
Tamanho e Participação do Mercado de Amido de Milho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
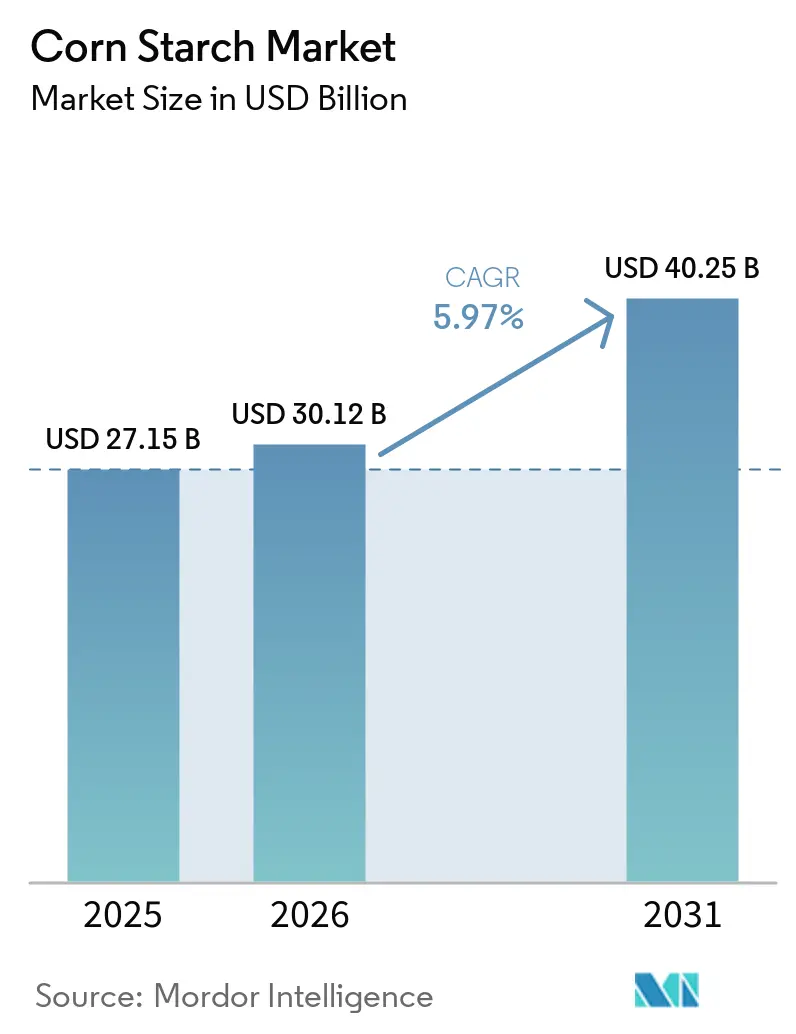
| Tamanho do Mercado (2026) | 30.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Amido de Milho por Mordor Intelligence
O tamanho do mercado de amido de milho é avaliado em 30,12 bilhões de USD em 2026, crescendo a partir do valor de 27,15 bilhões de USD em 2025, e tem previsão de atingir 40,25 bilhões de USD até 2031, avançando a um CAGR de 5,97%. O aumento das exigências de rótulo limpo, a crescente preferência por matérias-primas industriais de base biológica e o apoio regulatório a excipientes naturais estão remodelando as decisões de aquisição nas cadeias de valor de alimentos, farmacêuticos e papel. O consumo norte-americano permanece ancorado em ativos maduros de moagem úmida, mas a Ásia-Pacífico está ampliando sua capacidade para capturar a demanda de produtores de alimentos embalados e medicamentos genéricos. A atividade de patentes em modificação de amido assistida por enzimas, com alta de 22% ano a ano em 2025, sinaliza uma mudança de tonelagem de commodities para especialização funcional. Enquanto isso, regras de aquisição federal que favorecem ingredientes com conteúdo de carbono renovável estão consolidando o amido de milho como insumo padrão em adesivos, revestimentos e filmes biodegradáveis. As oportunidades de expansão de margem concentram-se em graus não transgênicos e com dupla certificação, onde os clientes continuam absorvendo prêmios de 15 a 25% por garantia de cadeia de suprimentos e posicionamento de rótulo limpo.
Principais Conclusões do Relatório
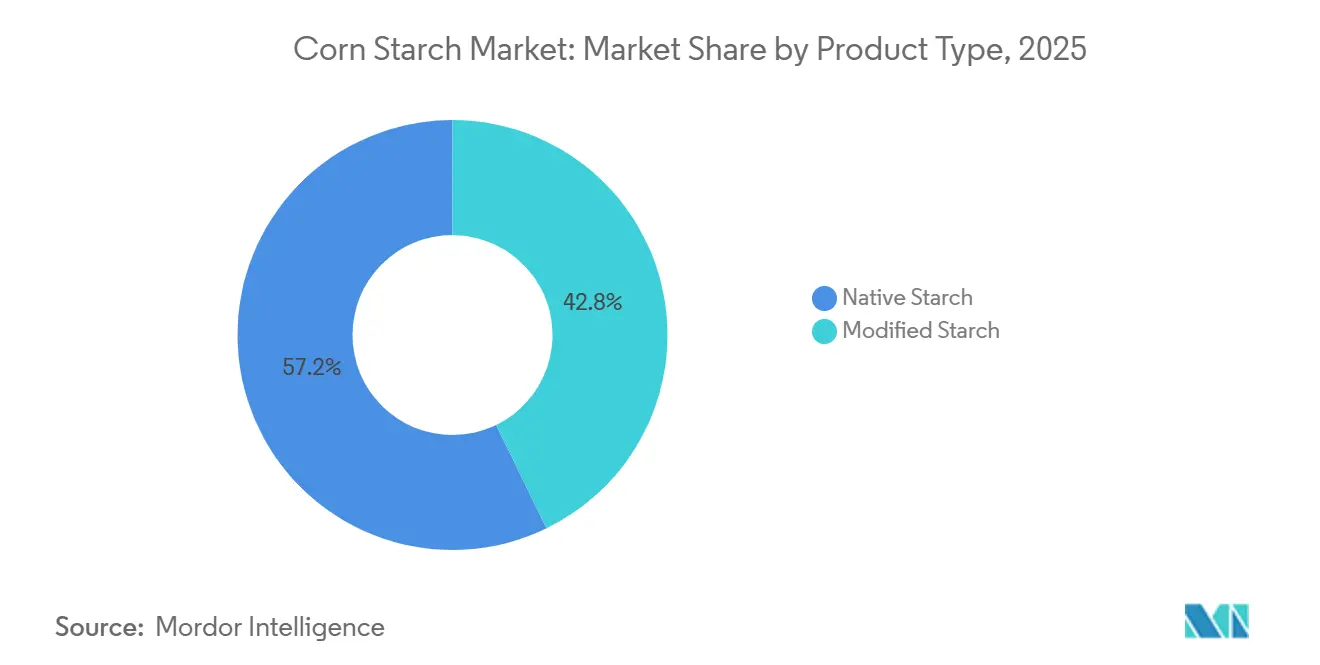
- Por tipo, o amido nativo capturou 57,21% do valor em 2025, enquanto os graus modificados têm previsão de expansão a um CAGR de 7,48% até 2031.
- Por forma, o pó deteve 83,28% do volume em 2025; o amido líquido avança a um CAGR de 6,89% até 2031.
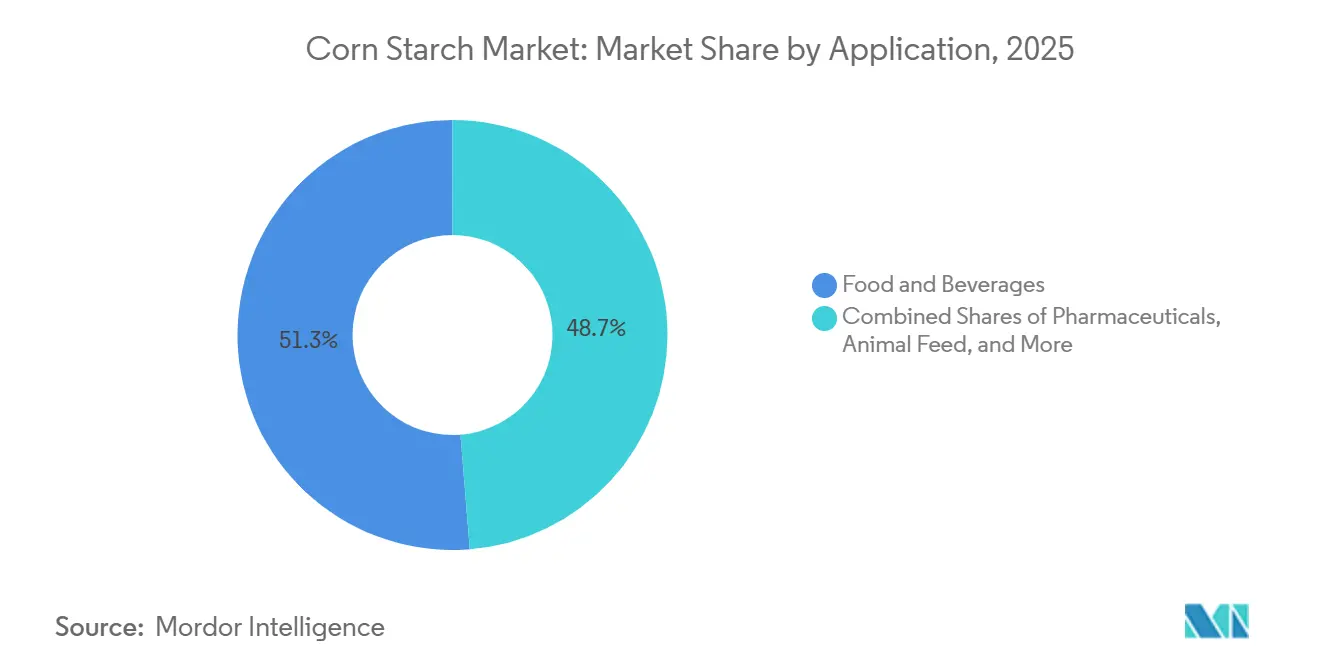
- Por aplicação, alimentos e bebidas lideraram com 51,28% da receita em 2025, enquanto os farmacêuticos devem crescer a um CAGR de 7,45% durante 2026-2031.
- Por geografia, a América do Norte comandou 35,46% do faturamento de 2025, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 7,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Produtos de Rótulo Limpo para Impulsionar a Demanda por Amido de Milho Nativo | +1.2% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Alta Demanda por Aglutinantes Sem Glúten e Sem Alérgenos em Alimentos Processados | +0.9% | América do Norte, Europa, Austrália | Curto prazo (≤2 anos) |
| Mudança dos Setores Farmacêuticos para Excipientes Naturais Impulsiona a Adoção do Amido de Milho | +1.5% | Núcleo Ásia-Pacífico, com expansão para Oriente Médio e África | Longo prazo (≥4 anos) |
| Uso de Amido de Milho Modificado como Substituto de Gordura Ganha Popularidade em Produtos de Baixa Caloria | +0.8% | América do Norte, Europa Ocidental | Médio prazo (2–4 anos) |
| Incentivo Governamental a Matérias-Primas Industriais de Base Biológica Estimula o Uso de Amido de Milho | +1.1% | Global, mais forte nos Estados Unidos, União Europeia e China | Longo prazo (≥4 anos) |
| Lanches com Foco em Saúde Impulsionam a Adoção do Amido de Milho como Ingrediente | +0.7% | Global, centros urbanos na Ásia-Pacífico e América do Norte | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Demanda por Produtos de Rótulo Limpo Impulsiona a Adoção do Amido de Milho Nativo
As marcas estão cada vez mais aproveitando o amido de milho nativo como ativo estratégico devido à crescente preferência dos consumidores por listas de ingredientes reconhecíveis. Uma pesquisa de 2025 do International Food Information Council revelou que 68% dos compradores norte-americanos evitam ativamente produtos com aditivos de nomes químicos, ante 54% em 2022. O amido de milho nativo, rotulado simplesmente como amido de milho,
atende a essa demanda sem comprometer a textura em molhos, sopas e produtos lácteos. Além disso, a orientação do início de 2024 da Autoridade Europeia para a Segurança dos Alimentos (EFSA) reafirmou que os amidos nativos não requerem designação de número E[1]. Isso oferece aos formuladores uma vantagem de conformidade em mercados onde evitar números E influencia as decisões de compra, conforme observado no EFSA Journal. No entanto, o amido nativo apresenta desempenho inferior sob alta cisalhamento ou condições de congelamento-descongelamento. Consequentemente, as marcas que lançam produtos estáveis em temperatura ambiente ou congelados continuam a depender de graus modificados. Isso criou um padrão de demanda bifurcado que beneficia fornecedores com capacidades de produção dupla. A teleconferência de resultados do terceiro trimestre de 2025 da Ingredion destacou essa tendência, reportando um crescimento de 11% ano a ano nos volumes de amido nativo de rótulo limpo na América do Norte, em comparação com um aumento de 4% nos volumes de amido modificado, evidenciando a mudança impulsionada pelo consumidor.
A Mudança dos Setores Farmacêuticos para Excipientes Naturais Acelera a Adoção do Amido de Milho
Mudanças regulatórias estão levando fabricantes de medicamentos genéricos a substituir aglutinantes sintéticos por amido de milho de grau farmacopeico. Em junho de 2024, a FDA dos EUA atualizou seu Banco de Dados de Ingredientes Inativos, identificando 23 desintegrantes sintéticos para monitoramento pós-mercado intensificado. Enquanto isso, o amido de milho, componente confiável em formas farmacêuticas sólidas orais há mais de 70 anos, permanece sem ser afetado pelas novas restrições. Em março de 2025, a Organização Central de Controle de Padrões de Medicamentos da Índia introduziu orientação preliminar exigindo que fabricantes domésticos de comprimidos obtenham pelo menos 30% dos excipientes de origens vegetais ou minerais até 2028, favorecendo fornecedores de amido de milho com certificações ISO 9001 e Boas Práticas de Fabricação. Da mesma forma, em agosto de 2025, a Administração Nacional de Produtos Médicos da China determinou que novos pedidos de genéricos justifiquem o uso de excipientes sintéticos em detrimento de alternativas naturais. Essa mudança regulatória criou um impulso estrutural de demanda: a divisão de amido farmacêutico da Roquette reportou crescimento de receita de 19% no exercício fiscal de 2025, impulsionado por fabricantes de genéricos asiáticos em transição da polivinilpirrolidona para o amido de milho pré-gelatinizado.
O Uso de Amido de Milho Modificado como Substituto de Gordura Ganha Força em Formulações de Baixa Caloria
Os governos estão enfrentando os crescentes custos de saúde relacionados à obesidade incentivando reformulações de produtos alimentares. Amidos modificados que replicam a textura da gordura estão ganhando força em laticínios, produtos de panificação e molhos com calorias reduzidas. As diretrizes dietéticas 2024–2030 do Departamento de Saúde e Serviços Humanos dos EUA recomendam limitar a gordura saturada a 10% da ingestão calórica diária. Em resposta, os fabricantes de alimentos estão substituindo 20–40% da manteiga ou creme por amido de milho ceroso modificado enzimaticamente, que proporciona textura cremosa com apenas um nono da densidade calórica. A Tate & Lyle lançou seu substituto de gordura de rótulo limpo, CLARIA, no final de 2023. Até 2025, o CLARIA gerou USD 47 milhões em vendas, com aplicações em iogurte e sorvete respondendo por 62% do seu volume, conforme relatado no relatório anual da empresa. Em maio de 2025, a Comissão Europeia atualizou sua Estratégia do Prado ao Prato, com meta de redução de 15% na ingestão média per capita de gordura saturada até 2030. Essa atualização destaca a crescente demanda regulatória por ingredientes miméticos de gordura nos 27 estados-membros da UE. Além disso, os substitutos de gordura oferecem o benefício de prolongar a vida útil ao reduzir a oxidação lipídica. Isso permite que as marcas reduzam o uso de conservantes enquanto aprimoram seu posicionamento de rótulo limpo. Essas vantagens combinadas sustentam um prêmio de preço de 20–30% sobre os amidos modificados convencionais.
O Incentivo Governamental a Matérias-Primas Industriais de Base Biológica Fortalece a Demanda por Amido de Milho
As estruturas políticas nos Estados Unidos, na União Europeia e na China estão incorporando cada vez mais mandatos de conteúdo de base biológica em aquisições públicas e subsídios industriais. Esse desenvolvimento posiciona o amido de milho como matéria-prima preferida para produtos como adesivos, revestimentos e plásticos biodegradáveis. O Programa BioPreferred do Departamento de Agricultura dos EUA, reautorizado no Projeto de Lei Agrícola de 2024 com um aumento orçamentário de 40%, agora exige que as agências federais priorizem a compra de produtos contendo pelo menos 25% de carbono de base biológica. O amido de milho, sendo 100% de origem vegetal, se qualifica automaticamente sob esse mandato. Da mesma forma, o Plano de Ação para a Economia Circular da União Europeia, revisado em fevereiro de 2025, introduziu um requisito vinculante para que os estados-membros obtenham 20% dos polímeros e aglutinantes industriais de matérias-primas renováveis até 2030, com penalidades financeiras por não conformidade. Na China, o Ministério da Indústria e Tecnologia da Informação, em julho de 2025, classificou os adesivos de ondulado à base de amido de milho como um material verde prioritário,
permitindo que as fábricas de papel em transição de resinas sintéticas acessem empréstimos a juros baixos e isenções fiscais. Refletindo essa tendência, o relatório de sustentabilidade de 2025 da Cargill revelou um aumento de 27% ano a ano nas vendas de amido bio-industrial. Adesivos de ondulado e resinas de filmes biodegradáveis contribuíram igualmente para esse crescimento, e a Cargill espera que a demanda impulsionada por políticas sustente crescimento de dois dígitos até 2028.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuação dos Preços do Milho Impacta a Dinâmica do Mercado | -0.6% | Global, agudo na América do Norte e América do Sul | Curto prazo (≤2 anos) |
| Desafios no Armazenamento e Funcionalidade do Amido Nativo | -0.3% | Regiões tropicais e subtropicais (Ásia-Pacífico, Oriente Médio e África) | Médio prazo (2–4 anos) |
| Restrições Regulatórias sobre Ingredientes à Base de Milho OGM | -0.5% | UE, China, partes da América Latina | Longo prazo (≥4 anos) |
| Processamento Complexo para Amido Modificado Eleva o Custo de Fabricação | -0.4% | Global, mais agudo em mercados emergentes | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Flutuação dos Preços do Milho Injeta Volatilidade de Margem em Toda a Cadeia de Valor
Durante os primeiros nove meses de 2025, os futuros de milho na Bolsa Mercantil de Chicago variaram entre USD 4,12 e USD 4,70 por bushel. Essa volatilidade de preços foi impulsionada por perturbações climáticas no Cinturão do Milho dos Estados Unidos e pela flutuação da demanda de exportação da China. A variação de preço de 14% comprimiu as margens dos produtores de amido, pois seus contratos com clientes geralmente fixam os preços de venda por seis a doze meses. O relatório de Estimativas Mundiais de Oferta e Demanda Agrícola de outubro de 2025 do Departamento de Agricultura dos EUA projetou um declínio de 3,2% nos estoques finais globais de milho para o ano de comercialização 2025–2026[2]. Esse declínio foi atribuído a rendimentos abaixo da tendência na Argentina e no Brasil, que juntos respondem por 22% do comércio global de milho. Produtores menores de amido sem programas de hedge ou contratos de grãos de longo prazo estão sob pressão significativa. De acordo com modelos de custo do setor, um aumento de 10% nos custos do milho resulta em uma redução de 6–7% nas margens brutas. Isso ocorre porque a conversão de amido agrega valor limitado e os custos de energia são amplamente fixos. Empresas maiores como Archer Daniels Midland e Cargill mitigam esses riscos por meio de integração vertical. Por exemplo, o relatório anual de 2025 da ADM afirmou que 68% do milho que processa para amido é proveniente de elevadores de propriedade da empresa ou contratos plurianuais com agricultores, protegendo-a de picos de preços no mercado spot. Outra estratégia que ganha impulso é a co-localização de plantas de amido com instalações de etanol. Essa configuração permite que os produtores vendam óleo de milho e grãos de destilaria como coprodutos, reduzindo efetivamente o custo líquido de produção de amido em 8–12%.
Restrições Regulatórias sobre Milho OGM Restringem as Cadeias de Suprimentos e Elevam os Custos
Sob o rigoroso regime de rotulagem de OGM da União Europeia, delineado no Regulamento (CE) n.º 1829/2003 e aplicado por meio de testes aleatórios nos portos de entrada, os importadores de amido são obrigados a certificar que qualquer produto contendo mais de 0,9% de material OGM seja rotulado. No entanto, a maioria das marcas alimentares europeias rejeita ingredientes rotulados, pressionando os fornecedores a adquirir milho não-OGM com um prêmio de 15–25%. O padrão revisado GB 2763 da China, que entrará em vigor em janeiro de 2025, reduz significativamente os limites permitidos de resíduos de milho OGM em amido de grau alimentar de 5% para 0,5%. Essa regulamentação mais rigorosa obriga os importadores chineses a garantir remessas com identidade preservada e certificação de terceiros, aumentando os custos de desembarque em USD 18–22 por tonelada métrica. Em abril de 2025, a Autoridade de Segurança Alimentar e Padrões da Índia propôs divulgação obrigatória de OGM para todos os amidos usados em alimentos embalados por meio de um documento de consulta. Apesar desse crescimento, o milho não-OGM ainda representa apenas 2,3% do total de plantações de milho dos EUA, criando um desequilíbrio persistente entre oferta e demanda que mantém os prêmios não-OGM elevados. Produtores que investem em manuseio dedicado não-OGM — como silos separados, protocolos rigorosos de limpeza e documentação detalhada de cadeia de custódia — podem capturar esses prêmios. No entanto, o investimento de capital necessário, variando de USD 3–5 milhões para uma moagem úmida de médio porte, desencoraja operadores menores e consolida a capacidade não-OGM entre os principais players.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Amido Modificado Ganha Terreno pela Versatilidade FuncionalEm 2025, o amido nativo representou 57,21% do valor do mercado. No entanto, os graus modificados devem crescer a um forte CAGR de 7,48%, indicando uma mudança nas tendências do mercado até 2031. Esse crescimento destaca a crescente demanda por estabilidade aprimorada — seja ao calor, cisalhamento ou congelamento-descongelamento — em pratos congelados prontos e sobremesas prontas para consumo. O mercado de amido de milho modificado deve se expandir ainda mais, impulsionado por compradores farmacêuticos que favorecem opções pré-gelatinizadas que podem reduzir o tempo de compressão em até 20%. Os produtores estão compensando os maiores custos de conversão com prêmios de preço que variam de 20% a 35%. Eles também estão aproveitando as autorizações expandidas do Codex, que, em 2024, adicionaram 18 novas categorias de alimentos.
Embora regiões sensíveis ao preço continuem a depender do amido nativo para lanches em temperatura ambiente e recheios de panificação, uma mudança significativa é evidente. Até 2025, o varejo organizado na Índia atingiu 14% de penetração, impulsionando os canais de produtos congelados e refrigerados e criando oportunidades para ofertas modificadas. Na China, os moageiros úmidos aumentaram a capacidade de acetilação em 22% entre 2023 e 2025 para atender à crescente demanda das linhas de bolinhos congelados, que experimentaram crescimento de 16% naquele ano. Como resultado, espera-se que o mercado de amido de milho siga um caminho dual: o amido nativo manterá sua escala, enquanto os graus modificados impulsionarão o crescimento de receita e margem.


Por Forma:
O Pó Domina, mas o Amido Líquido Avança em Modelos de Fornecimento Just-in-TimeEm 2025, o pó representou 83,28% das remessas devido ao seu baixo teor de umidade, que proporciona estabilidade de prateleira e compatibilidade com misturas secas, particularmente em farmacêuticos e produção de salgadinhos. O amido líquido, fornecido como uma pasta de 35 a 40% de sólidos, está experimentando um CAGR de 6,89%. Esse crescimento é atribuído às fábricas de papel e plantas de bebidas que implementam sistemas de alimentação contínua, que não apenas eliminam a exposição à poeira, mas também reduzem o tempo de preparação de lotes em 30 a 40 minutos. Embora o pó mantenha sua dominância no mercado de amido de milho, a crescente demanda por amido líquido reflete avanços na engenharia de processos para operações em grande escala.
As limitações de infraestrutura mantêm o pó prevalente em mercados fragmentados que carecem de instalações para tanques a granel. Além disso, as restrições de contagem microbiana sob o Regulamento da UE 2073/2005 exigem soluções caras de armazenamento a frio ou conservantes para formatos líquidos em alimentos prontos para consumo, dificultando a adoção entre processadores menores. Na Europa Ocidental, as padarias estão adotando cada vez mais modelos híbridos de aquisição, obtendo pó para massa e líquido para recheios. Essa tendência destaca as decisões específicas por aplicação que permitem que ambas as formas coexistam no mercado de amido de milho.
Por Aplicação:
Alimentos e Bebidas Lideram, Farmacêuticos Crescem com a Expansão de Medicamentos GenéricosEm 2025, alimentos e bebidas representaram 51,28% da demanda, impulsionados por categorias como panificação, laticínios, confeitaria e molhos que dependem do amido de milho para espessamento, gelificação e estabilização. O segmento farmacêutico do mercado de amido de milho está experimentando o crescimento mais rápido, com um CAGR de 7,45%. Esse crescimento é alimentado pelo apoio regulatório a excipientes naturais e pelo aumento da capacidade de produção de comprimidos na Índia, China e Brasil. Em cuidados pessoais, a transição para longe do talco contribuiu para um aumento de 7,2% no uso de amido de milho em xampus secos e bases em pó em 2025.
Papel e ondulação, que atualmente respondem por 12% do volume, estão se beneficiando do crescimento das embalagens de comércio eletrônico e das disposições de bioconteúdo da ISO 15361, que melhoram a adesão do amido em comparação com resinas sintéticas. No entanto, os ensaios de alimentação animal enfrentam crescimento limitado, pois são percebidos como uma alternativa de carboidrato de menor custo, embora os pellets de aquicultura tenham estabelecido um nicho estável. As fábricas estão aproveitando o amido com dupla certificação que atende tanto aos padrões alimentares quanto farmacêuticos, permitindo-lhes gerenciar as flutuações de pedidos de forma mais eficaz. A ADM relatou que 23% da produção de sua planta em Clinton agora se qualifica para os mercados farmacêuticos.


Análise Geográfica
Mercado de Amido de Milho da América do Norte
Em 2025, a América do Norte contribuiu com 35,46% da receita global de amido de milho, impulsionada por sua bem estabelecida indústria de processamento de alimentos, robustas cadeias de suprimentos de excipientes farmacêuticos e proximidade com o Centro-Oeste dos EUA, a maior região produtora de milho do mundo. De acordo com o Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA em setembro de 2025, o consumo doméstico de amido de milho aumentou apenas 2,1% ano a ano, enquanto as exportações de amidos modificados especiais cresceram 9%, destacando uma mudança em direção a ofertas de maior valor. O setor de processamento de alimentos do Canadá, apoiado por acordos comerciais com a UE e a Ásia, está impulsionando a demanda por amido de grau farmacêutico. Para atender a essa demanda, a Ingredion expandiu sua planta Cardinal em Ontário, Canadá, em meados de 2025, com um investimento de 28 milhões de CAD, visando tanto fabricantes domésticos de comprimidos quanto mercados de exportação. Enquanto isso, o mercado de amido de milho do México está crescendo a 6,7%, impulsionado pela relocalização da produção de alimentos para os EUA e pelo aumento do consumo doméstico de salgadinhos. As vendas do varejo organizado no México cresceram 11% em 2025, de acordo com a Associação Mexicana de Redes de Varejo (ANTAD México).
Mercado de Amido de Milho da Ásia-Pacífico
O forte CAGR de 7,89% da Ásia-Pacífico é atribuído principalmente à rápida industrialização do processamento de alimentos na China e na Índia, ao apoio governamental à produção local de excipientes e à crescente demanda da classe média por alimentos de conveniência. A Associação da Indústria de Amido da China relatou que a produção de amido de milho da China atingiu 14,2 milhões de toneladas métricas em 2025, um aumento de 7% em relação a 2024, impulsionado por expansões de capacidade nas províncias de Shandong e Jilin. Na Índia, players domésticos como HL Agro Products e Gujarat Ambuja Exports aumentaram a produção, apoiados pelo esquema de Incentivo Vinculado à Produção do governo, que fornece um subsídio de capital de 10% para investimentos em plantas de amido superiores a 500 milhões de INR. Isso levou a uma queda de 16% nas importações de amido no exercício fiscal de 2025. Embora o Japão e a Austrália sejam mercados menores, estão crescendo a 5,1% e 6,3%, respectivamente, com amidos de rótulo limpo e orgânicos comandando prêmios de 30 a 50% sobre os graus convencionais. O Sudeste Asiático, particularmente Indonésia, Tailândia e Vietnã, está emergindo como uma área-chave de crescimento. A demanda por amido na região cresceu 9,8% em 2025, impulsionada pelo aumento da produção de macarrão instantâneo, salgadinhos e bebidas prontas para beber, de acordo com a Associação de Processadores de Alimentos da ASEAN[3].
Mercado de Amido de Milho da EMEA e América do Sul
O mercado de amido de milho da Europa está crescendo a uma taxa anual de 6,1%, influenciado por regulamentações rigorosas sobre transgênicos, ambiciosas metas de sustentabilidade e uma indústria alimentícia madura que enfatiza a inovação funcional em detrimento do crescimento em volume. A revisão anual de 2025 da Associação Europeia da Indústria de Amido revelou que a produção de amido da UE atingiu 11,3 milhões de toneladas métricas, com o amido de milho representando 62% do total. A participação do amido de milho não transgênico aumentou para 41% em 2025, ante 34% em 2023. Alemanha, França e Países Baixos lideram a produção, abrigando instalações de grandes players como AGRANA, Tereos e Avebe. Enquanto isso, países da Europa Oriental, como Polônia, Hungria e Romênia, estão atraindo investimentos greenfield devido aos menores custos de mão de obra e à proximidade de campos de milho não transgênico. Na América do Sul, uma CAGR de 7,3% é impulsionada pelo Brasil e pela Argentina. Esses países, como grandes produtores de milho, estão expandindo a capacidade doméstica de processamento de amido para capturar margens de valor agregado em vez de exportar grãos brutos. A produção de amido do Brasil cresceu 12% em 2025, de acordo com a Associação Brasileira de Amido. Por fim, embora o Oriente Médio e a África representem a menor região, com uma CAGR de 4,9%, o crescimento é evidente em países como Egito, África do Sul e Arábia Saudita, onde iniciativas de segurança alimentar lideradas pelo governo estão impulsionando a produção local de ingredientes.
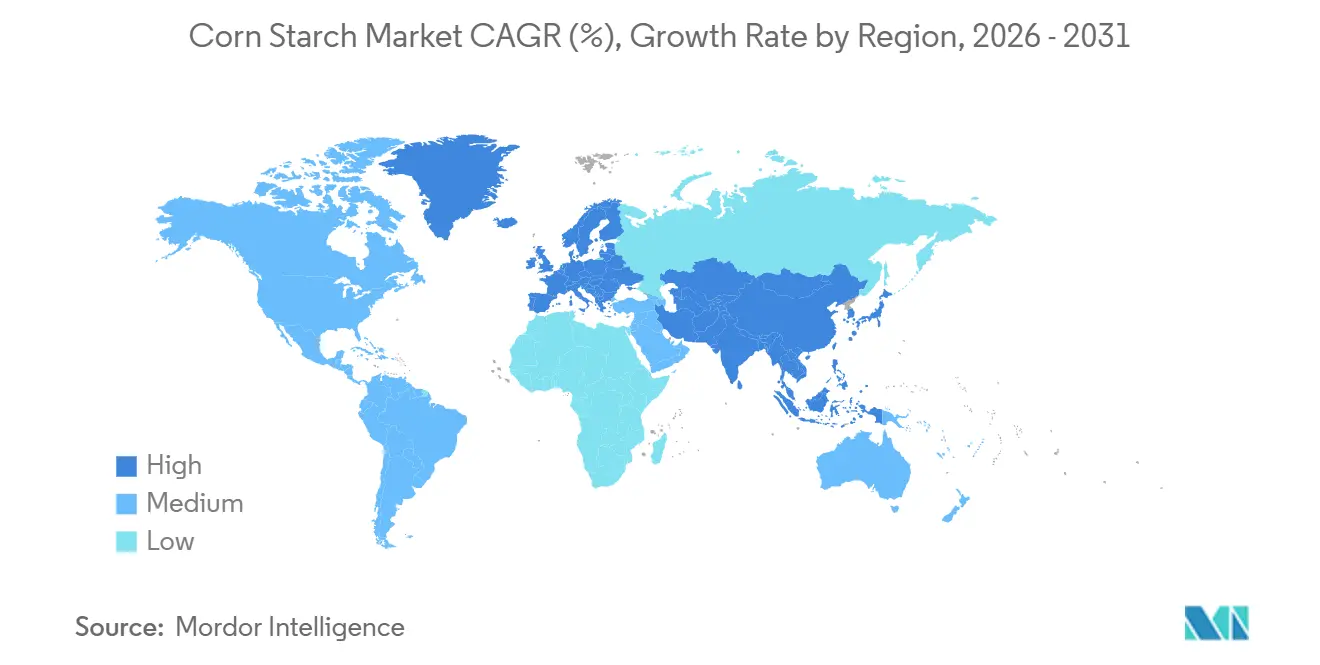
Panorama regulatório
As regulamentações do amido de milho geralmente separam os graus nativos, tratados como ingredientes alimentares convencionais, dos graus modificados, tratados como aditivos alimentares regulamentados em muitas jurisdições. Nos Estados Unidos, o amido de milho não modificado é geralmente reconhecido como seguro para uso alimentar, enquanto o amido de milho modificado deve atender aos requisitos da FDA em 21 CFR 172.892, que define os tratamentos químicos e enzimáticos permitidos e as condições de uso associadas. A FDA também fornece orientações sobre convenções de nomenclatura comum ou usual para amidos usados em alimentos. Para envios transfronteiriços, o amido de milho (maize) é comumente classificado sob o código HS 1108.12, e nos Estados Unidos o código HTS 1108.12.00 possui uma taxa de imposto específica (com taxas preferenciais disponíveis sob certos programas de comércio), tornando a classificação tarifária correta e a documentação um requisito operacional para importadores e distribuidores.
A China introduziu uma atualização notável de segurança alimentar com a norma GB 31637-2025 (Norma Nacional de Segurança Alimentar para Amido Comestível), que entrou em vigor em 16 de março de 2026, substituindo a GB 31637-2016 e adicionando um limite de ácido hidrociânico (10 mg/kg). Internacionalmente, os programas de conformidade frequentemente referenciam as especificações do Food Chemicals Codex (FCC) para pureza e qualidade, juntamente com as estruturas do Codex Alimentarius, para alinhar especificações entre mercados de exportação e reduzir retrabalho para clientes multinacionais de alimentos e farmacêuticos.
Análise da cadeia de valor
A cadeia de valor do amido de milho começa com o cultivo e a agregação do milho (agricultores, elevadores e cooperativas), passando então para a moagem húmida, onde o milho é embebido e fracionado em amido e coprodutos, como óleo de milho, fibra e proteína. A moagem húmida é intensiva em capital e energia, e a embebição é uma etapa importante em termos de tempo e energia, portanto, a escala, a utilização da planta e o acesso a serviços de baixo custo moldam a economia de conversão. Grandes processadores integrados, incluindo Cargill, Archer Daniels Midland (ADM), Ingredion, Tate & Lyle, Roquette e AGRANA, normalmente operam redes com múltiplas plantas para gerenciar a disponibilidade regional de milho, qualificar-se para requisitos não-OGM ou de identidade preservada, e atender à demanda de alimentos, farmacêutica e industrial com especificações consistentes.
A jusante, o amido é vendido em forma nativa ou é ainda convertido em graus funcionais (modificação física, enzimática ou química) e derivados que atendem a aplicações específicas, incluindo espessamento e textura de alimentos, ligação e desintegração de comprimidos, adesivos para papel e ondulados, e ligantes industriais. A distribuição normalmente inclui fornecimento direto a grandes usuários (fábricas de papel, fabricantes de alimentos embalados e compradores de excipientes farmacêuticos) e distribuidores de ingredientes para contas menores, onde documentação como especificações, rastreabilidade, declarações de alérgenos e pacotes de certificação (incluindo sistemas de qualidade não-OGM e farmacêutica) costuma ser tão crítica quanto o preço. A captura de valor está cada vez mais concentrada em graus especializados e certificados, enquanto a volatilidade do preço do milho e a necessidade de manuseio dedicado, como silos separados, protocolos de limpeza e sistemas de cadeia de custódia, permanecem como principais obstáculos para produtores menores.
Cenário Competitivo
Concentração do Mercado
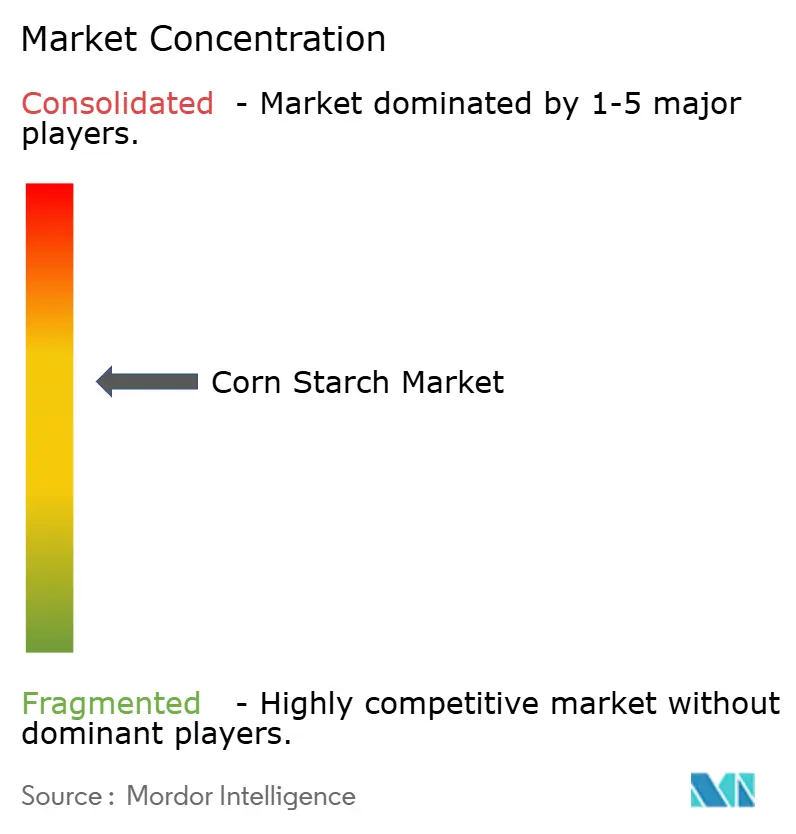
Corporações multinacionais estabelecidas e players regionais em segmentos de aplicação especializados compartilham o mercado global de amido de milho, que apresenta concentração moderada. O mercado é caracterizado pela presença de empresas bem estabelecidas com forte presença global, ao lado de players regionais menores que atendem a aplicações de nicho. Os principais players do mercado incluem Cargill Incorporated, Archer Daniels Midland Company, Ingredion Incorporated, Tate & Lyle PLC e Roquette Frères.
As empresas estão competindo por meio de inovação em amidos especiais, desenvolvendo produtos de valor agregado com funcionalidade aprimorada para aplicações específicas. O segmento de rótulo limpo tornou-se uma área de foco, onde os fabricantes investem em técnicas de modificação física para melhorar o desempenho enquanto mantêm o status de ingrediente natural. As empresas também estão se diferenciando por meio de iniciativas de sustentabilidade, implementando práticas de fornecimento responsável e métodos de produção ecologicamente corretos para atender aos requisitos regulatórios e às preferências dos consumidores.
Os fabricantes regionais estão fortalecendo suas posições utilizando o conhecimento do mercado local e a flexibilidade operacional para atender a mercados de nicho, especialmente em economias emergentes onde a proximidade com os centros de demanda oferece benefícios logísticos. As empresas estão implementando estratégias de integração retroativa para controlar o cultivo de milho, garantindo qualidade e estabilidade de fornecimento em mercados agrícolas voláteis. As tecnologias de otimização de processos e controle de qualidade tornaram-se essenciais para manter a competitividade de custos neste mercado sensível ao preço com margens de lucro estreitas.
Líderes do Setor de Amido de Milho
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Freres
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Amido de Milho Empresas cobertas neste relatório
- Cargill Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères SA
- AGRANA Beteiligungs AG
- Südzucker AG
- Associated British Foods PLC
- Grain Processing Corporation
- Tereos Group
- Avebe UA
- Zhucheng Xingmao
- Global Bio-Chem Technology Group
- HL Agro Products Pvt. Ltd
- Gujarat Ambuja Exports Ltd
- Longlive Bio-Technology
- DFE Pharma
- Egyptian Corn Starch Company
- Angel Starch and Food Pvt. Ltd
- Emsland-Stärke GmbH
Oportunidades de mercado e perspectivas futuras
Adições de capacidade e transferências de ativos estão criando espaço para o fornecimento de amido de milho orientado por especificações, especialmente onde o processamento local de alimentos e a demanda por excipientes estão crescendo mais rapidamente do que a infraestrutura de moagem legada. Na Índia, novos investimentos e expansões em moagem húmida estão apoiando o fornecimento doméstico e regional: a Sanstar colocou em operação a capacidade expandida em sua unidade de Dhule em maio de 2026, e a Regaal Resources colocou em operação uma instalação expandida de processamento de milho em Kishanganj, Bihar, em maio de 2026, adicionando maior capacidade de trituração e produções derivadas, incluindo glicose líquida e maltodextrina. Juntos, esses projetos ampliam o conjunto de amidos e derivados produzidos localmente que podem ser qualificados por clientes multinacionais de alimentos e farmacêuticos, reduzindo prazos de entrega e a dependência de importações para graus padronizados.
A demanda bioindustrial é outra área de oportunidade em que a demanda por amido está ligada à aquisição de carbono renovável e à fabricação de materiais de base biológica. A Qore, uma joint venture entre Cargill e HELM, iniciou a produção em julho de 2025 em sua unidade em Eddyville, Iowa, produzindo 1,4-butanodiol de base biológica a partir de milho dentado, reforçando um caminho do processamento de milho para intermediários químicos de maior valor usados em materiais de desempenho. Paralelamente, os programas de redução de intensidade de carbono estão se tornando um fator de qualificação para grandes compradores e aquisições públicas, e projetos como o sequestro de CO2 aprovado pela EPA na PureField Ingredients em abril de 2026 apontam para caminhos operacionais (plantas habilitadas para CCS) que podem apoiar um fornecimento de amido e derivados de menor teor de carbono para clientes com requisitos de sustentabilidade auditados.
Desenvolvimentos industriais recentes em Mercado de Amido de Milho
- Maio de 2026: A Archer Daniels Midland (ADM) anunciou um investimento multimilionário para modernizar sua unidade de processamento de milho em Clinton, Iowa, adicionando duas fossas de recepção de alta velocidade (25.000 bushels por hora cada) e aumentando a capacidade de armazenamento de grãos. As atualizações visam uma entrada de grãos mais rápida e menor tempo de espera dos camiões, apoiando maior utilização e um fluxo de matéria-prima mais confiável para as operações de processamento de milho ligadas à produção de amido e derivados.
- Março de 2025: A Cargill inaugurou uma nova fábrica de moagem de milho em Gwalior, Madhya Pradesh, operada através de um acordo com a Saatvik Agro Processors, com capacidade inicial citada de 500 toneladas por dia. A unidade expande a cobertura regional de moagem ligada à Cargill para amido e ingredientes relacionados no centro da Índia, alinhando o fornecimento mais próximo dos polos de fabricação de confeitaria, nutrição infantil e lácteos.
- Setembro de 2024: A Ingredion firmou parceria com a AGRANA para aumentar a produção de amido na Romênia, fortalecendo a presença de fabricação no Leste da Europa. A medida apoia o fornecimento regional de amidos especializados e melhora os níveis de serviço para clientes alimentares e industriais que operam sob requisitos mais rigorosos de OGM e documentação em toda a Europa.
Mercado de Amido de Milho Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de amido de milho abrange o valor comercial do amido derivado do milho vendido para uso a jusante, incluindo formas nativas e modificadas utilizadas em alimentos, alimentação animal, processamento industrial e aplicações relacionadas a farmacêuticos.
Exclusões de escopo: Excluímos os volumes de etanol combustível e quaisquer receitas que estejam totalmente inseridas em margens de varejo ou logística, em vez da venda do produto de amido.
Visão Geral da Segmentação
- Tipo
- Amido Nativo
- Amido Modificado
- Forma
- Pó
- Líquido
- Aplicação
- Alimentos e Bebidas
- Farmacêuticos
- Cuidados Pessoais e Cosméticos
- Ração
- Papel e Ondulado
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção do contexto de oferta e demanda para a moagem úmida de milho e a produção de amido, de modo que as premissas posteriores não dependam de suposições. Séries públicas de agricultura e indústria são utilizadas para ancorar volumes e fluxos transfronteiriços, incluindo séries de produção e comércio do USDA, balanços de culturas do FAOSTAT, estatísticas aduaneiras do UN Comtrade e categorias de manufatura do Eurostat/PRODCOM.
Para traduzir a atividade em valor, são adicionados contextos de precificação e conversão provenientes de periódicos de ciência de alimentos revisados por pares, atualizações de reguladores nacionais de segurança alimentar e rotulagem, e publicações de associações comerciais que discutem os usos e tendências de especificação do amido. Relatórios anuais de empresas, apresentações para investidores e cobertura da imprensa são revisados em seguida para rastrear adições de capacidade, paralisações e mudanças no mix de produtos, e então são verificados cruzadamente usando assinaturas pagas para dados financeiros e inteligência de empresas, além de registros de importação e exportação em nível de remessa quando útil. As fontes listadas aqui são ilustrativas, e documentos públicos e conjuntos de dados adicionais também foram utilizados durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais sobre qual parcela da produção de moagem úmida é comercializada como amido, como a composição entre modificado e nativo está evoluindo, e como é o comportamento típico de precificação por caso de uso. Conversamos com produtores, distribuidores e grandes usuários finais na APAC, EMEA e nas Américas, para que as taxas de utilização regional, as dinâmicas de substituição comercial e as estruturas contratuais pudessem ser comparadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 17% | APAC: 44% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 26% | EMEA: 29% |
| Participantes menores: 21% | Gerentes: 57% | Américas: 27% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído primeiramente por meio de uma reconstrução de cima para baixo que vincula a atividade de moagem úmida de milho à produção de amido e, em seguida, converte essa produção em valor comercializado aplicando faixas de preço ajustadas por uso. O modelo é então corroborado com verificações seletivas de baixo para cima, como divulgações de receita de fornecedores amostrados, conversas com canais sobre precificação típica de contratos e cálculos simples de volume multiplicado pelo preço médio de venda para algumas das principais regiões consumidoras, o que ajuda a identificar possíveis supercontagens.
Os principais insumos que impulsionam os totais incluem disponibilidade de milho e volumes de moagem, fatores de rendimento de amido da moagem úmida, a divisão entre amido nativo e modificado, sinais de demanda de uso final de alimentos embalados e processamento industrial, e intensidade comercial onde as importações substituem o fornecimento doméstico. Para as previsões, a análise de cenários é utilizada em torno da direção dos preços do milho, utilização da capacidade e força da demanda nos principais usos finais, e esses cenários são alinhados ao que os entrevistados esperam para o repasse de preços e mudanças de utilização. Quando uma série de dados em nível de país é escassa, são utilizados benchmarks próximos e proxies de fluxo comercial, e o ajuste é mantido transparente para que possa ser revisitado à medida que novos dados chegam.
Ciclo de Validação e Atualização de Dados
A validação é feita triangulando os resultados finais com sinais independentes, incluindo totais de produção e comércio, movimentos de capacidade relatados e direção de preços observada, e então verificando se os valores implícitos por tonelada parecem realistas. Quaisquer grandes variações são reelaboradas revisitando as premissas de conversão, o mix regional e o timing cambial, seguidos de uma segunda revisão por analista antes da aprovação.
O conjunto de dados é atualizado em um ciclo anual, e verificações intermediárias são acionadas quando ocorrem eventos materiais, como uma grande expansão de planta, uma oscilação acentuada no preço do milho ou mudanças de política que alterem a rotulagem de alimentos e a substituição de amido. Antes da entrega, realizamos uma atualização nas publicações públicas mais recentes para que os números compartilhados reflitam a visão mais atual.
Tamanho do Mercado de Amido de Milho da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para amido de milho podem parecer muito diferentes porque estudos distintos utilizam o rótulo de mercado de forma diferente e porque nem sempre se alinham na mesma base de precificação e estágio de canal. O ano selecionado, dólares constantes versus correntes, e se o amido modificado e as categorias adjacentes de adoçantes são agrupados juntos podem todos alterar o valor principal.
Em nosso trabalho, os maiores impulsionadores de lacunas geralmente são o escopo e o que é contabilizado como valor de venda inicial, uma vez que algumas fontes precificam mais próximo dos equivalentes de varejo enquanto outras param nas receitas do produtor, e isso cria um ponto de partida diferente antes das previsões. Outro impulsionador é como os volumes são inferidos, onde visões baseadas apenas em comércio podem subestimar o consumo doméstico em grandes países produtores, e então o caminho do preço médio de venda é impulsionado por uma premissa diferente de repasse do preço do milho. É por isso que a dispersão mostrada abaixo ocorre para o mercado de amido de milho quando a definição é mantida nos valores de primeira venda em dólares constantes de 2024, conforme aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 30,12 bilhões de USD (2026) | |
| Industry Statistics Publisher A | 16,70 bilhões de USD (2024) | Utiliza uma construção de receita de produtor e importador que exclui margens de logística e varejo e está vinculada a um código de fabricação específico, o que pode omitir o aumento de valor proveniente da conversão de amido modificado e dos estágios de distribuição especializada. |
| Global Publisher B | 24,00 bilhões de USD (2024) | Ancora a série em um ano base diferente e frequentemente agrupa uma lista de tipos mais ampla (incluindo categorias relacionadas a adoçantes) e precificação mista de uso final, o que pode alterar o caminho implícito do preço médio de venda em comparação com um tratamento de amido exclusivo na primeira venda. |
Tomadas em conjunto, as diferenças são explicadas principalmente por qual ponto de receita está sendo medido e se ingredientes adjacentes derivados do milho são misturados no mesmo grupo. Ao manter as etapas vinculadas à produção observável de moagem úmida, à substituição comercial e a faixas de preços realistas, o número final permanece rastreável e mais fácil de verificar quando as premissas mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de amido de milho em 2026?
O tamanho do mercado de amido de milho atingiu USD 30,12 bilhões em 2026 e tem projeção de se aproximar de USD 40,25 bilhões até 2031.
Qual região adicionará a maior demanda incremental por amido de milho até 2031?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 7,89%, o mais rápido entre todas as regiões, impulsionado por adições de capacidade em alimentos embalados e medicamentos genéricos.
Quais fatores impulsionam a adoção do amido de milho modificado?
A demanda por estabilidade ao calor, cisalhamento e congelamento-descongelamento em refeições congeladas e formulações de baixa caloria está elevando os graus modificados a um CAGR de 7,48%.
Qual segmento de aplicação está crescendo mais rapidamente?
Os farmacêuticos, utilizados principalmente como aglutinantes e desintegrantes de comprimidos, têm projeção de crescimento a um CAGR de 7,45% até 2031.