
Tamanho e Participação do Mercado de Derivados de Amido da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
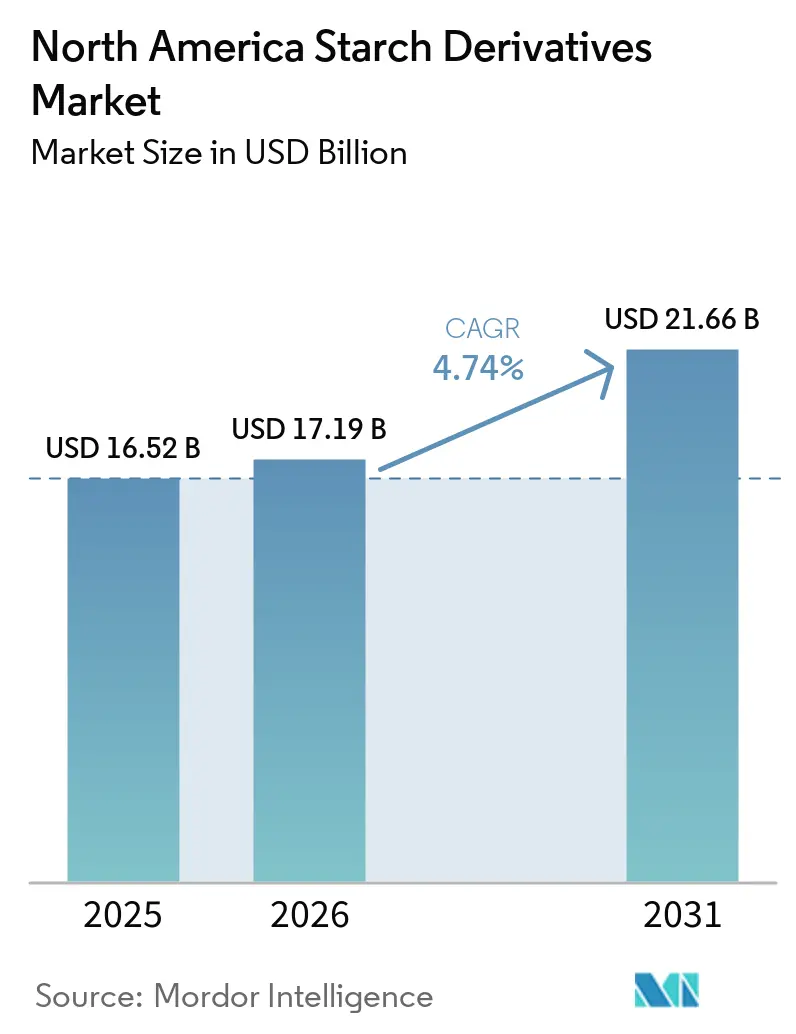
| Tamanho do mercado no ano base (2025) | 16.52 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.74 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Derivados de Amido da América do Norte por Mordor Intelligence
O mercado de derivados de amido da América do Norte foi avaliado em 16,52 bilhões de USD em 2025 e está projetado para atingir 17,19 bilhões de USD em 2026 e 21,66 bilhões de USD em 2031, a um CAGR de 4,74% entre 2026 e 2031. O mercado de derivados de amido da América do Norte é maduro, com demanda nos setores de processamento de alimentos e bebidas, farmacêutico, cuidados pessoais e nutrição animal. O crescimento está se deslocando para derivados especiais, pois os fabricantes de alimentos estão reformulando produtos, os compradores buscam ingredientes mais funcionais e os produtos de commodities convencionais têm espaço limitado para melhoria de margens. A demanda por amido de commodities enfraqueceu no final de 2025, à medida que a sobrecapacidade estrutural pressionou essa parte do portfólio, o que aumentou a importância dos produtos especiais para as margens. As estratégias competitivas, portanto, concentram-se em produtos específicos para cada aplicação, melhor capacidade de processamento, acesso confiável a matérias-primas agrícolas e a capacidade de atender clientes com requisitos de formulação rigorosamente definidos em aplicações de alimentos, farmacêuticos, cuidados pessoais e nutrição animal, onde consistência, conformidade e suporte à formulação podem influenciar a seleção de fornecedores e os relacionamentos comerciais de longo prazo em toda a região e nas cadeias de suprimentos adjacentes. A escassez de grãos pode elevar os custos de insumos, tornando o hedge, a resiliência do fornecimento, a aquisição cuidadosa e a integração vertical importantes para os processadores [1].
Principais Conclusões do Relatório
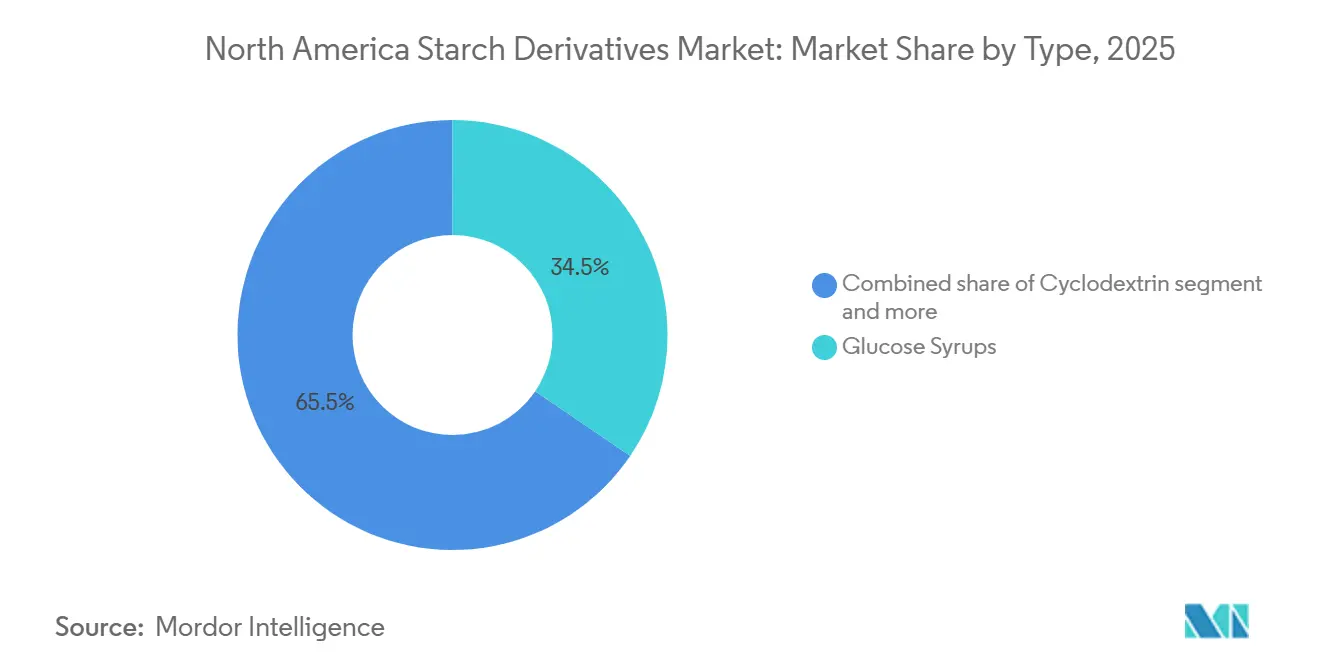
- Por tipo, os xaropes de glicose detinham uma participação de 34,51% em 2025, enquanto a ciclodextrina tem previsão de expansão a um CAGR de 6,81% até 2031.
- Por fonte, o milho detinha uma participação de 78,24% em 2025, enquanto a tapioca tem previsão de expansão a um CAGR de 6,27% até 2031.
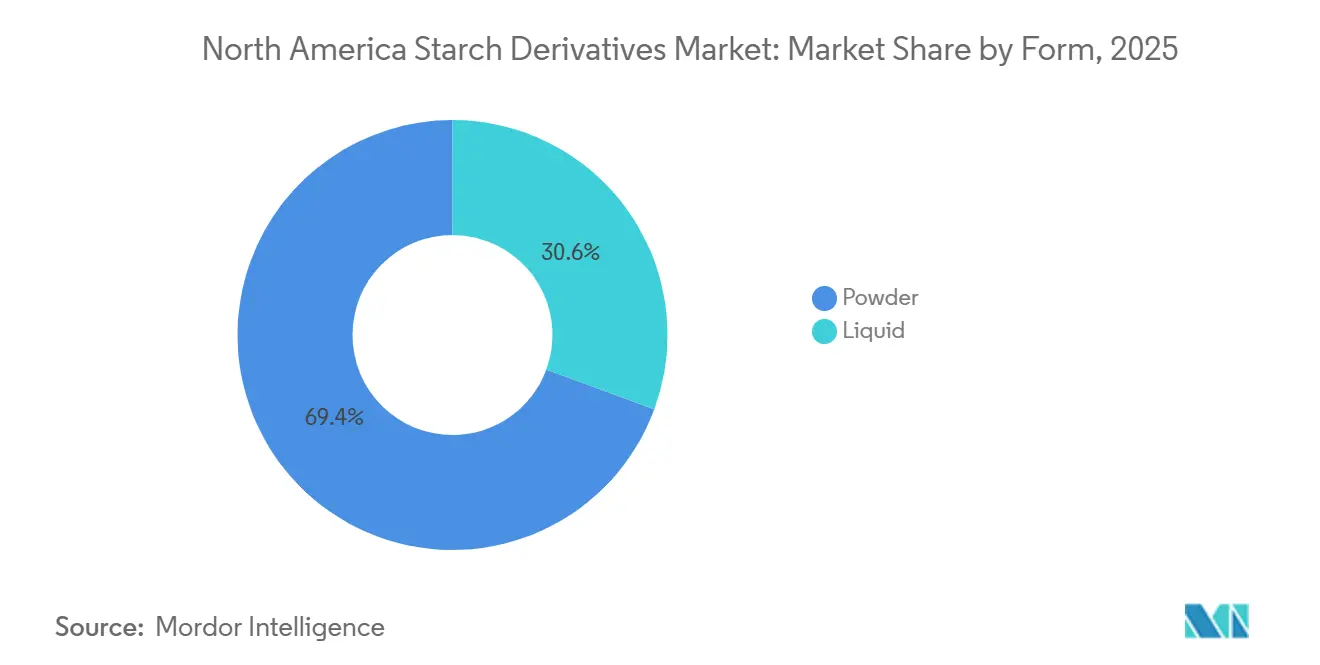
- Por forma, o pó detinha uma participação de 69,38% em 2025, enquanto o líquido tem previsão de expansão a um CAGR de 5,54% até 2031.
- Por aplicação, alimentos e bebidas detinham uma participação de 67,17% em 2025, enquanto os farmacêuticos têm previsão de expansão a um CAGR de 6,59% até 2031.
- Por geografia, os Estados Unidos detinham uma participação de 84,75% em 2025, enquanto o México tem previsão de expansão a um CAGR de 6,52% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Uso de Ciclodextrinas na Proteção de Aromas | +0.5% | Demanda central nos EUA, com expansão para Canadá e México | Médio prazo (2 a 4 anos) |
| Expansão das Aplicações em Sistemas de Liberação de Fármacos Farmacêuticos | +0.6% | EUA dominante, Canadá emergente | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Ingredientes Alimentares Estáveis ao Congelamento e Descongelamento | +0.5% | EUA e Canadá (polos de alimentos congelados); México em crescimento | Médio prazo (2 a 4 anos) |
| Crescente Uso de Dextrinas em Formulações Cosméticas | +0.4% | Global, com a América do Norte como polo de inovação premium | Médio prazo (2 a 4 anos) |
| Avanços Tecnológicos na Conversão Enzimática de Amido | +0.5% | Escala industrial nos EUA, adoção gradual no Canadá e México | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Derivados Especiais à Base de Tapioca | +0.4% | Impulsionado pela demanda por rótulo limpo nos EUA; México dependente de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Uso de Ciclodextrinas na Proteção de Aromas
As ciclodextrinas são oligossacarídeos cíclicos produzidos a partir do amido por meio de conversão enzimática. Sua cavidade hidrofóbica e exterior hidrofílico permitem encapsular compostos aromáticos voláteis. Isso pode ajudar a proteger os aromas do calor, da luz e da oxidação, prolongando a vida útil e mantendo um perfil sensorial mais consistente durante o armazenamento. A hidroxipropil beta ciclodextrina é amplamente utilizada em aplicações de aromas e fragrâncias alimentares, e a liberação controlada é um benefício de desempenho fundamental. As estruturas metal-orgânicas de ciclodextrina são comestíveis e biodegradáveis, e podem melhorar as propriedades mecânicas e de liberação ativa de filmes de embalagens alimentares. À medida que os produtores de alimentos reduzem os níveis de sal e açúcar, os complexos de ciclodextrina podem sustentar a intensidade do sabor sem exigir maior carga de aromas em alimentos e bebidas reformulados.
Expansão das Aplicações em Sistemas de Liberação de Fármacos Farmacêuticos
O amido nativo, o glicolato de amido sódico e o amido pré-gelatinizado são aprovados para uso como desintegrantes, aglutinantes e cargas em aplicações alimentares regulamentadas sob 21 CFR 172.892 [2]. Os sistemas de amido modificado também estão avançando além dos excipientes convencionais para comprimidos, em direção a aplicações de liberação controlada e entrega direcionada que exigem desempenho de liberação mais preciso. Uma revisão de 2025 descreve as nanopartículas de amido como carreadores de insulina biocompatíveis e biodegradáveis, capazes de proteger fármacos da degradação gastrointestinal e suportar a entrega responsiva ao pH e sensível à glicose. Derivados de grau farmacêutico podem alcançar margens mais elevadas do que os equivalentes de grau alimentar, incentivando os moinhos úmidos a melhorar as capacidades de processamento, os sistemas de qualidade e o suporte a aplicações. A acetilação enzimática, a reticulação e a carboximetilação podem conferir ao amido perfis de liberação específicos para o cólon, ampliando seu papel na entrega de fármacos. A conformidade com os requisitos da FDA e com as monografias da Farmacopeia dos EUA permanece essencial para os fornecedores que atendem clientes farmacêuticos.
Crescente Demanda por Ingredientes Alimentares Estáveis ao Congelamento e Descongelamento
Refeições prontas, produtos de panificação congelados e alimentos de conveniência requerem derivados de amido que mantenham a textura durante ciclos repetidos de congelamento e descongelamento. O crescimento de cristais de gelo durante o congelamento e o rearranjo do amido durante o descongelamento podem causar sinérese e danos estruturais. A modificação química pode introduzir grupos fosfato ou redes espaciais que melhoram a estabilidade. A modificação enzimática pode criar estruturas de aglomerados curtos altamente ramificados que proporcionam benefícios semelhantes. As enzimas de ramificação podem produzir amido de milho modificado com menor retrogradação, estrutura de gel mais resistente e melhor capacidade de retenção de água. Isso apoia o uso de amidos modificados derivados do milho em alimentos congelados, ao mesmo tempo que reduz a necessidade de agentes de reticulação química e ajuda os fabricantes a atender aos requisitos de rótulo limpo.
Avanços Tecnológicos na Conversão Enzimática de Amido
O processamento convencional de amido requer liquefação e sacarificação em temperaturas elevadas. As enzimas degradadoras de amido bruto podem hidrolisar grânulos de amido em temperaturas mais baixas, sem gelatinização prévia. Pesquisas recentes têm se concentrado na engenharia de proteínas e na modificação genética para melhorar a eficiência das enzimas, a termoestabilidade e o rendimento do produto [3]. A conversão em temperaturas mais baixas pode reduzir os requisitos de energia e permitir o processamento de substratos sensíveis ao calor. Também pode apoiar derivados especiais de variedades de amido com alto teor de amilose e amido ceroso para usos farmacêuticos e em alimentos funcionais, onde a sensibilidade ao calor pode, de outra forma, limitar as opções de processamento.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Preços do Milho e do Trigo | -0.6% | EUA e Canadá (processadores do cinturão do milho); México dependente de importações | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas de Segurança Alimentar e Rotulagem | -0.4% | EUA e Canadá dominantes; México regulado pela COFEPRIS | Médio prazo (2 a 4 anos) |
| Concorrência de Ingredientes Adoçantes Naturais Alternativos | -0.5% | EUA (erosão do xarope de milho com alto teor de frutose e xarope de glicose em bebidas) | Curto a médio prazo |
| Alto Investimento de Capital em Infraestrutura de Processamento | -0.3% | EUA dominante; barreiras à entrada em toda a região | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Milho e do Trigo
O milho e o trigo sustentam um volume significativo da base de fornecimento regional de derivados de amido. Isso torna as variações nos preços dos grãos um fator direto nas margens dos processadores. A relação estoque-uso do milho atingiu 22% em 2025, seu nível mais baixo desde 2013-2014, o que reduziu o colchão de oferta disponível. Os estoques finais apertados de trigo e a exposição a perturbações comerciais também podem intensificar os movimentos de preços. Os moinhos úmidos de milho são instalações construídas especificamente, com ciclos de capital de 20 a 30 anos, o que limita a capacidade de mudar de matérias-primas rapidamente. A volatilidade dos preços afeta as margens e torna as discussões de precificação de longo prazo mais difíceis para clientes farmacêuticos e de alimentos especiais que dependem de custos de formulação previsíveis e entregas estáveis.
Regulamentações Rigorosas de Segurança Alimentar e Rotulagem
As normas norte-americanas para derivados de amido tornaram-se mais específicas, especialmente para amidos alimentares modificados. Sob 21 CFR 172.892, o amido alimentar modificado é um aditivo alimentar regulamentado e requer rotulagem adequada. O amido de trigo requer divulgação de alérgenos sob a Lei de Rotulagem de Alérgenos Alimentares e Proteção ao Consumidor, incluindo os termos amido de trigo modificado ou Contém Trigo. A FDA estabeleceu 1º de janeiro de 2028 como a data uniforme de conformidade para os regulamentos de rotulagem de alimentos publicados entre 2025 e 2026. Os fabricantes de ingredientes com rótulo limpo devem atender aos requisitos para produtos alimentares de consumo e produtos de grau farmacêutico, o que pode exigir documentação, testes e revisão de rótulos separados. No México, a mudança nos padrões de conteúdo nutricional e publicidade está aumentando os requisitos de conformidade para os processadores de alimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Derivados Especiais Superam a Base de Adoçantes TradicionaisOs xaropes de glicose representaram 34,51% da participação de mercado de derivados de amido da América do Norte em 2025, enquanto a ciclodextrina tem previsão de crescimento a um CAGR de 6,81% até 2031. Os xaropes de glicose permanecem importantes em confeitaria, panificação e fermentação industrial porque combinam viscosidade e fermentabilidade a custos estabelecidos. A ciclodextrina se beneficia da demanda em estabilização de aromas, excipientes farmacêuticos e embalagens ativas, permitindo que os fornecedores atendam a várias cadeias de uso final com capacidades técnicas relacionadas. O xarope de milho com alto teor de frutose enfrenta pressão de demanda em aplicações de bebidas, à medida que os fabricantes preferem opções de adoçantes menos processados. Essa mudança reduziu o apelo dos adoçantes de geração mais antiga no setor de derivados de amido da América do Norte.
A maltodextrina permanece relevante como texturizante, carreador e agente de volume em nutrição esportiva, alternativas lácteas e granulação farmacêutica, onde a consistência da formulação e as propriedades de manuseio são importantes. As dextrinas são usadas em adesivos industriais, formação de filmes cosméticos e ligação farmacêutica. Os formuladores de cuidados pessoais estão considerando cada vez mais materiais de origem vegetal em substituição a polímeros sintéticos. A queda na demanda por xarope de milho com alto teor de frutose pode deixar capacidade de processamento disponível para conversão enzimática em derivados de maior valor. Isso torna a alocação de portfólio uma decisão central para os principais processadores no mercado de derivados de amido da América do Norte. Os fornecedores com produtos específicos para cada aplicação estão melhor posicionados para atender clientes farmacêuticos, de embalagens e de alimentos funcionais.

Por Fonte:
A Dominância do Milho Mascara uma Mudança Estrutural para a TapiocaO milho detinha 78,24% do tamanho do mercado de derivados de amido da América do Norte em 2025, enquanto a tapioca tem projeção de expansão a um CAGR de 6,27% até 2031. O milho se beneficia de décadas de investimento em infraestrutura de moagem úmida de milho nos Estados Unidos. Sua ampla disponibilidade sustenta a produção em grande volume de xaropes de glicose, maltodextrina, xarope de milho com alto teor de frutose e amidos modificados. A tapioca está ganhando uso porque oferece estabilidade ao congelamento e descongelamento, perfil de sabor neutro e adequação para rótulo limpo. Também suporta declarações livres de alérgenos, cada vez mais importantes em produtos de panificação e alternativas lácteas.
O amido de trigo permanece útil em aplicações de panificação e farmacêuticas, onde seu comportamento de pasta e a economia de co-extração de proteínas oferecem vantagens. Sua designação como alérgeno cria desafios de rotulagem para produtos com rótulo limpo. O amido de batata atende a molhos, sopas e alimentos congelados, onde são necessárias propriedades de viscosidade e gel transparente. O cultivo doméstico limitado restringe sua escala na América do Norte. A tapioca permanece dependente de importações porque o cultivo de mandioca nos Estados Unidos é insignificante. Essa dependência está levando os compradores a adotar fornecimento duplo e estoques de segurança no setor de derivados de amido da América do Norte, especialmente onde as especificações de rótulo limpo restringem as escolhas de materiais alternativos.
Por Forma:
A Vantagem de Processamento do Pó Cede Espaço à Conveniência do LíquidoO pó detinha 69,38% do valor do segmento em 2025, enquanto os derivados de amido líquidos têm previsão de crescimento a um CAGR de 5,54% até 2031. Os formatos em pó não requerem refrigeração e podem ter vida útil mais longa. Também são adequados para operações de mistura a seco e dosagem em lote na fabricação de alimentos e produtos farmacêuticos, onde a flexibilidade de armazenamento e a dosagem precisa apoiam as rotinas estabelecidas das plantas. Os formatos líquidos reduzem as etapas de manuseio e o tempo de dissolução na fabricação de bebidas, fermentação industrial e processamento contínuo de alimentos. O mercado de derivados de amido da América do Norte está, portanto, observando o aumento da demanda por líquidos em ambientes que podem suportar infraestrutura de processo contínuo.
O movimento em direção aos formatos líquidos é particularmente relevante para os usos de xarope de glicose e maltodextrina em plantas de bebidas e laticínios de alto volume. Grandes plantas podem distribuir os custos de manuseio de ingredientes líquidos por volumes de produção substanciais. O pó de ciclodextrina atomizado está ganhando uso como carreador para compostos farmacêuticos insolúveis em água em aplicações farmacêuticas. Esse nicho pode alcançar preços mais elevados do que o pó de commodities. O pó à base de tapioca permanece preferido para panificação sem glúten e laticínios de origem vegetal porque proporciona viscosidade, estabilidade e desempenho de congelamento e descongelamento. O pó permanecerá importante onde os requisitos de armazenamento, transporte, processamento a seco e longas cadeias de suprimentos moldam as escolhas de ingredientes para fabricantes e distribuidores.
Por Aplicação:
A Demanda Farmacêutica Eleva o Teto de ValorAlimentos e bebidas representaram 67,17% do valor de aplicação em 2025, enquanto os derivados de amido farmacêuticos têm previsão de crescimento a um CAGR de 6,59% até 2031. A demanda de alimentos e bebidas inclui panificação, confeitaria e bebidas. Os amidos melhoram a textura, a retenção de umidade, a vida útil, a ligação, a gelificação, o controle de cristalização, a estabilização e a sensação na boca em produtos com diferentes condições de fabricação e expectativas dos consumidores. O uso farmacêutico está crescendo à medida que os produtores adotam sistemas avançados de nanopartículas e liberação controlada. O mercado de derivados de amido da América do Norte oferece oportunidades de maior valor para fornecedores com credenciais de fabricação farmacêutica.
Excipientes à base de milho, batata, arroz e trigo fornecem funções farmacêuticas distintas, e os métodos de modificação podem ampliar seu papel na entrega específica para o cólon e de liberação prolongada. Cuidados pessoais e cosméticos permanecem aplicações menores, mas com margens mais elevadas. O amido pode funcionar como absorvente, formador de filme e alternativa de origem vegetal a polímeros sintéticos em produtos para a pele, cabelo e maquiagem. A alimentação animal proporciona demanda estável ao utilizar fluxos de subprodutos do processamento de amido. Essa demanda de base ajuda a sustentar a economia da moagem úmida em grande escala, fornecendo um canal para os fluxos de subprodutos do processamento primário de amido. O mix de aplicações está se movendo em direção a produtos que requerem suporte técnico, capacidade de conformidade e desempenho funcional personalizado.
Análise Geográfica
Mercado de Derivados de Amido dos Estados Unidos
Os Estados Unidos detinham 84,75% da participação no mercado de derivados de amido da América do Norte em 2025. Sua posição é sustentada pelo fornecimento de matéria-prima do Cinturão do Milho, pela densa rede de fabricação de alimentos e bebidas, pela produção farmacêutica, pelo desenvolvimento de ingredientes com rótulo limpo e por amplas redes de clientes estabelecidas. As principais redes de moagem úmida operadas pela ADM, Cargill, Ingredion e Primient foram construídas ao longo de décadas de investimento de capital. Essas redes criam altas barreiras à replicação e apoiam a produção regional de xaropes de glicose, maltodextrina, xarope de milho com alto teor de frutose e graus especiais de ciclodextrina para clientes domésticos e regionais. O mercado de derivados de amido da América do Norte depende dos Estados Unidos como centro de definição de preços e inovação de produtos.
Mercado de Derivados de Amido do Canadá
O Canadá é a segunda maior geografia da região e apresenta demanda estável por derivados de amido especiais. Panificação, lanches embalados e suplementos nutricionais sustentam essa demanda. Os fabricantes estão aumentando o uso de amido de tapioca na reformulação com rótulo limpo, à medida que os varejistas buscam declarações de ingredientes livres de alérgenos e os produtores de alimentos trabalham para simplificar as listas de ingredientes. Ontário e Quebec apoiam a demanda da fabricação farmacêutica por excipientes de amido. A Lei de Alimentos e Medicamentos e a Diretoria de Alimentos da Health Canada estabelecem o arcabouço regulatório para os derivados de amido alimentares e farmacêuticos permitidos. A base de consumidores orientada para produtos premium do Canadá sustenta o crescimento de valor nas categorias especiais e funcionais, onde a diferenciação de produtos pode ser mais relevante do que o crescimento de volume de commodities.
Mercado de Derivados de Amido do México
Projeta-se que o México lidere o crescimento regional com um CAGR de 6,52% até 2031. A urbanização, a demanda por alimentos de conveniência e o papel do México como polo de processamento e exportação de alimentos sustentam essa perspectiva, particularmente nas redes de produção vinculadas aos Estados Unidos e ao Canadá. O México tinha uma população acima de 131 milhões em 2025. As importações especializadas de derivados de amido foram de 6,9 milhões de USD em novembro de 2025, em comparação com 1,3 milhão de USD em exportações, indicando dependência de fornecedores externos para amidos modificados especiais e ciclodextrinas, de acordo com o Governo do México. Amidos e enzimas são identificados como soluções para processadores que buscam metas de produção de alimentos relacionadas à sustentabilidade, de acordo com o USDA. O restante da América do Norte permanece um contribuinte menor e estável, com demanda proveniente de processadores de alimentos especiais e aplicações de alimentação animal.
Cenário Competitivo
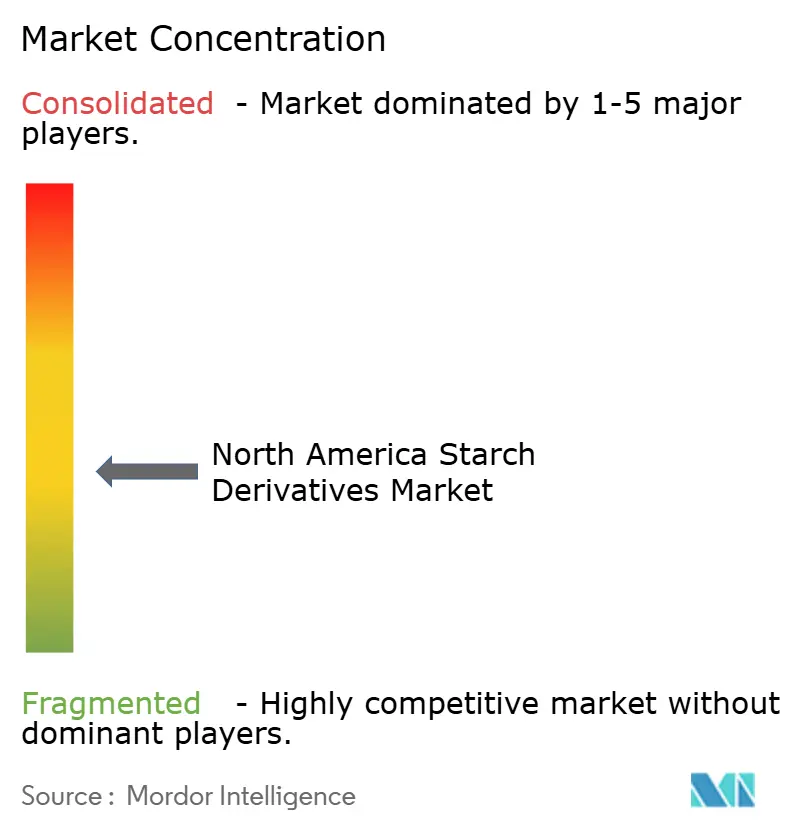
O mercado de derivados de amido da América do Norte tem uma estrutura moderadamente fragmentada. Archer Daniels Midland Company, Cargill, Incorporated e Ingredion Incorporated formam o grupo líder por meio da escala de moagem úmida de milho, cadeias de suprimentos integradas e a capacidade de atender tanto requisitos de clientes de commodities quanto especializados. Suas operações conectam a originação de matérias-primas, a conversão de amido e a produção de ingredientes especiais. Primient, Grain Processing Corporation, Roquette Frères e Tate and Lyle PLC competem nas categorias funcionais e especiais. As empresas estão respondendo à fraqueza da demanda por commodities aumentando seu foco em eficiência operacional, inovação, formulações personalizadas e produtos com especificações técnicas mais elevadas.
Excipientes farmacêuticos e ingredientes alimentares com rótulo limpo são áreas de oportunidade importantes porque a demanda está crescendo mais rapidamente do que a capacidade de fornecimento em alguns grupos de produtos, particularmente onde certificações e processamento especializado são necessários. A Ingredion anunciou um investimento de 50 milhões de USD em sua instalação em Cedar Rapids, Iowa, em fevereiro de 2025, para expandir a capacidade de amido industrial para aplicações de embalagens e fabricação de papel. O projeto inclui 3 edifícios industriais e um secador flash de amido, e espera-se que aumente a capacidade de processamento de milho em até 50%. Esses investimentos fortalecem o acesso a produtos de amido diferenciados e reforçam o valor da capacidade de fornecimento confiável.
A tecnologia está se tornando uma base mais importante de competição em produtos especiais, à medida que os clientes buscam desempenho confiável, menor risco de processo e ingredientes adequados a aplicações específicas. Enzimas proprietárias, atomização de precisão e controle digital de processos podem ajudar as empresas a desenvolver formulações diferenciadas. A conformidade com os requisitos da FDA e com as monografias da Farmacopeia dos EUA limita a entrada em aplicações de grau farmacêutico. A ADM investiu mais de 16 milhões de USD em sua instalação no Condado de Boone, Kentucky, em julho de 2026, para expandir a capacidade de produção de corantes de origem natural, adicionando 1.300 metros quadrados de espaço de fabricação. Este projeto se baseia em um investimento anterior de 26 milhões de USD no local adjacente de Erlanger e apoia o trabalho de reformulação de alimentos e bebidas. Os processadores estabelecidos mantêm vantagens porque combinam escala de planta, recursos técnicos, capacidades de conformidade, redes de fornecimento estabelecidas e experiência no suporte a formulações complexas de clientes.
Líderes do Setor de Derivados de Amido da América do Norte
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Derivados de Amido da América do Norte Empresas cobertas neste relatório
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Primient
- Grain Processing Corporation
- Roquette Frères S.A.
- Tate & Lyle PLC
- Matsutani Chemical Industry Co., Ltd.
- Wacker Chemie AG
- Emsland Group
- AGRANA Beteiligungs-AG
- Südzucker AG
- Tereos S.A.
- Royal Avebe
- KMC
- MEGGLE GmbH & Co. KG
- Crespel & Deiters GmbH & Co. KG
- Sunar Group
- Baolingbao Biology Co., Ltd.
- Gujarat Ambuja Exports Limited
Desenvolvimentos industriais recentes em Mercado de Derivados de Amido da América do Norte
- Julho de 2026: A ADM investiu mais de 16 milhões de USD em sua instalação no Condado de Boone, Kentucky, para expandir a capacidade de produção de corantes de origem natural, adicionando 1.300 metros quadrados de espaço de fabricação. O projeto se baseia em um investimento anterior de 26 milhões de USD na instalação adjacente de Erlanger e cria um crescente polo de inovação no norte do Kentucky focado na reformulação de alimentos e bebidas, diretamente relevante para a demanda por carreadores derivados de amido e co-ingredientes.
- Março de 2026: A Roquette inaugurou um centro piloto de amido e poliol em sua planta de Lianyungang, China, com mais de 1.000 metros quadrados. A instalação integra análise físico-química, pesquisa em escala laboratorial e transformação industrial em escala piloto para atender aos requisitos de pureza, desafios de custo e estabilidade de processo na produção de amido especial.
- Janeiro de 2026: A ADM anunciou um investimento de 26 milhões de USD em seu campus de Erlanger, Kentucky, para fortalecer as capacidades para a demanda de reformulação de alimentos e bebidas, incluindo uma expansão de 334 metros quadrados e atualizações de digitalização. O investimento segue um aporte de 15 milhões de USD no mesmo local em 2025 e posiciona Erlanger como o principal centro de inovação da ADM para cocriação de sabor, aroma e cor com clientes de alimentos e bebidas.
Escopo do Relatório do Mercado de Derivados de Amido da América do Norte
O Mercado de Derivados de Amido da América do Norte é Segmentado por Tipo (Xaropes de Glicose, Xarope de Milho com Alto Teor de Frutose (HFCS), Maltodextrina, Ciclodextrina, Dextrinas e Outros Tipos), por Fonte (Milho, Trigo, Batata, Tapioca e Outras Fontes), por Forma (Pó e Líquido), por Aplicação (Alimentos e Bebidas, Alimentação Animal, Farmacêutico, Cuidados Pessoais e Cosméticos e Outras Aplicações) e por Geografia (Estados Unidos, Canadá, México e Restante da América do Norte). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Xaropes de Glicose |
| Xarope de Milho com Alto Teor de Frutose (HFCS) |
| Maltodextrina |
| Ciclodextrina |
| Dextrinas |
| Outros Tipos |
| Milho |
| Trigo |
| Batata |
| Tapioca |
| Outras Fontes |
| Pó |
| Líquido |
| Alimentos e Bebidas | Panificação |
| Confeitaria | |
| Bebidas | |
| Outros Alimentos e Bebidas | |
| Farmacêutico | |
| Cuidados Pessoais e Cosméticos | |
| Alimentação Animal | |
| Outras Aplicações |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Tipo | Xaropes de Glicose | |
| Xarope de Milho com Alto Teor de Frutose (HFCS) | ||
| Maltodextrina | ||
| Ciclodextrina | ||
| Dextrinas | ||
| Outros Tipos | ||
| Por Fonte | Milho | |
| Trigo | ||
| Batata | ||
| Tapioca | ||
| Outras Fontes | ||
| Por Forma | Pó | |
| Líquido | ||
| Por Aplicação | Alimentos e Bebidas | Panificação |
| Confeitaria | ||
| Bebidas | ||
| Outros Alimentos e Bebidas | ||
| Farmacêutico | ||
| Cuidados Pessoais e Cosméticos | ||
| Alimentação Animal | ||
| Outras Aplicações | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os derivados de amido da América do Norte?
O setor tem projeção de crescimento a um CAGR de 4,74% de 2026 a 2031, passando de 16,52 bilhões de USD em 2025 para 21,66 bilhões de USD até 2031.
Qual tipo de produto está crescendo mais rapidamente na América do Norte?
A ciclodextrina é o tipo de crescimento mais rápido, com um CAGR projetado de 6,81% até 2031, sustentado por usos em proteção de aromas, entrega de fármacos e embalagens.
Por que os derivados de amido à base de tapioca estão ganhando demanda?
A tapioca tem previsão de crescimento a um CAGR de 6,27% até 2031 porque suporta formulações livres de alérgenos, não transgênicas, com rótulo limpo e estáveis ao congelamento e descongelamento.
Qual país lidera a demanda regional?
Os Estados Unidos lideram com uma participação de 84,75% em 2025, pois possuem grande capacidade de moagem úmida de milho, fabricação de alimentos e produção farmacêutica.