
Tamanho e Participação do Mercado de Robôs de Segurança Comercial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.75 % |
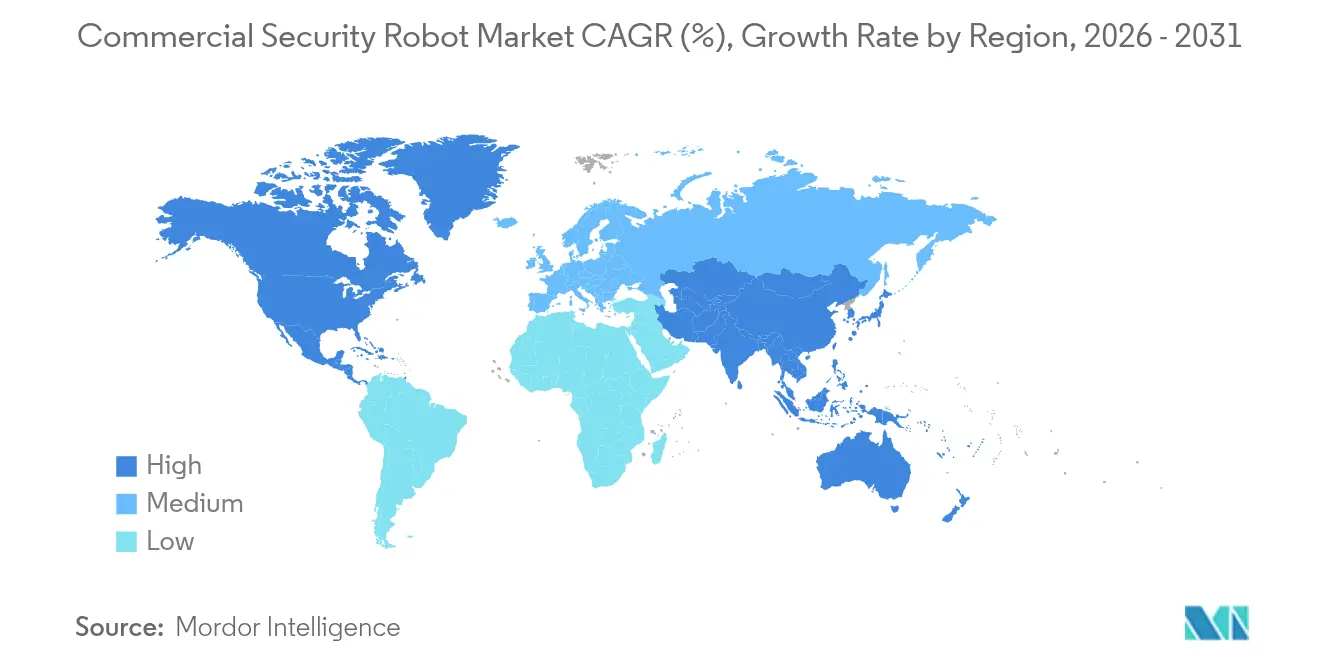
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
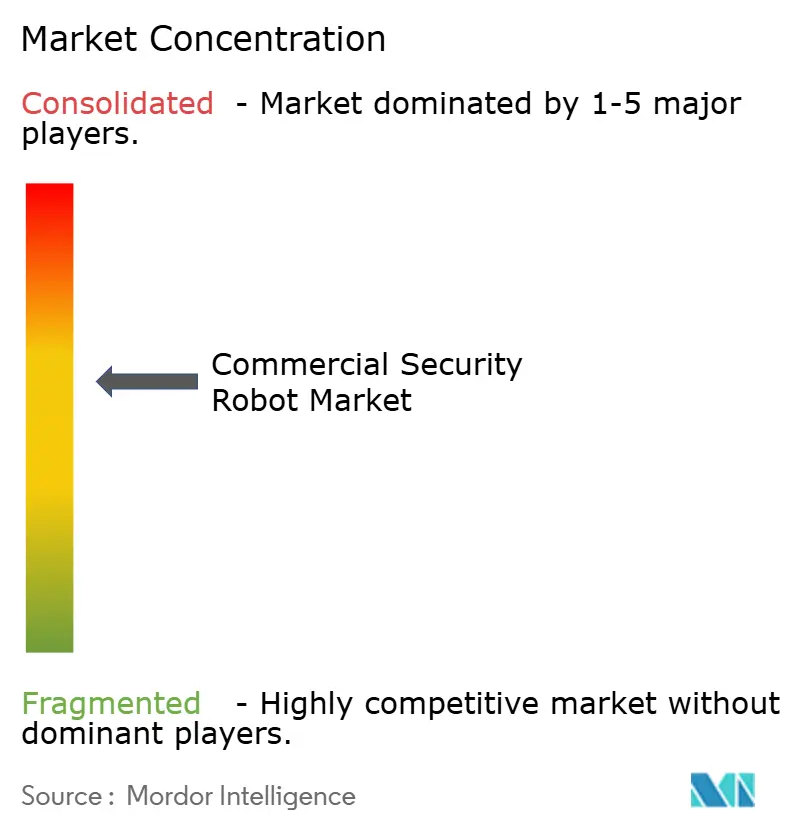
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs de Segurança Comercial por Mordor Intelligence
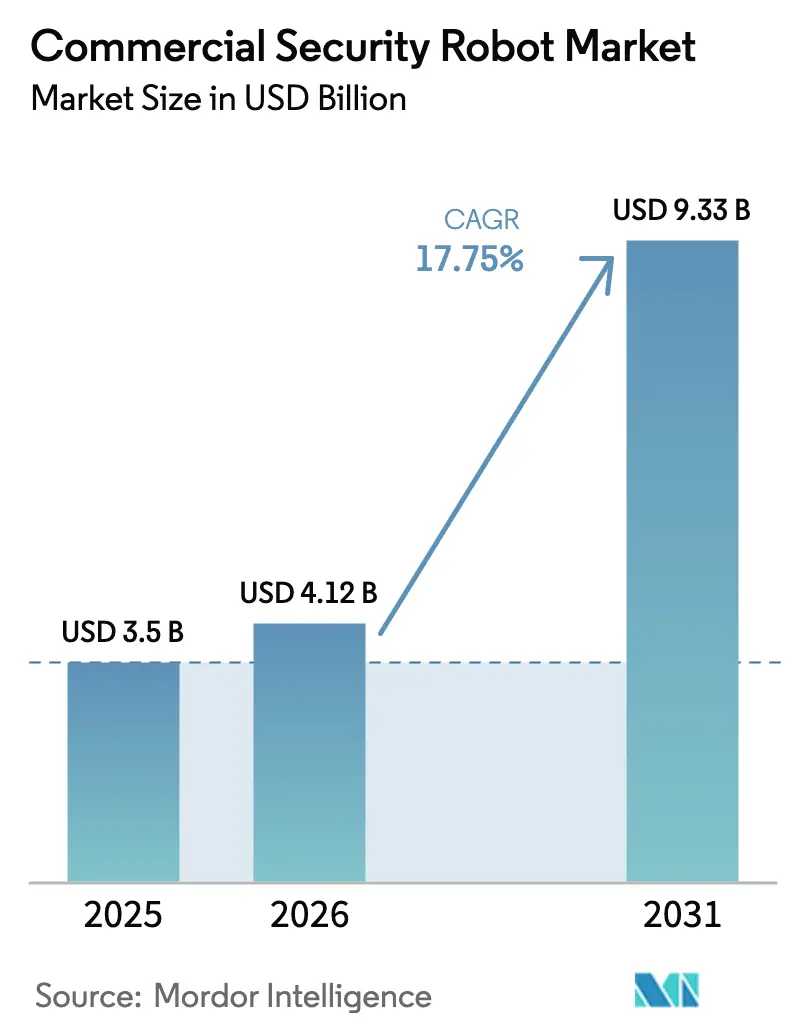
O tamanho do mercado de robôs de segurança comercial foi avaliado em USD 3,5 bilhões em 2025 e estima-se que cresça de USD 4,12 bilhões em 2026 para atingir USD 9,33 bilhões até 2031, a uma CAGR de 17,75% durante o período de previsão (2026-2031). A queda nos preços de LiDAR, baterias de maior duração e o aumento de violações de segurança em instalações críticas estão levando as empresas a migrar de câmeras fixas e patrulhas humanas para plataformas móveis e autônomas. As seguradoras agora concedem descontos de prêmio a locais protegidos por guardas robóticos certificados, o que reduz os prazos de retorno do investimento e melhora o retorno sobre o investimento. As regras de financiamento verde municipal recompensam cada vez mais as tecnologias de patrulha de baixo carbono, de modo que muitas agências públicas tratam os robôs como uma medida de sustentabilidade e não como um gasto puramente voltado à segurança. Por fim, a implantação de redes 5G privadas permite a coordenação de frotas com latência ultrabaixa, expandindo os casos de uso endereçáveis do mercado de robôs de segurança comercial em grandes campi e operações multissite.
Principais Conclusões do Relatório
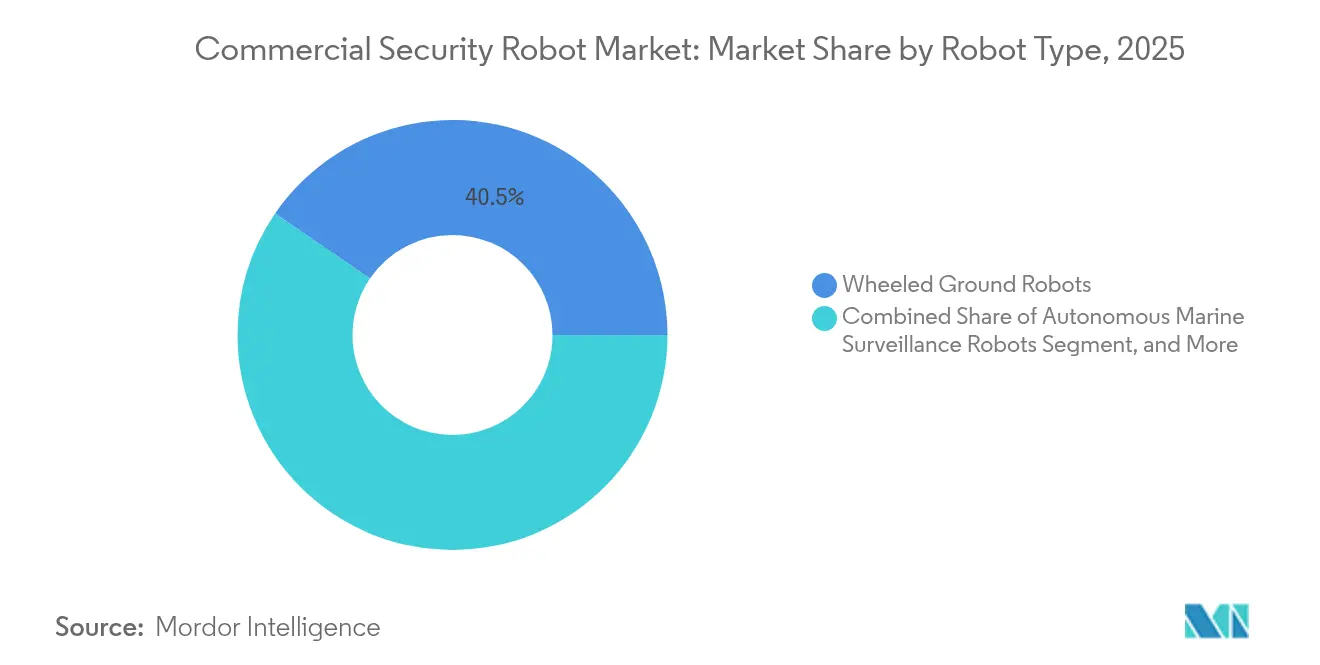
- Por tipo de robô, as unidades terrestres com rodas detinham uma participação de 40,45% do mercado de robôs de segurança comercial em 2025, enquanto os drones de segurança aéreos têm previsão de crescimento a uma CAGR de 20,89% até 2031.
- Por usuário final, os edifícios comerciais lideraram com 22,05% de participação na receita em 2025; os projetos de infraestrutura pública e cidades inteligentes devem se expandir a uma CAGR de 19,12% até 2031.
- Por componente, o hardware representou 58,15% do tamanho do mercado de robôs de segurança comercial em 2025, enquanto software e serviços têm projeção de avançar a uma CAGR de 21,34%.
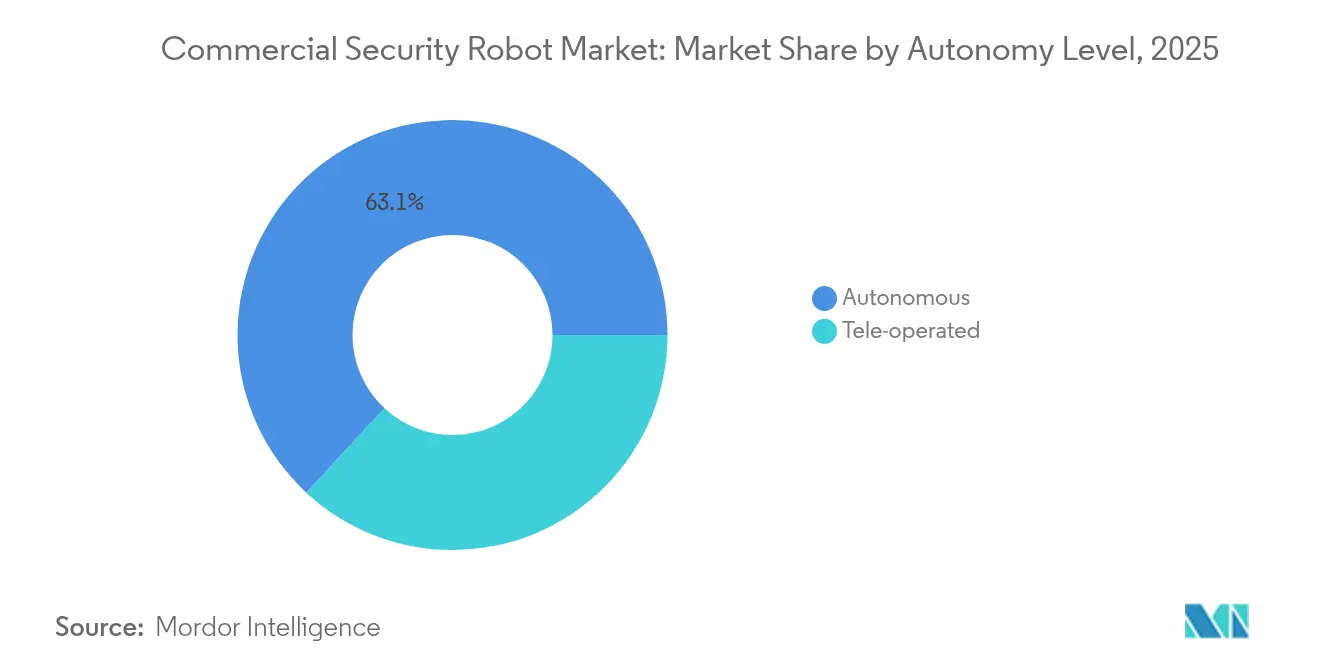
- Por nível de autonomia, as plataformas autônomas capturaram 63,10% de participação do tamanho do mercado de robôs de segurança comercial em 2025 e têm projeção de registrar uma CAGR de 18,76% até 2031.
- Por geografia, a América do Norte dominou com uma participação de 35,85% em 2025; a região Ásia-Pacífico está projetada para registrar o crescimento mais rápido, com uma CAGR de 19,65% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Adoção crescente de robôs de patrulha autônomos para segurança de perímetro | +4.8% | Global; adoção inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Custo decrescente das tecnologias de LiDAR e bateria | +3.2% | Global; fabricação concentrada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento de violações de segurança em infraestrutura crítica e locais públicos | +3.9% | Global; acentuado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Incentivos de prêmio de seguro para guardas robóticos certificados | +2.1% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Financiamento vinculado a ESG favorecendo segurança robótica de baixo carbono | +1.8% | Global; liderado pela Europa | Longo prazo (≥ 4 anos) |
| Redes 5G privadas habilitando frotas de robôs com latência ultrabaixa | +2.4% | Núcleo na Ásia-Pacífico, expansão para a América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Robôs de Patrulha Autônomos para Segurança de Perímetro
As equipes de segurança implantam cada vez mais robôs de patrulha autônomos para preencher pontos cegos que câmeras fixas e guardas itinerantes têm dificuldade em cobrir. O DroneDog-2 da Asylon combina mobilidade quadrúpede com drones lançados de base, estendendo a vigilância a terrenos multinível e telhados.[1]Fonte: Asylon, "Especificações da Plataforma DroneDog-2," asylonrobotics.com A SMP Robotics comprovou a resiliência em ambientes externos quando sua plataforma S5.2 manteve 99,2% de tempo de atividade durante pilotos em condições climáticas adversas em 2024.[2]Fonte: SMP Robotics, "Dados de Desempenho do S5.2," smprobotics.com A imagem térmica integrada, combinada com detecção de objetos por IA, agora identifica intrusos além de 500 metros, elevando efetivamente o perímetro sem exigir torres ou cabos adicionais. O ROAMEO Gen 4 da RAD acrescenta análises preditivas aos dados de patrulha, alertando os operadores antes que uma possível violação ocorra, e não após o acionamento de um alarme. Essas capacidades autônomas podem reduzir o número de guardas mantendo cobertura 24 horas por dia, 7 dias por semana, uma proposta que ressoa em grandes parques industriais e ativos de energia, onde a contratação de pessoal é dispendiosa.
Custo Decrescente das Tecnologias de LiDAR e Bateria
Os módulos de LiDAR de estado sólido registraram uma queda significativa de preço desde 2024, à medida que a integração de fotônica e a fabricação por MEMS atingiram escala. Os custos mais baixos dos sensores tornam o mapeamento em nível milimétrico acessível para usuários de médio porte que antes dependiam de pares básicos de colisão ultrassônicos. As melhorias paralelas na química de íons de lítio agora proporcionam ciclos de trabalho de 12 horas para robôs com rodas, eliminando a necessidade frequente de recarga como gargalo operacional. Os fornecedores já estão testando em campo baterias de estado sólido que prometem maior tempo de operação e menor risco de incêndio em implantações internas. O software de gerenciamento preditivo de bateria pode sinalizar degradação com 30 dias de antecedência, permitindo substituições planejadas durante períodos de menor atividade, em vez de desligamentos emergenciais. Em conjunto, a percepção mais barata e a maior autonomia ampliam o conjunto de compradores viáveis do mercado de robôs de segurança comercial além dos grandes campi corporativos.
Aumento de Violações de Segurança em Infraestrutura Crítica e Locais Públicos
A Agência de Segurança Cibernética e de Infraestrutura dos EUA relatou um aumento nos incidentes de segurança física em locais críticos em 2024.[3]Fonte: Agência de Segurança Cibernética e de Infraestrutura, "Incidentes de Infraestrutura Crítica 2024," cisa.gov Aeroportos, concessionárias de serviços públicos e centros de dados agora enfrentam ameaças combinadas em que agentes cibernéticos utilizam acesso físico para instalar implantes de rede. As diretrizes da Segurança Interna recomendam monitoramento automatizado 24 horas por dia, 7 dias por semana, posicionando os robôs como multiplicadores de força que jamais se cansam. Os primeiros testes com a Administração de Segurança de Transporte mostraram que os robôs reduzem os falsos alarmes nas salas de bagagem em comparação com as análises de câmeras estáticas, liberando agentes para tarefas de maior valor. A escalabilidade é outra vantagem: as frotas podem ser ampliadas durante períodos de ameaça elevada sem os obstáculos logísticos de integração de guardas temporários.
Incentivos de Prêmio de Seguro para Guardas Robóticos Certificados
As principais seguradoras reconhecem taxas mais baixas de incidentes quando as patrulhas autônomas documentam cada interação, pois isso proporciona uma visão mais abrangente da situação. A Zurich Insurance oferece descontos de prêmio de 15 a 25% para instalações que atendem aos padrões de guarda robótico ISO 3691-4. A SOMPO Holdings introduziu apólices de cobertura combinada que integram cláusulas de hardware de robô, responsabilidade civil e intrusão cibernética em um único pacote, simplificando a aquisição para gestores de risco. Os modelos atuariais da Munich Re agora classificam os locais equipados com robôs como exposições de menor risco, resultando em franquias mais favoráveis. Para armazéns de alto valor e centros de distribuição, esses incentivos podem reduzir em milhões os orçamentos anuais de risco, acelerando a penetração do mercado de robôs de segurança comercial em segmentos sensíveis ao preço.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto CAPEX inicial e OPEX do ciclo de vida | -2.8% | Global; agudo em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade de dados e responsabilidade por IA | -1.9% | Europa e América do Norte; espalhando-se mundialmente | Médio prazo (2-4 anos) |
| Risco de vandalismo e adulteração eleva o TCO | -1.4% | Locais urbanos globalmente | Médio prazo (2-4 anos) |
| Limitações de robustez da IA de borda em condições climáticas extremas | -1.2% | Regiões de clima severo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial e OPEX do Ciclo de Vida
As implantações completas de robôs de segurança em locais podem custar de USD 150.000 a USD 500.000, um obstáculo para empresas de médio porte sem grandes orçamentos de capital. A manutenção anual, incluindo calibração de sensores, licenciamento de software e manutenção do sistema de tração, normalmente representa de 25% a 30% do preço de compra, complicando os modelos de ROI. Quando a iRobot obteve um empréstimo a prazo de USD 200 milhões em 2024, os credores o precificaram a uma taxa de juros superior a 9%, evidenciando o risco operacional percebido em empreendimentos de robótica.[4]Fonte: Comissão de Valores Mobiliários dos EUA, "iRobot DEFA14A," sec.gov Contratos de arrendamento e de robótica como serviço oferecem alternativas; no entanto, alguns compradores hesitam devido a compromissos de longo prazo e garantias de desempenho. Até que os preços de hardware caiam ainda mais ou os produtos financeiros amadureçam, o CAPEX permanece como o principal obstáculo imediato no mercado de robôs de segurança comercial.
Preocupações com Privacidade de Dados e Responsabilidade por IA
A Lei de IA da Europa exige avaliações de risco e supervisão humana para sistemas de alto risco, incluindo robôs de segurança autônomos. Os operadores devem demonstrar conformidade com o GDPR quando o reconhecimento facial captura informações de identificação pessoal, um requisito exigente em espaços públicos abertos. Os fornecedores agora incorporam recursos de privacidade por design, como redação na borda e retenção de dados por opt-in, para tranquilizar os reguladores; no entanto, a clareza jurídica ainda é uma questão em aberto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Robô:
Plataformas Versáteis Redefinem a CoberturaOs robôs terrestres detinham uma participação de 40,45% do mercado de robôs de segurança comercial em 2025, consolidando seu papel como guardiões básicos de perímetro que navegam por caminhos pavimentados e corredores sem reformas estruturais. Os drones de segurança aéreos, no entanto, avançam com uma CAGR projetada de 20,89%, à medida que o 5G privado permite atualizações de rota em fração de segundo e enxames de múltiplos drones.
Robôs com pernas e híbridos, como o Spot da Boston Dynamics, mostram-se valiosos em locais com escadas, passarelas ou terrenos irregulares — áreas onde as rodas têm dificuldade. As unidades autônomas de vigilância marítima, embora de nicho, protegem portos e infraestrutura offshore onde as patrulhas humanas são economicamente inviáveis. Os painéis de orquestração multiplataforma agora permitem que os centros de comando acionem unidades terrestres, aéreas e marítimas a partir de um único console, tornando as implantações de frotas mistas viáveis. A IA de borda reduz os requisitos de largura de banda, permitindo que mesmo locais remotos com backhaul limitado implantem patrulhas inteligentes.


Por Usuário Final:
Investimento em Infraestrutura Impulsiona a AdoçãoOs edifícios comerciais representaram 22,05% da receita de 2025, impulsionados principalmente por campi corporativos e centros comerciais que priorizam a dissuasão visível e os registros contínuos de patrulha. Porém, os projetos de infraestrutura pública, como aeroportos, centros de transporte e centros urbanos, estão encaminhados para uma CAGR de 19,12%, à medida que os municípios integram robôs às redes de sensores de cidades inteligentes. O tamanho do mercado de robôs de segurança comercial alocado a contratos governamentais está crescendo com fundos de estímulo voltados a atualizações de resiliência após ataques de alto perfil.
As instalações industriais e de logística utilizam robôs para inspecionar cercas de perímetro e docas de carga em conjunto com fluxos de trabalho de automação de armazéns. Os campi de saúde adotam robôs de patrulha sensíveis à privacidade que também atuam como auxílios de emergência por telepresença, uma função dupla atraente em meio a escassez de enfermeiros. A integração com sistemas de gestão predial aciona o bloqueio automático de portas ou o isolamento do sistema de climatização quando os robôs confirmam uma ameaça, demonstrando valor além da mera observação.
Por Nível de Autonomia:
A Supremacia da IA Ganha TerrenoOs sistemas autônomos representaram 63,10% do volume de 2025, e sua CAGR de 18,76% indica crescente confiança nos algoritmos de navegação não supervisionada. As fatias de 5G privado reduzem a latência para menos de 10 milissegundos, apoiando a coordenação em tempo real entre dezenas de unidades e permitindo que a teleoperação avance para nichos especializados. No mercado de robôs de segurança comercial, os modelos teleoperados persistem em usinas nucleares ou pátios de presídios, onde a política exige tomada de decisão humana para intervenção.
As interfaces de linguagem natural alimentadas por grandes modelos de linguagem permitem que os guardas redirecionem um robô por voz, fechando assim a lacuna de usabilidade entre autonomia e supervisão. A inteligência de enxame permite que as frotas se autoadministrem em zonas de patrulha com base em pontuações de risco de mapas de calor, aumentando a cobertura sem exigir unidades adicionais. A computação de borda mantém os modelos principais de detecção de ameaças locais, garantindo que os robôs continuem a funcionar mesmo se os links de nuvem falharem — uma especificação crítica nos planos de resposta a desastres.
Por Componente:
O Software Impulsiona o Valor ao Longo da Vida ÚtilO hardware contribuiu com 58,15% da receita em 2025, mas software e serviços estão crescendo a uma CAGR de 21,34%, à medida que os clientes pagam taxas de assinatura por análises, fortalecimento de cibersegurança e manutenção preditiva. As tendências de participação do mercado de robôs de segurança comercial indicam que as receitas de software superarão o hardware até o final da década. Os módulos de visão por IA podem ser atualizados remotamente, elevando o desempenho sem exigir substituições de sensores, o que estende os ciclos de vida dos ativos.
As APIs abertas facilitam a integração perfeita com painéis de controle de acesso, alarmes de incêndio e quiosques de gestão de visitantes, criando assim uma pilha de segurança unificada. Os serviços de higiene cibernética corrigem vulnerabilidades de firmware antes que agentes de ameaças possam sequestrar robôs como vetores de ataque em movimento. Os painéis de manutenção preditiva utilizam dados de vibração e temperatura para prever falhas no sistema de tração, agendando reparos durante períodos de inatividade planejada e reduzindo as chamadas de serviço em 30%. À medida que a receita recorrente cresce, os fornecedores se orientam para modelos de avaliação de software como serviço favorecidos pelos investidores.
Análise Geográfica
Mercado de Robôs de Segurança Comercial da América do Norte
A América do Norte domina o mercado de robôs de segurança comercial, respondendo por 35,85% da receita em 2025, graças aos primeiros projetos-piloto empresariais e a um robusto pipeline de investimentos em robótica. Grandes aeroportos e centros de logística terceirizada validam robôs para patrulhas de perímetro e análise de áreas de bagagem, criando histórias de sucesso de referência que encurtam os ciclos de aquisião. Capitalistas de risco concentram-se em Boston e no Vale do Silício, fornecendo às startups recursos de prototipagem rápida e parcerias de canal.
Mercado de Robôs de Segurança Comercial da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais acentuado de 19,65% até 2031, liderada pelos mandatos governamentais de cidades inteligentes na China e pelos corredores de teste habilitados por 5G na Coreia do Sul. As sandboxes regulatórias de Singapura aceleram os testes comerciais, enquanto o Japão subsidia subsídios de automação para mitigar a escassez de mão de obra. As vantagens regionais da cadeia de suprimentos em sensores e circuitos impressos reduzem os custos de lista de materiais, tornando os robôs de nível intermediário competitivos em preço para gestores de propriedades de menor porte.
Mercado de Robôs de Segurança Comercial da Europa e do Oriente Médio
A Europa equilibra oportunidades com regulamentação: o GDPR e a Lei de IA prolongam os ciclos de vendas, mas os fornecedores que passam nas avaliações de conformidade obtêm uma barreira de entrada sobre concorrentes menos conformes. O SecFund holandês de 100 milhões de EUR canaliza capital para a robótica de segurança de uso duplo, e as iniciativas da Indústria 4.0 da Alemanha estendem seu alcance para showrooms de manufatura. Enquanto isso, os exportadores de energia do Oriente Médio estão adquirindo robôs para vigilância de oleodutos em desertos remotos, onde patrulhas humanas são impraticáveis, ilustrando a adoção além dos centros urbanos.

Panorama regulatório
Os robôs de segurança comercial encontram-se na interseção de normas sobrepostas de segurança, privacidade, cibersegurança e contratação pública, que variam conforme a região e o contexto de implantação. Na Europa, o AI Act da UE introduz expectativas de gestão de risco e supervisão humana para sistemas de alto risco. Quando as implantações captam informações pessoalmente identificáveis, como imagens faciais, devem estar alinhadas com os requisitos do GDPR, o que pode estender os fluxos de contratação e conformidade para casos de uso em locais públicos.
Nos Estados Unidos, não existe uma norma única da OSHA sobre robótica específica para robôs de segurança comercial, mas a OSHA aponta para abordagens de consenso e estruturas gerais de segurança de robôs industriais, como a ANSI/RIA R15.06, para práticas de segurança básicas. A conformidade em contratações federais e cibersegurança é cada vez mais tratada como um requisito de acesso para adoção empresarial e governamental, destacado pela obtenção, pela Knightscope, da Autorização FedRAMP completa (ATO) para seu robô de segurança autônomo em fevereiro de 2025. Separadamente, propostas legislativas federais de 2026, incluindo o American Security Robotics Act of 2026 (H.R. 8189, S. 4235) e o Guarding the U.S. against Adversarial Robotics Dominance Act of 2026 (H.R. 9129), indicam um escrutínio maior sobre sistemas de robótica e equipamentos de comunicação vinculados a entidades estrangeiras para uso governamental.
Análise da cadeia de valor
A cadeia de valor dos robôs de segurança comercial vai desde sensores upstream (LiDAR, câmeras térmicas e RGB, microfones) até subsistemas de locomoção e energia (trens de tração, baterias, docas e carregamento), computação embarcada (módulos de IA de borda) e as camadas de software que convertem autonomia em resultados de segurança (modelos de percepção, mapeamento, orquestração de frotas, fluxos de trabalho de incidentes e integrações com sistemas de controle de acesso e gestão de vídeo). À medida que as implantações passam de projetos-piloto para lançamentos em múltiplos locais, o fortalecimento da cibersegurança e artefatos de conformidade, como pacotes de autorização em nuvem para governo e setores regulados, são cada vez mais tratados como parte do produto principal, e não como um complemento.
No lado downstream, a integração de sistemas, engenharia de implantação, monitoramento e manutenção moldam a experiência do cliente e o valor vitalício. Os modelos de robótica como serviço e serviços gerenciados agrupam hardware, assinaturas de software e operações remotas em uma estrutura de taxa recorrente (por exemplo, serviços de robôs de segurança com rodas geralmente citados em cerca de USD 7 a USD 11 por hora no preço do serviço), deslocando a compra de CAPEX para OPEX em muitas instalações. A dinâmica das plataformas também afeta como o valor é capturado, com as hyperscalers (Amazon, Google e Microsoft) ativas por meio de parcerias e aquisições em torno de gestão de frotas e ferramentas de IA, enquanto fornecedores e parceiros ampliam capacidades por meio de ecossistemas de aplicativos de terceiros construídos sobre hardware de robôs padronizado.
Cenário Competitivo
A concentração do mercado está em nível moderado, pois os players estabelecidos consolidam sua participação por meio de registros de implantação de vários anos e pacotes de serviços verticalmente integrados. A listagem pública da Knightscope em 2024 ampliou o capital para pesquisa e desenvolvimento, ao mesmo tempo em que aguçou seu foco em modelos de negócios baseados em assinatura. A Boston Dynamics diversificou-se da separação de itens em armazéns para patrulhas de segurança, combinando os robôs logísticos Stretch com as unidades de inspeção Spot e comercializando um pacote completo de autonomia.
Os especialistas em IA de borda perturbam os players estabelecidos ao oferecer software agnóstico de fator de forma que pode retrofitar robôs mais antigos, estendendo a vida útil da frota e reduzindo o aprisionamento tecnológico. As empresas tradicionais de segurança fazem parceria com fornecedores de robótica para combinar tecnologia com pessoal no local em contratos de segurança híbridos, diluindo as linhas competitivas. A diferenciação de hardware está recuando à medida que os fornecedores enfatizam a precisão das análises, a profundidade da integração e as salvaguardas de cibersegurança em vez da contagem bruta de sensores.
As aquisições moldam o setor: a tentativa de compra da iRobot pela Amazon sinalizou o apetite das grandes empresas de tecnologia por middleware autônomo, mesmo com o escrutínio regulatório tendo atrasado o negócio. As startups menores se voltam para setores de nicho, como saúde, educação ou marítimo, e evitam confrontos diretos com os gigantes. O mercado de robôs de segurança comercial recompensa os fornecedores que conseguem demonstrar confiabilidade ao longo das estações, entregar ROI quantificável e navegar por um complexo mosaico de leis regionais de privacidade.
Líderes do Setor de Robôs de Segurança Comercial
Knightscope, Inc.
Cobalt Robotics, Inc.
SMP Robotics Systems Corp.
Secom Co., Ltd.
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robôs de Segurança Comercial
- Knightscope, Inc.
- SMP Robotics Systems Corp.
- Cobalt Robotics, Inc.
- Ava Robotics, Inc.
- Nordic Unmanned ASA
- Turing Video, Inc.
- Secom Co., Ltd.
- Guardforce AI Co., Ltd.
- Guangzhou Gosuncn Robot Co., Ltd.
- Zhejiang Uniview Technologies Co., Ltd.
- Ademco Security Group Pte. Ltd.
- Boston Dynamics, Inc.
- Johnson Controls International plc
- Milrem Robotics OÜ
- OMRON Corporation
- Enryu Co., Ltd.
- Skytron Energy Robotics GmbH
- RoboTiCan Ltd.
- Ascent Robotics, Inc.
- DroneSec Pty Ltd.
- SMP Robotics Solutions, LLC

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está em transformar robôs de unidades de patrulha independentes em infraestrutura de segurança operacional que se encaixa nos fluxos de trabalho empresariais, incluindo verificação de alarmes, eventos de controle de acesso, registro de incidentes e transferências para operadores remotos. Implantações que combinam plataformas heterogêneas, como robôs terrestres pareados com drones aéreos, ampliam o alcance de cobertura para instalações logísticas e industriais que precisam de percepção situacional rápida além de câmeras fixas; a Asylon comercializa monitoramento combinado de perímetro por robôs terrestres e drones para aplicações de segurança logística e de transporte. Essa abordagem centrada em integração apoia implantações em maior escala, já que os operadores podem padronizar manuais de resposta em vários locais enquanto contam com a autonomia para a cobertura de rotina.
A robótica de segurança pronta para conformidade também oferece um caminho mais claro para compradores regulados que tratam a cibersegurança e a auditabilidade como pré-requisitos de aquisição. A obtenção pela Knightscope da Autorização FedRAMP completa (ATO) em fevereiro de 2025 é um exemplo de como controles de segurança e nuvem de nível federal podem abrir novos segmentos de compradores e influenciar os roteiros dos fornecedores além do governo, incluindo organizações de infraestrutura crítica e de saúde que normalmente exigem controles semelhantes. Separadamente, a inteligência de frota, como a reotimização de rotas por IA e a orquestração centralizada, dá a fornecedores e prestadores de serviços uma forma de gerenciar frotas de robôs de dois dígitos sem aumentos proporcionais na mão de obra de despacho, apoiando contratos multissite e elevando a adesão a software e serviços.
Recent Industry Developments in Mercado de Robôs de Segurança Comercial
- Março de 2026: a SMP Robotics Systems Corp. iniciou os envios do robô móvel autônomo Argus S5.4, equipado com NVIDIA Jetson Orin NX para aplicações de IA de borda e integração de software de terceiros. O lançamento expande o ecossistema de hardware e software e reforça as capacidades de automação independentes de plataforma.
- Fevereiro de 2026: a Knightscope, Inc. anunciou mais de $2 milhões em contratos novos e recorrentes para unidades ASR e pacotes de monitoramento remoto nos setores residencial, imobiliário comercial e de saúde. As adjudicações de contratos para robôs de segurança autônomos fortalecem a visibilidade de receita e o caso de retorno sobre investimento para implantações em múltiplos setores.
- Novembro de 2025: a Knightscope, Inc. apresentou o K7 Autonomous Security Robot, uma solução de perímetro externo com implantação de produção inicial prevista para o segundo semestre de 2026. A nova plataforma de robô de perímetro externo amplia a linha de produtos e o alcance de implantação de curto prazo.


Mercado de Robôs de Segurança Comercial Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de robôs de segurança comercial é definido como a receita gerada por robôs utilizados por clientes não militares para realizar tarefas de segurança e vigilância em instalações comerciais e públicas, em que a plataforma robótica e seu software orientado à segurança fazem parte da oferta.
Exclusões de escopo: robôs de segurança residencial para consumidores e robôs estritamente militares ou de campo de batalha estão excluídos desta dimensão de mercado.
Visão geral da segmentação
- Por Tipo de Robô
- Robôs Terrestres com Rodas
- Plataformas Especializadas / Premium (Com Pernas + Híbridos)
- Drones de Segurança Aéreos
- Robôs Autônomos de Vigilância Marítima
- Por Usuário Final
- Edifícios Comerciais
- Instalações Industriais e de Logística
- Varejo e Centros Comerciais
- Aeroportos e Centros de Transporte
- Infraestrutura Pública e Cidade Inteligente
- Por Nível de Autonomia
- Autônomo
- Teleoperado
- Por Componente
- Hardware
- Software e Serviços
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer limites claros de mercado e construir a primeira camada de dados que pode ser verificada em relação a registros públicos. Recorremos a fontes oficiais e sem paywall, como o U.S. Bureau of Labor Statistics (emprego e salários de vigilantes de segurança), a International Federation of Robotics (sinais de adoção de robôs), referências de normas ISO e IEC para segurança e robótica, e portais de contratação pública que mostram como os serviços e equipamentos de segurança são normalmente contratados.
Além disso, revisamos relatórios anuais de empresas, arquivamentos regulatórios, apresentações a investidores e cobertura de imprensa confiável para entender abordagens de preços, como robótica como serviço, e ambientes de implantação típicos, como campi, armazéns, varejo e centros de transporte. Para verificar a escala das empresas e a atividade de patentes, também usamos assinaturas pagas de dados financeiros e de inteligência empresarial e bases de dados de patentes, alinhando esses resultados com o que foi ouvido nas entrevistas. As fontes de pesquisa documental listadas aqui são ilustrativas, e outras fontes públicas e pagas foram usadas para coletar, validar e esclarecer os dados ao longo do trabalho.
Entrevistas e Pesquisas Primárias
As entrevistas e pesquisas primárias se concentraram em verificar o que os compradores comerciais efetivamente adquirem, como as implantações são escaladas e como a receita é reconhecida entre vendas de hardware e contratos de serviço recorrentes. Conversamos com equipes de OEMs de robôs, integradores de serviços de segurança, fornecedores de componentes e usuários finais comerciais, e depois verificamos diferenças entre tipos de edifícios e ambientes operacionais.
Como a demanda varia com a economia local de mão de obra e as normas de segurança, as entrevistas também abrangeram as principais regiões de compra. Incluímos pessoas que gerenciam operações de segurança do dia a dia, o que nos ajudou a testar a utilização, os ciclos de substituição e as premissas médias de preços usadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 14% | APAC: 37% |
| Nível médio: 51% | Líderes funcionais/de unidade: 35% | EMEA: 37% |
| Participantes menores: 16% | Gerentes: 51% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com segurança em instalações comerciais e a adoção de automação são traduzidos em um conjunto de demanda endereçável para robôs de segurança, depois dividido de acordo com onde os robôs são mais ativamente implantados. Uma vez estabelecida essa estrutura, foram realizadas verificações bottom-up seletivas usando indicadores de receita de fornecedores, preços médios de venda amostrados e tamanhos típicos de frota por local para validar os totais e ajustar lacunas evidentes.
Algumas entradas práticas do modelo para este mercado incluem custos de pessoal de segurança no local, economia unitária dos robôs sob contratos de serviço, densidade de implantação em instalações de alto fluxo, ciclos de substituição e renovação de baterias, e o ritmo de queda dos preços dos sensores que afetam o preço geral do sistema. A previsão utilizou análise de cenários apoiada por suavização de tendências simples em variáveis-chave, e ajustamos as perspectivas com base no que os entrevistados compartilharam sobre ciclos orçamentários, conversão de piloto para implantação e mudanças de preços esperadas. Quando as divulgações das empresas foram limitadas, usamos faixas de valores e depois as reduzimos por meio de verificações de canal, para que o valor final pudesse ser reproduzido com as mesmas entradas.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados por meio de várias passagens, de modo que saltos incomuns pudessem ser explicados antes da aprovação final. Comparamos os resultados do modelo com sinais independentes, como padrões de contratação de serviços de segurança, indicadores de adoção de robótica e anúncios de implantação publicamente visíveis, e então revisamos as variações por região e por contexto de cliente para manter a narrativa geral consistente.
Quando surgia uma discrepância significativa, revisitávamos as premissas e, quando necessário, recontatávamos especialistas para confirmar o que havia mudado, como estruturas de preços ou ciclos de renovação. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais que possam alterar a demanda ou os preços, e uma revisão final pré-entrega é concluída para refletir as informações mais recentes disponíveis.
Tamanho do Mercado de Robôs de Segurança Comercial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para robôs de segurança comercial frequentemente variam porque nem todos contam os mesmos fluxos de receita, e o momento em que algo é reconhecido como receita de mercado pode diferir. As diferenças também surgem de como as empresas tratam as taxas de serviço recorrentes em comparação com vendas únicas de hardware, e se as estimativas assumem que os pilotos se convertem rapidamente em implantações completas.
A dispersão geralmente é impulsionada por escolhas de escopo, premissas de crescimento e ritmo de atualização. Algumas cifras parecem incluir categorias adjacentes, como robótica de segurança em sentido amplo ou até atividades vinculadas à defesa, enquanto outras estimativas podem usar curvas de adoção agressivas sem verificá-las contra os ciclos de compra em nível de instalação e a economia de pessoal. Nesses casos, o tamanho do mercado pode parecer muito maior ou menor dependendo dessas entradas, razão pela qual esta estimativa utiliza uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,50 bilhões de USD (2025) | |
| Consultoria Global A | 2,95 bilhões de USD (2025) | Utiliza uma visão mais restrita que enfatiza implantações apenas de patrulha e tende a excluir taxas recorrentes de software e monitoramento, o que reduz a base de receita no ano corrente. |
| Fonte do Setor B | 4,30 bilhões de USD (2025) | Parece incluir uma receita mais ampla de robótica de segurança e assume uma conversão mais rápida de pilotos em implantações em escala, com ajuste menos visível para diferenças na estrutura contratual e na utilização. |
A tabela mostra que a maioria das diferenças pode ser atribuída ao que é contabilizado como receita de robôs de segurança comercial e à rapidez com que se assume que a adoção vai escalar. Ao manter as inclusões vinculadas a implantações comerciais e ao verificar preços e utilização em relação ao que compradores e integradores relatam, a estimativa se torna mais fácil de reproduzir e permanece mais transparente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de robôs de segurança comercial em 2026?
Está avaliado em USD 4,12 bilhões e está projetado para atingir USD 9,33 bilhões até 2031.
Qual região lidera a adoção de robôs de segurança comercial?
A América do Norte representa 35,85% da receita de 2025, impulsionada por forte financiamento de capital de risco e implantações iniciais em aeroportos.
Qual tipo de robô está crescendo mais rapidamente?
Os drones de segurança aéreos têm previsão de registrar uma CAGR de 20,89%, pois o 5G privado possibilita patrulhas coordenadas com múltiplos drones.
Por que as seguradoras favorecem os guardas robóticos?
Os robôs certificados reduzem as reclamações por incidentes, portanto, seguradoras como a Zurich concedem descontos de prêmio de 15 a 25% às instalações que os implantam.
Qual é a principal barreira para uma adoção mais ampla?
O alto CAPEX inicial, muitas vezes de USD 150.000 a USD 500.000 por local, continua sendo o maior obstáculo para empresas de médio porte.
Página atualizada pela última vez em:



