
Taille et part de marché des robots de sécurité commerciale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.12 Milliards de dollars |
| Taille du Marché (2031) | 9.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.75 % |
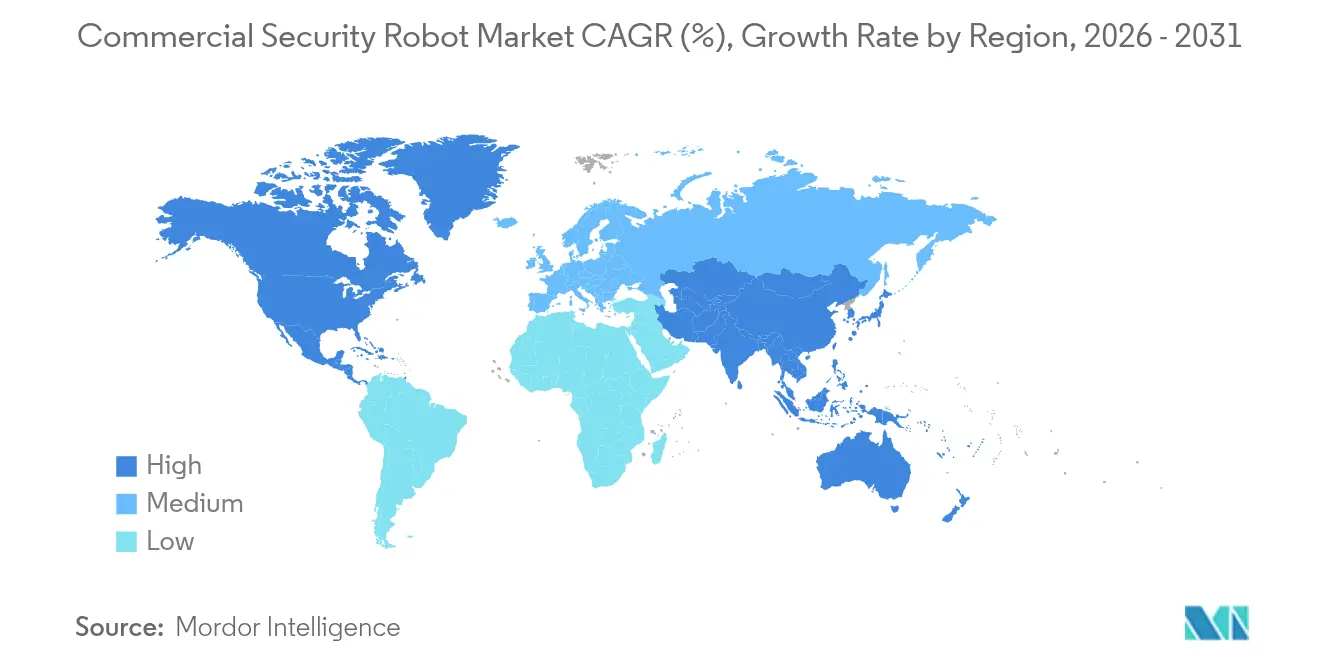
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
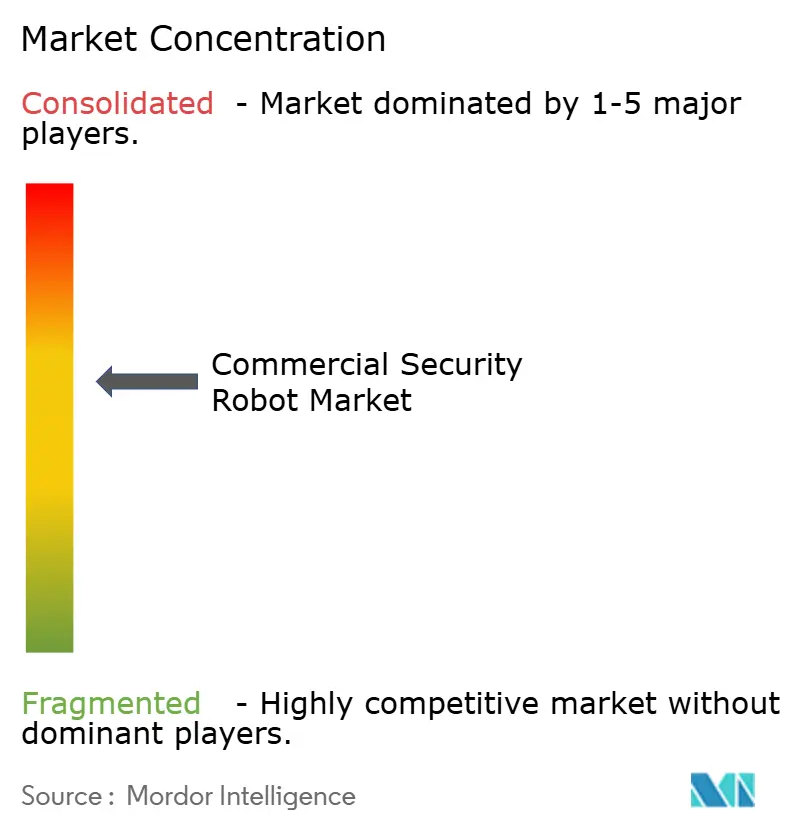
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots de sécurité commerciale par Mordor Intelligence
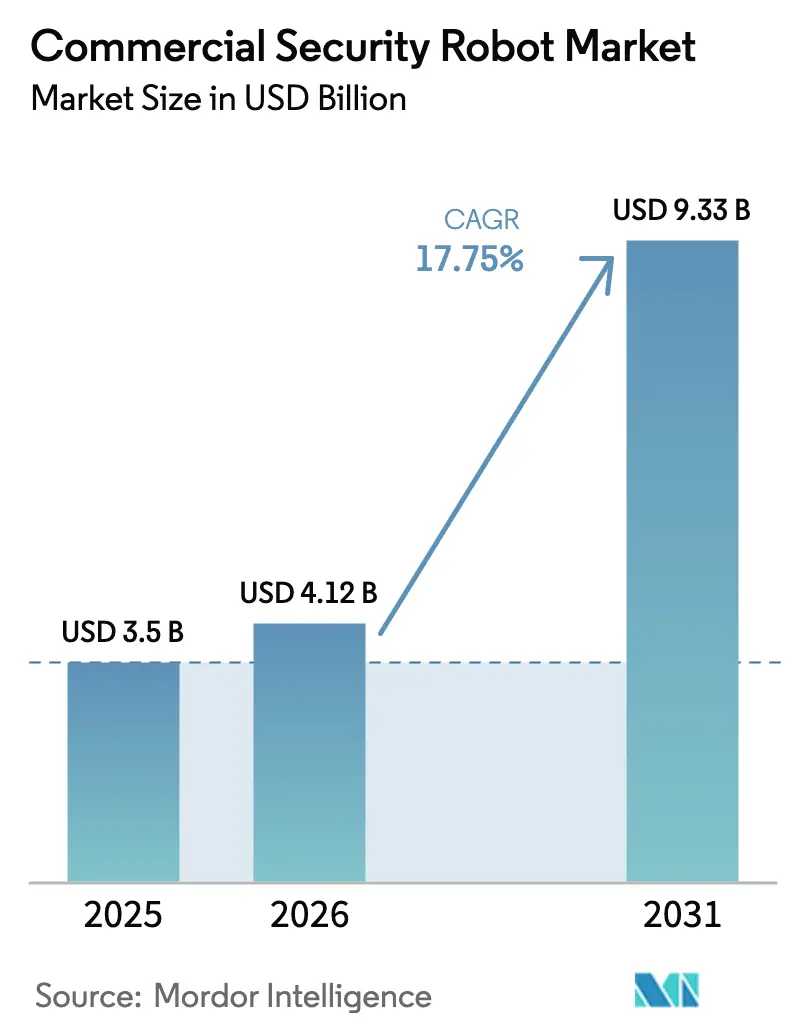
La taille du marché des robots de sécurité commerciale était valorisée à 3,5 milliards USD en 2025 et devrait croître de 4,12 milliards USD en 2026 pour atteindre 9,33 milliards USD d'ici 2031, à un TCAC de 17,75 % durant la période de prévision (2026-2031). La baisse des prix du LiDAR, l'amélioration de la longévité des batteries et l'augmentation des violations de sécurité dans les installations critiques incitent les entreprises à passer des caméras fixes et des rondes humaines à des plateformes mobiles et autonomes. Les assureurs accordent désormais des réductions de prime aux sites protégés par des gardes robotiques certifiés, ce qui raccourcit les délais de retour sur investissement et améliore le rendement du capital investi. Les réglementations municipales en matière de financement vert récompensent de plus en plus les technologies de patrouille à faible empreinte carbone, de sorte que de nombreux organismes publics considèrent les robots comme une mesure de durabilité plutôt qu'une simple dépense de sécurité. Enfin, les déploiements de réseaux 5G privés permettent une coordination de flotte à ultra-faible latence, élargissant les cas d'usage adressables du marché des robots de sécurité commerciale sur les grands campus et les opérations multi-sites.
Principaux enseignements du rapport
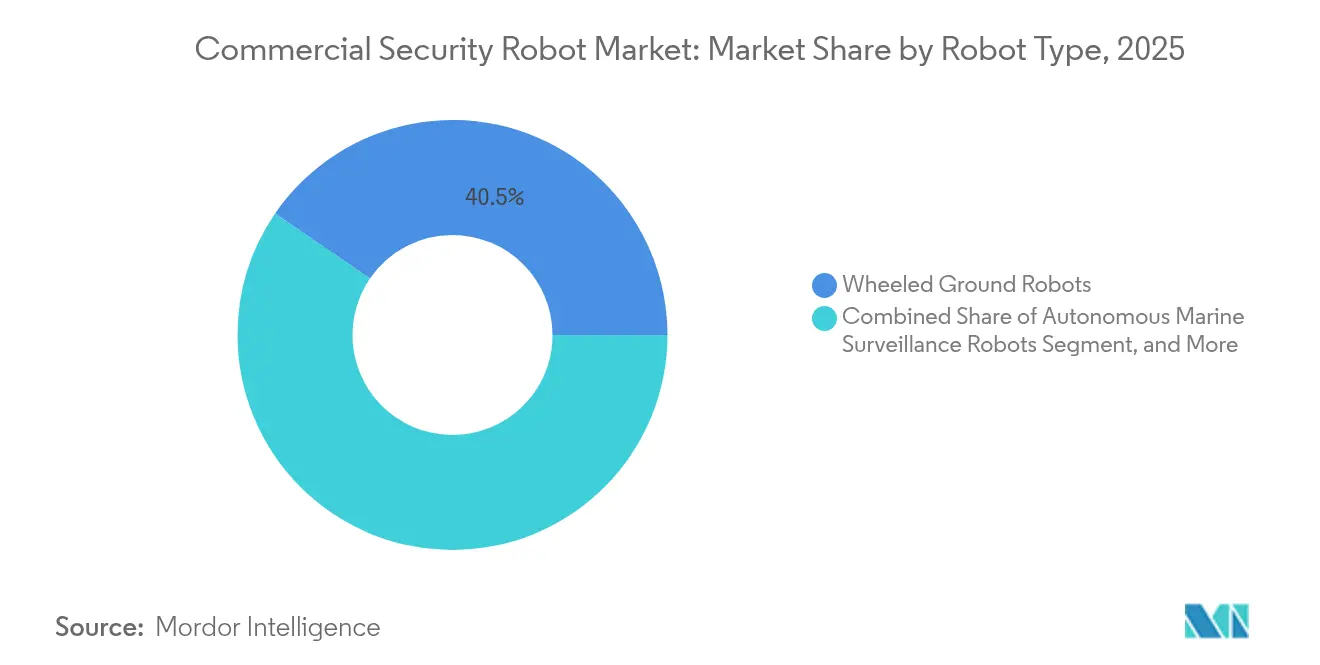
- Par type de robot, les unités terrestres à roues détenaient une part de 40,45 % du marché des robots de sécurité commerciale en 2025, tandis que les drones de sécurité aériens devraient croître à un TCAC de 20,89 % jusqu'en 2031.
- Par utilisateur final, les bâtiments commerciaux ont dominé avec une part de revenus de 22,05 % en 2025 ; les projets d'infrastructure publique et de ville intelligente devraient se développer à un TCAC de 19,12 % jusqu'en 2031.
- Par composant, le matériel représentait 58,15 % de la taille du marché des robots de sécurité commerciale en 2025, tandis que les logiciels et services devraient progresser à un TCAC de 21,34 %.
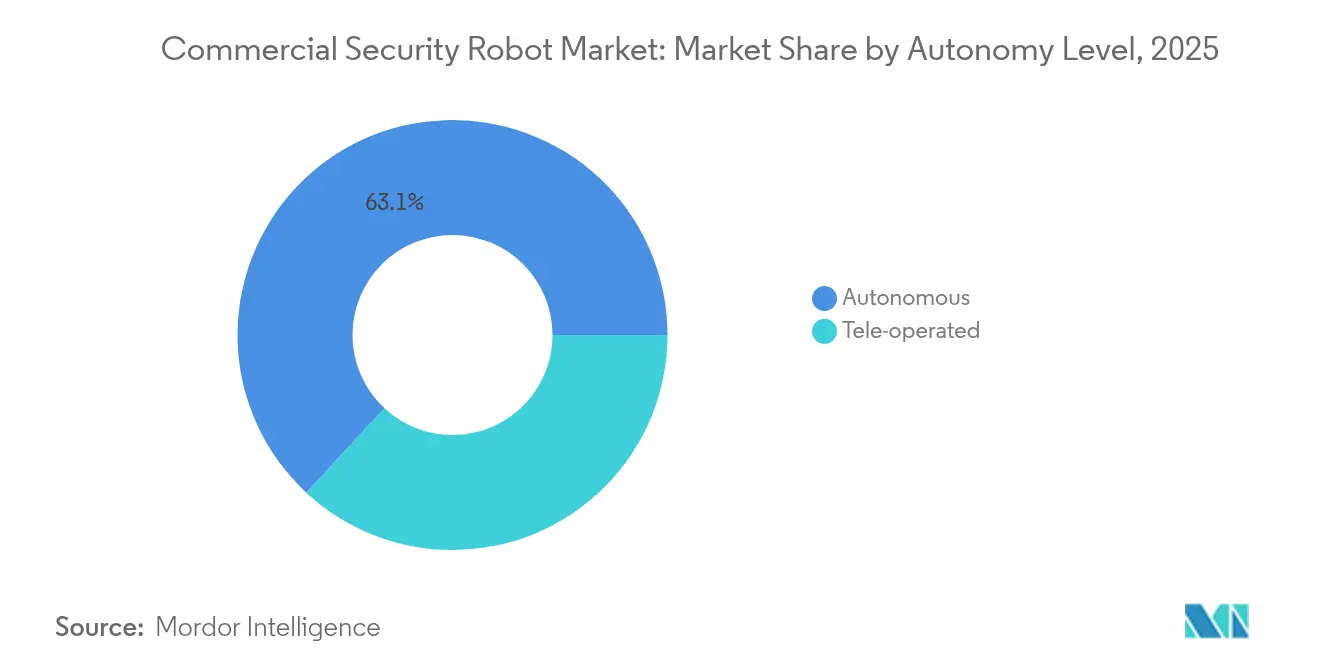
- Par niveau d'autonomie, les plateformes autonomes représentaient 63,10 % de la taille du marché des robots de sécurité commerciale en 2025 et devraient afficher un TCAC de 18,76 % d'ici 2031.
- Par géographie, l'Amérique du Nord dominait avec une part de 35,85 % en 2025 ; la région Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un TCAC de 19,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Adoption croissante de robots de patrouille autonomes pour la sécurité périmétrique | +4.8% | Mondial ; adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Baisse du coût des technologies LiDAR et des batteries | +3.2% | Mondial ; fabrication concentrée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse des violations de sécurité dans les infrastructures critiques et les lieux publics | +3.9% | Mondial ; accentuée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Incitations à la réduction des primes d'assurance pour les gardes robotiques certifiés | +2.1% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Financement lié aux critères ESG favorisant la sécurité robotique à faible empreinte carbone | +1.8% | Mondial ; porté par l'Europe | Long terme (≥ 4 ans) |
| Réseaux 5G privés permettant des flottes de robots à ultra-faible latence | +2.4% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de robots de patrouille autonomes pour la sécurité périmétrique
Les équipes de sécurité déploient de plus en plus de robots de patrouille autonomes pour combler les angles morts que les caméras fixes et les gardes itinérants peinent à couvrir. Le DroneDog-2 d'Asylon combine la mobilité quadrupède avec des drones lancés depuis une station d'accueil, étendant la surveillance aux terrains à plusieurs niveaux et aux toits.[1]Source : Asylon, « Spécifications de la plateforme DroneDog-2 », asylonrobotics.com SMP Robotics a démontré sa résilience en extérieur lorsque sa plateforme S5.2 a maintenu une disponibilité de 99,2 % lors de pilotes en conditions météorologiques difficiles en 2024.[2]Source : SMP Robotics, « Données de performance S5.2 », smprobotics.com L'imagerie thermique intégrée, couplée à la détection d'objets par IA, identifie désormais les intrus au-delà de 500 mètres, élargissant efficacement le périmètre sans nécessiter de tours ou de câbles supplémentaires. Le ROAMEO Gen 4 de RAD superpose des analyses prédictives aux données de patrouille, alertant les opérateurs avant qu'une violation potentielle ne se produise plutôt qu'après le déclenchement d'une alarme. Ces capacités autonomes peuvent réduire les effectifs de gardes tout en maintenant une couverture 24h/24 et 7j/7, une proposition qui résonne dans les grands parcs industriels et les actifs énergétiques, où les coûts de personnel sont élevés.
Baisse du coût des technologies LiDAR et des batteries
Les modules LiDAR à état solide ont connu une baisse significative de prix depuis 2024, à mesure que l'intégration photonique et la fabrication MEMS ont atteint une échelle industrielle. La baisse du coût des capteurs rend la cartographie à l'échelle millimétrique abordable pour les utilisateurs de gamme intermédiaire qui se reposaient autrefois sur de simples paires de collision à ultrasons. Les améliorations parallèles de la chimie lithium-ion permettent désormais des cycles de service de 12 heures pour les robots à roues, éliminant les recharges fréquentes comme goulot d'étranglement opérationnel. Les fournisseurs testent déjà sur le terrain des batteries à état solide qui promettent des durées de fonctionnement plus longues et un risque d'incendie réduit dans les déploiements intérieurs. Les logiciels de gestion prédictive des batteries peuvent signaler la dégradation 30 jours à l'avance, permettant des échanges planifiés lors des périodes creuses plutôt que des arrêts d'urgence. Ensemble, la perception moins coûteuse et l'endurance accrue élargissent le vivier d'acheteurs potentiels du marché des robots de sécurité commerciale au-delà des campus des grandes entreprises.
Hausse des violations de sécurité dans les infrastructures critiques et les lieux publics
L'Agence américaine de cybersécurité et de sécurité des infrastructures a signalé une augmentation des incidents de sécurité physique dans les sites critiques en 2024.[3]Source : Agence de cybersécurité et de sécurité des infrastructures, « Incidents liés aux infrastructures critiques 2024 », cisa.gov Les aéroports, les services publics et les centres de données font désormais face à des menaces hybrides où des acteurs cybernétiques utilisent l'accès physique pour implanter des dispositifs d'intrusion réseau. Les directives de la Sécurité intérieure préconisent une surveillance automatisée 24h/24 et 7j/7, positionnant les robots comme des multiplicateurs de force qui ne se fatiguent jamais. Les premiers essais menés avec l'Administration de la sécurité des transports ont montré que les robots réduisent les fausses alarmes dans les salles de bagages par rapport aux analyses de caméras statiques, libérant les agents pour des tâches à plus haute valeur ajoutée. La scalabilité constitue un autre avantage : les flottes peuvent monter en puissance lors des périodes de menace élevée sans les obstacles logistiques liés à l'intégration de gardes temporaires.
Incitations à la réduction des primes d'assurance pour les gardes robotiques certifiés
Les grands assureurs reconnaissent des taux d'incidents plus faibles lorsque les patrouilles autonomes documentent chaque interaction, offrant ainsi une vue plus complète de la situation. Zurich Insurance propose des réductions de prime de 15 à 25 % aux installations qui respectent les normes de garde robotique ISO 3691-4. SOMPO Holdings a introduit des polices de couverture mixte combinant le matériel robotique, la responsabilité civile et les clauses d'intrusion cybernétique en un seul package, simplifiant les achats pour les gestionnaires de risques. Les modèles actuariels de Munich Re classent désormais les sites équipés de robots comme présentant des expositions plus faibles, ce qui se traduit par des franchises plus avantageuses. Pour les entrepôts à haute valeur ajoutée et les centres de distribution, ces incitations peuvent réduire les budgets annuels de gestion des risques de plusieurs millions, accélérant la pénétration du marché des robots de sécurité commerciale dans les secteurs sensibles aux prix.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût initial en CAPEX élevé et OPEX sur le cycle de vie | -2.8% | Mondial ; aigu dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité des données et à la responsabilité liée à l'IA | -1.9% | Europe et Amérique du Nord ; diffusion mondiale | Moyen terme (2-4 ans) |
| Le vandalisme et le risque de sabotage augmentent le coût total de possession | -1.4% | Sites urbains à l'échelle mondiale | Moyen terme (2-4 ans) |
| Limites de robustesse de l'IA embarquée en conditions météorologiques extrêmes | -1.2% | Régions à climat extrême | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial en CAPEX élevé et OPEX sur le cycle de vie
Les déploiements complets de robots de sécurité sur un site peuvent coûter entre 150 000 et 500 000 USD, un obstacle pour les entreprises de taille intermédiaire qui ne disposent pas de budgets d'investissement importants. La maintenance annuelle, incluant le calibrage des capteurs, les licences logicielles et la maintenance des transmissions, représente généralement 25 à 30 % du prix d'achat, ce qui complique les modèles de retour sur investissement. Lorsqu'iRobot a obtenu un prêt à terme de 200 millions USD en 2024, les prêteurs l'ont accordé à un taux d'intérêt supérieur à 9 %, soulignant le risque opérationnel perçu dans les entreprises de robotique.[4]Source : Commission américaine des valeurs mobilières et des changes, « iRobot DEFA14A », sec.gov Les contrats de location et de robot en tant que service offrent des alternatives ; cependant, certains acheteurs hésitent en raison des engagements à long terme et des garanties de performance. Tant que les prix du matériel ne baissent pas davantage ou que les produits financiers ne mûrissent pas, le CAPEX reste le frein le plus immédiat au marché des robots de sécurité commerciale.
Préoccupations relatives à la confidentialité des données et à la responsabilité liée à l'IA
La loi européenne sur l'IA impose des évaluations des risques et une supervision humaine pour les systèmes à haut risque, y compris les robots de sécurité autonomes. Les opérateurs doivent démontrer leur conformité au RGPD lorsque la reconnaissance faciale capte des informations personnellement identifiables, ce qui est particulièrement difficile dans les espaces publics ouverts. Les fournisseurs intègrent désormais des fonctionnalités de respect de la vie privée dès la conception, telles que la rédaction en périphérie et la conservation des données sur abonnement, pour rassurer les régulateurs ; cependant, la clarté juridique reste une question en suspens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de robot :
les plateformes polyvalentes redéfinissent la couvertureLes robots terrestres détenaient une part de 40,45 % du marché des robots de sécurité commerciale en 2025, consolidant leur rôle de gardiens périmètriques de référence qui naviguent sur les chemins pavés et dans les couloirs sans nécessiter de rénovations structurelles. Les drones de sécurité aériens, cependant, progressent rapidement avec un TCAC projeté de 20,89 % alors que la 5G privée permet des mises à jour de trajectoire en une fraction de seconde et l'essaimage de plusieurs drones.
Les robots à pattes et hybrides comme le Spot de Boston Dynamics s'avèrent précieux dans les sites comportant des escaliers, des passerelles ou des terrains irréguliers — des zones où les roues peinent à progresser. Les unités de surveillance maritime autonomes, bien que de niche, protègent les ports et les infrastructures offshore où les patrouilles humaines sont économiquement prohibitives. Les tableaux de bord d'orchestration multi-plateformes permettent désormais aux centres de commandement de confier des missions aux unités terrestres, aériennes et maritimes depuis une seule console, rendant les déploiements de flottes mixtes réalisables. L'IA embarquée réduit les besoins en bande passante, permettant même aux sites distants avec un accès réseau limité de déployer des patrouilles intelligentes.


Par utilisateur final :
l'investissement dans les infrastructures stimule l'adoptionLes bâtiments commerciaux représentaient 22,05 % des revenus de 2025, principalement portés par les campus d'entreprises et les centres commerciaux qui privilégient la dissuasion visible et les journaux de patrouille continus. Pourtant, les projets d'infrastructure publique — tels que les aéroports, les pôles de transport et les centres-villes — sont en passe d'atteindre un TCAC de 19,12 % à mesure que les municipalités intègrent les robots dans les réseaux de capteurs des villes intelligentes. La taille du marché des robots de sécurité commerciale allouée aux contrats gouvernementaux croît à mesure que les fonds de relance ciblent les mises à niveau de résilience à la suite d'attaques très médiatisées.
Les installations industrielles et logistiques utilisent des robots pour inspecter les clôtures périmètriques et les quais de chargement en conjonction avec les flux de travail d'automatisation des entrepôts. Les campus de santé adoptent des robots de patrouille sensibles à la vie privée qui servent également d'aides d'urgence en téléprésence — une double fonction attrayante face aux pénuries de personnel infirmier. L'intégration avec les systèmes de gestion des bâtiments déclenche automatiquement le verrouillage des portes ou l'isolation du système de ventilation, chauffage et climatisation lorsque les robots confirment une menace, démontrant une valeur au-delà de la simple observation.
Par niveau d'autonomie :
la suprématie de l'IA gagne du terrainLes systèmes autonomes représentaient 63,10 % du volume de 2025, et leur TCAC de 18,76 % témoigne d'une confiance croissante dans les algorithmes de navigation non supervisée. Les tranches de 5G privées réduisent la latence à moins de 10 millisecondes, supportant la coordination en temps réel entre des dizaines d'unités et permettant à la téléopération d'occuper des niches spécialisées. Sur le marché des robots de sécurité commerciale, les modèles téléopérés persistent dans les centrales nucléaires ou les cours de prison où les politiques exigent une prise de décision humaine pour l'engagement.
Les interfaces en langage naturel propulsées par des grands modèles de langage permettent aux gardes de rediriger un robot par la parole, comblant ainsi le fossé d'utilisabilité entre l'autonomie et la supervision. L'intelligence en essaim permet aux flottes de s'attribuer automatiquement des zones de patrouille en fonction des scores de risque issus des cartes thermiques, améliorant ainsi la couverture sans nécessiter d'unités supplémentaires. L'informatique en périphérie maintient les modèles principaux de détection des menaces en local, garantissant que les robots continuent de fonctionner même si les liaisons vers le nuage échouent — une spécification critique dans les plans d'intervention en cas de catastrophe.
Par composant :
le logiciel génère la valeur à long termeLe matériel a contribué à 58,15 % des revenus en 2025, mais les logiciels et services progressent à un TCAC de 21,34 % à mesure que les clients paient des frais d'abonnement pour l'analyse, le renforcement de la cybersécurité et la maintenance prédictive. Les tendances de la part de marché des robots de sécurité commerciale indiquent que les revenus des logiciels dépasseront ceux du matériel d'ici la fin de la décennie. Les modules de vision par IA peuvent être mis à jour à distance, améliorant les performances sans nécessiter de remplacement des capteurs, ce qui prolonge les cycles de vie des actifs.
Les API ouvertes facilitent l'intégration transparente avec les panneaux de contrôle d'accès, les alarmes incendie et les bornes de gestion des visiteurs, créant ainsi un ensemble de sécurité unifié. Les services d'hygiène cybernétique corrigent les vulnérabilités du micrologiciel avant que les acteurs malveillants ne puissent détourner les robots comme vecteurs d'attaque mobiles. Les tableaux de bord de maintenance prédictive utilisent les données de vibration et de température pour prévoir les pannes de transmission, planifiant les réparations lors des arrêts programmés et réduisant les interventions de service de 30 %. À mesure que les revenus récurrents augmentent, les fournisseurs pivotent vers des modèles de valorisation de logiciel en tant que service privilégiés par les investisseurs.
Analyse géographique
Marché des Robots de Sécurité Commerciale en Amérique du Nord
L'Amérique du Nord domine le marché des robots de sécurité commerciale, représentant 35,85 % des revenus en 2025, grâce aux premiers projets pilotes en entreprise et à un solide pipeline d'investissements dans la robotique. Les grands aéroports et les centres logistiques tiers valident les robots pour les patrouilles périmètriques et l'analyse des halls à bagages, créant des références de succès qui raccourcissent les cycles d'achat. Les capital-risqueurs se concentrent autour de Boston et de la Silicon Valley, offrant aux startups des ressources de prototypage rapide et des partenariats de distribution.
Marché des Robots de Sécurité Commerciale en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus élevé de 19,65 % jusqu'en 2031, portée par les mandats gouvernementaux de villes intelligentes en Chine et les corridors d'essai compatibles 5G en Corée du Sud. Les bacs à sable réglementaires de Singapour accélèrent les essais commerciaux, tandis que le Japon subventionne des aides à l'automatisation pour pallier les pénuries de main-d'œuvre. Les avantages régionaux de la chaîne d'approvisionnement en capteurs et circuits imprimés réduisent les coûts des nomenclatures, rendant les robots de gamme intermédiaire compétitifs en termes de prix pour les gestionnaires de propriétés de taille modeste.
Marché des Robots de Sécurité Commerciale en Europe et au Moyen-Orient
L'Europe équilibre opportunités et réglementation : le RGPD et la loi sur l'IA prolongent les cycles de vente, mais les fournisseurs qui réussissent les évaluations de conformité acquièrent une barrière à l'entrée face à leurs concurrents moins conformes. Le SecFund néerlandais de 100 millions EUR oriente des capitaux vers la robotique de sécurité à double usage, et les initiatives Industrie 4.0 de l'Allemagne étendent leur portée aux showrooms industriels. Parallèlement, les exportateurs d'énergie du Moyen-Orient acquièrent des robots pour la surveillance des pipelines dans des déserts reculés, où les patrouilles humaines sont impraticables, illustrant une adoption au-delà des centres urbains.

Paysage réglementaire
Les robots de sécurité commerciaux se situent à l'intersection de règles de sécurité, de confidentialité, de cybersécurité et de passation de marchés publics qui se chevauchent et varient selon la région et le contexte de déploiement. En Europe, l'AI Act de l'UE introduit des exigences de gestion des risques et de supervision humaine pour les systèmes à haut risque. Lorsque les déploiements capturent des informations personnellement identifiables, telles que des images faciales, ils doivent se conformer aux exigences du RGPD, ce qui peut allonger les processus de passation de marchés et de conformité pour les cas d'usage dans les lieux publics.
Aux États-Unis, il n'existe pas de norme unique de l'OSHA en matière de robotique spécifique aux robots de sécurité commerciaux, mais l'OSHA renvoie à des approches consensuelles et à des cadres généraux de sécurité des robots industriels tels que l'ANSI/RIA R15.06 pour les pratiques de sécurité de base. La conformité en matière de passation de marchés fédéraux et de cybersécurité est de plus en plus considérée comme un contrôle d'entrée pour l'adoption par les entreprises et les administrations, comme l'illustre l'obtention par Knightscope d'une autorisation FedRAMP complète (ATO) pour son robot de sécurité autonome en février 2025. Par ailleurs, les propositions législatives fédérales de 2026, notamment l'American Security Robotics Act of 2026 (H.R. 8189, S. 4235) et le Guarding the U.S. against Adversarial Robotics Dominance Act of 2026 (H.R. 9129), traduisent un examen renforcé des systèmes robotiques et des équipements de communication liés à des acteurs étrangers destinés à un usage gouvernemental.
Analyse de la chaîne de valeur
La chaîne de valeur des robots de sécurité commerciaux s'étend des capteurs en amont (LiDAR, caméras thermiques et RGB, microphones) aux sous-systèmes de locomotion et d'alimentation (chaînes de traction, batteries, stations d'accueil et de charge), en passant par le calcul embarqué (modules d'IA en périphérie) et les couches logicielles qui transforment l'autonomie en résultats de sécurité (modèles de perception, cartographie, orchestration de flotte, workflows d'incidents et intégrations avec les systèmes de contrôle d'accès et de gestion vidéo). À mesure que les déploiements passent des pilotes aux déploiements multi-sites, le durcissement de la cybersécurité et les éléments de conformité, tels que les dossiers d'autorisation cloud pour les administrations et les secteurs réglementés, sont de plus en plus considérés comme faisant partie intégrante du produit plutôt que comme une option supplémentaire.
Sur le plan aval, l'intégration des systèmes, l'ingénierie de déploiement, la surveillance et la maintenance façonnent l'expérience client et la valeur vie client. Les modèles de robotique-en-tant-que-service et de services gérés regroupent le matériel, les abonnements logiciels et les opérations à distance dans une structure de frais récurrents (par exemple, les services de robots de sécurité à roues sont couramment cités à environ 7 à 11 USD par heure en tarification de service), faisant basculer les achats du CAPEX vers l'OPEX pour de nombreux sites. La dynamique des plateformes influence également la manière dont la valeur est captée, les hyperscalers (Amazon, Google et Microsoft) étant actifs via des partenariats et des acquisitions autour de la gestion de flotte et des outils d'IA, tandis que les fournisseurs et partenaires étendent leurs capacités via des écosystèmes d'applications tierces superposés à un matériel robotique standardisé.
Paysage concurrentiel
La concentration du marché est à un niveau modéré, les acteurs établis consolidant leur part grâce à des références de déploiement pluriannuelles et des offres de services intégrées verticalement. L'introduction en bourse de Knightscope en 2024 a accru les ressources pour la recherche et le développement tout en affinant son accent sur les modèles d'affaires par abonnement. Boston Dynamics s'est diversifié de la préparation de commandes en entrepôt vers les patrouilles de sécurité en associant les robots logistiques Stretch aux unités d'inspection Spot, commercialisant une suite d'autonomie de bout en bout.
Les spécialistes de l'IA embarquée perturbent les acteurs établis en proposant des logiciels indépendants du facteur de forme qui peuvent équiper rétroactivement les robots anciens, prolongeant la durée de vie des flottes et réduisant l'effet de verrouillage. Les sociétés de gardiennage traditionnelles s'associent à des fournisseurs de robotique pour combiner la technologie avec du personnel sur site dans le cadre de contrats de sécurité hybrides, brouillant les lignes concurrentielles. La différenciation matérielle s'efface à mesure que les fournisseurs mettent l'accent sur la précision des analyses, la profondeur de l'intégration et les garanties de cybersécurité plutôt que sur le nombre brut de capteurs.
Les acquisitions façonnent le secteur : la tentative de rachat d'iRobot par Amazon a signalé l'appétit des grandes entreprises technologiques pour les intergiciels autonomes, même si l'examen réglementaire a bloqué l'opération. Les startups de plus petite taille pivotent vers des secteurs de niche — tels que la santé, l'éducation ou le maritime — et évitent les affrontements directs avec les géants. Le marché des robots de sécurité commerciale récompense les fournisseurs capables de démontrer leur fiabilité toutes saisons, de livrer un retour sur investissement quantifiable et de naviguer dans un patchwork complexe de lois régionales sur la vie privée.
Leaders du secteur des robots de sécurité commerciale
Knightscope, Inc.
Cobalt Robotics, Inc.
SMP Robotics Systems Corp.
Secom Co., Ltd.
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots de Sécurité Commerciale
- Knightscope, Inc.
- SMP Robotics Systems Corp.
- Cobalt Robotics, Inc.
- Ava Robotics, Inc.
- Nordic Unmanned ASA
- Turing Video, Inc.
- Secom Co., Ltd.
- Guardforce AI Co., Ltd.
- Guangzhou Gosuncn Robot Co., Ltd.
- Zhejiang Uniview Technologies Co., Ltd.
- Ademco Security Group Pte. Ltd.
- Boston Dynamics, Inc.
- Johnson Controls International plc
- Milrem Robotics OÜ
- OMRON Corporation
- Enryu Co., Ltd.
- Skytron Energy Robotics GmbH
- RoboTiCan Ltd.
- Ascent Robotics, Inc.
- DroneSec Pty Ltd.
- SMP Robotics Solutions, LLC
Lire l’analyse des entreprises de robot de sécurité commerciale

Opportunités de marché et perspectives d'avenir
Le créneau à court terme consiste à transformer les robots, de simples unités de patrouille autonomes, en infrastructure de sécurité opérationnelle intégrée aux workflows d'entreprise, notamment la vérification des alarmes, les événements de contrôle d'accès, la gestion des tickets d'incidents et les transferts vers les opérateurs à distance. Les déploiements combinant des plateformes hétérogènes, comme des robots terrestres associés à des drones aériens, élargissent le périmètre de couverture pour les sites logistiques et industriels qui ont besoin d'une connaissance situationnelle rapide au-delà des caméras fixes ; Asylon commercialise une surveillance périmétrique combinée sol-drone pour des applications de sécurité logistique et de transport. Cette approche axée sur l'intégration soutient des déploiements à plus grande échelle, car les opérateurs peuvent standardiser les protocoles de réponse sur plusieurs sites tout en s'appuyant sur l'autonomie pour la couverture de routine.
La robotique de sécurité conforme aux exigences réglementaires offre également une voie plus claire pour les acheteurs réglementés qui considèrent la cybersécurité et l'auditabilité comme des prérequis d'achat. L'obtention par Knightscope d'une autorisation FedRAMP complète (ATO) en février 2025 illustre comment des contrôles de sécurité et de cloud de niveau fédéral peuvent ouvrir de nouveaux segments d'acheteurs et influencer les feuilles de route des fournisseurs au-delà du secteur public, y compris les infrastructures critiques et les organisations de santé qui exigent généralement des contrôles similaires. Par ailleurs, l'intelligence de flotte, telle que la réoptimisation des itinéraires par IA et l'orchestration centralisée, permet aux fournisseurs et prestataires de services de gérer des flottes de robots à deux chiffres sans augmentation proportionnelle de la main-d'œuvre de répartition, ce qui favorise les contrats multi-sites et accroît l'adoption de logiciels et de services associés.
Recent Industry Developments in Marché des Robots de Sécurité Commerciale
- Mars 2026 : SMP Robotics Systems Corp. a commencé les livraisons du robot mobile autonome Argus S5.4 doté du NVIDIA Jetson Orin NX pour les applications d'IA en périphérie et l'intégration logicielle tierce. Ce lancement élargit l'écosystème matériel et logiciel et renforce les capacités d'automatisation indépendantes de la plateforme.
- Février 2026 : Knightscope, Inc. a annoncé plus de 2 millions de dollars de nouveaux contrats et de contrats récurrents pour ses unités ASR et ses forfaits de surveillance à distance dans les secteurs résidentiel, immobilier commercial et de la santé. L'attribution de ces contrats pour des robots de sécurité autonomes renforce la visibilité des revenus et le dossier de retour sur investissement pour les déploiements dans plusieurs secteurs verticaux.
- Novembre 2025 : Knightscope, Inc. a présenté le K7 Autonomous Security Robot, une solution de périmètre extérieur dont le déploiement de production initiale est prévu pour le second semestre 2026. Cette nouvelle plateforme robotique de périmètre extérieur élargit la gamme de produits et l'empreinte de déploiement à court terme.


Marché des Robots de Sécurité Commerciale Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des robots de sécurité commerciaux est défini comme les revenus générés par des robots utilisés par des clients non militaires pour effectuer des tâches de sécurité et de surveillance dans des installations commerciales et publiques, la plateforme robotique et son logiciel orienté sécurité faisant partie de l'offre.
Exclusions de périmètre : les robots de sécurité domestique destinés aux particuliers ainsi que les robots strictement militaires ou de champ de bataille sont exclus de ce dimensionnement du marché.
Aperçu de la segmentation
- Par type de robot
- Robots terrestres à roues
- Plateformes spécialisées / haut de gamme (à pattes + hybrides)
- Drones de sécurité aériens
- Robots de surveillance maritime autonomes
- Par utilisateur final
- Bâtiments commerciaux
- Installations industrielles et logistiques
- Commerce de détail et centres commerciaux
- Aéroports et pôles de transport
- Infrastructure publique et ville intelligente
- Par niveau d'autonomie
- Autonome
- Téléopéré
- Par composant
- Matériel
- Logiciels et services
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir des limites de marché claires et constituer la première couche d'intrants pouvant être vérifiés par rapport aux registres publics. Nous nous sommes appuyés sur des sources officielles et non payantes telles que le U.S. Bureau of Labor Statistics (emploi et salaires des agents de sécurité), la Fédération internationale de robotique (signaux d'adoption des robots), les références des normes ISO et IEC en matière de sécurité et de robotique, ainsi que les portails de marchés publics montrant la manière dont les services et équipements de sécurité sont généralement contractualisés.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les dépôts réglementaires, les présentations aux investisseurs et la couverture presse de sources réputées afin de comprendre les approches de tarification telles que le robot-en-tant-que-service et les contextes de déploiement habituels comme les campus, les entrepôts, le commerce de détail et les hubs de transport. Pour recouper l'échelle des entreprises et l'activité de brevets, nous avons également utilisé des abonnements payants à des bases de données financières et de renseignement sur les entreprises ainsi que des bases de brevets, puis avons aligné ces résultats avec ce que nous avons entendu lors des entretiens. Les sources de recherche documentaire énumérées ici sont illustratives, et d'autres sources publiques et payantes ont été utilisées pour collecter, valider et clarifier les points de données tout au long de ce travail.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires se sont concentrés sur la vérification de ce que les acheteurs commerciaux achètent réellement, sur la manière dont les déploiements sont mis à l'échelle et sur la manière dont les revenus sont reconnus entre les ventes de matériel et les contrats de services récurrents. Nous avons échangé avec des équipes de fabricants de robots (OEM), des intégrateurs de services de sécurité, des fournisseurs de composants et des utilisateurs finaux commerciaux, puis avons vérifié les différences selon les types de bâtiments et les environnements d'exploitation.
Comme la demande varie selon l'économie locale du travail et les normes de sécurité, les entretiens ont également couvert les principales régions d'achat. Nous avons inclus des personnes gérant les opérations de sécurité au quotidien, ce qui nous a permis de tester la solidité des hypothèses d'utilisation, des cycles de remplacement et des hypothèses de tarification moyenne utilisées dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Cadres dirigeants (CXO) : 14 % | APAC : 37 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Acteurs plus modestes : 16 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une approche descendante où les dépenses de sécurité des sites commerciaux et l'adoption de l'automatisation sont traduites en un bassin de demande adressable pour les robots de sécurité, puis réparties selon les lieux où les robots sont le plus activement déployés. Une fois cette structure établie, des vérifications ascendantes sélectives ont été menées à l'aide d'indices de revenus des fournisseurs, de prix de vente moyens échantillonnés et de tailles de flotte typiques par site afin de valider les totaux et d'ajuster les écarts manifestes.
Parmi les intrants pratiques du modèle pour ce marché figurent les coûts de personnel de sécurité sur site, l'économie unitaire des robots dans le cadre de contrats de service, la densité de déploiement dans les installations à fort trafic, les cycles de remplacement et de renouvellement des batteries, ainsi que le rythme de baisse des prix des capteurs qui influe sur la tarification globale du système. Les prévisions ont utilisé une analyse de scénarios appuyée par un lissage de tendance simple sur les variables clés, et nous avons ajusté les perspectives en fonction de ce que les personnes interrogées ont partagé concernant les cycles budgétaires, la conversion des pilotes en déploiements et les évolutions de prix attendues. Lorsque les informations divulguées par les entreprises étaient limitées, nous avons utilisé des fourchettes puis les avons affinées par des vérifications de canaux afin que la valeur finale puisse être reproduite avec les mêmes intrants.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages afin que les écarts inhabituels puissent être expliqués avant validation. Nous avons comparé les résultats du modèle avec des signaux indépendants tels que les tendances de contractualisation des services de sécurité, les indicateurs d'adoption de la robotique et les annonces de déploiement publiquement visibles, puis examiné les écarts par région et par contexte client afin de maintenir une cohérence d'ensemble.
Lorsqu'un écart majeur apparaissait, nous avons réexaminé les hypothèses et, si nécessaire, recontacté des experts pour confirmer ce qui avait changé, comme les structures de tarification ou les cycles de renouvellement. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires pour les événements significatifs susceptibles de modifier la demande ou les prix, et une revue finale avant livraison est réalisée pour refléter les informations les plus récentes disponibles.
Comparaison de la taille du marché des robots de sécurité commerciaux de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les robots de sécurité commerciaux varient souvent car tout le monde ne comptabilise pas les mêmes flux de revenus, et le moment où ceux-ci sont reconnus comme revenus de marché peut différer. Les différences proviennent également de la manière dont les entreprises traitent les frais de service récurrents par rapport aux ventes de matériel ponctuelles, et du fait que les estimations supposent ou non une conversion rapide des pilotes en déploiements complets.
L'écart est généralement dû aux choix de périmètre, aux hypothèses de croissance et à la fréquence de mise à jour. Certains chiffres semblent intégrer des catégories adjacentes telles que la robotique de sécurité au sens large, voire des activités liées à la défense, tandis que d'autres estimations peuvent utiliser des courbes d'adoption agressives sans les vérifier par rapport aux cycles d'achat au niveau des installations et à l'économie du personnel. Dans ces cas, la taille du marché peut sembler beaucoup plus grande ou plus petite selon ces intrants, c'est pourquoi cette estimation utilise un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,50 milliards USD (2025) | |
| Cabinet de conseil mondial A | 2,95 milliards USD (2025) | Utilise une vision plus restreinte qui met l'accent sur les déploiements de patrouille uniquement et tend à exclure les frais récurrents de logiciels et de surveillance, ce qui réduit la base de revenus pour l'année en cours. |
| Source sectorielle B | 4,30 milliards USD (2025) | Semble inclure des revenus de robotique de sécurité plus larges et suppose une conversion plus rapide des pilotes en déploiements à grande échelle, avec un ajustement moins visible pour la structure des contrats et les différences d'utilisation. |
Le tableau montre que la plupart des différences peuvent être attribuées à ce qui est comptabilisé comme revenu de robots de sécurité commerciaux et à la vitesse d'adoption supposée. En maintenant les inclusions liées aux déploiements commerciaux et en vérifiant la tarification et l'utilisation par rapport à ce que rapportent les acheteurs et les intégrateurs, l'estimation est plus facile à reproduire et reste plus transparente.


Questions clés répondues dans le rapport
Quelle est la taille du marché des robots de sécurité commerciale en 2026 ?
Il est valorisé à 4,12 milliards USD et devrait atteindre 9,33 milliards USD d'ici 2031.
Quelle région est en tête de l'adoption des robots de sécurité commerciale ?
L'Amérique du Nord représente 35,85 % des revenus de 2025, portée par un fort financement en capital-risque et les premiers déploiements dans les aéroports.
Quel type de robot connaît la croissance la plus rapide ?
Les drones de sécurité aériens devraient afficher un TCAC de 20,89 % car la 5G privée permet des patrouilles coordonnées multi-drones.
Pourquoi les assureurs favorisent-ils les gardes robotiques ?
Les robots certifiés réduisent les sinistres, de sorte que des compagnies comme Zurich accordent des réductions de prime de 15 à 25 % aux installations qui les déploient.
Quel est le principal obstacle à une adoption plus large ?
Le CAPEX initial élevé — souvent entre 150 000 et 500 000 USD par site — demeure le plus grand obstacle pour les entreprises de taille intermédiaire.
Dernière mise à jour de la page le:



