
Tamanho e Participação do Mercado de Software para Robôs
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
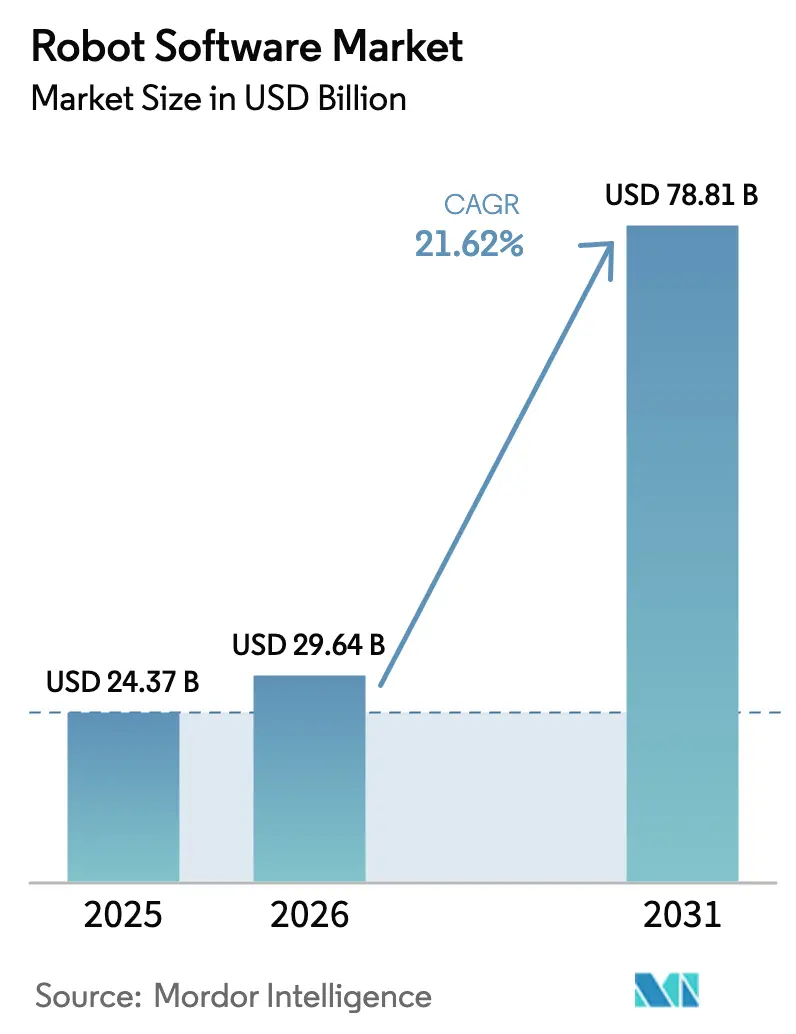
| Tamanho do Mercado (2026) | 29.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 78.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 21.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software para Robôs por Mordor Intelligence
O tamanho do mercado de software para robôs está projetado para expandir de USD 24,37 bilhões em 2025 para USD 29,64 bilhões em 2026 e deve atingir USD 78,81 bilhões até 2031, refletindo um CAGR de 21,62%, o que ressalta o impulso por trás da automação inteligente em fábricas, hospitais e armazéns. A transição de pilhas de controle proprietárias para plataformas de arquitetura aberta, como o ROS 2, está reduzindo os custos de mudança, enquanto os contratos de Software para Robôs como Serviço convertem despesas de capital em despesas operacionais, ampliando o acesso para pequenas e médias empresas. Ventos regulatórios favoráveis, notadamente o Regulamento de Máquinas da União Europeia que exige validação virtual de segurança até 2027, estão acelerando a demanda por software porque a conformidade agora depende de gêmeos digitais e agendamento determinístico em tempo real. Enquanto isso, os avanços em semicondutores exemplificados pelo NVIDIA Jetson Thor estão levando a inferência de IA para a borda, reduzindo a latência em tarefas críticas de segurança. O financiamento de capital de risco, os kits de ferramentas de hiperescaladores em nuvem e os crescentes requisitos de cibersegurança estão coletivamente reforçando o valor que o software agrega aos robôs físicos.
Principais Conclusões do Relatório
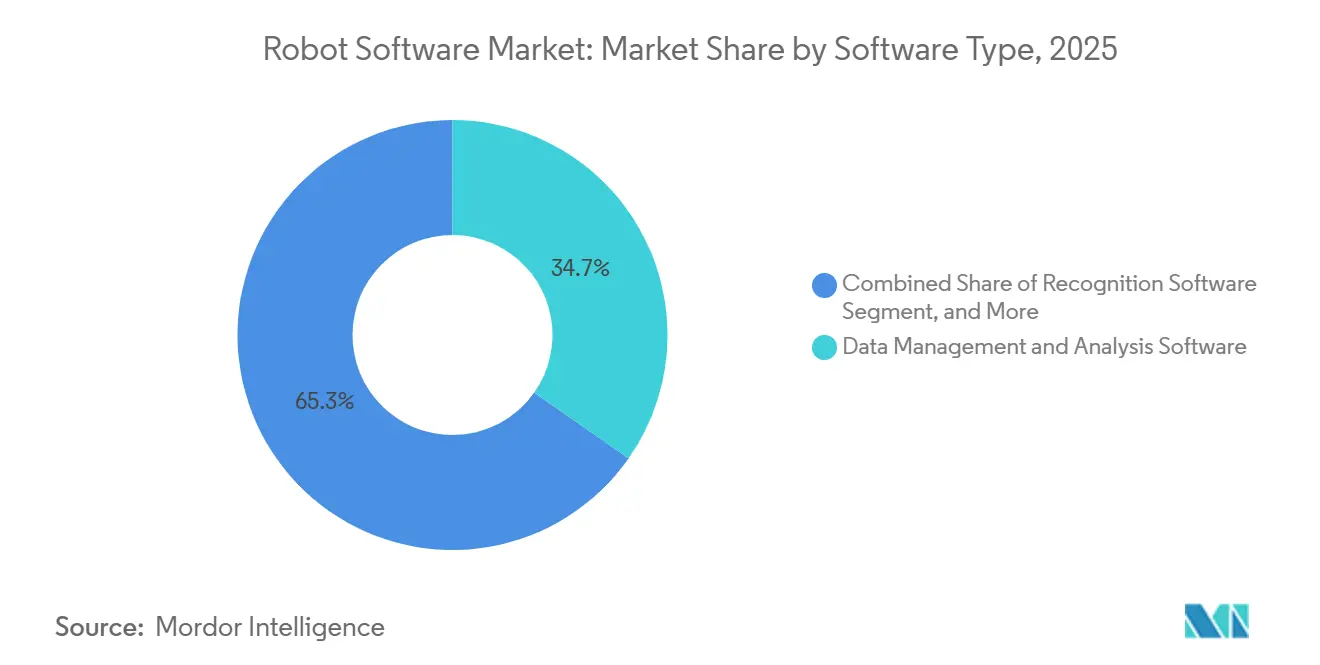
- Por tipo de software, o gerenciamento e análise de dados liderou com 34,74% de participação na receita em 2025, e o gerenciamento de comunicações está projetado para expandir a um CAGR de 21,98% até 2031.
- Por tipo de robô, os robôs industriais responderam por 57,63% da base de 2025, e os robôs de serviço estão no caminho para um CAGR de 23,1% até 2031.
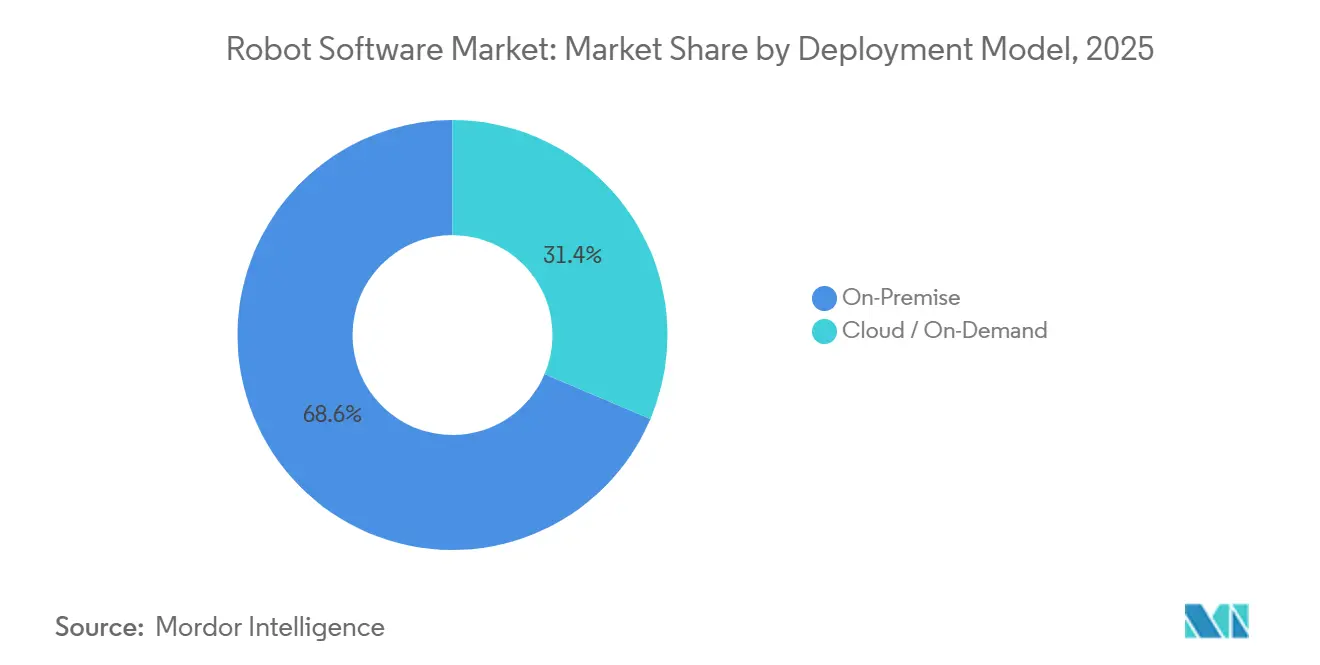
- Por modelo de implantação, as instalações locais detinham 68,62% em 2025, enquanto as arquiteturas em nuvem e sob demanda devem crescer a 22,98% até 2031.
- Por vertical de usuário final, a manufatura capturou 29,83% em 2025, e a saúde está posicionada para um CAGR de 21,54% até 2031.
- Por geografia, a América do Norte representou 38,73% da receita em 2025, e a Ásia-Pacífico está prevista para avançar a um CAGR de 22,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software para Robôs
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente necessidade de automação e segurança | +4.2% | Global, com concentração nos polos de manufatura da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Rápida adoção por PMEs para reduzir custos de mão de obra e energia | +3.8% | Global, mais forte na Ásia-Pacífico e Europa onde a arbitragem de mão de obra está se estreitando | Curto prazo (≤ 2 anos) |
| A integração de IA e AM impulsiona a capacidade dos robôs | +5.1% | Global, liderado pela América do Norte e China em investimentos em infraestrutura de IA | Médio prazo (2 a 4 anos) |
| Plataformas de aplicativos para robôs com código reduzido e sem código ampliam a adoção | +3.3% | Global, particularmente em regiões com alta densidade de PMEs, como Europa e ASEAN | Curto prazo (≤ 2 anos) |
| Mandato de virtualização ROS orientado à segurança da UE (2027) | +2.4% | Europa, com repercussão na América do Norte e exportadores da Ásia-Pacífico para a UE | Médio prazo (2 a 4 anos) |
| Economia de assinatura de Software para Robôs como Serviço | +4.6% | Global, com tração inicial na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Integração de IA e AM Impulsiona a Capacidade dos Robôs
Os modelos de ação em linguagem visual agora fundem percepção e controle, permitindo que os robôs sigam comandos naturais e se adaptem a objetos desconhecidos sem retreinamento. O módulo Jetson Thor fornece 2.000 TOPS de computação no dispositivo, permitindo que robôs humanoides executem modelos multimodais localmente e evitem os atrasos de 100 ms que comprometem a precisão cirúrgica.[1]NVIDIA Corporation, "NVIDIA Jetson Thor: O Cérebro para Robôs Humanoides," nvidia.com O Intel RealSense SDK adicionou segmentação com reconhecimento de profundidade que permite que robôs colaborativos diferenciem uma mão humana de uma peça de trabalho, atendendo aos limites de potência e força da ISO 10218-2.[2]Intel Corporation, "Atualização do Intel RealSense SDK 2025: Segmentação de Objetos com Reconhecimento de Profundidade," intel.com Os fabricantes se beneficiam porque são necessárias menos imagens rotuladas, reduzindo os custos de criação de conjuntos de dados. O resultado é uma implantação mais rápida de células flexíveis que podem alternar variantes de produtos em menos de uma hora.
Crescente Necessidade de Automação e Segurança
O envelhecimento da força de trabalho e a baixa participação laboral são realidades estruturais, com o Japão registrando uma lacuna de 370.000 trabalhadores na manufatura em 2025. A ISO 10218-1 atualizada define limites de torque e força que permitem que humanos e robôs compartilhem espaços sem gaiolas, aumentando assim a complexidade do software para monitoramento de colisões em tempo real. A UL 3300, o primeiro padrão de segurança dedicado a robôs móveis autônomos, exige frenagem redundante e detecção de obstáculos baseada em lidar com resolução de 0,1 m.[3]UL Solutions, "UL 3300: Padrão para Segurança de Robôs Móveis Autônomos," ul.com Os fornecedores que incorporam diagnósticos certificados e registro de auditoria ganham participação à medida que compradores avessos ao risco buscam evitar custos de recall. Desenvolvedores menores sem orçamentos de conformidade estão migrando para parceiros de plataforma em busca de pilhas pré-validadas.
Economia de Assinatura de Software para Robôs como Serviço
A Locus Robotics divulgou taxas mensais médias de USD 3.500 por robô de separação em 2025, que agora incluem hardware, software e manutenção. Os registros da Formic Technologies mostram prazos contratuais que se estendem a 4,2 anos, indicando que os clientes relutam em reverter uma vez que estão operacionais. Esse enquadramento de assinatura reduz as ansiedades de retorno do investimento e melhora o fluxo de caixa porque os pagamentos escalam com o uso. Os fornecedores atualizam o firmware remotamente, encurtando os ciclos de iteração de trimestres para dias e garantindo que as frotas permaneçam com patches de segurança aplicados. A penetração se correlaciona fortemente com banda larga confiável, portanto a cobertura permanece escassa em regiões onde a conectividade industrial é esporádica.
Mandato de Virtualização ROS Orientado à Segurança da UE (2027)
O Regulamento de Máquinas da UE obriga todo robô colaborativo enviado ao bloco após 2027 a passar por validação virtual de segurança. O ROS 2 adiciona agendamento determinístico e executáveis assinados, recursos que simplificam a aprovação dos auditores. O Gazebo integrou modelos ISO 13849 para gerar automaticamente casos de teste de parada de emergência e comprovar tempos de resposta abaixo de 250 ms. Os custos de conformidade pressionam os fornecedores menores, provocando aquisições por empresas de automação maiores que podem amortizar mais facilmente os custos de certificação. Os exportadores para o mercado europeu estão adotando processos idênticos, efetivamente globalizando o mandato.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de implementação | -3.9% | Global, mais agudo nos segmentos de PMEs sensíveis a preços na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Ameaças de cibersegurança e malware | -2.7% | Global, com risco elevado na América do Norte e Europa devido às maiores taxas de conectividade | Médio prazo (2 a 4 anos) |
| Escassez de engenheiros de software certificados em segurança | -1.8% | Global, particularmente aguda na Europa e América do Norte onde os atrasos de certificação excedem 18 meses | Longo prazo (≥ 4 anos) |
| Aprisionamento tecnológico por pilhas de SO proprietárias | -1.4% | Global, mais pronunciado em mercados de automação industrial legados com altas bases instaladas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implementação
A propriedade total frequentemente excede USD 200.000 por célula quando sensores, redes e integração são contabilizados, o que 58% dos fabricantes citaram como o maior obstáculo em uma pesquisa de 2025. As PMEs com margens reduzidas têm dificuldade em amortizar as despesas porque carecem de escala. As ferramentas de código reduzido encurtam os ciclos de programação, mas as contas de hardware e sensores são amplamente inelásticas. Os provedores de financiamento exigem contrapartes com boa classificação de crédito, limitando a adoção de leasing em mercados emergentes. À medida que as taxas de juros sobem, as empresas sensíveis ao fluxo de caixa adiam projetos, a menos que subsídios ou créditos fiscais compensem os custos iniciais.
Ameaças de Cibersegurança e Malware
A Dragos registrou um aumento anual de 30% nas campanhas de malware direcionadas a controladores de robôs durante 2024, incluindo ransomware que paralisou 400 robôs móveis em um fornecedor automotivo europeu por 72 horas. A Lei de Resiliência Cibernética da UE agora exige uma lista de materiais de software e janelas de correção de 14 dias, mas apenas uma minoria dos fornecedores possui pipelines de correção automatizados. A detecção de anomalias em tempo de execução da Claroty ou Nozomi estabelece linhas de base de assinaturas de movimento e sinaliza desvios, mas a adoção é lenta devido ao esforço de integração. As exclusões de seguros para redes não segmentadas introduzem risco financeiro, levando os compradores a optar por plataformas com análises de segurança integradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Software: A Orquestração de Dados Ancora a Maior Participação
O software de gerenciamento e análise de dados detinha 34,74% da base de 2025, demonstrando que os usuários valorizam a agregação de telemetria em toda a frota para insights de tempo de atividade e energia. Essa fatia equivalia a aproximadamente USD 10,3 bilhões do tamanho do mercado de software para robôs em 2025. Os algoritmos de manutenção preditiva que leem assinaturas de vibração e corrente agora preveem falhas de rolamentos com semanas de antecedência, permitindo que o setor de compras planeje peças sem prêmios de urgência. Interfaces padronizadas, como OPC UA, simplificam a extração de dados de frotas mistas, enquanto modelos de transformadores detectam padrões de anomalias que anteriormente estavam ocultos em séries temporais de alta frequência. O gerenciamento de comunicações está se expandindo a um CAGR de 21,98% porque frotas heterogêneas dominam os centros de logística onde robôs móveis autônomos de vários fabricantes negociam o direito de passagem em tempo real. O VDA 5050, lançado em 2024, sustenta esse aumento ao definir uma taxonomia de mensagens comum. O software de reconhecimento está convergindo com a visão de transformadores, permitindo que os robôs alcancem precisão de detecção em nível humano. As ferramentas de simulação incorporam modelos de segurança ISO, que encurtam o comissionamento virtual. A inferência na borda agora é obrigatória em fábricas críticas de tempo de atividade porque as viagens de ida e volta à nuvem violam os orçamentos determinísticos.
As estratégias de produto estão se consolidando em pacotes de plataforma que mesclam orquestração, reconhecimento e análise preditiva. Os fornecedores precificam esses conjuntos com base em um modelo por robô por mês, espelhando as normas de SaaS. Os aplicativos pontuais independentes correm o risco de marginalização, a menos que se integrem por meio de APIs abertas. À medida que a intensidade competitiva aumenta, as fusões se concentram em unir ativos de simulação com mecanismos de tempo de execução para controlar o ciclo de vida completo do software. O mercado de software para robôs continua a recompensar produtos que convertem registros brutos de sensores em painéis acionáveis para supervisores de linha que não possuem formação em ciência de dados.


Por Tipo de Robô: Robôs de Serviço Superam o Crescimento Industrial
Os robôs industriais detinham 57,63% das implantações em 2025, equivalente a cerca de USD 17,1 bilhões do tamanho do mercado de software para robôs naquele momento. A participação reflete o profundo enraizamento na soldagem automotiva, pintura e montagem de pacotes de baterias. No entanto, os robôs de serviço estão se expandindo a 23,1% ao ano, impulsionados pela logística de saúde, hospitalidade e varredura no varejo. A plataforma da Vinci da Intuitive Surgical realizou mais de dois milhões de procedimentos em 2024, validando a aceitação clínica da assistência mecânica. Os robôs de serviço devem navegar em espaços não estruturados, interpretar sinais sociais e cumprir o RGPD. O quadrúpede Spot da Boston Dynamics agora executa inspeção autônoma em plantas químicas por meio de fusão de lidar e estéreo, destacando como as pilhas de percepção migram de laboratórios para locais de campo perigosos.
As unidades industriais apresentam cada vez mais sensoriamento de força e torque, permitindo colaboração humana segura sem gaiolas. Os designs modulares desacoplam as bibliotecas de movimento da lógica de tarefas para que os engenheiros troquem os efetores finais sem reescrever o código principal. As plataformas de serviço integram modelos de linguagem baseados em nuvem para habilitar comandos de voz em balcões de hotéis. A polinização cruzada é evidente à medida que a Universal Robots porta seu ambiente URScript para bases móveis, permitindo que os integradores combinem manipulação e navegação em um único ambiente de desenvolvimento integrado. O mercado de software para robôs se beneficia porque cada caso de uso adicionado se traduz em receita incremental de licença ou assinatura, em vez de vendas únicas.
Por Modelo de Implantação: A Nuvem Avança Apesar da Dominância Local
As instalações locais responderam por 68,62% em 2025, pois os fabricantes automotivos e aeroespaciais exigem latência ultrabaixa para loops de controle de 1 kHz. Essa fatia equivalia a cerca de USD 20,3 bilhões do tamanho do mercado de software para robôs. As arquiteturas em nuvem e sob demanda estão crescendo a 22,98% à medida que os desenvolvedores transferem treinamento, simulação e análise de frotas para centros de dados de hiperescala. O AWS RoboMaker agora pode simular 10.000 horas de robô em paralelo, reduzindo significativamente os cronogramas e custos de validação. O Microsoft Azure combina Kubernetes gerenciado com contêineres ROS 2 para agilizar a implantação. A logística e o varejo favorecem a nuvem porque a coordenação centralizada aumenta a eficiência de roteamento em vários armazéns. As topologias híbridas de borda e nuvem prevalecem, com inferência na borda e atualizações de modelos sincronizadas durante a noite. As regras de cibersegurança impulsionam a adoção da nuvem, pois a aplicação de patches remotamente é mais simples quando os robôs permanecem continuamente online, mas a superfície de ataque expandida exige segmentação de confiança zero.
As soluções locais permanecem relevantes em ambientes de alta propriedade intelectual onde a soberania de dados e o isolamento de rede mitigam riscos de espionagem. Os gateways de borda conectam o controle em tempo real aos painéis em nuvem por meio de canais criptografados e com taxa limitada. Os fornecedores incluem acordos de nível de serviço que garantem orçamentos de latência, aliviando ainda mais as preocupações dos compradores. À medida que as redes privadas 5G amadurecem, as restrições de largura de banda diminuem, permitindo que fluxos de visão de alta resolução alcancem os serviços de IA em nuvem em tempo quase real. O mercado de software para robôs, portanto, mostra uma mudança gradual, mas clara, em direção a implantações híbridas e com prioridade na nuvem.
Por Vertical de Usuário Final: A Saúde Acelera em Meio à Maturidade da Manufatura
A manufatura respondeu por 29,83% em 2025, equivalente a USD 8,9 bilhões do mercado de software para robôs, enquanto a saúde deve crescer a 21,54% até 2031. O setor automotivo mantém a liderança na manufatura porque a montagem de baterias para veículos elétricos requer orientação visual com tolerância abaixo de 0,1 mm. As plantas de eletrônicos utilizam robôs de inspeção para detectar microfissuras antes de retrabalhos custosos. A aceleração da saúde decorre das autorizações da FDA para suítes cirúrgicas guiadas por IA e dos códigos de reembolso que agora cobrem a robótica laparoscópica. O Versius da CMR Surgical obteve a marcação CE em 2024 e possui uma pegada modular que reduz o desembolso de capital para hospitais com espaço cirúrgico limitado. A logística adiciona impulso à medida que os armazéns de comércio eletrônico implantam robôs móveis autônomos que reduzem os tempos de ciclo de separação em 40%.
As redes de varejo pilotam robôs de varredura de prateleiras e limpeza de pisos alimentados pelo BrainOS, capturando dados de inventário em tempo real. O setor aeroespacial usa robôs rastreadores para inspeção de tanques de combustível, reduzindo assim os riscos de entrada humana. As agências governamentais operam unidades de patrulha de perímetro que integram câmeras térmicas e alto-falantes. Cada vertical requer conformidade específica do domínio, desde HIPAA na saúde até ITAR na defesa, complicando os ciclos de vendas. Os fornecedores que empacotam modelos verticais em seus SDKs facilitam a adoção e cobram preços premium.
Análise Geográfica
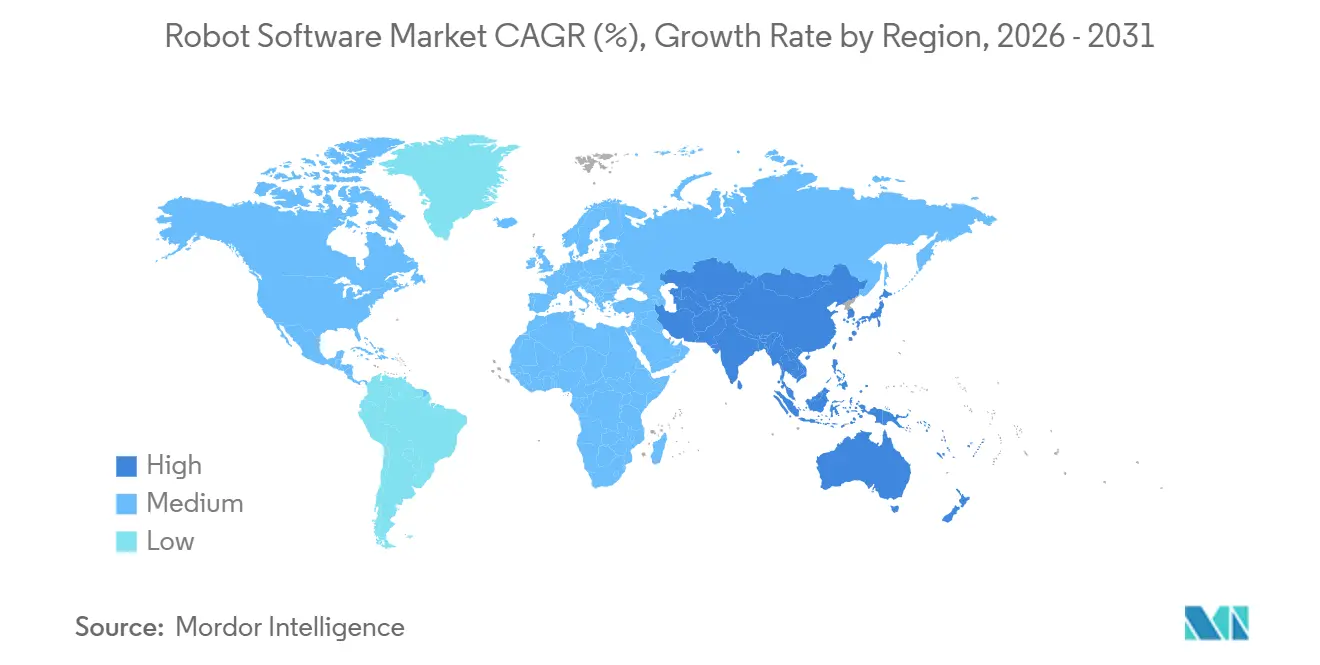
A América do Norte detinha 38,73% da receita em 2025, impulsionada pela adoção precoce nos setores automotivo e de semicondutores, além de um profundo pool de talentos em robótica ancorado pelo MIT e pela Carnegie Mellon. Os Estados Unidos fornecem a maior parte da demanda, com o boom de nearshoring do México atraindo projetos de automação de alto mix. O Canadá aproveita os clusters de pesquisa em IA para comercializar o aprendizado por reforço que otimiza as atualizações de políticas de robôs.
A Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 22,44% até 2031, impulsionada pelo plano da China de implantar 1 milhão de robôs humanoides até 2030 e pelos subsídios da Índia que cobrem até 25% do capex para automação de fábricas. O Japão combate os ventos contrários demográficos com robôs de serviço em cuidados para idosos, enquanto a Coreia do Sul intersecciona o patrimônio automotivo com o conhecimento de mobilidade da Boston Dynamics. Nações da ASEAN, como o Vietnã, atraem relocações de eletrônicos, empurrando os fabricantes de pequenos lotes em direção à orquestração em nuvem para compensar as lacunas de mão de obra.
A trajetória da Europa é moldada por regulamentações de segurança e cibersegurança que exigem validação virtual e aplicação rápida de patches, favorecendo assim os fornecedores com expertise em conformidade. Os setores automotivo e de máquinas da Alemanha ainda dominam as instalações, mas os esquemas focados em PMEs da Itália favorecem os cobôs de código reduzido. O Reino Unido e a França canalizam fundos públicos para laboratórios de simulação e IA que informam as pilhas de percepção de próxima geração. A América do Sul permanece emergente, com plantas de automóveis brasileiras pilotando células de soldagem colaborativa. O Oriente Médio apoia-se em hubs de logística nos Emirados Árabes Unidos que operam frotas de robôs móveis autônomos em portos e zonas francas. A África vê pilotos iniciais em mineração e agroprocessamento, embora os gargalos de largura de banda e capital retardem a escalabilidade. Em todas as regiões, os incentivos públicos, a cobertura de banda larga e os regimes de segurança moldam a adoção e as estratégias de entrada dos fornecedores.

Panorama regulatório
A aquisição de software para robôs está sendo cada vez mais moldada por requisitos de segurança, governança de IA e cibersegurança que empurram validação, rastreabilidade e capacidade de correção para dentro da pilha de software. Na União Europeia, o Regulamento (UE) 2023/1230 (Regulamento de Máquinas) eleva a ênfase de conformidade para máquinas autônomas, e o contexto do relatório destaca que os robôs colaborativos enviados para o bloco após 2027 exigirão validação de segurança virtual, o que, por sua vez, acelera a demanda por gêmeos digitais, agendamento determinístico e automação de casos de teste.
A governança de IA adiciona outra camada vinculante para robôs habilitados por IA. A Lei de Inteligência Artificial da UE (Regulamento (UE) 2024/1689) classifica certos sistemas de IA usados em robótica como de alto risco, aumentando as obrigações relacionadas a gestão de riscos, documentação e processos de conformidade que se traduzem em recursos de software como registros de auditoria, rastreabilidade de modelos e conjuntos de dados, e atualizações controladas. Fora da UE, o UK Automated Vehicles Act 2024 estabelece uma estrutura para licenciamento e monitoramento de sistemas de transporte automatizado que operam em espaços públicos, enquanto a Coreia do Sul mantém o Act on the Development and Supply of Intelligent Robots, com mecanismos de garantia de segurança e qualidade apoiados por entidades como a KIRIA. Nos Estados Unidos, a atividade do NIST, incluindo uma atualização de abril de 2026 para um Humanoid Robot Baseline Performance Benchmark e esforços relacionados a métodos de teste em robótica, reforça práticas padronizadas de avaliação de desempenho e segurança que moldam a qualificação e a aquisição de software para robôs em casos de uso industriais e de serviços.
Análise da cadeia de valor
A cadeia de valor começa com software e ferramentas habilitadoras, incluindo sistemas operacionais e middleware, cada vez mais baseados em ROS 2, componentes de controle em tempo real, ambientes de simulação e gêmeos digitais, estruturas de percepção e IA, e módulos de cibersegurança que suportam frotas conectadas. As dependências upstream também se estendem à computação e às ferramentas de desenvolvimento, onde módulos de IA de borda para inferência no dispositivo e ecossistemas de simulação para comissionamento virtual influenciam o tempo de implantação e a preparação para conformidade. A integração e a validação são um importante ponto de captura de valor, pois frotas heterogêneas dependem de camadas de interoperabilidade, como o OPC UA para troca de dados industriais e o VDA 5050 para comunicação de frotas de AMR, além de fluxos de trabalho certificados em segurança alinhados a normas como a ISO 10218 e a UL 3300.
Downstream, os fabricantes de robôs industriais (OEMs), fornecedores de AMR e robôs de serviço, hiperescaladores e integradores de sistemas empacotam o software em pacotes de plataforma e contratos recorrentes de Robot-as-a-Service, deslocando a monetização para assinaturas por robô que incluem atualizações over-the-air e análises. O principal ponto de estrangulamento tem menos a ver com a disponibilidade de hardware de robôs e mais com a integração multifornecedor entre controladores, sensores, redes e ambientes de segurança, o que aumenta o valor de pilhas pré-validadas e ecossistemas de parceiros. Movimentos recentes do ecossistema ilustram esse acoplamento entre software, escala de fabricação e resultados de implantação, incluindo a parceria da Robust.AI com a Foxconn (Hon Hai) para ampliar a fabricação de sua plataforma Carter (maio de 2025) e a cooperação da Aptiv com a Robust.AI (novembro de 2025) para co-desenvolver robôs colaborativos com IA integrando plataformas Wind River (VxWorks RTOS e Helix Hypervisor) com uma pilha de robótica, reforçando o papel do software em tempo real e da virtualização em implantações industriais.
Cenário Competitivo
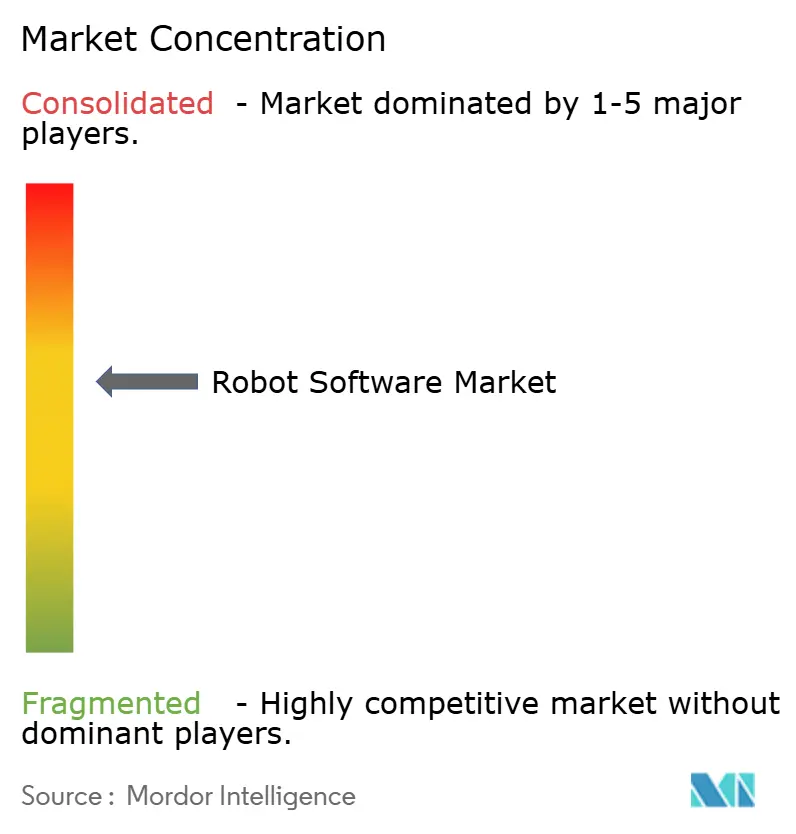
O mercado de software para robôs é fragmentado porque especialistas em simulação, provedores de visão, gerentes de frota e hiperescaladores em nuvem possuem cada um fatias da pilha, resultando em nenhuma empresa controlando mais de 8% da receita global. ABB e FANUC estendem controladores proprietários com APIs REST e gRPC para que os clientes integrem análises modernas sem abandonar as máquinas instaladas. Novos entrantes especializados, como Clearpath Robotics e Brain Corporation, envolvem ambientes de desenvolvimento integrado de código reduzido em torno do ROS 2, permitindo que os técnicos reconfigurem fluxos de trabalho sem proficiência em C++.
O Software para Robôs como Serviço desloca a receita para assinaturas recorrentes, favorecendo os incumbentes com balanços patrimoniais sólidos que podem financiar hardware. As patentes de aprendizado por reforço multiagente da NVIDIA sugerem algoritmos de coordenação para frotas heterogêneas, um potencial fosso competitivo. A escassez de engenheiros de software certificados pela TÜV, com filas de espera de 18 meses, eleva as barreiras de entrada e inclina a participação para empresas com equipes de conformidade internas. Os padrões de interoperabilidade do IEEE e da ISO irão comoditizar o controle básico de movimento, empurrando a diferenciação para cognição, percepção e inteligência colaborativa. Há espaço em branco na construção, agricultura e hospitalidade, onde o software deve analisar ambientes não estruturados. As fusões e aquisições se aceleram à medida que os fornecedores buscam amplitude de plataforma de ponta a ponta.
Líderes do Setor de Software para Robôs
ABB Ltd.
Clearpath Robotics
NVIDIA Corporation
CloudMinds Technology, Inc.
Liquid Robotics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade está se expandindo onde o desenvolvimento de arquitetura aberta, a validação centrada em simulação e os modelos de serviço recorrentes reduzem o atrito de adoção para novos segmentos de usuários e novos tipos de robôs. O contexto do relatório já aponta para a mudança de pilhas de controle proprietárias em direção ao ROS 2 e para a precificação de RaaS que amplia o acesso para PMEs, com um ponto de referência de mercado da Locus Robotics divulgando taxas médias mensais de USD 3.500 por robô de coleta em 2025, que agrupam hardware, software e manutenção. À medida que os compradores padronizam configurações híbridas de borda e nuvem, abrem-se espaços em branco para fornecedores de software que oferecem cadeias de ferramentas de ciclo de vida ponta a ponta, incluindo pipelines de dados e telemetria, gêmeos digitais para comissionamento virtual e validação de segurança, orquestração de frotas em robôs mistos e análises de segurança embarcadas que suportam correções mais rápidas e requisitos de lista de materiais de software (software bill of materials).
A consolidação e o alinhamento do ecossistema em torno de plataformas de IA física oferecem outro caminho de curto prazo para a expansão do software. Em fevereiro de 2026, a Intrinsic, de propriedade da Alphabet, se juntou formalmente à Google, sinalizando um acoplamento mais profundo entre software de robótica, modelos de IA e infraestrutura de nuvem que pode acelerar a produtividade dos desenvolvedores e a escalabilidade de implantação. Plataformas de telecomunicações e corporativas sediadas na Coreia também mostram adjacência entre setores: a KT introduziu uma plataforma de orquestração K RaaS (Robot as a Service) no Mobile World Congress 2026 para conectar robôs a instalações de edifícios e sistemas de TI legados, e a SK Telecom divulgou trabalhos em infraestrutura AI-RAN com Samsung, Ericsson e Nokia para apoiar operações de fábricas robóticas (julho de 2026). Esses movimentos apoiam oportunidades para fornecedores de software de robôs que se integrem com conectividade de nível operadora de telecomunicações, gestão de políticas e camadas de orquestração, particularmente em instalações logísticas, edifícios inteligentes e manufatura multi-site, onde a coordenação de frotas, a postura de segurança e os SLAs de tempo de atividade são prioridades de aquisição.
Desenvolvimentos recentes do setor
- Junho de 2026: a NVIDIA apresentou o Halos for Robotics, posicionado como um sistema de segurança full-stack para IA física. O lançamento fortalece camadas de software orientadas à segurança em torno de percepção, planejamento e monitoramento em tempo de execução, apoiando fornecedores que precisam de mecanismos de segurança auditáveis à medida que os robôs se tornam mais autônomos.
- Outubro de 2025: a NVIDIA expandiu o Mega NVIDIA Omniverse Blueprint para melhor suportar a simulação de frotas de robôs juntamente com fluxos de trabalho de design de gêmeos digitais de fábricas. Isso aprofunda o desenvolvimento centrado em simulação e o comissionamento virtual, reforçando a demanda por software de robôs que conecte gêmeos digitais à implantação, ao monitoramento e à otimização contínua.
- Outubro de 2024: a Clearpath Robotics lançou a plataforma de robô móvel robusto Husky A300, com maior velocidade e capacidade de carga. O lançamento amplia a base endereçável para software de navegação, autonomia e gestão de frotas em ambientes externos e industriais, onde restrições de carga e durabilidade anteriormente limitavam implantações lideradas por software.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada por software usado para programar, simular, orquestrar, monitorar e manter robôs físicos em ambientes industriais e de serviços, incluindo entrega local (on-premise) e em nuvem.
Exclusões de escopo: hardware de robôs, sensores, atuadores e serviços de TI em geral que não estejam diretamente ligados à implantação e operação do software de robôs são excluídos.
Visão geral da segmentação
- Por Tipo de Software
- Software de Reconhecimento
- Software de Simulação
- Software de Manutenção Preditiva
- Software de Gerenciamento e Análise de Dados
- Software de Gerenciamento de Comunicações
- Por Tipo de Robô
- Robôs Industriais
- Robôs de Serviço
- Por Modelo de Implantação
- Local
- Nuvem / Sob Demanda
- Por Vertical de Usuário Final
- Automotivo
- Manufatura
- Saúde
- Transporte e Logística
- Varejo e Comércio Eletrônico
- TI e Telecomunicações
- Governo e Defesa
- BFSI
- Aeroespacial e Defesa
- Mídia e Entretenimento
- Outras Verticais de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura básica do mercado, alinhar a terminologia e definir faixas realistas para precificação e adoção. Normalmente, começamos verificando estatísticas públicas e referências normativas que moldam o uso de software de robótica, como publicações da IFR, documentação da ISO, indicadores setoriais do Banco Mundial e da OCDE, e estatísticas nacionais de manufatura ou trabalho (como sinais de intensidade de automação).
Para converter esses sinais em um modelo de trabalho, também revisamos registros corporativos e apresentações a investidores, sites de associações e artigos revisados por pares sobre software de simulação e controle de robôs, além de imprensa confiável para lançamentos de produtos e padrões de implantação. Em alguns casos, é usada uma assinatura paga de inteligência financeira e de notícias corporativas para verificar cruzadamente as divulgações de receita e a estrutura corporativa, e um banco de dados de patentes é revisado para entender para onde está se deslocando o foco de desenvolvimento. As fontes documentais mencionadas aqui são ilustrativas, e não exaustivas, e foram complementadas por referências públicas adicionais usadas para coleta, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que é efetivamente monetizado como software de robôs, como isso é empacotado (licença, assinatura ou baseado em uso) e como as taxas de adesão diferem por tipo de robô e ambiente de usuário final. Conversamos com fornecedores de software, integradores de sistemas, canais de OEMs de robôs e grandes usuários finais em várias regiões, o que ajudou a esclarecer lacunas relacionadas a descontos, combinação de implantações e o momento das renovações e atualizações.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 14% | APAC: 42% |
| Nível médio: 60% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Pequenos players: 15% | Gerentes: 49% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com robótica e automação são reconstruídos em um conjunto de demanda por software, usando proxies de adoção e taxas de adesão de software por tipo de robô e atividade do usuário final. Uma vez formado o total amplo, ele é filtrado pela combinação de implantações, pelas faixas de preços e pela divisão entre novas implantações e renovações recorrentes para se chegar ao valor de mercado.
Para manter as estimativas fundamentadas, o modelo se apoia em algumas marcas de referência que os respondentes podem verificar quanto à razoabilidade, como o crescimento da base instalada de robôs industriais e de serviço, a participação de implantações que usam simulação ou comissionamento virtual, a penetração de nuvem e sob demanda nas camadas de gestão de robôs, a precificação típica de licenças ou assinaturas anuais, e a cadência de atualizações de software vinculadas a necessidades de segurança, tempo de atividade e produtividade. Aproximações bottom-up são então usadas como controle, incluindo o preço médio de venda (ASP) amostrado multiplicado pelo volume para categorias de software comuns, e consolidações seletivas de fornecedores e canais quando a divulgação permite. Quando a divulgação direta de receita está ausente, as lacunas são tratadas usando receita proxy por robô implantado e faixas de intensidade de software por caso de uso, sendo então revisadas com os dados das entrevistas.
A previsão é feita usando análise de cenários apoiada por linhas de tendência de curto prazo para os principais impulsionadores, sendo depois ajustada com base nas expectativas de especialistas sobre os ciclos de investimento em automação. Os cenários movimentam principalmente variáveis como envios de robôs, ritmo de migração para a nuvem e progressão de preços, e a previsão final reflete a visão mais repetida a partir do retorno primário.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de múltiplas passagens para que os totais permaneçam ligados a sinais reais de mercado. Comparamos o valor modelado com indicadores independentes, como tendências de envio de robôs, padrões de gastos com automação de grandes usuários finais e mudanças na adoção de nuvem que afetam a entrega de software e o momento das renovações.
Grandes discrepâncias desencadeiam uma revisão mais profunda das premissas, e ligações de acompanhamento são feitas quando a precificação, a combinação de implantações ou a interpretação do escopo parecem inconsistentes entre as fontes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de política, alterações significativas no empacotamento de software ou oscilações súbitas de demanda em setores-chave de usuários finais. Antes da entrega, um analista realiza uma revisão final para que as informações públicas mais recentes sejam refletidas.
Dimensionamento do mercado de software para robôs da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para software de robôs nem sempre coincidem, porque o escopo e as regras de contabilização de receita podem ser diferentes, mesmo quando os títulos parecem semelhantes. As diferenças também vêm da forma como as empresas tratam assinaturas recorrentes versus licenças únicas, e da rapidez com que as premissas de precificação são atualizadas em categorias de software que mudam rapidamente.
Os serviços de implementação e suporte contínuo vendidos junto com as implantações de robôs frequentemente inflacionam os totais, e esses serviços ficam fora do escopo da Mordor Intelligence, o que mantém o número vinculado à receita de licenciamento e assinatura de software. Outro fator de discrepância é o ritmo assumido de adoção de nuvem e gêmeos digitais, em que algumas estimativas aplicam uma única curva de crescimento global que não é confrontada com os ciclos de compra e o momento de renovação dos usuários finais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 29,64 bilhões de USD (2026) | |
| Consultoria global A | 35,11 bilhões de USD (2026) | Frequentemente, um empacotamento mais amplo é contabilizado, no qual o valor do software pode ser combinado com receitas de implementação e suporte, e a precificação é elevada usando premissas agressivas de adoção de plataforma. |
| Editora setorial B | 24,30 bilhões de USD (2025) | Usa um ano-base diferente e pode se apoiar em um conjunto de dados publicados mais restrito para a captura de receita, o que pode subestimar assinaturas em nuvem e renovações reconhecidas em vários anos. |
Nos três valores, a principal conclusão é que o escopo e o reconhecimento de receita são responsáveis pela maior parte da diferença, mais do que erros de cálculo. Ao manter a contagem vinculada a itens claros de linha de software, usando verificações de adoção e precificação a partir de entrevistas, e depois validando com sinais de implantação de robôs, a estimativa permanece rastreável e mais fácil de reproduzir quando as premissas precisam ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da receita global de software para robôs até 2031?
A receita está prevista para atingir USD 78,81 bilhões em 2031, ante USD 29,64 bilhões em 2026.
Qual região geográfica deve registrar o crescimento mais rápido até 2031?
A Ásia-Pacífico está projetada para avançar a uma taxa anual composta de 22,44%, a mais rápida do mundo.
Qual é a velocidade de crescimento das implantações de software para robôs de serviço em comparação com as industriais?
As implantações voltadas para serviços devem se expandir a 23,1% ao ano, superando o crescimento industrial.
Por que as pequenas e médias empresas estão recorrendo aos contratos de Software para Robôs como Serviço?
A precificação por assinatura converte grandes desembolsos de capital em taxas mensais gerenciáveis que incluem manutenção e atualizações de software.
Qual regulamentação está impulsionando os requisitos de validação virtual de segurança na Europa após 2027?
O Regulamento de Máquinas da União Europeia exige que os sistemas colaborativos passem por testes virtuais de segurança antes do envio.
Página atualizada pela última vez em:



