
Tamaño y participación del mercado de robots de seguridad comercial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
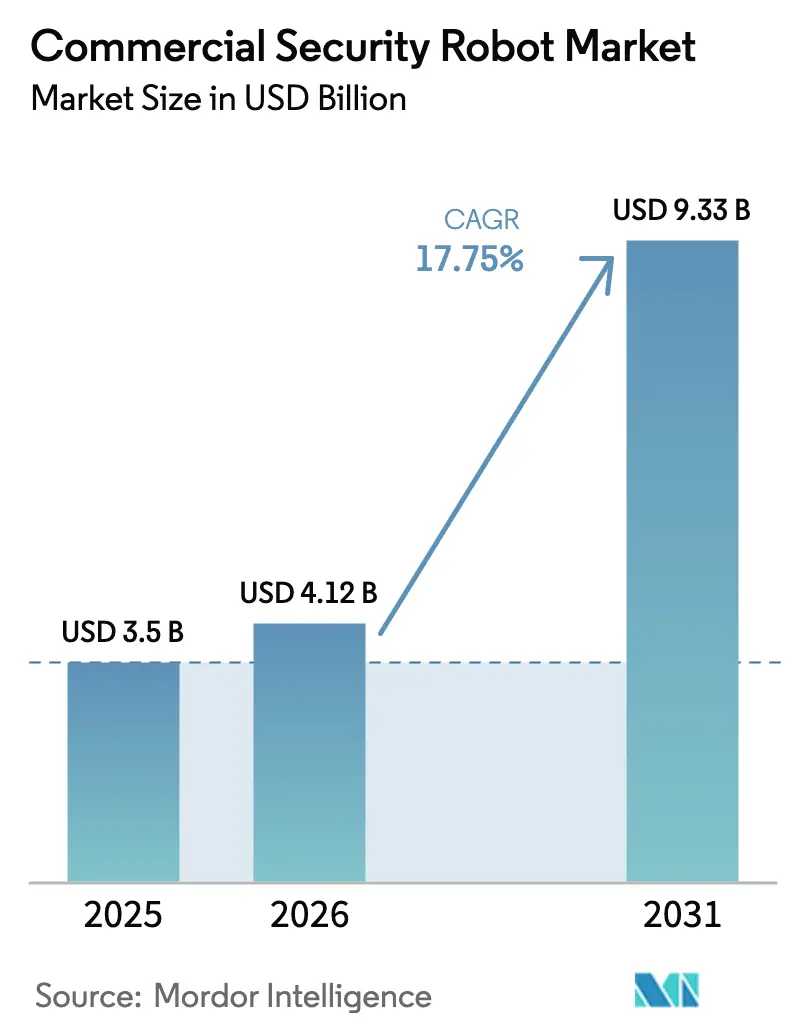
| Tamaño del Mercado (2026) | 4.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.75 % |
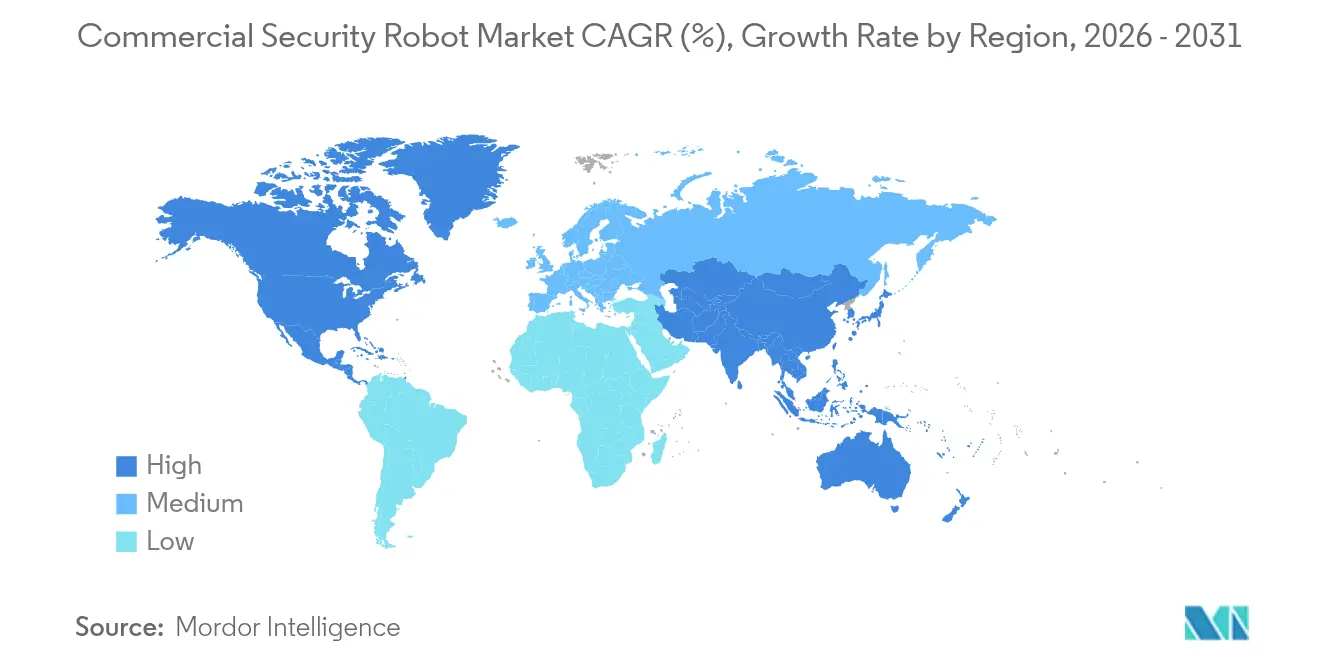
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
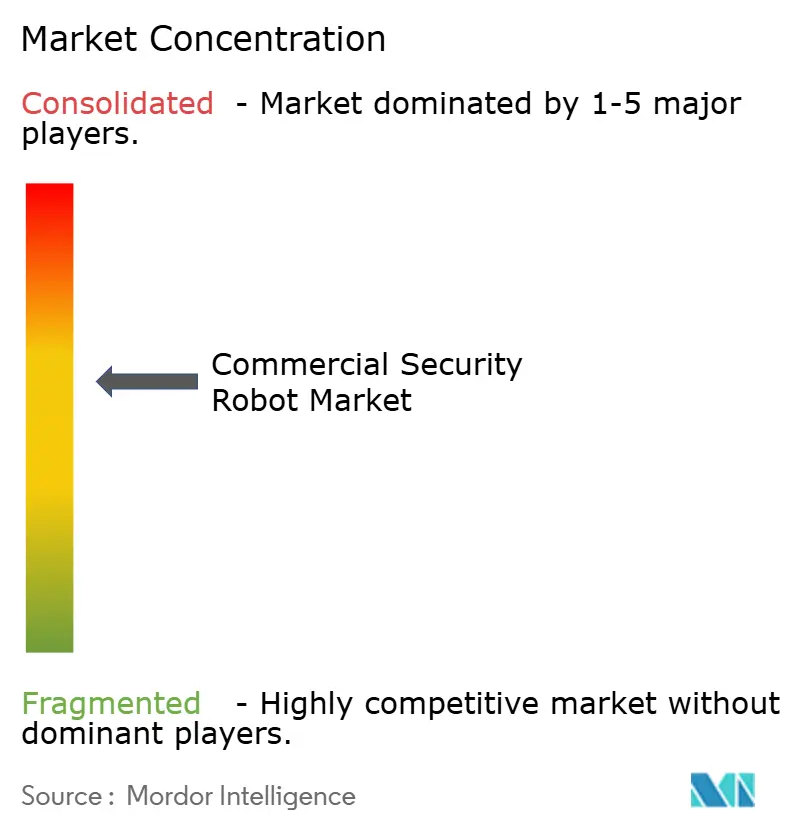
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de robots de seguridad comercial por Mordor Intelligence
El tamaño del mercado de robots de seguridad comercial fue valorado en 3.500 millones de USD en 2025 y se estima que crecerá desde 4.120 millones de USD en 2026 hasta alcanzar los 9.330 millones de USD en 2031, a una CAGR del 17,75% durante el período de previsión (2026-2031). La caída en los precios del LiDAR, las baterías de mayor duración y el aumento de las brechas de seguridad en instalaciones críticas están impulsando a las empresas a pasar de cámaras fijas y patrullas humanas a plataformas móviles y autónomas. Las aseguradoras ahora otorgan descuentos en primas a los sitios protegidos por guardias robóticos certificados, lo que acorta los períodos de recuperación de la inversión y mejora el retorno sobre la inversión. Las normativas municipales de financiación verde recompensan cada vez más las tecnologías de patrulla con bajas emisiones de carbono, por lo que muchos organismos públicos tratan a los robots como una medida de sostenibilidad en lugar de un gasto puramente de seguridad. Por último, los despliegues de redes 5G privadas permiten una coordinación de flotas con latencia ultrabaja, ampliando los casos de uso del mercado de robots de seguridad comercial en grandes campus y operaciones multisitio.
Conclusiones clave del informe
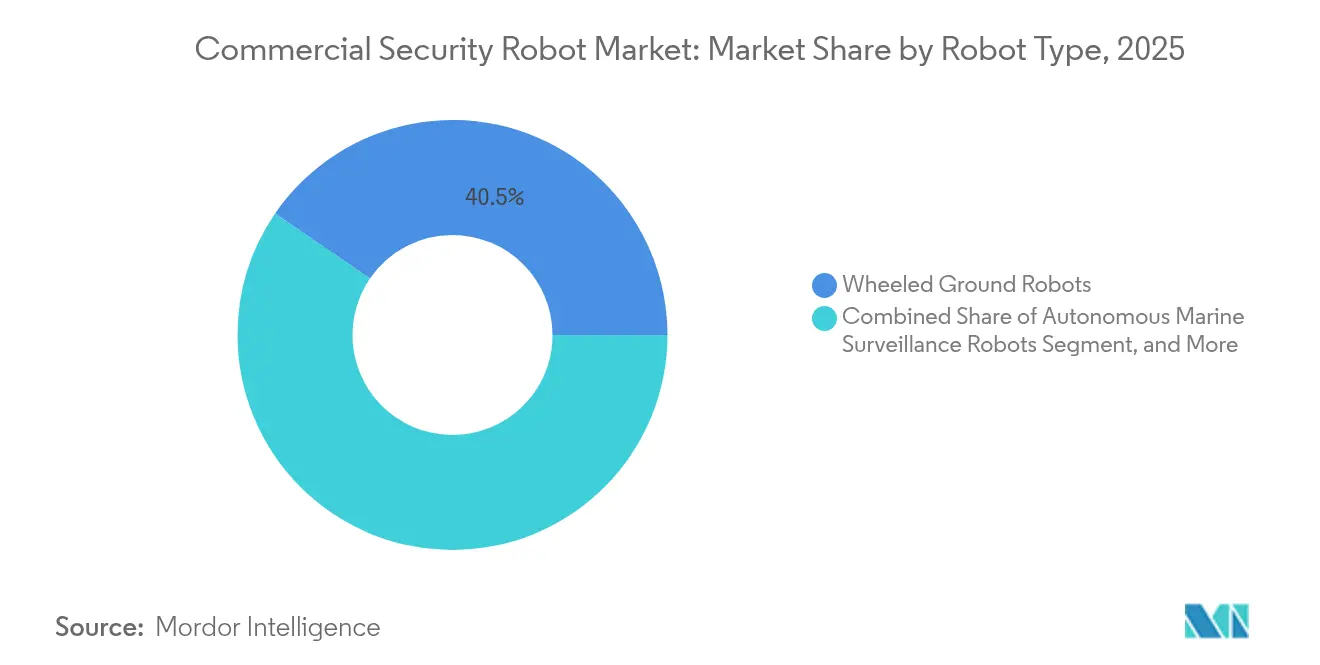
- Por tipo de robot, las unidades terrestres con ruedas representaron una participación del 40,45% del mercado de robots de seguridad comercial en 2025, mientras que se prevé que los drones de seguridad aérea crezcan a una CAGR del 20,89% hasta 2031.
- Por usuario final, los edificios comerciales lideraron con una participación en los ingresos del 22,05% en 2025; se espera que los proyectos de infraestructura pública y ciudades inteligentes se expandan a una CAGR del 19,12% hasta 2031.
- Por componente, el hardware representó el 58,15% del tamaño del mercado de robots de seguridad comercial en 2025, mientras que se proyecta que el software y los servicios avancen a una CAGR del 21,34%.
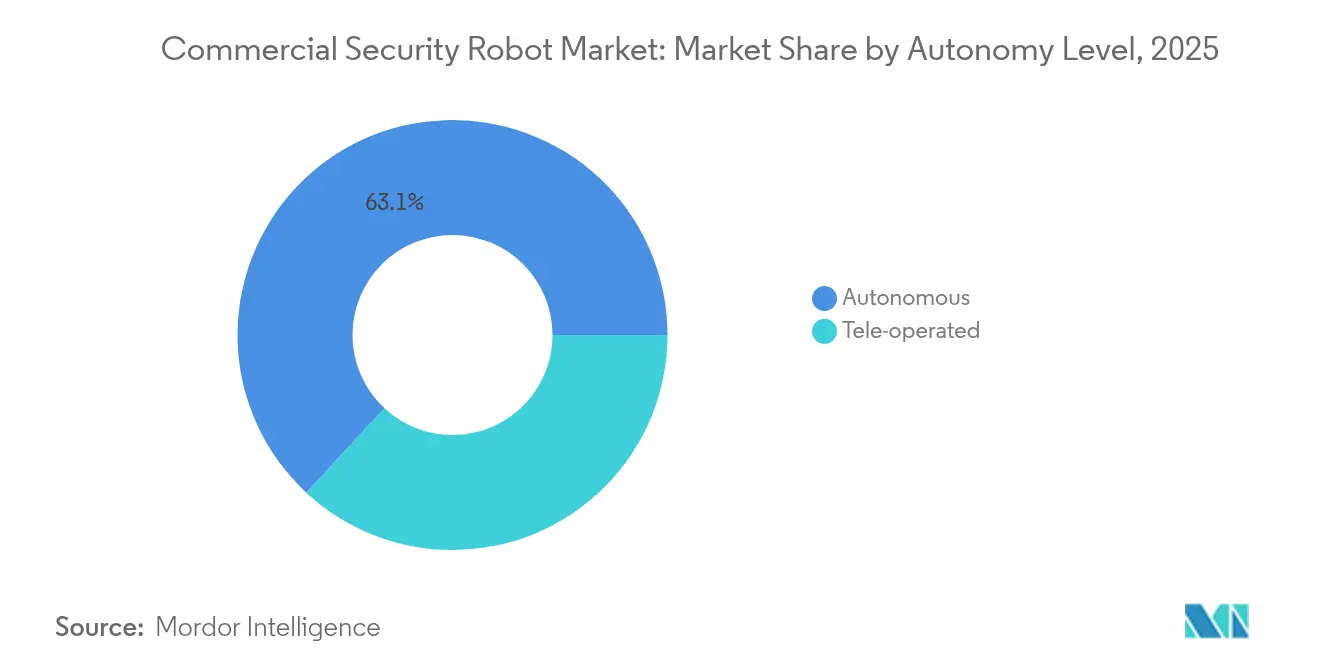
- Por nivel de autonomía, las plataformas autónomas capturaron una participación del 63,10% del tamaño del mercado de robots de seguridad comercial en 2025 y se proyecta que registren una CAGR del 18,76% para 2031.
- Por geografía, América del Norte dominó con una participación del 35,85% en 2025; se prevé que la región Asia-Pacífico registre el crecimiento más rápido, con una CAGR del 19,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente adopción de robots de patrulla autónomos para la seguridad perimetral | +4.8% | Global; adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Costo decreciente de las tecnologías LiDAR y de baterías | +3.2% | Global; fabricación centrada en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de las brechas de seguridad en infraestructuras críticas y lugares públicos | +3.9% | Global; agudizado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incentivos de descuento en primas de seguros para guardias robóticos certificados | +2.1% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiación vinculada a criterios ESG que favorece la seguridad robótica con bajas emisiones de carbono | +1.8% | Global; liderado por Europa | Largo plazo (≥ 4 años) |
| Redes 5G privadas que habilitan flotas de robots con latencia ultrabaja | +2.4% | Núcleo en Asia-Pacífico, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de robots de patrulla autónomos para la seguridad perimetral
Los equipos de seguridad despliegan cada vez más robots de patrulla autónomos para cubrir los puntos ciegos que las cámaras fijas y los guardias móviles tienen dificultades para vigilar. El DroneDog-2 de Asylon combina la movilidad cuadrúpeda con drones lanzados desde base, extendiendo la vigilancia a terrenos multinivel y tejados.[1]Fuente: Asylon, "Especificaciones de la plataforma DroneDog-2," asylonrobotics.com SMP Robotics demostró resiliencia en exteriores cuando su plataforma S5.2 mantuvo un tiempo de actividad del 99,2% durante pilotos en condiciones climáticas adversas en 2024.[2]Fuente: SMP Robotics, "Datos de rendimiento del S5.2," smprobotics.com Las imágenes térmicas integradas, combinadas con la detección de objetos mediante IA, ahora identifican intrusos a más de 500 metros, ampliando efectivamente el perímetro sin necesidad de torres ni cables adicionales. El ROAMEO Gen 4 de RAD superpone analítica predictiva a los datos de patrulla, alertando a los operadores antes de que ocurra una posible brecha en lugar de después de que se active una alarma. Estas capacidades autónomas pueden reducir el número de guardias mientras se mantiene una cobertura las 24 horas del día, los 7 días de la semana, una propuesta que resulta atractiva en grandes parques industriales y activos energéticos, donde la dotación de personal es costosa.
Costo decreciente de las tecnologías LiDAR y de baterías
Los módulos LiDAR de estado sólido han experimentado una caída significativa en su precio desde 2024, a medida que la integración fotónica y la fabricación mediante MEMS han alcanzado escala. Los menores costos de los sensores hacen que el mapeo a nivel milimétrico sea asequible para usuarios de nivel medio que antes dependían de pares ultrasónicos de detección de colisiones básicos. Las mejoras paralelas en la química del ion de litio ahora ofrecen ciclos de trabajo de 12 horas para robots con ruedas, eliminando la carga frecuente como cuello de botella operativo. Los fabricantes ya están probando en campo baterías de estado sólido que prometen mayores tiempos de funcionamiento y menor riesgo de incendio en implementaciones en interiores. El software predictivo de gestión de baterías puede detectar la degradación con 30 días de anticipación, permitiendo reemplazos planificados durante períodos de baja actividad en lugar de apagados de emergencia. En conjunto, la percepción más económica y la mayor autonomía amplían el grupo de compradores viables del mercado de robots de seguridad comercial más allá de los grandes campus corporativos.
Aumento de las brechas de seguridad en infraestructuras críticas y lugares públicos
La Agencia de Ciberseguridad e Infraestructura de Seguridad de los Estados Unidos reportó un aumento en los incidentes de seguridad física en sitios críticos en 2024.[3]Fuente: Agencia de Ciberseguridad e Infraestructura de Seguridad, "Incidentes en infraestructura crítica 2024," cisa.gov Los aeropuertos, las empresas de servicios públicos y los centros de datos ahora enfrentan amenazas combinadas en las que actores cibernéticos utilizan el acceso físico para instalar implantes de red. Las directrices del Departamento de Seguridad Nacional instan a la monitorización automatizada las 24 horas del día, los 7 días de la semana, posicionando a los robots como multiplicadores de fuerza que nunca se cansan. Los ensayos iniciales con la Administración de Seguridad en el Transporte han demostrado que los robots reducen las falsas alarmas en las salas de equipaje en comparación con la analítica de cámaras estáticas, liberando a los agentes para tareas de mayor valor. La escalabilidad es otra ventaja: las flotas pueden ampliarse durante períodos de mayor amenaza sin los obstáculos logísticos de incorporar guardias temporales.
Incentivos de descuento en primas de seguros para guardias robóticos certificados
Los principales aseguradores reconocen tasas de incidentes más bajas cuando las patrullas autónomas documentan cada interacción, ya que esto proporciona una visión más completa de la situación. Zurich Insurance ofrece descuentos en primas de entre el 15% y el 25% a las instalaciones que cumplen con los estándares de guardia robótico ISO 3691-4. SOMPO Holdings introdujo pólizas de cobertura combinada que integran cláusulas de hardware para robots, responsabilidad civil e intrusión cibernética en un único paquete, simplificando la adquisición para los gestores de riesgos. Los modelos actuariales de Munich Re ahora califican los sitios equipados con robots como exposiciones de menor riesgo, lo que resulta en deducibles más favorables. Para almacenes de alto valor y centros de distribución, estos incentivos pueden reducir millones de los presupuestos anuales de riesgo, acelerando la penetración del mercado de robots de seguridad comercial en verticales sensibles al precio.
Análisis del impacto de las restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto CAPEX inicial y OPEX durante el ciclo de vida | -2.8% | Global; agudo en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Preocupaciones sobre privacidad de datos y responsabilidad por IA | -1.9% | Europa y América del Norte; en expansión a nivel mundial | Mediano plazo (2-4 años) |
| El riesgo de vandalismo y manipulación eleva el costo total de propiedad (TCO) | -1.4% | Sitios urbanos a nivel global | Mediano plazo (2-4 años) |
| Limitaciones de robustez de la IA perimetral en condiciones climáticas extremas | -1.2% | Regiones con clima severo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX inicial y OPEX durante el ciclo de vida
Los despliegues de robots de seguridad a escala completa pueden costar entre 150.000 y 500.000 USD, un obstáculo para las medianas empresas que carecen de grandes presupuestos de capital. El mantenimiento anual, que incluye la calibración de sensores, la licencia de software y el mantenimiento del tren de transmisión, representa típicamente entre el 25% y el 30% del precio de compra, lo que complica los modelos de retorno sobre la inversión. Cuando iRobot aseguró un préstamo a plazo de 200 millones de USD en 2024, los prestamistas lo fijaron a una tasa de interés superior al 9%, lo que subraya el riesgo operativo percibido en las empresas de robótica.[4]Fuente: Comisión de Bolsa y Valores de los Estados Unidos, "iRobot DEFA14A," sec.gov Los contratos de arrendamiento y de robots como servicio ofrecen alternativas; sin embargo, algunos compradores dudan debido a los compromisos a largo plazo y las garantías de rendimiento. Hasta que los precios del hardware caigan más o los productos financieros maduren, el CAPEX sigue siendo el freno más inmediato para el mercado de robots de seguridad comercial.
Preocupaciones sobre privacidad de datos y responsabilidad por IA
La Ley de IA de Europa exige evaluaciones de riesgo y supervisión humana para los sistemas de alto riesgo, incluidos los robots de seguridad autónomos. Los operadores deben demostrar el cumplimiento del RGPD cuando el reconocimiento facial captura información de identificación personal, un requisito exigente en espacios públicos abiertos. Los fabricantes ahora incorporan características de privacidad desde el diseño, como la redacción en el dispositivo perimetral y la retención de datos con consentimiento, para tranquilizar a los reguladores; sin embargo, la claridad jurídica sigue siendo un asunto pendiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de robot:
las plataformas versátiles redefinen la coberturaLos robots terrestres representaron una participación del 40,45% del mercado de robots de seguridad comercial en 2025, consolidando su papel como guardianes perimetrales de referencia que navegan por caminos pavimentados y pasillos sin necesidad de reformas estructurales. Sin embargo, los drones de seguridad aérea están avanzando con una CAGR proyectada del 20,89%, ya que el 5G privado permite actualizaciones de rutas en fracciones de segundo y enjambres de múltiples drones.
Los robots articulados e híbridos, como el Spot de Boston Dynamics, resultan valiosos en sitios con escaleras, pasarelas o terreno irregular, áreas donde las ruedas tienen dificultades. Las unidades autónomas de vigilancia marina, aunque de nicho, protegen puertos e infraestructuras marítimas donde las patrullas humanas son prohibitivamente costosas. Los paneles de orquestación multiplataforma ahora permiten a los centros de comando asignar tareas a unidades terrestres, aéreas y marinas desde una única consola, haciendo viables los despliegues de flotas mixtas. La IA perimetral reduce los requisitos de ancho de banda, permitiendo que incluso sitios remotos con capacidad de retorno limitada puedan implementar patrullas inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por usuario final:
la inversión en infraestructura impulsa la adopciónLos edificios comerciales representaron el 22,05% de los ingresos de 2025, impulsados principalmente por los campus corporativos y los centros comerciales que priorizan la disuasión visible y los registros de patrulla continuos. Sin embargo, los proyectos de infraestructura pública, como aeropuertos, centros de transporte y centros urbanos, están en camino de alcanzar una CAGR del 19,12% a medida que los municipios integran robots en las redes de sensores de ciudades inteligentes. El tamaño del mercado de robots de seguridad comercial asignado a contratos gubernamentales está creciendo a medida que los fondos de estímulo se destinan a mejoras de resiliencia tras ataques de alto perfil.
Las instalaciones industriales y logísticas utilizan robots para inspeccionar el vallado perimetral y los muelles de carga en conjunto con los flujos de trabajo de automatización de almacenes. Los campus sanitarios adoptan robots de patrulla sensibles a la privacidad que también sirven como ayudas de emergencia de telepresencia, una función dual atractiva en un contexto de escasez de enfermeras. La integración con los sistemas de gestión de edificios activa bloqueos automáticos de puertas o el aislamiento de los sistemas de climatización cuando los robots confirman una amenaza, demostrando un valor más allá de la mera observación.
Por nivel de autonomía:
la supremacía de la IA gana terrenoLos sistemas autónomos representaron el 63,10% del volumen de 2025, y su CAGR del 18,76% indica una creciente confianza en los algoritmos de navegación sin supervisión. Las franjas de 5G privado reducen la latencia a menos de 10 milisegundos, lo que permite la coordinación en tiempo real entre decenas de unidades y hace posible que la teleoperación se adentre en nichos especializados. En el mercado de robots de seguridad comercial, los modelos teleoperados persisten en plantas nucleares o patios de prisiones donde las políticas exigen la toma de decisiones humana para la intervención.
Las interfaces de lenguaje natural impulsadas por grandes modelos de lenguaje permiten a los guardias redirigir un robot mediante comandos de voz, cerrando así la brecha de usabilidad entre la autonomía y la supervisión. La inteligencia de enjambre permite a las flotas asignarse zonas de patrulla de forma autónoma en función de las puntuaciones de riesgo del mapa de calor, aumentando la cobertura sin necesidad de unidades adicionales. La computación perimetral mantiene los modelos de detección de amenazas de forma local, garantizando que los robots continúen funcionando incluso si los enlaces a la nube fallan, una especificación crítica en los planes de respuesta a desastres.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por componente:
el software impulsa el valor durante el ciclo de vidaEl hardware contribuyó con el 58,15% de los ingresos en 2025, pero el software y los servicios están escalando a una CAGR del 21,34%, a medida que los clientes pagan tarifas de suscripción por analítica, refuerzo de ciberseguridad y mantenimiento predictivo. Las tendencias de participación del mercado de robots de seguridad comercial indican que los ingresos por software superarán al hardware antes de finales de la década. Los módulos de visión por IA pueden actualizarse de forma inalámbrica, elevando el rendimiento sin necesidad de reemplazar sensores, lo que extiende los ciclos de vida de los activos.
Las API abiertas facilitan la integración sin fricciones con paneles de control de acceso, alarmas contra incendios y quioscos de gestión de visitantes, creando así una pila de seguridad unificada. Los servicios de ciberhigiene parchean las vulnerabilidades del firmware antes de que los actores de amenazas puedan secuestrar robots como vectores de ataque móviles. Los paneles de mantenimiento predictivo utilizan datos de vibración y temperatura para prever fallos en el tren de transmisión, programando las reparaciones durante los períodos de inactividad planificada y reduciendo las llamadas de servicio en un 30%. A medida que los ingresos recurrentes crecen, los fabricantes se orientan hacia modelos de valoración de software como servicio favorecidos por los inversores.
Análisis geográfico
Mercado de Robots de Seguridad Comercial en América del Norte
América del Norte domina el mercado de robots de seguridad comercial, representando el 35,85% de los ingresos en 2025, gracias a los primeros proyectos piloto empresariales y a un sólido flujo de inversión en robótica. Los principales aeropuertos y centros logísticos de terceros validan los robots para patrullas perimetrales y análisis en salas de equipaje, creando casos de éxito de referencia que acortan los ciclos de adquisición. Los capitalistas de riesgo se concentran en Boston y Silicon Valley, proporcionando a las startups recursos de creación rápida de prototipos y asociaciones de canal.
Mercado de Robots de Seguridad Comercial en Asia-Pacífico
Asia-Pacífico registra la CAGR más pronunciada del 19,65% hasta 2031, impulsada por los mandatos gubernamentales de ciudades inteligentes en China y los corredores de prueba habilitados por 5G en Corea del Sur. Los entornos regulatorios de prueba de Singapur agilizan los ensayos comerciales, mientras que Japón subvenciona ayudas a la automatización para mitigar la escasez de mano de obra. Las ventajas regionales de la cadena de suministro en sensores y circuitos impresos reducen los costos de la lista de materiales, haciendo que los robots de gama media sean competitivos en precio para los administradores de propiedades más pequeños.
Mercado de Robots de Seguridad Comercial en Europa y Oriente Medio
Europa equilibra la oportunidad con la regulación: el RGPD y la Ley de Inteligencia Artificial prolongan los ciclos de ventas, aunque los proveedores que superan las evaluaciones de conformidad obtienen una barrera de entrada frente a los competidores menos conformes. El SecFund de los Países Bajos, dotado con 100 millones de EUR, canaliza capital hacia la robótica de seguridad de doble uso, y las iniciativas de Industria 4.0 de Alemania extienden su alcance a los espacios de exhibición de fabricación. Mientras tanto, los exportadores de energía de Oriente Medio están adquiriendo robots para la vigilancia de oleoductos en desiertos remotos, donde las patrullas humanas son impracticables, lo que ilustra una adopción más allá de los centros urbanos.

Panorama regulatorio
Los robots de seguridad comerciales se encuentran en la intersección de normativas superpuestas de seguridad, privacidad, ciberseguridad y contratación pública que varían según la región y el contexto de implementación. En Europa, la Ley de IA de la UE introduce expectativas de gestión de riesgos y supervisión humana para sistemas de alto riesgo. Cuando las implementaciones capturan información de identificación personal, como imágenes faciales, deben alinearse con los requisitos del RGPD, lo que puede extender los flujos de trabajo de contratación y conformidad en casos de uso en espacios públicos.
En Estados Unidos, no existe una norma única de robótica de OSHA específica para robots de seguridad comerciales, pero OSHA señala enfoques de consenso y marcos generales de seguridad para robots industriales, como ANSI/RIA R15.06, para prácticas de seguridad de referencia. El cumplimiento en contratación federal y ciberseguridad se trata cada vez más como un requisito clave para la adopción empresarial y gubernamental, destacado por el hecho de que Knightscope obtuvo la Autorización FedRAMP completa (ATO) para su robot de seguridad autónomo en febrero de 2025. Por separado, las propuestas legislativas federales de 2026, incluyendo la American Security Robotics Act of 2026 (H.R. 8189, S. 4235) y la Guarding the U.S. against Adversarial Robotics Dominance Act of 2026 (H.R. 9129), indican un mayor escrutinio de los sistemas robóticos y equipos de comunicación vinculados a proveedores extranjeros para uso gubernamental.
Análisis de la cadena de valor
La cadena de valor de los robots de seguridad comerciales abarca desde los sensores en el extremo inicial (LiDAR, cámaras térmicas y RGB, micrófonos) hasta los subsistemas de locomoción y energía (trenes de transmisión, baterías, estaciones de acoplamiento y carga), el cómputo a bordo (módulos de IA en el borde) y las capas de software que convierten la autonomía en resultados de seguridad (modelos de percepción, mapeo, orquestación de flotas, flujos de trabajo de incidentes e integraciones con sistemas de control de acceso y gestión de video). A medida que las implementaciones pasan de pilotos a despliegues en múltiples sitios, el fortalecimiento de la ciberseguridad y los artefactos de cumplimiento, como los paquetes de autorización en la nube para el gobierno y sectores regulados, se tratan cada vez más como parte del producto principal en lugar de un complemento.
En el extremo final, la integración de sistemas, la ingeniería de implementación, el monitoreo y el mantenimiento moldean la experiencia del cliente y el valor de vida. Los modelos de robótica como servicio y de servicio administrado agrupan hardware, suscripciones de software y operaciones remotas en una estructura de tarifa recurrente (por ejemplo, los servicios de robots de seguridad con ruedas suelen citarse en torno a 7 a 11 USD por hora en precios de servicio), desplazando la compra de CAPEX hacia OPEX para muchas instalaciones. La dinámica de plataformas también afecta cómo se captura el valor, con hiperescaladores (Amazon, Google y Microsoft) activos mediante asociaciones y adquisiciones en torno a la gestión de flotas y herramientas de IA, mientras que proveedores y socios amplían capacidades a través de ecosistemas de aplicaciones de terceros que se integran sobre hardware robótico estandarizado.
Panorama competitivo
La concentración del mercado es moderada, ya que los actores consolidados refuerzan su participación mediante registros de despliegue plurianuales y paquetes de servicios integrados verticalmente. La cotización pública de Knightscope en 2024 amplió el capital para investigación y desarrollo, al tiempo que agudizó su enfoque en los modelos de negocio por suscripción. Boston Dynamics se diversificó desde la recogida en almacenes hacia las patrullas de seguridad, combinando robots logísticos Stretch con unidades de inspección Spot y comercializando un conjunto de autonomía de extremo a extremo.
Los especialistas en IA perimetral disrumpen a los actores establecidos al ofrecer software agnóstico al factor de forma que puede modernizar robots más antiguos, extendiendo la vida útil de las flotas y reduciendo el bloqueo tecnológico. Las empresas de seguridad tradicionales se asocian con fabricantes de robótica para combinar tecnología con personal in situ en contratos de seguridad híbrida, difuminando las líneas competitivas. La diferenciación por hardware está retrocediendo a medida que los fabricantes enfatizan la precisión de la analítica, la profundidad de la integración y las salvaguardas de ciberseguridad por encima del número bruto de sensores.
Las adquisiciones configuran el panorama: el intento de compra de iRobot por parte de Amazon señaló el apetito de las grandes tecnológicas por el middleware autónomo, incluso cuando el escrutinio regulatorio paralizó el acuerdo. Las empresas emergentes más pequeñas se orientan hacia sectores de nicho, como la sanidad, la educación o el sector marítimo, y evitan los enfrentamientos directos con los gigantes. El mercado de robots de seguridad comercial recompensa a los proveedores que pueden demostrar fiabilidad durante todas las estaciones, ofrecer un retorno sobre la inversión cuantificable y navegar por un complejo mosaico de leyes de privacidad regionales.
Líderes de la industria de robots de seguridad comercial
Knightscope, Inc.
Cobalt Robotics, Inc.
SMP Robotics Systems Corp.
Secom Co., Ltd.
Johnson Controls International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots de Seguridad Comercial
- Knightscope, Inc.
- SMP Robotics Systems Corp.
- Cobalt Robotics, Inc.
- Ava Robotics, Inc.
- Nordic Unmanned ASA
- Turing Video, Inc.
- Secom Co., Ltd.
- Guardforce AI Co., Ltd.
- Guangzhou Gosuncn Robot Co., Ltd.
- Zhejiang Uniview Technologies Co., Ltd.
- Ademco Security Group Pte. Ltd.
- Boston Dynamics, Inc.
- Johnson Controls International plc
- Milrem Robotics OÜ
- OMRON Corporation
- Enryu Co., Ltd.
- Skytron Energy Robotics GmbH
- RoboTiCan Ltd.
- Ascent Robotics, Inc.
- DroneSec Pty Ltd.
- SMP Robotics Solutions, LLC
Lea el análisis de las empresas de robot de seguridad comercial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo consiste en convertir los robots de unidades de patrulla independientes en infraestructura de seguridad operativa que se integre en los flujos de trabajo empresariales, incluyendo la verificación de alarmas, eventos de control de acceso, gestión de tickets de incidentes y transferencias a operadores remotos. Las implementaciones que combinan plataformas heterogéneas, como robots terrestres emparejados con drones aéreos, amplían el alcance de cobertura para sitios logísticos e industriales que necesitan conciencia situacional rápida más allá de las cámaras fijas; Asylon comercializa monitoreo perimetral combinado de robots terrestres y drones para aplicaciones de seguridad logística y de transporte. Este enfoque basado en la integración respalda despliegues a mayor escala, ya que los operadores pueden estandarizar los protocolos de respuesta en múltiples sitios mientras confían en la autonomía para la cobertura de rutina.
La robótica de seguridad lista para el cumplimiento normativo también ofrece un camino más claro para compradores regulados que consideran la ciberseguridad y la auditabilidad como requisitos previos de contratación. El hecho de que Knightscope obtuviera la Autorización FedRAMP completa (ATO) en febrero de 2025 es un ejemplo de cómo los controles de seguridad y nube de nivel federal pueden abrir nuevos segmentos de compradores e influir en las hojas de ruta de los proveedores más allá del gobierno, incluyendo organizaciones de infraestructura crítica y de salud que suelen requerir controles similares. Por separado, la inteligencia de flotas, como la reoptimización de rutas mediante IA y la orquestación centralizada, brinda a proveedores y prestadores de servicios una forma de gestionar flotas de robots de dos cifras sin incrementos proporcionales en la mano de obra de despacho, respaldando contratos multisitio e impulsando la adopción de software y servicios.
Recent Industry Developments in Mercado de Robots de Seguridad Comercial
- Marzo de 2026: SMP Robotics Systems Corp. inició los envíos del robot móvil autónomo Argus S5.4, equipado con NVIDIA Jetson Orin NX para aplicaciones de IA en el borde e integración de software de terceros. El lanzamiento amplía el ecosistema de hardware y software y refuerza las capacidades de automatización independientes de la plataforma.
- Febrero de 2026: Knightscope, Inc. anunció más de 2 millones de USD en contratos nuevos y recurrentes para unidades ASR y paquetes de monitoreo remoto en los sectores residencial, inmobiliario comercial y de salud. Estas adjudicaciones de contratos para robots de seguridad autónomos refuerzan la visibilidad de ingresos y el caso de retorno de inversión para despliegues en múltiples verticales.
- Noviembre de 2025: Knightscope, Inc. presentó el robot de seguridad autónomo K7, una solución perimetral para exteriores con implementación temprana en producción programada para la segunda mitad de 2026. La nueva plataforma de robot perimetral para exteriores amplía la línea de productos y la huella de implementación a corto plazo.


Mercado de Robots de Seguridad Comercial Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de robots de seguridad comerciales se define como los ingresos generados por robots utilizados por clientes no militares para realizar tareas de seguridad y vigilancia en instalaciones comerciales y públicas, donde la plataforma robótica y su software orientado a la seguridad forman parte de la oferta.
Exclusiones de alcance: los robots de seguridad domésticos para consumidores y los robots estrictamente militares o de campo de batalla quedan excluidos de esta estimación de mercado.
Descripción general de la segmentación
- Por tipo de robot
- Robots terrestres con ruedas
- Plataformas especializadas / Premium (articuladas + híbridas)
- Drones de seguridad aérea
- Robots autónomos de vigilancia marina
- Por usuario final
- Edificios comerciales
- Instalaciones industriales y logísticas
- Comercio minorista y centros comerciales
- Aeropuertos y centros de transporte
- Infraestructura pública y ciudad inteligente
- Por nivel de autonomía
- Autónomo
- Teleoperado
- Por componente
- Hardware
- Software y servicios
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer límites claros del mercado y construir la primera capa de insumos que pueden verificarse frente a registros públicos. Nos basamos en fuentes oficiales y de acceso libre, como la Oficina de Estadísticas Laborales de EE. UU. (empleo y salarios de guardias de seguridad), la Federación Internacional de Robótica (señales de adopción de robots), referencias a normas ISO e IEC sobre seguridad y robótica, y portales de contratación pública que muestran cómo suelen contratarse los servicios y equipos de seguridad.
Junto con ello, revisamos informes anuales de empresas, presentaciones regulatorias, presentaciones a inversores y coberturas de prensa confiables para comprender enfoques de precios como el robot como servicio y entornos de implementación habituales, como campus, almacenes, tiendas minoristas y centros de transporte. Para verificar la escala de las empresas y la actividad de patentes, también utilizamos suscripciones de pago para bases de datos financieras y de inteligencia empresarial y de patentes, y luego alineamos esos hallazgos con lo que escuchamos en las entrevistas. Las fuentes de investigación documental mencionadas aquí son ilustrativas, y se utilizaron otras fuentes públicas y de pago para recopilar, validar y aclarar los datos a lo largo del trabajo.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se centraron en verificar qué compran realmente los compradores comerciales, cómo se escalan las implementaciones y cómo se reconocen los ingresos entre las ventas de hardware y los contratos de servicios recurrentes. Hablamos con equipos de fabricantes de robots (OEM), integradores de servicios de seguridad, proveedores de componentes y usuarios finales comerciales, y luego verificamos las diferencias entre tipos de edificios y entornos operativos.
Dado que la demanda varía según la economía laboral local y las normas de seguridad, las entrevistas también abarcaron las principales regiones de compra. Incluimos a personas que gestionan las operaciones de seguridad del día a día, lo que nos ayudó a poner a prueba la utilización, los ciclos de reemplazo y los supuestos de precios promedio utilizados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 14% | APAC: 37% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 16% | Gerentes: 51% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde el gasto en seguridad de sitios comerciales y la adopción de automatización se traducen en un grupo de demanda direccionable para robots de seguridad, que luego se divide según dónde se implementan más activamente los robots. Una vez establecida esa estructura, se realizaron verificaciones selectivas de abajo hacia arriba utilizando señales de ingresos de proveedores, precios de venta promedio muestreados y tamaños típicos de flotas por sitio para validar los totales y ajustar las brechas evidentes.
Algunos insumos prácticos del modelo para este mercado incluyen los costos de personal de seguridad en sitio, la economía unitaria de los robots bajo contratos de servicio, la densidad de implementación en instalaciones de alto tráfico, los ciclos de reemplazo y renovación de baterías, y el ritmo de caída de precios de los sensores que afectan el precio general del sistema. La previsión utilizó análisis de escenarios respaldado por un suavizado de tendencias simple en variables clave, y ajustamos las perspectivas con lo que los entrevistados compartieron sobre ciclos presupuestarios, conversión de pilotos a despliegues y cambios de precios esperados. Cuando las divulgaciones de las empresas eran limitadas, utilizamos rangos y luego los redujimos mediante verificaciones de canal para que el valor final pudiera reproducirse con los mismos insumos.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante varias rondas para que los saltos inusuales pudieran explicarse antes de su aprobación final. Comparamos los resultados del modelo con señales independientes, como los patrones de contratación de servicios de seguridad, indicadores de adopción de robótica y anuncios de implementación visibles públicamente, y luego revisamos las variaciones por región y por tipo de cliente para mantener la coherencia general de la narrativa.
Cuando surgía una discrepancia importante, revisábamos los supuestos y, cuando era necesario, volvíamos a contactar a los expertos para confirmar qué había cambiado, como las estructuras de precios o los ciclos de renovación. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos importantes que puedan modificar la demanda o los precios, y se realiza una revisión final antes de la entrega para reflejar la información más reciente disponible.
Comparación del tamaño del mercado de robots de seguridad comerciales de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para robots de seguridad comerciales a menudo varían porque no todos contabilizan las mismas fuentes de ingresos, y el momento en que se reconoce como ingreso de mercado puede diferir. Las diferencias también surgen de cómo las empresas tratan las tarifas de servicio recurrentes frente a las ventas de hardware únicas, y de si las estimaciones asumen que los pilotos se convierten rápidamente en despliegues completos.
La dispersión suele estar impulsada por las decisiones de alcance, los supuestos de crecimiento y la cadencia de actualización. Algunas cifras parecen incluir categorías adyacentes, como la robótica de seguridad en general o incluso actividad vinculada a defensa, mientras que otras estimaciones pueden usar curvas de adopción agresivas sin comprobarlas frente a los ciclos de compra a nivel de instalación y la economía de personal. En esos casos, el tamaño del mercado puede parecer mucho más grande o más pequeño según esos insumos, razón por la cual esta estimación utiliza una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,50 mil millones de USD (2025) | |
| Consultora Global A | 2,95 mil millones de USD (2025) | Utiliza una visión más restringida que enfatiza los despliegues solo de patrullaje y tiende a excluir las tarifas recurrentes de software y monitoreo, lo que reduce la base de ingresos en el año en curso. |
| Fuente del Sector B | 4,30 mil millones de USD (2025) | Parece incluir ingresos más amplios de robótica de seguridad y asume una conversión más rápida de pilotos a despliegues a escala, con un ajuste menos visible por diferencias en la estructura de contratos y la utilización. |
La tabla muestra que la mayoría de las diferencias pueden rastrearse hasta qué se contabiliza como ingreso de robots de seguridad comerciales y qué tan rápido se supone que escala la adopción. Al mantener las inclusiones vinculadas a despliegues comerciales y al verificar los precios y la utilización frente a lo que reportan los compradores e integradores, la estimación es más fácil de reproducir y sigue siendo más transparente.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de robots de seguridad comercial en 2026?
Está valorado en 4.120 millones de USD y se prevé que alcance los 9.330 millones de USD en 2031.
¿Qué región lidera la adopción de robots de seguridad comercial?
América del Norte representa el 35,85% de los ingresos de 2025, impulsada por la sólida financiación de capital de riesgo y los primeros despliegues en aeropuertos.
¿Qué tipo de robot crece más rápidamente?
Se prevé que los drones de seguridad aérea registren una CAGR del 20,89%, ya que el 5G privado permite patrullas coordinadas con múltiples drones.
¿Por qué las aseguradoras favorecen a los guardias robóticos?
Los robots certificados reducen las reclamaciones por incidentes, por lo que aseguradoras como Zurich otorgan descuentos en primas de entre el 15% y el 25% a las instalaciones que los despliegan.
¿Cuál es el principal obstáculo para una adopción más amplia?
El alto CAPEX inicial, que a menudo oscila entre 150.000 y 500.000 USD por sitio, sigue siendo el mayor obstáculo para las medianas empresas.
Última actualización de la página el:



