
Tamanho e Participação do Mercado de Charutos
Análise do Mercado de Charutos por Mordor Intelligence
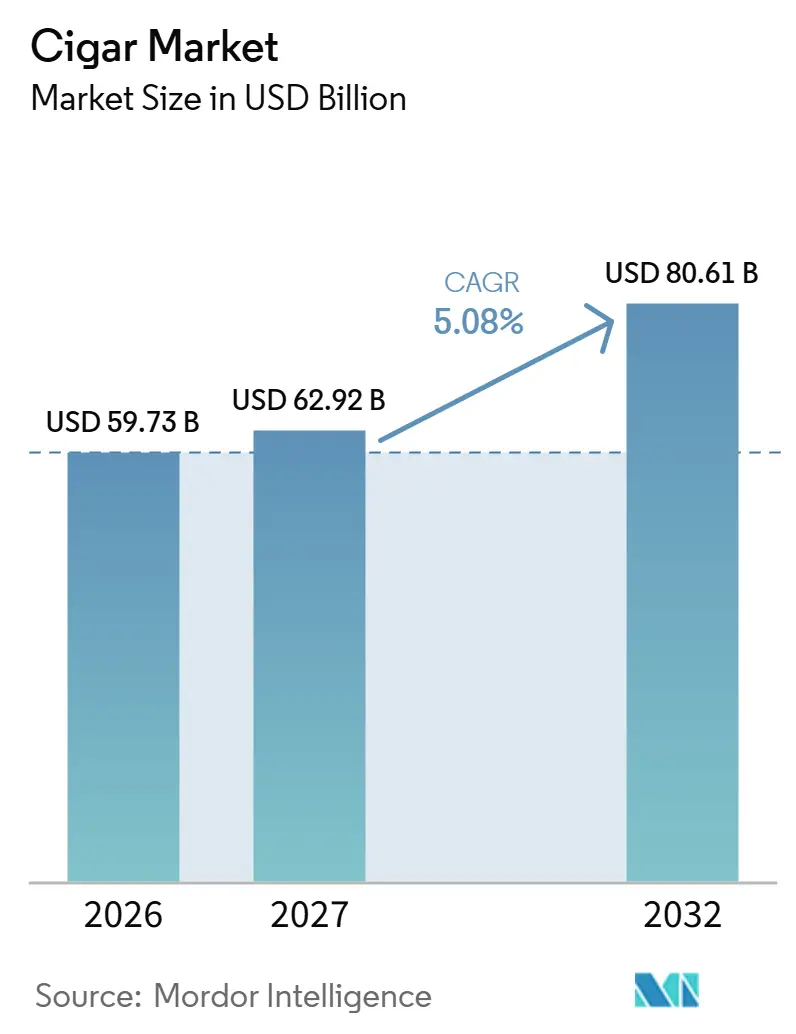
O tamanho do mercado de charutos é estimado em 59,73 bilhões de USD em 2026 e está projetado para atingir 62,92 bilhões de USD em 2027, chegando a 80,61 bilhões de USD até 2032, crescendo a um CAGR de 5,08% de 2027 a 2032.
A demanda por charutos de marcas específicas nos Estados Unidos e o apelo das ocasiões de cigarrilhas mais curtas oferecem aos fornecedores diferentes formas de competir pelos gastos dos adultos. As parcerias de distribuição podem ampliar esse alcance sem exigir uma expansão proporcional das fábricas, tornando o acesso ao cliente um complemento estratégico à escala de produção. Impostos e restrições sobre promoção e canais de venda limitam o retorno obtido ao alcançar esses compradores. Converter uma proposta distinta de charutos em vendas recorrentes por meio de canais legais pode sustentar o crescimento enquanto preserva o valor ao longo da cadeia de produção e distribuição.
Principais Conclusões do Relatório
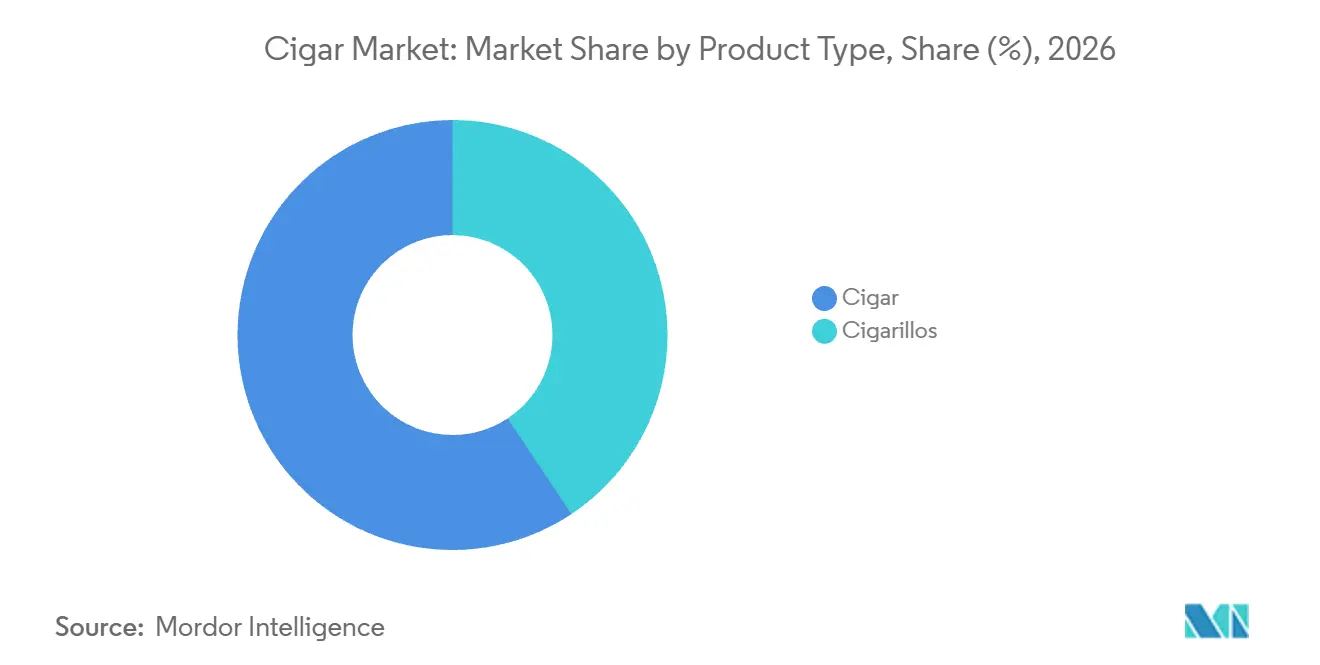
- Por tipo de produto, os charutos detinham uma participação de 59,33% no mercado de charutos em 2026, enquanto as cigarrilhas são o segmento de crescimento mais rápido, com um CAGR projetado de 5,97% de 2027 a 2032.
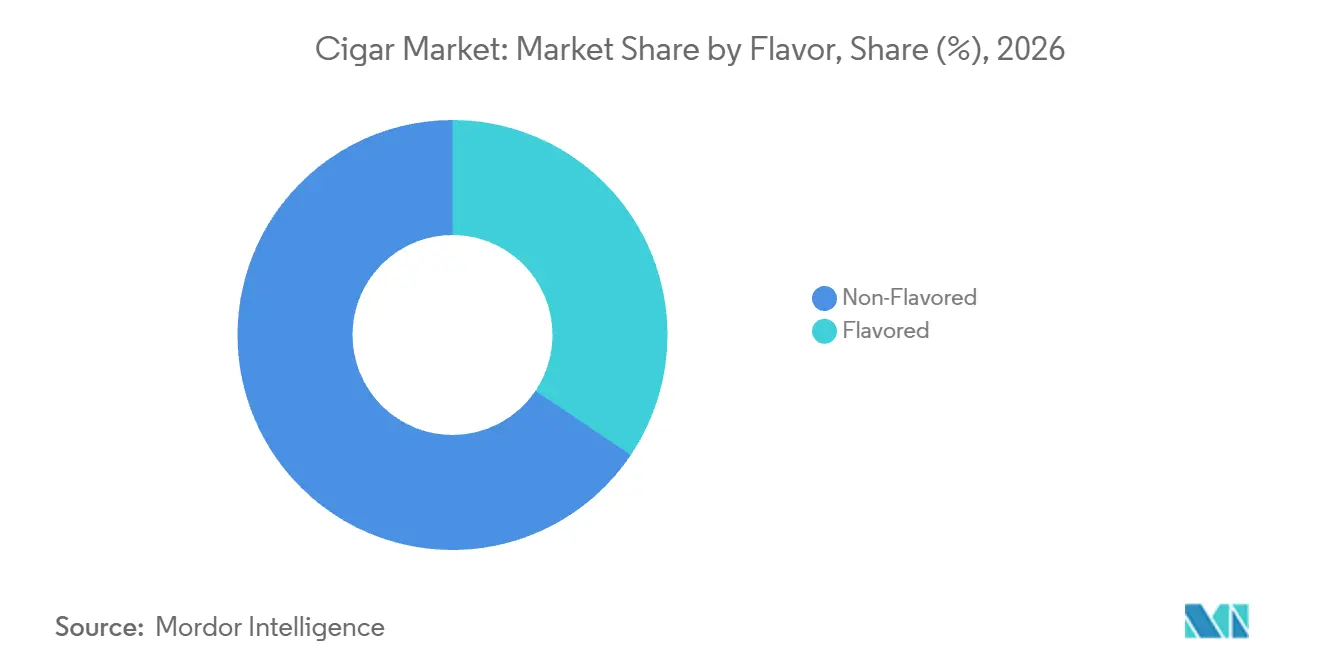
- Entre as categorias de sabor, os charutos sem sabor representavam uma participação de 65,57% no tamanho do mercado de charutos em 2026, e os charutos com sabor são o segmento de crescimento mais rápido, com um CAGR projetado de 6,28% de 2027 a 2032.
- Por faixa de preço, os charutos populares lideraram com uma participação de 63,2% no valor de vendas no varejo em 2026, enquanto os charutos premium são o segmento de crescimento mais rápido, com um CAGR projetado de 6,19% de 2027 a 2032.
- Entre os canais de distribuição, as lojas de varejo físicas detinham 87,71% do valor de vendas no varejo em 2026, enquanto as lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR projetado de 7,13% de 2027 a 2032.
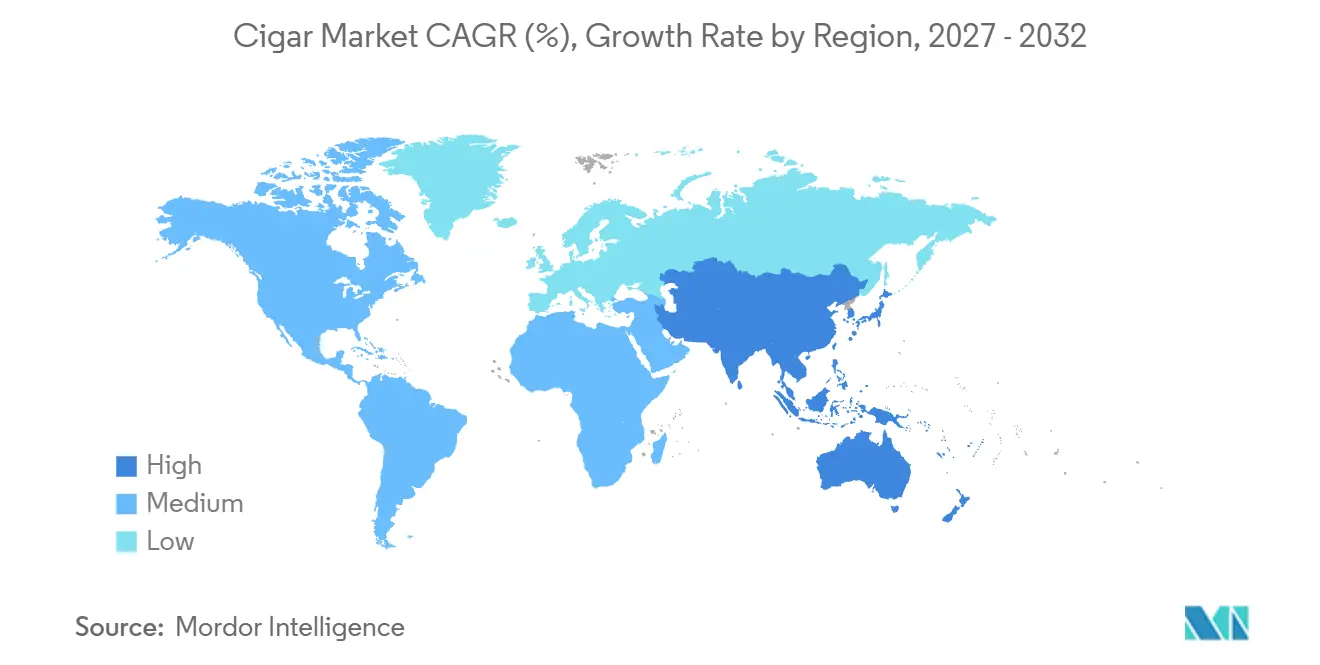
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 54,66% no valor de vendas no varejo em 2026 e é a região de crescimento mais rápido, com um CAGR projetado de 5,95% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Popularidade dos Charutos Premium e Artesanais | +1.95% | América do Norte (Estados Unidos) | Longo prazo (≥ 4 anos) |
| Inovação de Produtos em Blends e Embalagens de Charutos | +1.65% | América do Norte (Estados Unidos) | Médio prazo (2 a 4 anos) |
| Crescente Preferência do Consumidor por Produtos de Luxo e Símbolo de Status | +1.35% | América do Norte (Estados Unidos) | Médio prazo (2-4 anos) |
| Crescimento de Marcas de Charutos Boutique e Artesanais | +1.25% | Europa, especificamente Alemanha | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Tecnologia de Humidor para Melhor Conservação | +0.5% | América do Norte (Estados Unidos) | Longo prazo (≥ 4 anos) |
| Expansão dos Canais de Varejo Online para Charutos | +0.65% | Em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade dos Charutos Premium e Artesanais
Os charutos artesanais premium combinam uma base substancial de importações nos Estados Unidos com uma divisão em nível de loja entre varejistas especializados em crescimento, estagnados e em declínio. Os Estados Unidos importaram 242,8 milhões de charutos artesanais premium até julho de 2026, alta de 0,5% em relação ao mesmo período de 2025.[1] Em uma pesquisa do quarto trimestre de 2025, 48% dos varejistas respondentes da Premium Cigar Association afirmaram que as vendas de suas lojas em 2025 haviam aumentado em comparação com o ano anterior, enquanto 34% relataram vendas estagnadas e 15% uma queda. Os varejistas que relatam maiores vendas totais na loja oferecem potenciais oportunidades de distribuição para produtores premium, enquanto o dado de importação estabelece a escala do fluxo de abastecimento dos Estados Unidos. Atender contas especializadas onde as vendas estão crescendo oferece aos produtores um caminho para pedidos premium recorrentes dentro desse negócio estabelecido.
Inovação de Produtos em Blends e Embalagens de Charutos
A inovação pode aumentar a demanda ao oferecer aos compradores adultos uma escolha de produto mais diferenciada dentro de uma faixa de preço familiar. A Imperial Brands relatou que seu portfólio de charutos populares nos Estados Unidos ganhou 35 pontos-base de participação no exercício fiscal de 2025. Inovações de produto e novas variantes de sabor contribuíram para esse desempenho. Novas variantes oferecem mais um motivo para selecionar uma marca dentro da linha popular. A Imperial atribuiu o ganho às variantes em conjunto com o investimento em brand equity e a ampliação da cobertura de vendas, tornando a novidade um dos fatores dentro de uma estratégia de marca financiada.
Crescente Preferência do Consumidor por Produtos de Luxo e Símbolo de Status
O prestígio pode conferir a uma marca de charutos um apelo comercial mesmo quando a produção limitada restringe o fornecimento disponível. Em uma pesquisa de 2025, 60% de 65 tabacarias norte-americanas representando 126 lojas nomearam o Fuente Fuente OpusX entre as marcas mais solicitadas pelos consumidores. O resultado captura solicitações relatadas por varejistas de uma marca exclusiva de alto preço. Para lojas especializadas, essas solicitações fornecem um motivo concreto para buscar acesso a esse charuto específico, em vez de presumir que todo produto caro atrai interesse equivalente. Garantir uma alocação pode, portanto, importar mais para a proposta de luxo do varejista do que simplesmente adicionar outro charuto de alto preço à sua linha.
Crescimento de Marcas de Charutos Boutique e Artesanais
Marcas boutique podem expandir sua base de clientes potenciais por meio da distribuição sem antes se tornarem fabricantes de alto volume. A Kafie 1901 Cigars, uma empresa boutique de charutos premium, firmou parceria com a Don Stefano Zigarrenmanufaktur GmbH para distribuição na Alemanha em maio de 2025. O anúncio combinou essa distribuição inicial na Alemanha com um compromisso de manter a produção limitada. Para varejistas especializados alemães, a cobertura de um importador pode facilitar o acesso a uma linha boutique mesmo quando seu fornecedor se compromete com produção limitada. Ampliar o alcance comercial de uma marca boutique por meio de um distribuidor local mantém seu compromisso de produção limitada distinto da expansão em volume massivo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas do Tabaco e Restrições à Publicidade em Nível Global | -0.95% | América do Sul, especificamente Brasil | Longo prazo (≥ 4 anos) |
| Alta Tributação sobre Produtos de Tabaco em Muitas Regiões | -0.8% | América do Norte, especificamente Canadá | Curto prazo (≤ 2 anos) |
| Aumento das Restrições de Idade e Fiscalização nas Vendas de Tabaco | -0.3% | Europa, especificamente Reino Unido | Longo prazo (≥ 4 anos) |
| Riscos de Produtos Falsificados e Contrabandeados Afetando a Confiança na Marca | -0.25% | Espanha e outros países europeus | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas do Tabaco e Restrições à Publicidade em Nível Global
O Brasil proíbe a publicidade de produtos fumígenos derivados do tabaco, exceto exposições em embalagens dentro de estabelecimentos varejistas, acompanhadas de avisos de saúde, uma mensagem de proibição de venda a menores de 18 anos e tabelas de preços.[2] O país também proíbe ofertas e vendas de produtos derivados do tabaco pela internet em todo o território nacional. Em conjunto, essas restrições limitam como um fornecedor de charutos pode converter o reconhecimento de marca em vendas legalmente acessíveis. Uma loja online nacional não pode substituir a distribuição física nesse contexto regulatório. A exceção de exposição preserva uma forma restrita de apresentar produtos, mas não restaura um alcance promocional mais amplo. Novos fornecedores enfrentam, consequentemente, o obstáculo comercial de garantir acesso ao varejo antes de poderem converter essa visibilidade permitida em compras.
Alta Tributação sobre Produtos de Tabaco em Muitas Regiões
Os impostos sobre charutos baseados em valor tornam o upgrade de produto mais caro porque o cálculo tributário aumenta com o valor avaliado do produto. O imposto adicional sobre charutos do Canadá utiliza o maior valor entre um mínimo aplicável por charuto ou 88% do preço de venda para charutos fabricados no Canadá ou o valor com imposto pago para importações. Essa estrutura impõe um obstáculo de custo entre o produto mais caro de um fornecedor e a receita do consumidor necessária para justificar seu estoque. Absorver esse incremento comprime o valor disponível para a cadeia de distribuição, enquanto repassá-lo aumenta o gasto do comprador. Migrar para charutos de maior valor, portanto, eleva a receita que os importadores canadenses precisam obter de cada venda antes que o retorno comercial melhore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Fabricação e Distribuição de CigarrilhasOs charutos representaram uma participação de 59,33% no tamanho do mercado de charutos em 2026, tornando-os o maior segmento por tipo de produto. A Oettinger Davidoff AG produziu 36,6 milhões de charutos premium artesanais em 2025. A empresa também descreveu a recalibração da produção em resposta à volatilidade do mercado global e aos ventos contrários macroeconômicos. Os compromissos de fábrica e as condições comerciais, portanto, importam mais do que uma posição de produto líder, que por si só não justifica capacidade adicional.
As cigarrilhas são o segmento de tipo de produto de crescimento mais rápido, com um CAGR projetado de 5,97% de 2027 a 2032. O Scandinavian Tobacco Group UK relatou em julho de 2026 que as vendas de cigarrilhas Signature Action haviam aumentado 31% em relação ao ano anterior no Reino Unido. A empresa vinculou esse desempenho à melhoria da distribuição, ao apelo dos sabores e a um preço mais acessível em comparação com algumas alternativas. A acessibilidade relativa confere às cigarrilhas orientadas por sabor um papel comercial entre adultos que equilibram a preferência pelo produto com o custo das alternativas.

Por Sabor:
Identidade do Blend e Opções de Sabores AdicionaisOs charutos sem sabor representaram uma participação de 65,57% no mercado de charutos em 2026, tornando-os o maior segmento de sabor. Uma proposta sem sabor deixa o blend de tabaco e a experiência do charuto acabado como elementos de diferenciação, sem um indicador de sabor adicionado. Para os fornecedores, isso cria um problema de desenvolvimento de produto mais restrito, uma vez que um novo blend deve ser distinguível dentro da mesma promessa básica de sabor, e não por meio de um novo rótulo de sabor. A oportunidade comercial é uma linha cujas diferenças os adultos possam reconhecer e selecionar repetidamente, dando ao produtor um motivo para manter identidades de blend claras em vez de multiplicar variações indistintas.
Os charutos com sabor são o segmento de sabor de crescimento mais rápido, com um CAGR projetado de 6,28% de 2027 a 2032. A Intercontinental Trading Corp. anunciou o lançamento no Japão, em 2 de fevereiro de 2026, das cigarrilhas com sabor Swisher Sweets Foil Pouch Green e Honey Banana. Ambos os produtos fabricados por máquina são oferecidos dentro de sua linha japonesa após esse anúncio. Adicionar opções de sabores distintos dentro de uma linha de cigarrilhas existente oferece a um importador uma forma de ampliar a seleção do consumidor sem exigir um novo formato de produto. As tabacarias japonesas enfrentam uma escolha comercial mais específica sobre quais sabores merecem espaço dentro da mesma linha Swisher Sweets.
Por Faixa de Preço:
Economia de Volume e Alcance do Canal PremiumOs charutos populares foram o maior segmento por faixa de preço, representando 63,2% do valor de vendas no varejo de charutos em 2026. A Cigar Association of America estimou o consumo de charutos nos Estados Unidos em aproximadamente 9,9 bilhões de charutos em 2025, com os produtos populares compondo a maior parte do volume de charutos grandes. Essa base substancial de unidades oferece aos fornecedores um motivo para buscar ganhos em um amplo fluxo de charutos com preços moderados. Uma pequena mudança no retorno obtido em cada unidade pode ter relevância comercial quando aplicada repetidamente ao longo desse fluxo. A disciplina de produção e distribuição, portanto, molda o valor que os produtores de charutos populares capturam da escala tanto quanto o número de charutos vendidos.
Os charutos premium são o segmento de faixa de preço de crescimento mais rápido, com um CAGR projetado de 6,19% de 2027 a 2032. A Oettinger Davidoff relatou que as vendas de sua marca principal Davidoff aumentaram 2,4% em 2025. A empresa vinculou seus resultados de charutos de marca própria parcialmente ao desempenho em mercados parceiros e em lojas duty-free, além do crescimento nos Estados Unidos. O resultado da Davidoff torna o investimento em marca premium sensível tanto ao comércio duty-free quanto à demanda nos Estados Unidos, distribuindo sua exposição comercial por diferentes ocasiões de compra.
Por Canal de Distribuição:
Produtividade das Lojas e Expansão Online SazonalAs lojas de varejo físicas foram o maior segmento de distribuição, representando 87,71% do valor de vendas no varejo de charutos em 2026. Na pesquisa da Cigar Insider com 65 varejistas norte-americanos representando 126 lojas de charutos, 46,2% relataram vendas mais altas em 2025 do que em 2024, enquanto 30,8% relataram vendas estagnadas e 23,1% relataram quedas. O editor da pesquisa interpretou os 46,2% como um arrefecimento em relação aos 48,5% de varejistas que relataram ganhos sobre 2023 e aos 69,1% que o fizeram sobre 2022, após o boom de charutos impulsionado pela pandemia. Manter as vendas nas lojas que relatam negócios estagnados ou em declínio, portanto, importa para os fornecedores físicos, além de atender os varejistas em expansão.
As lojas de varejo online são o segmento de distribuição de crescimento mais rápido, com um CAGR projetado de 7,13% de 2027 a 2032. Em 2025, as vendas online e por catálogo representaram 88% das vendas líquidas da divisão Online e Varejo da América do Norte do Scandinavian Tobacco Group em todas as categorias de produtos. No primeiro trimestre de 2026, suas vendas online de charutos artesanais cresceram mais lentamente do que sua categoria geral de charutos artesanais, cujas vendas líquidas subiram 8% organicamente. A empresa caracterizou o primeiro trimestre como tipicamente seu menor trimestre e alertou que as comparações anuais poderiam diferir das tendências subjacentes. O canal combinado tem escala substancial para esse operador, mas seu crescimento mais lento de charutos no primeiro trimestre não estabelece uma tendência anual do canal.
Análise Geográfica
Mercado de Charutos da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 54,66% no mercado de charutos em 2026 e é a região de crescimento mais rápido, com um CAGR projetado de 5,95% de 2027 a 2032. Os charutos artesanais da China Tobacco Sichuan Industrial Co., Ltd. detinham uma participação de 50,77% no mercado doméstico chinês de charutos artesanais de janeiro a setembro de 2025, incluindo uma participação de 69,65% no mercado doméstico de charutos artesanais premium. Para os distribuidores que atendem compradores chineses de charutos artesanais, essa concentração torna os relacionamentos com produtores uma decisão de abastecimento relevante. A China Tobacco International (HK) colaborou com a China Tobacco Hubei Industrial Co., Ltd. para lançar os charutos Huanghelou em Hong Kong em janeiro de 2025.
Na América do Norte, a marca Casa de Montecristo da Tabacalera USA adicionou 2 lojas de charutos licenciadas em West Palm Beach, Flórida, e Villa Park, Illinois, em agosto de 2025. A estrutura licenciada pode disseminar uma proposta de varejo de marca por áreas de venda locais, tornando a execução dos parceiros parte do caminho para novos clientes de charutos. Na Europa, os estados-membros da União Europeia (UE) podem utilizar estruturas de imposto específico, ad valorem ou misto dentro das alíquotas mínimas que abrangem charutos e cigarrilhas. Uma proposta da Comissão Europeia de 16 de julho de 2025 elevaria as alíquotas mínimas de tabaco, adicionando potencial pressão de custo se aprovada. Essas escolhas nacionais podem produzir condições de precificação distintas dentro do quadro comum da UE, de modo que o modelo comercial de um fornecedor precisa acomodar a estrutura tributária de cada destino.
No Brasil, o Recôncavo da Bahia é uma área de fabricação e exportação de charutos, enquanto a Menendez Amerino & Cia Ltda está sediada em São Gonçalo dos Campos. Um fornecedor pode buscar acesso por meio de relacionamentos de produção local, bem como pela distribuição de produtos acabados, criando uma forma de participar do valor agregado antes do varejo. No Oriente Médio e África, as entidades sul-africanas relevantes devem obter licença junto ao Serviço de Receita da África do Sul antes de fabricar ou comercializar produtos de tabaco cujo imposto ainda não tenha sido pago. Os fabricantes pagam imposto seletivo sobre charutos consumidos dentro da União Aduaneira da África Austral.
Quadro Regulatório e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de um produtor ou importador de charutos em conformidade que busca acesso legal ao varejo. Ela pondera as obrigações de entrada e conformidade de produto em relação às restrições que afetam a capacidade de comercializar charutos acabados. As avaliações favorecem jurisdições onde os fornecedores de charutos podem planejar com base em impostos fixos e regras de elegibilidade, ponderando mudanças programadas ou propostas pelos seus efeitos sobre o preço de venda, compradores permitidos e rotulagem.
Tabela Regulatória
| Fator de decisão | Canadá | Reino Unido | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Ministro da Receita Nacional | Escritórios locais de padrões comerciais na Inglaterra, País de Gales e Escócia; conselhos locais na Irlanda do Norte | Autoridades nacionais e provinciais do monopólio do tabaco | Anvisa | Ministro da Saúde |
| Principais instrumentos ou diretrizes | Lei do Imposto Seletivo de 2001; ajuste anual em 1º de abril pelo Índice de Preços ao Consumidor do componente de imposto por charuto | Lei do Tabaco e Vapes de 2026 adotada | Licenciamento de monopólio; GB 15269-2025 obrigatório desde 1º de março de 2026 | RDC 838/2023; revisões propostas às instruções de advertência IN 332/2024 e IN 331/2024 | Lei de Controle de Produtos de Tabaco nº 83 de 1993; proposta de Projeto de Lei de Controle de Produtos de Tabaco e Sistemas Eletrônicos de Entrega |
| Efeito comercial | O componente de imposto por charuto tem um piso nominal | A partir de 1º de janeiro de 2027, nenhuma venda no varejo, incluindo online, para qualquer pessoa nascida em ou após 1º de janeiro de 2009 | Fornecimento licenciado; conformidade do produto e embalagem de charutos | Requisitos de advertência para produtos fumígenos derivados do tabaco domésticos e importados | Sem embalagem ou rotulagem enganosa, incluindo impressões de redução de danos |
| Atratividade atual da política | Baixa | Média | Baixa | Média | Média |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Sem mudança | Sem mudança | Endurecimento |
| Fonte: Mordor Intelligence | |||||
As avaliações Baixa e Sem mudança do Canadá refletem seu imposto baseado em valor e a indexação anual em 1º de abril apenas do componente por charuto, com um piso nominal. A avaliação Baixa da China baseia-se no licenciamento de monopólio e em seu padrão obrigatório para charutos, com Sem mudança refletindo a perspectiva de um fornecedor licenciado sobre a prioridade de fiscalização de 2026 voltada para a atividade ilícita de tabaco. As avaliações Média no Reino Unido e na África do Sul refletem as obrigações de elegibilidade no varejo e de rotulagem verdadeira, enquanto a restrição de coorte programada para janeiro de 2027 e o projeto de lei de embalagem em fase de comissão de agosto de 2026 sustentam o Endurecimento. Os julgamentos Média e Sem mudança do Brasil baseiam-se na embalagem e advertências da RDC 838/2023 e nas restrições de publicidade e proibições de vendas online da RDC 840/2023, enquanto a consulta aberta em 9 de outubro de 2026, com comentários devidos até 23 de novembro de 2026, propõe apenas revisões de advertências em embalagens e displays, mantendo intactas essas restrições de canal.
Etapas da Cadeia de Valor
A cadeia de valor compara a fabricação de charutos, a distribuição por atacado e a venda no varejo de acordo com quem captura receita em cada etapa e a restrição que cada etapa enfrenta. A Oettinger Davidoff desenvolve sementes, seca e fermenta o tabaco, enrola charutos e os entrega a comerciantes designados em todo o mundo. As estruturas de varejo também incluem lojas La Casa del Habano franqueadas pela Corporación Habanos SA. A captura de receita mais a jusante depende da venda de charutos acabados, tornando o acesso a clientes comerciais e consumidores uma capacidade comercial separada da produção de charutos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de charutos | Produtores de charutos como Oettinger Davidoff AG e Scandinavian Tobacco Group A/S | Vendas de charutos acabados | Falhas de execução que interrompem a produção consistente | Fortalecer os controles de produção e qualificar o fornecimento de reserva |
| Distribuição por atacado | Distribuidores da Habanos como Caribbean Cigars Corporation N.V. e Caribe Imports S.A.S. | Receita de revenda de charutos por atacado | Dependência do acesso à distribuição específica por território | Desenvolver relacionamentos comerciais adicionais dentro dos direitos de distribuição |
| Venda no varejo | Operadores de varejo como Scandinavian Tobacco Group A/S por meio de seus superstores Cigars International | Vendas de charutos no varejo | Dependência das áreas de captação de lojas individuais | Ampliar o acesso ao consumidor em múltiplos pontos de venda |
| Fonte: Mordor Intelligence | ||||
Em 2025, o Scandinavian Tobacco Group afirmou que erros operacionais e problemas na cadeia de suprimentos desestabilizaram seu negócio de charutos enrolados por máquina, juntamente com pressões externas, condições de mercado difíceis e custos crescentes. Essas pressões combinadas afetaram sua participação de mercado, volumes e lucratividade. A experiência do Scandinavian Tobacco Group mostra por que um controle de processo mais rigoroso e o fornecimento de reserva podem ajudar a preservar o fluxo de produtos, enquanto o alcance adicional de distribuição não pode por si só corrigir uma execução fabril instável. Estabilizar a produção vem antes de expandir os canais a jusante que dependem dela para um produtor que enfrenta esses problemas operacionais.
Cenário Competitivo
O setor tem uma estrutura competitiva mista, com vários grandes grupos de tabaco competindo por meio de portfólios de marcas e relacionamentos de distribuição. Os principais participantes incluem Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc e Swisher International Inc. As vendas de charutos artesanais do Scandinavian Tobacco Group para atacadistas e distribuidores externos nos Estados Unidos cresceram 6% organicamente em 2025, com crescimento de volume em dígito médio único e melhoria de preço/mix em dígito baixo único. A Swisher International Inc. fabrica as cigarrilhas Swisher Sweets Foil Pouch, que a Intercontinental Trading Corp. importa e vende no Japão. Os atacadistas podem obter maior throughput e sortimentos de maior valor de um fornecedor que cresce tanto em volume quanto em preço/mix, tornando a força competitiva mais ampla do que uma disputa pelo menor preço unitário.
A China Tobacco International (HK), subsidiária da CNTC, assinou acordos de distribuição exclusiva em 2025 com 4 empresas industriais de tabaco chinesas para mercados internacionais excluindo a China continental. Os acordos estabeleceram uma plataforma unificada para os charutos Great Wall, Huanghelou, Taishan e Wangguan, combinando vários negócios de marcas dentro de um único quadro de distribuição internacional. A subsidiária também relatou crescimento substancial em seu negócio de charutos com imposto pago durante 2025. Os clientes comerciais no exterior podem adquirir várias marcas chinesas por meio de um único distribuidor, enquanto as marcas fora da plataforma precisam de arranjos de distribuição separados.
Nos 6 meses encerrados em 31 de março de 2026, a participação do portfólio de charutos populares da Imperial Brands nas Américas caiu 39 pontos-base. O Backwoods, no entanto, ganhou participação dentro do segmento de folha natural durante esse período. A empresa afirmou que o Backwoods havia realizado aumentos de preço para compensar tarifas mais altas, tornando a exposição à política comercial parte de sua economia de marca. Esses resultados divergentes favorecem decisões de investimento separadas para marcas individuais, em vez de tratar um amplo portfólio de charutos como uma única proposta competitiva. A recuperação dos custos tarifários deve acompanhar a demanda específica da marca para que um nicho de charutos bem-sucedido fortaleça o portfólio mais amplo.
Líderes do Setor de Charutos
-
Scandinavian Tobacco Group A/S
-
Imperial Brands Plc
-
China National Tobacco Corp (CNTC)
-
Altria Group Inc
-
Swisher International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Charutos Empresas cobertas neste relatório
- Scandinavian Tobacco Group A/S
- Imperial Brands Plc
- China National Tobacco Corp (CNTC)
- Altria Group Inc
- Burger Holding AG
- British American Tobacco Plc
- Philip Morris International Inc
- PT Intertobacco Utama Industry
- Japan Tobacco Inc
- Villiger Söhne AG
- Arnold André GmbH
- J. Cortès Cigars NV
- Continental Tobacco Corp.
- Cia Canariense de Tabacos SA
- PT Djarum
- Tabacalera USA Inc
- Joh. Wilh. von Eicken GmbH
- Oettinger Davidoff AG
- Swisher International Inc.
- Corporación Habanos SA
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam rotas para a distribuição em lojas especializadas com a demanda de cigarrilhas orientada por preço e ocasião. Em sua pesquisa do quarto trimestre de 2025, a Premium Cigar Association constatou que 85% dos varejistas respondentes normalmente tomavam conhecimento de novos produtos por meio de representantes de vendas ou corretores.[3] Um relatório comercial do Reino Unido de julho de 2026 descreveu separadamente o preço como um fator-chave de compra para usuários adultos de nicotina e vinculou o apelo das cigarrilhas a formatos menores e menor tempo de consumo. Um fornecedor, portanto, enfrenta 2 tarefas comerciais distintas: ganhar a atenção do varejista e oferecer ao fumante adulto um motivo concreto para selecionar o charuto acabado.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Colocação de charutos boutique liderada por representantes | Descoberta de produtos liderada por representantes entre varejistas especializados pesquisados | Varejistas especializados em charutos | Introduzir uma linha focada por meio de corretores de charutos | Converter apresentações em pedidos de varejistas | Marcas de charutos boutique e corretores especializados |
| Opções acessíveis de embalagem de cigarrilhas | Sensibilidade ao preço nas compras de tabaco no Reino Unido em geral | Compradores adultos de cigarrilhas sensíveis ao preço no Reino Unido | Oferecer opções claras de preço por embalagem para cigarrilhas | Preservar os ganhos com um gasto menor por embalagem | Scandinavian Tobacco Group UK |
| Cigarrilhas para ocasiões de consumo mais curtas | Tamanho menor e menor tempo de consumo sustentam o apelo do formato | Fumantes adultos que buscam ocasiões mais curtas de cigarrilhas | Construir uma proposta distinta de cigarrilha para ocasiões curtas | Substituição de compras existentes de cigarrilhas | Scandinavian Tobacco Group UK e varejistas de cigarrilhas |
| Fonte: Mordor Intelligence | |||||
A abertura central é distinguir o que se pede ao comprador adulto de cigarrilhas que comprometa antes de escolher o produto. Um gasto menor por embalagem aborda o compromisso financeiro, enquanto uma cigarrilha mais curta aborda o compromisso de tempo. Tratar esses benefícios separadamente oferece aos fornecedores uma forma de testar a demanda incremental em vez de confundir uma mudança de embalagem com uma nova ocasião de consumo.
Desenvolvimentos industriais recentes em Mercado de Charutos
- Out 2026: A Drew Estate informou que seu charuto Undercrown 10 Gordo estava pronto para envio aos varejistas, com o novo tamanho limitado a 3.000 caixas.
- Out 2026: A Anvisa do Brasil abriu consultas sobre advertências de saúde revisadas para embalagens e displays de produtos fumígenos derivados do tabaco, com comentários devidos até 23 de novembro de 2026.
- Jul 2026: A Guardia Civil da Espanha apreendeu 33.840 charutos Habanos falsificados em Valência após detectar remessas do mesmo local para vários países europeus.
Mercado de Charutos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de charutos mede os gastos anuais no varejo com charutos e cigarrilhas vendidos para consumo adulto no mercado global. Abrange esses produtos em categorias de sabor e faixa de preço e vendas por lojas de varejo físicas e online.
Exclusões de escopo: Cigarros, cigarros eletrônicos e dispositivos de tabaco aquecido, tabaco solto utilizado para produtos de enrolar, e humidores e acessórios para charutos vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cigarrilhas
- Charuto
- Por Sabor
- Aromatizado
- Não Aromatizado
- Por Faixa de Preço
- Popular
- Premium
- Por Canal de Distribuição
- Lojas de Varejo Físicas
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas ilustrativas, como a vigilância de tabaco e definições de produtos da Organização Mundial da Saúde, os regulamentos de produtos e categorias de imposto seletivo da Comissão Europeia, e os resumos de importações e lançamentos tributáveis da Cigar Association of America, ajudam os analistas a classificar produtos, compreender as condições tributárias e verificar os sinais de abastecimento de charutos nos Estados Unidos. O material de produtos e impostos da Comissão também esclarece como charutos e cigarrilhas são tratados como categorias de tabaco manufaturado nas regras da União Europeia.
Os relatórios anuais e registros de valores mobiliários dos produtores podem esclarecer as vendas de charutos reportadas, o mix, a exposição ao canal e as mudanças de preço ou custo, enquanto a imprensa especializada de reputação e o material para investidores das empresas podem datar os desenvolvimentos de produto, distribuição e regulatórios. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas contariam com produtores e importadores de charutos e cigarrilhas, atacadistas, compradores do varejo e especialistas em regulação e distribuição de tabaco para testar como as evidências secundárias de vendas, impostos e canais devem ser interpretadas. Os analistas reconciliariam relatórios divergentes de volume, preço e mix de produtos verificando a geografia, a cobertura de produtos e o nível de venda de cada fonte, e então triangulariam as lacunas com estatísticas comerciais, lançamentos tributáveis e verificações amostrais de preço por volume no varejo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 26% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 45% |
| Nível médio: 54% | Líderes funcionais/de unidade: 36% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 44% | Américas: 25% |
Dimensionamento de Mercado e Previsão
Uma estimativa de cima para baixo começa com o valor global no varejo de charutos e cigarrilhas acabados e reconcilia a receita de mercado reportada com evidências de abastecimento e varejo em nível de país. Os analistas acompanham os fluxos de importação de charutos e cigarrilhas, os lançamentos domésticos tributáveis, as vendas reportadas pelos produtores, os preços no varejo e as mudanças de imposto seletivo, e o mix de produto, faixa de preço e canal. Os volumes de comércio e lançamento indicam o abastecimento, mas são verificados em relação às vendas ao consumidor para contabilizar estoques e fluxos transfronteiriços. A análise de cenários projeta a demanda adulta, o preço no varejo e o mix premium, as mudanças tributárias e o acesso físico versus online, enquanto verificações seletivas de baixo para cima multiplicam os preços no varejo amostrados pelos volumes de unidades suportados e comparam os totais de fornecedores ou canais com o total. As participações de segmento são construídas a partir das evidências disponíveis de vendas por produto, sabor, preço, canal e região, com contribuição especializada utilizada para questionar as premissas em nível de variável e explicar as lacunas. Quando uma observação de preço ou volume em nível de país está ausente, os analistas utilizam a evidência de mercado documentada mais próxima e mantêm um intervalo para revisão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as participações de segmento em relação a sinais independentes de importação, lançamento tributável, vendas de empresas, precificação e regulatórios, e então investigam variações e anomalias materiais antes da aprovação. Uma segunda revisão verifica as datas das fontes, os limites do mercado, as unidades e os cálculos, com o recontato da fonte acionado por definições conflitantes, movimentos inexplicados ou uma mudança material em um insumo. O modelo é atualizado anualmente, revisitado entre ciclos após eventos políticos ou de mercado materiais, e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Charutos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de charutos mede os gastos anuais no varejo com charutos e cigarrilhas vendidos para consumo adulto no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas acompanham os fluxos de importação de charutos e cigarrilhas, os lançamentos domésticos tributáveis, as vendas reportadas pelos produtores, os preços no varejo e as mudanças de imposto seletivo, e o mix de produto, faixa de preço e canal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 62,92 bilhões de USD (2027) | |
| Publicador Global de Pesquisa de Mercado A | 55 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 12,6% abaixo do valor de 2027 deste relatório de 62,92 bilhões de USD, 2 anos depois. Seu caminho de crescimento anual publicado é mais lento do que o do relatório, o que pode contribuir para uma comparação de valor mais baixo em anos posteriores. |
| Publicador Global de Pesquisa de Mercado B | 31,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 49,6% abaixo do valor de 2027 deste relatório de 62,92 bilhões de USD, 2 anos depois. Sua taxa de crescimento publicada é inferior à do relatório e a base é mais antiga, ambos os fatores apontando para um valor mais baixo no ano de medição posterior do relatório. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as participações de segmento em relação a sinais independentes de importação, lançamento tributável, vendas de empresas, precificação e regulatórios, e então investigam variações e anomalias materiais antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de charutos e as perspectivas de crescimento?
O setor está projetado para atingir 62,92 bilhões de USD em 2027 e 80,61 bilhões de USD até 2032, com um CAGR de 5,08% de 2027 a 2032.
Quais forças sustentam a demanda por charutos?
Charutos de prestígio e uma distribuição boutique mais ampla sustentam a demanda. Em uma pesquisa nos Estados Unidos em 2025, 60% das tabacarias respondentes nomearam o Fuente Fuente OpusX entre as marcas mais solicitadas pelos consumidores.
Qual tipo de produto de charuto lidera o valor de vendas?
Os charutos lideraram os tipos de produto com uma participação de 59,33% em 2026. As cigarrilhas estão projetadas para crescer a um CAGR de 5,97% de 2027 a 2032.
Quais empresas são os principais fornecedores de charutos?
Os principais participantes incluem Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc e Swisher International Inc.
Qual é um grande desafio para os vendedores de charutos?
Impostos elevados e restrições de venda limitam a precificação e o acesso aos compradores. O imposto adicional sobre charutos do Canadá utiliza o maior valor entre um mínimo por charuto ou 88% do preço de venda para charutos fabricados no Canadá ou o valor com imposto pago para importações.
Qual região lidera os gastos e o crescimento com charutos?
A Ásia-Pacífico liderou com uma participação de 54,66% em 2026 e está projetada para crescer a um CAGR de 5,95% de 2027 a 2032, a taxa regional mais rápida.