
Tamanho e Participação do Mercado de Cigarros
Análise do Mercado de Cigarros por Mordor Intelligence
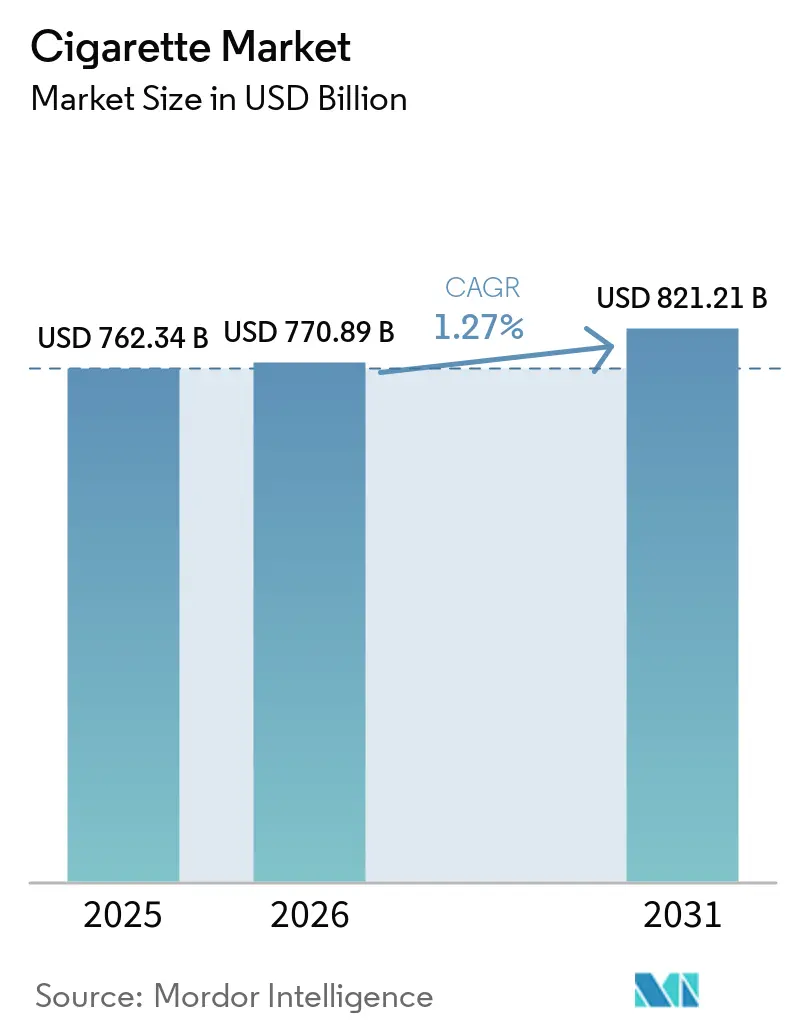
O tamanho do mercado de cigarros é estimado em 770,9 bilhões de USD em 2026 e está projetado em 780,7 bilhões de USD em 2027, atingindo 825,4 bilhões de USD até 2032, crescendo a um CAGR de 1,12% de 2027 a 2032.
A dependência sustenta os gastos recorrentes com cigarros, enquanto o crescimento da renda pode apoiar a tolerância a preços entre os fumantes existentes. A conscientização sobre riscos à saúde e o movimento em direção a alternativas sem fumaça restringem essa demanda, tornando a retenção de valor mais importante do que a expansão ampla de volume. O aumento do imposto sobre cigarros na Índia, no âmbito de uma nova estrutura de GST e excise a partir de fevereiro de 2026, acrescenta uma restrição fiscal. O investimento em marcas e as melhorias direcionadas na produção oferecem aos fabricantes de cigarros formas de atender à demanda adulta diferenciada, incluindo formatos de cápsulas aromatizadas. A concorrência, consequentemente, favorece a combinação de uma posição de preço viável com uma oferta de cigarros que permaneça comercialmente viável sob restrições de embalagem e vendas.
Principais Conclusões do Relatório
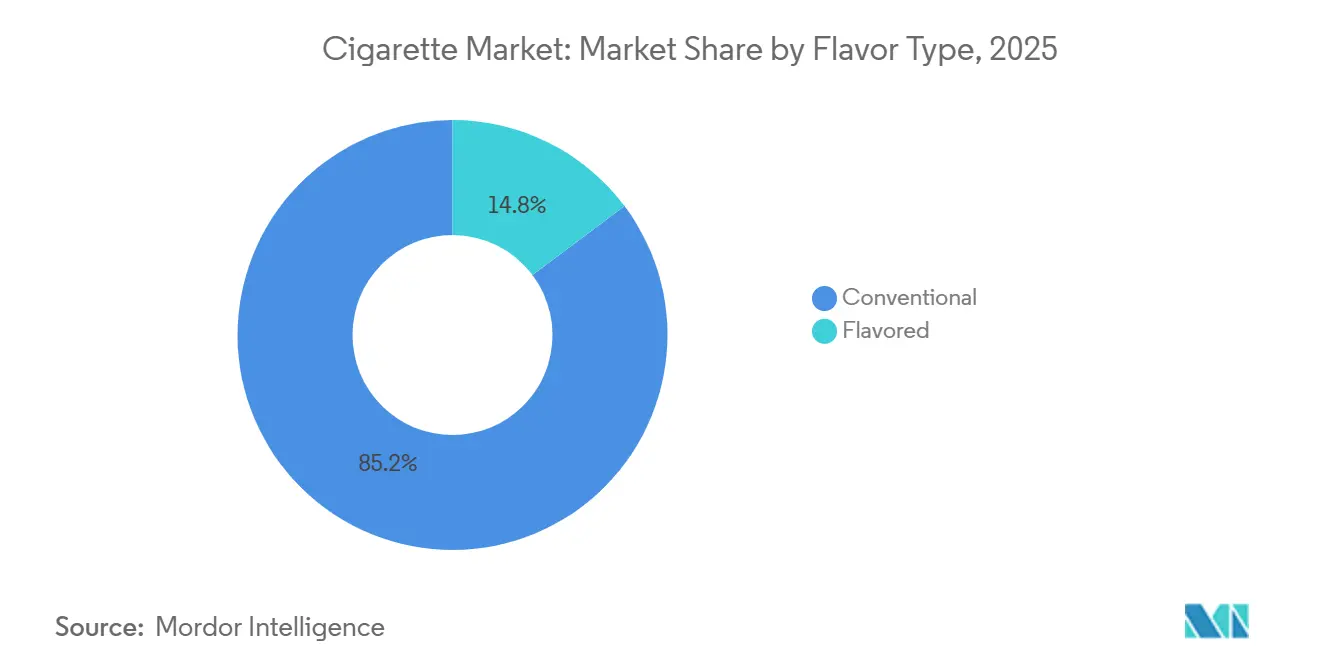
- Por tipo de sabor, os cigarros sem sabor detinham 85,07% da participação do mercado de cigarros em 2026, enquanto os cigarros com sabor são o segmento de crescimento mais rápido, com um CAGR de 2,3% de 2027 a 2032.
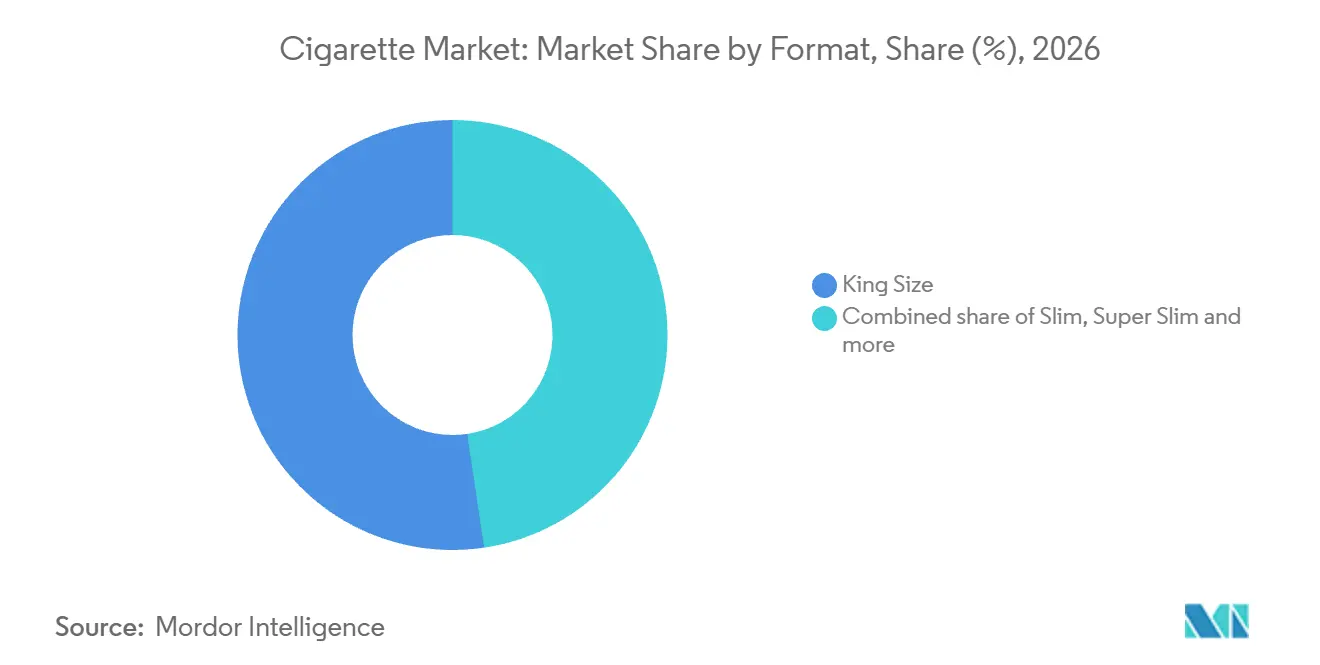
- Os cigarros king size lideraram os formatos com 52,35% da participação do tamanho do mercado de cigarros em 2026, e os cigarros super slim têm previsão de crescimento mais rápido, com um CAGR de 2,2% de 2027 a 2032.
- A categoria popular liderou com 90,11% da receita do mercado em 2026, enquanto os cigarros premium são o segmento de crescimento mais rápido, com um CAGR de 2,85% de 2027 a 2032.
- Os homens representaram 84,39% da receita entre os usuários finais em 2026, e as mulheres têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 2,25% de 2027 a 2032.
- As lojas de conveniência/mercearias lideraram a distribuição com 45,51% da receita do mercado em 2026, enquanto as lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR de 2,55% de 2027 a 2032.
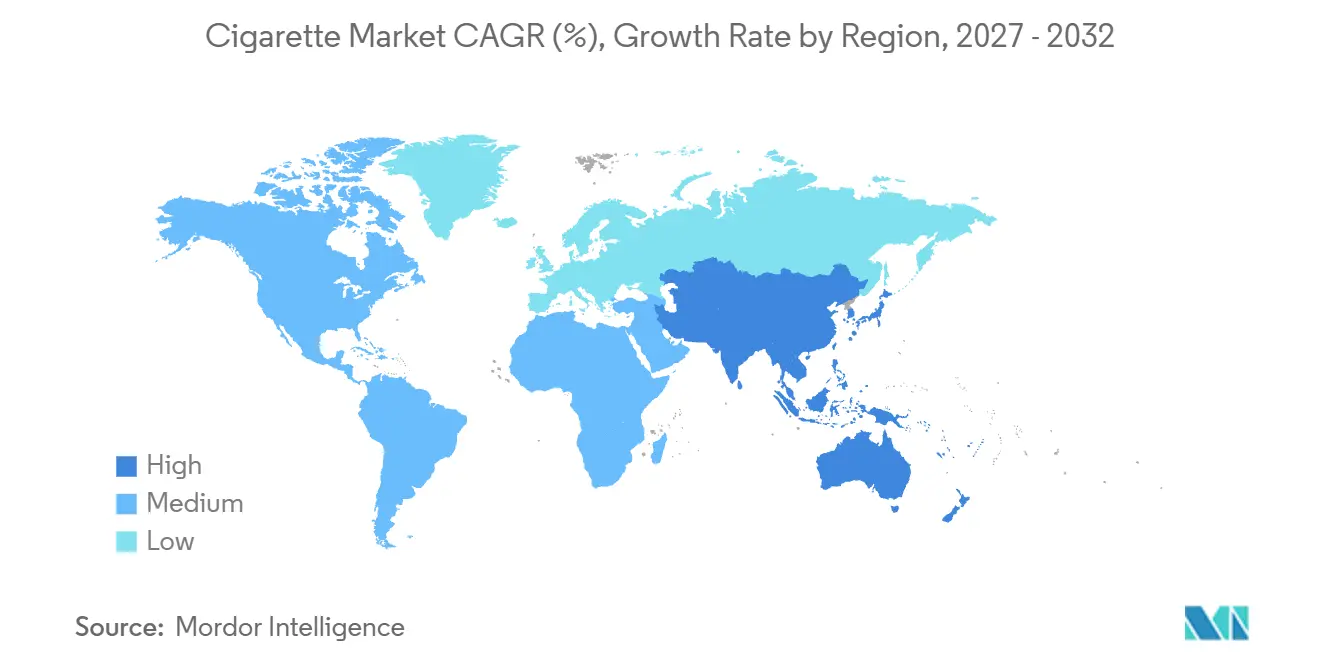
- Em termos geográficos, a Ásia-Pacífico liderou com 48,84% da receita do mercado em 2026 e também tem previsão de crescimento mais rápido, com um CAGR de 2,3% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Nicotina Garantindo Fidelidade Resiliente do Consumidor | +1.5% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Tendência Crescente de Premiumização | +1.1% | República Federal da Alemanha | Médio prazo (2-4 anos) |
| Aumento da Renda Disponível em Mercados Emergentes | +0.9% | República Popular da China | Curto prazo (≤ 2 anos) |
| Avanços Tecnológicos na Produção | +0.6% | República Socialista Democrática do Sri Lanka | Médio prazo (2-4 anos) |
| Marketing Eficaz e Influência de Pares Sustentam a Demanda entre os Millennials | +0.2% | Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Introdução de Sabores Herbais e Sem Nicotina | +0.1% | República Popular da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Nicotina Garantindo Fidelidade Resiliente do Consumidor
A dependência de nicotina sustenta a demanda persistente por cigarros, mesmo quando os consumidores têm razões para reduzir os gastos com tabaco. A OMS associa a dificuldade de reduzir os gastos com tabaco ao seu caráter aditivo e identifica os cigarros como a forma mais comum de uso de tabaco no mundo.[1] Para os fabricantes de cigarros, esse mecanismo fornece uma base para a demanda recorrente dos fumantes existentes, embora a dependência não garanta fidelidade a uma marca específica. Sua importância comercial reside em sustentar os gastos por meio de ocasiões de compra repetidas, o que oferece aos fornecedores estabelecidos uma base de demanda a ser atendida. A resiliência de receita resultante é mais forte no nível da categoria de produto, deixando os produtores individuais expostos à migração quando seus preços ou ofertas se tornam menos atraentes.
Tendência Crescente de Premiumização
A premiumização cria um caminho para o crescimento da receita de cigarros por meio de maior valor de marca em determinadas faixas de preço. Nos 6 meses encerrados em março de 2026, a Imperial Brands afirmou que os investimentos nas marcas Davidoff e Gauloises apoiaram o crescimento de sua participação no segmento premium na Alemanha. Essa experiência conecta o impulsionador a uma alavanca comercial concreta, uma vez que os gastos com marcas específicas podem competir por compras de maior valor dentro de um negócio de cigarros estabelecido. Para os fabricantes, a oportunidade relevante é conquistar uma parcela maior dos gastos premium, em vez de depender exclusivamente de unidades adicionais vendidas. O resultado alemão da Imperial aponta para a concorrência dentro do segmento premium, onde o investimento em brand equity pode conquistar gastos sem exigir uma mudança generalizada nas preferências de cigarros.
Aumento da Renda Disponível em Mercados Emergentes
Uma renda familiar real mais elevada pode apoiar os gastos com cigarros ao reduzir a pressão para migrar para produtos mais baratos após um aumento de preço. A renda disponível per capita da China cresceu 4,4% em termos reais nos primeiros 3 trimestres de 2026 em relação ao ano anterior.[2] Para os fabricantes que atendem fumantes adultos existentes, esse aumento cria espaço para manter as faixas de preço sem depender inteiramente do consumo adicional. A oportunidade comercial é, portanto, uma maior tolerância a preços, com benefícios potenciais tanto para as marcas do dia a dia quanto para atualizações seletivas. O crescimento da renda apoia o valor das compras repetidas de forma mais direta, tornando a acessibilidade dentro de uma base de clientes estabelecida mais relevante do que presumir que o aumento da renda recruta automaticamente novos fumantes.
Avanços Tecnológicos na Produção
As melhorias na produção podem apoiar a demanda ao aliviar uma restrição de capacidade dentro da categoria de cigarros que necessita de produção adicional. A Ceylon Tobacco Company expandiu a capacidade em mais 30% em uma linha existente no Sri Lanka para cigarros de 67 mm por meio de uma atualização concluída no segundo semestre de 2025. A empresa concentrou intervenções locais direcionadas no aumento da velocidade e da produção total das máquinas existentes após identificar a necessidade de mais capacidade nessa categoria. O ganho veio das máquinas de 67 mm instaladas, concentrando o retorno comercial da expansão na demanda por esse formato específico de cigarro.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras Rígidas de Embalagem Simples e Limites de Nicotina Propostos | -1.2% | Austrália e Estados Unidos | Médio prazo (2-4 anos) |
| Conscientização sobre os Riscos do Tabaco à Saúde | -1.1% | Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Migração para Alternativas Sem Fumaça, como Cigarros Eletrônicos | -0.7% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Campanhas Agressivas de Saúde Pública | -0.3% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regras Rígidas de Embalagem Simples e Limites de Nicotina Propostos
As restrições ao design das embalagens reduzem as formas pelas quais os fabricantes podem diferenciar os cigarros no ponto de venda. As Regulamentações de Saúde Pública (Tabaco e Outros Produtos) de 2024 da Austrália exigem cor padronizada e acabamento fosco para embalagens primárias e secundárias de tabaco. Essas especificações limitam o retorno comercial disponível a partir de embalagens diferenciadas, mesmo quando um produtor pode manter seu nome de marca. Em janeiro de 2025, a Food and Drug Administration dos EUA propôs um limite máximo de 0,70 mg de nicotina por grama de tabaco total em cigarros acabados e certos outros produtos de tabaco combustível acabados. Esse limite de conteúdo acrescentaria uma restrição ao desenvolvimento de produtos, se finalizado e em vigor. A reformulação das embalagens por si só seria, portanto, insuficiente para os fabricantes que enfrentam ambos os regimes, pois o limite proposto nos EUA exigiria conformidade dentro do próprio cigarro.
Conscientização sobre os Riscos do Tabaco à Saúde
A conscientização sobre os riscos do tabaco restringe a demanda por cigarros tanto pela prevenção do início do uso quanto pela perda de usuários existentes. A OMS afirma que campanhas antitabaco contundentes e advertências pictóricas previnem o início do uso do tabaco entre crianças e outros grupos vulneráveis e aumentam a cessação entre os usuários de tabaco. Para os fornecedores de cigarros, a cessação pode eliminar um fluxo de compras repetidas, em vez de simplesmente deslocar os gastos entre marcas. Prevenir o início do uso também limita a demanda de reposição, tornando o fator restritivo relevante além do efeito imediato de uma advertência em uma única compra. Os aumentos de preço podem defender a receita nas vendas retidas, mas não podem recuperar o consumo que desaparece quando os usuários abandonam a categoria, deixando os fabricantes com uma base de demanda mais estreita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sabor:
Demanda Estabelecida Sem Sabor e Variedade de CápsulasOs cigarros sem sabor foram o maior segmento, representando 85,07% da receita do mercado em 2026. Os cigarros sem mentol representaram 69,6% dos maços de cigarros vendidos no varejo dos EUA em 2025, com produtos sem mentol com resfriamento e outros sabores medidos separadamente nas estimativas da CDC Foundation. Os cigarros de mentol representaram 30,3% dos maços nas mesmas estimativas dos EUA. Para os fornecedores de cigarros sem sabor, esse equilíbrio torna as compras estabelecidas de cigarros sem mentol uma base de vendas maior a ser defendida do que a categoria de mentol disponível para os concorrentes orientados a sabores.
Os cigarros com sabor são o segmento de crescimento mais rápido, com um CAGR previsto de 2,3% de 2027 a 2032. A Intercontinental Trading Corp., importadora e distribuidora, lançou o Black Jack Supasawa Random 5 em tabacarias no Japão em 9 de junho de 2025. O cigarro king size de fabricação sul-coreana oferece cápsulas de sabor de abacaxi, limão, manga, mirtilo e toranja embaladas aleatoriamente. Combinar opções de sabor em um único maço oferece uma forma de diferenciar a oferta com sabor sem alterar o formato do cigarro. A embalagem aleatória torna a variedade a proposta para os compradores adultos, colocando o apelo do sortimento à frente da certeza sobre um sabor específico.

Por Formato:
Escala King Size e Valor de Marca Super SlimOs cigarros king size representaram 52,35% da participação do mercado de cigarros em 2026, tornando o formato o maior segmento. A Demerara Tobacco Company relatou que a demanda pela marca Lucky Strike na Guiana aumentou 8% em 2025 em relação a 2024, após seu relançamento king size em 2024. A sequência mostra um formato estabelecido participando da renovação de marca, oferecendo ao produtor uma forma de atualizar sua oferta enquanto mantém uma apresentação familiar de cigarro.
Os cigarros super slim são o segmento de crescimento mais rápido, com um CAGR projetado de 2,2% de 2027 a 2032. A marca super slim ESSE da KT&G registrou mais de 700 milhões de USD em receita fora da Coreia em 2025. Em janeiro de 2025, a KT&G estabeleceu uma subsidiária legal no Uzbequistão após exportar cigarros ESSE ultra-slim localizados para lá desde 2023. A entidade local cria um caminho operacional para um produto já localizado, tornando o desenvolvimento de um negócio de exportação existente um mecanismo concreto de expansão para o segmento super slim.
Por Categoria:
Acessibilidade Popular e Execução de Marca PremiumOs cigarros populares representaram 90,11% do tamanho do mercado de cigarros em 2026, tornando a categoria o maior segmento. Em janeiro de 2026, a Crisil caracterizou os cigarros populares da Índia como menores de 65 mm e descreveu a categoria como altamente sensível a preços. Essa característica do cliente coloca a ênfase comercial na manutenção de uma oferta acessível, mesmo quando um produtor busca um retorno maior por cigarro. A proposta popular pode perder seu propósito se as iniciativas de receita empurrarem o produto além da posição de preço que define seu apelo. Preservar o ponto de preço acessível da oferta sub-65 mm pode fazer com que os produtores indianos absorvam parte de um aumento de imposto, comprimindo o retorno por cigarro.
Os cigarros premium são o segmento de crescimento mais rápido, com um CAGR projetado de 2,85% de 2027 a 2032. A Ceylon Tobacco Company afirmou que sua campanha de brand equity da marca John Player Gold Leaf e uma distribuição mais robusta resultaram em crescimento de volume e valor acima do previsto no segmento premium aspiracional do Sri Lanka em 2025. A campanha e a resposta de distribuição abordaram diferentes alavancas comerciais, vinculando a relevância da marca à capacidade de atender à demanda. O resultado do John Player Gold Leaf torna uma deficiência de distribuição um risco para o retorno do investimento em marca.
Por Usuário Final:
Escala do Comprador Masculino e Sensibilidade a Preços do Público FemininoOs homens foram o maior segmento de usuários finais, representando 84,39% da receita do mercado em 2026. A OMS estimou 731 milhões de fumantes masculinos de cigarros contra 116 milhões de fumantes femininas de cigarros com 15 anos ou mais em todo o mundo em 2024, incluindo usuários de outros produtos de tabaco. Para os fornecedores que escolhem onde concentrar o esforço de retenção, a base de clientes masculinos oferece, portanto, o maior grupo de fumantes de cigarros existentes.
As mulheres são o segmento de crescimento mais rápido, com um CAGR projetado de 2,25% de 2027 a 2032. No Reino Unido, cerca de 2,1 milhões de mulheres relataram ser fumantes atuais de cigarros em 2025. Em 2025, a Philip Morris ČR a.s. ajustou os preços de 2 variantes de cigarros super slim para melhor atender à sensibilidade a preços das consumidoras adultas na República Tcheca e na Eslováquia. A resposta de precificação coloca a acessibilidade dentro da estratégia comercial para esse grupo de usuários finais, ao lado da existência de uma população fumante estabelecida. Uma oferta de cigarros voltada para um grupo de clientes adultos definido ainda precisa de uma posição de preço viável para traduzir essa proposta em um negócio repetível.
Por Canais de Distribuição:
Alcance das Lojas e a Economia do Atendimento OnlineAs lojas de conveniência/mercearias foram o maior segmento, representando 45,51% da receita do mercado em 2026. Em 2025, 82,9% das vendas de cigarros nos EUA ocorreram por meio de lojas de conveniência, de acordo com dados do provedor de dados NIQ fornecidos pela associação do setor de varejo de conveniência NACS à 2Firsts. Essa concentração de canal no nível do país torna a rede de lojas comercialmente importante para os fornecedores de cigarros que buscam acesso aos consumidores adultos. Os fabricantes que atendem lojas de conveniência podem obter acesso a um grande canal de vendas estabelecido, tornando os termos e a qualidade desse relacionamento com o varejista relevantes para o seu negócio de cigarros. A cobertura da rede de lojas estabelece um limite prático para as vendas acessíveis de uma marca de cigarros nos EUA, mesmo onde a demanda adulta está estabelecida.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 2,55% de 2027 a 2032. Para as vendas de entrega pela internet nos EUA em um estado e local específicos, os vendedores de cigarros por correio ou envio devem seguir as leis do destino que abrangem impostos especiais de consumo, cobrança de impostos, licenciamento, selagem e regras de idade de venda. Eles devem obter os nomes completos, datas de nascimento e endereços residenciais dos compradores e verificá-los por meio de um banco de dados disponível comercialmente, principalmente de origem governamental, que não podem possuir, controlar ou modificar. Um destinatário com idade qualificada deve assinar no endereço de entrega e apresentar documento de identidade com foto emitido pelo governo que comprove a elegibilidade. Nos Estados Unidos, integrar essas verificações ao processo de pedido e entrega pode permitir que os vendedores online ampliem a capacidade de entrega legal sem tratar um pedido como uma venda concluída.
Análise Geográfica
Mercado de Cigarros da Ásia-Pacífico
A Ásia-Pacífico foi a maior geografia com 48,84% do tamanho do mercado de cigarros em 2026 e é a região de crescimento mais rápido, com um CAGR previsto de 2,3% de 2027 a 2032. A China produziu 2,47 trilhões de cigarros em 2025, um aumento de 0,2% em relação ao ano anterior. Após o aumento do imposto sobre cigarros na Índia, no âmbito de uma nova estrutura de GST e excise a partir de fevereiro de 2026, a ITC implementou mais de 30 intervenções de portfólio em diferentes faixas de preço, várias atingindo escala significativa. Em um comunicado de janeiro de 2026, o Ministério da Saúde da Malásia afirmou que sua operação de fiscalização Ops Selamat PaPa estava focada na fabricação, distribuição e vendas de todos os produtos para fumar. Adaptar as ofertas legais de cigarros em diferentes faixas de preço cria um caminho para reter os gastos após o choque fiscal da Índia, enquanto o foco de fiscalização da Malásia torna a conformidade em toda a cadeia de suprimentos relevante ao lado da execução do portfólio.
As remessas domésticas de cigarros da Altria nos EUA, incluindo unidades promocionais, caíram 2,8% para 29,42 bilhões de unidades nos 6 meses encerrados em 30 de junho de 2026, em relação ao ano anterior. As remessas de cigarros da Philip Morris International em sua região Europa caíram 5,5% para 153,8 bilhões de unidades em 2025 em comparação com 2024. A Costa Rica aplica um imposto específico sobre tabaco a cigarros domésticos e importados, enquanto a Suíça proíbe a venda de tabaco a menores de 18 anos em todos os canais. Com a América do Norte e a Europa com previsão de contração e as remessas dessas empresas incumbentes em queda, defender a receita coloca maior peso na realização de preços e no mix de portfólio como fontes de retorno.
A América do Sul e o Oriente Médio e África apresentam condições comerciais diferentes para os fornecedores de cigarros. Um estudo da KPMG encomendado pela Philip Morris Products SA estimou que cigarros falsificados e contrabandeados representaram 10,7% do consumo total de cigarros da Argentina em 2025, o menor entre 10 mercados latino-americanos e o Canadá. O Quênia proíbe a venda de tabaco a menores de 18 anos, com uma defesa do vendedor para tentativas de verificar a idade adulta mediante solicitação e exame de documentos legalmente especificados, razoavelmente considerados autênticos. No Egito, a Eastern Company S.A.E. produziu 56 bilhões de cigarros no ano encerrado em junho de 2025, em comparação com 47 bilhões no exercício fiscal anterior. As condições de entrada, portanto, dependem da concorrência com o fornecimento ilícito na Argentina, das verificações documentais de idade que apoiam uma defesa do vendedor no Quênia e de uma base de produção doméstica em expansão no Egito.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam as condições de embalagem e acesso ao mercado para fornecedores legais de cigarros que atendem clientes adultos. O licenciamento, a apresentação das embalagens e a elegibilidade do cliente afetam diferentes partes desse modelo comercial. O sistema de licenças da China condiciona a entrada, enquanto a Grã-Bretanha exige embalagens de cigarros padronizadas no varejo. Para um fornecedor, garantir a entrada e preservar a capacidade de vender uma oferta de cigarros são, portanto, desafios comerciais distintos.
Tabela Regulatória
| Fator de decisão | Canadá | Reino Unido | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Health Canada | Agentes de Padrões Comerciais para embalagens na Grã-Bretanha | Autoridade administrativa do monopólio do tabaco do Conselho de Estado | Anvisa | Departamento Nacional de Saúde e Profissionais de Saúde Ambiental |
| Instrumentos ou diretrizes principais | Regulamentações sobre Aparência, Embalagem e Rotulagem de Produtos de Tabaco; transição condicional para varejistas até 31 de outubro de 2026 | Regras de embalagem padronizada da Grã-Bretanha e advertências de 65% na frente e no verso; restrição de coorte do Reino Unido a partir de 1º de janeiro de 2027 | Licenciamento do monopólio do tabaco e regulamentações de rótulos de embalagens | RDC 838/2023; consultas de outubro de 2026 sobre embalagens substitutivas e advertências de exibição | Regulamentações de advertência de 1995; proposta de Lei B33-2022 sobre embalagem padronizada, com deliberações em comissão em agosto de 2026 |
| Efeito comercial | A exceção de dimensão da aba deslizante superior para embalagens deslizantes exige mensagens de saúde na área de exibição especificada e no exterior deslizante; a permissão do fabricante encerrou em 31 de julho de 2026 | Apresentação de embalagem prescrita na Grã-Bretanha; vendas de tabaco no Reino Unido proibidas a pessoas nascidas em ou após 1º de janeiro de 2009, a partir de 1º de janeiro de 2027 | Fabricação e comércio dependentes de licença; graduações de teor de alcatrão e advertências em chinês em embalagens e cartuchos de cigarros e charutos | Advertências de saúde e mensagens de proibição de venda a menores de 18 anos em embalagens primárias e secundárias de produtos para fumar derivados do tabaco | Proibição de venda e fornecimento a menores de 18 anos; áreas de advertência e informação prescritas nas embalagens de cigarros |
| Atratividade atual da política | Média | Baixa | Baixa | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Sem alteração | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | |||||
A permissão condicional de embalagem para varejistas do Canadá encerra em 31 de outubro de 2026, enquanto o Reino Unido acrescenta uma restrição de coorte de janeiro de 2027 às suas restrições de embalagem na Grã-Bretanha, sustentando os julgamentos de endurecimento. A classificação baixa da China reflete a entrada dependente de licença, com continuidade de política para fornecedores legais, pois a direção de fiscalização de dezembro de 2025 visa o comércio ilegal sem alterar os deveres de licenciamento ou rotulagem. A classificação média do Brasil e o julgamento de continuidade refletem uma obrigação de advertência cuja atualização proposta para outubro de 2026 substituiria imagens e mensagens dentro da estrutura de embalagem existente. As condições atuais médias da África do Sul poderiam endurecer por meio de restrições propostas de embalagem uniforme e elementos de marca, com nomes padronizados permitidos e deliberações em comissão relatadas a partir de agosto de 2026.
Etapas da Cadeia de Valor
Esta cadeia de valor compara o fornecimento e processamento de folhas de tabaco, a fabricação de cigarros e a entrega ao varejo, com foco em onde os fornecedores obtêm receita. Em 2025, a Philip Morris International obteve a maior parte das folhas de tabaco de fornecedores internacionais independentes, enquanto os contratos diretos com agricultores forneceram cerca de 23% de suas necessidades globais de folhas. A Universal Corporation também obtém receita com o processamento de folhas de propriedade do cliente, geralmente em mercados onde os fabricantes contratam diretamente com os agricultores. Esses arranjos separam a propriedade das folhas do trabalho de processamento, permitindo que os fornecedores upstream atendam tanto aos modelos de negócios de folhas compradas quanto de folhas de propriedade do cliente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e processamento de folhas de tabaco | Fornecedores e processadores de folhas, como a Universal Corporation | Vendas de folhas e taxas de processamento de folhas de propriedade do cliente | Correspondência das graduações de folhas às especificações de mistura | Qualificar lotes alternativos de folhas em relação aos requisitos de mistura |
| Fabricação de cigarros acabados | Fabricantes de cigarros, como a Philip Morris International | Vendas de produtos acabados | Conversão das especificações de folhas em produtos acabados consistentes | Validar as rodadas de produção antes de aumentar a produção |
| Distribuição ao varejo | Distribuidores dos fabricantes, como a Philip Morris International | Vendas a clientes varejistas | Escolha de rotas para diferentes estruturas de comércio local | Combinar rotas diretas ao varejo e atacado onde cada uma se encaixa |
| Fonte: Mordor Intelligence | ||||
A Universal relatou que os arranjos de serviços de processamento representaram menos de 5% de sua receita total no ano encerrado em março de 2026. Esse mix de receita mostra por que possuir e vender folhas preparadas pode ser mais importante para a receita de um fornecedor upstream do que realizar apenas o processamento. A contratação direta com agricultores muda o ponto de início da propriedade das folhas, mantendo um papel para os serviços de preparação. Quando os fabricantes contratam diretamente com os agricultores e utilizam os serviços de processamento da Universal, a Universal obtém taxas em vez de receita de venda de folhas, deslocando seu papel para o fluxo de receita menor relatado.
Cenário Competitivo
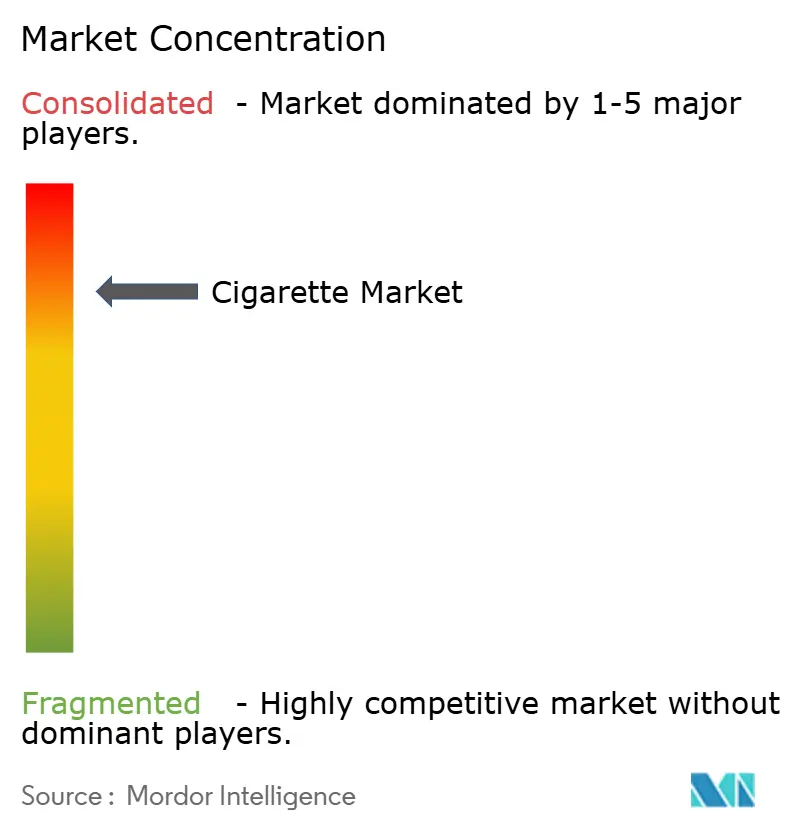
A concorrência se concentra em produtores multinacionais e domésticos estabelecidos, incluindo British American Tobacco PLC, Altria Group Inc., Japan Tobacco International, ITC Limited e Philip Morris International. A British American Tobacco relatou volume de cigarros do Grupo de 218 bilhões de unidades nos 6 meses encerrados em 30 de junho de 2026, queda de 4,6% em relação ao ano anterior. As remessas domésticas de cigarros da Altria nos EUA, incluindo unidades promocionais, caíram 10,0% em 2025, com remessas de desconto subindo 41,3% e Marlboro caindo 12,2% em relação a 2024. Essa combinação torna a exposição competitiva específica à faixa de preço, uma vez que um produtor pode enfrentar contração geral enquanto uma parte menor de seu portfólio de cigarros ganha volume.
A controladora da Japan Tobacco International, Japan Tobacco Inc., relatou volume de combustíveis de 277,6 bilhões de unidades no primeiro semestre de 2026, alta de 0,2% em relação ao ano anterior. Sua categoria de combustíveis exclui produtos fabricados por contrato e produtos de risco reduzido. Os volumes de Winston e Camel aumentaram 1,7% e 2,8%, respectivamente, no primeiro semestre de 2026. A receita líquida do segmento de cigarros da ITC, líquida de imposto especial de consumo e NCCD sobre vendas, cresceu 8,2% no ano encerrado em março de 2026. O ganho da JT mede as vendas de unidades combustíveis, enquanto o ganho da ITC mede a receita líquida de imposto especial de consumo na Índia, portanto os resultados descrevem medidas distintas de progresso comercial.
A Philip Morris International (PMI) relatou 294,2 bilhões de unidades equivalentes de remessa de cigarros em seu segmento Internacional de Combustíveis no primeiro semestre de 2026, queda de 1,9% em relação ao ano anterior. A receita líquida orgânica do segmento cresceu 3,8% no mesmo período, com a precificação favorável mais do que compensando o volume e o mix desfavoráveis. Representando as subsidiárias da Altria, Philip Morris USA Inc. e John Middleton Co., a Altria Client Services LLC instou o FDA em 12 de setembro de 2025 a retirar seu padrão proposto de rendimento de nicotina. Para a PMI, sustentar os preços realizados enquanto as remessas de cigarros caem torna a resiliência de receita um objetivo competitivo diferente de reconstruir o volume.
Líderes do Setor de Cigarros
-
British American Tobacco PLC
-
Altria Group Inc.
-
Japan Tobacco International
-
ITC Limited
-
Philip Morris International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cigarros Empresas cobertas neste relatório
- China National Tobacco Corporation
- Philip Morris International
- British American Tobacco PLC
- Japan Tobacco International
- Imperial Brands PLC
- Altria Group Inc.
- ITC Limited
- KT&G Corp.
- Gudang Garam Tbk
- Djarum Group
- 22nd Century Group
- Taiwan Tobacco & Liquor Corp.
- VST Industries Ltd.
- Godfrey Phillips India Ltd.
- Vector Group Ltd.
- Scandinavian Tobacco Group
- Smoore International Holdings
- Vietnam National Tobacco Corp.
- PT Wismilak Inti Makmur
- Bulgartabac Holding AD
- Eastern Company S.A.E.
- Karelia Tobacco Company Inc.
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam formas pelas quais produtores e importadores de cigarros podem preservar o fornecimento legal em Hong Kong por meio de uma transição de conformidade programada. Hong Kong publicou no Diário Oficial as regras de embalagem simples e selo de imposto para produtos convencionais para fumar e maços de cigarros com imposto pago em 11 de setembro de 2026.[3] As medidas estão programadas para entrar em vigor em 1º de março de 2027, com uma transição de 9 meses antes da implementação completa em 1º de dezembro de 2027. Esse cronograma cria uma abertura definida para adaptar as ofertas de cigarros e a distribuição antes que os requisitos completos se apliquem, com valor comercial vinculado ao acesso contínuo às vendas legais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Continuidade da marca de cigarros premium | Transição programada de embalagem padronizada | Clientes adultos existentes de cigarros premium | Manter uma oferta reconhecível dentro das especificações de embalagem prescritas | Escopo reduzido para diferenciação baseada em embalagem | Produtores capazes de adaptar embalagens de cigarros premium |
| Fornecimento de cigarros com imposto pago em conformidade | Requisito programado de selo de imposto para maços com imposto pago | Varejistas que vendem cigarros com imposto pago | Fornecer maços corretamente selados e verificar a conformidade do lote | Maços sem selo de imposto afixado não podem ser vendidos ou fornecidos | Fornecedores de cigarros em conformidade e varejistas legais |
| Sortimentos de cigarros importados prontos para a transição | Transição definida antes da implementação completa | Importadores de cigarros que atendem varejistas de Hong Kong | Converter variantes de cigarros importados para especificações de fornecimento em conformidade | Coordenar a conversão entre variantes importadas | Importadores capazes de entregar sortimentos de cigarros em conformidade |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é combinar a conversão das embalagens de cigarros com a verificação de que os maços com imposto pago carregam o selo exigido. Um fornecedor que conclua apenas o redesenho ainda pode enfrentar uma proibição de vender ou fornecer maços sem selo. A conversão das embalagens e o manuseio do selo pertencem, portanto, a uma única decisão de lançamento para cada variante de cigarro com imposto pago.
Desenvolvimentos industriais recentes em Mercado de Cigarros
- Out 2026: A Anvisa abriu consultas em 9 de outubro sobre propostas de substituição de mensagens e imagens de advertências de saúde para embalagens de produtos para fumar derivados do tabaco e displays de varejo no Brasil, com comentários aceitos até 23 de novembro de 2026.
- Out 2026: A KT&G iniciou a produção em escala total em sua nova fábrica em Pasuruan, Java Oriental, Indonésia, em 6 de outubro, com 9 linhas de cigarros e capacidade anual de até 21 bilhões de unidades programadas para a fábrica.
- Set 2026: Hong Kong publicou no Diário Oficial as regras de embalagem simples e selo de imposto para cigarros, incluindo selos para maços de cigarros com imposto pago, com previsão de entrada em vigor em 1º de março de 2027, com uma transição de 9 meses antes da implementação completa em 1º de dezembro de 2027.
Mercado de Cigarros Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de cigarros mede o valor anual de cigarros de tabaco combustíveis fabricados industrialmente vendidos por canais de varejo legais em todo o mundo. Contabiliza os gastos dos usuários finais com esses cigarros, com as vendas classificadas por sabor, formato, faixa de preço, gênero do usuário final, canal de distribuição e região.
Exclusões de escopo: Vendas ilegais de cigarros, tabaco para enrolar, charutos e cigarrilhas, produtos de tabaco aquecido e cigarros eletrônicos, e insumos e peças de cigarros vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Tipo de Sabor
- Aromatizado
- Não Aromatizado
- Formato
- Slim
- Super Slim
- King Size
- Regular
- Categoria
- Popular
- Premium
- Usuário Final
- Homens
- Mulheres
- Canais de Distribuição
- Lojas de Conveniência/Mercearias
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o relatório de prevalência global da Organização Mundial da Saúde e a ficha informativa sobre tabaco, comunicados dos institutos nacionais de estatística e dados alfandegários fornecem tendências de uso de tabaco por adultos, contexto de controle do tabaco e verificações de cobertura por país.
Relatórios anuais públicos de empresas como Philip Morris International e British American Tobacco fornecem contexto de volume, remessa e categoria do setor para verificar a direção e a cobertura dos sinais de mercado. Apresentações para investidores, registros financeiros e cobertura jornalística de fontes confiáveis fornecem contexto sobre precificação, impostos, exposição geográfica, mudanças de distribuição e eventos de política ou operacionais datados. As fontes mencionadas não são exaustivas, pois outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas com fabricantes de cigarros, distribuidores de folhas de tabaco e produtos acabados e especialistas em canais de varejo testariam se as evidências secundárias refletem as vendas legais de cigarros acabados e como preço, impostos, mix de produtos e mudanças de canal afetam o valor relatado. Perguntas estruturadas verificariam as alocações regionais e de segmento em relação aos registros de origem, resolveriam definições conflitantes com perguntas de acompanhamento e triangulariam estimativas onde os dados públicos não separam as vendas de cigarros de produtos de tabaco adjacentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O modelo estima o valor global do varejo legal de cigarros a partir de uma visão de cima para baixo dos mercados de cigarros por país e região, verificando então os totais selecionados em relação aos totais de remessas dos fornecedores e ao preço de varejo amostrado multiplicado pelo volume de vendas legais. A prevalência de tabagismo entre adultos e o consumo estimado de cigarros indicam a base de usuários e unidades endereçável. As séries de remessas de fabricantes e públicas verificam a direção desse volume. Os preços de varejo, as mudanças de imposto especial de consumo e o movimento entre as faixas popular e premium explicam o valor por unidade, enquanto as evidências de vendas por canal e região sustentam as participações de mercado e de segmento. A análise de cenários leva esses insumos pela previsão de 2027-2032, com caminhos separados para volume e preço realizado e mix, enquanto as entrevistas com especialistas verificam se os efeitos assumidos de prevalência, tributação, mix de produtos e regulamentação são comercialmente plausíveis. Quando o relatório por país, a separação do mercado legal ou um valor de canal amostrado está ausente, os analistas usam o sinal oficial ou da empresa comparável mais próximo, documentam a substituição e mantêm um intervalo para a verificação seletiva de baixo para cima até que outra fonte independente possa testá-lo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o total do mercado e as participações de segmento em indicadores de saúde pública, divulgações de empresas, sinais de comércio e varejo, verificando então o movimento ano a ano, os preços implícitos e os totais regionais ou de canal em busca de anomalias. Uma segunda revisão rastreia variações incomuns até diferenças de definição, tempo, moeda, imposto ou cobertura, e os analistas entram novamente em contato com um respondente quando um insumo material conflita com um sinal independente ou uma fonte muda sua base de relatório. As evidências são atualizadas anualmente, revisadas entre ciclos quando um evento material de imposto, regulamentação ou mercado altera as perspectivas, e verificadas novamente em relação às versões atuais das fontes imediatamente antes da entrega.
Tamanho do Mercado de Cigarros da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de cigarros mede o valor anual de cigarros de tabaco combustíveis fabricados industrialmente vendidos por canais de varejo legais em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo estima o valor global do varejo legal de cigarros a partir de uma visão de cima para baixo dos mercados de cigarros por país e região, verificando então os totais selecionados em relação aos totais de remessas dos fornecedores e ao preço de varejo amostrado multiplicado pelo volume de vendas legais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 780,7 bilhões de USD (2027) | |
| Consultoria Global A | 724 bilhões de USD (2025) | Com base em 2025, esta estimativa está 7,3% abaixo do valor de 2027 deste relatório de 780,7 bilhões de USD, 2 anos depois. Seu valor de mercado publicado usa um ano de medição anterior ao deste relatório, e seu período de previsão declarado começa em 2025. |
| Consultoria Global B | 720,44 bilhões de USD (2024) | Com base em 2024, esta estimativa está 7,7% abaixo do valor de 2027 deste relatório de 780,7 bilhões de USD, 3 anos depois. Seu valor publicado é baseado em 2024, com o período de previsão da fonte começando em 2025. |
Os analistas da Mordor Intelligence triangulam o total do mercado e as participações de segmento em indicadores de saúde pública, divulgações de empresas, sinais de comércio e varejo, verificando então o movimento ano a ano, os preços implícitos e os totais regionais ou de canal em busca de anomalias.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de cigarros?
O tamanho está projetado em 780,7 bilhões de USD em 2027 e 825,4 bilhões de USD até 2032, com um CAGR de 1,12% de 2027 a 2032.
O que sustenta a demanda por cigarros?
A dependência de nicotina e o crescimento da renda sustentam os gastos recorrentes, com a renda disponível per capita real da China subindo 4,4% nos primeiros 3 trimestres de 2026 em relação ao ano anterior.
Qual categoria de preço lidera as vendas de cigarros?
Os cigarros populares detinham 90,11% da receita do mercado em 2026, enquanto os cigarros premium têm previsão de crescimento a um CAGR de 2,85% de 2027 a 2032.
Quais empresas lideram o setor de cigarros?
Os principais participantes incluem British American Tobacco PLC, Altria Group Inc., Japan Tobacco International, ITC Limited e Philip Morris International.
Qual é um desafio regulatório importante para os fornecedores de cigarros?
As regulamentações de embalagem em vigor na Austrália prescrevem cor padronizada e acabamento fosco para embalagens primárias e secundárias de tabaco, restringindo a diferenciação das embalagens de cigarros.
Qual região lidera a receita global de cigarros?
A Ásia-Pacífico detinha 48,84% da receita do mercado em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 2,3% de 2027 a 2032.