
Tamanho e Participação do Mercado de Andaimes na China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
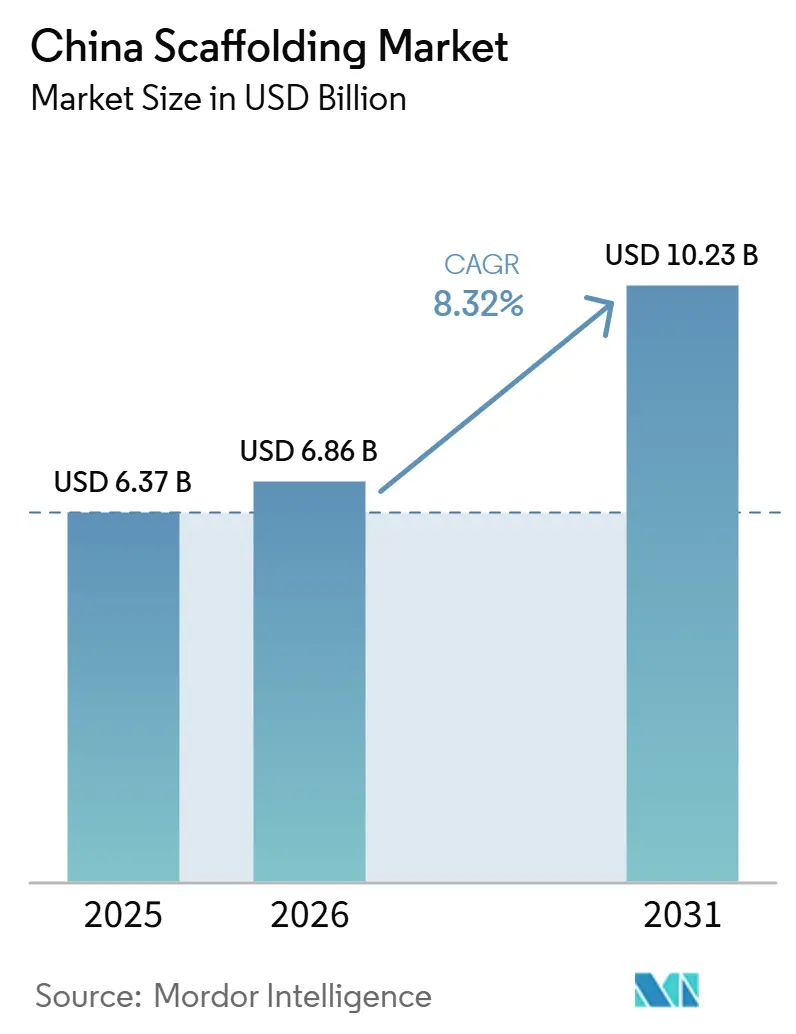
| Tamanho do mercado no ano base (2025) | 6.37 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.32 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Andaimes na China por Mordor Intelligence
O tamanho do Mercado de Andaimes da China foi avaliado em 6,37 bilhões de USD em 2025 e estima-se que cresça de 6,86 bilhões de USD em 2026 para atingir 10,23 bilhões de USD até 2031, a um CAGR de 8,32% durante o período de previsão (2026-2031).
O mercado de andaimes na China é sustentado por um ciclo mais robusto de obras públicas, com o investimento em infraestrutura na China crescendo 8,9% em relação ao ano anterior no primeiro trimestre de 2026, bem à frente da tendência geral de crescimento de ativos fixos. O contexto político também é favorável, pois o 15º Plano Quinquenal direciona gastos significativos para redes elétricas, tubulações urbanas, instalações industriais e corredores de transporte que exigem sistemas de acesso ao longo de longos períodos de construção. O mercado de andaimes na China também está se beneficiando de uma mudança gradual em direção a sistemas modulares, mais fáceis de implantar sob regras de segurança mais rígidas e condições de canteiro mais complexas. Ao mesmo tempo, a desaceleração do setor imobiliário ainda limita parte da base de demanda endereçável, uma vez que o investimento em desenvolvimento imobiliário na China continuou a cair em 2026 e manteve a construção residencial sob pressão. Isso deixa espaço para crescimento no mercado de andaimes na China por meio de serviços de aluguel, frotas voltadas para infraestrutura, acesso a projetos industriais e suporte de engenharia premium, onde a concorrência local de preços é menos intensa.
Principais Conclusões do Relatório
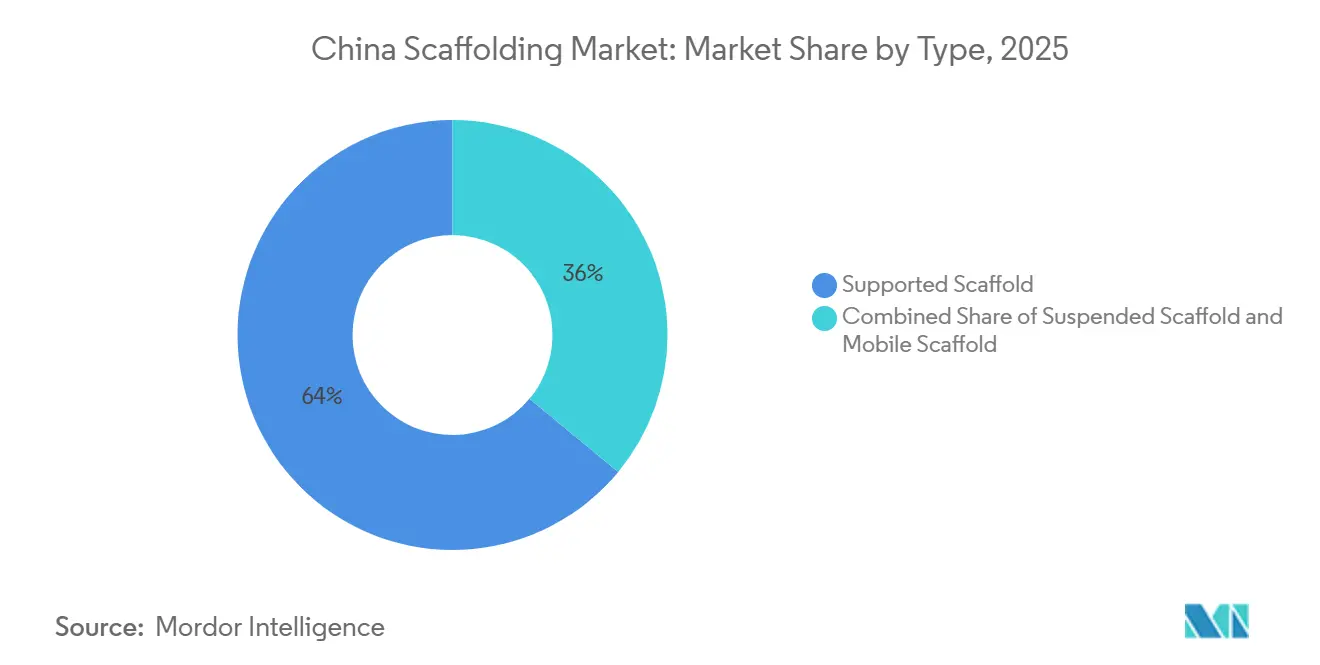
- Por tipo, o andaime apoiado deteve 64% da participação do mercado de andaimes na China em 2025, enquanto o andaime móvel deve crescer a um CAGR de 9,9% até 2031.
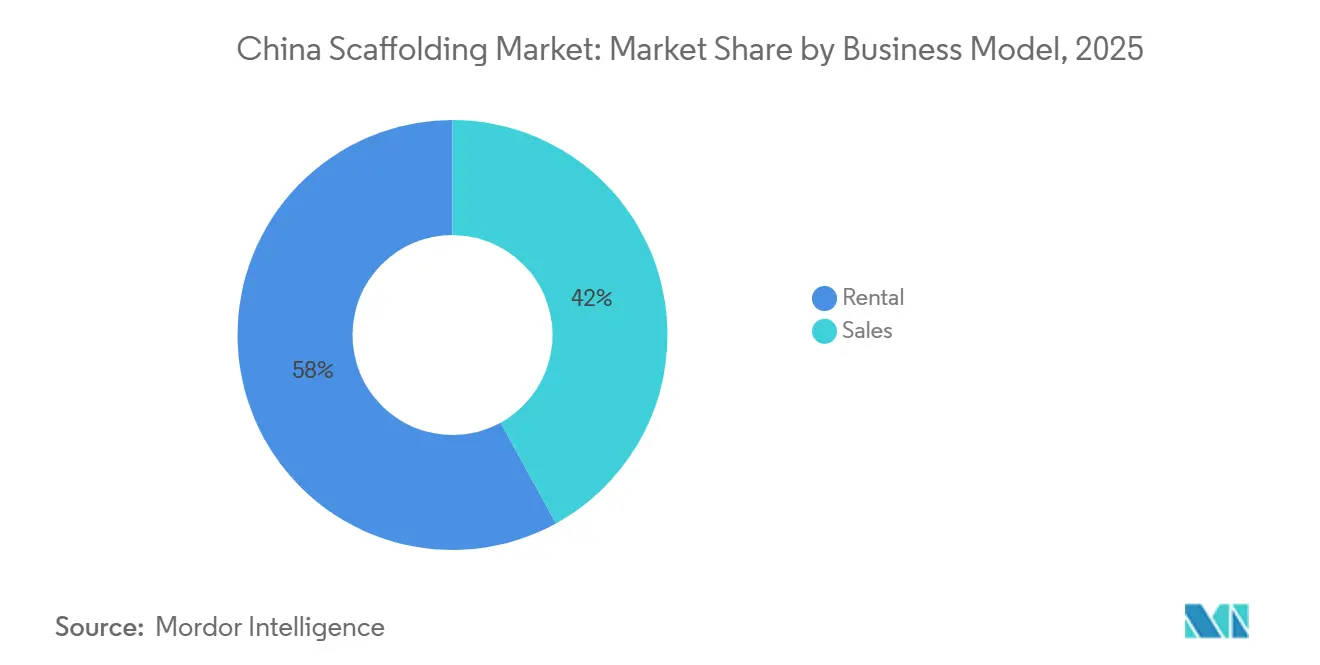
- Por modelo de negócio, o aluguel deteve 58% da participação do mercado de andaimes na China em 2025 e também deve crescer a um CAGR de 9,3% até 2031.
- Por tipo de material, o aço respondeu por 69% do tamanho do mercado de andaimes na China em 2025, enquanto o alumínio deve expandir a um CAGR de 9,8% até 2031.
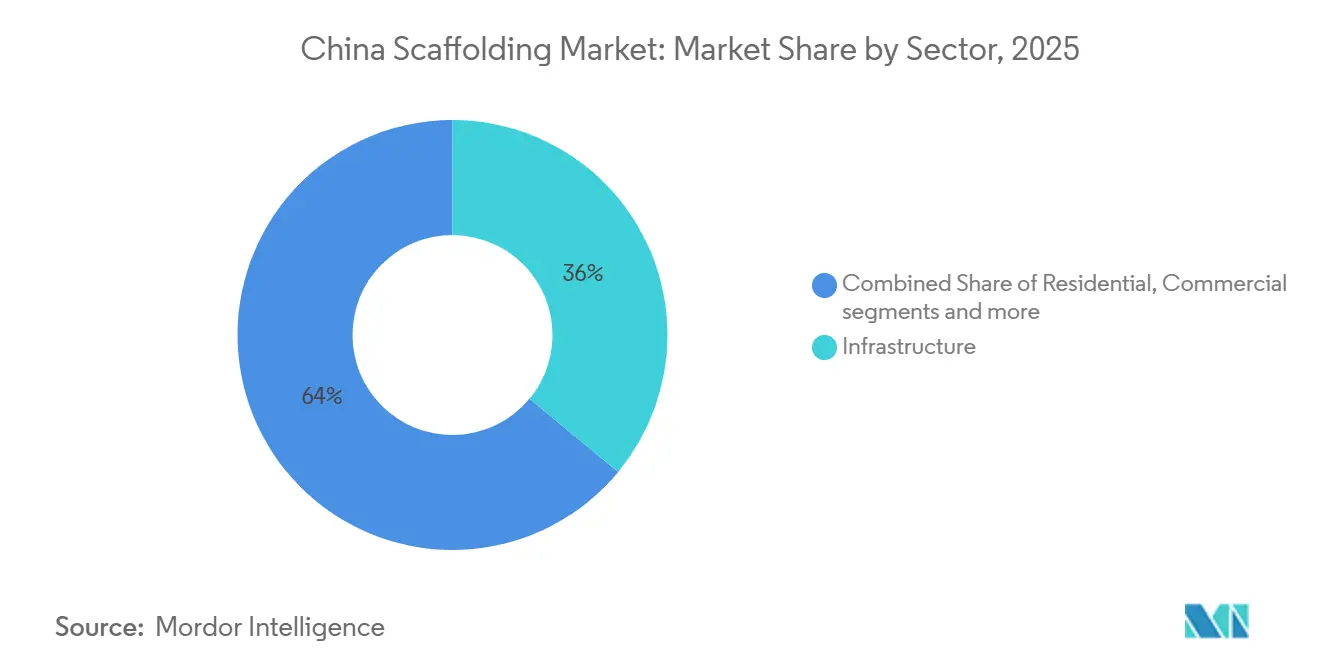
- Por setor, a infraestrutura capturou 36% da participação do tamanho do mercado de andaimes na China em 2025, enquanto o setor industrial e de logística deve registrar o maior CAGR de 9,33% até 2031.
- Por região, o Leste da China deteve 28% da participação do mercado de andaimes na China em 2025, enquanto o Sudoeste da China deve crescer mais rapidamente, a um CAGR de 10,2% até 2031.
- Por sistema, o modular ou ringlock respondeu por 41% do segmento em 2025 e também é o sistema de crescimento mais rápido, com um CAGR de 10,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Andaimes na China
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Gastos em Construção Liderados por Infraestrutura Impulsionam a Demanda por Andaimes | +2.5% | Nacional, com demanda mais forte no Leste da China, Norte da China e Sudoeste da China | Longo prazo (≥ 4 anos) |
| A Mudança para Sistemas Modulares e Reutilizáveis Apoia a Modernização do Mercado | +1.8% | Nacional, com adoção mais precoce nos grandes polos de construção costeiros | Médio prazo (2-4 anos) |
| O Aumento dos Custos de Mão de Obra e a Escassez de Trabalhadores Aceleram a Adoção de Andaimes Sistematizados | +1.2% | Nacional, com pressão mais acentuada nos principais centros urbanos de construção | Médio prazo (2-4 anos) |
| O Crescimento em Projetos Industriais e de Energia Aumenta os Requisitos de Andaimes | +1.0% | Sudoeste da China, Norte da China, Centro da China e clusters selecionados do Sul da China | Longo prazo (≥ 4 anos) |
| A Base de Fabricação Orientada para Exportação Apoia a Produção e a Demanda de Andaimes | +0.8% | Cinturões de manufatura do Leste da China e do Sul da China | Médio prazo (2-4 anos) |
| A Expansão de Projetos de Infraestrutura de Transporte Impulsiona a Utilização de Andaimes | +0.7% | Nacional, com intensidade notável no Leste da China e no Sudoeste da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gastos em Construção Liderados por Infraestrutura Impulsionam a Demanda por Andaimes
O mercado de andaimes na China está intimamente ligado ao ciclo de investimento público do país, e 2026 mostra uma clara mudança de volta para a construção liderada por infraestrutura. O quadro orçamentário da China para 2026 incluiu 103,9 bilhões de USD em investimento do governo central, juntamente com suporte de títulos do tesouro de longo prazo e um grande pipeline de títulos do governo local para obras públicas e projetos relacionados[1]. O investimento em infraestrutura cresceu 8,9% em relação ao ano anterior no primeiro trimestre de 2026, com atividade particularmente forte na aviação civil e no transporte hidroviário, ambos os quais exigem grandes e recorrentes necessidades de acesso desde as obras civis iniciais até a instalação e manutenção. O 15º Plano Quinquenal também direciona mais gastos para redes elétricas, tubulações urbanas e instalações industriais, deslocando a demanda dos curtos ciclos residenciais para programas públicos de maior duração. Isso confere ao mercado de andaimes na China uma base de projetos mais estável e apoia os fornecedores que podem atender a projetos de infraestrutura de longa duração com disponibilidade de frota confiável e suporte de engenharia.
A Mudança para Sistemas Modulares e Reutilizáveis Apoia a Modernização do Mercado
O mercado de andaimes na China está migrando para sistemas modulares e reutilizáveis porque os proprietários de projetos desejam montagem mais rápida, maior consistência e menos incidentes de segurança em grandes canteiros. Essa mudança está sendo reforçada por requisitos técnicos atualizados no âmbito do Ministério da Habitação e Desenvolvimento Urbano-Rural para andaimes com trava de disco e por especificações de segurança provinciais para sistemas de acesso suspenso[2]. Essas regras tornam mais difícil para configurações antigas de baixo padrão competir em projetos regulamentados, especialmente onde inspeção, rastreabilidade e desempenho estrutural importam mais do que o preço inicial. Os empreiteiros também preferem sistemas que possam ser transferidos entre pontes, bem como para obras industriais, de logística e comerciais, com menos ajustes e menos tempo desperdiçado entre as fases. Com o tempo, isso apoia uma composição de frota de maior qualidade no mercado de andaimes na China e confere vantagem aos fornecedores orientados por sistemas em relação às empresas que ainda dependem principalmente de ofertas de tubo e acoplamento de commodities.
O Aumento dos Custos de Mão de Obra e a Escassez de Trabalhadores Aceleram a Adoção de Andaimes Sistematizados
A força de trabalho da construção civil na China encolheu acentuadamente entre 2021 e 2025, mesmo que o setor tenha permanecido como uma das principais indústrias com melhor remuneração do país. Em 2025, o número de trabalhadores diretamente envolvidos na construção caiu ainda mais, o que aumentou a pressão sobre a execução de projetos e a disponibilidade de mão de obra. A escassez de mão de obra especializada nas principais cidades também está elevando os salários e dificultando o cumprimento de prazos pelos empreiteiros. Como resultado, os empreiteiros estão migrando para sistemas de andaimes que podem ser montados mais rapidamente e com menos trabalhadores. Isso está fortalecendo a demanda por sistemas modulares e de alumínio, pois oferecem uma maneira prática de reduzir a intensidade de mão de obra e melhorar a produtividade no canteiro.
O Crescimento em Projetos Industriais e de Energia Aumenta os Requisitos de Andaimes
A construção industrial e de energia está se tornando uma fonte mais forte de demanda para o mercado de andaimes na China, à medida que o país aumenta os gastos em modernização de redes elétricas, capacidade industrial e instalações estratégicas. Em maio de 2026, a China alocou 29,8 bilhões de USD de títulos do tesouro de longo prazo para 336 projetos de estratégia nacional, muitos dos quais estavam vinculados à segurança energética, capacidade industrial e infraestrutura urbana. O mesmo pacote de políticas destacou gastos de longo alcance em modernização de redes elétricas, o que cria demanda recorrente por sistemas de acesso em torres, subestações e obras de transmissão relacionadas. As regras de segurança também estão se tornando mais rígidas em ambientes industriais, pois a norma de andaimes de aço petroquímico de 2025 elevou as expectativas de inspeção e conformidade técnica em refinarias e instalações químicas[3]. Isso mantém o mercado de andaimes na China alinhado com a manutenção industrial e a demanda de projetos de energia, onde os requisitos técnicos são mais elevados e as frotas de aluguel precisam de maior disciplina de certificação.
Análise de Impacto das Restrições*
| Restrições | (~) % DE IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| A Fraca Demanda de Construção Liderada pelo Setor Imobiliário Limita as Oportunidades de Crescimento do Mercado | -1.5% | Nacional, mais visível em mercados locais com forte presença residencial | Longo prazo (≥ 4 anos) |
| A Volatilidade dos Preços das Matérias-Primas Pressiona as Margens dos Fabricantes | -1.0% | Nacional, vinculado aos ciclos de aquisição de aço e alumínio | Médio prazo (2-4 anos) |
| A Base Fragmentada de Fornecedores de Nível Inferior Intensifica a Concorrência no Mercado | -0.8% | Nacional, com maior pressão de preços nos principais clusters de produção | Curto prazo (≤ 2 anos) |
| Altos Requisitos de Conformidade Aumentam os Custos Operacionais e de Certificação | -0.6% | Nacional, com maior ônus em atividades industriais e interprovinciais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Fraca Demanda de Construção Liderada pelo Setor Imobiliário Limita as Oportunidades de Crescimento do Mercado
A desaceleração do setor imobiliário continua sendo o principal obstáculo ao mercado de andaimes na China, pois a construção residencial gerava forte demanda por andaimes de fachada, acabamento e revestimento. O investimento em desenvolvimento imobiliário na China caiu 13,7% em relação ao ano anterior entre janeiro e abril de 2026, e a área de piso recém-iniciada também recuou acentuadamente no mesmo período. Isso reduz o fluxo de pedidos para fornecedores que historicamente dependiam de projetos de apartamentos e uso misto, especialmente em mercados de menor nível com maior exposição ao início de obras habitacionais. Projetos de infraestrutura e industriais estão compensando parte dessa perda, mas nem sempre substituem o volume residencial na mesma velocidade ou com a mesma estrutura de margem. É por isso que o mercado de andaimes na China ainda carrega um obstáculo vinculado ao setor imobiliário, mesmo com gastos mais fortes em obras públicas em 2026.
A Volatilidade dos Preços das Matérias-Primas Pressiona as Margens dos Fabricantes
Os preços do aço e do alumínio moveram-se em direções opostas em 2025 e 2026, o que criou pressão de custo desigual para fabricantes e empresas de aluguel com frotas mistas. Os preços do aço caíram, reduzindo os custos de insumos para andaimes de aço, mas também diminuindo o valor de sucata de ativos de aço mais antigos. Os preços do alumínio, por outro lado, aumentaram acentuadamente, elevando o custo de modernização de frotas e novas aquisições de equipamentos. Isso tornou a transição do aço para o alumínio mais cara, mesmo com o crescimento da demanda por sistemas móveis e modulares. Como resultado, a pressão sobre as margens está aumentando para as empresas que tentam reposicionar suas frotas em direção a categorias de produtos de crescimento mais rápido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Andaime Apoiado Domina Enquanto os Sistemas Móveis Ganham Terreno
O andaime apoiado respondeu por 64% do mercado de andaimes na China em 2025, refletindo a praticidade contínua do acesso apoiado no solo em pontes, obras industriais, serviços públicos e grandes estruturas civis. Esta parte do mercado de andaimes na China permanece dominante porque suporta cargas pesadas e se adapta bem a projetos de infraestrutura de longa duração, onde a confiabilidade importa mais do que o reposicionamento frequente. Também se beneficia da base instalada de frotas de aluguel que já carregam grandes quantidades de sistemas apoiados e podem redistribuí-los em obras de transporte, energia e empreitada geral. O andaime suspenso mantém um papel menor, porém estável, no acesso a fachadas, manutenção e projetos onde o suporte no solo é limitado pelo design do canteiro ou pela elevação.
O andaime móvel é o tipo de crescimento mais rápido, com um CAGR previsto de 9,9% até 2031, e esse crescimento reflete mudanças nas prioridades do canteiro, e não um pico de curto prazo. Os empreiteiros estão usando mais torres móveis em acabamentos internos, edifícios de logística e programas de manutenção, onde as equipes precisam de reposicionamento mais rápido e menos tempo de configuração entre as tarefas. Esse padrão se encaixa na composição mais ampla da construção, à medida que armazéns, instalações industriais e obras orientadas a serviços se expandem mais rapidamente do que o segmento residencial. Ao longo do período de previsão, os sistemas móveis ainda ficarão atrás do andaime apoiado em volume total. Ainda assim, seu papel continuará a se expandir em projetos onde flexibilidade e movimentação rápida importam mais do que a carga estática máxima.



Por Sistema: Modular / Ringlock Consolida sua Liderança
O modular / ringlock respondeu por 41% do segmento de sistemas em 2025, tornando-se a principal categoria de sistema no mercado de andaimes na China. Sua posição é forte porque pode atender a obras de infraestrutura, industriais e comerciais sem a mesma intensidade de mão de obra ou variabilidade de montagem observada em configurações mais antigas. Os sistemas ringlock também se alinham com a direção do mercado de andaimes na China, onde os clientes querem cada vez mais desempenho repetível, implantação mais rápida e conformidade mais clara com regras técnicas mais rígidas. O tubo e acoplamento continua relevante para estruturas irregulares e determinados canteiros legados, enquanto os sistemas cuplock e de estrutura permanecem úteis para tarefas repetitivas selecionadas ou de menor exigência.
O modular / ringlock também é o sistema de crescimento mais rápido, com um CAGR previsto de 10,4% até 2031, reforçando a visão de que se trata de uma mudança estrutural e não de uma preferência temporária. Os empreiteiros que trabalham em canteiros de infraestrutura e industriais de ritmo acelerado valorizam os projetos modulares porque reduzem o tempo de montagem e diminuem a complexidade no canteiro. A categoria também se alinha bem com a necessidade de melhor desempenho de segurança e inspeção mais fácil. Nos próximos anos, o ringlock deve continuar a ganhar participação dos sistemas mais antigos, embora as configurações legadas permaneçam em uso onde as condições do projeto ou os orçamentos são mais restritos.
Por Modelo de Negócio: O Aluguel é o Vencedor Estrutural
O aluguel respondeu por 58% do mercado de andaimes na China em 2025, confirmando que os equipamentos de acesso são cada vez mais tratados como um serviço e não como um ativo patrimonial. Esse modelo funciona bem porque muitos empreiteiros precisam de equipamentos apenas para fases definidas do projeto e preferem evitar imobilização de capital, custos de armazenamento, complexidade de transporte e administração de conformidade. O aluguel também se alinha com a estrutura atual do mercado de andaimes na China, onde os pipelines de projetos são irregulares entre os setores e a flexibilidade de frota oferece aos operadores uma melhor chance de deslocar equipamentos para regiões e usos finais mais fortes. Empresas de aluguel maiores podem apoiar os clientes com auxílio de projeto, agendamento de entrega, configuração no canteiro, registros de inspeção e estoque de reposição, o que as torna mais valiosas em trabalhos complexos do que uma simples venda de equipamentos.
O modelo de aluguel também deve crescer a um CAGR de 9,3% até 2031, indicando que não é apenas o maior segmento, mas também um dos mais resilientes. Esse crescimento é sustentado por infraestrutura pública, construção de logística e obras industriais, onde as frotas podem permanecer ativas por longos períodos sem exigir que os clientes possuam os equipamentos. O modelo está se tornando mais forte à medida que os clientes buscam operadores que possam combinar fornecimento com assessoria de engenharia, documentação de segurança e melhor visibilidade sobre o uso dos ativos. No mercado de andaimes na China, isso aponta para uma estrutura orientada a serviços, onde escala, disciplina de conformidade e gestão de utilização importam tanto quanto o próprio equipamento físico.

Por Tipo de Material: O Aço Lidera, mas o Alumínio Emerge como o Alavancador de Eficiência
O aço respondeu por 69% do mercado de andaimes na China em 2025, e essa liderança reflete familiaridade de custo, ampla disponibilidade de frota e forte adequação a obras civis pesadas e industriais. O aço continua sendo a espinha dorsal do mercado de andaimes na China porque atende melhor aos requisitos de carga de pontes, túneis, projetos de energia e instalações petroquímicas do que alternativas mais leves em muitos casos de uso. Também se beneficia da preferência arraigada dos empreiteiros, pois as equipes de canteiro em toda a China estão profundamente familiarizadas com sistemas de aço tanto em formatos de aluguel quanto de equipamentos próprios. Além disso, grande parte da base instalada de aluguel ainda é de aço, de modo que a substituição leva tempo mesmo quando os usuários finais demonstram interesse em materiais mais leves.
O alumínio é o segmento de material de crescimento mais rápido, com um CAGR previsto de 9,8% até 2031, porque seu peso mais leve melhora a velocidade de manuseio e reduz o esforço físico durante a montagem e desmontagem. Isso importa mais à medida que os empreiteiros se concentram na eficiência de mão de obra, especialmente em projetos internos, trabalhos repetitivos por andar e programas de manutenção que exigem movimentação frequente. Mesmo assim, o alumínio se expandirá de forma desigual no mercado de andaimes na China, porque a infraestrutura pesada e alguns ambientes industriais ainda favorecem o perfil de carga e o menor custo de aquisição do aço. O resultado provável é uma base de materiais mais mista, com o alumínio ganhando participação em aplicações comerciais, de alto acesso e intensivas em serviços, enquanto o aço permanece mais forte nos usos finais mais pesados.
Por Setor: A Infraestrutura Ancora a Demanda Enquanto o Industrial e a Logística Aceleram
A infraestrutura respondeu por 36% do mercado de andaimes na China em 2025, tornando-se o maior setor de uso final por receita. Isso reflete o simples fato de que programas de transporte, energia, água e serviços públicos agora fornecem a base de pedidos mais ampla e visível para sistemas de acesso em toda a China. Os projetos de infraestrutura se adequam ao mercado de andaimes na China porque exigem altos volumes, longos cronogramas, acesso recorrente para manutenção e forte coordenação de engenharia desde a fase estrutural inicial. Nesse contexto, a infraestrutura permanece a base estabilizadora do mercado de andaimes na China porque está menos exposta a mudanças no sentimento dos compradores privados do que a habitação.
O setor industrial e de logística é o de crescimento mais rápido, com um CAGR previsto de 9,33% até 2031, e esse crescimento reflete vários fluxos de demanda se movendo juntos. Novos centros de logística, instalações de energia, parques industriais e construção vinculada a armazéns exigem acesso em etapas desde as obras estruturais até a instalação mecânica, elétrica e hidráulica. Esse segmento também está se beneficiando da expansão da armazenagem automatizada e da infraestrutura de cadeia de suprimentos tanto nos mercados costeiros quanto nos do interior. Para o mercado de andaimes na China, isso significa que a demanda industrial e de logística não é mais um nicho adjacente pequeno, mas um motor de crescimento central com relevância de longo prazo.
Análise Geográfica
O Leste da China respondeu por 28% do mercado de andaimes na China em 2025, tornando-se o maior mercado regional por receita. Essa liderança decorre da profundidade da atividade de projetos em Xangai, Jiangsu e Zhejiang, onde transporte, industrial, logística e construção vinculada à exportação se sobrepõem em uma área concentrada. A região também se beneficia de grandes projetos de infraestrutura, logística e manufatura que prolongam os ciclos de implantação de equipamentos. Esses projetos exigem anos de suporte de acesso, e não curtos surtos de entrega de equipamentos, o que ajuda a estabilizar o uso regional de frotas. O Leste da China, portanto, permanece o centro operacional do mercado de andaimes na China porque combina escala, diversidade de projetos e demanda mais forte por sistemas de maior valor.
O Norte da China e o Sul da China formam a segunda camada de demanda regional, mas seus papéis diferem dentro do mercado de andaimes na China. O Norte da China depende fortemente do lado da oferta porque está vinculado à capacidade de manufatura e aos corredores industriais que geram necessidades estáveis de manutenção e construção. O Sul da China, por outro lado, apresenta demanda mais forte por projetos costeiros e de área de baía tecnicamente complexos, incluindo obras de pontes e logística. O mercado de andaimes da China prospera com a capacidade produtiva de uma região e as demandas de projetos premium de outra.
O Sudoeste da China é a região de crescimento mais rápido, com um CAGR previsto de 10,2% até 2031, e esse impulso está vinculado a um grande pipeline de projetos em transporte, industrial e infraestrutura urbana. A região está se beneficiando de maior implantação de capital na zona econômica Chengdu-Chongqing e em programas relacionados de desenvolvimento do interior. O Centro da China também está se tornando mais relevante à medida que as políticas e os investimentos industriais se deslocam para o interior, embora ainda dependa de fluxos de equipamentos de regiões de produção mais fortes. Isso deixa o mercado de andaimes na China com um padrão regional em que o Leste da China detém a liderança em escala, enquanto o Sudoeste da China define o ritmo para o crescimento futuro.
Cenário Competitivo
Concentração do Mercado
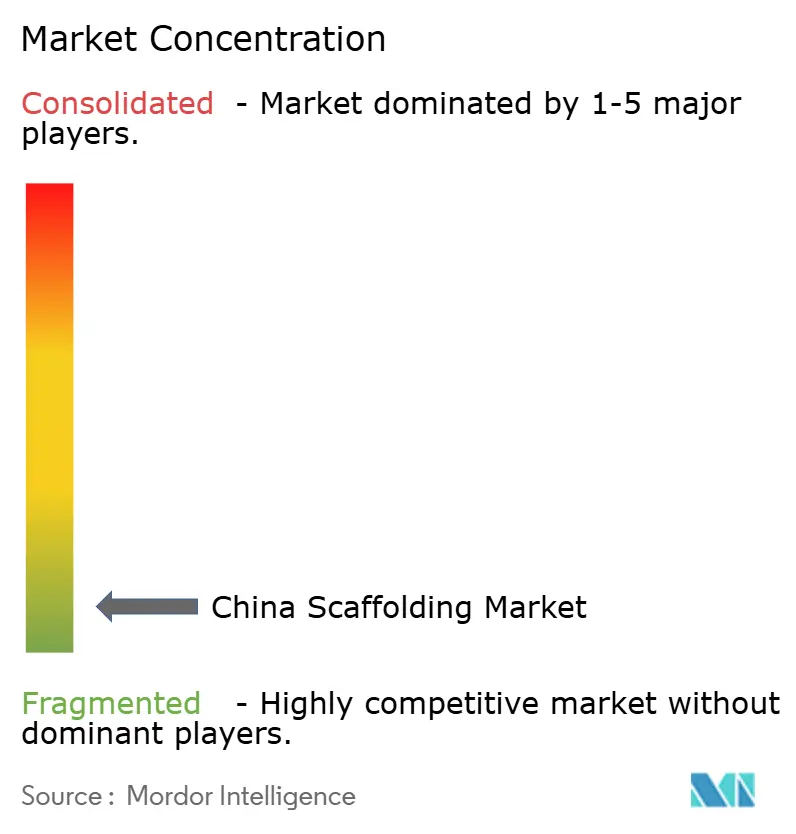
O mercado de andaimes na China é fragmentado, com especialistas globais premium no topo, especialistas domésticos fortes no meio e uma ampla base de fornecedores menores orientados a preço na base. Doka e PERI mantêm suas posições mais fortes em obras tecnicamente exigentes, onde capacidade de engenharia, garantia de segurança e geometria complexa importam mais do que o simples fornecimento de equipamentos. No mercado de andaimes na China, esse nível premium não compete em preço com toda a base doméstica. Ainda assim, permanece influente onde o risco técnico é alto e os custos de falha são severos. Isso mantém o mercado competitivo de forma desigual, com concorrência baseada em qualidade no topo e concorrência baseada em preço em grande parte do meio e da base inferior.
Os líderes domésticos estão fortalecendo sua posição combinando economia de produção local com manufatura mais inteligente, maior alcance de canais e expansão seletiva no exterior. A GETO New Materials é um exemplo de player doméstico que usa manufatura inteligente e alcance internacional para construir uma posição competitiva mais forte. Os empreiteiros de empresas estatais também moldam o mercado de andaimes na China porque alguns mantêm capacidade cativa de acesso e fôrmas, o que reduz a quantidade de obras premium disponíveis para fornecedores terceirizados. Isso empurra os fornecedores independentes a se diferenciarem por meio de serviços de engenharia, conformidade e qualidade, ou capacidade de resposta no aluguel, em vez de depender exclusivamente do volume de equipamentos de commodities.
Tecnologia e conformidade estão se tornando fontes cada vez mais importantes de vantagem competitiva no mercado de andaimes na China. Operadores que conseguem documentar inspeções, rastrear frotas e apoiar o planejamento de projetos digitalmente estão melhor posicionados para conquistar obras industriais e de infraestrutura sob normas mais rígidas. Isso aumenta a pressão sobre empresas menores que ainda competem principalmente em preços spot e estoque de baixo padrão. Com o tempo, o mercado de andaimes na China provavelmente verá mais consolidação no nível intermediário, não porque a concorrência desapareça, mas porque o custo de atender às expectativas de segurança, documentação e entrega de projetos continua aumentando. O resultado é um mercado onde a fragmentação permanece alta, mas a vantagem sustentável vem cada vez mais de escala, qualidade de sistema e execução confiável.
Líderes do Setor de Andaimes na China
-
Doka (China) Co., Ltd.
-
PERI China
-
Beijing Zulin Formwork & Scaffolding Co., Ltd.
-
Qingdao Alulite Formwork Scaffolding Co., Ltd.
-
KITSEN Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A ponte estaiada combinada rodoviária e ferroviária Chong-Qi sobre o Rio Yangtzé concluiu o fechamento da ponte principal em 9 de junho de 2026, marcando um marco importante para um dos programas de pontes tecnicamente mais complexos da China no corredor ferroviário de alta velocidade Xangai-Nanjing-Chongqing.
- Abril de 2026: A China alocou 29,8 bilhões de USD em financiamento de títulos do tesouro especiais de longo prazo para 336 projetos de estratégia nacional nas áreas de segurança energética, capacidade industrial e infraestrutura urbana, o que apoiou a atividade de aquisição de curto prazo em múltiplas categorias de construção.
- Março de 2026: O Túnel Haitai sob o Rio Yangtzé ultrapassou o marco de 50% de construção em sua seção de escudo da linha direita e permaneceu no caminho certo para uma inauguração em 2028, ampliando a visibilidade da demanda por acesso relacionado a túneis.
Escopo do Relatório do Mercado de Andaimes na China
O Relatório do Mercado de Andaimes na China é Segmentado por Tipo (Apoiado, Suspenso e Móvel), Sistema (Tubo e Acoplamento, Cuplock, Modular / Ringlock e Mais), Modelo de Negócio (Venda e Aluguel), Tipo de Material (Madeira / Compensado, Aço e Mais), Setor (Residencial, Comercial, Industrial e Logística e Mais) e Região (Norte, Leste, Sul, Centro e Sudoeste da China). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Andaime Apoiado |
| Andaime Suspenso |
| Andaime Móvel |
| Tubo e Acoplamento |
| Cuplock |
| Modular / Ringlock |
| Estrutura / Estrutura em H |
| Venda |
| Aluguel |
| Madeira / Compensado |
| Aço |
| Alumínio |
| Plástico / Fibra de Vidro |
| Outros |
| Residencial |
| Comercial |
| Industrial e Logística |
| Infraestrutura |
| Norte da China |
| Leste da China |
| Sul da China |
| Centro da China |
| Sudoeste da China |
| Por Tipo | Andaime Apoiado |
| Andaime Suspenso | |
| Andaime Móvel | |
| Por Sistema | Tubo e Acoplamento |
| Cuplock | |
| Modular / Ringlock | |
| Estrutura / Estrutura em H | |
| Por Modelo de Negócio | Venda |
| Aluguel | |
| Por Tipo de Material | Madeira / Compensado |
| Aço | |
| Alumínio | |
| Plástico / Fibra de Vidro | |
| Outros | |
| Por Setor | Residencial |
| Comercial | |
| Industrial e Logística | |
| Infraestrutura | |
| Por Região | Norte da China |
| Leste da China | |
| Sul da China | |
| Centro da China | |
| Sudoeste da China |
Principais Questões Respondidas no Relatório
Qual é a perspectiva para 2026 da demanda por andaimes na China?
O mercado de andaimes na China é estimado em 6,86 bilhões de USD em 2026 e deve atingir 10,23 bilhões de USD até 2031.
O que está impulsionando o crescimento da demanda por andaimes na China?
A construção de infraestrutura, projetos industriais, instalações de logística e a mudança para sistemas modulares são os principais impulsionadores do crescimento.
Qual segmento lidera por receita na China?
O andaime apoiado liderou por tipo com 64% de participação em 2025, o aço liderou por material com 69%, o aluguel liderou por modelo de negócio com 58%, o modular / ringlock liderou por sistema com 41% e a infraestrutura liderou por setor com 36%.
Qual segmento está crescendo mais rapidamente até 2031?
O setor industrial e de logística é o de crescimento mais rápido, a um CAGR de 9,33%, enquanto o andaime móvel é o tipo de crescimento mais rápido, a 9,9%, e o Sudoeste da China lidera entre as regiões, a 10,2%.
Por que o aluguel é tão importante no fornecimento de andaimes?
O aluguel ajuda os empreiteiros a evitar custos de propriedade, melhora a flexibilidade da frota e transfere as obrigações de conformidade e serviço para fornecedores especializados. É por isso que o aluguel já detinha 58% de participação em 2025.
Qual é o maior risco para a expansão futura?
O principal risco continua sendo a desaceleração do setor imobiliário, que continua pesando sobre a atividade de construção residencial e limita a demanda.