
Tamanho e Participação do Mercado de Edifícios Pré-fabricados da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
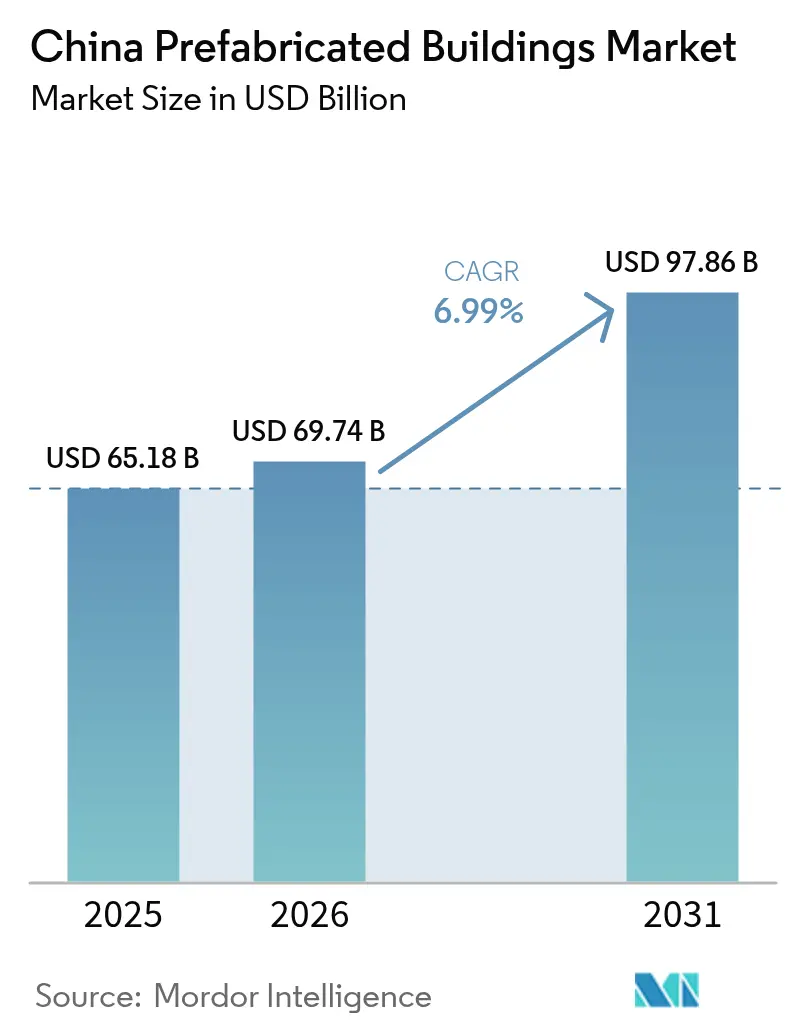
| Tamanho do mercado no ano base (2025) | 65.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 69.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 97.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.99 % |
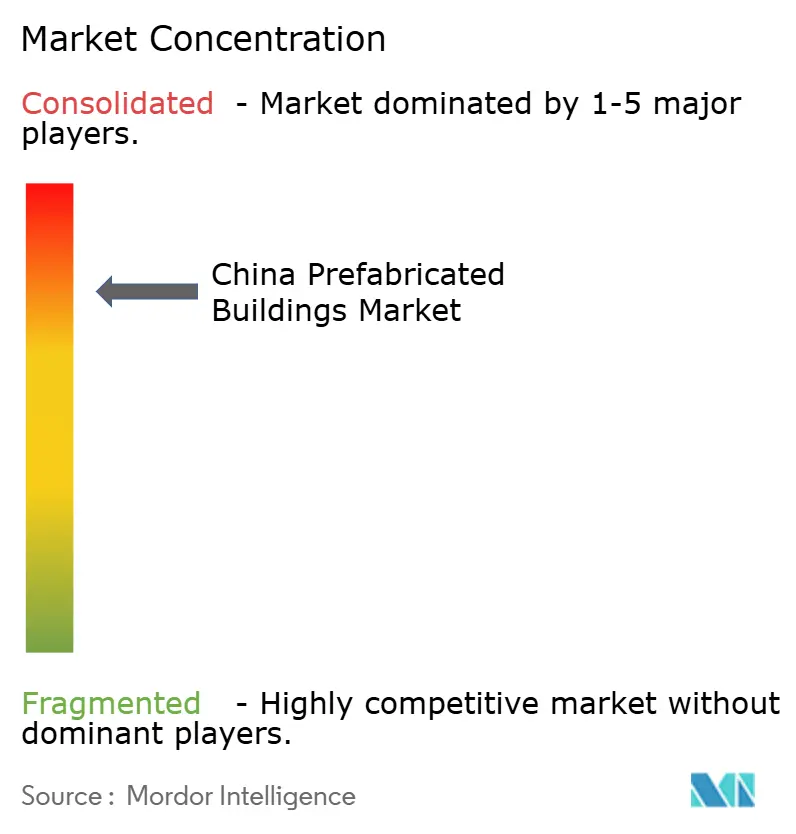
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edifícios Pré-fabricados da China por Mordor Intelligence
O tamanho do mercado de edifícios pré-fabricados da China foi avaliado em USD 65,18 bilhões em 2025 e estima-se que cresça de USD 69,74 bilhões em 2026 para atingir USD 97,86 bilhões até 2031, a um CAGR de 6,99% durante o período de previsão (2026-2031). As cotas governamentais que exigem que 30% das novas construções urbanas sejam industrializadas até 2027, aliadas aos compromissos de neutralidade de carbono, posicionam os métodos de construção em fábrica como a solução padrão para a entrega rápida e com baixo desperdício de habitações e infraestrutura. O estímulo pós-COVID, o aumento dos custos de mão de obra e as rigorosas normas de segurança em canteiros de obras aceleram ainda mais a adoção, enquanto os mandatos de Modelagem da Informação da Construção (BIM) em Shenzhen e outras cidades de primeiro nível estão impulsionando a integração digital nos fluxos de trabalho de projetos. A dinâmica competitiva permanece fragmentada porque os especialistas regionais mantêm fortes relacionamentos locais, mas a crise de liquidez entre os incorporadores tradicionais está criando oportunidades de consolidação para empreiteiros integrados bem capitalizados que podem projetar, fabricar e montar sob o mesmo teto.
Principais Conclusões do Relatório
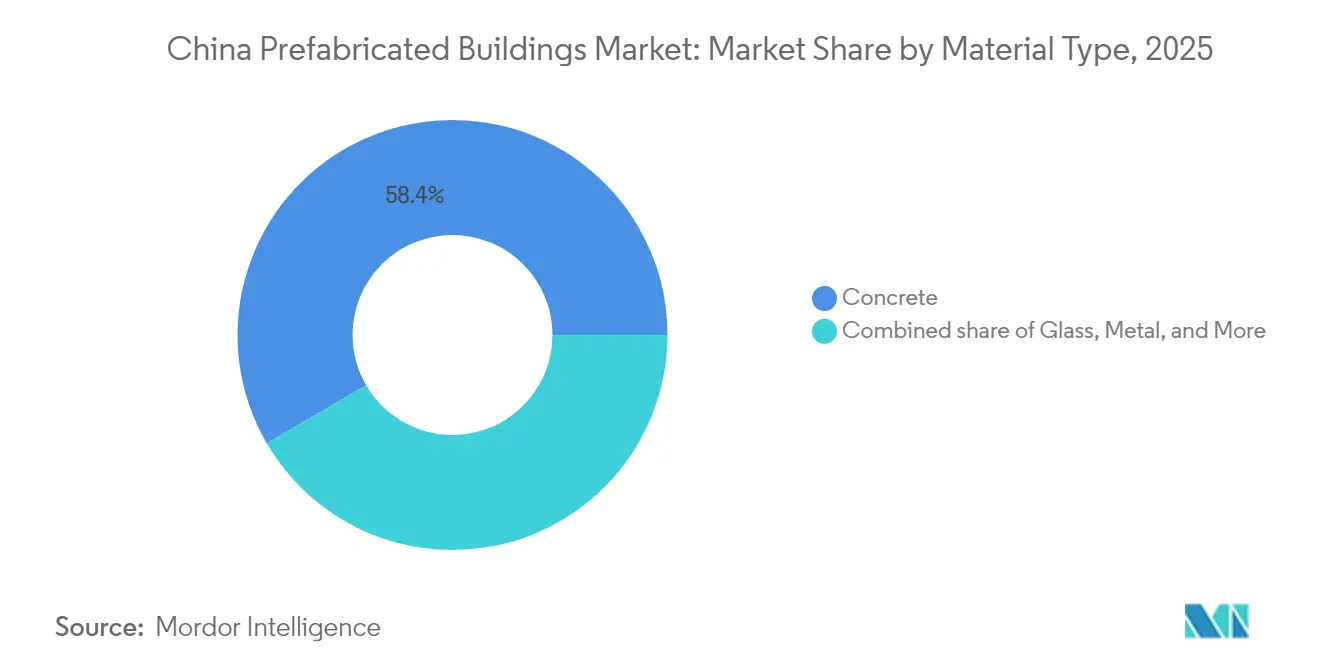
- Por tipo de material, o concreto liderou com 58,40% de participação no mercado de edifícios pré-fabricados da China em 2025, enquanto a madeira CLT/LVL avança a um CAGR de 7,45% entre 2026-2031.
- Por aplicação, a construção residencial deteve 53,65% do tamanho do mercado de edifícios pré-fabricados da China em 2025, enquanto os projetos industriais e de infraestrutura estão se expandindo a um CAGR de 7,19% entre 2026-2031.
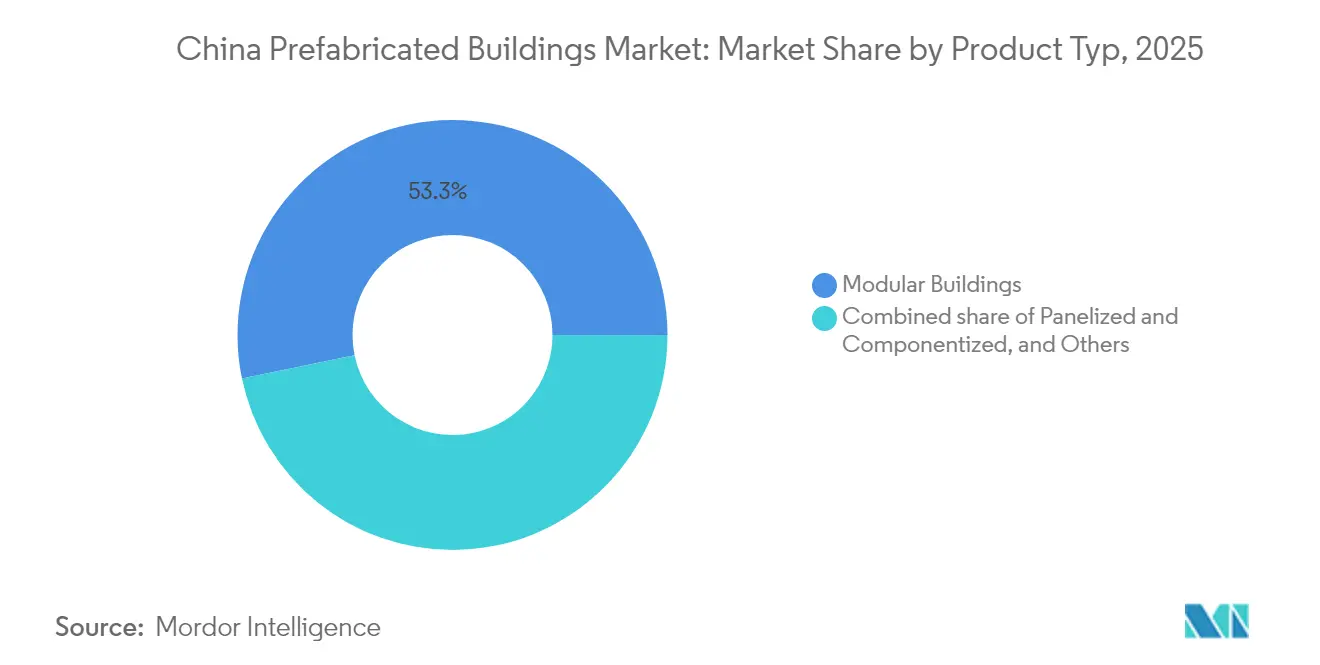
- Por tipo de produto, os edifícios modulares comandaram 53,25% do tamanho do mercado de edifícios pré-fabricados da China em 2025, mas os sistemas painelizados e componentizados têm previsão de crescer a um CAGR de 7,32%.
- Por cidade, Xangai capturou 18,60% da participação no mercado de edifícios pré-fabricados da China em 2025, com Shenzhen registrando a perspectiva de CAGR mais rápida de 7,58% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Edifícios Pré-fabricados da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cotas nacionais de "Edifícios Montados" para projetos públicos | +1.8% | Em todo o país, adoção antecipada em cidades de primeiro nível | Médio prazo (2-4 anos) |
| Início acelerado de habitações populares | +1.2% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Mandatos de neutralidade de carbono | +1.5% | Em todo o país, mais rigoroso nas províncias orientais | Longo prazo (≥ 4 anos) |
| Aumento dos custos de mão de obra e fiscalização de segurança | +0.9% | Centros de fabricação costeiros | Médio prazo (2-4 anos) |
| Mandato BIM-Gêmeo Digital de Shenzhen | +0.4% | Shenzhen e transbordamento para Guangdong | Curto prazo (≤ 2 anos) |
| Pátios de módulos de Ferrovia de Alta Velocidade reaproveitados para microapartamentos | +0.3% | Cidades ao longo dos corredores de ferrovia de alta velocidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas Nacionais de Cotas de "Edifícios Montados" para Projetos Públicos
O Ministério da Habitação e do Desenvolvimento Urbano-Rural (MOHURD) exige que 30% da nova área de piso urbano incorpore métodos pré-fabricados até 2027, garantindo um patamar mínimo de demanda mesmo durante períodos de baixa no ciclo. O 14.º Plano Quinquenal acrescenta 50 milhões de m² de edifícios de ultra-baixo consumo energético que devem atingir pontuações de desempenho rigorosas, consolidando efetivamente as envolventes construídas em fábrica. Várias províncias reduziram os prazos de processamento de licenças para projetos qualificados, e Jiangsu implementou aprovações integradas que reduziram a burocracia em 45%.[1]Departamento Provincial de Habitação e Desenvolvimento Urbano-Rural de Jiangsu, "Medidas de Aprovação Simplificada," jsszfhcxjst.jiangsu.gov.cn
Início Acelerado de Habitações Populares em Meio ao Estímulo Pós-COVID
Títulos de propósito especial superiores a USD 100 bilhões em 2024 impulsionaram os inícios de obras habitacionais no nível municipal, favorecendo o ciclo de entrega de 30 a 60 dias alcançável com componentes modulares[2]Comissão Nacional de Desenvolvimento e Reforma, "Relatório de 2024 sobre Desenvolvimento Social e Econômico," ndrc.gov.cn. O complexo Baiziwan de Pequim utilizou 80% de elementos pré-fabricados externos ao canteiro em 4.000 unidades, estabelecendo um precedente para cidades de segundo nível que visam implantações rápidas de habitação social. Os subsídios agora reembolsam até 15% dos custos de componentes após a verificação das taxas de montagem especificadas, melhorando os perfis de fluxo de caixa dos projetos.
Mandatos de Neutralidade de Carbono Favorecendo Métodos de Construção Externa com Baixo Desperdício
A construção respondeu por 47,1% das emissões relacionadas à energia da China em 2024, levando os reguladores a incorporar a contabilidade de carbono nos códigos de construção. Estudos mostram que a pré-fabricação reduz o desperdício em canteiros e diminui as emissões ao longo do ciclo de vida em 30-50% em comparação com construções moldadas in loco[3]Springer Nature, "Análise de Emissões de Gases de Efeito Estufa Baseada em Sistema de Pré-fabricação Externa," springer.com. As províncias orientais agora exigem declarações de impacto de carbono durante as licitações, conferindo às propostas pré-fabricadas uma vantagem de conformidade mensurável.
Aumento dos Custos de Mão de Obra e Fiscalização de Segurança Impulsionando a Adoção de Fábricas
Os salários médios em canteiros de obras aumentaram 11% em termos anuais nos centros costeiros durante 2024, enquanto o treinamento e monitoramento obrigatórios de segurança elevaram os custos indiretos dos empreiteiros tradicionais. As fábricas de pré-fabricados registram taxas de acidentes 30-50% menores, permitindo que as seguradoras reduzam os prêmios quando métodos modulares são especificados, inclinando ainda mais a equação de custos. A demografia da mão de obra amplifica a mudança, pois menos de 10% dos novos formandos em cursos profissionalizantes escolhem os ofícios em canteiros de obras.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior CAPEX inicial para projetos com menos de 30 mil m² | -1.1% | Em todo o país, agudo em cidades de terceiro nível | Curto prazo (≤ 2 anos) |
| Certificação provincial não uniforme | -0.8% | Em todo o país | Médio prazo (2-4 anos) |
| Ciclos de arrendamento de terras de 40 anos para fábricas | -0.5% | Em todo o país, investidores privados | Longo prazo (≥ 4 anos) |
| Crise de liquidez dos incorporadores | -1.3% | Cidades de segundo e terceiro nível | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Maior CAPEX Inicial em Comparação com o Convencional para Projetos com Menos de 30 Mil m²
Projetos abaixo de 30.000 m² raramente atingem preços com economia de escala em moldes e logística, deixando um prêmio de componentes de 15–25% apesar de isenções fiscais e dispensas de taxas[4]MDPI, "Fatores de Custo de Capital na Pré-fabricação," mdpi.com. O ponto de equilíbrio se desloca para mais próximo de 50.000 m², desestimulando incorporadores privados menores a adotar métodos industrializados. Os subsídios provinciais mitigam, mas não eliminam a diferença, pois os pagamentos chegam apenas após as inspeções de campo certificarem as metas de taxa de montagem.
Crise de Liquidez dos Incorporadores Atrasando os Pagamentos às Fábricas de Pré-fabricados
Os ciclos de pagamento se alongaram além de 180 dias em 2024, à medida que empresas em dificuldades como Evergrande e Country Garden paralisaram vários canteiros, forçando os fornecedores a restringir as janelas de crédito. Fábricas de pré-fabricados menores com baixas reservas de caixa agora exigem depósitos antecipados, limitando os inícios de projetos e elevando o risco de falência entre empreiteiros de terceiro nível. As cotas de repasse governamental melhoram o fluxo de caixa para as conclusões, mas a confiança no pipeline de entrega permanece frágil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Dominância do Concreto Enfrenta a Inovação da Madeira
O concreto dominou com 58,40% de participação no mercado de edifícios pré-fabricados da China em 2025, devido às cadeias de abastecimento consolidadas e aos custos econômicos por m² para habitações em massa. A madeira CLT/LVL, no entanto, está no caminho para um CAGR de 7,45%, impulsionada por créditos de carbono incorporado e flexibilidade de design valorizada por incorporadores ecologicamente conscientes.
Os fornecedores chineses estão implementando projetos-piloto de concreto de ultra-alto desempenho (UHPC) que incorpora agregados reciclados e agentes de captura de carbono em plantas industriais, com o objetivo de proteger as margens contra a expansão da madeira. Enquanto isso, as diretrizes de 2025 do Ministério promovem o aço estrutural e a madeira engenheirada na revitalização rural, sinalizando apoio político para uma mistura diversificada de materiais.


Por Aplicação: Crescimento Industrial Supera a Base Residencial
O segmento residencial representou 53,65% do tamanho do mercado de edifícios pré-fabricados da China em 2025, sustentado por grandes pipelines de habitações populares. As construções industriais e de infraestrutura estão crescendo mais rapidamente, a um CAGR de 7,19%, impulsionadas por fábricas de semicondutores, centros de logística e corredores de utilidades de cidades inteligentes que exigem ambientes de construção com controle rigoroso.
Hospitais e escolas também estão migrando para unidades fabricadas em fábrica após as provas de conceito da era da pandemia, como a Escola Pré-fabricada Jinlong de 13 meses em Shenzhen, que atingiu 75% de conteúdo externo ao canteiro. Os projetos de fabricação se beneficiam da redução de poeira e vibração nas linhas de precisão, reforçando o argumento econômico para a entrega industrializada.
Por Tipo de Produto: Sistemas Painelizados Desafiam a Dominância Modular
Os blocos modulares mantiveram 53,25% de participação de mercado em 2025, mas os sistemas painelizados e componentizados os superarão com um CAGR de 7,32% até 2031. Os empreiteiros buscam flexibilidade nos canteiros para lidar com condições variáveis de lotes sem abrir mão da produtividade das fábricas.
A torre de 26 andares do Broad Group erguida em 5 dias sublinha as vantagens de velocidade, mas os pacotes painelizados reduzem o peso do transporte e os requisitos de guindaste para ativos de médio porte. As bibliotecas de clones digitais dentro das plataformas de BIM tornam viáveis as alterações de design em etapas avançadas, alinhando-se com as regras de verificação de gêmeo digital de Shenzhen.
Análise Geográfica
Xangai manteve a maior participação no mercado de edifícios pré-fabricados da China, com 18,60% em 2025, sustentada por ecossistemas maduros de EPC (Engenharia, Compras e Construção), logística de portos de águas profundas e políticas municipais que agilizam os processos para arranha-céus construídos em fábrica. Sua densa base de fornecedores permite que os incorporadores organizem módulos de concreto, vidro e instalações mecânicas, elétricas e hidráulicas (MEP) dentro de 24 horas após a solicitação, reduzindo os custos de estoque em canteiro e estabilizando os fluxos de caixa dos projetos. A perspectiva de CAGR de 7,58% de Shenzhen reflete os mandatos de BIM-Gêmeo Digital que recompensam os empreiteiros capazes de alimentar dados de produção em tempo real no portal de planejamento da cidade, enquanto Guangzhou e Hangzhou se beneficiam da expansão de armazéns de comércio eletrônico e parques tecnológicos que dependem de entrega rápida de estruturas. Coletivamente, o litoral oriental responde por mais da metade do tamanho do mercado de edifícios pré-fabricados da China, pois as redes integradas de ferrovia-rodovia-porto permitem transferências de componentes just-in-time a taxas de envio previsíveis. O aumento dos preços dos terrenos nesses centros impulsiona os incorporadores em direção a torres mais altas e estreitas que se adequam a núcleos modulares.
No norte, o aglomerado Pequim-Tianjin-Hebei alinha os códigos de planejamento para que painéis de parede e pods de banheiro idênticos possam ser permutados entre jurisdições sem nova certificação, reduzindo os custos de reengenharia em até 12%. O programa de habitações populares de Pequim canaliza grandes volumes para blocos padronizados de seis a nove andares, mantendo as fábricas regionais operando a 80% de utilização mesmo durante o ciclo de baixa do setor imobiliário. As cidades adjacentes de Hebei abrigam novas plantas de módulos com estrutura de aço que enviam grandes unidades volumétricas à capital durante a noite, aproveitando os aluguéis de terrenos mais baixos e uma rodovia expressa direta. Províncias centrais como Hubei e Hunan estão emergindo como centros de exportação de componentes; a base do Broad Group em Hunan agora fornece núcleos de escadas para projetos em Xangai e Chengdu dentro de 48 horas por frete de alta velocidade. Esses nós centrais diversificam o risco de gargalos costeiros e distribuem os ganhos econômicos para o interior.
As províncias ocidentais ficam atrás em penetração porque os escassos aglomerados urbanos elevam os custos logísticos por unidade, mas os pacotes de usinas de energia e transporte da Iniciativa Cinturão e Rota garantem pedidos âncora para novas fábricas, possibilitando um modelo de hub-and-spoke que pode escalar ao longo da década. Os governos locais em Chongqing, Chengdu e Xi'an oferecem arrendamentos de terrenos com desconto e isenções fiscais de três anos para atrair investimentos em linhas de aço de bitola leve e CLT, reduzindo o diferencial de custo entregue em relação ao litoral. Xinjiang e Qinghai concedem pontos de bônus de aquisição para licitantes que utilizam pelo menos 40% de conteúdo modular de origem doméstica, estimulando cadeias de abastecimento regionais nascentes. Em todo o país, os reguladores orientais agora exigem declarações de impacto de carbono e submissões de gêmeo digital durante as licitações, enquanto várias agências ocidentais ainda dependem de revisões manuais de planos, prolongando os prazos de aprovação. Ao longo de 2026-2031, espera-se que o alinhamento das regras de certificação e a implementação de subsídios para corredores de frete interioranos ampliem a adoção, ancorando o equilíbrio geográfico de longo prazo no mercado de edifícios pré-fabricados da China.
Panorama regulatório
O arcabouço regulatório da China para edificações pré-fabricadas está ancorado no Ministério da Habitação e Desenvolvimento Urbano-Rural (MOHURD), que vincula a construção industrializada a metas nacionais, incluindo a meta de 30% de incorporação de pré-fabricação na nova área de piso urbana até 2027 e o impulso mais amplo à construção inteligente referenciado no 15º Plano Quinquenal (2026-2030). Além da orientação nacional, os governos locais continuam a exigir a pré-fabricação para edifícios públicos financiados pelo governo, e algumas jurisdições estabelecem limites de taxa de montagem (por exemplo, 50% ou superior) como condição para participar de licitações públicas.
A padronização está se ampliando por meio de novos padrões técnicos e de gestão de 2026, que entram em vigor e formalizam requisitos de execução e conformidade ao longo do ciclo de vida do projeto. Exemplos incluem T/CUPC 048-2026 (gestão de segurança, em vigor a partir de 19 de março de 2026), T/WHCIA 1011-2026 (gestão de projetos EPC, em vigor a partir de 1º de março de 2026) e um regulamento técnico provincial para construção modular em concreto em Anhui, DB34/T 5392-2026 (em vigor a partir de 5 de julho de 2026). Essas adições se somam a orientações anteriores de gestão de projetos, como a T/CAIEC 104-2025 (em vigor a partir de 30 de junho de 2025), e, juntamente com práticas de certificação provincial desiguais citadas por participantes do setor, indicam que a capacidade de conformidade e a prontidão documental são diferenciais fundamentais para empreiteiros e fornecedores de componentes que atuam em várias províncias.
Análise da cadeia de valor
A cadeia de valor das edificações pré-fabricadas na China está cada vez mais centrada na entrega verticalmente integrada, abrangendo projeto padronizado, engenharia digital, produção em fábrica, logística e montagem no local sob contratação no estilo EPC. Grandes players integrados, como a China State Construction Engineering Corporation (CSCEC) e seus braços de construção industrializada, operam fluxos de trabalho de projeto-fabricação-instalação, enquanto plataformas de tecnologia e processos (incluindo ferramentas baseadas em BIM utilizadas por empreiteiros) conectam bibliotecas de projeto ao planejamento de produção e às listas de materiais, melhorando a repetibilidade de módulos, painéis e submontagens MEP.
A montante, o ecossistema depende da fabricação em escala de componentes estruturais e peças de construção que enfatiza a padronização e o design de múltiplas combinações, permitindo que as mesmas famílias de produtos sejam configuradas em diferentes tipologias de edificações. As atividades intermediárias incluem fabricação de precisão, inspeção de qualidade e embalagem, seguidas de transporte sensível ao tempo até os canteiros de obras urbanos, onde o içamento, o sequenciamento e a gestão de segurança do canteiro moldam a produtividade da montagem. A jusante, incorporadoras e compradores públicos exigem cada vez mais documentação de desempenho (por exemplo, conformidade com a gestão de segurança e a gestão de projetos EPC segundo os novos padrões), o que leva empreiteiros e fornecedores a fortalecer a rastreabilidade, os pacotes de entrega digital e as capacidades de serviço de ciclo de vida, além da entrega central da construção.
Cenário Competitivo
O cenário competitivo no setor de edifícios pré-fabricados da China permanece altamente fragmentado, apesar da presença de vários conglomerados estatais que dominam a construção convencional. Grandes empreiteiros integrados como China State Construction Engineering Corporation, China Railway Construction Corporation e China Communications Construction Group operam plataformas nacionais de design até montagem que lhes conferem vantagens de custo em megaprojetos. Ao lado desses gigantes, incorporadores imobiliários diversificados como Vanke e Country Garden construíram fábricas de módulos cativas para garantir o fornecimento e isolar os projetos de perturbações de mercado. Centenas de empresas regionais de engenharia, compras e construção ainda prosperam, concentrando-se em relacionamentos com governos locais, materiais especializados e sistemas painelizados de entrega rápida que as empresas maiores frequentemente ignoram.
A transformação digital é o eixo competitivo definidor, com os principais players incorporando BIM, gêmeo digital e agendamento automatizado de produção em fluxos de trabalho baseados em nuvem que conectam arquitetos diretamente a linhas de soldagem e corte robóticas. O conjunto PKPM-BIM da Beijing Guli Technology tornou-se um padrão de fato, e os empreiteiros que integram sua funcionalidade automatizada de lista de materiais podem reduzir as iterações de design em até 30%. O Broad Group continua a se diferenciar pela velocidade, demonstrando a montagem em cinco dias de uma torre de 26 andares através da pré-fabricação de unidades volumétricas completas de 12 metros com sistemas MEP pré-instalados. Inovadores em madeira, como Dehua TB New Decoration, aproveitam a expertise em madeira laminada cruzada para vencer licitações públicas de baixo carbono, enquanto especialistas em aço de Jiangsu implantam painéis de fachada em concreto de ultra-alto desempenho para atender a rigorosos códigos de proteção contra incêndio. Parcerias com fornecedores de serviços em nuvem, divisões de financiamento verde de bancos estatais e bolsas de crédito de carbono estão emergindo como habilitadores fundamentais para empresas que buscam monetizar os benefícios de sustentabilidade.
Líderes do Setor de Edifícios Pré-fabricados da China
China State Construction Engineering Corp. (CSCEC)
Broad Group
Vanke Industrialized Building
Beijing Urban Construction Group (BUCG)
CITIC Construction Prefab Division
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modularização voltada para exportação está emergendo como um espaço em branco mensurável, ao lado da demanda doméstica urbana e de projetos públicos, apoiada pelo crescimento reportado nos embarques ao exterior e pela capacidade dos principais empreiteiros de empacotar capacidades de projeto-fabricação-instalação para compradores internacionais. As exportações de edificações pré-fabricadas foram reportadas em 4,34 bilhões de dólares em 2025, com o primeiro trimestre de 2026 mostrando um crescimento de 45% em relação ao ano anterior, e a CSCEC tem sido citada por expandir sua carteira de pedidos internacionais para produtos modulares destinados a empreendimentos de hospitalidade, residenciais e comerciais. Isso sustenta um caminho para os fabricantes chineses de módulos e as empresas de EPC diversificarem a receita além dos ciclos imobiliários domésticos e padronizarem plataformas de produtos que podem ser replicadas em diferentes geografias.
Dentro da China, a oportunidade se concentra na atualização orientada por conformidade dos métodos de entrega, à medida que o MOHURD enfatiza a inovação tecnológica e a construção inteligente no âmbito do 15º Plano Quinquenal (2026-2030). A rede cada vez mais rígida de padrões de 2026 (incluindo especificações de gestão de segurança e de gestão de projetos EPC e regulamentos técnicos provinciais, como o DB34/T 5392-2026 de Anhui) aumenta a demanda por empresas capazes de industrializar a documentação, o controle de qualidade/garantia da qualidade e o controle digital de produção em várias províncias. Iniciativas paralelas do lado das incorporadoras em torno de desempenho verde e energético também reforçam os componentes industrializados em ativos logísticos e industriais, onde envoltórias repetíveis, skids de MEP e entrega rápida de estrutura se integram aos requisitos de projeto de construção verde e energia renovável.
Desenvolvimentos recentes do setor
- Julho de 2026: sistema de construção Good Housing implementado em 135 projetos, totalizando 18,45 milhões de metros quadrados em 23 províncias. A ação desloca a agenda de construção industrializada liderada pelo governo em direção à implantação modular em larga escala e amplia o volume de produção de pré-fabricação residencial na China.
- Junho de 2026: solução de construção modular Holon: conclusões de projetos com 95% do trabalho realizado em fábrica. Isso demonstra alto conteúdo de produção modular em fábrica e fortalece o potencial de exportação e de projetos-piloto internacionais para sistemas modulares e montagem rápida.
- Janeiro de 2026: Earth Tower: apartamento modular de 16 andares em Abu Dhabi, com 259 módulos pré-fabricados montados em 96 horas. Este projeto modular internacional de grande visibilidade reforça a demanda global por moradias construídas em fábrica de forma rápida e amplia a credibilidade transfronteiriça da pré-fabricação nos mercados do CCG e MENA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor da construção de edificações pré-fabricadas na China, na qual partes estruturais ou não estruturais do edifício são fabricadas fora do local, sendo então transportadas e montadas no local do projeto, em todos os principais usos finais de edificações.
Exclusões de escopo: excluímos a construção tradicional exclusivamente no local, sem módulos ou painéis de construção fabricados fora do local, bem como materiais de construção soltos vendidos sem contexto de sistema de edificação pré-fabricada.
Visão geral da segmentação
- Por Tipo de Material
- Concreto
- Vidro
- Metal
- Madeira
- Outros Materiais
- Por Aplicação
- Residencial
- Comercial
- Outros
- Por Tipo de Produto
- Edifícios Modulares
- Sistemas Painelizados e Componentizados
- Outros Tipos de Pré-fabricados
- Por Principais Cidades
- Shenzhen
- Pequim
- Xangai
- Hangzhou
- Guangzhou
- Outras Cidades Principais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o ambiente operacional das edificações pré-fabricadas na China e ancorar o modelo com indicadores públicos replicáveis. Analisamos estatísticas oficiais de construção e habitação e sinais de política de fontes como o National Bureau of Statistics of China, o Ministério da Habitação e Desenvolvimento Urbano-Rural e autoridades habitacionais provinciais ou municipais onde as metas de execução de projetos são acompanhadas.
Para verificar a coerência da direção da demanda e da oferta, também utilizamos informações de entidades comerciais e de normalização e referências técnicas, como publicações de normas de construção públicas, sites de associações de construção industrializada e artigos revisados por pares sobre adoção modular e pré-moldada. Para contextualizar a presença das empresas e a linguagem de capacidade, também recorremos a relatórios anuais, apresentações a investidores, notícias setoriais confiáveis e uma assinatura paga que agrega dados financeiros de empresas e anúncios de contratos relevantes. As fontes documentais listadas são ilustrativas, e documentos e bases de dados públicos adicionais também foram revisados para apoiar as etapas de validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em confirmar o que é considerado edificação pré-fabricada em projetos reais e como os valores contratuais fluem entre projeto, fabricação, logística e montagem no local. Conversamos com empreiteiros, fabricantes de componentes pré-fabricados, incorporadoras e gerentes de projeto em toda a China, de modo a verificar a lógica de precificação, as taxas de adoção e a visibilidade do pipeline, ajustando em seguida as premissas do modelo de acordo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 20% |
| Nível médio: 40% | Líderes funcionais/de unidade: 22% |
| Empresas menores: 21% | Gerentes: 58% |
Dimensionamento e previsão de mercado
Para o dimensionamento, utilizamos uma abordagem top-down e bottom-up, na qual a atividade de construção na China e a penetração de edificações industrializadas são usadas para reconstruir o pool de valor, e os totais são então verificados de forma cruzada com sinais de fornecedores e de nível de projeto. Na prática, começamos com a produção de construção na China e as tendências de nova área de piso, aplicamos a adoção da pré-fabricação por principal uso final e, em seguida, convertemos em valor usando a participação típica da pré-fabricação no custo do projeto e os padrões predominantes de precificação contratual.
As principais entradas usadas como referências práticas incluem novos inícios e conclusões de construção, metas de política de pré-fabricação e ações de conformidade, mix típico de projetos entre edificações residenciais e edificações públicas ou comerciais, intensidade de componentes pré-fabricados (por exemplo, uso em painéis versus volumétrico) e a movimentação de custos de insumos que afeta o preço instalado. As previsões foram construídas usando análise de cenários apoiada em opiniões de especialistas sobre continuidade das políticas, disponibilidade de mão de obra e atividade das incorporadoras, sendo depois suavizadas para evitar mudanças abruptas irrealistas. Nos casos em que a cobertura bottom-up estava incompleta, as lacunas foram tratadas por meio de preços médios de venda representativos por tipo de edificação, ajustados para diferenças regionais de custo, e validados por meio de verificações de canal e de empreiteiros.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como tendências de produção da construção, marcos de adoção de políticas e mudanças observáveis nos pipelines de projetos descritas pelos entrevistados. Se surgir uma anomalia, o fator causador é rastreado até o nível da premissa (penetração, mix de projetos ou precificação) e, em seguida, revalidado com fontes secundárias e chamadas de acompanhamento antes da aprovação final.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando são observadas mudanças significativas de política, desacelerações relevantes na construção ou oscilações acentuadas nos custos de insumos. Antes da entrega, realizamos uma revisão final para garantir que o dimensionamento, as previsões e os comentários reflitam os dados mais recentes disponíveis e uma lógica consistente.
Tamanho do mercado chinês de edificações pré-fabricadas segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para as edificações pré-fabricadas na China podem parecer muito distantes entre si, pois os limites de escopo são definidos de maneira diferente e o momento de conversão de moeda e o tratamento do valor do projeto variam conforme o publicador. Algumas fontes contabilizam um conjunto mais amplo de serviços de construção industrializada, enquanto outras se concentram apenas em sistemas de edificação claramente fabricados fora do local e depois montados no local.
As maiores causas de discrepância geralmente vêm do que é incluído no valor do projeto (valor total do projeto versus valor do escopo de pré-fabricação), se instalações de infraestrutura e industriais são misturadas no mesmo conjunto, e da rapidez com que se presume que a adoção aumentará sob as metas de política. As diferenças também aparecem quando uma estimativa usa uma série em CNY e outra converte para USD a uma taxa média anual diferente, ou quando anos-base mais antigos não são revalidados em relação ao ciclo de construção mais recente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 65,18 bilhões de dólares (2025) | |
| Resumo de Pesquisa Setorial A | 40,80 bilhões de dólares (2024) | Utiliza um ano-base anterior e, em alguns casos, uma captura de valor mais restrita, o que pode subestimar projetos em que a pré-fabricação é contratada como uma parcela maior do valor total do contrato, e a série temporal nem sempre está alinhada aos mesmos pontos de inflexão do ciclo de construção. |
| Resumo de Notícias Financeiras B | 206,00 bilhões de dólares (2024) | Reportado em CNY e, tipicamente, reflete um pool de valor de construção pré-fabricada mais amplo, que pode incluir uma parcela maior do valor total do projeto e atividades adjacentes de construção industrializada, aparecendo assim como maior uma vez convertido para USD. |
A tabela mostra uma ampla dispersão que decorre principalmente de qual parcela de um projeto de edificação é tratada como valor pré-fabricado, e no modelo da Mordor Intelligence apenas o escopo de edificação pré-fabricada vinculado a componentes fabricados fora do local e sua montagem é contabilizado, em vez de todo o contrato de construção convencional. Uma vez fixado o escopo e verificada a lógica de precificação junto a profissionais do setor, a estimativa se torna mais fácil de rastrear até fatores claros, como atividade de construção, taxas de adoção e valor instalado por metro quadrado.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de edifícios pré-fabricados da China em 2026?
O mercado está em USD 69,74 bilhões em 2026 e projeta-se que alcance USD 97,86 bilhões até 2031 a um CAGR de 6,99%.
Qual cidade apresenta o crescimento mais rápido na construção pré-fabricada?
Shenzhen lidera com um CAGR previsto de 7,58% até 2031, impulsionado pelos mandatos de BIM-Gêmeo Digital e metas de cotas agressivas.
Qual segmento detém a maior participação por material?
O concreto domina com 58,40% de participação de mercado em 2025, embora a madeira CLT/LVL seja o segmento de material de crescimento mais rápido.
Como as metas de neutralidade de carbono estão afetando a adoção?
As políticas de neutralidade de carbono favorecem os métodos de construção em fábrica que reduzem as emissões ao longo do ciclo de vida em 30-50%, conferindo à pré-fabricação uma vantagem regulatória.
Qual é a principal restrição para projetos menores?
Projetos abaixo de 30.000 m² enfrentam um prêmio de custo de 15–25% devido às limitadas economias de escala, inibindo a adoção entre os pequenos incorporadores.
Quem é o maior player do mercado?
A China State Construction Engineering Corporation lidera o mercado, registrando mais de USD 300 bilhões em receita em 2024 e capacidade nacional de pré-fabricação.
Página atualizada pela última vez em:



