
Tamanho e Participação do Mercado de Metanol
Análise do Mercado de Metanol por Mordor Intelligence
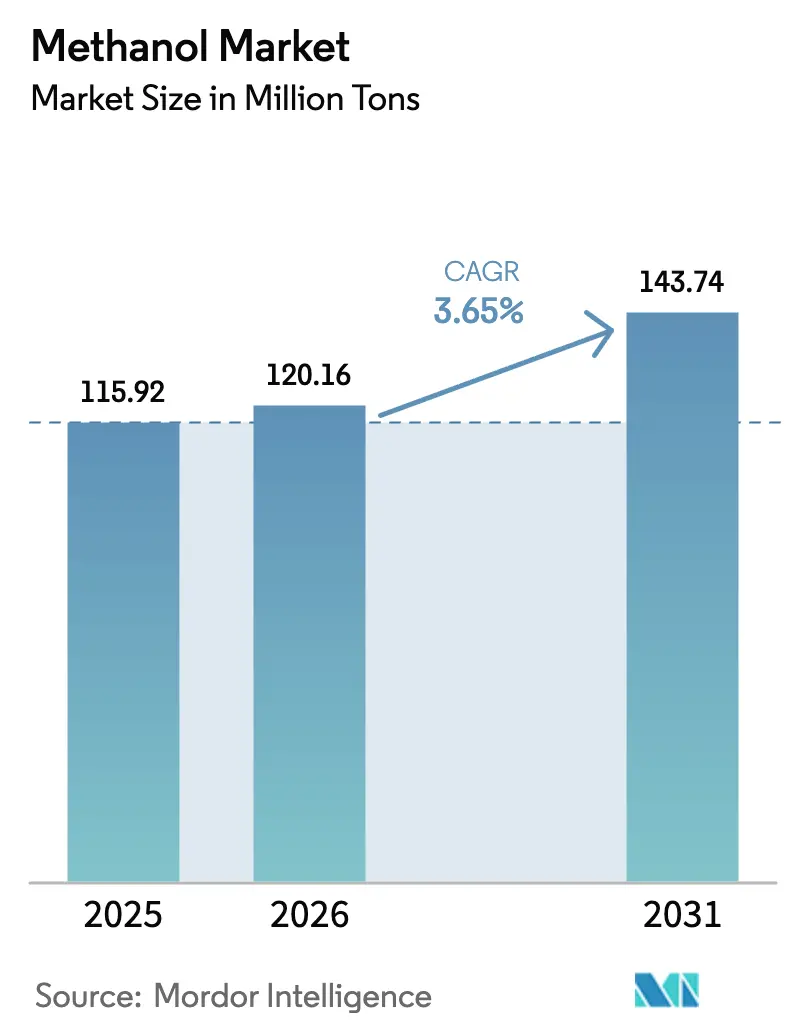
O tamanho do mercado de metanol tem projeção de expansão de 120,2 milhões de toneladas em 2026 e 124,6 milhões de toneladas em 2027 para 145,4 milhões de toneladas até 2032, registrando um CAGR de 3,15% entre 2027 e 2032.
A conversão industrial na China ancora a demanda, enquanto frotas de embarcações e veículos com capacidade para metanol ampliam os canais de combustível além dos usos químicos estabelecidos. Os ataques dos EUA e de Israel ao Irã em fevereiro de 2026 introduziram restrições de navegação no Estreito de Ormuz ao fornecimento com destino ao Japão em março, acrescentando risco de aquisição relacionado às rotas. Os custos de produção vinculados ao gás expõem os produtores a variações nos preços dos insumos, enquanto a expansão do fornecimento baseado em resíduos depende da entrada em operação comercial de novas plantas. Compradores de conversão chineses e clientes de abastecimento marítimo oferecem canais de vendas distintos, mas os custos do gás e as rotas de entrega expostas ao Estreito de Ormuz determinam se os fornecedores conseguem atender a essa demanda de forma lucrativa.
Principais Conclusões do Relatório
- Por matéria-prima, o gás natural detinha uma participação de 64,9% no mercado de metanol em 2026, enquanto as matérias-primas renováveis, incluindo biomassa e resíduos sólidos urbanos, têm previsão de crescimento mais rápido, com um CAGR de 4,7% entre 2027 e 2032.
- No âmbito dos usos de derivados e aplicações, as aplicações relacionadas à energia detinham uma participação de 54,64% no tamanho do mercado de metanol em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 3,75% entre 2027 e 2032.
- Entre as indústrias de uso final, os produtos químicos detinham uma participação de 65,69% em 2026, enquanto as aplicações automotivas e de transporte têm previsão de formar o segmento de crescimento mais rápido, com um CAGR de 3,8% entre 2027 e 2032.
- Por grau, o grau químico representava uma participação de 75,07% em 2026, enquanto o grau combustível tem previsão de crescimento mais rápido, com um CAGR de 3,65% entre 2027 e 2032.
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 78,21% em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 3,35% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da capacidade petroquímica na China, nos EUA e na Ásia emergente | +1.2% | Região da Mongólia Interior da China | Médio prazo (2 a 4 anos) |
| Transição do setor marítimo para combustíveis de baixo carbono – adoção de metanol verde | +1.1% | China e Dinamarca | Curto prazo (≤ 2 anos) |
| Uso crescente de rotas de metanol para olefinas | +0.8% | Região de Shandong, China | Curto prazo (≤ 2 anos) |
| Projetos de resíduos para metanol em expansão via gaseificação de resíduos sólidos urbanos | +0.6% | Área do projeto de Tarragona, Espanha | Médio prazo (2 a 4 anos) |
| Centros de utilização de CO₂ impulsionando a demanda por e-metanol na Europa | +0.3% | Área de produção de Kassø, Dinamarca | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da capacidade petroquímica na China, nos EUA e na Ásia emergente
A expansão petroquímica aumenta o consumo de metanol de forma mais direta quando novas unidades de conversão a jusante entram em produção, em vez de apenas receberem compromissos de investimento. As unidades de metanol para olefinas das Fases II e III da Inner Mongolia Baofeng, com capacidade combinada de olefinas de 2 milhões de toneladas métricas, entraram em produção no primeiro trimestre de 2025.[1] O projeto integrado incluía 3 unidades de metanol projetadas para fornecer sua própria matéria-prima, cada uma com capacidade anual de 2,2 milhões de toneladas métricas. Durante o comissionamento e a operação inicial, condições operacionais instáveis mantiveram a produção de metanol abaixo dos requisitos a jusante, levando a compras externas temporárias. As compras externas de metanol da Baofeng estavam, portanto, vinculadas às condições de partida, de modo que essa expansão adicionou demanda mercantil temporariamente, e não como um requisito permanente.
Transição do setor marítimo para combustíveis de baixo carbono – adoção de metanol verde
O Laura Mærsk da Maersk recebeu seu primeiro abastecimento de e-metanol na inauguração da planta comercial de e-metanol de Kassø, na Dinamarca, em 2025. A capacidade do lado das embarcações também se expandiu, com a DNV registrando 59 navios com capacidade para metanol entrando em serviço em 2025, ante 17 em 2024. Essa frota maior equipada cria mais canais potenciais de combustível, enquanto o abastecimento concluído demonstra a etapa separada de colocar material renovável a bordo dos navios. Em 5 e 6 de março de 2026, o Hai Gang Zhi Yuan do Shanggang Group Energy forneceu metanol verde produzido domesticamente ao Osmium da CMA CGM no Porto de Yangshan, em Xangai. O crescimento dos fornecedores com essa frota depende da entrega de combustível em portos que possam abastecer metanol.
Uso crescente de rotas de metanol para olefinas
As operações de metanol para olefinas expandem o papel industrial do produto ao transformá-lo em insumos para a fabricação de materiais a jusante. Em 2025, as plantas chinesas de metanol para olefinas consumiram aproximadamente 18 milhões de toneladas métricas de metanol mercantil, excluindo a demanda de carvão para olefinas integrada a montante. A unidade de metanol para olefinas da Levima Grurun, com capacidade de 1,3 milhão de toneladas métricas por ano, começou a receber metanol em 10 de dezembro de 2025, e etileno e propileno qualificados entraram em armazenamento no início de 11 de dezembro. No entanto, as unidades chinesas de metanol para olefinas que utilizam metanol adquirido operavam a 68,09% em 10 de setembro de 2026, queda de 11,46 pontos percentuais em relação ao ano anterior, em meio a prejuízos com a alta dos preços do metanol. A capacidade de conversão adicional, portanto, oferece aos fornecedores um canal potencial maior, mas sua economia operacional determina quanto desse canal se torna demanda mercantil.
Projetos de resíduos para metanol em expansão via gaseificação de resíduos sólidos urbanos
A construção de plantas de resíduos para metanol oferece aos compradores industriais uma rota de fornecimento prospectiva de material renovável e circular em escala comercial. A Repsol informou que seu projeto Ecoplanta em Tarragona, Espanha, estava em construção em maio de 2026, utilizando gaseificação desenvolvida com a Enerkem. O projeto processaria até 400.000 toneladas métricas de resíduos sólidos urbanos e biomassa anualmente. A produção planejada de metanol renovável e circular era de 240.000 toneladas métricas anuais a partir de 2029.[2] A combinação de insumos de resíduos e biomassa com um cronograma de produção definido cria uma base para adequar os requisitos futuros dos compradores à capacidade de conversão dedicada. O cronograma de 2029 torna esta uma opção de fornecimento de médio prazo, cujo valor depende da transformação de matérias-primas mistas em entregas comerciais confiáveis.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço das matérias-primas | -0.6% | América do Norte, Arábia Saudita e Japão | Curto prazo (≤ 2 anos) |
| Riscos de saúde e segurança no manuseio de metanol | -0.3% | Porto de Singapura | Médio prazo (2 a 4 anos) |
| Concorrência do bio-MPG e do gás natural renovável na descarbonização marítima | -0.2% | Área de Roterdã, Países Baixos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do preço das matérias-primas
Na sequência dos ataques dos EUA e de Israel ao Irã em fevereiro de 2026, as restrições de navegação no Estreito de Ormuz afetaram os embarques de metanol da AR-RAZI saudita para o Japão até 3 de março. A MITSUBISHI GAS CHEMICAL COMPANY, INC. informou que o produtor estava em operação, mas o transporte estava indisponível, refletindo em parte a decisão de seu transportador contratado. A empresa alertou que os custos de aquisição poderiam aumentar ainda mais caso a restrição persistisse. A Methanex informou que custos mais elevados de metanol produzido reduziram o EBITDA Ajustado em 4 milhões de USD no primeiro trimestre de 2026 em comparação com o primeiro trimestre de 2025.[3] As variações de custos refletiram os custos de gás vinculados ao preço do metanol, variações no gás spot afetando as operações norte-americanas sem hedge, o momento dos estoques e o mix de produção. Para os compradores com destino ao Japão, uma interrupção prolongada ameaçava os custos de fornecimento alternativo, enquanto os requisitos de gás spot sem hedge da Methanex na América do Norte expunham as margens de produção aos preços spot.
Riscos de saúde e segurança no manuseio de metanol
O manuseio seguro do metanol torna a entrada no fornecimento de combustível marítimo um compromisso com a capacidade operacional, além da disponibilidade do produto. A Autoridade Marítima e Portuária de Singapura exige que os licenciados de abastecimento de metanol garantam o fornecimento, assegurem o armazenamento adequado e o manuseio seguro, e estabeleçam medidas de resposta a emergências. Os licenciados devem atuar tanto como fornecedores de combustível quanto como operadores de embarcações de abastecimento e possuir e operar pelo menos um navio-tanque químico do Tipo 2 da IMO. Essas obrigações combinadas tornam um modelo de entrada exclusivamente comercial insuficiente para essa atividade licenciada. Um entrante deve, portanto, financiar um navio-tanque do Tipo 2 qualificado e arranjos de emergência antes de poder competir no canal de fornecimento regulamentado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
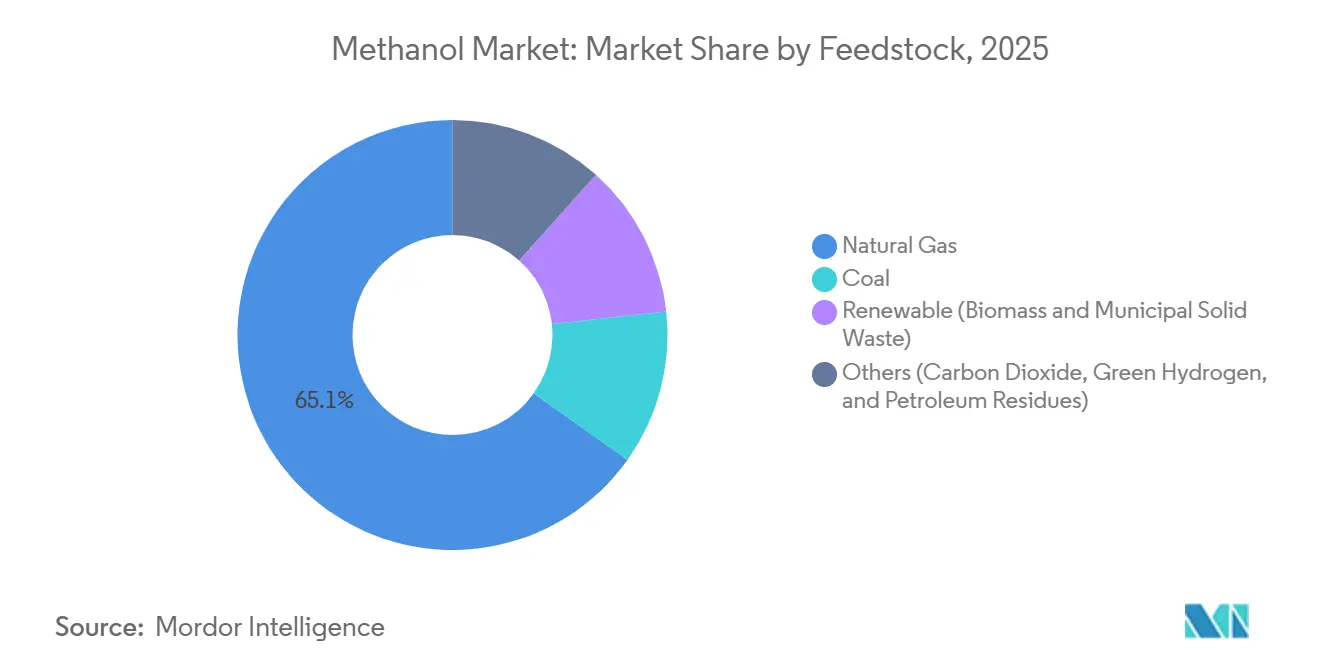
Escala do Gás Natural Encontra a Comercialização de RenováveisO gás natural representou uma participação de 64,9% no tamanho do mercado de metanol em 2026. As plantas Geismar da Methanex produziram 3,33 milhões de toneladas métricas de metanol em 2025 e tinham capacidade operacional anual de 4 milhões de toneladas métricas. A planta Geismar 3 utiliza o excesso de hidrogênio das plantas de reforma a vapor Geismar 1 e 2 e se beneficia de gás natural abundante e de baixo custo. Essa configuração de múltiplas plantas vincula o acesso ao gás com o reaproveitamento de correntes de processo úteis, reforçando a economia do fornecimento integrado em grande escala. Uma planta concorrente precisaria de correntes de hidrogênio úteis de operações vizinhas, além de gás natural, para replicar a vantagem de integração da Geismar 3.
As matérias-primas renováveis, incluindo biomassa e resíduos sólidos urbanos, têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 4,7% entre 2027 e 2032. A CIMC Enric desenvolveu o projeto de biomassa de Zhanjiang, que começou a operar em 16 de dezembro de 2025, e relatou operação estável na primeira fase no primeiro semestre de 2026. A transição da construção para a operação sustentada confere ao metanol de biomassa uma base comercial para expansão além dos anúncios de projetos. Outras matérias-primas incluem o e-metanol baseado em dióxido de carbono na instalação de Kassø, na Dinamarca, que combina eletricidade renovável com CO₂ biogênico. Em agosto de 2026, o Solar Park Kassø, joint venture proprietária da instalação entre a European Energy e a Mitsui & Co., concluiu sua primeira entrega de e-metanol à OMV no âmbito de um acordo de compra de longo prazo para essa rota de matéria-prima separada.



Por Derivado / Aplicação:
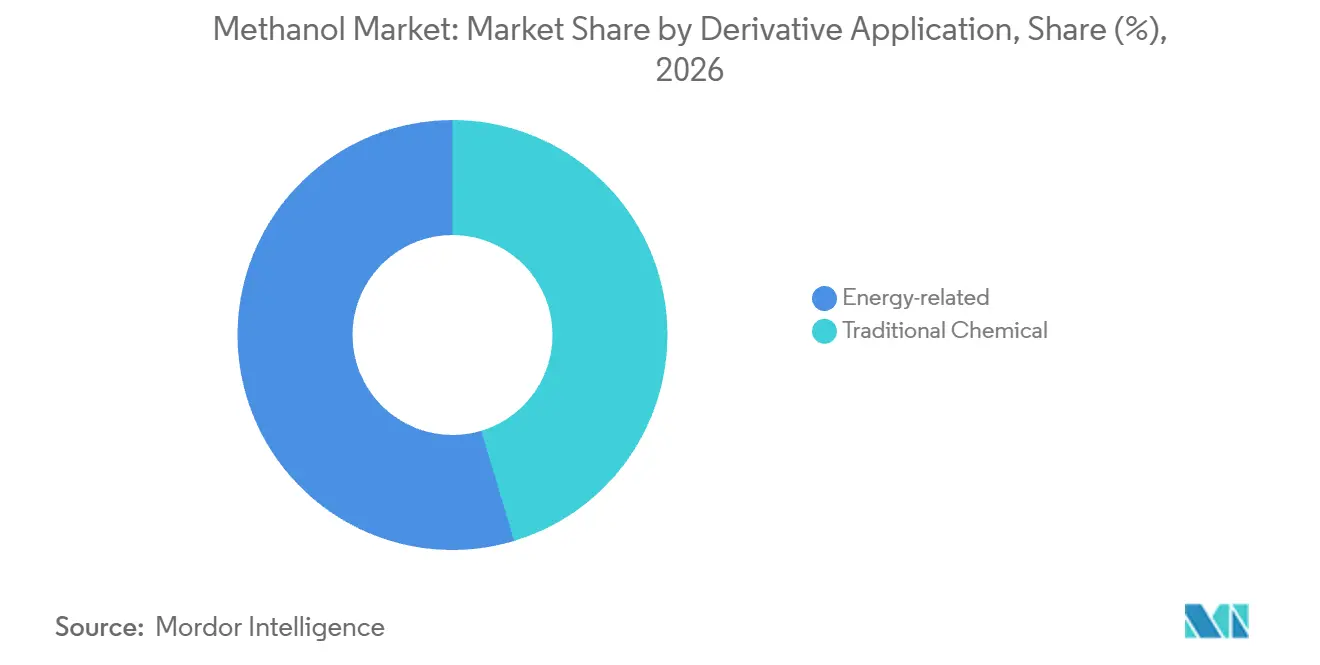
A Conversão de Combustível Sustenta a Demanda Relacionada à EnergiaAs aplicações relacionadas à energia foram o maior segmento, com uma participação de 54,64% em 2026, e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,75% entre 2027 e 2032. A Methanex estimou que a demanda global de metanol para éter dimetílico (DME) e biodiesel juntos superou 7 milhões de toneladas métricas em 2025. A participação obrigatória de biodiesel no diesel por volume no Brasil aumentou de 14% para 15% em 1º de agosto de 2025. A produção brasileira de biodiesel pode utilizar metanol ou etanol na transesterificação. A abertura comercial para o metanol reside no fornecimento dessa etapa de conversão, onde a escolha da matéria-prima alcoólica determina como a demanda da política de combustíveis chega aos fornecedores de insumos.
As aplicações químicas tradicionais conectam a demanda de metanol à produção de intermediários utilizados em toda a construção e manufatura. O maior uso do formaldeído era em resinas utilizadas como adesivos para madeira em compensados, aglomerados, painéis de partículas orientadas e painéis de fibra de média densidade em 2025. Outros usos do formaldeído incluíam plásticos de engenharia, tintas, produtos de construção, espumas, poliuretano e produtos automotivos. A produção de derivados transmite as mudanças nessas indústrias de manufatura a jusante para os fornecedores de metanol. A fabricação de painéis, portanto, cria uma concentração específica de risco a jusante, apesar dos usos variados do formaldeído.

Por Indústria de Uso Final:
A Integração Química Ancora a Diversa Demanda de TransporteOs produtos químicos representavam uma participação de 65,69% no mercado de metanol em 2026. Em abril de 2026, a Celanese relatou o redirecionamento de metanol de sua joint venture Fairway Methanol em Clear Lake, Texas. A alocação destinava-se a apoiar a unidade POM de Frankfurt após sua reinicialização planejada para o segundo trimestre. A demanda desse canal químico dependia, portanto, do cronograma de reinicialização da planta a jusante.
As aplicações automotivas e de transporte têm previsão de formar o segmento de crescimento mais rápido, com um CAGR de 3,8% entre 2027 e 2032. Em um fórum realizado em 17 de junho de 2026, a Geely relatou mais de 60.000 veículos elétricos a metanol em operação e mais de 25 bilhões de quilômetros de quilometragem acumulada. Esse histórico operacional conecta a aplicação a veículos implantados e à atividade de transporte real, estabelecendo uma base comercial além dos pedidos iniciais de equipamentos. O combustível marítimo tem um perfil de implantação separado, com a DNV contabilizando 450 navios mercantes com capacidade para metanol em operação ou sob encomenda globalmente em outubro de 2025. O gatilho de crescimento do transporte rodoviário é o uso contínuo em uma frota operacional, enquanto o combustível marítimo também depende de navios encomendados chegando ao serviço antes de se tornarem canais potenciais de consumo.
Por Grau:
Fornecimento Químico Estabelecido Encontra Uso Recorrente de CombustívelO grau químico foi o maior segmento, representando 75,07% do mercado em 2026. A Brunei Methanol Company relatou produção acumulada de mais de 9 milhões de toneladas métricas de metanol Grau AA até 3 de maio de 2025. A PT Kaltim Methanol Industri produz metanol Grau AA na Indonésia com pureza mínima declarada de 99,85%. Sua capacidade de projeto declarada é de 660.000 toneladas métricas por ano.
O grau combustível tem previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 3,65% entre 2027 e 2032. A frota de veículos a metanol da China superou 62.000 em 2025, com veículos comerciais representando 85%. Esses veículos consumiram mais de 3,5 milhões de toneladas métricas de combustível de metanol em 2025, substituindo cerca de 2,1 milhões de toneladas métricas de gasolina. Essa composição da frota torna os operadores comerciais o principal grupo de clientes por contagem de veículos para fornecedores que visam o canal de combustível de veículos a metanol da China.
Análise Geográfica
Mercado de Metanol da Ásia-Pacífico
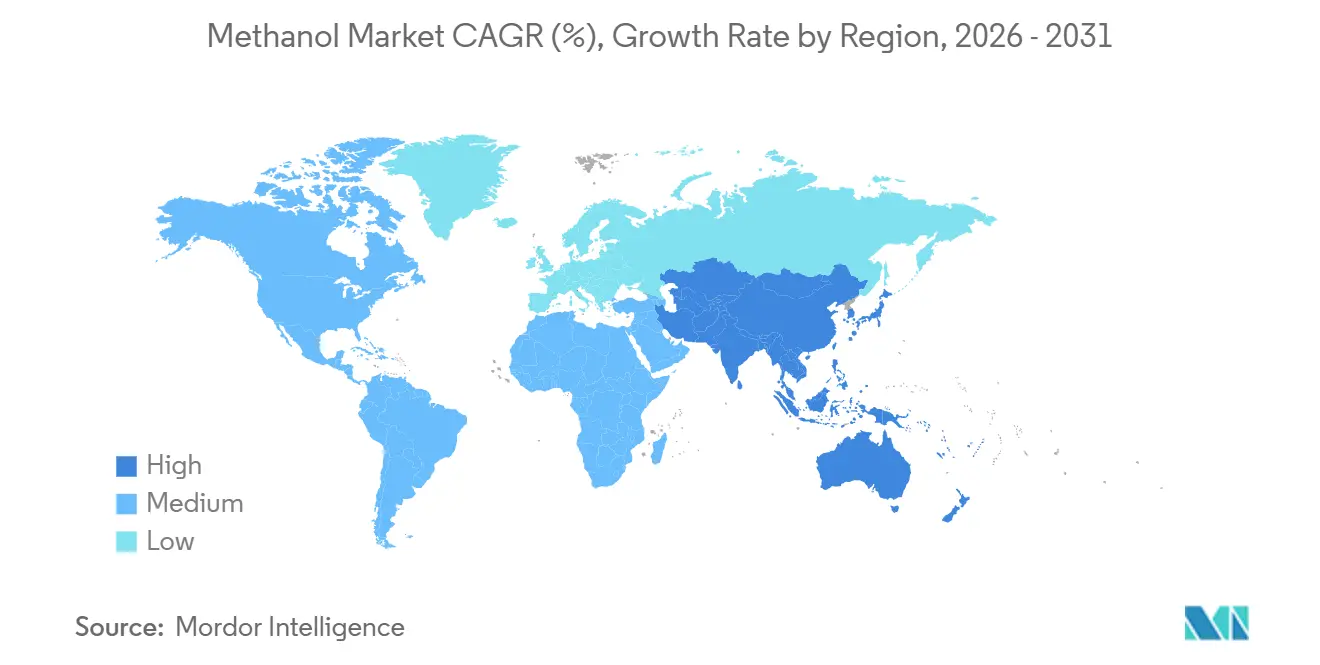
A Ásia-Pacífico detinha uma participação de 78,21% no mercado de metanol em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 3,35% entre 2027 e 2032. A China BlueChemical vendeu 1,52 milhão de toneladas métricas de metanol de suas instalações da Fase I e Fase II de Hainan em 2025, em comparação com 1,43 milhão de toneladas métricas em 2024, um aumento de 6,4%. As importações líquidas de metanol da China atingiram 14,11 milhões de toneladas métricas em 2025, alta de 5,9% em relação a 2024. O requisito de importação da China significa que produtores localizados em outros lugares podem atender seus compradores sem possuir uma planta chinesa.
O papel produtor da América do Norte é ilustrado pelo site Geismar da Methanex na Louisiana, Estados Unidos, que produziu um recorde de 1,03 milhão de toneladas métricas no segundo trimestre de 2026. A Europa é um destino primário para a Methanex Egypt, o empreendimento Damietta no qual a Methanex detém 50%, com capacidade total da planta de até 1,3 milhão de toneladas métricas por ano. Os Países Baixos adicionam um canal de combustível marítimo por meio do abastecimento de bio-metanol em Roterdã em 2025. A instalação Sungai Liang da Brunei Methanol Company utiliza gás natural fornecido pela Brunei Shell Petroleum, adicionando uma relação distinta de produtor e matéria-prima dentro da Ásia-Pacífico. Os vendedores podem, portanto, alcançar clientes europeus por meio do fornecimento da planta egípcia ou por meio da atividade de abastecimento holandesa.
O canal de biodiesel da América do Sul inclui produtores brasileiros que adquirem metanol tanto por importações quanto por transações no mercado doméstico. O Chile também tem um papel de produtor-exportador, com o site de produção da Methanex fornecendo clientes na América do Sul e na Ásia-Pacífico. No Oriente Médio e África, a Methanex Egypt produziu 330.000 toneladas métricas no segundo trimestre de 2026, das quais 165.000 toneladas métricas eram atribuíveis à Methanex. A OQ Base Industries (OQBI) de Omã exporta toda a sua produção de metanol por meio da OQ Trading, o negócio de trading global do OQ Group. Alcançar os compradores de biodiesel brasileiros e garantir o fornecimento do produtor omanense são, portanto, tarefas comerciais diferentes, com a OQ Trading ocupando a interface de exportação para a última.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fornecedores de metanol que atendem compradores industriais e de combustível, com foco em conformidade de embarques, proteção de trabalhadores e controle da distribuição a jusante. A coluna do Reino Unido diz respeito à Grã-Bretanha, onde se aplicam limites de exposição ocupacional e obrigações de registro de importadores elegíveis. A elegibilidade para diferimento do UK REACH exige status relevante de usuário a jusante ou distribuidor do EU REACH nos 2 anos anteriores a 1º de janeiro de 2021, com o prazo também dependendo do perfil de tonelagem ou de risco.
Tabela Regulatória
| Fator de decisão | Japão | Canadá | Reino Unido | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Ministério da Saúde, Trabalho e Bem-Estar | Transport Canada | Executivo de Saúde e Segurança, Grã-Bretanha | Agência Nacional do Petróleo, Gás Natural e Biocombustíveis | Ministério do Comércio pendente de transferência de permissão por categoria específica |
| Instrumentos ou diretrizes principais | Obrigações de rotulagem e notificação da Lei de Segurança e Saúde Industrial | Regulamentos de Transporte de Mercadorias Perigosas | Limites de exposição ao metanol EH40/2005 e transição do UK REACH | Resolução ANP 987/2025 e revisão relacionada ao biodiesel | Regras de substâncias químicas e transição de autoridade do Decreto M/62 |
| Efeito comercial | As transferências cobertas exigem rótulos e informações escritas sobre riscos, sujeitas ao escopo estatutário e exceções | UN1230, Classe 3 (6.1), Grupo de Embalagem II quando o metanol é o único produto perigoso e os critérios da Classe 3 são atendidos | Limites da Grã-Bretanha de 200 ppm em 8 horas e 250 ppm em 15 minutos, com anotação de absorção pela pele | Produtores de biodiesel não podem revender metanol adquirido e são responsáveis pelo destino impróprio | Liberação antes ou na chegada; transferência dentro de 3 dias úteis após a liberação; transporte licenciado |
| Atratividade atual da política | Média | Média | Média | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As obrigações de informação sobre metanol existentes no Japão e a classificação de transporte definida do Canadá sustentam bases de conformidade estáveis, enquanto a audiência de 21 de outubro de 2026 do Japão diz respeito a adições propostas à sua lista mais ampla de substâncias cobertas. A perspectiva de endurecimento da Grã-Bretanha reflete registros diferidos com vencimento em 27 de outubro de 2029, 2030 ou 2031, de acordo com a faixa de tonelagem ou perfil de risco, equilibrados com a exploração pelo Defra de arranjos alternativos de registro transitório. A proibição de revenda do Brasil e a responsabilidade do comprador mantêm os controles do canal de biodiesel substantivos, enquanto a ANP adicionou uma revisão das regras de uso voluntário de biodiesel à sua agenda regulatória em julho de 2026, com possíveis ajustes à Resolução 987/2025. O decreto de agosto de 2026 da Arábia Saudita realoca condicionalmente as obrigações de licença química para 4 agências, mantendo as funções do Ministério do Comércio até cada transferência, enquanto os requisitos de liberação, janela de transferência e transporte licenciado preservam os custos de conformidade dos importadores.
Etapas da Cadeia de Valor
A captura de valor na produção de metanol, agregação comercial e entrega depende do controle de diferentes elos entre uma planta e seus clientes. A Methanex converte gás natural e vapor em metanol e complementou sua produção com contratos de compra de terceiros e compras spot em 2025. A Methanex pode, portanto, expandir o fornecimento oferecido por seu negócio de marketing sem adicionar capacidade equivalente em suas próprias plantas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de metanol | Produtores de metanol como a Methanex Corporation | Vendas do produto metanol | Disponibilidade confiável de matéria-prima para conversão | Alinhar os compromissos de matéria-prima com os requisitos da planta |
| Agregação comercial e marketing | Produtor-comercializadores como a Methanex Corporation; negócios de marketing como a Valenz, braço de marketing da Proman | Vendas e revenda de metanol | Adequar o fornecimento contratado ao cliente com a produção disponível | Combinar compra de terceiros com fornecimento spot |
| Armazenamento e entrega multimodal | Distribuidores de terminais como a Methanex Corporation; provedores de transporte marítimo como a Waterfront Shipping e a Proman | Vendas de produto entregue | Conectar cargas disponíveis a terminais de armazenamento e plantas de clientes | Coordenar rotas oceânicas com opções de ferrovia, caminhão, duto e barcaça |
| Fonte: Mordor Intelligence | ||||
A Waterfront Shipping, subsidiária da Methanex, opera sua frota de navios-tanque de metanol, enquanto a Methanex também utiliza transporte ferroviário, rodoviário, por duto e por barcaça. O transporte oceânico pode, portanto, ser combinado com outros modos de transporte para conectar terminais às plantas receptoras atendidas pela rede. Os comercializadores integrados obtêm uma vantagem de resiliência a partir das conexões de terminais e do interior que não dependem exclusivamente da disponibilidade de navios.
Cenário Competitivo
Concentração do Mercado
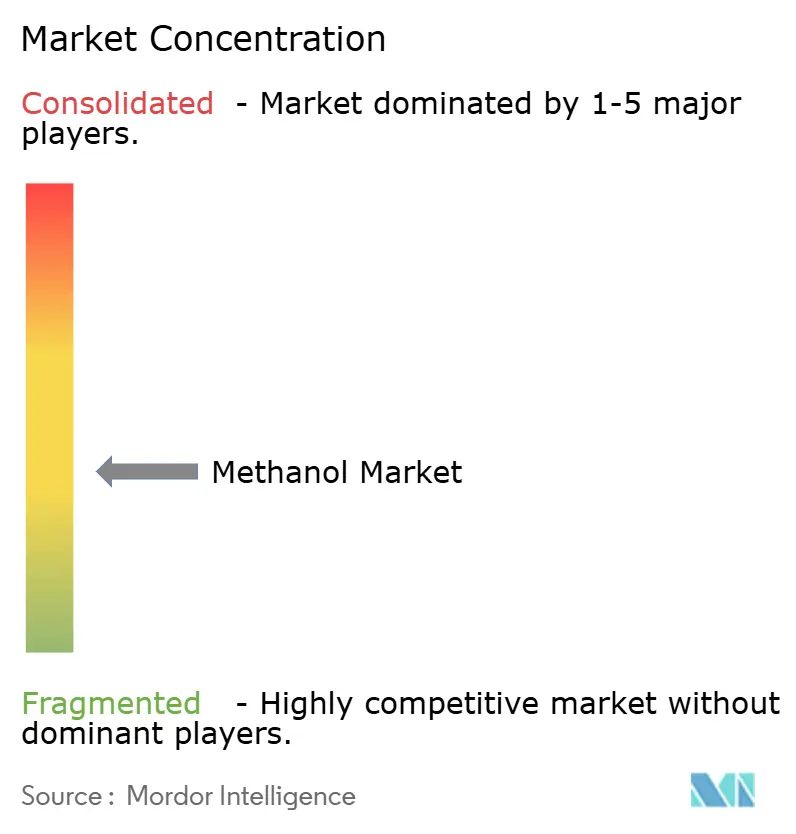
A concorrência é moderadamente concentrada em torno de grandes grupos de fornecedores e produtores químicos integrados, enquanto diferentes modelos de produção e marketing preservam várias rotas de acesso ao cliente. A Methanex Corporation relatou vendas de metanol de 9,5 milhões de toneladas métricas em 2025, aproximadamente 20% do mercado de metanol comercializado internacionalmente. Outros participantes líderes incluem o produtor-comercializador Proman, o fornecedor de metanol e metanol de baixo carbono SABIC, e o produtor de produtos químicos de carvão Yankuang Energy Group Company Limited. Essa estrutura oferece aos compradores acesso tanto ao fornecimento comercializado internacionalmente quanto à produção integrada, com o alcance comercial dependendo de como cada fornecedor conecta sua produção aos clientes.
A OCI concluiu a venda de seus negócios Methanol US e Methanol Europe para a Methanex em 27 de junho de 2025. Separadamente, em maio de 2026, a Proman celebrou um acordo de compra de longo prazo com a TA'ZIZ Methanol Company, sua joint venture com a TA'ZIZ, concedendo ao seu braço de marketing Valenz direitos exclusivos para comercializar a produção da planta planejada quando esta entrar em operação. A planta da joint venture nos Emirados Árabes Unidos tem produção anual planejada de 1,8 milhão de toneladas métricas, com início das operações previsto para 2028. Uma aquisição pode concentrar o fornecimento existente sob uma única contraparte, enquanto um mandato de marketing futuro se torna uma fonte utilizável somente após a entrada em operação da planta associada.
A SABIC realizou sua primeira venda comercial de metanol certificado de baixo carbono em 2025, demonstrando uma rota baseada em produto para diferenciação. A Yankuang Energy Group Company Limited relatou produção de metanol de 4,54 milhões de toneladas métricas em 2025, em comparação com 4,42 milhões de toneladas métricas em 2024. A partir de 1º de janeiro de 2025, o FuelEU Maritime exige que navios comerciais de passageiros e carga acima de 5.000 toneladas de arqueação bruta que atraquem em portos da UE, independentemente da bandeira e sujeitos a exceções de escopo e regras de alocação de energia de viagem, mantenham a intensidade de gases de efeito estufa da energia a bordo anual de poço a esteira 2% abaixo de 91,16 g CO2e/MJ. Para atender a esses operadores de navios, a SABIC deve conectar sua oferta de produto certificado aos requisitos de ciclo de vida específicos do combustível, enquanto a posição competitiva relatada da Yankuang repousa na escala de produção.
Líderes da Indústria de Metanol
-
Methanex Corporation
-
OCI
-
Proman
-
SABIC
-
Yankuang Energy Group Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Metanol Empresas cobertas neste relatório
- Atlantic Methanol
- BASF SE
- Carbon Recycling International (CRI)
- Celanese Corporation
- China National Chemical Corporation Ltd. (ChemChina)
- Coogee
- Enerkem
- Eni S.p.A.
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- INEOS
- Kaveh Methanol Company
- Kingboard Holdings Limited
- LyondellBasell Industries Holdings B.V.
- Methanex Corporation
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- Natgasoline
- OCI
- Petroliam Nasional Berhad (PETRONAS)
- Proman
- SABIC
- Ningxia Baofeng Energy Group
- Yankuang Energy Group Company Limited
- Zhejiang Petroleum & Chemical Co., Ltd.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam a aquisição direta de combustível e produtos químicos com a distribuição do fornecimento planejado de metanol verde. Em setembro de 2026, a North Sea Trading, agente de vendas exclusivo da CIST Technology Solutions, buscou compradores adicionais de compra para 2 plantas planejadas em Maharashtra e Gujarat, Índia, com entregas previstas a partir de dezembro de 2028. A Mitsubishi Gas Chemical concordou em 6 de novembro de 2025 em comprar cerca de 1 milhão de toneladas métricas de metanol verde e azul anualmente da Transition Industries para combustível e produtos químicos, com compra programada a partir da operação comercial em 2029 e condicionada à decisão final de investimento da Pacifico Mexinol. Em 3 de abril de 2025, o memorando de entendimento entre a distribuidora Mabanaft e a HIF Global delineou negociações para compra anual de até 100.000 toneladas métricas de e-metanol proveniente de eletricidade renovável e CO₂ capturado para clientes de navegação e industriais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento futuro de combustível marítimo de metanol verde | Acesso aberto à produção planejada de metanol verde | Operadores de navios e fornecedores de combustível marítimo | Negociar compra condicional vinculada ao comissionamento e portos de entrega acordados | Sincronizar a produção planejada com a entrega de combustível para navios | CIST Technology Solutions e North Sea Trading |
| Fornecimento de matéria-prima renovável para processamento químico | Compradores adicionais buscados para o fornecimento planejado | Produtores químicos que utilizam metanol | Vincular a compra em fases à qualificação do produto e marcos da planta | Atender aos requisitos do processo antes de se comprometer com o consumo | CIST Technology Solutions e compradores químicos qualificados |
| Agregação da demanda a jusante de metanol verde | Um agente de vendas dedicado oferece um canal de contratação | Distribuidores de metanol que atendem múltiplos usuários | Combinar os requisitos a jusante em compromissos de fornecimento em fases | Coordenar os compromissos dos clientes com a entrega do projeto | North Sea Trading e distribuidores participantes |
| Fonte: Mordor Intelligence | |||||
A partir de 1º de janeiro de 2030, o FuelEU Maritime exige uma redução de 6% na intensidade de gases de efeito estufa da energia a bordo anual de poço a esteira em relação ao seu valor de referência. A cobertura de energia inclui estadias em porto e viagens intra-UE integralmente e metade da energia em viagens de ou para portos fora da UE. Um operador de navios que considere o fornecimento prospectivo da CIST pode, portanto, reservar combustível futuro por meio de marcos de comissionamento e condições de aceitação do ciclo de vida específicas do combustível, equilibrando o cronograma de conformidade de 2030 com o risco de atrasos nas entregas da planta.
Desenvolvimentos industriais recentes em Mercado de Metanol
- Set 2026: A subsidiária da SABIC, Saudi Methanol Company (AR-RAZI), recebeu aprovação de alocação de matéria-prima do Ministério de Energia da Arábia Saudita em 3 de setembro para uma proposta de planta de metanol de 1,8 milhão de toneladas métricas por ano em Jubail, pendente de decisão final de investimento.
- Ago 2026: A European Energy anunciou um acordo de compra de e-metanol de longo prazo com a OMV por meio do Solar Park Kassø, sua joint venture com a Mitsui & Co., com a primeira entrega concluída.
- Jul 2026: A planta Titan da Methanex em Trinidad e Tobago encerrou as operações em 15 de julho, e a empresa relatou ter iniciado o processo de paralisação indefinida da instalação.
Mercado de Metanol Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de metanol mede os volumes anuais de metanol produzido em escala comercial e vendido por produtores a compradores mercantis globalmente, em toneladas métricas. Os volumes contabilizados são classificados por matéria-prima, aplicação, indústria de uso final, grau e geografia.
Exclusões de escopo: Metanol reagente laboratorial de altíssima pureza, metanol consumido de forma cativa dentro de um complexo integrado, matérias-primas de metanol vendidas separadamente, derivados de metanol e outros produtos a jusante, e serviços de transporte, armazenamento e manuseio vendidos separadamente são excluídos.
Visão Geral da Segmentação
- Por Matéria-Prima
- Gás Natural
- Carvão
- Renovável (Biomassa, Resíduos Sólidos Urbanos)
- Outros (Dióxido de Carbono, Hidrogênio Verde, Resíduos de Petróleo)
- Por Derivado / Aplicação
- Químico Tradicional
- Formaldeído
- Ácido Acético
- Solventes
- Metilaminas
- Outros Químicos Tradicionais
- Relacionado à Energia
- Metanol para Olefinas (MTO)
- Éter Metil Terc-Butílico (MTBE)
- Mistura de Gasolina
- Éter Dimetílico (DME)
- Biodiesel
- Químico Tradicional
- Por Setor de Uso Final
- Automotivo e Transporte
- Químicos
- Combustível Marítimo
- Outros (Eletrônicos, Energia)
- Por Grau
- Grau Químico
- Grau Combustível
- Outros (Grau Ultralimpo/Bateria e Renovável (Bio-/E-Metanol))
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Vietnã
- Tailândia
- Indonésia
- Malásia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Turquia
- Rússia
- Países Nórdicos
- Espanha
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Catar
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como os materiais da indústria do Methanol Institute, o relatório anual da Methanex, a apresentação da World Integrated Trade Solution dos dados do UN Comtrade e as estatísticas alfandegárias oficiais sustentam a análise: os materiais da indústria descrevem rotas de produção, usos de derivados, projetos renováveis e desenvolvimentos de combustível marítimo, enquanto o relatório anual fornece o relato de um produtor sobre os fatores de demanda, capacidade operacional, vendas e condições do mercado regional. Os dados comerciais ajudam a rastrear os fluxos de importação e exportação de metanol por país, e as estatísticas alfandegárias podem esclarecer as classificações comerciais e os períodos de referência.
Relatórios anuais de empresas, materiais para investidores, anúncios de projetos, publicações de patentes e reportagens comerciais de fontes confiáveis podem complementar essas fontes verificando mudanças de capacidade, utilização de plantas, investimento a jusante, rotas tecnológicas e marcos comerciais. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir produtores de metanol, distribuidores, compradores de produtos químicos e combustíveis, fornecedores de combustível para navegação e especialistas em comércio ou logística, com respondentes de funções comerciais, operacionais, de aquisição e executivas na APAC, EMEA e nas Américas. Os analistas podem usar essas discussões para testar evidências secundárias sobre vendas mercantis, rotas de matéria-prima, utilização, fluxos comerciais e demanda a jusante, e então investigar insumos conflitantes ou ausentes por meio de perguntas de acompanhamento e triangulação com dados publicados de empresas e do setor.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 50% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 20% |
Dimensionamento do Mercado e Previsão
A estimativa utiliza um balanço global de cima para baixo do fornecimento comercial de metanol e da demanda mercantil, expresso em toneladas métricas, e classifica o total por matéria-prima, aplicação, indústria de uso final, grau e geografia. Os principais indicadores incluem capacidade anunciada e em operação, utilização de plantas e paralisações, importações e exportações, e demanda de derivados químicos, metanol para olefinas, mistura de combustíveis, transporte e uso marítimo. Esses indicadores apontam o fornecimento disponível, a disponibilidade transfronteiriça e os usos que absorvem volumes do mercado. As participações dos segmentos são construídas a partir de evidências de produção, consumo, comércio e aplicação reportadas pelas fontes, com consolidações seletivas de fornecedores e verificações de canais utilizadas como verificações de baixo para cima do total global. A extrapolação de tendências ou regressão multivariada pode projetar o caminho de volume de 2027 a 2032 usando adições e retiradas de capacidade, utilização, disponibilidade comercial e indicadores de demanda a jusante, enquanto a análise de cenários testa mudanças materiais no cronograma de projetos ou nas condições operacionais. Quando um insumo de segmento ou fornecedor está incompleto, os analistas podem comparar a produção e o comércio reportados com o balanço mais amplo de oferta e demanda, usar um proxy claramente sustentado de um período relacionado ou indicador de mercado, e incorporar o intervalo resultante na estimativa para revisão. Os respondentes primários podem verificar as premissas em nível de variável e explicar discrepâncias materiais.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações dos produtores, os fluxos comerciais alfandegários, os materiais da indústria e os indicadores de demanda, e então verificam se as estimativas de fornecedores, regionais e de segmentos se reconciliam com o volume global. Eles investigam valores discrepantes, descontinuidades ano a ano e diferenças materiais entre fontes independentes, documentam o motivo dos ajustes e entram em contato novamente com os tipos de respondentes relevantes quando um insumo crítico permanece inconsistente ou um novo projeto, paralisação ou mudança de política altera as evidências. Um segundo analista revisa as fontes, os cálculos e a consistência dos limites antes da aprovação. O conjunto de dados é atualizado anualmente, atualizado entre ciclos para eventos materiais e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Metanol da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de metanol mede os volumes anuais de metanol produzido em escala comercial e vendido por produtores a compradores mercantis globalmente, em toneladas métricas.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem capacidade anunciada e em operação, utilização de plantas e paralisações, importações e exportações, e demanda de derivados químicos, metanol para olefinas, mistura de combustíveis, transporte e uso marítimo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 124,6 milhões de toneladas (2027) | |
| Consultoria Global A | 99 milhões de toneladas (2025) | Em sua base de 2025, esta estimativa está 20,5% abaixo do valor de 2027 deste relatório de 124,6 milhões de toneladas, 2 anos depois. Sua estimativa de demanda do ano base de 2025 é anterior ao ano de comparação de 2027, permitindo crescimento de volume no intervalo. |
| Periódico da Indústria B | 115 milhões de toneladas (2025) | Em sua base de 2025, esta estimativa está 7,7% abaixo do valor de 2027 deste relatório de 124,6 milhões de toneladas, 2 anos depois. Sua estimativa de 2025 é anterior ao ano de comparação de 2027, permitindo crescimento de volume no intervalo. |
Os analistas da Mordor Intelligence triangulam as divulgações dos produtores, os fluxos comerciais alfandegários, os materiais da indústria e os indicadores de demanda, e então verificam se as estimativas de fornecedores, regionais e de segmentos se reconciliam com o volume global.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva do tamanho do mercado de metanol até 2032?
O mercado tem projeção de expansão de 124,6 milhões de toneladas em 2027 para 145,4 milhões de toneladas até 2032, registrando um CAGR de 3,15% entre 2027 e 2032.
Quais forças estão expandindo a demanda de metanol?
A conversão petroquímica e a adoção de combustível marítimo sustentam a demanda. As plantas chinesas de metanol para olefinas consumiram aproximadamente 18 milhões de toneladas métricas de metanol mercantil em 2025, excluindo a demanda de carvão para olefinas integrada a montante.
Qual matéria-prima de metanol tem a maior participação?
O gás natural detinha 64,9% do mercado em 2026. As matérias-primas renováveis, incluindo biomassa e resíduos sólidos urbanos, têm previsão de crescimento mais rápido, com um CAGR de 4,7% entre 2027 e 2032.
Quem são os principais produtores e fornecedores de metanol?
Methanex Corporation, Proman, SABIC e Yankuang Energy Group Company Limited são participantes líderes. A OCI vendeu seus negócios Methanol US e Methanol Europe para a Methanex em 27 de junho de 2025.
Quais desafios restringem a expansão do fornecimento de metanol?
A volatilidade de custos e os requisitos de manuseio seguro restringem a expansão. Os licenciados de abastecimento de metanol de Singapura devem possuir e operar pelo menos um navio-tanque químico do Tipo 2 da IMO.
Qual região lidera o setor de metanol?
A Ásia-Pacífico detinha uma participação de 78,21% em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 3,35% entre 2027 e 2032.