
Tamanho e Participação do Mercado de Queijo de Cabra
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
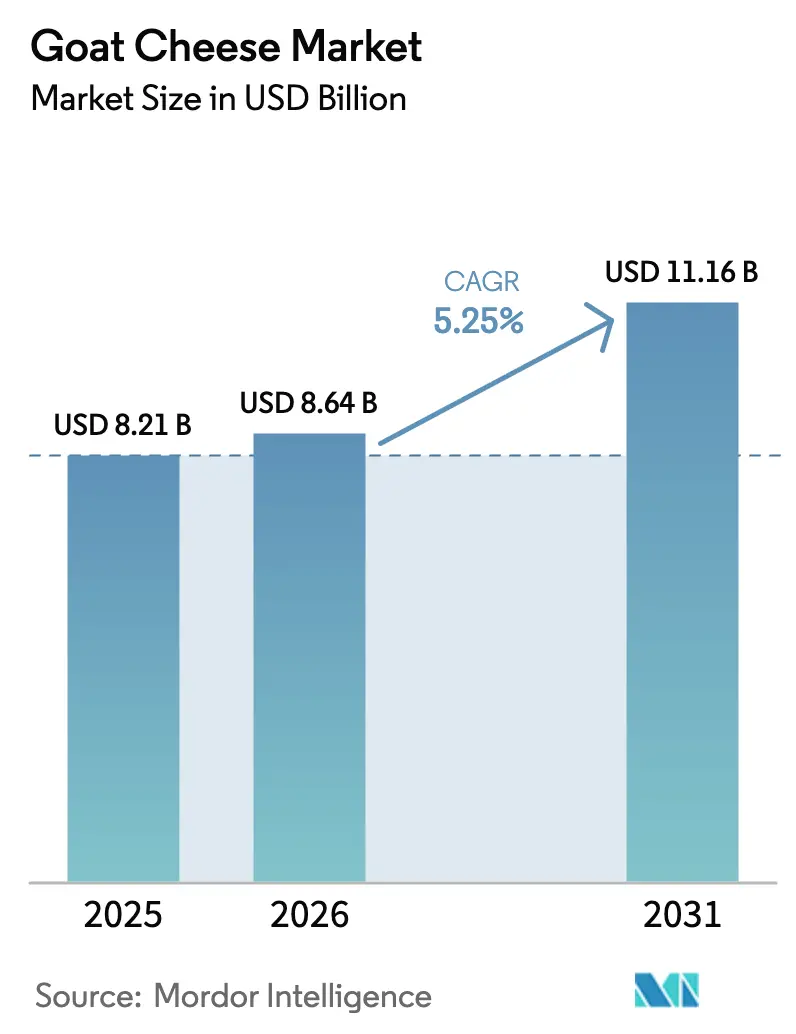
| Tamanho do Mercado (2026) | 8.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
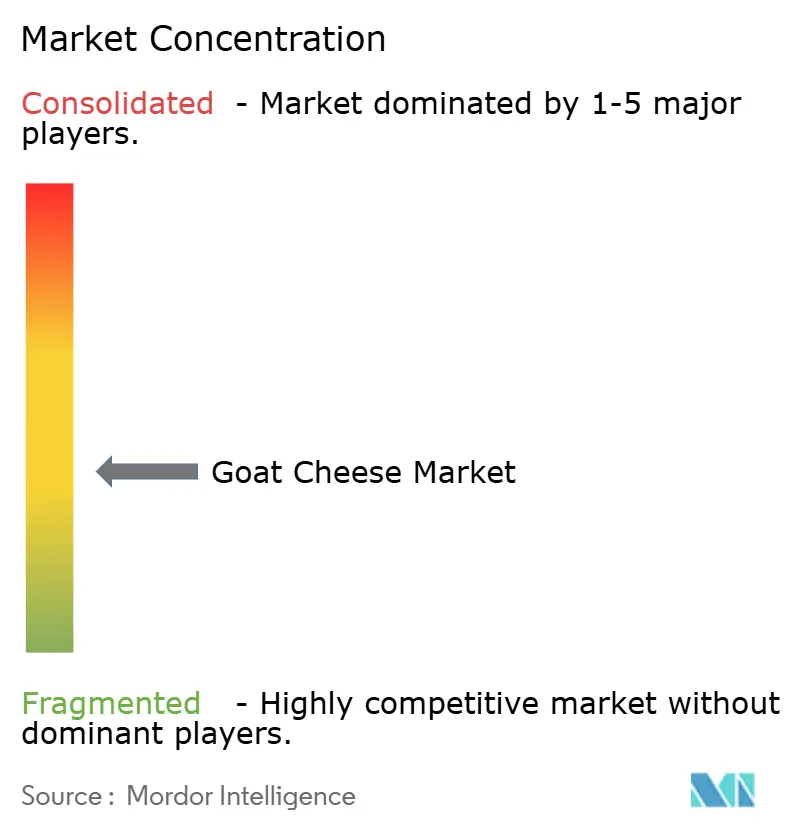
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Queijo de Cabra por Mordor Intelligence
O tamanho do mercado de queijo de cabra em 2026 é estimado em USD 8,64 bilhões, crescendo a partir do valor de 2025 de USD 8,21 bilhões, com projeções para 2031 indicando USD 11,16 bilhões, crescendo a um CAGR de 5,25% ao longo de 2026-2031. A expansão do mercado é atribuída ao aumento da consciência dos consumidores sobre saúde. O teor reduzido de lactose do queijo de cabra e a maior digestibilidade em comparação com o queijo tradicional de leite de vaca criam oportunidades de mercado entre consumidores com intolerância à lactose e aqueles que buscam alternativas lácteas. O mercado se beneficia do aumento da demanda por produtos lácteos premium e artesanais, refletindo as preferências em evolução dos consumidores por sabores distintos. A acessibilidade aprimorada por meio de plataformas de comércio eletrônico e lojas de alimentos especializados, combinada com a urbanização e estilos de vida agitados, aumentou o consumo de queijo de cabra como ingrediente alimentar conveniente. Melhorias na tecnologia de produção, práticas de agricultura sustentável e soluções de embalagem aprimoradas apoiam o desenvolvimento do mercado. O mercado também ganha impulso com as crescentes preferências por produtos orgânicos, uma indústria de serviços de alimentação em expansão e o aumento dos canais de vendas online.
Principais Destaques do Relatório
- Por tipo de produto, o chèvre liderou com 51,92% da participação de mercado de queijo de cabra em 2025; o mozzarella está projetado para expandir a um CAGR de 8,34% até 2031.
- Por forma, os rolos e troncos capturaram 38,10% da categoria em 2025; as migalhas estão posicionadas para um CAGR de 5,78% até 2031.
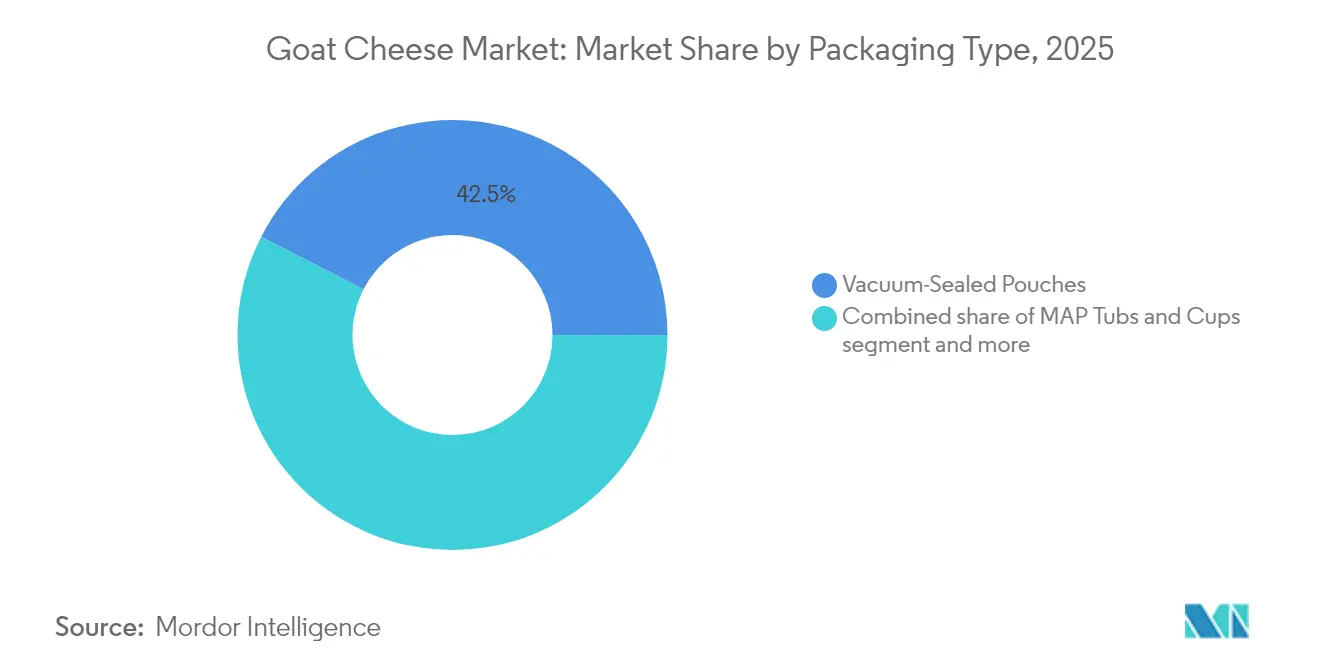
- Por embalagem, as embalagens a vácuo comandaram uma participação de 42,45% em 2025; potes e copos MAP estão crescendo a um CAGR de 7,03%.
- Por canal de distribuição, os supermercados/hipermercados detinham 56,70% de participação em 2025; o varejo online é o de crescimento mais rápido a um CAGR de 8,28% até 2031.
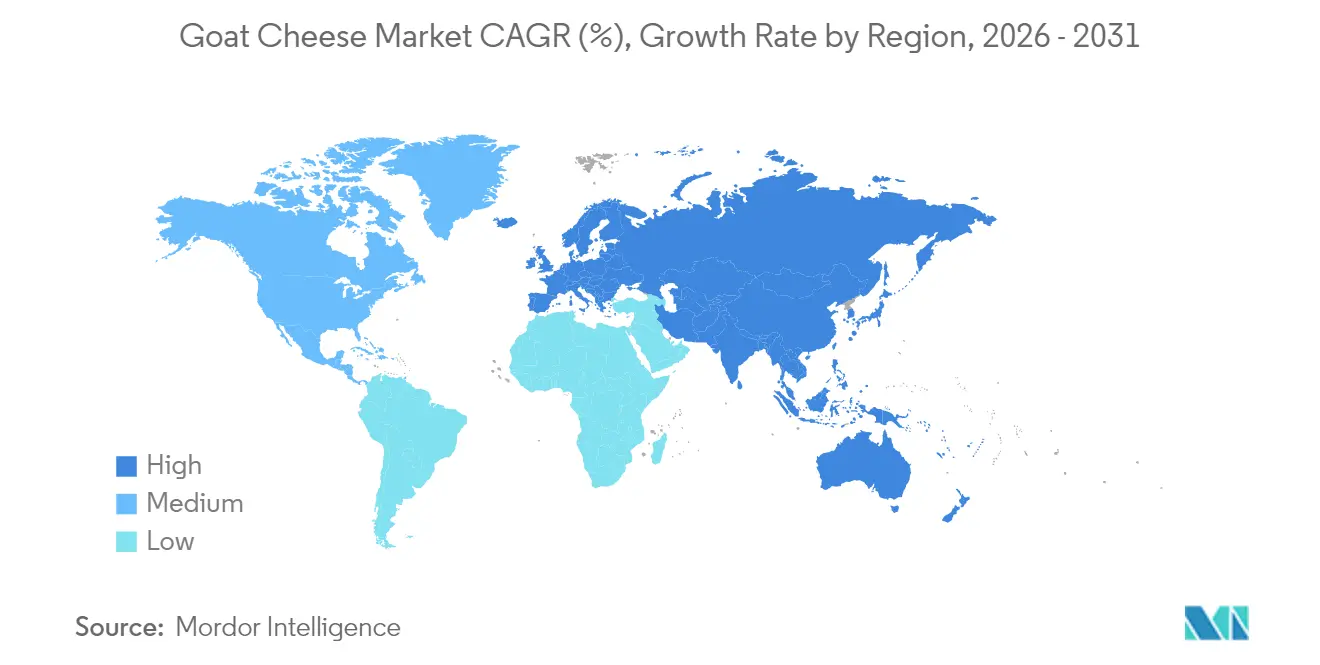
- Por geografia, a Europa dominou com 38,10% de participação na receita em 2025; a Ásia-Pacífico é a região de crescimento mais rápido a um CAGR de 6,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Queijo de Cabra
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Popularidade do Queijo com Baixo Teor de Lactose entre os Millennials | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Produtos Artesanais e Gourmet | +0.9% | América do Norte e Europa, em expansão para a Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Expansão da Indústria de Serviços de Alimentação | +0.8% | Global, liderada pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento na Demanda por Queijo de Cabra Orgânico e de Animais Alimentados com Pasto | +0.7% | América do Norte e Europa, emergindo na Austrália | Longo prazo (≥ 4 anos) |
| Aumento da Demanda por Produtos Alimentares Prontos para Consumo | +0.6% | Global, particularmente em centros urbanos | Curto prazo (≤ 2 anos) |
| Urbanização e Mudança nas Preferências Alimentares | +0.5% | Núcleo da Ásia-Pacífico, com expansão para a América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade do Queijo com Baixo Teor de Lactose entre os Millennials
A crescente preferência dos consumidores por queijo com baixo teor de lactose entre os millennials influencia significativamente o crescimento do mercado global de queijo de cabra, impulsionada pelo maior conhecimento sobre intolerância à lactose e pelas preferências alimentares em evolução em direção a opções mais saudáveis. Os millennials demonstram forte inclinação por escolhas alimentares focadas no bem-estar e inclusão dietética, gravitando particularmente em direção a variedades de queijo de fácil digestão. O teor de lactose inerentemente menor no queijo de cabra em comparação com o queijo tradicional de leite de vaca o posiciona como uma escolha ideal para consumidores com sensibilidade à lactose. O potencial de expansão do mercado é particularmente pronunciado em regiões com prevalência considerável de intolerância à lactose. De acordo com dados do World Population Review de 2025, 61% da população da Índia apresenta intolerância à lactose, enquanto o Canadá registra 59% e os Estados Unidos apresentam 36% de suas respectivas populações [1]Fonte: World Population Review, "Intolerância à Lactose por País 2025", worldpopulationreview.com. Esses padrões demográficos apresentam oportunidades substanciais para que os fabricantes de queijo de cabra fortaleçam sua presença de mercado e atendam ao segmento de consumidores em expansão que busca alternativas lácteas com baixo teor de lactose, contribuindo assim para o crescimento sustentado do mercado global de queijo de cabra.
Crescente Demanda por Produtos Artesanais e Gourmet
O mercado global de queijo de cabra exibe uma trajetória de crescimento substancial, atribuída principalmente ao aumento da sofisticação nas preferências dos consumidores por produtos lácteos artesanais e gourmet. A análise de mercado demonstra que os consumidores, particularmente os segmentos urbanos e os apreciadores culinários, exibem preferências pronunciadas por variedades de queijo distinguidas por seus perfis de sabor complexos, metodologias de fabricação tradicionais e origens geográficas autenticadas. Essa transformação fundamental no comportamento do consumidor levou os fabricantes a desenvolver estrategicamente produtos que enfatizam o artesanato tradicional e o patrimônio regional. Por exemplo, em setembro de 2024, a Vermont Creamery executou uma expansão estratégica do portfólio de produtos com a introdução dos queijos de cabra de casca macia Coupole e Bijou por meio de estabelecimentos de varejo premium, incluindo o Whole Foods. Esses significativos desenvolvimentos de mercado, em conjunto com as preferências de consumidores em evolução e a crescente demanda por produtos lácteos premium, fundamentam a robusta trajetória de crescimento e o potencial de mercado a longo prazo dos produtos de queijo de cabra artesanal no mercado global.
Expansão da Indústria de Serviços de Alimentação
O crescimento da indústria de serviços de alimentação impulsiona o mercado global de queijo de cabra à medida que restaurantes, cafés, hotéis e serviços de catering incorporam o queijo de cabra em seus cardápios para atender às preferências dos consumidores em evolução. A expansão do mercado é atribuída ao aumento da demanda dos consumidores por itens alimentares preparados e experiências gastronômicas, sendo o queijo de cabra reconhecido por sua versatilidade, perfil de sabor distinto e benefícios nutricionais. Com a tendência crescente de refeições fora de casa e o consumo de refeições prontas para consumo devido aos estilos de vida agitados, os operadores de serviços de alimentação integram o queijo de cabra em diversos itens de cardápio, incluindo saladas, pizzas, sanduíches, aperitivos e sobremesas. As empresas de laticínios estão desenvolvendo estrategicamente produtos para o segmento de serviços de alimentação. Por exemplo, em maio de 2024, a Belle Chevre Inc. lançou dois novos produtos de queijo de cabra: porções de 1,5 oz de queijo de cabra cremoso para untar nas versões Original, Mel e Figo, e um pote de 2,3 lb de cubos de queijo temperado marinados em azeite de oliva extra virgem sob a marca CHEVOO. Esses desenvolvimentos de produtos indicam a capacidade de resposta do mercado às necessidades dos serviços de alimentação e seu potencial de crescimento continuado.
Aumento na Demanda por Queijo de Cabra Orgânico e de Animais Alimentados com Pasto
O mercado global de queijo de cabra demonstra crescente demanda dos consumidores por produtos orgânicos e de animais alimentados com pasto, impulsionada pela consciência sobre sustentabilidade e preferências por rótulos limpos. Os produtores estão modificando seus métodos de produção e obtendo certificações para sustentar preços premium. Por exemplo, a Redwood Hill Farm obtém leite de fazendas familiares com certificação Certified Humane que seguem rigorosos padrões de bem-estar animal e práticas de agricultura sustentável. De acordo com o relatório State of Snacking: Future Trends 2023 da Mondelēz International, 63% dos consumidores adquirem lanches que minimizam o impacto ambiental por meio de compensações de carbono, fornecimento local e cadeias de suprimento sustentáveis [2]Fonte: Mondelēz International, Inc., "State of Snacking: Future Trends 2023", mondelezinternational.com. Essa consideração ambiental corresponde à eficiência operacional da produção de queijo de cabra. As cabras consomem 50% menos água do que o gado bovino e geram menores emissões de metano, posicionando o queijo de cabra como uma opção viável para consumidores conscientes do ponto de vista ambiental. À medida que os padrões de compra demonstram maior consideração ambiental, os fabricantes de queijo de cabra podem capitalizar essa oportunidade de mercado por meio de métodos de produção sustentáveis. Essas vantagens de sustentabilidade ressoam junto aos consumidores ambientalmente conscientes. O segmento de animais alimentados com pasto demonstra crescimento substancial, com os consumidores associando melhor sabor e valor nutricional aos métodos de produção criados a pasto, indicando uma mudança sustentada em direção a produtos de queijo de cabra premium e ambientalmente conscientes no mercado global.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços do leite de cabra na porteira globalmente | -0.8% | Global, particularmente aguda na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Altas tarifas de importação sobre laticínios em mercados emergentes | -0.6% | Mercados emergentes, especialmente Índia, China, Brasil | Médio prazo (2 a 4 anos) |
| Restrições de prazo de validade para queijo de cabra fresco em climas quentes | -0.4% | Oriente Médio, África, Sudeste Asiático, América Latina | Médio prazo (2 a 4 anos) |
| Concorrência de análogos de queijo à base de plantas | -0.3% | América do Norte e Europa, em expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Leite de Cabra na Porteira Globalmente
Uma restrição significativa no mercado global de queijo de cabra decorre da volatilidade dos preços na aquisição de leite de cabra, que cria pressão substancial sobre as margens e incerteza na cadeia de suprimento, afetando particularmente os produtores menores com capacidade limitada de proteção contra riscos. De acordo com o Instituto Nacional de Estatística da Noruega, o número de cabras leiteiras na Noruega diminuiu em 2024, com 32.374 cabras leiteiras em comparação a 32.571 em 2023, exemplificando as restrições de oferta nas principais regiões produtoras. Esse desequilíbrio entre oferta e demanda obriga os fabricantes de queijo a aumentar as importações ou reduzir os volumes de produção, perturbando os relacionamentos estabelecidos no mercado e as estratégias de precificação. A restrição de mercado é ainda intensificada pela sazonalidade inerente e sensibilidade climática da criação de cabras, combinadas com a escala limitada dos produtores que impede o gerenciamento eficaz de riscos por meio de contratos a termo ou integração vertical. Como resultado, os produtores artesanais, que representam um segmento significativo do mercado, enfrentam restrições operacionais substanciais devido aos seus recursos financeiros limitados para gerenciar o risco de preço por meio de derivativos ou acordos de fornecimento de longo prazo, impactando, em última análise, o potencial geral de crescimento do mercado.
Altas Tarifas de Importação sobre Laticínios em Mercados Emergentes
O mercado global de queijo de cabra enfrenta um desafio substancial com a rápida expansão das alternativas de queijo à base de plantas. Essa pressão competitiva é mais pronunciada nos mercados desenvolvidos, onde as preferências dos consumidores mudaram significativamente em direção a escolhas alimentares veganas e flexitarianas. Os fabricantes de produtos à base de plantas melhoraram com sucesso suas ofertas de produtos por meio de perfis de textura e sabor aprimorados, mantendo preços competitivos em relação aos produtos de queijo de cabra premium. A implementação de formulações avançadas de proteína vegetal e tecnologias sofisticadas de fermentação permitiu que esses fabricantes alcançassem uma replicação mais próxima das características tradicionais do queijo. Essa progressão tecnológica reduziu sistematicamente as vantagens distintas de sabor e textura que historicamente diferenciavam os mercados de queijo lácteo, apresentando, assim, um obstáculo sustentado ao crescimento e ao posicionamento de mercado da indústria de queijo de cabra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Domínio do Chèvre Enfrenta Desafio da Mozzarella
O queijo chèvre mantém uma participação de mercado substancial de 51,92% em 2025, consolidando sua posição como o principal produto de queijo de cabra internacionalmente. Sua liderança de mercado é atribuída a aplicações extensas na culinária internacional e nos setores de serviços de alimentação, apoiadas por metodologias de produção escaláveis em instalações de fabricação em todo o mundo. O segmento de mozzarella demonstra potencial de expansão significativo com um CAGR de 8,34% até 2031, impulsionado pela proliferação de redes internacionais de pizzaria e pela adoção crescente da culinária mediterrânea nos mercados globais. Essa evolução do mercado indica uma transformação substancial nos padrões de consumo de queijo de cabra além dos formatos tradicionais.
Os segmentos de cheddar e ricota exibem trajetórias de crescimento consistentes, capitalizando sua presença estabelecida nas aplicações culinárias globais onde as variantes de leite de cabra oferecem alternativas premium. A categoria de queijos especiais internacionais, composta por variedades envelhecidas e aromatizadas, apresenta oportunidades substanciais para expansão de mercado no âmbito do mercado de queijos por meio de inovação de produtos e redes de distribuição internacionais. Essa diversificação do mercado global está alinhada com as tendências da indústria láctea internacional, onde os consumidores de diversas regiões demandam cada vez mais produtos diferenciados nos segmentos premium.


Por Forma: Rolos e Troncos Lideram os Formatos Tradicionais
Os rolos e troncos mantêm a dominância de mercado com uma participação de 38,10% em 2025, pois esses formatos se alinham com os métodos tradicionais de apresentação do queijo de cabra e atendem aos rigorosos requisitos de controle de porções nos setores de varejo e serviços de alimentação em todo o mundo. A dominância internacional do formato é atribuída à sua superior apresentação visual e capacidades padronizadas de porcionamento, possibilitando precificação e exposição consistentes em diversos canais de varejo. Os produtores artesanais de diversas regiões preferem esse formato, pois demonstra efetivamente os métodos de produção artesanal e o posicionamento de qualidade premium no mercado global.
As migalhas estão experimentando a maior taxa de crescimento, com um CAGR de 5,78% até 2031 no mercado internacional, impulsionadas pelo aumento da demanda dos consumidores por opções convenientes e prontas para uso em saladas, pizzas e aplicações culinárias. Os formatos de blocos e rodas atendem principalmente aos segmentos industrial e de serviços de alimentação, onde a eficiência de volume e maior prazo de validade têm prioridade sobre a apresentação. Esses formatos demonstram potencial de crescimento substancial em mercados emergentes, onde a embalagem a granel reduz custos e permite redes de distribuição mais amplas. Embora as fatias e raspas constituam o menor segmento globalmente, elas apresentam oportunidades de avanço significativas por meio de tecnologias de embalagem inovadoras que preservam a qualidade do produto e estendem o prazo de validade.
Por Formato de Embalagem: A Inovação Impulsiona a Extensão do Prazo de Validade
As embalagens a vácuo detêm uma participação de mercado de 42,45% em 2025, impulsionadas pela capacidade de prolongar o prazo de validade e proteger contra contaminação, possibilitando uma distribuição geográfica mais ampla. Essas embalagens mantêm a integridade do produto durante o transporte e armazenamento, ao mesmo tempo em que oferecem visibilidade clara do produto para posicionamento premium. O formato favorece o controle de porções e a preservação da frescura, atendendo às necessidades de consumidores conscientes da saúde e de famílias pequenas. Além disso, a embalagem a vácuo reduz os requisitos de conservantes, alinhando-se com a demanda dos consumidores por produtos de rótulo limpo.
Os potes e copos MAP estão projetados para crescer a um CAGR de 7,03% até 2031. Essa trajetória de crescimento é apoiada por avanços contínuos em materiais de barreira, otimização da composição de gases e processos de fabricação que, em conjunto, aprimoram a preservação do produto mantendo as propriedades organolépticas e a conformidade regulatória. Os troncos envoltos em papel alumínio tradicionais enfrentam pressão de mercado proveniente de alternativas de embalagem avançadas que oferecem propriedades de barreira superiores e recursos de conveniência para o consumidor. A categoria de outros engloba inovações emergentes em embalagens, incluindo materiais de base biológica, soluções recicláveis e sistemas integrados de monitoramento inteligente que aprimoram a segurança do produto e a confiança do consumidor por meio de indicadores de frescura em tempo real e rastreamento de condições ambientais.
Por Canal de Distribuição: A Disrupção Digital Desafia o Varejo Tradicional
A distribuição no mercado de queijo de cabra é predominantemente controlada pelos supermercados/hipermercados, com uma participação de mercado substancial de 56,70% em 2025. Esses estabelecimentos varejistas mantêm sua liderança de mercado por meio de infraestrutura sofisticada de cadeia de frio, localizações estratégicas de lojas e padrões consistentes de fluxo de consumidores. Sua dominância de mercado é ainda reforçada por extensos portfólios de produtos, economias de escala nas aquisições e investimento substancial em infraestrutura de exposição com controle de temperatura. A crescente preferência dos consumidores por produtos lácteos premium, o aumento da consciência sobre saúde e a crescente demanda por variedades de queijo artesanal contribuem para seu crescimento sustentado.
O varejo online demonstra notável potencial de crescimento com um CAGR de 8,28% até 2031, impulsionado por avanços tecnológicos em logística de cadeia de frio, melhoria nas capacidades de entrega na última milha e mudanças nos comportamentos de compra dos consumidores. A expansão deste canal é ainda apoiada pela integração de inteligência artificial para recomendações personalizadas, tecnologia blockchain para transparência na cadeia de suprimento e sistemas sofisticados de gestão de estoques. As lojas especializadas em queijo mantêm sua posição de mercado distinta por meio de conhecimento abrangente do produto, seleções curadas e instalações de armazenamento especializadas. As lojas de conveniência operam dentro das restrições de infraestrutura de refrigeração limitada e dos requisitos de rotatividade rápida de estoque, que inerentemente restringem sua capacidade de manter extensas seleções de queijo de cabra, apesar de atenderem às necessidades de consumo imediato.
Análise Geográfica
A Europa mantém uma participação de mercado de 38,10% em 2025, sustentada por metodologias estabelecidas de produção de queijo de cabra e preferências sofisticadas dos consumidores por produtos lácteos artesanais. A posição competitiva da região é reforçada por rigorosos sistemas de denominação de origem protegida, protocolos de produção padronizados e redes de distribuição abrangentes. As principais regiões produtoras, incluindo a Itália, a Espanha e os Países Baixos, mantêm volumes de produção substanciais ao mesmo tempo em que preservam variantes regionais distintas que geram valorações de mercado premium por meio de autenticidade verificada e indicações geográficas.
A Ásia-Pacífico está crescendo a um CAGR de 6,08% até 2031, impulsionada pela expansão da classe média e pelo aumento do consumo de produtos lácteos ocidentais devido à urbanização. A China importou USD 895 milhões em queijo em 2024, de acordo com o Observatório de Complexidade Econômica, com os supermercados/hipermercados de Nível 1 alocando mais espaço nas prateleiras para queijos especiais, incluindo o queijo de cabra. Na Índia, a crescente classe média e as maiores taxas de intolerância à lactose apresentam oportunidades para o queijo de cabra como alternativa láctea.
A América do Norte apresenta crescimento consistente por meio das preferências dos consumidores conscientes da saúde e da expansão do mercado de alimentos artesanais, particularmente no segmento de queijos especiais dos Estados Unidos. A infraestrutura desenvolvida de cadeia de frio e as redes varejistas da região apoiam a distribuição de produtos premium, enquanto a recuperação dos serviços de alimentação aumenta a demanda por ingredientes especiais.
A América do Sul apresenta potencial de crescimento, especialmente no Brasil e na Argentina, onde a imigração europeia estabeleceu padrões de consumo de queijo, embora a instabilidade econômica e cambial afete a previsibilidade do mercado. O Oriente Médio e a África representam mercados em desenvolvimento onde os desafios climáticos demandam embalagens avançadas, enquanto as comunidades de expatriados e o turismo criam demanda por importações premium.

Análise da cadeia de valor
A cadeia de valor do queijo de cabra é moldada por processadores e distribuidores de marca, como Lactalis, Saputo, Land O'Lakes, Savencia e Laura Chenel's Chèvre, Inc., com a Vermont Creamery utilizada como exemplo de rede artesanal. Em abril de 2026, a Lactalis concluiu a aquisição do negócio de queijos de consumo da Fonterra, ampliando sua presença global de processamento e capacidade de fornecimento na Oceania e na Ásia.
A Vermont Creamery opera por meio de uma rede de mais de 20 fazendas familiares, o que ajuda os players de marca a estabilizar o fornecimento de leite e reforçar a narrativa do produto. A Saputo converteu uma instalação de mussarela nos EUA, em Reedsburg, Wisconsin, em uma planta dedicada de queijo de cabra, refletindo uma mudança de capacidade em direção a queijos especiais. A jusante, supermercados e varejo on-line dependem de logística refrigerada e embalagens protetoras para manter a frescura e apoiar a distribuição multicanal.
Cenário Competitivo
O mercado global de queijo de cabra demonstra fragmentação moderada, caracterizada por intensa concorrência entre conglomerados lácteos estabelecidos e produtores artesanais especializados. A competitividade do mercado é impulsionada pelo aumento da demanda dos consumidores por produtos lácteos especiais e pelo crescimento da consciência sobre saúde. Os principais participantes do mercado incluem Lactalis Group, Saputo Inc., Land O'Lakes Inc., Laura Chenel's Chèvre, Inc. e Savencia Fromage & Dairy, que mantêm suas posições por meio de extensas redes de distribuição e diversificação de produtos.
As empresas estão investindo em soluções tecnológicas avançadas para aprimorar sua vantagem competitiva. O mercado está passando por significativa integração vertical e otimização da cadeia de suprimento, com as empresas garantindo fornecimentos de leite de cabra por meio de parcerias estratégicas, contratos de longo prazo ou propriedade direta de fazendas. Essas medidas ajudam a gerenciar a volatilidade dos custos de insumos, manter padrões de qualidade e garantir fornecimento consistente em resposta à crescente demanda do mercado.
Os mercados emergentes apresentam oportunidades de crescimento substanciais devido à capacidade de produção local limitada e à alta dependência de importações. O potencial de expansão é ainda apoiado pelo aumento da renda disponível, mudança nas preferências alimentares e maior conhecimento dos produtos de queijo de cabra. Os avanços tecnológicos em soluções de embalagem abordaram as restrições tradicionais de prazo de validade, permitindo que as empresas ampliem sua presença geográfica e alcance de mercado.
Líderes da Indústria de Queijo de Cabra
Lactalis Group
Saputo Inc.
Land O'Lakes Inc.
Savencia Fromage & Dairy
Laura Chenel's Chèvre, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo estão ancoradas na demanda por queijos de cabra premium e ricos em proteína. O Cheese Outlook 2026 da Lactalis UK & Ireland aponta o queijo rico em proteína e os lácteos enriquecidos como temas de crescimento, o que incentiva os fabricantes de queijo de cabra a destacar o posicionamento em proteína e bem-estar, mantendo a diferenciação artesanal.
A demanda na Ásia-Pacífico é sustentada pela expansão do varejo moderno e do espaço de prateleira para queijos especiais, e a importação de 895 milhões de dólares em queijo pela China em 2024 indica espaço para ofertas diferenciadas de queijo de cabra onde a produção local é limitada. Do lado da oferta, a Savencia Fromage & Dairy assinou um acordo de compra para adquirir a Quata Alimentos no Brasil em dezembro de 2025, fortalecendo a fabricação e distribuição regionais. A Land O Lakes também anunciou, em julho de 2026, um investimento em sua instalação em Tulare, Califórnia, para expandir a produção de proteína láctea de alto valor e leite ultrafiltrado, reforçando os insumos usados para construir portfólios de queijos premium.
Desenvolvimentos recentes do setor
- Julho de 2026: o Grupo Lactalis chegou a um acordo para adquirir a divisão de queijos finos da Agropur no Canadá. O negócio altera a dinâmica de fornecimento de lácteos premium na América do Norte e expande o portfólio de queijos premium da Lactalis por meio de integração vertical, melhorando seu controle sobre categorias de queijo de alto valor.
- Março de 2026: a Savencia Fromage & Dairy publicou as contas anuais de 2025 descrevendo a integração estrutural da Ugalait e uma fusão com a Savencia Gourmet para acelerar o desenvolvimento do Premium Foodservice. Isso apoia a expansão em canais de foodservice premium e acelera o lançamento em segmentos de queijo de alto valor.
- Dezembro de 2025: a Savencia Fromage & Dairy assinou um acordo de compra para adquirir a fabricante brasileira de queijos e laticínios Quata Alimentos. A aquisição foi projetada para expandir a presença geográfica no Brasil e diversificar seu portfólio de produtos lácteos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este estudo, o mercado abrange o valor do queijo de cabra vendido para consumo humano nos canais de varejo e foodservice, contabilizado em USD no nível em que o produto é vendido pela primeira vez no mercado.
Exclusões de escopo: excluímos produtos lácteos de cabra que não sejam queijo (leite, iogurte, ingredientes de fórmula infantil), alternativas de queijo à base de plantas e vendas caseiras ou informais que não são capturadas em relatórios de comércio e varejo.
Visão geral da segmentação
- Por Tipo
- Queijo Mozzarella
- Queijo Chèvre
- Queijo Cheddar
- Queijo Ricota
- Outros
- Por Forma
- Migalhas
- Rolos e Troncos
- Blocos/Rodas
- Fatias e Raspas
- Por Formato de Embalagem
- Embalagens a Vácuo
- Potes e Copos MAP
- Troncos Envoltos em Papel Alumínio
- Outros
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas em Queijo
- Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do pool de demanda real e dos fluxos comerciais, transformando-os em seguida em um modelo de valor consistente. Baseamo-nos em estatísticas públicas de agricultura e alimentos e bancos de dados comerciais, como FAOSTAT, UN Comtrade, Eurostat e conjuntos de dados do USDA, para entender os sinais de produção de leite, a direção do comércio de queijo e o contexto de consumo por país.
Para manter as premissas fundamentadas, também revisamos diretrizes de rotulagem e segurança alimentar, como textos do Codex Alimentarius e publicações de reguladores alimentares nacionais, combinando-as com relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável para indícios de mix de canais e preços. Assinaturas pagas selecionadas para dados financeiros e notícias de empresas, além de um banco de dados de remessas de importação-exportação e um banco de dados de patentes, foram usados para validar a atividade corporativa e o momentum dos produtos sem sobreajustar o modelo. Esta lista é apenas ilustrativa, e muitas outras fontes foram verificadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar as premissas documentais sobre preços, divisões de canais e o que é realmente vendido como queijo de cabra em cada região. Conversamos com uma combinação de produtores, distribuidores, varejistas, compradores de foodservice e especialistas em categoria nos principais mercados consumidores, usando as informações para reconciliar lacunas onde os dados públicos são escassos.
Também revisitamos alguns especialistas quando os números não coincidiam, já que pequenas mudanças no mix de formatos (fresco versus curado) e na escolha de embalagem podem alterar significativamente o resultado de valor.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 48% |
| Nível médio: 57% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Players menores: 14% | Gerentes: 57% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down em que indicadores de produção e comércio são usados para reconstruir o consumo aparente, que é então filtrado pela penetração do queijo de cabra e pelo mix de canais para chegar ao valor. O modelo utiliza um pequeno conjunto de insumos repetíveis, como sinais de disponibilidade de leite de cabra, valores e preços unitários de importação-exportação de queijo, participação de formatos frescos versus curados, divisões entre consumo no local e fora dele, e faixas de preço de varejo típicas por principal geografia.
Esses totais são então verificados cruzadamente com aproximações seletivas de baixo para cima, como volumes amostrados por país multiplicados pelos preços médios de venda observados, e verificações de canais de distribuidores e varejistas compartilhadas em entrevistas. Onde existem lacunas de dados para países menores, proporções de referência são aplicadas a partir de mercados semelhantes com base no nível de renda, padrões de consumo de lácteos e dependência comercial, sendo então ajustadas para corresponder aos totais de controle regionais.
Para a previsão, utilizamos análise de cenários apoiada por suavização de séries temporais curtas em fatores-chave, seguida de validação por especialistas sobre a rapidez com que a premiumização e a recuperação do foodservice devem se traduzir em volume e preço. A perspectiva final é mantida prática, já que o mercado também é moldado pela sazonalidade do fornecimento de leite de cabra e pela rapidez com que a cadeia de frio e o varejo especializado se expandem em cidades emergentes.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como tendências de valor comercial, preços de prateleira observáveis no varejo e mudanças na atividade de consumo no local, antes que os números sejam finalizados. Se um país apresentar uma mudança abrupta não sustentada por esses sinais, as premissas são revisadas e um pequeno grupo de especialistas é recontatado para confirmar se a mudança é real ou decorrente do modelo.
Uma segunda revisão por analista é realizada para identificar problemas de variância entre regiões e confirmar que a lógica é consistente ao longo da série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar preços, disponibilidade ou demanda. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado Global de Queijo de Cabra da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para queijo de cabra podem parecer muito distantes entre si, mesmo quando aparentemente cobrem o mesmo produto, porque o escopo e a base de precificação nem sempre estão alinhados. As diferenças geralmente decorrem do que é contado como queijo de cabra, do ano usado para precificação e de como as vendas no local são avaliadas.
Alguns números públicos incorporam um valor mais amplo de lácteos de cabra ou adicionam categorias adjacentes de queijo quando a origem do leite é mista ou não especificada. Na Mordor Intelligence, o queijo de cabra é contado apenas quando se trata de um produto de queijo definido, feito com leite de cabra e vendido através de canais no local e fora dele, sendo então avaliado usando uma conversão consistente em USD e os anos de estudo indicados.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,64 bilhões de USD (2026) | |
| Revista Especializada A | 4,10 bilhões de USD (2024) | Utiliza um ano-base anterior e um conjunto de produtos rastreados mais restrito, que pode subcontar formatos especiais, além de aplicar suposições de valor de varejo de forma desigual entre regiões. |
| Consultoria Regional B | 6,50 bilhões de USD (2025) | Provavelmente depende mais de receitas reportadas por fabricantes e de cobertura limitada de canais, o que pode deixar de captar partes dos efeitos de foodservice e comércio transfronteiriço em mercados de alta importação. |
A dispersão entre os três valores é explicada principalmente pela seleção do ano, pela avaliação de canais e pelo grau de rigor com que o produto é definido como queijo de cabra. Ao manter os insumos vinculados a sinais comerciais, divisões de canais e comportamento de preços observado, a estimativa permanece rastreável a um conjunto repetível de etapas que pode ser reverificado à medida que novos dados surgem.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de queijo de cabra?
O mercado de queijo de cabra está avaliado em USD 8,64 bilhões em 2026 e está projetado para atingir USD 11,16 bilhões até 2031.
Qual região lidera as vendas de queijo de cabra?
A Europa detém a maior participação de 38,10%, apoiada por seu longo patrimônio queijeiro e sistemas de denominação de origem protegida.
Qual tipo de queijo de cabra está crescendo mais rapidamente?
O queijo mozzarella de cabra está previsto para expandir a um CAGR de 8,34% até 2031 com o aumento do consumo global de pizza.
Por que o varejo online é importante para o queijo de cabra?
As plataformas online oferecem histórias detalhadas sobre os produtos e entrega conveniente, ajudando o canal a crescer a 8,28% de CAGR, mais rapidamente do que qualquer alternativa em estabelecimentos físicos.
Página atualizada pela última vez em:



