
Tamanho e Quota do Mercado de IoT Celular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
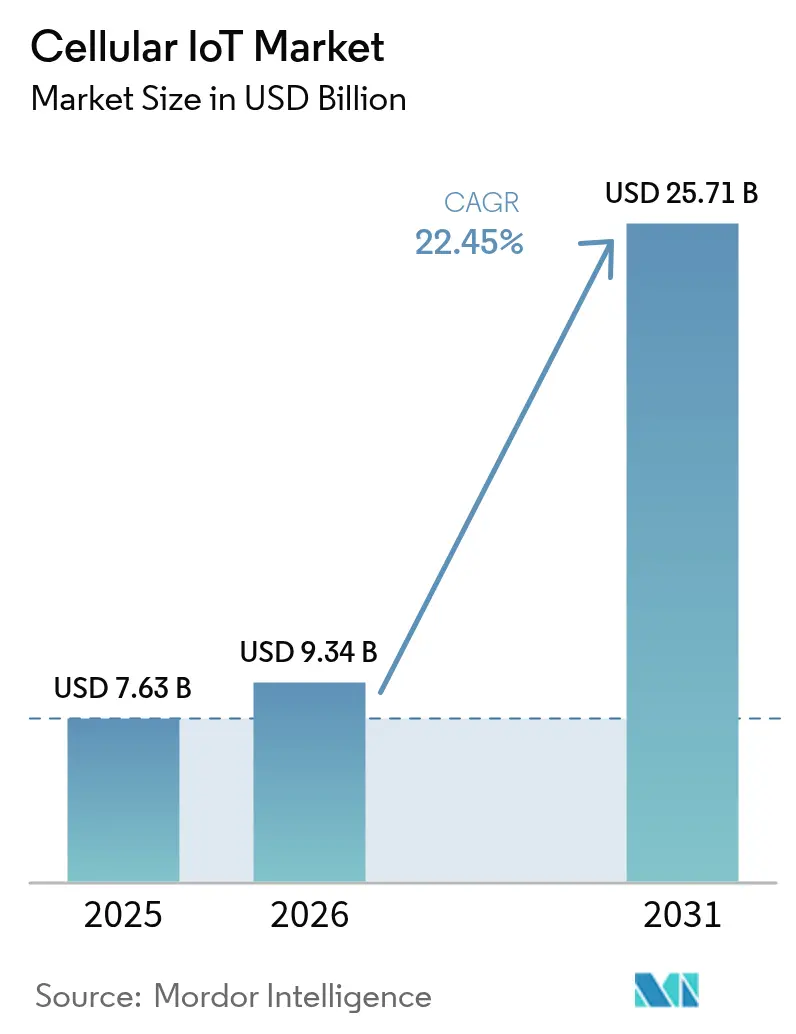
| Tamanho do Mercado (2026) | 9.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.45 % |
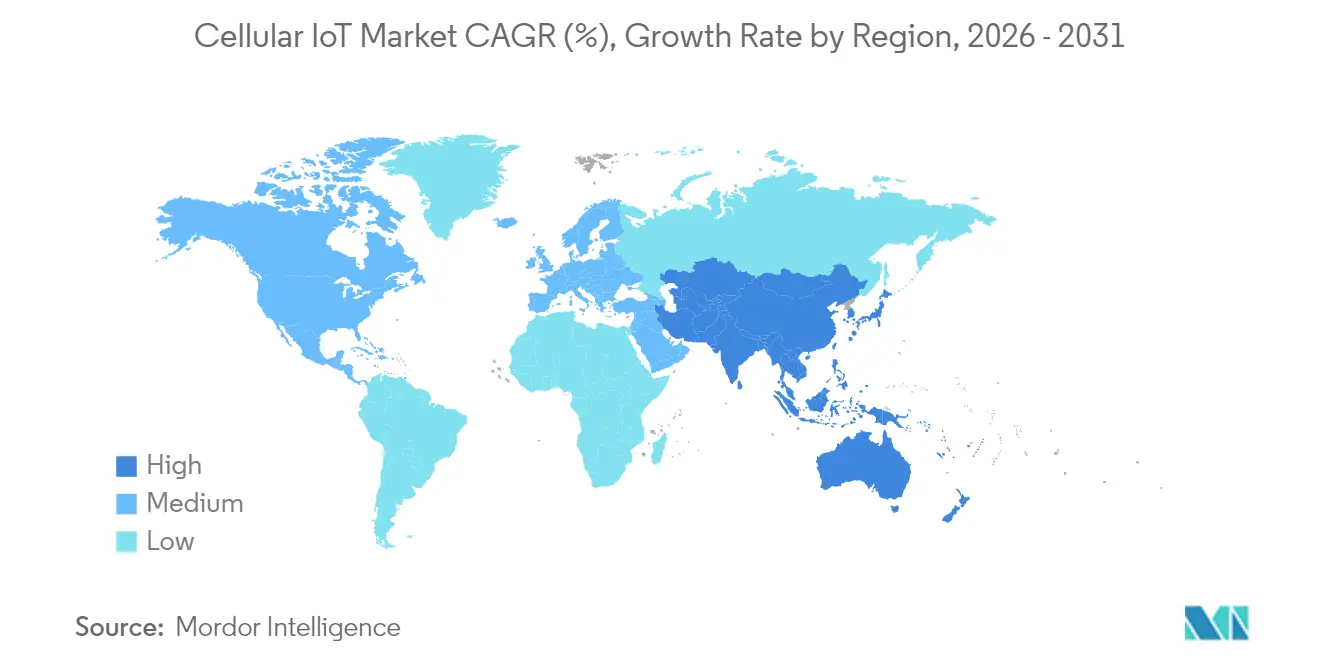
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
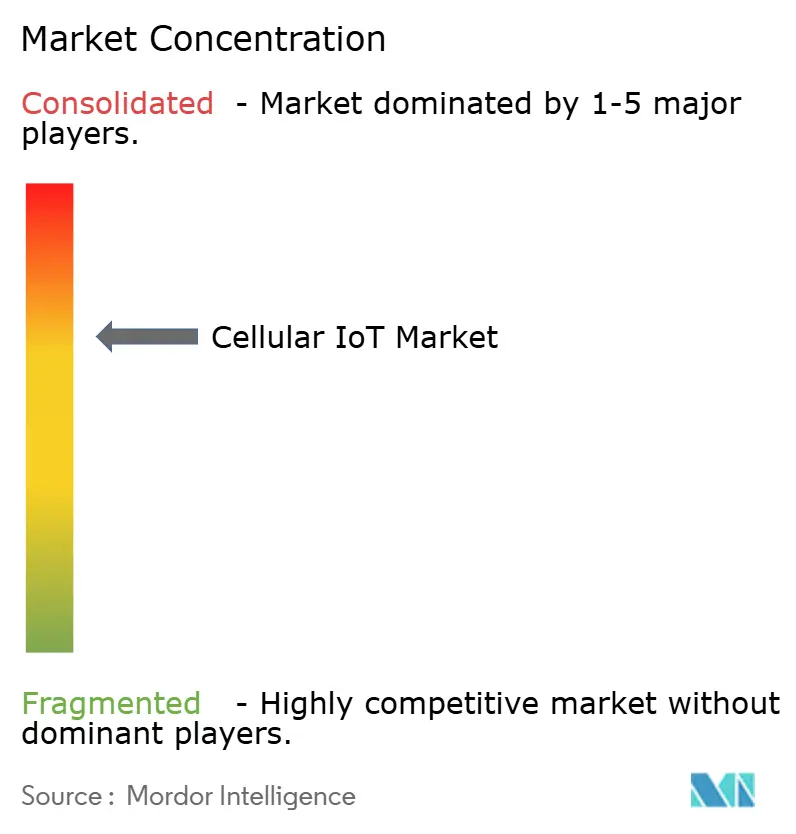
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IoT Celular pela Mordor Intelligence
O tamanho do mercado de IoT celular foi avaliado em USD 7,63 mil milhões em 2025 e estima-se que cresça de USD 9,34 mil milhões em 2026 para atingir USD 25,71 mil milhões até 2031, a uma CAGR de 22,45% durante o período de previsão (2026-2031). A procura escala com base na comercialização do 5G RedCap, nos mandatos de financiamento de cidades inteligentes e nas implementações de agricultura de precisão que estendem a conectividade para além dos pisos de fábrica. A Ásia-Pacífico continua a ser o epicentro da fabricação em escala, permitindo que os preços médios de venda dos módulos caiam abaixo de USD 4 e acelerando a transição das redes 2G/3G em extinção para dispositivos habilitados por 4G Cat-1bis e 5G RedCap. Os operadores na América do Norte, Europa e China continuam a migrar para implementações de núcleo 5G autónomo, criando espaço para serviços de latência ultrabaixa e alta fiabilidade na automação industrial e mobilidade conectada. Os serviços superam o crescimento do hardware à medida que as empresas dependem de plataformas globais de gestão de conectividade e segurança gerida para mitigar regulamentações fragmentadas. Entretanto, a capacidade de semicondutores em nós de ≥65 nm permanece restrita, mantendo a disciplina de custos em primeiro plano para os fabricantes de dispositivos mesmo quando o desempenho dos chipsets melhora.
Principais Conclusões do Relatório
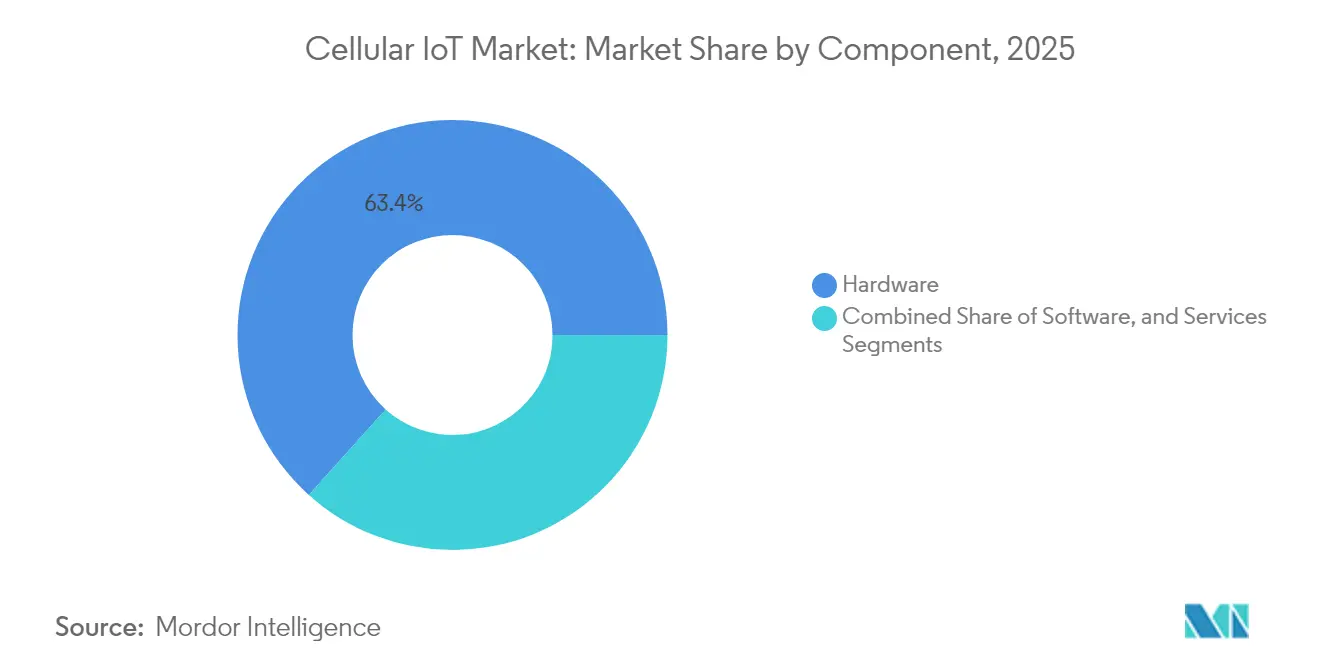
- Por componente, o hardware representou 63,35% da receita em 2025, enquanto os serviços deverão registar uma CAGR de 24,10% até 2031.
- Por tecnologia, o 4G LTE Cat-1 comandou 56,20% de quota de receita em 2025; o 5G RedCap está a caminho de crescer a uma CAGR de 27,10% até 2031.
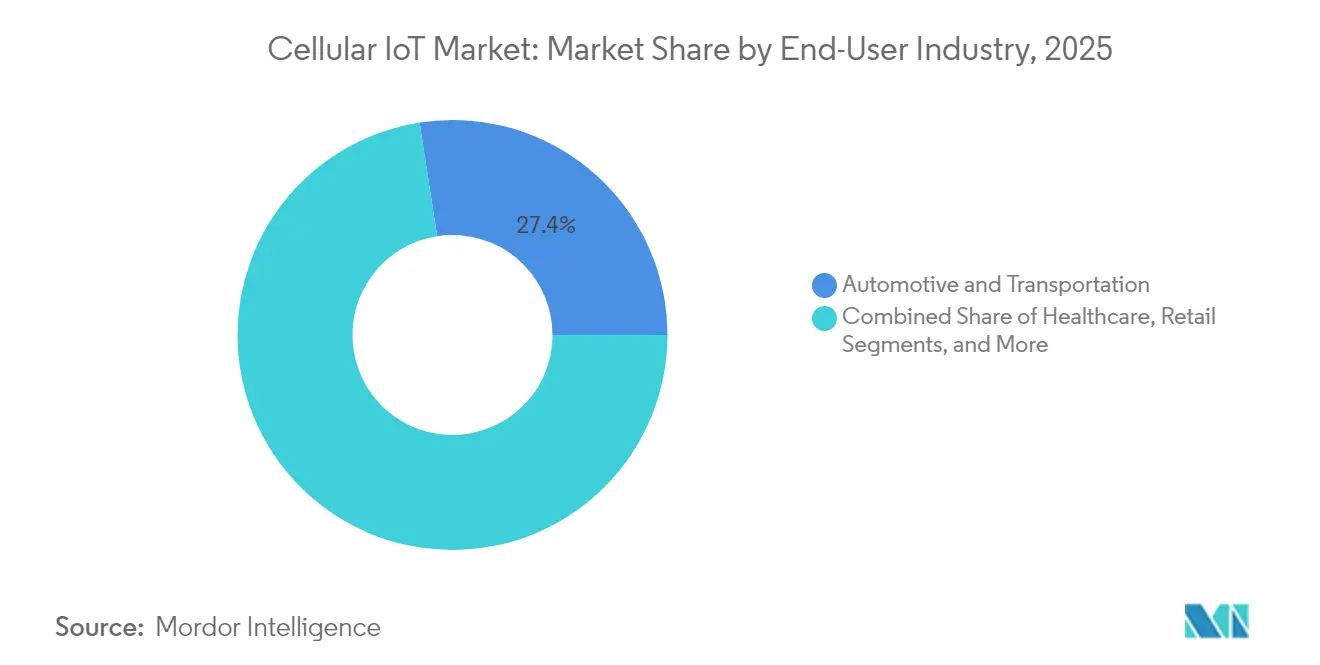
- Por indústria do utilizador final, automóvel e transporte detiveram 27,45% de quota de receita em 2025; a agricultura está prevista para expandir a uma CAGR de 23,80% até 2031.
- Por aplicação, o rastreamento de ativos liderou com 29,40% de quota de receita em 2025; os wearables e dispositivos pessoais deverão registar uma CAGR de 27,90% até 2031.
- Por geografia, a Ásia-Pacífico capturou 69,60% da quota do mercado de IoT celular em 2025 e está preparada para crescer a uma CAGR de 28,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas Globais do Mercado de IoT Celular
Análise do Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implementação de 5G SA habilitando IoT URLLC | +4.2% | Global, liderado pela China e América do Norte | Médio prazo (2-4 anos) |
| ASPs dos módulos abaixo de USD 4 para Cat-1bis | +3.8% | Núcleo da Ásia-Pacífico, expansão global | Curto prazo (≤ 2 anos) |
| Mandatos de cidades inteligentes NB-IoT financiados pelo governo | +3.5% | China, UE, Índia | Médio prazo (2-4 anos) |
| Módulos 5G RedCap desbloqueiam dispositivos de nível intermédio | +4.5% | Adoção antecipada na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Procura de rastreamento de ativos vinculada à sustentabilidade | +2.9% | Global com liderança da UE | Médio prazo (2-4 anos) |
| Certificação em massa de eSIM/iSIM | +3.1% | Implementação global, fabrico na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implementação de 5G SA habilitando IoT URLLC
As redes 5G autónomas comerciais fornecem latência abaixo de 5 ms que as empresas industriais requerem para automação em malha fechada. O lançamento do RedCap pela AT&T em junho de 2024 em Dallas permitiu que os fornecedores de chipsets certificassem dispositivos numa rede 5G SA em funcionamento e confirmou reduções de consumo de energia de 65% em relação aos módulos LTE Cat-4.[1]AT&T, "AT&T Lidera com o Primeiro Lançamento de 5G RedCap," att.comOs ensaios alemães da Telefónica e as linhas de fabrico Samsung–Hyundai sublinham a prontidão, mas a verdadeira escala depende da cobertura nacional de 5G SA e de um fornecimento acessível de módulos.
ASPs dos módulos abaixo de USD 4 para Cat-1bis
Os grandes concursos de 2024 na China empurraram os módulos Cat-1bis para abaixo de USD 4, alargando a base endereçável do 4G antes do encerramento das redes mais antigas. A Quectel e a Fibocom juntas capturaram dois terços da receita de módulos, mas a grande dependência de uma única região de fabrico desencadeou revisões de segurança de abastecimento na Europa e nos Estados Unidos. Os fornecedores não chineses enfrentam compressão de margens; a u-blox saiu do segmento em janeiro de 2025 após perdas sustentadas.
Mandatos de cidades inteligentes NB-IoT financiados pelo governo
A Comissão Nacional de Desenvolvimento e Reforma da China emitiu diretrizes em maio de 2024 exigindo implementações de NB-IoT em medição e monitorização ambiental para 100 cidades inteligentes até 2027. A Missão de Cidades Inteligentes da Índia e o Programa Nacional Estratégico de Cidade Inteligente da Coreia do Sul espelham a tendência, canalizando coletivamente milhares de milhões de dólares para infraestrutura de IoT celular. As políticas garantem volume de dispositivos, estabilizam o retorno sobre o investimento dos operadores e estimulam a adoção internacional de estruturas LPWA padronizadas.
Módulos 5G RedCap desbloqueiam dispositivos de nível intermédio
O Release 18 do 3GPP introduziu o RedCap melhorado com largura de banda de 5 MHz enquanto mantém taxas de pico de 10 Mbps. A Ericsson, a Optus e a Qualcomm demonstraram câmeras de IA conectadas por RedCap que melhoram a segurança dos trabalhadores. O lançamento do 5G Advanced pela T-Mobile em 2025 já posicionou o RedCap como opção padrão para wearables e infraestrutura inteligente, reforçando a migração de dispositivos de nível intermédio para além das plataformas exclusivas de LTE.
Análise do Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto consumo de energia dos módulos 5G em dispositivos com bateria | -2.8% | Global, implementações remotas | Curto prazo (≤ 2 anos) |
| Extinções de 2G/3G a causar custos de retrofit | -3.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Volatilidade no fornecimento de chipsets Cat-1bis | -2.1% | Cadeias de abastecimento globais | Curto prazo (≤ 2 anos) |
| Normas de segurança de IoT fragmentadas | -1.9% | Mundial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto consumo de energia dos módulos 5G em dispositivos com bateria
Mesmo após os ganhos de eficiência do RedCap, a energia absoluta continua a ser um desafio para sensores que visam uma vida útil de campo de 10 anos. O módulo nRF9151 da Nordic Semiconductor introduziu a saída de Classe de Energia 5 para prolongar os ciclos de bateria e acomodar ligações de backup por satélite essenciais para a agricultura remota. Os fabricantes de dispositivos estão a integrar opções de colheita de energia, mas devem equilibrar custo e tamanho em relação ao desempenho.
Extinções de 2G/3G a causar custos de retrofit
A AT&T descontinuou o serviço NB-IoT enquanto as operadoras europeias eliminam progressivamente o 2G e o 3G até 2027, forçando atualizações de medidores de longa duração e controladores industriais. As despesas de retrofit dissuadem as substituições imediatas, levando alguns clientes de serviços públicos a adiar a expansão até que os ecossistemas RedCap estejam totalmente maduros. O software de otimização de inventário ajuda a minimizar as amortizações através do escalonamento das trocas de módulos em consonância com os calendários de encerramento dos serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Dominância do Hardware Desloca-se para a Inovação em Serviços
O hardware contribuiu com 63,35% da receita de 2025 à medida que os fabricantes se apressaram a substituir unidades legadas antes das extinções de rede. A Qualcomm registou um crescimento de receita de IoT de 27% em termos anuais para USD 1,58 mil milhões no segundo trimestre de 2025 com base na robusta procura de chipsets. O tamanho do mercado de IoT celular atribuído aos serviços deverá superar o hardware com uma CAGR de 24,10% até 2031, refletindo subscrições crescentes para gestão global de conectividade, atualizações de firmware por via aérea e correções de segurança sem intervenção humana.
As empresas globais exigem agora painéis de controlo unificados que orquestrem frotas com múltiplas operadoras e múltiplas tecnologias. A KORE Wireless já gere 19 milhões de linhas ativas em 200 países através de deteção de falhas baseada em IA. As equipas de serviços profissionais colmatam lacunas de conhecimento em planeamento de rádio, certificação e conformidade regulatória. Os contratos de serviços geridos asseguram receitas recorrentes que amortecem a erosão dos preços do hardware, alinhando os incentivos dos fornecedores com o tempo de funcionamento e os objetivos de segurança dos clientes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tecnologia: O 4G LTE Mantém a Liderança enquanto o 5G RedCap Emerge
O 4G LTE Cat-1 assegurou 56,20% de quota de receita em 2025 após os fabricantes de equipamentos originais chineses reduzirem os preços dos módulos para abaixo de USD 4. Os modos LPWA complementares como LTE-M e NB-IoT servem casos de utilização de débito ultrabaixo, incluindo medição e deteção de fugas. As ligações 2G/3G legadas declinam mais rapidamente do que o previsto anteriormente porque os operadores estão a realocar espectro para o 5G SA. O tamanho do mercado de IoT celular para o 4G irá diminuir à medida que os clientes migram para o RedCap, mas continua a ser uma opção de alto volume onde a cobertura e o custo superam a largura de banda.
O 5G RedCap está a registar uma CAGR de 27,10% e é visto como a ponte entre o LPWA e o 5G de especificação completa. A Samsung e a Hyundai validaram o RedCap num ensaio de fábrica em fevereiro de 2025, mostrando latência determinística e poupanças de energia de 40% em comparação com o LTE-M. As redes não terrestres que complementam o 5G terrestre estão a ganhar impulso; a Viasat e a Myriota lançaram o primeiro serviço 5G NTN para monitorização ambiental em março de 2025, abrindo caminhos para cobertura global num único SKU de módulo.
Por Indústria do Utilizador Final: A Liderança Automóvel Desafiada pelo Crescimento Agrícola
Automóvel e transporte capturaram 27,45% de quota de receita em 2025 com base na força dos módulos de chamada de emergência obrigatórios e da telemática de frotas. As aplicações de veículo para tudo estão a levar os fabricantes de automóveis a incorporar múltiplas antenas, e a Lear Corporation prevê uma oportunidade automóvel de 5G de USD 5 mil milhões até 2030. As atualizações de software fornecidas através de ligações celulares reduzem as despesas de recall e melhoram as funcionalidades de segurança, enraizando ainda mais a conectividade nas arquiteturas dos veículos.
A CAGR de 23,80% da agricultura classifica-se como a mais alta entre os verticais à medida que os agricultores digitalizam a irrigação, a monitorização do solo e a gestão do gado. O projeto de irrigação da China com 1.614 controladores resultou em 40% de poupança de água e 80% de redução de mão de obra. A 1NCE reporta que mais de 7% dos seus clientes ativos provêm agora do setor agrícola, sinalizando uma procura estruturalmente mais elevada de módulos robustos e de baixa manutenção. Os ativos remotos frequentemente requerem ligações de backup por satélite, tornando as combinações dual-mode celular-satélite atrativas para locais adversos ou isolados.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Aplicação: A Dominância do Rastreamento de Ativos Enfrenta a Disrupção dos Wearables
O rastreamento de ativos entregou 29,40% de quota de receita em 2025, impulsionado pelos mandatos de visibilidade da cadeia de abastecimento. A implementação de monitorização de carga da TOPFLYtech para frotas de transporte nos Estados Unidos sublinha o potencial de escala à medida que as empresas priorizam a monitorização baseada em condições para reduzir o desperdício e as emissões de CO₂. Os rastreadores avançados de cadeia de frio integram sensores de humidade e choque, alimentando dados em tempo real para painéis de conformidade.
Os wearables e dispositivos pessoais estão a crescer a uma CAGR de 27,90%, impulsionados por regulamentações de monitorização de saúde que requerem conectividade de emergência contínua. Os módulos RedCap reduzem o consumo de bateria, encorajando os fabricantes de equipamentos originais a incorporar ligações celulares em smartwatches e wearables médicos. O eSIM e o iSIM simplificam a ativação, e o fatiamento de rede do 5G suporta níveis de qualidade de serviço indispensáveis para alertas críticos. A adoção variará por região, mas os segmentos de consumo premium e empresarial proporcionam uma profunda pista de atualização.
Análise Geográfica
A Ásia-Pacífico assegurou 69,60% da receita de 2025 e está preparada para avançar a uma CAGR de 28,60% até 2031 com base nos planos nacionais de transformação digital. A China espera 4,1 mil milhões de ligações celulares licenciadas até 2030, representando 70% dos totais globais. O tamanho do mercado de IoT celular associado apenas às implementações chinesas está preparado para superar todas as outras regiões combinadas à medida que a cobertura 5G-Advanced abrange províncias adicionais.
A concentração da fabricação regional reduz os custos dos módulos, mas introduz um risco de dependência que os reguladores ocidentais agora examinam. A Missão de Cidades Inteligentes da Índia de USD 5,76 mil milhões e os próximos leilões de espectro RedCap da Indonésia acrescentam volume incremental fora da China. Os mercados emergentes no Sudeste Asiático adotam pacotes de rede privada gerida na nuvem que compensam a limitada experiência local em telecomunicações, garantindo que as lacunas de conectividade diminuam rapidamente. A América do Norte posiciona-se como o centro de aplicações premium, com a AT&T e a T-Mobile a concentrarem-se em implementações industriais de baixa latência. A Europa coloca a conformidade e a sustentabilidade no centro dos gastos em IoT, com a Telefónica a testar o RedCap na Alemanha e a Ericsson a implementar 5G privado em municípios franceses. A quota do mercado de IoT celular da Ásia-Pacífico dificilmente irá erodir antes de 2030, mas a combinação de receitas irá orientar-se para serviços geridos nas três regiões à medida que o número de dispositivos cresce.

Panorama regulatório
As regras de IoT celular estão se tornando mais rígidas em relação a aprovações de rádio, harmonização de espectro e autorização de dispositivos orientada por segurança, o que aumenta o trabalho de conformidade para SKUs globais. Nos Estados Unidos, a FCC estabeleceu novas medidas que entram em vigor em junho de 2026 para fortalecer a segurança nacional na autorização de equipamentos de telecomunicações, incluindo caminhos de revisão prioritária para dispositivos testados em Laboratórios de Teste Confiáveis. Como resultado, OEMs e fornecedores de módulos estão migrando para estratégias de teste localizadas e planejamento antecipado de certificação.
Em outras regiões, os requisitos de espectro e técnicos continuam a evoluir. A Indonésia implementou o KEPMEN KOMDIGI No. 569 Year 2025 em janeiro de 2026, adicionando a Faixa 41 (2496-2690 MHz) para dispositivos 4G LTE e 5G NR, afetando as decisões de suporte de faixa para módulos enviados ao mercado. Na Europa, a CEPT adotou o Report 90 em junho de 2025 para definir condições harmonizadas na faixa de 900 MHz para novas tecnologias de banda estreita além do NB-IoT, enquanto o trabalho de padronização que alimenta futuras bases de certificação continua, incluindo o ETSI TS 138.291 v19.3.0 publicado em abril de 2026 para as especificações de camada física do 5G NR Ambient IoT.
Análise da cadeia de valor
A cadeia de valor de IoT celular abrange componentes de silício e RF (chipsets, gerenciamento de energia, memória), design e fabricação de módulos, integração de OEM de dispositivos e certificação e testes, seguidos pela conectividade de operadoras e software e serviços recorrentes, como gerenciamento de conectividade, gerenciamento de dispositivos e segurança. A dinâmica do mercado é fortemente moldada por fornecedores de módulos de alto volume e seus ecossistemas de fabricação, sendo que a Quectel e a Fibocom lideram a receita de módulos neste RD. Operadoras e especialistas em gerenciamento de conectividade monetizam a integração de frotas, o provisionamento (incluindo eSIM/iSIM) e as operações de ciclo de vida.
Movimentos recentes na cadeia de suprimentos também apontam para uma transição do fornecimento de região única para a produção localizada e modelos de entrega mais agrupados. Na Índia, a Quectel expandiu sua parceria com a Syrma SGS Technology em abril de 2026 para fabricar antenas de IoT localmente, e a Optiemus Electronics iniciou uma parceria de fabricação com a Quectel em junho de 2026 para produzir módulos de comunicação sem fio em Noida, indicando uma montagem regional e localização de componentes mais profundas. No lado downstream, as operadoras estão empacotando mais do fluxo de trabalho de implantação: a AT&T lançou um serviço de logística industrial e rastreamento de ativos em julho de 2026 que agrupa hardware de sensores (da Wiliot) com conectividade e serviços de campo. Isso reforça os serviços como uma via de diferenciação junto à concorrência de preços de hardware.
Panorama Competitivo
Dois fornecedores chineses - a Quectel e a Fibocom - absorvem 64% da receita global de módulos, conferindo-lhes uma influência desproporcionada sobre os preços e os roteiros de componentes. A sua alavancagem de volume comprime as margens dos concorrentes e cria um risco de abastecimento de região única que subiu na agenda dos legisladores ocidentais. A aquisição pela Qualcomm em fevereiro de 2025 dos ativos de IoT 4G da Sequans Communications por USD 200 milhões alargou o seu portfólio de nível intermédio e assegurou talento de engenharia experiente para o próximo silício RedCap. A Sequans concentra-se agora no design de 5G RedCap, clarificando o seu nicho na cadeia de valor.
As parcerias estratégicas diferenciam os fornecedores de soluções. A aliança da Telit Cinterion com a floLIVE e a Skylo acopla cobertura terrestre e por satélite para rastreamento de ativos global contínuo, uma capacidade crítica para clientes marítimos e mineiros. A parceria da T-Mobile com a Thales e a SIMPL oferece um kit de conectividade baseado em eSIM chave-na-mão que reduz o tempo de integração para os fabricantes de dispositivos. Os especialistas de menor dimensão criam oportunidades em espaços brancos em setores regulamentados - wearables médicos, sensores intrinsecamente seguros ou dispositivos classificados para -40 °C - que exigem certificações frequentemente ausentes nas ofertas de baixo custo.
A escassez de semicondutores em nós de processo maduros persiste até 2027, desafiando as previsões de volume. Os fornecedores protegem-se através de duplo abastecimento ou transição para nós mais avançados onde existe capacidade, ainda que a custos de wafer mais elevados. A segurança continua a ser um diferenciador; os fabricantes de módulos que integram elementos seguros enraizados em hardware e se alinham com a IEC 62443 registam uma adoção mais forte em contas industriais que enfrentam legislação de responsabilidade cibernética.
Líderes da Indústria de IoT Celular
Qualcomm Technologies Inc.
AT&T
Ericsson
Huawei Technologies
Fibocom Wireless
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os compradores corporativos estão cada vez mais priorizando operações ponta a ponta de IoT celular, o que cria espaço para conectividade gerenciada, ferramentas de ciclo de vida de dispositivos e serviços de segurança que funcionam em várias operadoras e tecnologias. Indicadores de escala no ecossistema, incluindo 4,7 bilhões de conexões globais de IoT celular em 2025 e 612 milhões de unidades de módulos enviadas, sustentam essa direção. Investimentos e consolidação em torno de plataformas globais de serviços de IoT também indicam demanda por ofertas integradas, como o acordo entre a Telenor e a Verdane em maio de 2026 sobre uma estrutura de propriedade conjunta para a Telenor Connexion (avaliada em SEK 7,5 bilhões) com compromissos adicionais de capital de crescimento. Para os fornecedores, a oportunidade está centrada em simplificar a integração global (eSIM/iSIM, painéis unificados) e em empacotar conformidade e monitoramento como serviços recorrentes à medida que as frotas de dispositivos se expandem entre jurisdições.
As transições tecnológicas estão ampliando os segmentos endereçáveis onde a economia do LTE e a capacidade do 5G se sobrepõem. O impulso do RedCap está avançando além dos testes para uma atividade mais ampla das operadoras, e o acompanhamento do setor cita 42 operadoras em 27 países investindo em 5G RedCap até abril de 2026. Programas de validação industrial, incluindo o teste de fábrica da Samsung e da Hyundai, ajudam a traduzir o URLLC e o comportamento determinístico em designs implementáveis para câmeras, sensores e AGVs. As extensões não terrestres adicionam outra camada de oportunidade para logística, agricultura e monitoramento remoto, onde um único SKU de módulo pode combinar cobertura terrestre e por satélite. Paralelamente, discussões regulatórias, como caminhos de autorização para IoT via satélite e M2M na Índia, destacam o trabalho contínuo de construção do mercado que os fornecedores de soluções podem transformar em produtos com ofertas de cobertura global.
Desenvolvimentos recentes do setor
- Julho de 2026: a AT&T implantou um serviço de logística industrial e rastreamento de ativos que agrupa hardware de sensores da Wiliot com conectividade de rede, montagem de kits e instalação em campo. O serviço expande o papel da operadora de provedora de conectividade para integradora de soluções, atraindo mais valor de implantação para contratos de serviços gerenciados para grandes frotas.
- Junho de 2026: a Qualcomm anunciou um acordo definitivo para adquirir a Modular Inc, adicionando capacidades de software voltadas para IA generativa e agêntica em ambientes de borda e data center. Para a IoT celular, os ativos adicionais de software de borda fortalecem a fidelização à plataforma em torno da inteligência no dispositivo e do gerenciamento de ciclo de vida que acompanham os roteiros de modem e módulo.
- Junho de 2024: a AT&T lançou o 5G RedCap em sua rede standalone em Dallas, permitindo que fornecedores de dispositivos certifiquem produtos RedCap em um ambiente 5G SA ativo. O lançamento forneceu um caminho de comercialização para dispositivos de IoT de nível intermediário que precisam de recursos 5G sem a complexidade total do 5G, apoiando a preparação das operadoras e do ecossistema para designs baseados em RedCap.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de IoT celular é contabilizado como a receita anual global gerada pela conectividade baseada em rede celular para máquinas e dispositivos não portáteis, incluindo o hardware, software e serviços de conectividade relacionados, entregues por meio de redes celulares licenciadas.
Exclusões de escopo: excluímos a conectividade LPWAN não licenciada, a conectividade de IoT exclusivamente por satélite e os dispositivos portáteis de consumo, mesmo que estes permitam o gerenciamento de dispositivos baseado em aplicativos.
Visão geral da segmentação
- Por Componente
- Hardware
- Módulos / Chipsets
- Antenas
- Gateways e Routers
- Software
- Plataforma de Gestão de Conectividade
- Gestão de Dispositivos
- Plataforma de Segurança
- Plataforma de Análise de Dados
- Serviços
- Serviços Profissionais
- Serviços Geridos
- Hardware
- Por Tecnologia
- 2G
- 3G
- 4G LTE (Cat-1/Cat-4)
- LTE-M
- NB-IoT
- 5G NR (eMBB e RedCap)
- Não Terrestre (Satélite NTN)
- Por Indústria do Utilizador Final
- Automóvel e Transporte
- Energia e Serviços Públicos
- Fabrico e Industrial
- Saúde
- Retalho
- Eletrónica de Consumo
- Agricultura
- Logística e Cadeia de Abastecimento
- Cidades Inteligentes / Infraestrutura Pública
- Por Aplicação
- Rastreamento de Ativos
- Medição Inteligente
- Automação Industrial
- Monitorização e Controlo Remoto
- Wearables e Dispositivos Pessoais
- Dispositivos de Casa Inteligente
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- CCG (Arábia Saudita, EAU, Catar, etc.)
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Quénia
- Resto de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual sobre como a demanda por IoT celular é criada e monetizada entre dispositivos, módulos e planos de conectividade. Referências públicas foram usadas para fundamentar as premissas, como indicadores da ITU, publicações da GSMA sobre IoT celular e espectro, conjuntos de dados de comunicações da OCDE e divulgações de reguladores nacionais de telecomunicações para contexto de assinaturas e cobertura.
Também revisamos fontes que ajudam a traduzir a atividade em receita, como estatísticas alfandegárias e comerciais de envios de eletrônicos, bancos de dados de patentes para registros relacionados à IoT celular, e demonstrações financeiras de empresas, além de apresentações a investidores, para orientação de preços e mix de produtos. Quando necessário, foram utilizadas assinaturas de bancos de dados pagos para dados financeiros e inteligência corporativa, notícias e finanças, e consultas de patentes, de modo que os dados básicos permaneçam consistentes entre regiões e períodos. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
As entradas primárias vieram de entrevistas e pesquisas com participantes do ecossistema de módulos e chipsets, provedores de conectividade, fabricantes de dispositivos e integradores de sistemas, além de compradores informados em casos de uso de alto volume, como medição inteligente, rastreamento de ativos e monitoramento industrial. Usamos essas discussões para confirmar o momento de adoção por região, os preços típicos de conexão e como as implantações de LTE-M, NB-IoT e 5G IoT inicial estão sendo orçadas e contratadas, o que ajudou a preencher lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 19% | APAC: 37% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Empresas menores: 22% | Gerentes: 46% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução da demanda de cima para baixo, na qual a receita de IoT celular é derivada mapeando a base instalada e as adições líquidas de dispositivos conectados via celular para a receita média por conexão e o gasto associado de habilitação, sendo então estendida pelo mix tecnológico. Para manter o modelo fundamentado, aproximações seletivas de baixo para cima foram usadas como verificações, como o ASP amostrado multiplicado pelos volumes de envio para categorias-chave de módulos e discussões de canal sobre faixas de preços de conexão.
As principais entradas que influenciam os totais incluem as conexões ativas de IoT celular por região, a mudança de participação entre LTE-M, NB-IoT, 4G e 5G, as tendências médias de ARPU de conectividade por duração de contrato, a erosão de preços de módulos e o ritmo de desativação do 2G e do 3G, que move dispositivos para padrões celulares mais recentes. Para a previsão, foi usada análise de cenários para refletir diferentes velocidades de implantação e trajetórias de preços, com premissas ajustadas usando opiniões de especialistas sobre a expansão da cobertura das operadoras e os ciclos de implantação corporativa. Onde as divisões detalhadas estavam ausentes, usamos proporções conservadoras de proxy a partir de indicadores públicos adjacentes e depois as testamos novamente em entrevistas antes da finalização.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, como crescimento de conexões, expansão de cobertura e o gasto implícito por dispositivo, de modo que a linha de receita permaneça consistente com a atividade de mercado observável. Quando surgia uma variação, revisitamos as premissas, revalidamos os valores discrepantes e acionamos chamadas de acompanhamento se a mudança parecesse estrutural, e não ruído.
Cada estimativa passa por uma revisão analítica em múltiplas etapas, incluindo verificações lógicas de unidades, conversões de moeda e alinhamento de anos, seguida por uma revisão final de aprovação. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem grandes eventos de mercado, como grandes desativações tecnológicas, movimentos regulatórios ou mudanças abruptas de preços. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atual, rastreável a entradas claras.
Comparação do tamanho do mercado de IoT celular da Mordor Intelligence com outras estimativas publicadas
Os valores publicados do mercado de IoT celular frequentemente diferem, mesmo quando o nome do tema parece o mesmo, porque os itens de receita contabilizados e o momento da conversão para USD nem sempre estão alinhados. Diferenças no que é tratado como receita de IoT celular, e se conexões de gerações mais antigas e camadas de plataforma estão incluídas, também tendem a ampliar essa dispersão.
Uma lacuna decorrente da atualização surge quando a erosão do ASP de módulos e os preços de conectividade são atualizados em pontos diferentes do ano, ou quando o momento cambial é tratado de forma diferente em totais multirregionais. Além disso, algumas estimativas parecem misturar conectividade de IoT mais ampla ou categorias de dispositivos adjacentes, enquanto outras se concentram principalmente em conexões, o que altera a matemática de preços implícita. Ao verificar novamente as faixas de preços e aplicar um momento cambial consistente próximo à publicação, a Mordor Intelligence reduz o desvio que pode ocorrer quando premissas de anos anteriores são mantidas sem revalidação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,34 bilhões de USD (2026) | |
| Consultoria Global A | 7,53 bilhões de USD (2024) | Usa um ano-base anterior e pode enfatizar mais fortemente a receita de conectividade, o que pode subestimar a receita do lado dos dispositivos e de habilitação quando implantações corporativas de vários anos ainda estão em ramp-up. |
| Editora Comercial B | 4,90 bilhões de USD (2024) | Parece aplicar um escopo de receita mais estreito e uma progressão de ASP diferente, o que pode comprimir os totais quando as quedas de preço dos módulos e o momento cambial não são atualizados em sincronia com a repactuação de preços dos contratos. |
A tabela mostra principalmente que os limites de escopo e as escolhas de momento podem alterar o número em vários bilhões de dólares, mesmo antes de as premissas de previsão serem debatidas. Quando as linhas de receita contabilizadas são claramente separadas e as entradas de preços e cambiais são atualizadas e revalidadas, o tamanho de mercado resultante fica mais fácil de reconciliar com os sinais de conexão e implantação, e permanece mais repetível ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de IoT celular?
O mercado de IoT celular atingiu USD 9,34 mil milhões em 2026 e está projetado para escalar até USD 25,71 mil milhões até 2031.
Qual região lidera o mercado de IoT celular?
A Ásia-Pacífico detém 69,60% de quota de receita e prevê-se que cresça a uma CAGR de 28,60% até 2031, impulsionada por iniciativas de cidades inteligentes e fabrico em larga escala.
Por que razão é o 5G RedCap importante para a IoT celular?
O 5G RedCap equilibra taxas de dados mais elevadas com menor consumo de energia e custo, permitindo que dispositivos de nível intermédio como sensores industriais e wearables migrem do LTE sem a complexidade do 5G completo.
Qual segmento de aplicação está a crescer mais rapidamente?
Os wearables e dispositivos pessoais estão previstos para expandir a uma CAGR de 27,90% graças à adoção de monitorização de saúde e aos módulos RedCap energeticamente eficientes.
Como é que os preços dos módulos estão a afetar a adoção?
Os módulos Cat-1bis abaixo de USD 4 dos fornecedores da Ásia-Pacífico reduzem a barreira de custo, acelerando a substituição de dispositivos 2G/3G antes das extinções de rede.
Que desafios podem abrandar a implementação da IoT celular?
O alto consumo de energia dos módulos 5G em dispositivos com bateria, os custos de retrofit resultantes do encerramento de redes legadas e as normas de segurança fragmentadas são as principais restrições destacadas no período de previsão.
Página atualizada pela última vez em:



