
Tamanho e Participação do Mercado de Localizadores de Utilitários
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.02 % |
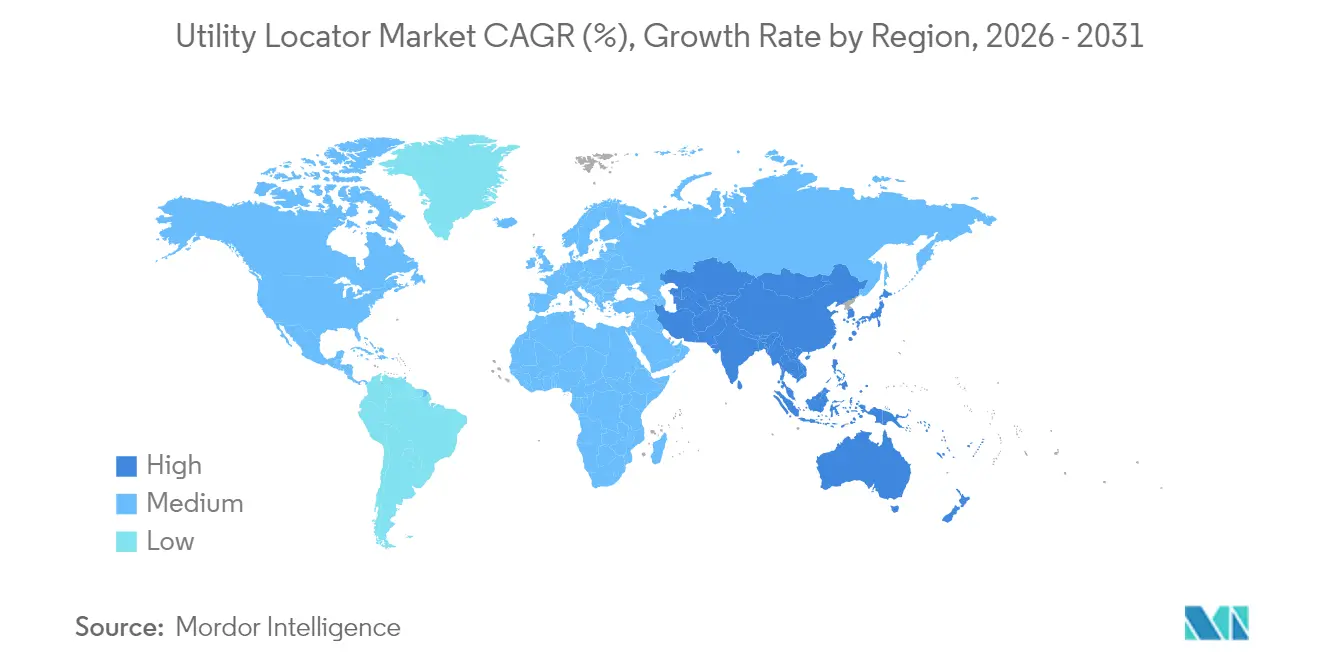
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
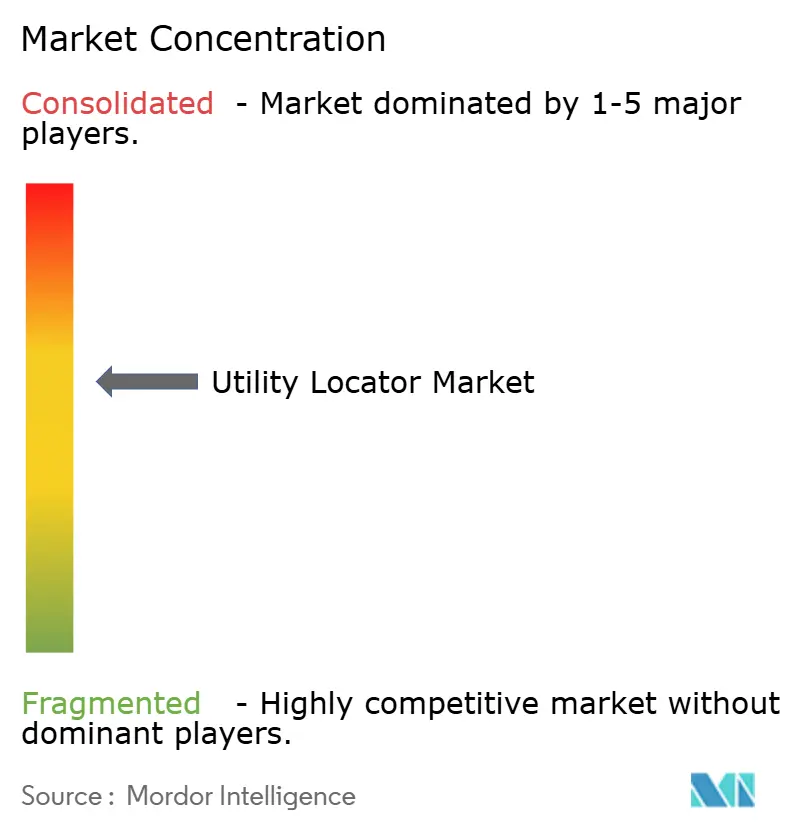
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Localizadores de Utilitários pela Mordor Intelligence
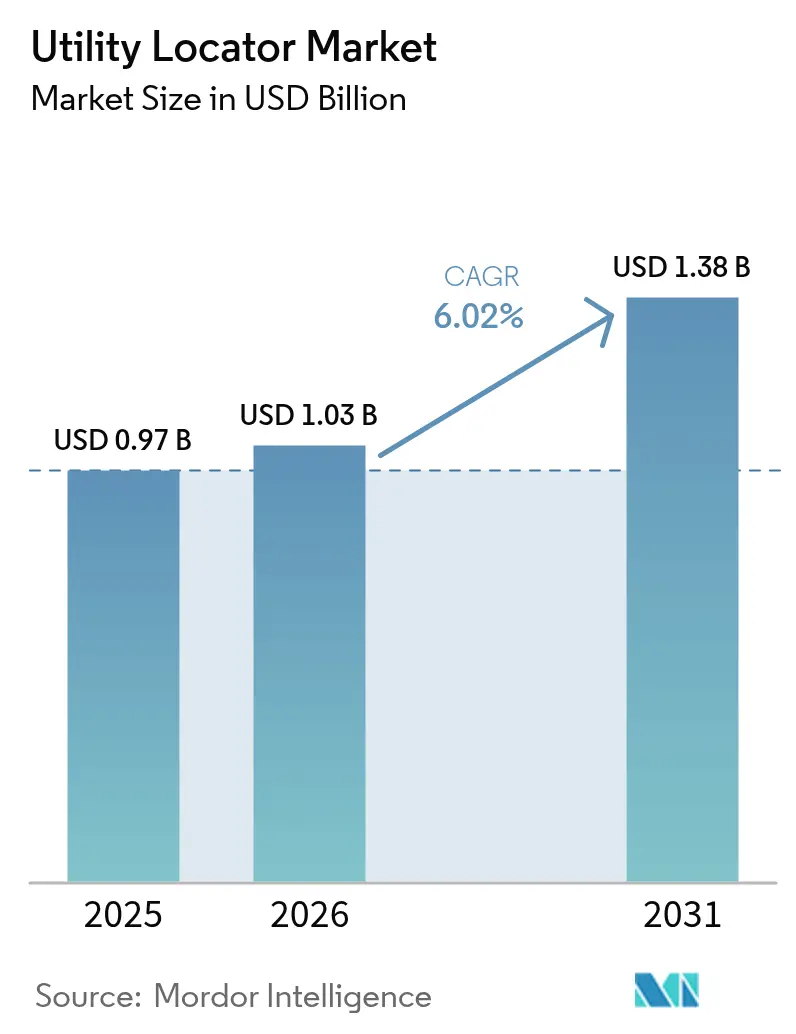
O tamanho do mercado de localizadores de utilitários em 2026 é estimado em USD 1,03 bilhão, crescendo a partir do valor de 2025 de USD 0,97 bilhão, com projeções para 2031 indicando USD 1,38 bilhão, crescendo a um CAGR de 6,02% no período 2026-2031. O crescimento é impulsionado pela convergência de infraestrutura envelhecida, mandatos mais rigorosos de segurança em escavações e imageamento subsuperficial de próxima geração que transforma o gerenciamento de riscos em um fluxo de trabalho contínuo orientado por dados. As expectativas de detecção em tempo real, a expansão dos programas de fibra óptica e o soterramento de linhas para resiliência da rede elevam os gastos com equipamentos e soluções baseadas em serviços, enquanto a inflação no preço do cobre estimula mudanças de design em direção a materiais alternativos. Enquanto isso, o interesse do capital privado, os investimentos em automação e as restrições de mão de obra estão reformulando as estratégias competitivas em todo o mercado de localizadores de utilitários.
Principais Conclusões do Relatório
- Por oferta, os equipamentos lideraram com 67,30% de participação na receita em 2025; os serviços devem se expandir a um CAGR de 7,12% até 2031.
- Por alvo, os utilitários metálicos detinham 53,40% da participação do mercado de localizadores de utilitários em 2025, enquanto a detecção não metálica deve crescer a um CAGR de 6,79% até 2031.
- Por técnica, a detecção eletromagnética comandou 46,40% do tamanho do mercado de localizadores de utilitários em 2025; o radar de penetração no solo (GPR) está avançando a um CAGR de 6,52%.
- Por aplicação, os dutos de petróleo e gás representaram 28,60% da participação do tamanho do mercado de localizadores de utilitários em 2025, enquanto as implantações de telecomunicações e fibra estão avançando a um CAGR de 7,46%.
- Por geografia, a América do Norte reteve 34,70% de participação em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 7,46%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda por detecção em tempo real | +1.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2–4 anos) |
| Inspeções impulsionadas pela idade da infraestrutura | +0.9% | América do Norte e Europa como núcleo, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Leis obrigatórias 811 / Ligue Antes de Escavar | +0.8% | Dominância na América do Norte, adoção seletiva na UE | Curto prazo (≤ 2 anos) |
| Expansão de redes de fibra óptica exigindo localizações precisas | +1.1% | Global, com APAC e América do Norte liderando | Médio prazo (2–4 anos) |
| Plataformas de mapeamento remoto de utilitários habilitadas por IA | +0.7% | Adoção precoce na América do Norte e Europa, APAC em seguida | Longo prazo (≥ 4 anos) |
| Programas de soterramento para resiliência da rede | +0.6% | Foco na América do Norte e Europa, expansão impulsionada pelo clima | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Detecção em Tempo Real
Os cronogramas de construção estão sendo comprimidos, enquanto o custo médio de uma colisão com utilitário chega a USD 56.000 em danos, levando proprietários e empreiteiros a migrar das verificações pré-escavação para a verificação contínua de ativos em tempo real. A integração de fluxo de trabalho orientado por IA da AT&T ilustra como grandes operadores de rede incorporam localizações preditivas nas operações diárias. O sensoriamento distribuído por fibra óptica agora transforma a fibra instalada em monitores de vibração ao vivo que sinalizam riscos de escavação. Projetos urbanos com utilitários densamente concentrados exigem verificação instantânea antes de cada abertura de vala, tornando os receptores eletromagnéticos conectados à nuvem e o GPR multicanal o conjunto de ferramentas padrão. Os fornecedores respondem com aplicativos móveis que transmitem dados de campo e alertam as equipes no momento em que os limites de proximidade são ultrapassados. Essa mudança de comportamento redefine a localização de utilitários como um serviço de proteção contínuo, e não como uma etapa única pré-escavação, ampliando o mercado de localizadores de utilitários.
Inspeções Impulsionadas pela Idade da Infraestrutura
A Lei de Investimento em Infraestrutura e Empregos destina USD 550 bilhões a projetos nos Estados Unidos até 2026, grande parte reservada para renovação de ativos subterrâneos. Modelos de aprendizado de máquina agora classificam seções de tubulações por probabilidade de falha, levando as concessionárias a inspecionar 19% das redes em um ciclo de 11 anos.[1]Fabrizio Arrichiello, "Aprendizado de Máquina para Monitoramento de Tubulações de Água," MDPI, mdpi.com A avaliação de condições exige um imageamento mais profundo do que as localizações tradicionais, portanto, as autoridades de abastecimento de água combinam GPR multicanal com verificação eletromagnética para medir a espessura das paredes e a corrosão. Medidores de tensão de fibra óptica embutidos ao longo das redes principais permitem o monitoramento permanente da saúde estrutural, integrando os localizadores às plataformas de gestão de ativos. À medida que a vida útil dos dutos diminui e a responsabilidade pelo risco de vazamentos aumenta, a demanda migra de marcações básicas para gêmeos subsuperficiais ricos em dados, impulsionando gastos incrementais dentro do mercado de localizadores de utilitários.
Leis Obrigatórias 811 / Ligue Antes de Escavar
A Aliança de Bases Comuns contabiliza mais de 450.000 colisões anuais nos Estados Unidos, motivando os reguladores a endurecer as penalidades e auditar a precisão. As linhas de utilitários privadas, que representam mais de 60% de todos os ativos enterrados, frequentemente ficam fora da cobertura tradicional de chamada única, abrindo um grande nicho de serviços de localização privada. Rompimentos recentes de adutoras em Katy, Texas, desencadearam moratórias de emergência em obras de fibra, evidenciando o custo de localizações imprecisas. Os departamentos de transporte agora exigem mapas subsuperficiais com precisão de levantamento durante o projeto, obrigando os empreiteiros a adquirir dados de utilitários de alta resolução antes da submissão de propostas. Essa tendência política amplia o mercado de localizadores de utilitários endereçável e recompensa os fornecedores que certificam a precisão por meio de fluxos de trabalho integrados de GPR e GPS.
Expansão de Redes de Fibra Óptica Exigindo Localizações Precisas
A fibra já alcança 55,6% dos domicílios nos Estados Unidos e impulsiona uma construção de rede global de USD 125-250 bilhões por ano. A micro-valetamento em faixas de domínio congestionadas exige precisão milimétrica para evitar redes de gás, energia e águas pluviais. Relatórios vinculando implantações de fibra no Arizona a interrupções de serviço ressaltam os riscos reputacionais quando as localizações são incorretas. Os empreiteiros, portanto, utilizam sistemas híbridos que combinam localizadores eletromagnéticos para instalações metálicas com GPR aprimorado por IA para dutos plásticos. Os proprietários de utilitários estão codificando regras específicas de separação para fibra, de modo que métodos avançados de detecção garantam preços premium. Esses projetos aumentam significativamente o pool de receita de serviços do mercado de localizadores de utilitários, especialmente na Ásia-Pacífico, onde o programa subterrâneo de USD 551 bilhões da China acelera a demanda.[2]"China Compromete USD 551 Bilhões para Infraestrutura Subterrânea," South China Morning Post, scmp.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de equipamentos E manutenção | -0.8% | Global, com impacto agudo em mercados emergentes sensíveis a preços | Curto prazo (≤ 2 anos) |
| Escassez de técnicos treinados em GPR/EM | -1.1% | América do Norte e Europa de forma aguda, expandindo globalmente | Médio prazo (2–4 anos) |
| Interferência de RF urbana degradando a precisão | -0.6% | Centros urbanos globalmente, particularmente áreas metropolitanas densas | Médio prazo (2–4 anos) |
| Padrões díspares de dados subsuperficiais | -0.4% | Global, com variações regionais na implementação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos e Manutenção
Um conjunto de GPR multicanal pode custar até USD 100.000, enquanto receptores eletromagnéticos premium se aproximam de USD 5.000; as taxas de locação ainda totalizam USD 400 por mês para GPR e USD 300 por semana para dispositivos EM. O recorde no preço do cobre de USD 5,20 por libra em 2024 provocou aumentos de 45% nos custos de fiação, levando os fabricantes a explorar substitutos de alumínio e antenas de circuito impresso. Os contratos anuais de calibração, exigidos por muitos proprietários públicos, acrescentam milhares de dólares em despesas gerais de serviço. Empresas de serviços de menor porte têm dificuldade em amortizar o capital de equipamentos em trabalhos intermitentes, desacelerando a adoção em regiões sensíveis a preços. Modelos de equipamento como serviço estão surgindo, mas as margens dependem de alta utilização, limitando a viabilidade para empreiteiros rurais. O obstáculo de custo restringe uma adoção mais ampla dentro do mercado de localizadores de utilitários até que os preços de hardware se estabilizem.
Escassez de Técnicos Treinados em GPR/EM
Somente a construção de fibra necessita de 28.000 trabalhadores adicionais, mas a localização de utilitários exige competências especializadas em teoria eletromagnética, leitura de sinais de GPR e padrões de segurança. Os cursos de certificação custam entre USD 1.000 e USD 3.000 e requerem práticas de campo de vários dias, criando barreiras de entrada. Analistas experientes em GPR continuam sendo escassos porque a interpretação combina conhecimentos de geofísica e engenharia civil. A CASE Construction Equipment agora comercializa máquinas com foco em aumento de produtividade voltadas para equipes que enfrentam lacunas de mão de obra. Os fornecedores estão incorporando a autoclassificação por IA no software de GPR para compensar a escassez de habilidades, mas condições complexas de solo urbano ainda requerem revisão especializada. A escassez de mão de obra, portanto, limita a capacidade operacional, moderando o crescimento apesar de um mercado de localizadores de utilitários em expansão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
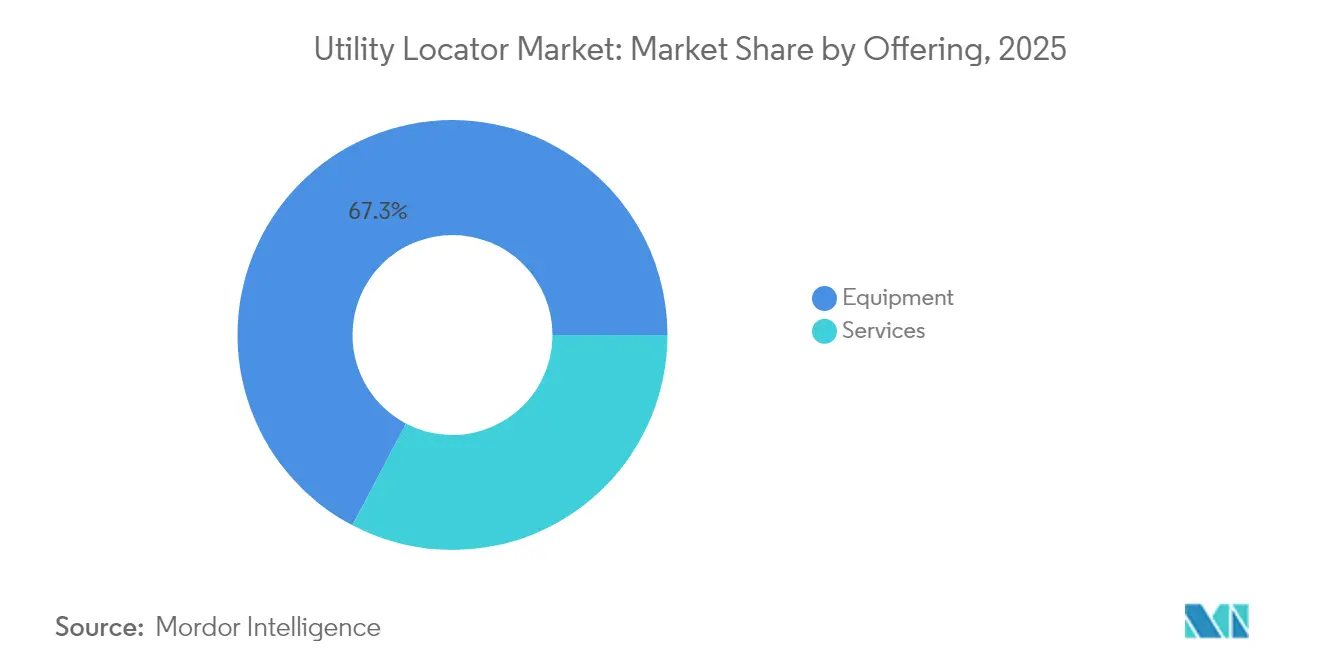
Os Serviços Ganham Impulso Apesar da Liderança dos EquipamentosOs equipamentos contribuíram com USD 652,81 milhões em 2025, representando uma fatia de 67,30% do mercado de localizadores de utilitários. A base instalada de transmissores eletromagnéticos, localizadores de falhas em cabos e conjuntos de GPR multicanal permanece fundamental, pois os empreiteiros não podem realizar trabalhos de campo sem hardware. No entanto, a receita de serviços está acelerando a um CAGR de 7,12%. Operadoras de telecomunicações, concessionárias de água e agências municipais estão cada vez mais terceirizando todo o fluxo de trabalho de localização, favorecendo entregas turnkey que combinam varredura no local com curadoria de dados e relatórios regulatórios. O tamanho do mercado de localizadores de utilitários para serviços deve atingir USD 479,12 milhões até 2031. Plataformas de gêmeo digital, painéis de taxa de acerto por IA e garantias contra danos aumentam o valor dos contratos, permitindo que os prestadores de serviços pratiquem preços premium em relação aos compradores de equipamentos de capital intensivo.
Tendências mais amplas de transferência de risco também elevam os serviços. As seguradoras agora recompensam os desenvolvedores que utilizam localizadores certificados, direcionando a demanda para especialistas terceirizados. Os fornecedores de equipamentos reagem agrupando software e suporte de campo, deslocando seu modelo em direção ao equipamento como serviço. Esse caminho híbrido borra a linha histórica entre fornecedores de equipamentos e empreiteiros de serviços, intensificando a concorrência e alimentando aquisições transfronteiriças que rememoram a indústria de localizadores de utilitários.


Por Alvo:
A Detecção Não Metálica CresceOs dutos, cabos e dutos metálicos ainda dominaram 53,40% do cenário de alvos em 2025, graças às linhas de transmissão de aço e aos alimentadores de eletricidade de cobre. Essa participação representa USD 517,98 milhões do tamanho do mercado de localizadores de utilitários. No entanto, as redes de água em plástico e os dutos de fibra estão proliferando, fazendo com que a receita de detecção não metálica cresça 6,79% ao ano. Avanços em GPR de frequência escalonada e sondas acústicas de tubo dentro de tubo fornecem estimativas confiáveis de profundidade de ativos de PVC e PEAD, reduzindo as lacunas históricas de precisão. As regulamentações de cidades inteligentes agora obrigam os municípios a armazenar dados de todos os ativos enterrados, independentemente do material, impulsionando o mercado de localizadores de utilitários.
À medida que os ciclos de substituição se voltam para plásticos resistentes à corrosão, os localizadores devem refinir técnicas como antenas acopladas ao solo em duplas polarizações ou inserções de fio rastreáveis. Pesquisas publicadas sobre GPR multifranquência mostram redução de erro de profundidade abaixo de 10 cm para solos secos, reafirmando a prontidão da tecnologia. Esses avanços técnicos aceleram a adoção para ramais de gás em plástico e bancos de dutos vazios, reforçando o impulso dentro da indústria de localizadores de utilitários.
Por Técnica:
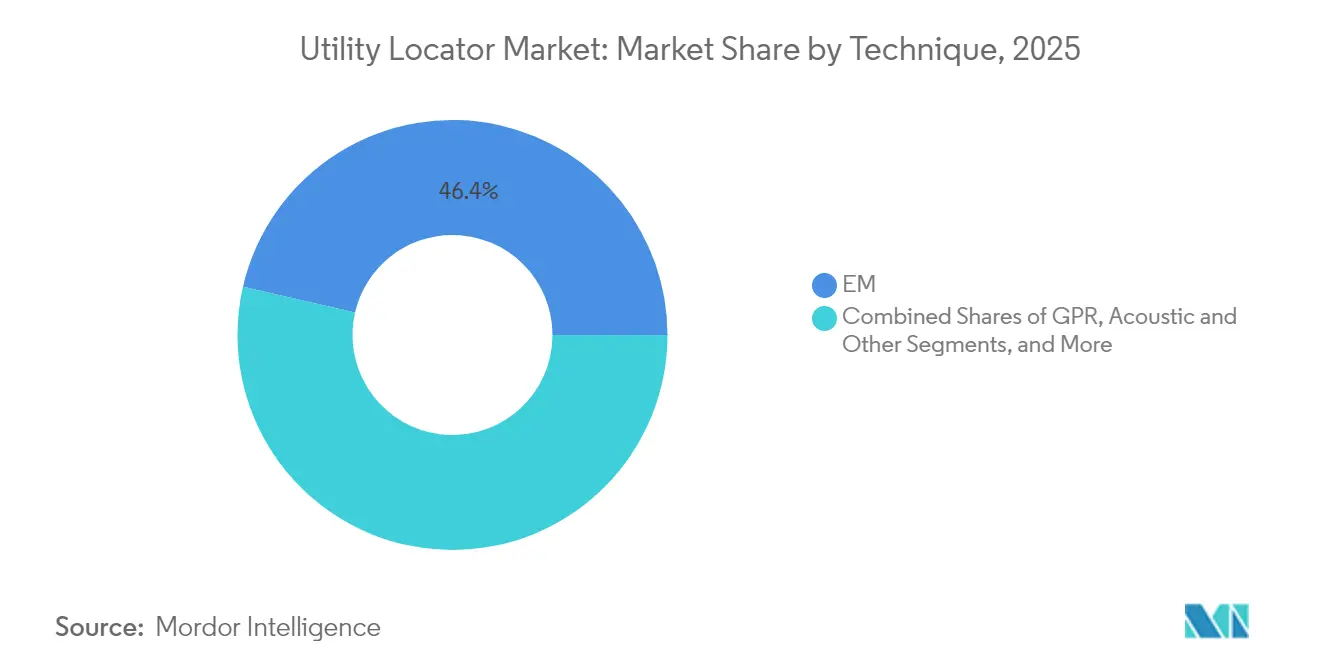
GPR Avança Enquanto EM Mantém Posição CentralA detecção por campo eletromagnético (EM) deteve 46,40% da receita em 2025, equivalente a USD 450,08 milhões, devido à sua relação custo-eficiência para alvos metálicos e à facilidade de treinamento dos operadores. No entanto, a demanda do mercado de localizadores de utilitários por imagens subsuperficiais de alta definição impulsiona a receita de GPR a um CAGR de 6,52%, elevando sua participação para cerca de 37% até 2031. O software habilitado por IA agora cria renderizações tomográficas ao vivo, eliminando a necessidade de pós-processamento especializado. A atualização GS9000 da Screening Eagle ilustra esse recurso, transmitindo fatias de profundidade ao vivo para tablets para interpretação imediata.
O EM permanece indispensável para pesquisas lineares longas em linhas metálicas onde as relações profundidade-comprimento são favoráveis. Os fluxos de trabalho combinados de EM+GPR estão, portanto, aumentando, com conjuntos integrados capturando ambos os sinais em uma única passagem. Os fornecedores investem em algoritmos de fusão entre sensores, alimentando mecanismos em nuvem que atribuem pontuações de confiança a cada objeto detectado. Essa convergência impulsiona licenças de software recorrentes e posiciona a análise de dados como um novo pilar de receita para o mercado de localizadores de utilitários.
Por Aplicação:
Telecomunicações Avançam para Desafiar Petróleo e GásOs dutos de petróleo e gás representaram 28,60% da receita de 2025, traduzindo-se em USD 277,42 milhões, à medida que os operadores cumprem os mandatos de prevenção de derramamentos. No entanto, os projetos de telecomunicações e fibra se expandem a 7,46% ao ano, impulsionados pela densificação de 5G e pelos estímulos à banda larga. A participação do mercado de localizadores de utilitários para telecomunicações deve superar 25% até 2031. O micro-valetamento de fibra exige localizações quase contínuas ao longo de ranhuras estreitas de apenas 5 cm de largura, obrigando os empreiteiros a implantar GPR compacto em carrinho e sondas eletromagnéticas.
A modernização da rede elétrica adiciona trabalho constante, pois os proprietários de transmissão enterram cabos para mitigar o risco de incêndios florestais. As agências de água e esgoto financiam programas de redução de vazamentos, combinando GPR com levantamentos por hidrofone para identificar os pontos de ruptura das tubulações. Os projetos ferroviários, embora de nicho, exigem localizações de alta precisão em passagens de nível e seções de túneis. A resultante atração multissetorial garante crescimento de volume enquanto protege as receitas contra recessões em um único setor em todo o mercado de localizadores de utilitários.
Análise Geográfica
Mercado de Localizadores de Utilidades da América do Norte
A América do Norte capturou 34,70% da receita de 2025, ancorada pela conformidade obrigatória com o sistema 811 e pela substituição em larga escala de ramais de gás de ferro fundido legados. Somente os Estados Unidos processaram mais de 38 milhões de tickets de chamada única, criando uma base robusta para o mercado de localizadores de utilidades. As pressões salariais e um ecossistema de aluguel maduro sustentam um alto giro de equipamentos, apoiando as vendas premium de EM e GPR mesmo em meio à inflação de custos.
Mercado de Localizadores de Utilidades da Ásia-Pacífico
A Ásia-Pacífico, impulsionada pelo plano de investimento subterrâneo de 551 bilhões de USD da China, apresenta o CAGR mais rápido de 7,46% até 2031. As extensões de metrô em megacidades, os corredores de estradas inteligentes e as redes nacionais de fibra óptica exigem a implantação em massa de vans GPR multicanal e sensores montados em drones. A Missão Cidades Inteligentes da Índia acrescenta ainda mais impulso por meio de mandatos para registros abrangentes do subsolo em mais de 100 centros urbanos. A adoção acelerada da região reduz a diferença de receita em relação à América do Norte, preparando o terreno para mudanças de liderança no mercado de localizadores de utilidades.
Mercado de Localizadores de Utilidades da Europa
A Europa mantém um crescimento equilibrado à medida que os proprietários de utilidades digitalizam registros de ativos centenários. A iniciativa de mapeamento nacional do Reino Unido impulsiona os contratantes a alcançar precisão em nível de levantamento, enquanto a Alemanha canaliza fundos de adaptação climática para o soterramento de redes elétricas. O ruído de radiofrequência urbano, especialmente nos núcleos de cidades mais antigas, desafia o desempenho do EM, o que, por sua vez, impulsiona a demanda por GPR. Os mercados emergentes da Europa Oriental recorrem a subsídios de coesão da UE para modernizar as redes de abastecimento de água, proporcionando novas oportunidades de serviço. Coletivamente, esses programas reforçam uma perspectiva estável de longo prazo para o mercado de localizadores de utilidades na Europa.

Panorama regulatório
A conformidade com a segurança em escavações continua a se intensificar por meio de leis de chamada única e requisitos de resposta positiva que moldam os fluxos de trabalho de localização na prática. No estado de Washington, alterações à RCW 19.122 que entraram em vigor em 1º de janeiro de 2026 proíbem os escavadores de iniciar o trabalho até que recebam confirmação de resposta positiva de todas as operadoras de instalações na área identificada, e a Washington Utilities and Transportation Commission supervisiona padrões mínimos e melhores práticas de gestão para serviços de localização de número único. Separadamente, o North Carolina Underground Utility Safety and Damage Prevention Act (atualizado em 2025) exige que novas instalações instaladas por ou em nome de operadoras sejam eletronicamente localizáveis por meio de métodos aceitos pelo setor, reforçando a demanda por materiais detectáveis e processos de marcação e localização em conformidade.
Padrões e programas de mapeamento definem cada vez mais o que é a qualidade dos dados de utilidades subterrâneas em processos de aquisição e execução de projetos. O ASCE 38-22 (que substituiu o ASCE 38-02) é posicionado como um arcabouço técnico para engenharia de utilidades subterrâneas e níveis de qualidade para dados de localização de utilidades, enquanto programas como as declarações do California SB 1221 (declarações iniciais de conformidade de mapeamento de utilidades concluídas até 1º de julho de 2025 para a PG&E e outras grandes concessionárias de gás) elevam as expectativas para mapas públicos de substituição de dutos e limites jurisdicionais mais claros. O Louisiana Senate Bill 390 (sessão de 2026) também sinaliza uma mudança em direção ao mapeamento digital estadual de utilidades, ao determinar que a Public Service Commission compile mapas digitais de utilidades paróquia por paróquia com uma classificação de precisão mínima de 85%, com conclusão prevista para 31 de dezembro de 2032.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores de componentes e subsistemas, incluindo antenas, módulos GNSS, baterias, eletrônicos reforçados e software, que abastecem os fabricantes de equipamento original (OEMs) que produzem localizadores eletromagnéticos, sistemas de GPR e plataformas híbridas. OEMs como Radiodetection e Fluke cada vez mais combinam hardware com análises em nuvem e captura de dados, enquanto fornecedores especializados de software de mapeamento (por exemplo, ProStar PointMan e GPRS SiteMap) atuam junto aos equipamentos para produzir entregáveis digitais para proprietários, projetistas e contratados. Os parceiros de canal e revendedores também permanecem importantes para treinamento, locação e suporte de serviços, com participantes downstream incluindo centrais de chamada única, operadoras de instalações, empresas de engenharia que fornecem resultados de engenharia de utilidades subterrâneas e contratados terceirizados de localização que executam o trabalho de campo e a documentação.
Os requisitos de fluxo de trabalho e conformidade estão deslocando onde o valor se acumula, movendo a atividade da venda de equipamentos isolados para inteligência de campo integrada e registros auditáveis. A Radiodetection integrou as análises UTTO Locate Assurance ao seu sistema Locate Performance Management (julho de 2025), e a Fluke anunciou os localizadores SmartTrace 2082 Series com conectividade à plataforma de mapeamento PointMan (março de 2026), refletindo um acoplamento mais estreito entre detecção e mapeamento. Parcerias também estão estendendo a cadeia para a prevenção ativa de danos, com a RodRadar em parceria com a Xwatch Safety Solutions (julho de 2026) para vincular a detecção à capacidade automatizada de parada de escavadeiras, movendo a localização de uma atividade de marcação para um controle de risco interligado à máquina, onde a integração de software e a integridade dos dados se tornam diferenciais.
Cenário Competitivo
O campo competitivo combina fabricantes de hardware consolidados com disruptores centrados em software. Radiodetection, Subsite Electronics, Leica Geosystems e Vivax-Metrotech aproveitam catálogos amplos e redes de revendedores para proteger suas participações. A parceria da Radiodetection com a Trimble Catalyst agora fornece posicionamento de nível centimétrico dentro de sua linha de Localizadores de Precisão. A Subsite apresenta carrinhos de GPR semiautônomos que se autocalibram entre as passagens, reduzindo a carga de trabalho do operador.
O capital de investimento continua a fluir. A Exodigo fechou uma rodada de USD 118 milhões para refinar o mapeamento subterrâneo orientado por IA que combina dados de sensores em nuvens de pontos 3D. A 4M Analytics alcançou 2.500 milhas de utilitários mapeados e reduziu o tempo de pesquisa em registros de agências em 95%. Empresas de serviços como a United States Infrastructure Corporation atraíram o apoio de capital privado da Partners Group, sinalizando confiança na terceirização escalável de localizações.
As pressões de custos desencadeiam pesquisa e desenvolvimento de materiais, com a Copperweld promovendo fios bimetálicos que reduzem o consumo de cobre. O lançamento em 2025 pelo Vermeer do localizador Verifier G3+ FLX adiciona capacidade de localização de falhas à sua base de clientes de equipamentos de perfuração vermeer.com. A interação de análises de software, miniaturização de sensores e serviços integrados intensifica a concorrência, posicionando a precisão de dados, e não as especificações de hardware, como o diferenciador decisivo dentro do mercado de localizadores de utilitários.
Líderes do Setor de Localizadores de Utilitários
Vivax-Metrotech
Emerson Electric
Geophysical Survey Systems, Inc
Radiodetection Ltd.
Guideline Geo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Localizadores de Utilidades
- Radiodetection Ltd.
- Subsite Electronics
- Leica Geosystems
- Vivax-Metrotech
- Guideline Geo
- Sensors and Software Inc.
- Geophysical Survey Systems Inc.
- Emerson Electric Co.
- ProStar Holdings Inc.
- Irth Solutions
- Ridge Tool (RIDGID)
- Honeywell International Inc.
- Vermeer Corporation
- 4M Analytics
- GPRS Inc.
- Trimble Inc.
- Hexagon AB
- 3M Company
- Schonstedt Instrument Co.
- PipeHunter

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é converter os resultados de localização em inteligência de utilidades padronizada, digital e pronta para projeto, capaz de sustentar programas de capital de vários anos. O ASCE 38-22 fornece o arcabouço de nível de qualidade para engenharia de utilidades subterrâneas, e o ASCE 75-22 foca no registro e intercâmbio de dados de infraestrutura de utilidades, criando uma demanda por plataformas capazes de capturar observações de campo, anexar metadados de confiança e qualidade, e entregar resultados compatíveis com fluxos de trabalho de BIM e gêmeos digitais. A adoção no setor público fornece um ponto de ancoragem, com o Minnesota Department of Transportation implantando uma plataforma de inteligência de utilidades baseada em IA em 12.000 milhas de rede viária (maio de 2026), e implantações semelhantes aumentam a demanda tanto por sensores avançados quanto por serviços capazes de manter inventários subterrâneos continuamente atualizados.
A oportunidade impulsionada por tecnologia centra-se em reduzir a exigência de habilidade e interpretação, ao mesmo tempo em que aumenta a precisão para ambientes urbanos complexos e não metálicos. A Fluke lançou os localizadores subterrâneos SmartTrace 2082 Series, integrados à plataforma ProStar PointMan (março de 2026), ilustrando como o hardware de localização é posicionado como um nó conectado em um fluxo de trabalho mais amplo de mapeamento e conformidade, em vez de uma ferramenta isolada. No lado de P&D, a Purdue University publicou, em janeiro de 2026, um trabalho sobre a quantificação de incertezas em parâmetros de dutos derivados de GPR, e resultados acadêmicos de junho de 2026 relataram 95,6% de precisão de posicionamento para dutos subterrâneos urbanos usando otimização de grafos integrada a BIM, o que sustenta roteiros de produtos que enfatizam pontuação de confiança, fusão de sensores e requisitos de entrega digital, em vez de ganhos incrementais de desempenho apenas de hardware.
Recent Industry Developments in Mercado de Localizadores de Utilidades
- Maio de 2026: A Emerson anunciou um contrato com a Oncor Electric Delivery Company LLC para implementar soluções AspenTech Digital Grid Management voltadas para a otimização das operações de rede em tempo real. Embora a parceria se concentre em software de operações de rede, ela reforça a demanda das concessionárias por dados de rede de maior qualidade e oportunos, e visibilidade operacional. Isso aumenta o valor dos registros precisos de ativos subterrâneos que os fluxos de trabalho de localização e mapeamento ajudam a produzir.
- Março de 2026: A Geophysical Survey Systems, Inc. (GSSI) anunciou uma colaboração com a Topcon Positioning Systems para integrar o radar de penetração no solo (GPR) da GSSI com o GNSS da Topcon e software de fluxo de trabalho de dados em massa. A integração apoia conjuntos de dados subterrâneos georreferenciados de nível topográfico e fortalece os fluxos de trabalho combinados de GPR e posicionamento usados para documentação de projeto e rastreabilidade na prevenção de danos.
- Agosto de 2025: A Vivax-Metrotech inaugurou uma nova unidade de fabricação de RM48 milhões em Penang, Malásia, com 16 linhas de produção para atender à demanda global por tecnologia de localização de utilidades. A expansão aumenta a capacidade de fornecimento e a redundância geográfica, o que ajuda a reduzir os prazos de entrega e melhorar a disponibilidade de equipamentos de localização para grandes programas de fibra, redes elétricas e municipais.


Mercado de Localizadores de Utilidades Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de localizadores de utilidades abrange ferramentas e serviços relacionados usados para detectar, rastrear e verificar a posição de utilidades enterradas antes de escavações ou manutenção, de modo a reduzir danos a ativos e incidentes de segurança. O valor do mercado reflete a receita proveniente de equipamentos de localização e trabalhos de serviço ligados a atividades de localização.
Exclusões de abrangência: exclui levantamentos civis mais amplos, programas completos de mapeamento geoespacial e trabalhos gerais de escavação que não estejam especificamente ligados à localização e verificação.
Visão geral da segmentação
- Por Oferta
- Equipamentos
- Serviços
- Por Alvo
- Utilitários Metálicos
- Utilitários Não Metálicos
- Por Técnica
- Campo Eletromagnético (EM)
- Radar de Penetração no Solo (GPR)
- Acústico e Outros
- Por Aplicação
- Petróleo e Gás
- Eletricidade
- Transporte e Ferrovia
- Água e Esgoto
- Telecomunicações e Fibra
- Outros Utilitários
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa estabelecendo o contexto de demanda em torno da prevenção de danos a utilidades e da atividade de escavação, e depois alinhando-o com o que é normalmente vendido como equipamentos e serviços de localização. Fontes públicas como as estatísticas de segurança de dutos do US Department of Transportation, publicações de programas de chamada única ou segurança em escavações, atualizações de implantação de telecomunicações e banda larga nacionais, e comunicados de gastos governamentais em infraestrutura ajudam a fundamentar como essas ferramentas aparecem em projetos reais.
Também analisamos dados de comércio e aduaneiros quando úteis para verificações de sinal sobre a movimentação de equipamentos, juntamente com patentes e artigos técnicos que apontam para a adoção de abordagens eletromagnéticas e de radar de penetração no solo. Registros de empresas, apresentações de resultados e coberturas de imprensa confiáveis são usados para entender a direção dos preços, o mix de produtos e o comportamento dos canais, com apoio seletivo de assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram consultadas para coletar dados, validar suposições e esclarecer pontos em aberto.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar rigorosamente as suposições do modelo que as fontes documentais não conseguem responder totalmente, especialmente em relação a preços médios de venda, precificação de serviços, ciclos de substituição e a parcela de projetos que usam técnicas de maior precisão. Conversamos com uma combinação de fornecedores de equipamentos, prestadores de serviços, proprietários de utilidades e partes interessadas de engenharia ou construção nas principais regiões, e depois reverificamos quaisquer dados discrepantes por meio de perguntas de acompanhamento antes de finalizar os números.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 19% | APAC: 45% |
| Nível médio: 41% | Líderes funcionais/de unidade: 21% | EMEA: 29% |
| Empresas menores: 20% | Gerentes: 60% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de infraestrutura e manutenção de utilidades é traduzida em um pool de demanda prático para o trabalho de localização, sendo depois ajustada pela adoção de práticas de localização e pelo mix de técnicas utilizadas. Para manter o resultado realista, corroboramos os totais usando aproximações bottom-up seletivas, como precificação amostrada por tipo de equipamento, verificações de canal sobre a movimentação de unidades e faixas de receita de serviços compartilhadas por participantes do mercado.
Os principais insumos usados no modelo incluem indicadores como a intensidade de escavação e construção, a atividade de segurança e conformidade de utilidades, os ciclos de substituição e calibração de dispositivos localizadores, a divisão entre alvos metálicos e não metálicos, e a parcela de projetos que usam radar eletromagnético versus radar de penetração no solo. A precificação é tratada por meio de uma lógica simples de preço médio de venda (ASP) que separa novas vendas de substituições e considera padrões de desconto observados em ciclos de aquisição, antes de a conversão de moeda ser aplicada de forma consistente para o ano de dimensionamento.
Para a previsão, é usada a análise de cenários, de modo que as perspectivas possam refletir diferentes trajetórias para o financiamento de infraestrutura, a fiscalização de segurança e o ritmo das atualizações de redes e sistemas elétricos. Quando os sinais bottom-up são incompletos em regiões menores, as lacunas são tratadas usando suposições baseadas em proporções validadas e vinculadas à atividade de projetos, sendo depois revisadas em chamadas primárias.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações, de modo que o valor final do mercado não seja determinado por uma única fonte de dados. Comparamos os resultados com sinais independentes, como o ritmo de construção regional, a direção do comércio e das remessas para categorias-chave de equipamentos, e mudanças na intensidade de serviços descritas por contratados e proprietários de utilidades.
São realizadas verificações de variância quando uma região ou técnica apresenta um salto que não é explicado pelos insumos do modelo, e esses itens são devolvidos para revisão do analista e, quando necessário, novo contato com os respondentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorre um evento relevante que possa alterar preços, prazos de projeto ou adoção, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Comparação do dimensionamento do mercado de localizadores de utilidades da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para localizadores de utilidades podem parecer diferentes mesmo quando parecem tratar do mesmo tema, porque os limites de contagem nem sempre estão alinhados. Os principais fatores geralmente vêm do que é incluído como serviços versus equipamentos, de qual ano é tratado como ano-base de dimensionamento, e de como os preços são convertidos para uma única moeda.
Neste estudo, a periodicidade de atualização e o momento da conversão de moeda são mantidos consistentes com o ano de dimensionamento, e os preços médios de venda (ASPs) são reverificados em relação a dados atualizados de canais e contratados antes da validação final. Isso ajuda a explicar por que a Mordor Intelligence chega a um valor de 2026 diferente das estimativas ancoradas em preços de 2023 ou 2025.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,03 bilhão de USD (2026) | |
| Consultoria Global A | 0,84 bilhão de USD (2023) | Usa um ano-base anterior, o que pode subestimar aumentos posteriores de preço médio de venda e taxas de adesão a serviços, e a ênfase de abrangência parece mais orientada a equipamentos quando comparada entre técnicas e divisões de oferta. |
| Grupo de Pesquisa do Setor B | 0,96 bilhão de USD (2025) | Ancora o modelo mais próximo de 2025 e estende a janela de previsão, o que pode alterar o ciclo de substituição implícito e o mix regional, e pode aplicar um momento de conversão de moeda diferente que altera o valor final divulgado. |
A dispersão entre as fontes está principalmente ligada à escolha do ano-base, ao tratamento de preços e à forma como a receita de serviços é contabilizada junto com os equipamentos. Ao manter as regras de abrangência explícitas e ao vincular as suposições de precificação e adoção a sinais de atividade de projetos, chegamos a um número de mercado mais fácil de rastrear e reproduzir ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de localizadores de utilitários?
O mercado de localizadores de utilitários está em USD 1.028,39 milhões em 2026 e deve escalar para USD 1,38 bilhão até 2031.
Qual região cresce mais rapidamente para os serviços de localizadores de utilitários?
A Ásia-Pacífico lidera com um CAGR de 7,46% até 2031, impulsionada por programas de infraestrutura em grande escala na China e na Índia.
Por que os serviços estão superando as vendas de equipamentos?
Os proprietários preferem contratos turnkey orientados a resultados que transferem risco e aproveitam a análise de dados por IA, ajudando os serviços a crescer a um CAGR de 7,12%.
Como as implantações de fibra afetam a demanda por localizadores de utilitários?
A implantação de fibra exige localizações com precisão milimétrica para evitar colisões custosas, impulsionando a receita de localizadores relacionados a telecomunicações a um CAGR de 7,46%.
Quais tecnologias estão ganhando participação na detecção de utilitários não metálicos?
O radar de penetração no solo com interpretação baseada em IA e as ferramentas de rastreamento acústico estão emergindo como métodos-chave para tubulações plásticas e dutos de fibra.
A escassez de mão de obra está limitando o crescimento do mercado?
Sim, a necessidade de técnicos treinados em GPR e EM permanece aguda, limitando a capacidade mesmo com a aceleração da demanda, embora as ferramentas assistidas por IA estejam reduzindo essa lacuna.
Página atualizada pela última vez em:



