
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
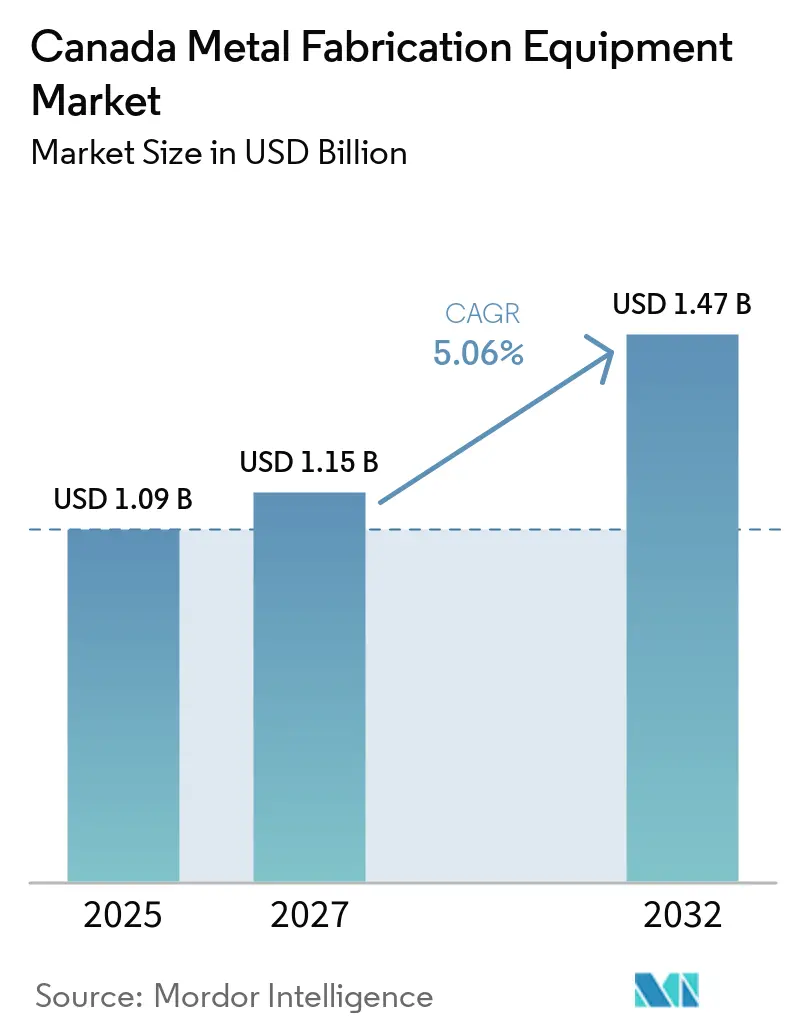
| Tamanho do mercado no ano base (2025) | 1.09 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.06 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Fabricação de Metal no Canadá por Mordor Intelligence
O tamanho do Mercado de Equipamentos para Fabricação de Metal no Canadá está projetado para expandir de 1,09 bilhões de USD em 2026 e 1,15 bilhões de USD em 2027 para 1,47 bilhões de USD até 2032, registrando um CAGR de 5,06% entre 2027 e 2032.
O mercado de equipamentos para fabricação de metal no Canadá é sustentado por investimentos na cadeia de suprimentos de veículos elétricos, programas públicos de infraestrutura, aquisições de defesa e projetos no setor de recursos. Essas fontes de demanda exigem que os fabricadores expandam a capacidade de produção enquanto atendem a especificações mais rigorosas de qualidade, rastreabilidade, materiais e prazos de entrega. A expansão da manufatura doméstica e as iniciativas de relocalização industrial também estão incentivando os fabricadores a substituir equipamentos obsoletos e investir em maquinário de maior produtividade, especialmente onde componentes importados e interrupções no fornecimento transfronteiriço expõem riscos de capacidade. A demanda por equipamentos está se deslocando para cortadoras a laser de fibra, prensas dobradeiras elétricas, centros de usinagem CNC e células de soldagem robótica, refletindo a necessidade de processamento mais rápido, maior precisão, menor consumo de energia e menor dependência de mão de obra manual. A automação está se tornando particularmente relevante para operações repetitivas de corte, dobramento, soldagem e manuseio de materiais, permitindo que os fabricadores aumentem o rendimento sem expandir proporcionalmente sua força de trabalho. Isso eleva o valor de um pedido típico de equipamento e favorece fornecedores que combinam máquinas, software, automação, financiamento e serviço local. A demanda também está se movendo em direção a sistemas de produção integrados que fornecem monitoramento de máquinas, programação de produção, manutenção preditiva e rastreamento digital de qualidade, em vez de equipamentos isolados.
Principais Conclusões do Relatório
- Por tipo de equipamento, os Equipamentos de Corte e Estampagem detinham 35,1% da participação do mercado de equipamentos para fabricação de metal no Canadá em 2026, enquanto os Equipamentos de Acabamento e Pós-Processamento têm previsão de crescer a um CAGR de 7,0% até 2032.
- Por setor de usuário final, Construção e Infraestrutura detinha 41,0% do tamanho do mercado de equipamentos para fabricação de metal no Canadá em 2026, enquanto Outros Setores tem previsão de crescer a um CAGR de 6,2% até 2032.
- Por província, Ontário detinha 44,0% da demanda de 2026, enquanto a Colúmbia Britânica tem previsão de crescer a um CAGR de 6,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Fabricação de Metal no Canadá
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Componentes Fabricados das Cadeias de Suprimentos Automotivas e de Veículos Elétricos do Canadá | +1.2% | Ontário, incluindo Windsor, Guelph e Oshawa | Curto prazo (≤ 2 anos) |
| Renovação de Infraestrutura Impulsionando a Demanda por Equipamentos de Fabricação de Metal Estrutural | +1.0% | Nacional, concentrado em Ontário, Colúmbia Britânica e Québec | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Fabricação Aeroespacial e de Defesa no Canadá | +0.8% | Québec, Ontário e Manitoba | Médio prazo (2-4 anos) |
| Desenvolvimento de Projetos de Mineração e Energia Apoiando a Atividade de Fabricação de Metal Pesado | +0.7% | Alberta e Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Investimentos Liderados pelo Governo em Capacidade de Manufatura Doméstica e Automação Industrial | +0.6% | Nacional, com ganhos iniciais em Ontário, Colúmbia Britânica e Québec | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Fabricação de Alta Precisão em Manufatura Avançada | +0.5% | Ontário, Québec e Alberta | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Componentes Fabricados das Cadeias de Suprimentos Automotivas e de Veículos Elétricos do Canadá
O cluster automotivo de Ontário está passando por uma substancial reformulação de capital, o que está aumentando a demanda por equipamentos de corte, conformação e soldagem robótica no mercado de equipamentos para fabricação de metal no Canadá. A Linamar anunciou um investimento de 1,1 bilhões de CAD (0,8 bilhões de USD) em operações de trem de força para veículos elétricos, eAxle e embalagem de semicondutores em Ontário em janeiro de 2025. O Minth Group também comprometeu 300 milhões de USD para uma planta de alojamento de baterias em Windsor, com previsão de início de produção em massa no final de 2026 ou início de 2027.[1] A produção de invólucros de baterias requer conformação de alumínio de precisão e estampagem a laser. As especificações mais rigorosas podem tornar máquinas mais antigas inadequadas mesmo onde o volume de produção permanece estável. Isso cria demanda de substituição no mercado de equipamentos para fabricação de metal no Canadá e amplia os gastos com equipamentos além de adições à produção física.
Renovação de Infraestrutura Impulsionando a Demanda por Equipamentos de Fabricação de Metal Estrutural
O Orçamento 2025 do Canadá compromete 115 bilhões de CAD (84,0 bilhões de USD) ao longo de 5 anos para infraestrutura, apoiando o trabalho com aço estrutural que requer equipamentos de corte, conformação e soldagem.[2] O Ministério dos Transportes de Ontário emitiu um memorando de política em novembro de 2025 que favorece o fornecimento de aço canadense para obras de transporte.[3] A política apoia a capacidade de fabricação doméstica e aumenta a relevância de sistemas de soldagem certificados. Os projetos públicos também exigem registros mais detalhados de materiais e soldagem. Os fabricadores que atendem a esses projetos têm uma razão mais forte para investir em cortadoras a laser de fibra e prensas dobradeiras elétricas que suportam o controle de processos. Esse padrão apoia a substituição de equipamentos e o maior uso de maquinário instalado no mercado de equipamentos para fabricação de metal no Canadá.
Expansão da Capacidade de Fabricação Aeroespacial e de Defesa no Canadá
As aquisições aeroespaciais e de defesa estão aumentando a demanda por sistemas de usinagem de precisão e soldagem no mercado de equipamentos para fabricação de metal no Canadá. O Canadá concedeu à Bombardier um contrato de 753 milhões de CAD (550,0 milhões de USD) em dezembro de 2025 para 6 aeronaves multifuncionais Global 6500, com a primeira entrega prevista para 2027. A Boeing comprometeu 110 milhões de CAD (80,3 milhões de USD) para a zona de inovação Espace Aéro de Québec em outubro de 2025. Esses programas reforçam o papel de Montreal na manufatura de precisão. Os fornecedores que trabalham em programas aeroespaciais qualificados precisam de centros de usinagem CNC de 5 eixos e sistemas de soldagem a laser com registros de processo consistentes. O investimento antecipado em equipamentos pode ajudar os fabricadores a se qualificarem antes que os acordos de fornecimento de longo prazo sejam estabelecidos.
Desenvolvimento de Projetos de Mineração e Energia Apoiando a Atividade de Fabricação de Metal Pesado
Os projetos de mineração e energia sustentam a demanda por equipamentos de corte de chapas pesadas, fabricação de vasos de pressão e montagem estrutural. O regulador de energia do Canadá informou que o LNG Canada iniciou as exportações comerciais de GNL de Kitimat em junho de 2025. A Recursos Naturais do Canadá lista 138 projetos relacionados à mineração com 117,1 bilhões de CAD (85,5 bilhões de USD) em investimento potencial em seu inventário de projetos de 2024 a 2034. Os projetos de ouro, cobre e níquel requerem equipamentos adequados para estruturas pesadas e fabricação com classificação de pressão. Essa atividade fortalece a demanda por corte a plasma, soldagem por arco submerso e sistemas de montagem de alta capacidade no mercado de equipamentos para fabricação de metal no Canadá. Também oferece aos fabricadores domésticos uma razão para desenvolver capacidades que possam atender a grandes projetos de recursos.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Soldadores Qualificados e Técnicos de Fabricação Restringindo a Utilização de Equipamentos | -0.7% | Nacional, mais aguda em Ontário e Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Alto Custo Inicial de Sistemas de Fabricação CNC, a Laser e Robóticos | -0.5% | Nacional, especialmente em Ontário e Québec com alta concentração de PMEs | Médio prazo (2-4 anos) |
| Orçamentos Limitados de Automação entre os Fabricadores de Pequeno e Médio Porte do Canadá | -0.4% | Nacional, concentrado em Ontário, Alberta e Québec | Curto prazo (≤ 2 anos) |
| Altos Custos de Eletricidade e Operação para Processos de Fabricação com Alto Consumo de Energia | -0.3% | Ontário, Alberta e Colúmbia Britânica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Soldadores Qualificados e Técnicos de Fabricação Restringindo a Utilização de Equipamentos
A escassez de pessoal de soldagem qualificado limita a rapidez com que os fabricadores podem usar os equipamentos instalados em plena capacidade. O Ministério do Emprego e Desenvolvimento Social do Canadá prevê 25.600 vagas de emprego para soldadores e operadores de máquinas relacionadas de 2024 a 2033, contra 25.000 candidatos a emprego projetados. O CWB Group espera que os requisitos de certificação excedam as conclusões em muitas províncias entre 2024 e 2028. O Banco de Empregos do Canadá classifica as perspectivas de soldadores-fabricadores como limitadas em Ontário e Colúmbia Britânica para 2025 a 2027. A lacuna não é apenas uma questão de número de funcionários, pois soldadores certificados experientes também são necessários para operar células de soldagem CNC integradas com eficiência. Isso incentiva os gastos com automação no mercado de equipamentos para fabricação de metal no Canadá, embora a escassez possa atrasar a instalação e a aceleração da produção.
Alto Custo Inicial de Sistemas de Fabricação CNC, a Laser e Robóticos
Lasers de fibra, prensas dobradeiras CNC automatizadas e células de soldagem robótica requerem compromissos de capital consideráveis. O Orçamento 2025 propõe uma Superdeduação de Produtividade que reduziria a alíquota efetiva marginal de imposto sobre manufatura e processamento de 8,6% para 0,4% e ofereceria 100% de dedução no primeiro ano para maquinário elegível adquirido antes de 2030. O governo estima um suporte médio anual de 2,7 bilhões de CAD (2,0 bilhões de USD) por meio de depreciação acelerada. Essas medidas reduzem o custo após impostos do investimento, mas não eliminam o ônus inicial do fluxo de caixa para oficinas menores. O mercado de equipamentos para fabricação de metal no Canadá, portanto, tem espaço para arrendamento e ofertas de Equipamento como Serviço que convertem grandes compras em pagamentos operacionais recorrentes. Fornecedores com suporte de financiamento, instalação e serviço podem reduzir uma barreira fundamental para fabricadores de pequeno e médio porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Equipamentos de Corte Lideram, Sistemas de Acabamento Crescem Mais Rapidamente
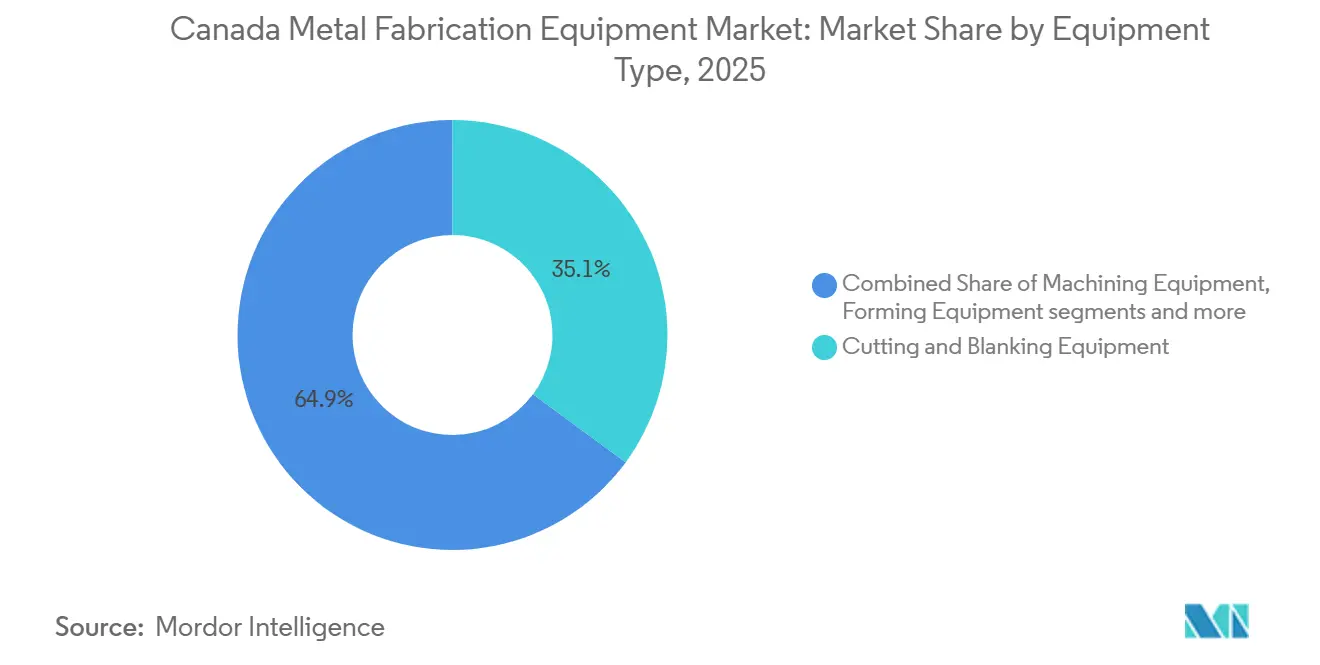
Os Equipamentos de Corte e Estampagem detinham 35,1% do mercado de equipamentos para fabricação de metal no Canadá em 2026. Os lasers de fibra deslocaram muitas plataformas de CO₂ porque consomem menos eletricidade e menos consumíveis ao processar alumínio e ligas reflexivas. O tipo de equipamento atende fornecedores automotivos, oficinas de aço estrutural e fabricadores em geral. Os Equipamentos de Usinagem são a segunda maior categoria e incluem centros de usinagem CNC, tornos e sistemas de retificação. Os Equipamentos de Conformação ocupam o terceiro lugar e incluem prensas dobradeiras CNC, prensas de estampagem e linhas de perfilagem.
No mercado de equipamentos para fabricação de metal no Canadá, os Equipamentos de Acabamento e Pós-Processamento têm previsão de registrar um CAGR de 7,0% de 2027 a 2032. Os requisitos de aquisição federal e as regras de fabricação de Ontário tornam o tratamento de superfície e a rastreabilidade digital mais importantes para a elegibilidade contratual. Sistemas de jateamento, linhas de anodização, fornos de tratamento térmico e células de rebarbação são cada vez mais incluídos nas solicitações de linha de fabricação. Os Equipamentos de Soldagem e União incluem plataformas de soldagem a arco, por resistência, a laser e de união mecânica, enquanto os cobôs estão ganhando relevância onde a mão de obra é escassa. O setor de equipamentos para fabricação de metal no Canadá está, portanto, observando demanda em diversas tecnologias, em vez de dependência de um único formato de equipamento.



Por Setor de Usuário Final: Infraestrutura Ainda Comanda a Maior Fatia
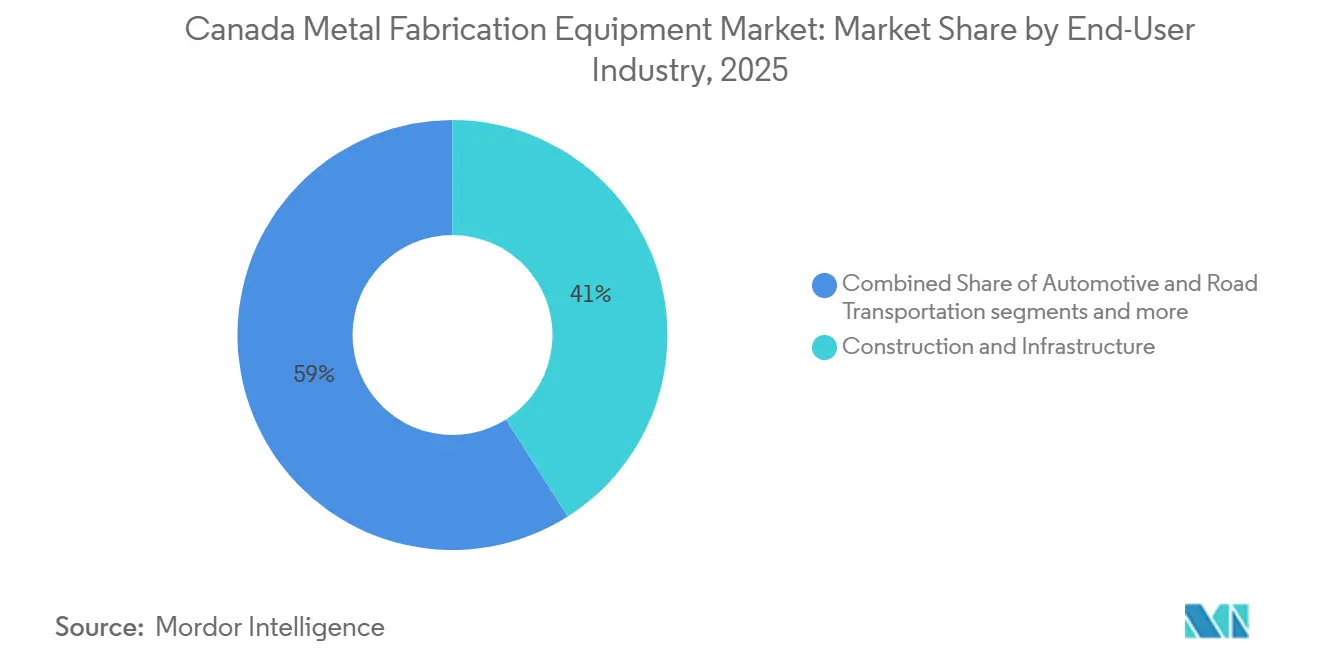
Construção e Infraestrutura representou 41,0% do tamanho do mercado de equipamentos para fabricação de metal no Canadá em 2026. Corredores de trânsito, substituição de pontes e projetos de rede de energia limpa sustentam o uso de grandes mesas de corte, linhas de perfilagem e estações de soldagem multipasse. Fabricação Geral de Metal e Oficinas de Serviços formam o segundo maior grupo de usuários e geram requisitos recorrentes de ferramental e consumíveis. Usuários de Maquinário Industrial, Automotivo e de Energia precisam de diferentes configurações de equipamentos. Os produtores de maquinário usam centros de usinagem de múltiplos fusos, os fornecedores automotivos usam estampagem a laser de precisão e os projetos de energia usam células de soldagem com classificação de pressão.
Outros Setores tem previsão de crescer a um CAGR de 6,2% de 2027 a 2032. A categoria inclui hardware de tecnologia limpa, infraestrutura de abastecimento de hidrogênio, estruturas de aço para datacenters e fabricação de edifícios modulares em locais remotos. Essas aplicações criam demanda de fabricação que as classificações tradicionais de usuário final não capturam totalmente. A expansão da instalação frigorífica de Winnipeg da Boeing de 20 milhões de CAD (14,6 milhões de USD) em junho de 2025 apoiou maior produção de conjuntos estruturais aeroespaciais. As atividades aeroespacial, de defesa, de equipamentos elétricos, de construção naval e marítima também requerem fabricação especializada. O setor de equipamentos para fabricação de metal no Canadá se beneficia quando os fabricadores atendem a 3 ou mais mercados finais, pois operações diversificadas são menos expostas a uma pausa em qualquer ciclo de aquisição.

Análise Geográfica
No mercado de equipamentos para fabricação de metal no Canadá, o CAGR de 6,5% da Colúmbia Britânica de 2027 a 2032 a torna o mercado provincial de crescimento mais rápido. A atividade de GNL, projetos de hidrogênio e construção modular sustentam a demanda por tubulações de grau criogênico, módulos de vasos de pressão e sistemas de soldagem orbital. Os dados do Regulador de Energia do Canadá confirmam que as exportações comerciais de GNL começaram de Kitimat em junho de 2025. A profundidade do setor de energia de Alberta sustenta demanda constante por corte de chapas pesadas e soldagem de vasos de pressão. Alberta registrou 8,6 bilhões de CAD (6,3 bilhões de USD) em vendas de manufatura em fevereiro de 2025.
Ontário detinha 44,0% da demanda de 2026 e permanece o principal centro competitivo do mercado de equipamentos para fabricação de metal no Canadá. Os projetos da cadeia de suprimentos de veículos elétricos sustentam um ciclo de substituição em equipamentos de conformação, corte e soldagem de precisão. O projeto de Windsor do Minth Group fornece um exemplo direto de nova demanda regional por conformação de alumínio e estampagem a laser. O Statistics Canada registrou 32 bilhões de CAD (23,4 bilhões de USD) em vendas de manufatura em Ontário em fevereiro de 2025. Québec complementa Ontário com demanda focada em aeroespacial para usinagem CNC de precisão e soldagem a laser rastreável.
Manitoba, Saskatchewan e o Canadá Atlântico formam centros de demanda menores, mas estáveis. O pipeline de pontes de Manitoba sustenta o corte a plasma de vigas pesadas e a soldagem multipasse entre os fabricadores regionais. Um contrato de pontes de Manitoba de maio de 2025 para vigas de placa de aço mostra atividade contínua de projetos. A base de mineração de Saskatchewan cria demanda recorrente por fabricação de vasos de pressão e estruturas de transportadores. O Canadá Atlântico sustenta a demanda por soldagem de aço inoxidável e acabamento de superfície por meio da modernização de infraestrutura de defesa e processamento de pescado. Essas regiões precisam de configurações especializadas em vez dos sistemas de laser de alto volume e prensas dobradeiras comuns em Ontário.
Cenário Competitivo
Concentração do Mercado
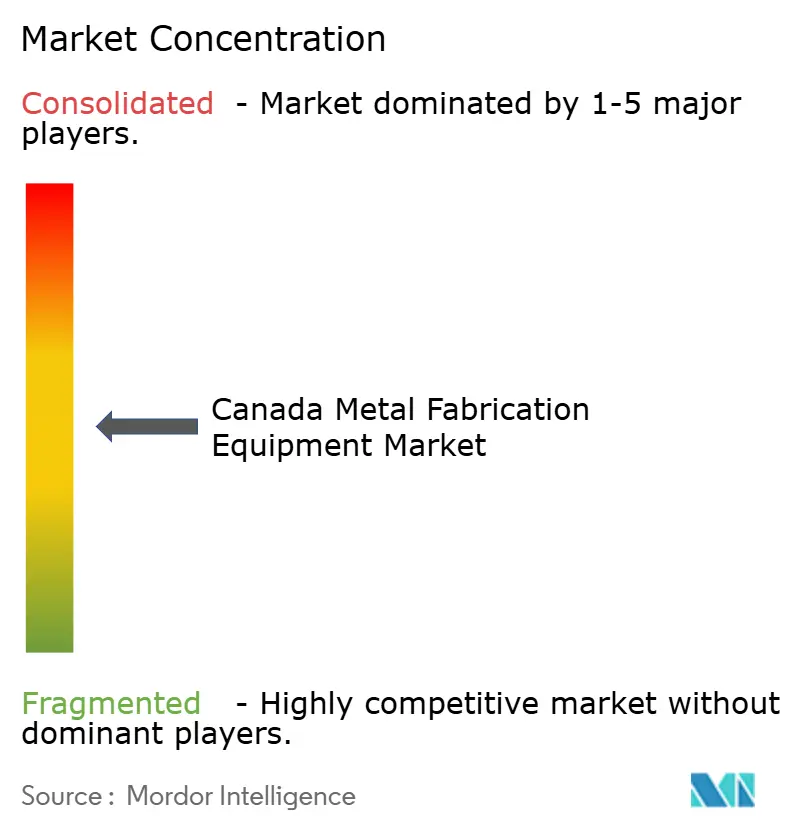
O mercado de equipamentos para fabricação de metal no Canadá exibe um nível médio de concentração de mercado. TRUMPF, AMADA, Bystronic, DMG MORI e Lincoln Electric formam o principal grupo competitivo. A concorrência depende cada vez mais da integração de automação, capacidade de software e densidade da rede de serviços, em vez apenas das especificações das máquinas. A TRUMPF apresentou o TruLaser 3040 Bevel Cut Edition na FABTECH Canada 2026, combinando corte automatizado de preparação de solda com uma etapa de acabamento posterior reduzida. O suporte técnico local forte é importante porque os fabricadores menores frequentemente precisam de ajuda com comissionamento, manutenção e programação.
A TRUMPF anunciou planos para montar prensas dobradeiras para compradores norte-americanos em uma fábrica inteligente em Connecticut a partir do verão de 2026. Isso pode encurtar os prazos de entrega para clientes canadenses em comparação com fornecedores apenas de distribuição. A Lincoln Electric e a FANUC estão expandindo a base de soldagem robótica endereçável por meio de sistemas colaborativos adequados para fabricadores menores. A Hypertherm introduziu o cartucho Hyamp para o Powermax125 em julho de 2026, visando o corte de metais espessos com um consumível de peça única. Esses movimentos abordam as restrições de mão de obra e a consistência operacional juntamente com a capacidade das máquinas.
Equipamento como Serviço e a otimização do pós-venda são oportunidades para fabricadores menores sem orçamento para compras diretas. A Machitech Automation e a Westway Machinery Ltd podem atender a essa necessidade por meio de suporte regional e modelos comerciais baseados em capacidade. Os contratos estruturais públicos exigem cada vez mais soldagem certificada e registros de qualidade digitalmente rastreáveis. Isso favorece plataformas de software conectadas em detrimento de fornecedores de máquinas isoladas. O mercado de equipamentos para fabricação de metal no Canadá permanece competitivo porque os clientes comparam tecnologia, financiamento, suporte de instalação e serviço de longo prazo na mesma compra.
Líderes do Setor de Equipamentos de Fabricação de Metal no Canadá
-
TRUMPF Inc.
-
AMADA CO., LTD
-
Bystronic AG
-
DMG MORI Inc.
-
Lincoln Electric
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A FANUC America demonstrou soldagem automatizada avançada, robótica colaborativa CRX e células de processamento a laser LR-10iA/10 na FABTECH 2026, posicionando sistemas robóticos habilitados por inteligência artificial como soluções viáveis de rendimento para fabricadores limitados pela escassez de soldadores qualificados.
- Julho de 2026: A Hypertherm Associates lançou o cartucho Hyamp para o sistema de plasma Powermax125, um consumível de peça única projetado para corte de metais espessos de uso intensivo, reduzindo erros de configuração e simplificando o treinamento de operadores para fabricadores de aço estrutural em todo o Canadá.
- Junho de 2026: A TRUMPF apresentou a prensa dobradeira TruBend 3000, o TruLaser 3040 Bevel Cut Edition e o TruPunch 5000 na FABTECH Canada 2026 em Toronto, reforçando seu ciclo de atualização de produtos para o mercado canadense.
- Dezembro de 2025: A Agência de Investimento em Defesa do Canadá concedeu um contrato de 753 milhões de CAD (550,0 milhões de USD) à Bombardier para 6 aeronaves multifuncionais Global 6500 com primeira entrega em 2027, iniciando um ciclo plurianual de usinagem de precisão para defesa e fabricação estrutural nas cadeias de suprimentos de Ontário e Québec.
Escopo do Relatório do Mercado de Equipamentos de Fabricação de Metal no Canadá
O Relatório do Mercado de Equipamentos para Fabricação de Metal no Canadá é Segmentado por Tipo de Equipamento (Equipamentos de Corte e Estampagem, Equipamentos de Usinagem, Equipamentos de Conformação, Equipamentos de Soldagem e União, e outros), por Setor de Usuário Final (Automotivo e Transporte Rodoviário, Aeroespacial e Defesa, Construção Naval e Marítimo, e outros), por Província (Ontário, Québec, Alberta, Colúmbia Britânica e Outras). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Por Nível de Automação
| Automático |
| Equipamento Semiautomatizado |
| Equipamento Manual |
Por Tipo de Equipamento
| Corte (Laser, Plasma, Jato de Água, Oxicorte, etc.) |
| Usinagem (Tornos, Fresamento, Furação, etc.) |
| Conformação (Prensas Dobradeiras, Máquinas de Dobramento, etc.) |
| Soldagem (Soldagem a Arco, Soldagem a Laser, etc.) |
| Outros Tipos de Equipamento (Acabamento, Manuseio, Ferramental, etc.) |
Por Setor de Usuário Final
| Automotivo e Transporte |
| Construção e Infraestrutura |
| Petróleo e Gás / Energia |
| Aeroespacial e Defesa |
| Maquinário Pesado e Equipamentos Industriais |
| Outros (Eletrônicos, Manufatura Geral, Marítimo, Ferroviário, etc.) |
Por Província
| Ontário |
| Québec |
| Alberta |
| Colúmbia Britânica |
| Outros |
| Por Nível de Automação | Automático |
| Equipamento Semiautomatizado | |
| Equipamento Manual | |
| Por Tipo de Equipamento | Corte (Laser, Plasma, Jato de Água, Oxicorte, etc.) |
| Usinagem (Tornos, Fresamento, Furação, etc.) | |
| Conformação (Prensas Dobradeiras, Máquinas de Dobramento, etc.) | |
| Soldagem (Soldagem a Arco, Soldagem a Laser, etc.) | |
| Outros Tipos de Equipamento (Acabamento, Manuseio, Ferramental, etc.) | |
| Por Setor de Usuário Final | Automotivo e Transporte |
| Construção e Infraestrutura | |
| Petróleo e Gás / Energia | |
| Aeroespacial e Defesa | |
| Maquinário Pesado e Equipamentos Industriais | |
| Outros (Eletrônicos, Manufatura Geral, Marítimo, Ferroviário, etc.) | |
| Por Província | Ontário |
| Québec | |
| Alberta | |
| Colúmbia Britânica | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva do mercado de equipamentos para fabricação de metal no Canadá?
O setor está projetado para crescer de 1,09 bilhões de USD em 2026 para 1,47 bilhões de USD até 2032, a um CAGR de 5,06%. A demanda é sustentada por investimentos na cadeia de suprimentos de veículos elétricos, gastos públicos em infraestrutura, aquisições aeroespaciais e de defesa, e programas de capital em mineração e energia.
Qual categoria de equipamento tem a maior participação no Canadá?
Os Equipamentos de Corte e Estampagem lideram com uma participação de 35,1% em 2026. Os sistemas a laser de fibra são amplamente utilizados porque processam alumínio, aço estrutural e ligas reflexivas com menores requisitos de eletricidade e consumíveis do que os equipamentos de CO₂ mais antigos.
Qual categoria de equipamento está crescendo mais rapidamente?
Os Equipamentos de Acabamento e Pós-Processamento têm previsão de crescer a um CAGR de 7,0% até 2032. O tratamento de superfície, a rebarbação, o tratamento térmico e a rastreabilidade digital estão se tornando mais importantes onde os fabricadores buscam contratos públicos e de especificações mais elevadas.
Qual setor de usuário final adquire mais equipamentos de fabricação?
Construção e Infraestrutura detém 41,0% da demanda de 2026. Projetos de trânsito, substituição de pontes e de rede elétrica sustentam pedidos de grandes mesas de corte, linhas de perfilagem e equipamentos de soldagem multipasse.
Qual província é a maior compradora de equipamentos para fabricação de metal?
Ontário detém 44,0% da demanda de 2026 devido à sua cadeia de suprimentos automotiva, ampla base de manufatura e concentração de empresas fabricadoras. A Colúmbia Britânica é a província de crescimento mais rápido, com um CAGR de 6,5% até 2032, com atividades de GNL, hidrogênio e construção modular sustentando requisitos especializados de fabricação. Québec permanece importante porque os fornecedores aeroespaciais precisam de usinagem CNC de precisão e processos de soldagem rastreáveis.
O que está limitando a adoção de equipamentos pelos fabricadores canadenses de menor porte?
Os altos custos de equipamentos e a escassez de soldadores qualificados limitam a adoção. Medidas fiscais, arrendamento, automação e modelos de Equipamento como Serviço podem reduzir as barreiras iniciais de capital e operação para oficinas de fabricação menores.