
Tamanho e Participação do Mercado de Fabricação de Metal da Índia
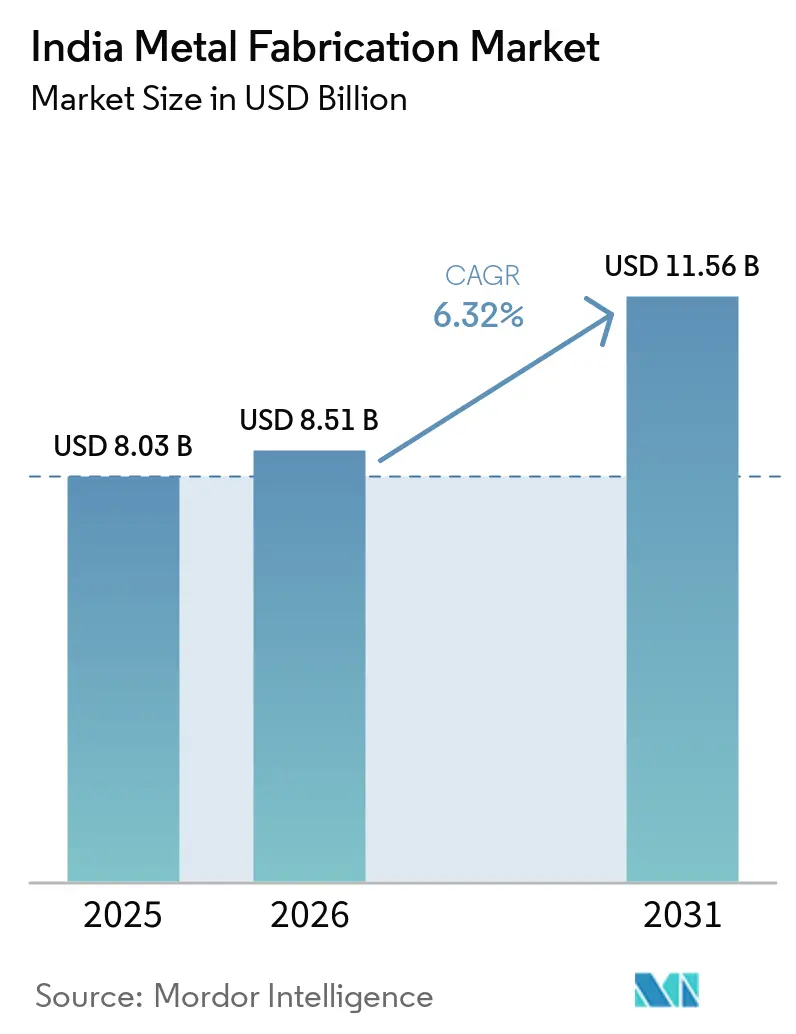
Análise do Mercado de Fabricação de Metal da Índia por Mordor Intelligence
O tamanho do mercado de fabricação de metal da Índia deve aumentar de 8,51 bilhões de USD em 2026 para 9,05 bilhões de USD em 2027 e atingir 12,54 bilhões de USD até 2032, crescendo a um CAGR de 6,74% no período 2027-2032.
O investimento em transportes e a construção industrial na Índia estão ampliando a demanda por estruturas de aço fabricadas, enquanto a elegibilidade de componentes molda o fornecimento de energia renovável. Conjuntos de fuselagem identificados e invólucros de bateria de alumínio vinculam a demanda aeroespacial e de veículos elétricos a fornecedores individuais. A volatilidade do carvão upstream e as interrupções locais de energia podem restringir a entrega lucrativa e confiável. O Mecanismo de Ajuste de Carbono na Fronteira da UE (CBAM), cuja obrigação de certificado para importações cobertas teve início em janeiro de 2026, acrescenta exposição à conformidade para as exportações de estruturas de aço da Índia que se enquadram em seu escopo. Os fabricantes que conseguem entregar aço estrutural durante oscilações de preços de insumos e interrupções locais estão mais bem posicionados para transformar projetos de transporte e elegibilidade para torres eólicas em receita.
Principais Conclusões do Relatório
- Por tipo de serviço, a usinagem liderou com uma participação de 34,22% no mercado de fabricação de metal da Índia em 2026, enquanto a soldagem tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,72% no período 2027-2032.
- Em termos de materiais, o aço carbono deteve uma participação de 46,3% no tamanho do mercado de fabricação de metal da Índia em 2026, e o alumínio tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,35% no período 2027-2032.
- Construção e infraestrutura liderou as indústrias de usuários finais com uma participação de 35,73% em 2026, enquanto aeroespacial e defesa tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,58% no período 2027-2032.
- Geograficamente, a Índia Ocidental liderou com 32,76% da receita em 2026, e a Índia Meridional é a região de crescimento mais rápido, com um CAGR previsto de 7,7% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Superciclo de infraestrutura (Gati Shakti, NIP) impulsionando a demanda por aço estrutural | +3% | Nacional | Médio prazo (2-4 anos) |
| Localização de OEM de energia renovável (torres eólicas, MMS solar) | +1.6% | Nacional | Médio prazo (2-4 anos) |
| Compensações de defesa acelerando a fabricação de precisão | +1.3% | Instalação de fabricação em Hyderabad | Médio prazo (2-4 anos) |
| Boom de data centers impulsionando a fabricação modular pesada | +1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Veículos elétricos e redução de peso de pacotes de bateria criando demanda por subconjuntos de alumínio | +0.7% | Chakan, em Maharashtra | Médio prazo (2-4 anos) |
| Mandatos propostos de aquisição de aço verde (licitações públicas) | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Superciclo de infraestrutura (Gati Shakti, NIP) impulsionando a demanda por aço estrutural
A expansão da infraestrutura aumenta a demanda por fabricação quando projetos de transporte sancionados se tornam pedidos de estruturas identificáveis. A Ferrovia Indiana sancionou 100 projetos sob o PM Gati Shakti no exercício fiscal 2025-26, em comparação com 64 no exercício fiscal 2024-25, e esperava que eles estimulassem a demanda por aço e cimento.[1] Em fevereiro de 2025, a National High Speed Rail Corporation Limited lançou uma ponte de aço de 100 metros e 1.432 toneladas métricas fabricada em uma oficina em Bhuj para o Projeto do Trem-Bala Mumbai-Ahmedabad. Esta foi a sexta de 17 pontes de aço planejadas em Gujarat. As aprovações estabelecem um pipeline prospectivo, enquanto a ponte concluída mostra como a construção de infraestrutura se traduz em um conjunto produzido em oficina. Para os fabricantes de pontes, o maior pipeline de aprovações cria pedidos potenciais, mas a receita da oficina depende de quais projetos sancionados liberam trabalho estrutural.
Localização de OEM de energia renovável (torres eólicas, MMS solar)
A elegibilidade de componentes locais oferece aos fabricantes de torres eólicas uma rota para a aquisição de turbinas que a capacidade de produção adicional por si só não pode garantir. A emenda de julho de 2025 do Ministério de Energia Nova e Renovável (MNRE) exigiu que as turbinas eólicas listadas utilizassem torres listadas e outros componentes principais, sujeitos a isenções específicas de projetos e novos modelos. A emenda excluiu projetos já licitados e projetos de uso cativo, acesso aberto, comercial e industrial ou de venda a terceiros comissionados dentro de 18 meses após a emissão. Novos fabricantes ou modelos receberam uma isenção cobrindo 800 MW por dois anos para promover tecnologias inovadoras e eficiências de desempenho não disponíveis internamente. Essas disposições de transição escalonam a abertura comercial, de modo que os fornecedores de torres qualificados devem distinguir os projetos cobertos da atividade eólica isenta. A vantagem resultante pertence aos fabricantes capazes de entrar no canal de componentes aprovados, e não a todas as oficinas capazes de produzir estruturas de aço.
Compensações de defesa acelerando a fabricação de precisão
Os acordos de fabricação de defesa podem dar às empresas de fabricação indianas responsabilidade por pacotes estruturais substanciais de aeronaves. Em junho de 2025, a Dassault Aviation e a Tata Advanced Systems Limited assinaram 4 acordos para transferir a produção de fuselagem do Rafale para a Índia. A instalação planejada em Hyderabad deveria fabricar cascas laterais traseiras e seções de fuselagem dianteira, central e traseira. Esse escopo definido dá ao parceiro de fabricação indiano um papel organizado em torno das principais seções da aeronave, conectando a capacidade de fabricação a um programa de produção identificável. As primeiras seções eram esperadas no exercício fiscal 2028, e a taxa planejada da instalação de até 2 fuselagens completas por mês definiria o ritmo do trabalho de fabricação de Hyderabad dentro do período de previsão.
Boom de data centers impulsionando a fabricação modular pesada
A expansão de data centers amplia a base de clientes de infraestrutura para soluções de construção fabricadas em chapas. A capacidade instalada de data centers da Índia aumentou de 375 MW em 2020 para cerca de 1.575 MW em agosto de 2026, de acordo com o Ministério de Eletrônica e TI. A Tata Steel, produtora integrada de aço e fornecedora de soluções de fabricação, atendeu a mais de 11 grandes projetos de infraestrutura com soluções de construção fabricadas em chapas no exercício fiscal 2025-26. Ela vinculou essas capacidades a desenvolvimentos industriais e de infraestrutura, incluindo data centers, aeroportos e usinas de energia. A Tata Steel afirmou que sua rede expandida de fabricação e processamento melhorou a capacidade de resposta a requisitos complexos de projetos. Com a capacidade instalada em mais de 4 vezes o nível de 2020, os construtores de data centers representam um grupo comprador em expansão para capacidades de processamento de chapas também utilizadas em aeroportos e usinas de energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do custo do carvão coqueificável importado | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Gargalos de fornecimento de energia para micro, pequenas e médias empresas | -0.4% | Irugur, Coimbatore, Tamil Nadu | Curto prazo (≤ 2 anos) |
| Ecossistema fragmentado de garantia de qualidade limita a prontidão para exportação | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Custo de conformidade de carbono vinculado ao CBAM para exportações de alumínio/aço | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do custo do carvão coqueificável importado
A volatilidade do carvão importado cria um risco de precificação upstream para contratos de fabricação intensivos em aço. O Ministério do Aço da Índia identifica o fornecimento doméstico limitado de carvão coqueificável de baixo teor de cinzas em relação à demanda e um grande ônus de custo de fabricação de aço para produtores integrados. Seu benchmark FOB australiano passou de cerca de 175 USD por tonelada métrica em março de 2025 para cerca de 246 USD em fevereiro de 2026, depois 239 USD em maio de 2026. Esse movimento torna o momento dos compromissos de fornecimento de aço comercialmente relevante quando o reajuste de preços de insumos chega aos fornecedores downstream. Um fabricante com preço de venda fixo teria menos margem para absorver um aumento em sua conta de materiais. Compromissos de aço estrutural a preço fixo feitos próximos ao mínimo do benchmark de março de 2025 enfrentariam pressão de margem de qualquer repasse posterior de custo de aço, mesmo onde a demanda do projeto se mantivesse.
Gargalos de fornecimento de energia para micro, pequenas e médias empresas
Interrupções repetidas de energia podem tornar as horas disponíveis de oficina mais restritivas do que a maquinaria instalada para pequenos fornecedores de fabricação. Um operador de unidade de engenharia em Irugur relatou 7 a 8 cortes de energia diários durante os 3 dias anteriores a 21 de setembro de 2026. Para um fabricante que enfrenta interrupções semelhantes, expandir a capacidade de equipamentos não recuperaria o tempo operacional perdido sempre que a eletricidade ficasse indisponível. A restrição comercial é, portanto, uma janela de entrega confiável menor, especialmente quando várias etapas de processamento devem ser concluídas antes que um conjunto acabado possa sair da oficina. Aceitar trabalho adicional nessas condições pode ampliar os compromissos de entrega sem criar o tempo de produção ininterrupto necessário para cumpri-los.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
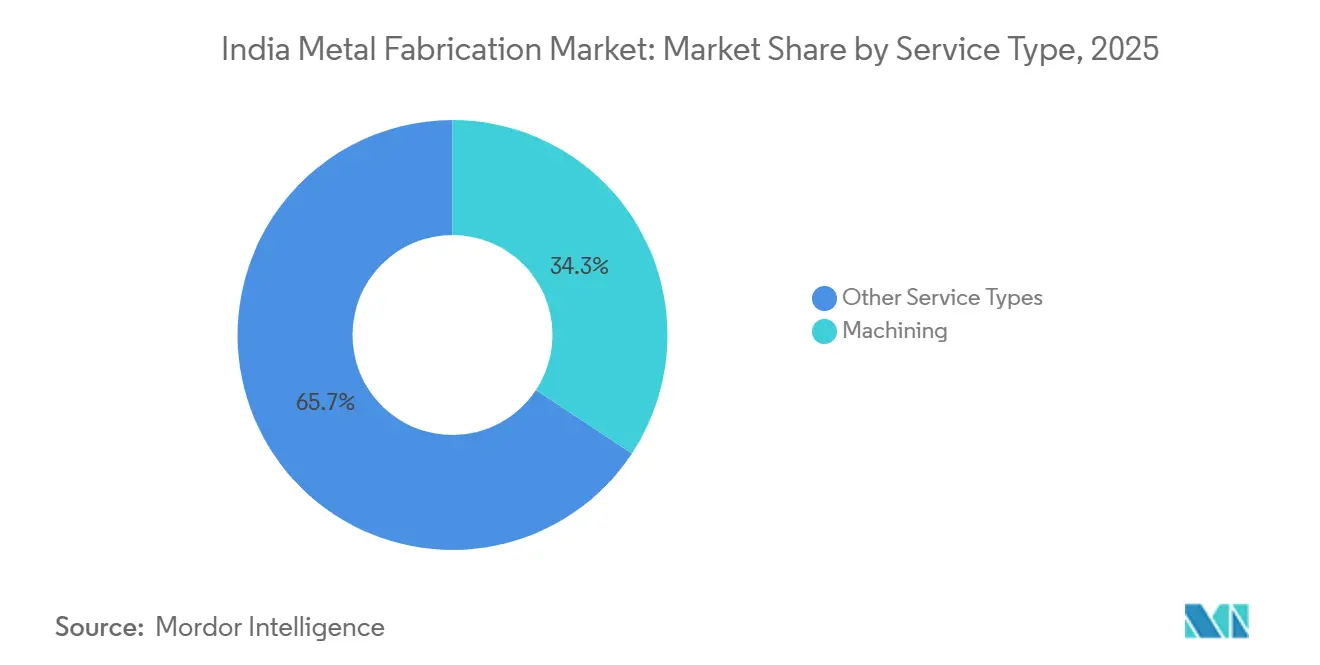
Escala de Usinagem e Investimento em Soldagem Específico por AplicaçãoA usinagem representou uma participação de 34,22% no tamanho do mercado de fabricação de metal da Índia em 2026. A Aequs reportou capacidade anual de usinagem no segmento Aeroespacial de 1,83 milhão de horas para o exercício fiscal 2026, anualizada a partir do desempenho acumulado no ano até o terceiro trimestre do exercício fiscal 2026. Isso se comparou com 1,72 milhão de horas no exercício fiscal 2025, um aumento de cerca de 6% na capacidade anualizada. A Aequs também reportou 206 máquinas de controle numérico computadorizado (CNC) em dezembro de 2025. Para fornecedores que buscam trabalhos aeroespaciais de escala comparável, a combinação de horas anuais adicionadas e uma grande frota de CNC torna o compromisso com equipamentos um requisito competitivo central.
A soldagem tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,72% no período 2027-2032. Em julho de 2025, a RIJ Engineering India contratou a Fives Cinetic para uma máquina adicional de soldagem a laser de CO2 em Pune para engrenagens de transmissão automotivas e agrícolas. O anúncio programou o comissionamento para o outono de 2025 e esperava um aumento de 25% na capacidade de produção geral da RIJ. O pedido seguiu 3 máquinas anteriores de soldagem a laser da Fives Cinetic na RIJ, tornando-o um investimento repetido no processo. Para esses fabricantes de componentes, o investimento em soldagem pode expandir uma linha completa de produção de engrenagens à medida que a demanda por engrenagens de transmissão aumenta.



Por Material:
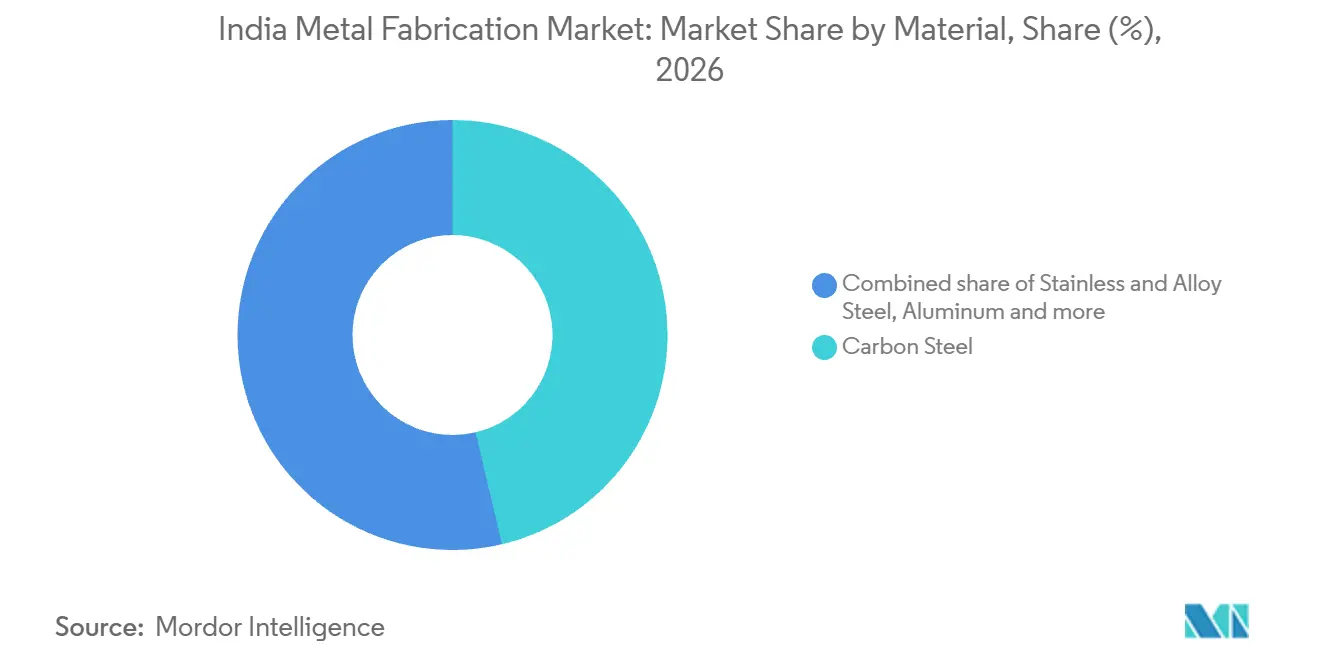
Escala de Fornecimento de Aço Carbono e Demanda por Componentes de AlumínioO aço carbono representou uma participação de 46,3% no mercado de fabricação de metal da Índia em 2026. No exercício fiscal 2025-26, a AM/NS India, uma joint venture da ArcelorMittal e da Nippon Steel, operou sua planta principal de Hazira com 9 milhões de toneladas métricas de capacidade anual de aço bruto. Seu negócio de aço carbono plano também produziu uma gama de produtos planos, incluindo aço de valor agregado. Essa escala e gama de produtos fornecem o cenário upstream para o maior segmento, com produção substancial de material precedendo a conversão em peças industriais. Uma base doméstica de fabricação de aço dessa escala, aliada a produtos planos de valor agregado, coloca a capacidade de conversão no centro da competição entre os fabricantes de aço carbono.
O alumínio é o segmento de crescimento mais rápido, com um CAGR previsto de 8,35% no período 2027-2032. Em 25 de abril de 2025, a Hindalco Industries Ltd anunciou que havia entregado 10.000 invólucros de bateria de alumínio para os SUVs elétricos BE 6 e XEV 9e da Mahindra a partir de sua instalação em Chakan.[2] Para os fornecedores de invólucros, a produção dos modelos de SUV elétrico identificados é a fonte relevante de demanda recorrente. Os componentes de cobre dentro de outros materiais têm um papel em equipamentos elétricos, com a Vishalfab fabricando peças de cobre e subconjuntos para painéis e disjuntores.

Por Indústria do Usuário Final:
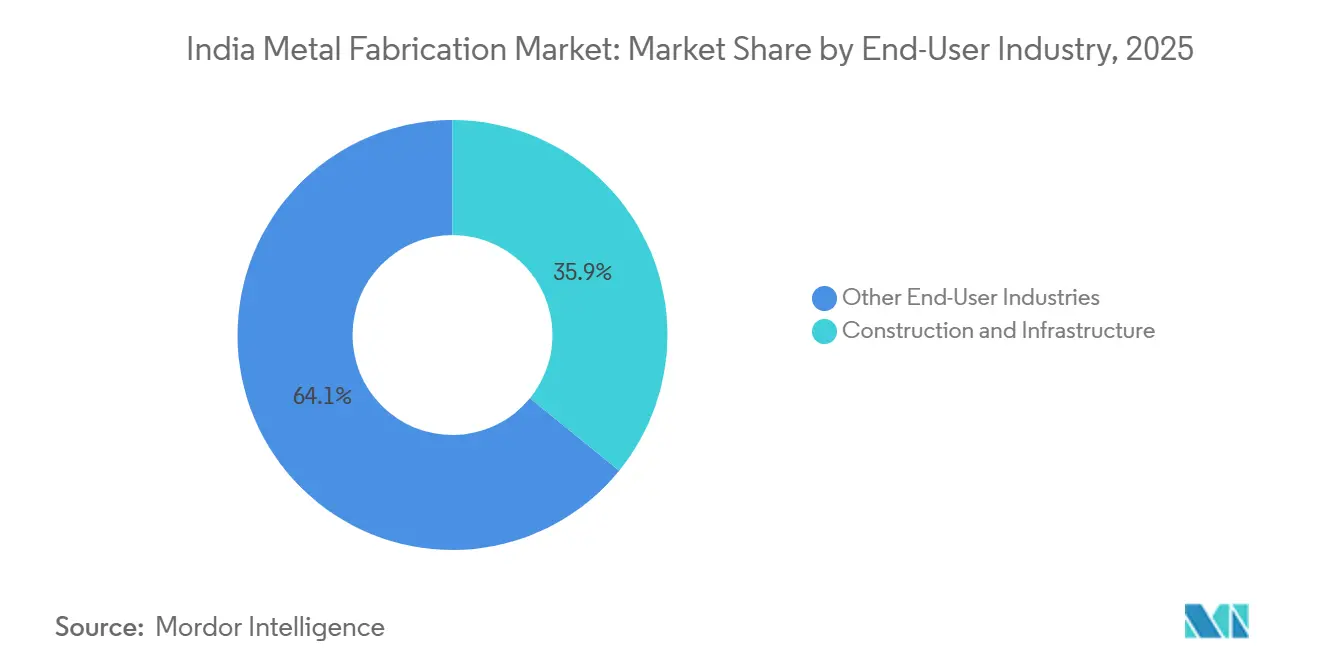
Pacotes de Obras de Construção e Fornecimento de Conjuntos de AeronavesConstrução e infraestrutura foi o maior segmento, representando 35,73% da receita do setor em 2026. A Autoridade Nacional de Rodovias da Índia (NHAI) construiu 5.313 quilômetros de rodovias nacionais no exercício fiscal 2025-26, cerca de 15% acima de sua meta de 4.640 quilômetros. Em 21 de fevereiro de 2025, a Venkatesh Infra Projects Pvt. Ltd. concedeu à Hazoor Multi Projects Limited o corte, dobramento e fixação de aço de reforço, além da fabricação de aço estrutural no canteiro da Ligação Marítima Versova Bandra em Mumbai. A concessão mostra um especialista entrando por meio de um pacote definido de trabalho em aço para pontes emitido por um empreiteiro civil. O pedido combina corte, dobramento e fixação de aço de reforço conforme desenhos técnicos com fabricação de aço estrutural, de modo que um subcontrato abrange tanto o processamento de barras de reforço quanto o trabalho estrutural.
Aeroespacial e defesa tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,58% no período 2027-2032. A VEM Technologies entregou o primeiro conjunto de fuselagem central para o LCA Tejas Mk1A à Hindustan Aeronautics Limited em Hyderabad em 30 de maio de 2025. A Larsen & Toubro Ltd entregou o primeiro conjunto de asas do LCA Mk1A ao mesmo fabricante de aeronaves em Coimbatore em 17 de julho de 2025. Essas entregas dividem a produção estrutural de aeronaves entre fornecedores responsáveis por conjuntos identificados.
Análise Geográfica
Mercado de Fabricação de Metal da Índia Ocidental (Maharashtra, Gujarat, Goa)
A Índia Ocidental deteve uma participação de 32,76% no tamanho do mercado de fabricação de metal da Índia em 2026, tornando-a a maior região. A unidade de Umbergaon, em Gujarat, da Karbonsteel Engineering tinha 30.000 toneladas métricas de capacidade instalada de fabricação e utilizou 28.567,84 toneladas métricas, ou 95,23% dessa capacidade, no exercício fiscal 2025, o ano encerrado em 31 de março de 2025. Sua capacidade instalada aumentou de 18.000 para 30.000 toneladas métricas entre o exercício fiscal 2024 e o exercício fiscal 2025, enquanto a utilização aumentou de 85,88% para 95,23%. O volume utilizado superou a capacidade instalada do ano anterior, deixando pouca capacidade ociosa na unidade expandida.
Mercado de Fabricação de Metal da Índia Meridional (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
A Índia Meridional é a região de crescimento mais rápido, com um CAGR previsto de 7,7% no período 2027-2032. O projeto de fábrica da Hyundai Kefico da Lingam Metal Infrastructure de março a julho de 2025 para a Dongyang E&C India Pvt Ltd cobriu a execução estrutural em Sriperumbudur, Tamil Nadu. O requisito de aço declarado foi de 1.450 toneladas métricas. O escopo da Lingam combinou detalhamento, aquisição de matéria-prima, fabricação, transporte, montagem e entrega, de modo que o projeto de fábrica gerou trabalho além da própria oficina de fabricação. A rota de crescimento ilustrada aqui é a construção de fábricas industriais, onde um investimento em manufatura cria um requisito separado para a estrutura de construção fabricada.
A produção de material rodante do Norte da Índia oferece uma base de montagem distinta, com a Modern Coach Factory em Rae Bareli produzindo 2.205 conjuntos de carcaças de vagões no exercício fiscal 2025-26. O trabalho em instalações industriais do Leste da Índia inclui a Indfab Projects, com sede em Angul, que fabrica e monta edifícios e estruturas para instalações de alumínio, aço e energia em Odisha. O trabalho em aço vinculado a projetos no Centro da Índia inclui o pedido de março de 2026 da Artson Limited para estruturas de aço pré-fabricadas para a Anuppur Thermal Energy (MP) Pvt. Ltd. em Madhya Pradesh. A concessão da Artson exigiu entrega no local em Entregue no Local (DAP) e tinha um prazo de conclusão programado de 6 meses. Esses exemplos distinguem a montagem de material rodante, as estruturas de indústrias de processo e o trabalho em aço pré-fabricado entregue no local, apontando para diferentes relações de produção para os fabricantes que atendem a cada região.
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas do ponto de vista de um operador de micro ou pequena planta de fabricação que busca estabelecer ou expandir a produção. A emenda de consentimento de Ar da Índia, em vigor a partir de 27 de janeiro de 2026, oferece consentimento de estabelecimento presumido para unidades elegíveis em parques ou áreas industriais devidamente notificados, após o proponente do projeto apresentar um pedido de Formulário I autocertificado. Os requerentes também podem contratar um auditor ambiental registrado como alternativa à inspeção do conselho estadual para trabalhos de verificação especificados. A comparação distingue a simplificação condicional de entrada do processamento de pedidos em nível estadual.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Conselhos Estaduais de Controle da Poluição | Conselho de Controle da Poluição de Maharashtra |
| Instrumentos ou diretrizes principais | Emenda à diretriz de consentimento de Ar de janeiro de 2026 | Procedimentos de consentimento da Lei do Ar e da Água; circular de processamento revisada de fevereiro de 2026 |
| Efeito comercial | Acesso condicional a aprovação de estabelecimento simplificada para micro e pequenas unidades elegíveis | Prazos máximos de processamento de 15 dias úteis para aplicações Verdes, 24 para Laranja e 40 para Vermelhas |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em facilitação | Em facilitação |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete o acesso condicional ao consentimento de estabelecimento presumido para unidades elegíveis em áreas industriais notificadas. Maharashtra também recebe Média porque as operações poluidoras cobertas seguem um processo de consentimento que exige os sistemas relevantes de controle de poluição. Ambas as direções são Em facilitação na administração, fundamentadas na emenda nacional de janeiro de 2026 e na circular de processamento de Maharashtra de 23 de fevereiro de 2026. A circular estadual manteve as disposições anteriores de taxas penais e estabeleceu prazos máximos de processamento para concessão ou recusa, de modo que um processo mais rápido não garante aprovação.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de aço upstream, a engenharia de equipamentos e a fabricação física por seus mecanismos de geração de receita e restrições de execução. As operações da JSW Steel no exercício fiscal 2025-26 abrangeram o processamento de matérias-primas, a fabricação de aço e produtos de aço de valor agregado downstream, posicionando-a upstream da fabricação. A L&T Heavy Engineering projeta equipamentos em torno dos requisitos do cliente e de normas internacionais, ilustrando o trabalho de engenharia necessário antes da produção física. A captura de valor depende, consequentemente, de se um fornecedor fornece material, resolve o projeto ou entrega o equipamento fabricado.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e fornecimento de aço | Produtores integrados de aço, como a JSW Steel | Vendas de produtos de aço | Risco de incompatibilidade entre o material pedido e os requisitos do trabalho | Alinhar especificações e quantidades de material com projetos aprovados |
| Projeto e engenharia de equipamentos | Empresas de engenharia de equipamentos, como a L&T Heavy Engineering | Trabalho de engenharia incorporado em contratos de equipamentos | Resolver os requisitos do cliente e as normas aplicáveis antes da produção | Concluir revisões de projeto antes de liberar desenhos de fabricação |
| Processamento e fabricação de metal | Fabricantes de equipamentos pesados, como a L&T Heavy Engineering; fabricantes de construções de aço, como a Kirby Building Systems India | Vendas de equipamentos fabricados e pacotes estruturais | Cargas de trabalho desiguais entre operações de corte, conformação, usinagem e soldagem | Coordenar cronogramas de processo em torno do conjunto acabado |
| Fonte: Mordor Intelligence | ||||
A captura de valor em uma planta integrada depende do gargalo de processamento dentro de um trabalho. A instalação de Hazira da L&T Heavy Engineering realiza fabricação pesada e combina corte, conformação, usinagem, soldagem e testes dentro da mesma instalação. Para um fabricante integrado, um desequilíbrio entre esses processos pode atrasar a venda de um conjunto completo mesmo quando as outras operações têm capacidade ociosa.
Cenário Competitivo
Concentração do Mercado
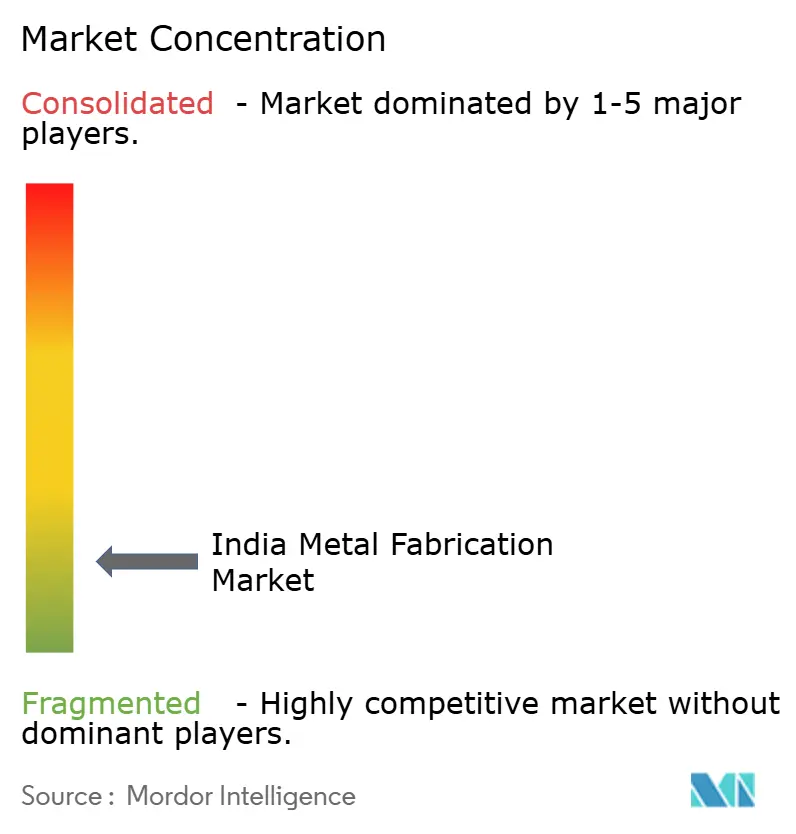
A concorrência combina grandes grupos de engenharia com fornecedores especializados em construções de aço e estruturais, criando um campo fragmentado diferenciado pelo escopo de trabalho que cada um pode executar. A Larsen & Toubro Ltd fornece módulos de engenharia pesada, a Kirby Building Systems India produz construções de aço pré-fabricadas e a Zamil Steel Buildings India Private Limited fornece estruturas de construção pré-fabricadas. A ISGEC Heavy Engineering Ltd fabrica bens de capital pesados por meio de seu segmento de máquinas e equipamentos, enquanto o negócio de PEB e Estruturas da Pennar Industries Ltd entrega trabalhos em aço estrutural. Até setembro de 2026, a Larsen & Toubro Ltd havia concluído a fabricação e entrega de 110 módulos pesando aproximadamente 64.000 toneladas métricas em Kattupalli, na Índia, para o Projeto CERES na Austrália Ocidental. A exportação de módulos concluídos permite que um estaleiro de fabricação indiano atenda a projetos de capital no exterior, ampliando sua demanda endereçável além da construção de plantas domésticas.
Em setembro de 2026, a Kirby Building Systems India, subsidiária da Alghanim Industries, iniciou as obras de uma instalação em Manapparai, perto de Trichy, Tamil Nadu. A planta de construções de aço pré-fabricadas foi planejada para 100.000 toneladas métricas de capacidade anual de fabricação, com operações comerciais esperadas para meados de 2027. Uma vez operacional, a instalação deveria elevar a capacidade total anual de fabricação da Kirby India de 300.000 para 400.000 toneladas métricas. A empresa vinculou essa expansão a um melhor atendimento no Sul da Índia e em outros mercados-chave, de modo que os compradores regionais teriam acesso a uma base de produção maior da Kirby após o início esperado.
Projetos de construção industrial concluídos dão aos fabricantes um histórico de execução específico que os compradores podem usar ao comparar fornecedores para instalações semelhantes. Até julho de 2026, a Zamil Steel Buildings India Private Limited havia entregado uma estrutura de construção pré-fabricada de 9.000 toneladas métricas abrangendo 90.000 metros quadrados para a Carl Zeiss India em Devanahalli, Karnataka.[3] Até fevereiro de 2026, o negócio de PEB e Estruturas da Pennar Industries Ltd havia entregado aproximadamente 4.900 toneladas métricas de aço estrutural para o armazém e parte do edifício de fabricação na instalação da Micron Technology em Sanand, Gujarat. Seu escopo cobriu projeto, fabricação, fornecimento, montagem e instalação, adicionando uma referência de instalação de semicondutores ao lado do projeto de fábrica de lentes da Zamil. Um concorrente sem um projeto concluído de escopo comparável começa com um argumento mais fraco quando os compradores comparam fornecedores para uma planta de semicondutores ou uma fábrica de lentes.
Líderes do Setor de Fabricação de Metal da Índia
-
Larsen & Toubro Ltd
-
Kirby Building Systems India
-
Zamil Steel Buildings India Private Limited
-
ISGEC Heavy Engineering Ltd
-
Pennar Industries Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação de Metal da Índia Empresas cobertas neste relatório
- Larsen & Toubro Ltd
- Kirby Building Systems India
- Zamil Steel Buildings India Private Limited
- ISGEC Heavy Engineering Ltd
- Pennar Industries Ltd
- Salasar Techno Engineering Ltd
- JSW Severfield Structures Ltd
- Godrej Process Equipment
- Diamond Engineering (India) Pvt Ltd
- TEMA India Ltd
- Novatech Projects (India) Pvt Ltd
- Karamtara Engineering Ltd
- Bharat Heavy Electricals Ltd (Fabrication Div.)
- Tata Projects Ltd
- Welspun Corp Ltd
- Hindustan Dorr-Oliver Ltd
- Jindal Stainless - Fabrication Unit
- Bharat Forge Ltd (Fabrication Business)
- Essar Heavy Engineering Services
- Technofab Engineering Ltd
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam pacotes estruturais completos com fornecimento em nível de componentes para infraestrutura digital e de energia renovável. Os operadores de data centers indianos utilizaram estruturas de aço pré-fabricadas entre seus métodos de construção durante a expansão até meados de 2026. A Índia também tinha cerca de 28 GW de capacidade eólica adicional em implementação em 31 de julho de 2026. A escolha comercial é se deve fornecer o requisito de componentes de um empreiteiro principal ou assumir a responsabilidade por um pacote estrutural maior.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Estruturas de data centers pré-fabricadas | Uso de aço pré-fabricado na construção de data centers | Operadores de data centers e empreiteiros de construção | Combinar o projeto de conexão com a fabricação do pacote estrutural | Coordenar projeto, fabricação e montagem no local | Especialistas em trabalhos em aço estrutural, como a JSW Severfield Structures Ltd |
| Fabricação de torres eólicas vinculada a projetos | Cerca de 28 GW de capacidade eólica em implementação em julho de 2026 | Fabricantes de turbinas eólicas e desenvolvedores de projetos | Vincular a capacidade de fabricação de torres a concessões de projetos específicos | Execução de projetos e cronograma de aquisições | Fabricantes de torres eólicas |
| Fornecimento de conexões fabricadas e subconjuntos | Estruturas pré-fabricadas criam uma interface entre o projeto de conexão e a fabricação | Empreiteiros principais estruturais | Fornecer subconjuntos fabricados definidos dentro de um pacote maior de trabalho em aço | Aceitação de interfaces de projeto e montagem | Fabricantes de componentes que trabalham com engenheiros estruturais, como a JSW Severfield Structures Ltd, e empreiteiros principais, como a Sterling & Wilson |
| Fonte: Mordor Intelligence | |||||
O trabalho em aço para data centers oferece uma abertura para combinar engenharia e fabricação em torno de uma única entrega estrutural. A JSW Severfield Structures é a engenheira estrutural no projeto de data center da Colt em Navi Mumbai, onde a Sterling & Wilson é a empreiteira principal e o escopo do trabalho em aço inclui projeto de conexão, fabricação e montagem. O trabalho de subconjunto definido oferece uma entrada comercial para fabricantes de componentes, com o empreiteiro principal estrutural gerenciando a coordenação além de seu entregável específico.
Desenvolvimentos industriais recentes em Mercado de Fabricação de Metal da Índia
- Set 2026: A Larsen & Toubro Ltd concluiu a fabricação e entrega de 110 módulos pesando aproximadamente 64.000 toneladas métricas em Kattupalli, na Índia, para o Projeto CERES, a maior planta de fabricação de ureia da Austrália, em Karratha, Austrália Ocidental.
- Set 2026: A Kirby Building Systems India, subsidiária da Alghanim Industries, iniciou as obras de uma instalação de construções de aço pré-fabricadas e aço estrutural em Manapparai, perto de Trichy, Tamil Nadu. Sua capacidade anual de fabricação planejada é de 100.000 toneladas métricas, com operações comerciais esperadas para meados de 2027.
Mercado de Fabricação de Metal da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de fabricação de metal da Índia mede o valor anual gerado por fabricantes profissionais que operam instalações fixas em toda a Índia. Abrange a receita proveniente do processamento de metais industriais em peças prontas para montagem e estruturas completas para compradores industriais.
Exclusões de escopo: Joalheria, artesanato em metais preciosos e unidades artesanais de ferramentas manuais operadas por microempresas, serviços de fundição, forjamento e tubulação, estoque de metal bruto vendido separadamente e trabalhos de instalação, reparo ou revisão faturados separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Corte
- Conformação e Dobramento
- Soldagem
- Usinagem
- Puncionamento e Estampagem
- Acabamento e Tratamento de Superfície
- Outros (Montagem, etc.)
- Por Material
- Aço Carbono
- Aço Inoxidável e Ligado
- Alumínio
- Outros (Cobre, Latão, Ligas Especiais, Chapa Metálica (CRCA, GI, HR))
- Por Setor de Usuário Final
- Construção e Infraestrutura
- Automotivo e Autopeças
- Ferrovias e Metrô
- Energia e Serviços Públicos
- Aeroespacial e Defesa
- Petróleo, Gás e Refino
- Marítimo e Construção Naval
- Manufatura - Máquinas Pesadas e Bens de Consumo Duráveis
- Outros (Oficinas de serviço, Equipamentos Agrícolas, Materiais Elétricos, Bens de Consumo Duráveis, etc.)
- Por Região
- Índia Ocidental (Maharashtra, Gujarat, Goa)
- Índia Meridional (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
- Índia Setentrional (Delhi NCR, Haryana, Punjab, Uttar Pradesh, Uttarakhand, Himachal Pradesh, Rajasthan)
- Índia Oriental (Bengala Ocidental, Jharkhand, Odisha, Bihar, Chhattisgarh)
- Índia Central (Madhya Pradesh, partes de Chhattisgarh)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências secundárias públicas se baseariam em fontes como o relatório anual do Ministério do Aço sobre produção e consumo de aço acabado, o Índice de Produção Industrial do MoSPI para atividade manufatureira, comunicados do Escritório de Informações à Imprensa sobre construção de rodovias nacionais e a revisão do Escritório de Informações à Imprensa Transformando a Infraestrutura de Transportes da Índia (2014-2025). Essas fontes fornecem sinais em nível nacional sobre aço, produção industrial, construção de infraestrutura e logística que os analistas alinham com a demanda por fabricação.
Relatórios anuais de empresas, registros auditados, apresentações a investidores e imprensa especializada indiana de manufatura e infraestrutura de boa reputação podem adicionar informações sobre capacidade de instalações, pedidos, investimentos e condições operacionais. Esse material ajuda a verificar a cobertura de produtores e a explicar mudanças em serviços, materiais, usuários finais e regiões. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
A pesquisa primária deve buscar perspectivas de fabricantes indianos contratados e cativos, fornecedores de construções de aço e equipamentos, e compradores industriais nos setores de construção, automotivo, ferroviário, energia e indústrias de processo. Entrevistas ou pesquisas estruturadas testariam as definições de fonte, padrões de capacidade e utilização, combinações de serviços e materiais, cronograma de pedidos e premissas de demanda regional em relação às evidências secundárias. Onde as evidências forem incompletas ou conflitantes, os analistas registrariam a lacuna, buscariam esclarecimentos dos respondentes relevantes e triangulariam com divulgações de empresas, indicadores públicos de produção, concessões de projetos e verificações em nível de fornecedor antes de revisar um insumo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 27% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual de fabricação da Índia em USD, contada pelo valor de venda do fabricante para peças e estruturas, usando uma construção de cima para baixo a partir da demanda industrial e da atividade do fabricante para o ano base de 2026, antes de levar a estimativa até 2027-2032. Uma estrutura de regressão multivariada pode relacionar a receita ao gasto de capital em infraestrutura da Índia e concessões de projetos, consumo de aço acabado, produção automotiva, pedidos de equipamentos de energia renovável e elétrica, e capacidade ou utilização de fabricação divulgada. Os preços dos materiais e a combinação de trabalho em aço e alumínio ajudam a distinguir mudanças na atividade física de mudanças no valor realizado. As participações por serviço, material, usuário final e região são construídas a partir de divulgações disponíveis de empresas, evidências de projetos e produção, e verificações de respondentes, com cada divisão restrita para reconciliar com o total nacional. Verificações seletivas de baixo para cima, incluindo consolidações de receita de fornecedores e preço médio de venda amostrado multiplicado pelo volume de produção, testam a estimativa de cima para baixo. As divulgações incompletas são preenchidas com indicadores públicos comparáveis e intervalos documentados, depois verificadas com fabricantes e compradores no nível da variável. As premissas de previsão são comparadas com as visões dos respondentes sobre cronograma de projetos, adições de capacidade, custos de insumos e conversão de pedidos, e ajustadas quando essas verificações conflitam com as evidências operacionais observadas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa entre sinais públicos de produção, projetos, empresas e respondentes, depois investigam valores discrepantes, unidades inconsistentes, sobreposições de cobertura e variações materiais de ano a ano antes da aprovação. Uma revisão em várias etapas verifica datas de fontes, cálculos, reconciliação de segmentos e explicações, com recontato direcionado quando uma premissa material muda ou um conflito de fonte permanece. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais do setor ou de política, e submetido a uma nova passagem de validação pré-entrega.
Tamanho do Mercado de Fabricação de Metal da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de fabricação de metal da Índia mede o valor anual gerado por fabricantes profissionais que operam instalações fixas em toda a Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As premissas de previsão são comparadas com as visões dos respondentes sobre cronograma de projetos, adições de capacidade, custos de insumos e conversão de pedidos, e ajustadas quando essas verificações conflitam com as evidências operacionais observadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,05 bilhões de USD (2027) | |
| Empresa Regional de Pesquisa de Mercado A | 2,91 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 67,8% abaixo do valor de 2027 deste relatório de 9,05 bilhões de USD, 2 anos depois. A base mais antiga de 2025 e a taxa de previsão publicada de 5,27% apontam para um nível de comparação mais baixo. Sua taxonomia declarada inclui fundição, forjamento, soldagem e tubulação. |
| Empresa Global de Pesquisa de Mercado B | 3,75 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 58,6% abaixo do valor de 2027 deste relatório de 9,05 bilhões de USD, 1 ano depois. A base mais antiga de 2026 e a taxa de previsão publicada de 4,23% apontam para um nível de comparação mais baixo. Seu escopo listado inclui fundição, forjamento e tubulação. |
Os analistas da Mordor Intelligence triangulam a estimativa entre sinais públicos de produção, projetos, empresas e respondentes, depois investigam valores discrepantes, unidades inconsistentes, sobreposições de cobertura e variações materiais de ano a ano antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de fabricação de metal da Índia?
O mercado deve crescer de 9,05 bilhões de USD em 2027 para 12,54 bilhões de USD até 2032, a um CAGR de 6,74% no período 2027-2032.
O que está impulsionando a demanda por serviços de fabricação de metal na Índia?
O investimento em transportes e a construção de data centers sustentam a demanda na Índia. A Ferrovia Indiana sancionou 100 projetos do PM Gati Shakti no exercício fiscal 2025-26.
Qual serviço de fabricação de metal lidera na Índia?
A usinagem liderou com uma participação de 34,22% em 2026. A soldagem tem previsão de ser o serviço de crescimento mais rápido, com um CAGR de 7,72% no período 2027-2032.
Quais empresas competem no setor de fabricação da Índia?
Os concorrentes incluem Larsen & Toubro Ltd, Kirby Building Systems India, Zamil Steel Buildings India Private Limited, ISGEC Heavy Engineering Ltd e Pennar Industries Ltd.
O que pode restringir as perspectivas de fabricação da Índia?
A volatilidade do carvão importado e as interrupções de energia podem restringir a precificação e a entrega. Um operador de unidade de engenharia em Irugur relatou 7 a 8 cortes de energia diários durante os 3 dias anteriores a 21 de setembro de 2026.
Qual região indiana lidera a fabricação de metal e qual cresce mais rapidamente?
A Índia Ocidental deteve 32,76% da receita em 2026. A Índia Meridional é a região de crescimento mais rápido, com um CAGR previsto de 7,7% para o período 2027-2032.