
Tamanho e Participação do Mercado de Resfriamento de Data Centers do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento de Data Centers do Canadá por Mordor Intelligence
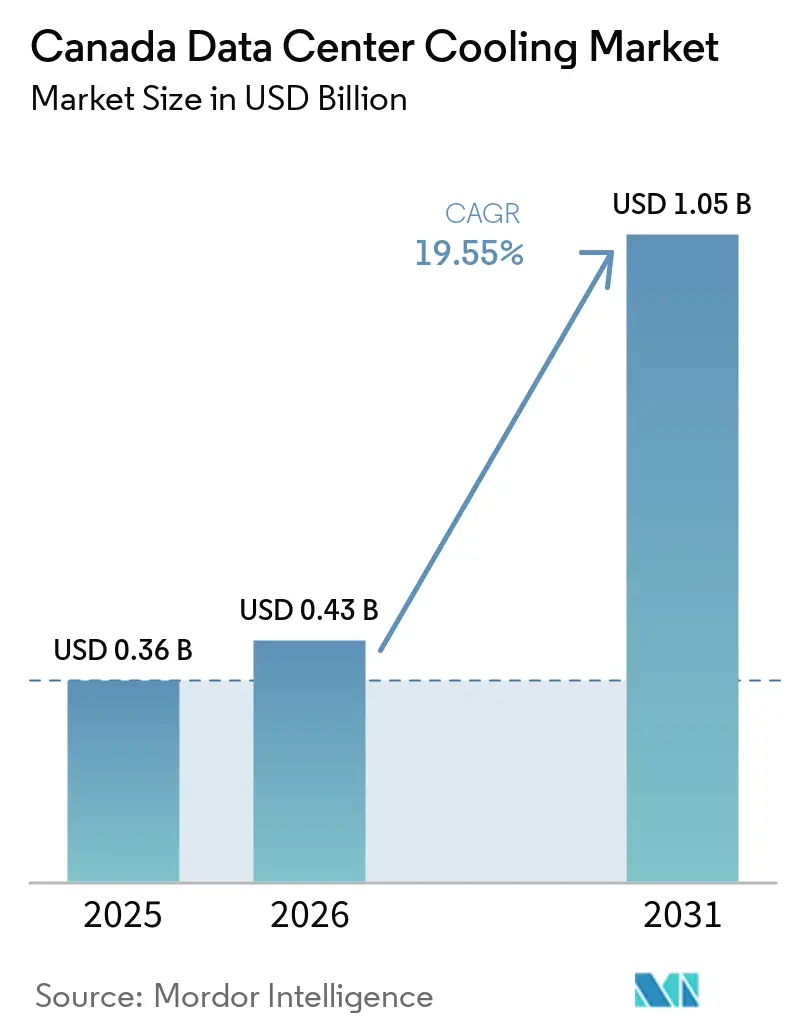
O tamanho do Mercado de Resfriamento de Data Centers do Canadá está projetado em 0,36 bilhões de USD em 2025, 0,43 bilhões de USD em 2026, e deve atingir 1,05 bilhões de USD até 2031, crescendo a um CAGR de 19,55% de 2026 a 2031.
A expansão sustentada está vinculada a cargas de trabalho de IA em larga escala, à abundante energia hidrelétrica e a um esquema nacional de precificação de carbono que recompensa projetos de resfriamento altamente eficientes. Os hyperscalers estão acelerando a implantação de nova capacidade no Quebec, na Colúmbia Britânica, em Alberta e em Ontário, à medida que as densidades de potência dos racks atingem 300 kW, levando os operadores a adotar sistemas híbridos de resfriamento ar-líquido e a recuperar o calor residual para usos secundários. O crescente investimento de fabricantes nacionais em unidades de distribuição de refrigerante (CDUs) e refrigerantes de baixo GWP está aliviando a pressão sobre a cadeia de suprimentos, enquanto os subsídios federais encurtam os períodos de retorno para atualizações de tecnologia líquida. A atividade de fusões e aquisições — desde a aquisição da Motivair pela Schneider Electric por 850 milhões de USD até a aquisição de chillers centrífugos pela Vertiv — confirma que os fornecedores globais estão se posicionando de forma agressiva para as implantações de computação de IA de alta densidade
Principais Conclusões do Relatório
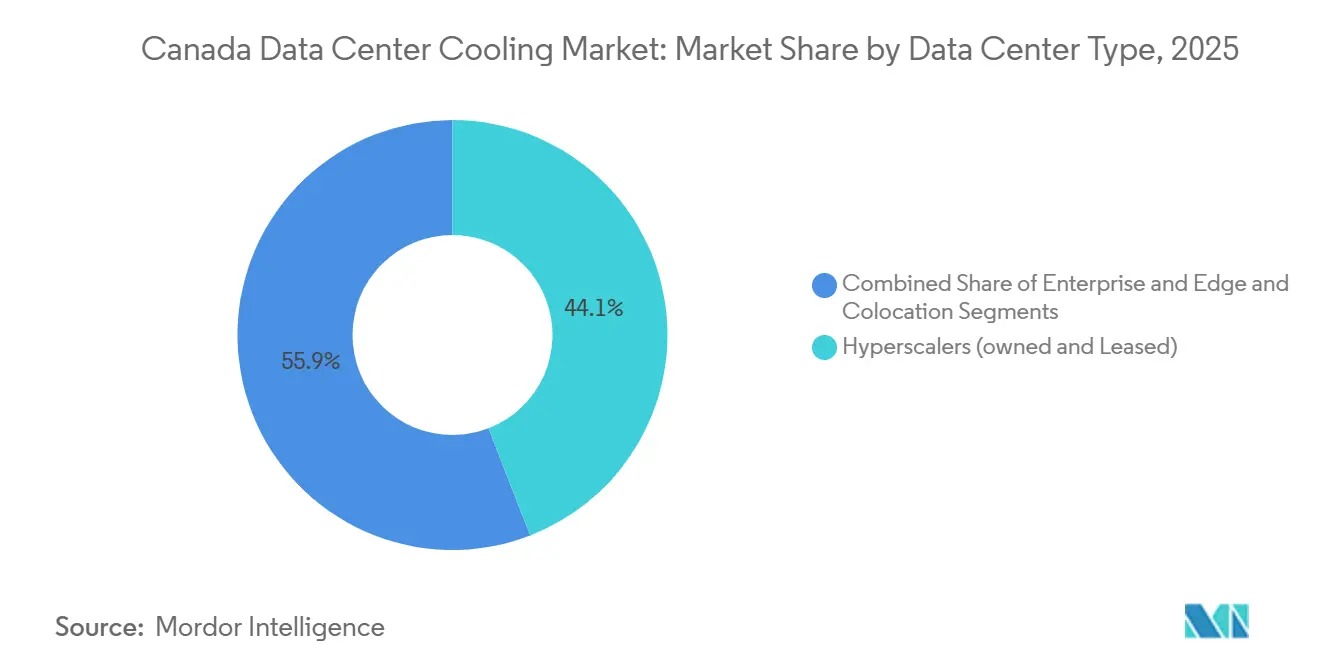
- Por tipo de data center, os hyperscalers lideraram com 44,12% da participação do mercado de resfriamento de data centers do Canadá em 2025; seu segmento avança a um CAGR de 23,4% até 2031.
- Por nível, as instalações de Nível 3 retiveram 61,45% da participação do tamanho do mercado de resfriamento de data centers do Canadá em 2025, enquanto o Nível 4 está se expandindo mais rapidamente a um CAGR de 22,65% até 2031.
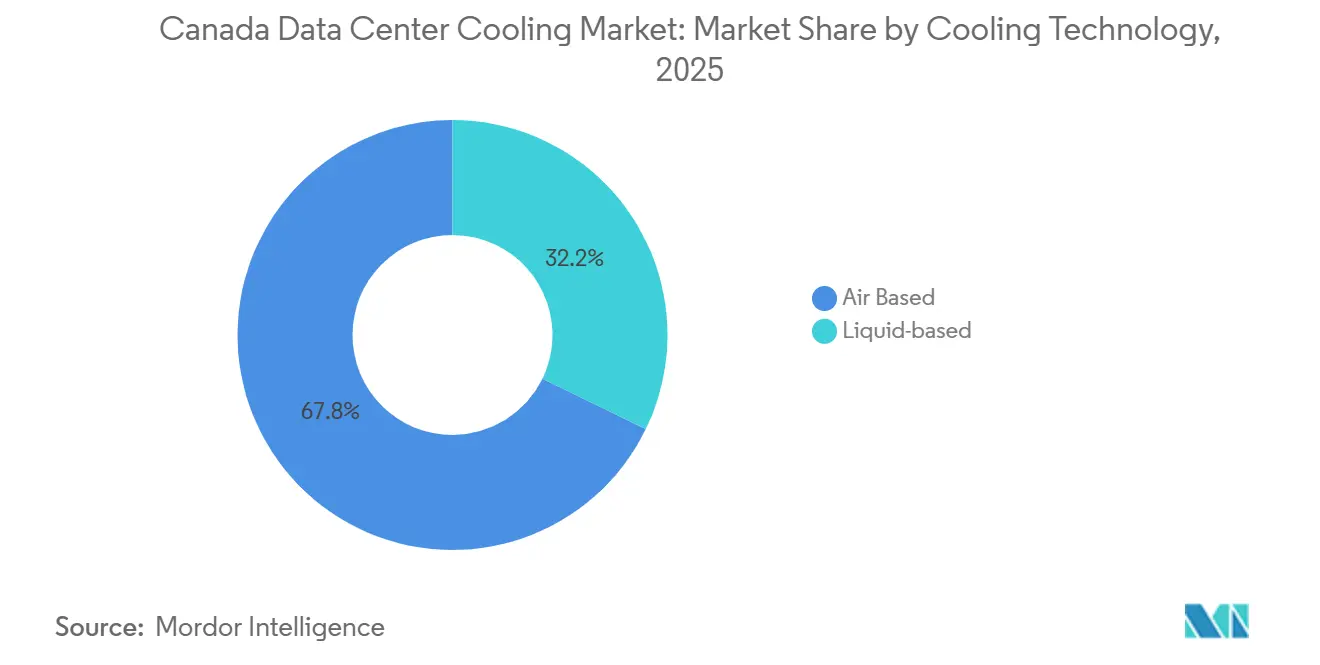
- Por tecnologia de resfriamento, os sistemas baseados em ar representaram 67,80% do tamanho do mercado de resfriamento de data centers do Canadá em 2025; as soluções baseadas em líquido estão crescendo a um CAGR de 23,9%.
- Por componente, os equipamentos capturaram 80,55% da participação do mercado de resfriamento de data centers do Canadá em 2025, enquanto os serviços apresentam o maior crescimento, com um CAGR de 22,9%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Resfriamento de Data Centers do Canadá
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da densidade de racks de hiperescala e IA | +6.2% | Nacional; mais forte no Quebec, Colúmbia Britânica, Alberta | Médio prazo (2-4 anos) |
| Precificação federal de carbono e créditos de eficiência | +4.1% | Nacional; ampliado no Quebec | Longo prazo (≥ 4 anos) |
| Energia renovável abundante e clima frio | +3.8% | Quebec, Colúmbia Britânica, regiões do norte | Longo prazo (≥ 4 anos) |
| Aceleração de implantações de hiperescala e colocação | +5.5% | Toronto, Montreal, Vancouver, Calgary | Curto prazo (≤ 2 anos) |
| Subsídios de reaproveitamento de calor da concessionária do Quebec | +1.4% | Província do Quebec | Médio prazo (2-4 anos) |
| Acesso antecipado a refrigerantes de baixo GWP | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Densidade de Racks de Hiperescala e IA
Racks que excedem 300 kW são agora comuns, elevando as cargas térmicas em quase 20 vezes em relação às implantações legadas de 15 kW. A implantação de 44 unidades AQUILON pela Bell Canada reduziu a energia de resfriamento em 80% em vinte sites,[1] protegendo as margens operacionais enquanto atingia as metas ESG. A Vertiv citou um crescimento de 24% nas vendas líquidas no primeiro trimestre de 2025, atribuindo o aumento em grande parte ao resfriamento líquido para clusters de GPU. O Regulador de Energia do Canadá projeta que a demanda de energia dos data centers dobrará até 2026 e que as cargas de trabalho de IA elevarão o consumo em 160% até 2030, tornando o resfriamento avançado uma necessidade imediata. A SuperMicro prevê uma expansão de 2.900% nas remessas de resfriamento líquido em dois anos, um sinal de que o mercado de resfriamento de data centers do Canadá irá se transformar rapidamente em direção a arquiteturas baseadas em fluidos
Precificação Federal de Carbono e Incentivos de Eficiência
O preço do carbono no Canadá, atualmente de CAD 80 por tonelada, recompensa diretamente as instalações que migram para refrigerantes de baixo GWP e projetos de recuperação de calor, criando uma vantagem estrutural de retorno sobre o investimento para sistemas de resfriamento líquido. Os créditos de compensação de GEE (Gases de Efeito Estufa) no âmbito do Protocolo Federal de Sistemas de Refrigeração ampliam os períodos de retorno do investimento, enquanto a Natural Resources Canada adicionou as unidades CRAC às suas Regulamentações de Eficiência Energética a partir de maio de 2024.[2] A Estratégia de Edifícios Verdes reserva USD 800 milhões para reformas de eficiência energética, incentivando ainda mais os operadores a implementar CDUs de alta eficiência, tanques de imersão e bombas de calor
Energia Renovável Abundante e Clima Frio
A rede 100% renovável da Hydro-Québec suporta resfriamento gratuito por até 80% do ano,[3] permitindo que o campus Q01 da QScale opere com PUE de 1,2 sem resfriadores durante grande parte do inverno. A Colúmbia Britânica oferece capacidade hidrelétrica similar, encorajando o supercluster de IA Fabric da Bell a concentrar 500 MW de computação em Kamloops. As condições de temperatura ambiente fria reduzem a energia de resfriamento em 30-40% em comparação com a maioria dos mercados dos Estados Unidos, proporcionando uma vantagem de custo embutida ao mercado de resfriamento de data centers do Canadá.
Aceleração das Implantações de Hiperescala e Colocação
A captação de CAD 1,8 bilhão pela eStruxture financiará o complexo CAL-3 de 90 MW em Calgary, incorporando sistemas de resfriamento modulares líquidos que escalam com a demanda de IA de múltiplos inquilinos. A Cologix está integrando clientes de GPU como serviço em Montreal e Toronto, apoiando-se no resfriamento híbrido para acomodar cargas mistas de inquilinos. A implantação do KyotoCooling pelo ROOT Data Center reduz o consumo de energia em 50% em relação aos concorrentes locais, destacando a pressão de custos sobre os operadores ainda vinculados a projetos legados de ar
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX dos sistemas baseados em líquido | -2.8% | Nacional; afeta mais os operadores menores | Curto prazo (≤ 2 anos) |
| Lacuna de competências dos engenheiros de instalações | -2.4% | Toronto, Montreal, Vancouver | Médio prazo (2-4 anos) |
| Gargalos na cadeia de suprimentos para CDUs e fluidos | -1.5% | Nacional; províncias dependentes de importações | Curto prazo (≤ 2 anos) |
| Limites municipais de descarga de água da Colúmbia Britânica | -0.7% | Municípios da Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX dos Sistemas Baseados em Líquido
Os racks de resfriamento direto ao chip e de imersão custam de 3 a 5 vezes mais do que instalações de ar condicionado comparáveis. Os desembolsos de capital entre USD 50.000 e USD 150.000 por rack desencorajam as empresas menores, mesmo que o uso operacional de energia possa cair 90% e o PUE caia abaixo de 1,03 nas instalações SMC HyperCube. No Quebec, a eletricidade barata estende os períodos de retorno do investimento para até 36 meses, levando alguns operadores de borda a recorrer a mecanismos de financiamento como equipamento como serviço.
Lacuna de Competências dos Engenheiros de Instalações
O Uptime Institute mostra que 58% dos operadores globais têm dificuldade em contratar talentos qualificados; a escassez é aguda nas metrópoles canadenses onde os hiperescaladores competem diretamente entre si. O resfriamento líquido requer competências em dinâmica de fluidos e prevenção de vazamentos que os currículos tradicionais de HVAC raramente ensinam. O IEEE Spectrum observa que as vagas de engenharia elétrica em data centers crescerão 9% até 2033, mas as universidades ainda não adaptaram seus currículos para projetos de imersão ou CDU
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: Os Hiperescaladores Impulsionam a Adoção de Resfriamento Líquido
Os hyperscalers controlaram 44,12% do mercado de resfriamento de data centers do Canadá em 2025 e estão se expandindo a um CAGR de 23,4%, à medida que seus clusters de IA demandam remoção térmica eficiente em racks de 300 kW. O tamanho do mercado de resfriamento de data centers do Canadá para hyperscalers deve ultrapassar 0,57 bilhões de USD até 2031, refletindo o profundo investimento dos principais provedores de nuvem. As economias de escala justificam a adoção antecipada de resfriamento por imersão e resfriamento direto no chip, demonstrada pelos sites AI Fabric da Bell na Colúmbia Britânica, onde pods de alta densidade dependem de fluidos dielétricos em circuito fechado.
Os operadores empresariais e de borda, geralmente limitados a orçamentos ditados pela TI corporativa, continuam a modernizar estruturas de ar, integrando trocadores de calor de porta traseira apenas em pontos críticos. Os fornecedores de colocation encontram um equilíbrio, oferecendo o resfriamento líquido como um serviço premium opcional para locatários de IA, enquanto os racks padrão permanecem em unidades CRAH. Esse modelo híbrido permite que a eStruxture e a Cologix convertam espaço disponível rapidamente sem imobilizar capital — uma prática que vem ganhando preferência entre investidores avessos à exposição de locatário único

Por Tipo de Nível: Os Padrões de Confiabilidade Redefinem a Redundância
As instalações de Nível 3 detiveram 61,45% do tamanho do mercado de resfriamento de data centers do Canadá em 2025, espelhando o conforto dos clientes com redundância N+1. O Nível 4 é o claro motor de crescimento a um CAGR de 22,65%, porque os contratos de IA soberana, fintech e nuvem federal agora especificam zero tempo de inatividade não planejado. Prevê-se que a participação do mercado de resfriamento de data centers do Canadá para projetos de Nível 4 dobre até 2031, à medida que os laboratórios de IA de Montreal migram para projetos totalmente tolerantes a falhas.
Alcançar o resfriamento contínuo durante as janelas de manutenção obriga os operadores a implantar circuitos de resfriamento líquido duplos ou tanques de imersão modulares respaldados por CRAHs de reserva. O CoolPhase Flex da Vertiv, capaz de alternar entre vias de ar e líquido, atende aos acordos de nível de serviço do Nível 4, preservando o tempo de atividade durante as trocas de componentes. Os sites de Nível 1 e Nível 2 permanecem focados em custos, mas mesmo aqui, a crescente inferência de IA na borda está os impulsionando em direção a CDUs compactos para evitar o estrangulamento térmico.
Por Tecnologia de Resfriamento: Os Sistemas de Resfriamento Líquido se Aceleram
As soluções de ar ainda representam 67,80% do mercado de resfriamento de data centers do Canadá, lideradas por CRAHs, circuitos de água gelada e resfriadores a seco que aproveitam as baixas temperaturas ambiente. No entanto, as abordagens de resfriamento líquido estão crescendo 23,9% ao ano, sinalizando uma década de transição. Dentro dos sistemas líquidos, o resfriamento por imersão supera o resfriamento direto ao chip em termos percentuais, especialmente para fazendas de treinamento de GPU, onde a captura uniforme de calor é crítica. O portfólio de 50 patentes emitidas da CoolIT sustenta a liderança em P&D local, conferindo à manufatura canadense uma vantagem na cadeia de suprimentos global de resfriamento líquido.
Plantas híbridas que combinam resfriadores de ar adiabáticos com trocadores de calor de porta traseira permanecem prevalentes porque adiam reformas totais enquanto desbloqueiam ganhos parciais de PUE. Os operadores em Toronto aproveitam o resfriamento por lago profundo da Enwave para pré-resfriar as bobinas de CRAH, combinando água fria barata com CDUs localizadas para zonas críticas. Ao longo do horizonte de previsão, o mercado de resfriamento de data centers do Canadá testemunhará a adoção generalizada de refrigerantes de circuito secundário, como o propilenoglicol, para integrar perfeitamente os circuitos de ar e fluido.
Por Componente: Os Serviços Crescem à Medida que a Complexidade Aumenta
Os equipamentos ainda respondem por 80,55% do mercado de resfriamento de data centers do Canadá, refletindo o elevado requisito de capital para resfriadores, CDUs e gabinetes de imersão. Os serviços, no entanto, estão crescendo 22,9% ao ano, à medida que os proprietários de instalações terceirizam a integração, o treinamento e a manutenção preditiva. A participação do mercado de resfriamento de data centers do Canadá especificamente para manutenção e suporte está definida para se ampliar, porque os circuitos de resfriamento líquido exigem diagnósticos contínuos para evitar microvazamentos.
Os fabricantes de equipamentos originais estão incorporando análises orientadas por IA - Next Predict da Vertiv, QuantumLeap da Carrier, EcoStruxure da Schneider - para identificar anomalias térmicas antes das falhas, alimentando um fluxo de anuidades em assinaturas de software. Os consultores especializados em economia de recuperação de calor estão igualmente ocupados, aconselhando os campi do Quebec sobre como monetizar o calor residual para a agricultura em estufas, uma prática que encurta os períodos de retorno do investimento e se alinha com os mandatos provinciais.
Análise Geográfica
O Quebec detém a maior participação regional do mercado de resfriamento de data centers do Canadá, graças à energia hidrelétrica 100% renovável e às temperaturas de inverno que permitem até 80% de resfriamento gratuito, resultando em um PUE abaixo de 1,2 no campus Q01 da QScale QScale.com. Os incentivos provinciais, incluindo subsídios de reaproveitamento de calor das concessionárias, sustentam 54 data centers ativos que consumiram 0,7 TWh em 2021, um número que a Hydro-Québec espera atingir 4,2 TWh até 2029. As cláusulas obrigatórias de recuperação de calor para novos projetos estimulam ainda mais a demanda por trocadores de calor de placas e por bombas de calor de baixa elevação.
A Colúmbia Britânica espelha esse perfil renovável, mas enfrenta restrições rigorosas de descarga de água nos municípios. O Distrito Regional da Capital proibirá o resfriamento de passagem única a partir de julho de 2028, empurrando os operadores em direção a líquidos em circuito fechado e economizadores de ar. O campus de IA Fabric da Bell em Kamloops demonstra conformidade usando energia hidrelétrica mais sistemas adiabáticos evaporativos que recirculam água cinza. O rigor ambiental da província está gerando inovação em tanques de imersão dielétrica sem água, uma tendência que se espera elevar a participação ocidental do mercado de resfriamento de data centers do Canadá.
A rede de Alberta depende de gás natural, mas o programa faseado de conexão de 1.200 MW da AESO abriu espaço para campi de 90 MW como o CAL-3 da eStruxture, tornando Calgary um novo polo para a colocação de GPUs. As noites mais frias e as tarifas de eletricidade competitivas ajudam a equilibrar a maior intensidade de carbono, enquanto as turbinas a gás no local acopladas a resfriadores de absorção aparecem em estudos de projeto. Ontário, centrada em Toronto, retém a maior capacidade absoluta de TI do país, mas enfrenta preços de energia elevados; o sistema de lago profundo da Enwave mitiga os custos fornecendo água gelada para as bobinas CRAH, mantendo a fatia regional do mercado de resfriamento de data centers do Canadá competitiva
Panorama Competitivo
O mercado de resfriamento de data centers do Canadá permanece moderadamente fragmentado, com os principais players globais de HVAC, pioneiros em resfriamento líquido de nicho e integradores regionais competindo por participação. A Vertiv, a Schneider Electric e a Johnson Controls fornecem portfólios integrados de CRAH a CDU, enquanto a CoolIT Systems alavanca sua base canadense para iterar rapidamente em módulos de imersão e resfriamento direto ao chip. A aquisição de USD 850 milhões da Motivair pela Schneider amplia seu kit de ferramentas de resfriamento líquido, e a aquisição de resfriadores centrífugos BiXin pela Vertiv fortalece as ofertas de água gelada para racks de IA acima de 300 kW.
As alianças emergentes aceleram a inovação. A Munters formou parceria com a ZutaCore em circuitos dielétricos de resfriamento direto ao chip, e o braço de risco da Carrier injetou capital na Strategic Thermal Labs, antecipando 30% de adoção de resfriamento líquido até 2028. Os inovadores domésticos, como a Carnot Refrigeration, exploram refrigerantes naturais de CO₂ para híbridos de resfriamento gratuito, conquistando um nicho verde. O controle definido por software é um campo de batalha em expansão, com o motor de otimização em circuito fechado da Phaidra captando USD 12 milhões para automatizar os pontos de ajuste de resfriamento em tempo real.
Os fornecedores também correm para garantir a fabricação local para contrariar o risco da cadeia de suprimentos. A planta de USD 121 milhões da Daikin Applied no México, calibrada para resfriadores de data centers norte-americanos, reduz os prazos de entrega para CRAHs e CDUs. Enquanto isso, as escassezes de fluidos dielétricos e válvulas de precisão criam oportunidades para as PMEs canadenses, que podem intervir com produção localizada. A escassez de competências no comissionamento de resfriamento líquido concede margens premium aos especialistas em serviços, fragmentando ainda mais a participação de mercado, mas sustentando o crescimento de dois dígitos na receita total para os consultores.
Líderes da Indústria de Resfriamento de Data Centers do Canadá
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Johnson Controls International plc
-
CoolIT Systems Inc.
-
Nortek Air Solutions LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Maio de 2025: A Bell Canada revelou seis data centers de IA na Colúmbia Britânica totalizando 500 MW de computação hidrelétrica, com o lançamento do primeiro site em Kamloops em junho de 2025
- Abril de 2025: A Vertiv registrou vendas líquidas no primeiro trimestre de 2025 de USD 2.036 milhões, um aumento de 24% impulsionado pela infraestrutura de IA de resfriamento líquido.
- Março de 2025: A Vertiv lançou um sistema de rejeição de calor híbrido de alta densidade adaptado para cargas de IA acima de 100 kW por rack
- Março de 2025: A Telus começou a converter sua instalação em Rimouski no maior hub de IA soberana do Canadá, prometendo 75% menos uso de água do que os centros de IA médios.
- Fevereiro de 2025: A Carrier lançou o QuantumLeap, um conjunto integrado de resfriamento e manutenção preditiva, prevendo um mercado térmico de USD 20 bilhões até 2029
- Dezembro de 2024: A Vertiv adquiriu a tecnologia de resfriador centrífugo da BiXin Energy para aplicações de IA de até 5,5 MW por unidade.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de resfriamento de data centers do Canadá como o valor anual de sistemas mecânicos e líquidos de uso específico, chillers, unidades CRAH/CRAC, resfriadores a seco, soluções de imersão ou resfriamento direto no chip, instalados em salas de servidores para manter as temperaturas de entrada dentro das faixas recomendadas pela ASHRAE.
Exclusão de escopo: O sistema de HVAC de todo o edifício que não é dedicado às salas de TI está excluído.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Hiperescaladores (próprios e arrendados)
- Corporativo e de Borda
- Colocação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tecnologia de Resfriamento
- Resfriamento Baseado em Ar
- Resfriador e Economizador (Sistemas de Expansão Direta)
- CRAH
- Torre de Resfriamento (cobre resfriamento direto, indireto e de dois estágios)
- Outros
- Resfriamento Baseado em Líquido
- Resfriamento por Imersão
- Resfriamento Direto ao Chip
- Trocador de Calor de Porta Traseira
- Resfriamento Baseado em Ar
- Por Componente
- Por Serviço
- Consultoria e Treinamento
- Instalação e Implantação
- Manutenção e Suporte
- Por Equipamento
- Por Serviço
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram engenheiros de instalações em Toronto, Montreal e Calgary, além de gerentes de produto de equipamentos de resfriamento globais e líderes de compras de hyperscale. Essas conversas validaram as cargas médias de rack, as horas de resfriamento gratuito no inverno e as metas aspiracionais de PUE antes de finalizarmos as premissas.
Pesquisa Documental
Iniciamos com os índices de preços de energia do Statistics Canada, os registros de temperatura horária do Environment and Climate Change Canada e os dados de geração renovável do Natural Resources Canada, que iluminam as tendências de custo de eletricidade e o potencial de resfriamento gratuito. Associações comerciais como o Uptime Institute e a Canadian Data Centre Association ofereceram benchmarks de densidade de rack e contagens de instalações planejadas. Os relatórios anuais (10-Ks) das empresas, os arquivos do SEDAR e os portais de licitação provinciais complementaram esses dados com valores do pipeline de projetos. Bibliotecas pagas selecionadas — D&B Hoovers para receitas de fornecedores e Dow Jones Factiva para notícias sobre negócios — preencheram lacunas históricas. Esta lista é ilustrativa; muitas referências abertas e pagas adicionais alimentaram nossa base de evidências.
Dimensionamento de Mercado e Previsão
Uma abordagem de cima para baixo começou pela reconstrução do espaço nacional de piso de TI instalado a partir das capacidades em megawatts publicadas, aplicando em seguida a densidade média de rack observada (kW/rack) e os preços médios de venda (ASPs) dos equipamentos. Os totais de fornecedores e as verificações de canal forneceram uma validação de baixo para cima, permitindo-nos ajustar os totais onde as autoconstruções de hyperscale distorceram os dados públicos. Variáveis-chave como o pipeline de capex de hyperscale, as horas de resfriamento gratuito no inverno, a tarifa média de eletricidade e a taxa de adoção de resfriamento líquido alimentam uma regressão multivariada que estende a base até 2030. As lacunas de dados — por exemplo, nos gastos privados de colocation — foram preenchidas com proxies ponderados por região, extraídos de entrevistas primárias.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação a métricas independentes, como tendências de PUE e códigos de importação; anomalias acionam a revisão dos analistas antes da aprovação final. Os relatórios são atualizados a cada doze meses, com ajustes intermediários quando surgem anúncios relevantes de instalações.
Por que a Base de Referência do Mercado de Resfriamento de Data Centers do Canadá da Mordor Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas ponderam os projetos de hyperscale de forma diferente, aplicam progressões de ASP variadas ou incorporam médias norte-americanas nos totais do Canadá.
Os principais fatores de divergência incluem: alguns estudos ampliam o escopo para cobrir equipamentos de energia das instalações, outros fixam as previsões em ASPs constantes, enquanto alguns atualizam em um ciclo de três anos. A análise da Mordor reflete a moeda de 2024, o rastreamento trimestral de projetos e limites claros exclusivos de equipamentos.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 0,36 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,48 bilhões de USD (2024) | Consultoria Global A | Agrupa infraestrutura de energia e utiliza ASPs combinados da América do Norte |
| 0,33 bilhões de USD (2024) | Consultoria Regional B | Exclui equipamentos de resfriamento líquido e assume declínio constante de ASP |
| 0,40 bilhões de USD (2023) | Publicação Setorial C | Atualiza bienalmente; dados do pipeline não são verificados com os operadores |
A comparação mostra que, quando o escopo, o ciclo de atualização e as curvas de preço são normalizados, o modelo disciplinado e rico em variáveis da Mordor oferece uma base de referência equilibrada e transparente na qual os tomadores de decisão podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de resfriamento de data centers do Canadá?
Está avaliado em USD 0,43 bilhão em 2026 e prevê-se que atinja USD 1,05 bilhão até 2031.
Qual segmento está crescendo mais rapidamente no mercado de resfriamento de data centers do Canadá?
As tecnologias de resfriamento baseadas em líquido estão se expandindo a um CAGR de 23,9%, graças às densidades de rack de IA que atingem 300 kW.
Quais províncias oferecem as maiores vantagens para o resfriamento de data centers?
Quebec e a Colúmbia Britânica lideram devido às redes hidrelétricas e aos climas frios, que permitem um amplo resfriamento gratuito e valores de PUE mais baixos.
Qual é o maior obstáculo para a adoção do resfriamento líquido no Canadá?
O alto CAPEX inicial, frequentemente 3 a 5 vezes superior ao dos sistemas de ar, permanece a principal barreira para operadores menores, apesar do potencial de economia de energia.
Quais províncias oferecem as maiores vantagens para o resfriamento de data centers?
O Quebec e a Colúmbia Britânica lideram devido às redes hidrelétricas e aos climas frios que permitem amplo resfriamento gratuito e valores de PUE mais baixos.
Qual é a maior restrição que a adoção de resfriamento líquido enfrenta no Canadá?
O alto CAPEX inicial, muitas vezes de 3 a 5 vezes maior do que os sistemas de ar, continua sendo a principal barreira para os operadores menores, apesar do potencial de economia de energia.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Redes de Data Centers no Canadá Redes no Canadá, divididas por componente, utilizador final e tipo de data center.
- Mercado de Racks de Data Centers do Canadá Demanda por racks em todo o Canadá, abrangendo tamanho de rack, altura de rack e tipo de rack.
- Mercado de Consumo de Água de Data Centers do Canadá Uso de água no Canadá, dividido por fonte de fornecimento de água, tipo de instalação e tamanho de instalação.
- Mercado de Energia para Data Center da Itália Procura de sistemas de energia na Itália, abrangendo componente, tipo de instalação e dimensão da instalação.
- Mercado de Redes de Data Centers na América do Norte Redes na América do Norte, divididas por componente, utilizador final e tipo de data center.
- Mercado de SSDs para Data Centers na China Demanda por SSDs em toda a China, cobrindo fator de forma, interface e tecnologia nand.
- Mercado de Servidores para Data Center do Canadá Demanda por servidores no Canadá, abrangendo tamanho de instalação e nível (tier).
- Mercado de Construção de Data Centers do Canadá Construção no Canadá, dividida por nível.
- Mercado de Redes de Data Centers de Hong Kong Rede em Hong Kong, dividida por componente, usuário final e tipo de data center.