
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
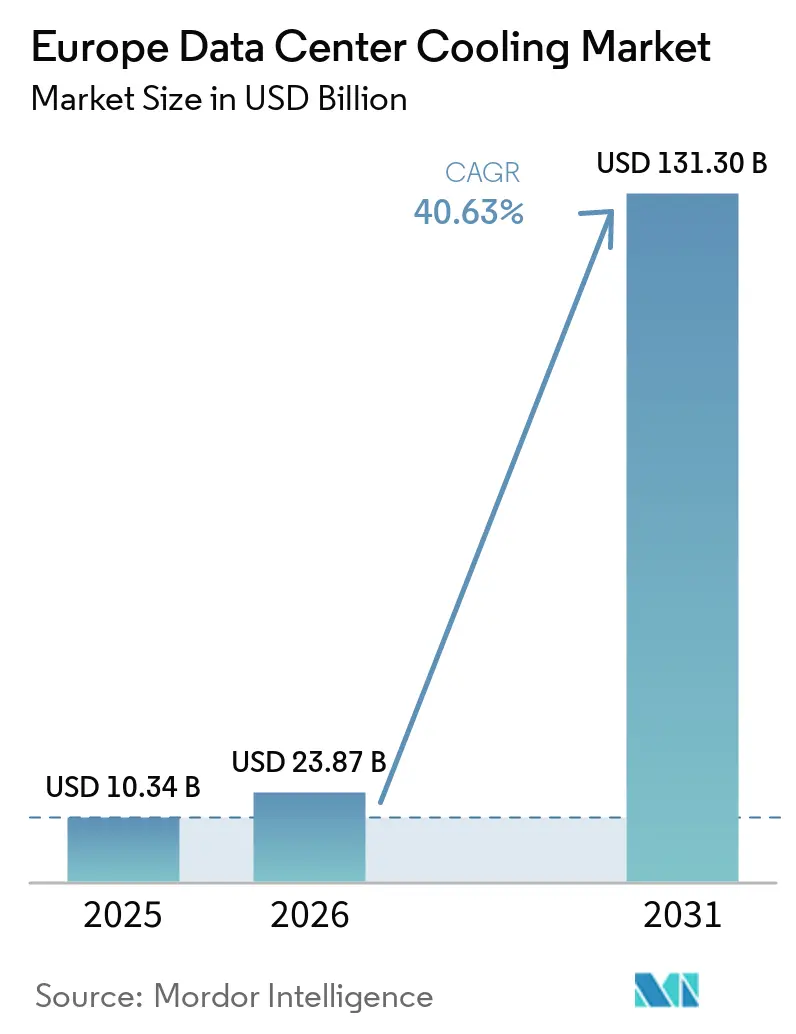
| Tamanho do mercado no ano base (2025) | 10.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 23.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 131.30 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 40.63 % |
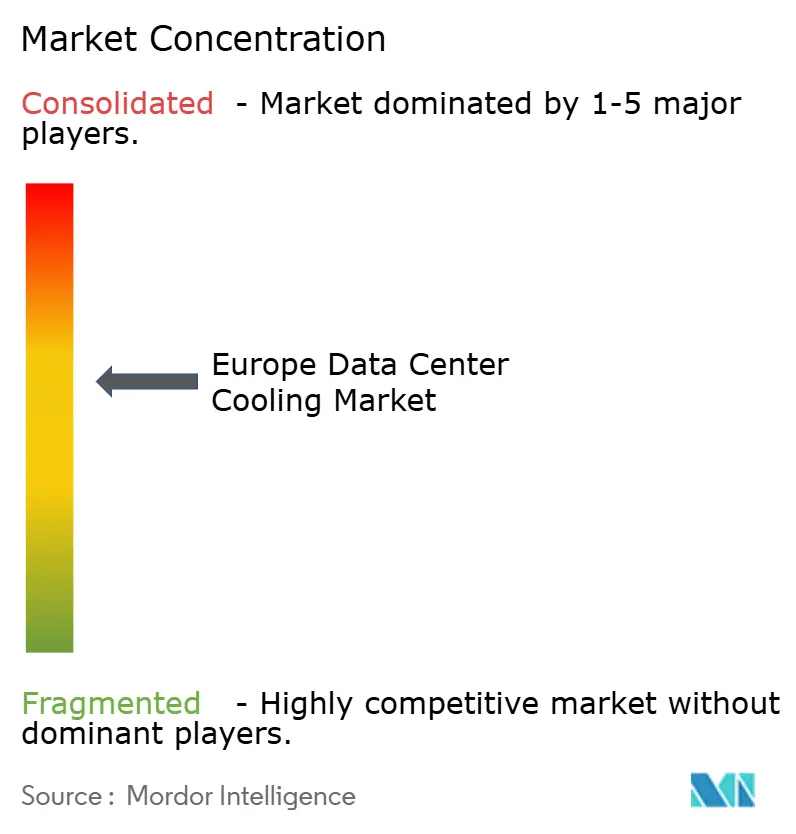
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento de Data Centers na Europa por Mordor Intelligence
O tamanho do Mercado Europeu de Resfriamento de Data Centers foi avaliado em 10,34 bilhões de USD em 2025 e estima-se que cresça de 23,87 bilhões de USD em 2026 para atingir 131,30 bilhões de USD até 2031, a um CAGR de 40,63% durante o período de previsão (2026-2031).
A demanda por capacidade preparada para IA, regulamentações mais rigorosas de eficiência energética e restrições persistentes de oferta no corredor FLAP-D se combinaram para acelerar os investimentos em gestão térmica avançada. As condições naturais de free cooling na região nórdica, juntamente com a obrigatoriedade de reutilização de calor residual para instalações acima de 1 MW, estão reformulando as escolhas tecnológicas em direção a sistemas líquidos e à integração com redes de aquecimento urbano. A consolidação de fornecedores está se intensificando à medida que os fabricantes de HVAC tradicionais adquirem especialistas em resfriamento líquido para garantir as competências necessárias para racks de alta densidade. Escassez de componentes e atrasos na conexão à rede elétrica permanecem como freios de curto prazo; no entanto, operadores com folga de capital estão utilizando o resfriamento líquido para desbloquear densidades de rack mais elevadas e margens premium de IA, reforçando a liderança da região em infraestrutura digital sustentável.
Principais Conclusões do Relatório
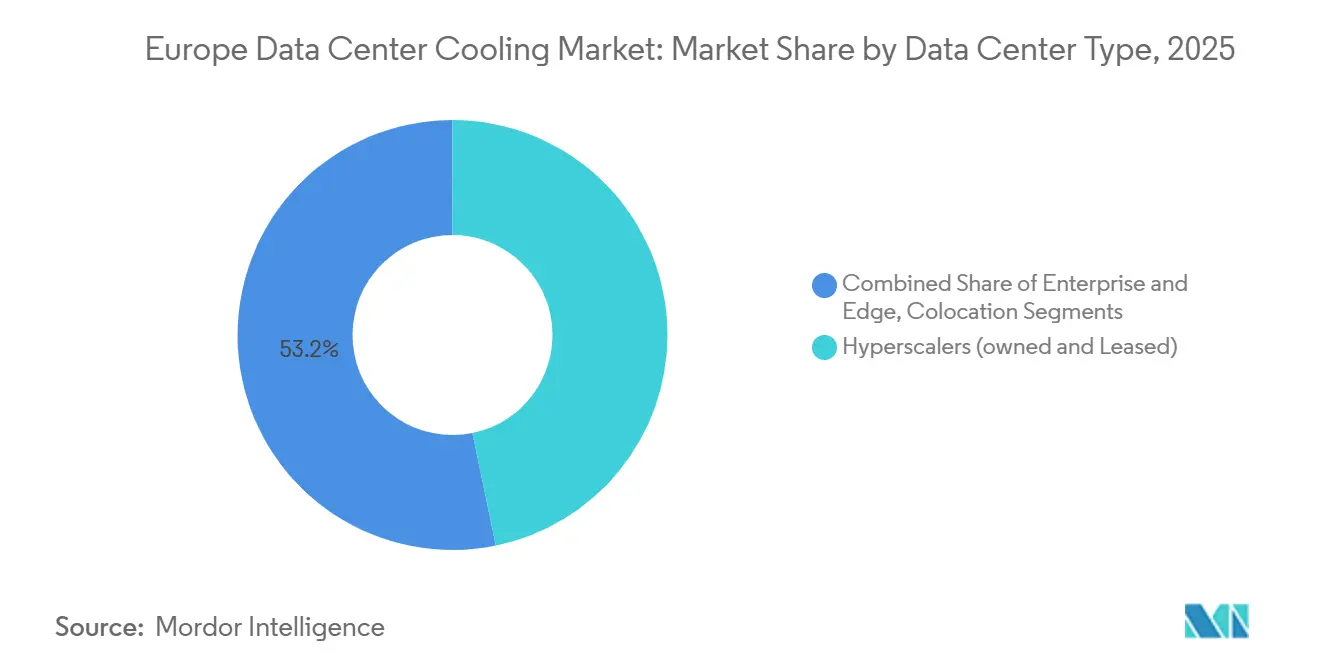
- Por tipo de data center, os hiperscalers detinham 46,78% da participação no mercado europeu de resfriamento de data centers em 2025, registrando a expansão mais rápida com um CAGR de 46,62% até 2031.
- Por classificação de nível, os sites Tier 3 lideraram com 64,92% de participação na receita em 2025; as instalações Tier 4 têm projeção de crescimento a um CAGR de 47,05% no período 2026-2031.
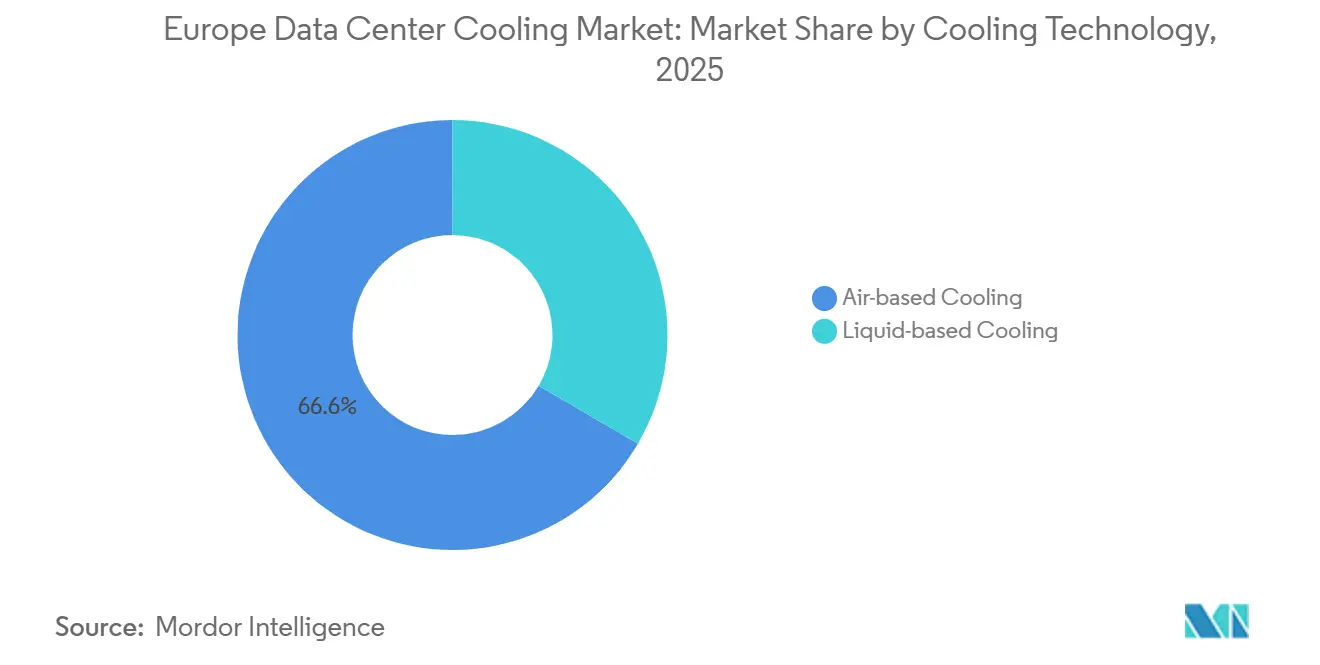
- Por tecnologia de resfriamento, as soluções baseadas em ar retiveram 66,55% de participação em 2025, enquanto os sistemas líquidos têm previsão de crescimento a um CAGR de 47,76% até 2031.
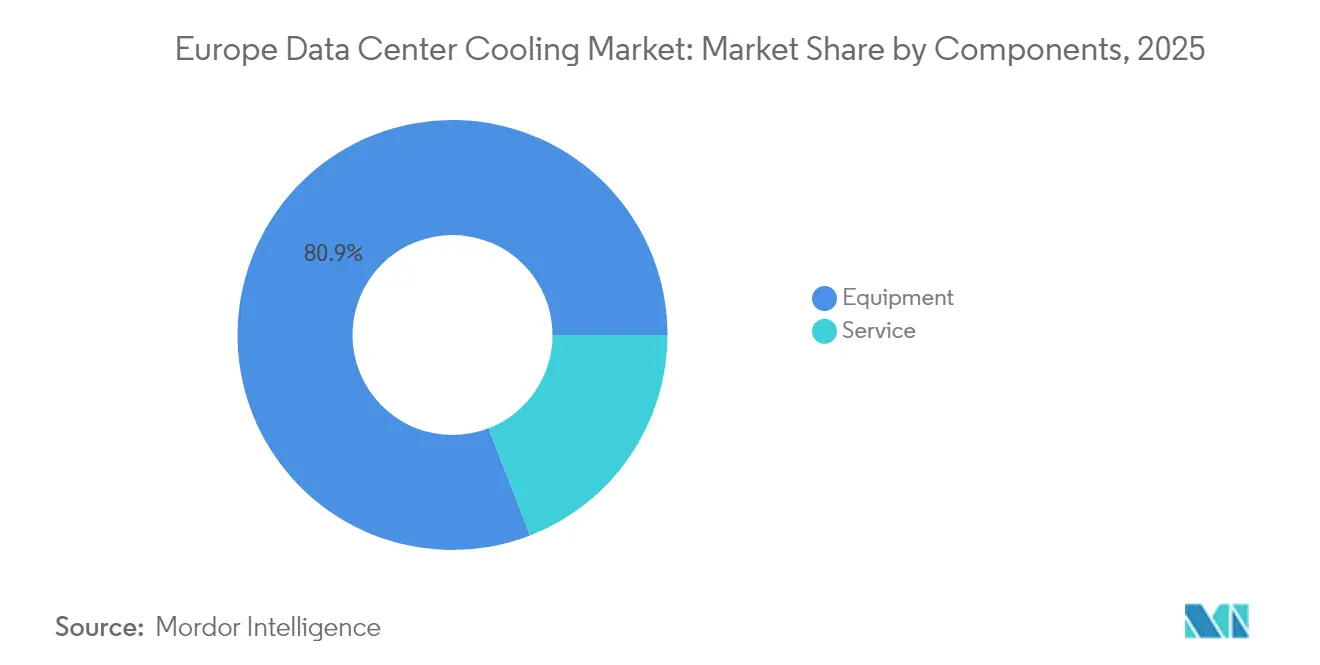
- Por componente, os equipamentos representaram 80,88% do tamanho do mercado europeu de resfriamento de data centers em 2025; os serviços devem crescer a um CAGR de 47,01% até 2031.
- Por país, o Reino Unido respondeu por 22,67% do tamanho do mercado europeu de resfriamento de data centers em 2025; a Polônia representa o mercado nacional de crescimento mais rápido, com CAGR de 50,90% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
600+
relatórios de data centers pela Mordor Intelligence
abrangendo segurança, instalações de IA, eficiência energética e mais - a nível global, regional ou nacional, até componentes individuais de data centers
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Resfriamento de Data Centers na Europa*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das densidades de potência de rack impulsionadas por IA | +4.2% | Global, com concentração no corredor FLAP-D | Curto prazo (≤ 2 anos) |
| Pacto Ecológico Europeu e mandatos relacionados de eficiência energética | +3.8% | Em toda a UE, mais forte na Alemanha e nos Países Baixos | Médio prazo (2-4 anos) |
| Expansões de hiperscaladores e colocalização no corredor FLAP-D | +3.1% | Frankfurt, Londres, Amsterdã, Paris, Dublin | Médio prazo (2-4 anos) |
| Vantagem climática de resfriamento gratuito no Norte da Europa | +2.4% | Países Nórdicos, estendendo-se ao Norte da Alemanha | Longo prazo (≥ 4 anos) |
| Receita de aquecimento urbano proveniente do reaproveitamento de calor residual | +1.8% | Países Nórdicos, Alemanha, Países Baixos | Longo prazo (≥ 4 anos) |
| Clusters soberanos de IA adotando resfriamento a líquido micro-modular | +1.3% | Iniciativas nacionais nas principais economias da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Densidades de Potência de Rack Impulsionadas por IA
Os clusters de treinamento de IA estão elevando as cargas de rack de 10-15 kW para 40-60 kW, uma mudança que torna as unidades CRAH convencionais inadequadas. A Vertiv citou um aumento de 37% ano a ano nos pedidos de resfriamento líquido durante o terceiro trimestre de 2024, à medida que as construções intensivas em GPU se aceleraram. Os programas de IA soberana amplificam a tendência: a nova Fábrica de IA Soberana da Beyond.pl na Polônia utiliza pods líquidos micromodulares para concentrar a computação nacional em footprints seguros.[1]O maior conteúdo de resfriamento por fluido está impulsionando a demanda por cobre, adicionando mais pressão às cadeias de suprimentos que já lidam com longos prazos de entrega.
Pacto Ecológico Europeu e Mandatos Relacionados de Eficiência Energética
A Diretiva de Eficiência Energética obriga as instalações acima de 1 MW a recuperar calor residual, salvo inviabilidade técnica, direcionando os projetos para circuitos de resfriamento de baixa exergia conectados a redes municipais. O centro Avalon 3 da Retelit em Milão já desvia 2,5 MWt para o aquecimento urbano, reduzindo 3.300 t de CO₂ anuais.[2] Em paralelo, a eliminação progressiva dos gases F acelera a migração para refrigerantes de baixo GWP ou tecnologias a líquido sem refrigerante.
Expansões de Hiperscaladores e Colocalização no Corredor FLAP-D
A vacância no FLAP-D diminuiu em 2024 e tem projeção de aumento em 2025, levando os hiperscaladores a pré-arrendar capacidade 16 meses antes da entrada em operação. O campus Frankfurt West da Colt estava totalmente comprometido antes da conclusão da estrutura. Os sistemas de resfriamento são agora um diferencial fundamental; a expansão da Digital Realty em Frankfurt comercializa sistemas a líquido otimizados para IA como um recurso premium.[3]
Vantagem Climática de Resfriamento Gratuito no Norte da Europa
As temperaturas nórdicas permitem que os operadores alcancem índices de PUE próximos a 1,1, reduzindo as contas de energia em até 40%. A XTX Markets comprometeu EUR 1 bilhão para um campus em Kajaani que dependerá de ar ambiente e exportação de calor para a rede local. O resfriamento com água de fiordes da Noruega na Green Mountain elimina completamente as cargas dos resfriadores e sustenta a estratégia de exportação digital do governo.
Análise de Impacto das Restrições do Mercado de Resfriamento de Data Centers na Europa*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX para retrofits de resfriamento a líquido | -2.8% | Global, afetando particularmente instalações legadas | Curto prazo (≤ 2 anos) |
| Complexidade da eliminação progressiva de gases F/refrigerantes em toda a UE | -1.9% | Em toda a UE, impacto mais forte no Sul da Europa | Médio prazo (2-4 anos) |
| Escassez de profissionais certificados em tratamento de água | -1.4% | Global, aguda no Leste e Sul da Europa | Médio prazo (2-4 anos) |
| Moratórias de conexão à rede elétrica em metrópoles com restrição de energia | -1.1% | Amsterdã, Dublin, áreas metropolitanas de Londres | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX para Retrofits de Resfriamento a Líquido
Atualizar uma sala existente para circuitos diretos ao chip pode custar mais de USD 1.000 por kW, um valor que leva os operadores a ponderar entre novas construções e retrofits. Os prazos de entrega de componentes de 12 a 16 meses para bombas, válvulas de unidades de distribuição de refrigerante e resfriadores de alta capacidade prolongam os períodos de retorno dos projetos. A escassez de profissionais qualificados aumenta os custos operacionais, pois a expertise em química da água exige remunerações premium.
Complexidade da Eliminação Progressiva de Gases F/Refrigerantes em Toda a UE
O limite de gases F de 2030 comprime a disponibilidade de misturas de alto GWP, elevando os preços e complicando o planejamento de manutenção. O lançamento do Blue e+ S da Rittal, com redução de 56% no GWP, ilustra os custos de revisão de projeto, mas também o caminho para a conformidade. Calendários de aplicação divergentes entre os estados-membros aumentam a carga jurídica para operadores multinacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Resfriamento de Data Centers na Europa
Por Tipo de Data Center:
Hiperscaladores Impulsionam a Transformação do MercadoAs instalações de hiperscalers capturaram 46,78% da participação no mercado europeu de resfriamento de data centers em 2025 e têm projeção de crescimento a um CAGR de 46,62%, confirmando sua influência desproporcional na migração tecnológica. Seus extensos orçamentos de capital absorvem os custos iniciais mais elevados de tanques de imersão e trocadores de calor de porta traseira, acelerando as curvas de aprendizado do ecossistema. Sites empresariais e de borda ficam atrás na adoção, mas estão realizando projetos-piloto com distribuição modular de fluido refrigerante para atender à inferência de IA localizada. Os operadores de colocation estão traçando um caminho intermediário ao oferecer "suítes de resfriamento líquido" que reduzem o risco da transformação dos clientes, uma abordagem que sustenta o crescimento da receita de serviços.
Os mandatos de IA soberana intensificam o impulso dos hiperscalers. As mais recentes construções europeias da Microsoft dedicam salas inteiras a racks preparados para resfriamento líquido, viabilizando footprints computacionais que os layouts convencionais de ar não conseguem acomodar. Os proprietários de colocation respondem comercializando o resfriamento líquido como serviço, um prêmio que recuperam por meio de tarifas de maior densidade. Os operadores de borda, pressionados por requisitos de latência, estão adotando pods compactos de fluido dielétrico, ilustrando como as dinâmicas de escala se propagam por todo o ecossistema.



Por Tipo de Nível:
Nível 4 Emerge como Pioneiro em Resfriamento a LíquidoO Tier 3 permanece como a escolha predominante, com 64,92% de participação no tamanho do mercado europeu de resfriamento de data centers em 2025, favorecido pelo equilíbrio entre resiliência e custo. No entanto, os footprints Tier 4 se expandem a um CAGR de 47,05%, à medida que nuvens soberanas e setores regulamentados exigem manutenibilidade simultânea. Os projetos Tier 4 frequentemente integram loops duplos de fluido refrigerante com bombas N+N, estabelecendo novos padrões de confiabilidade.
Os gestores de Tier 3 estão adotando retrofits líquidos seletivos — trocadores de porta traseira para locatários de IA e fileiras de CRAH para racks de uso geral —, criando ambientes híbridos que prolongam a vida útil dos ativos. As instalações Tier 1/2 mantêm relevância de nicho para distribuição de conteúdo e backup; seu resfriamento simplificado frequentemente aproveita o free cooling indireto para minimizar custos. Os organismos de normalização estão revisando se as definições atuais de Tier contemplam adequadamente a redundância de sistemas líquidos, sugerindo futuras codificações de projeto.
Por Tecnologia de Resfriamento:
Sistemas a Líquido Ganham Impulso EstratégicoOs métodos baseados em ar ainda representam 66,55% da receita de 2025. Chillers com economizador e unidades CRAH dominam os parques instalados existentes, e as torres evaporativas indiretas continuam sendo economicamente viáveis em climas moderados. A pressão, no entanto, está aumentando com o crescimento do resfriamento líquido a um CAGR de 47,76%, liderado por placas de resfriamento direto ao chip e imersão monofásica. Os fornecedores de imersão demonstram potência de projeto térmico de chip superior a 1.000 W, permitindo que os racks de IA ultrapassem os limites históricos de densidade.
Os trocadores de calor de porta traseira, compatíveis com retrofit, preenchem a lacuna para salas legadas, fornecendo resfriamento de 30 kW por rack sem alterações na tubulação ao nível do piso. A corrida tecnológica impulsiona fusões e aquisições: a Baltimore Aircoil licenciou as patentes de imersão da DUG para garantir presença em nichos de alta densidade. Os especialistas tradicionais em resfriamento por ar estão formando parcerias para proteger sua participação, refletindo o reconhecimento de que o teto de desempenho do ar isoladamente foi atingido para a computação de próxima geração.

Por Componente:
O Crescimento dos Serviços Reflete a Complexidade de ImplementaçãoOs equipamentos retiveram 80,88% de participação em 2025, uma proporção sustentada por ciclos de construção intensivos em hardware. No entanto, o segmento de serviços tem projeção de crescimento a um CAGR de 47,01%, à medida que os operadores terceirizam projeto, comissionamento e manutenção preditiva. As startups de resfriamento líquido estão agrupando monitoramento da qualidade do fluido, análise de detecção de vazamentos e treinamento em contratos recorrentes, ampliando a receita ao longo da vida útil por MW.
Os serviços de instalação capturam a maior fatia, refletindo as habilidades especializadas de ajuste de tubulação, soldagem e contenção necessárias para os loops de fluido refrigerante. A demanda por manutenção também é elevada porque a confiabilidade das bombas afeta diretamente as métricas de SLA de disponibilidade. A consultoria em torno da valorização do calor residual e da conformidade com a regulamentação da UE está emergindo como um nicho lucrativo, com empresas de engenharia modelando os retornos termodinâmicos e financeiros das conexões com redes de aquecimento urbano.
Análise Geográfica
Mercado de Resfriamento de Data Centers no Reino Unido
O Reino Unido liderou com 22,67% do tamanho do mercado europeu de resfriamento de data centers em 2025, impulsionado pela demanda de nuvem centrada em finanças em Londres e por subsídios de depreciação favoráveis. As restrições da rede elétrica ao redor do anel M25 têm direcionado os projetos para soluções com PUE inferior a 1,2. A construção de 30 MW da Green Mountain no leste de Londres tem como alvo cargas de trabalho de alto desempenho e utiliza loops líquidos avançados para permanecer dentro dos limites de alocação de energia. As projeções governamentais que avaliam a contribuição do setor em 44 bilhões de GBP até 2035 sustentam o apoio político.
Mercado de Resfriamento de Data Centers na Polônia
A Polônia é a fronteira de crescimento de destaque, com CAGR de 42,39%. Os hiperscalers, atraídos pelos custos de energia de nível intermediário e pela proximidade com a UE, comprometeram gastos de vários bilhões de euros; o Google sozinho reservou 3 bilhões de EUR para zonas de nuvem regionais. O campus de 344 milhões de USD da Atman em Varsóvia adiciona 14,4 MW com loops de resfriamento líquido que suportam racks de 50 kW.
Panorama regulatório
A política da UE está se tornando mais rigorosa em relação à divulgação do desempenho energético dos data centers e à recuperação de calor, o que está influenciando as escolhas de sistemas de resfriamento. A Diretiva de Eficiência Energética (Diretiva (UE) 2023/1791) amplia as obrigações de relatório para data centers com demanda de energia de TI igual ou superior a 500 kW, alimentando um banco de dados europeu, e vincula sites maiores (acima de 1 MW) à utilização de calor residual, a menos que a inviabilidade técnica seja demonstrada. A partir de 1º de julho de 2026, requisitos operacionais adicionais se aplicam a novos data centers, incluindo participações mínimas de energia reutilizada, elevando a prioridade de circuitos líquidos de baixa exergia e de conexões com redes de aquecimento urbano no licenciamento e no projeto.
A Comissão Europeia também avançou com ferramentas comuns de medição e transparência por meio do esquema de classificação em toda a UE para data centers, sob o Regulamento Delegado (UE) 2024/1364 da Comissão. Ele exige que os operadores relatem indicadores padronizados que incluem o consumo de energia para resfriamento e aspectos da infraestrutura de resfriamento. Normas técnicas do CEN e do CENELEC, incluindo a EN 50600-4-7 (Índice de Eficiência de Resfriamento como KPI), sustentam a comunicação consistente de KPIs, enquanto o Regulamento de Ecodesign para Produtos Sustentáveis (UE) 2024/1781 fornece uma estrutura para futuros requisitos de sustentabilidade que podem se traduzir em especificações de equipamentos e sistemas de resfriamento.
Cenário Competitivo
Concentração do Mercado
A concorrência no mercado de resfriamento de data centers na Europa está se intensificando à medida que escala e amplitude tecnológica se tornam decisivas. A aquisição da Motivair pela Schneider Electric por USD 850 milhões garantiu propriedade intelectual de imersão e fabricação de unidades de distribuição de refrigerante de alta capacidade. A Vertiv aproveita uma franquia de serviços global para fechar contratos de suporte plurianuais e registrou crescimento orgânico de receita líquida de 19,2% no terceiro trimestre de 2024.
As alianças estratégicas complementam as fusões e aquisições. A Munters e a ZutaCore combinam o tratamento de ar adiabático com circuitos dielétricos diretos ao chip, fazendo a ponte entre salas de densidade mista. A plataforma QuantumLeap da Carrier agrupa resfriadores, racks de unidades de distribuição de refrigerante e controles de IA, sinalizando uma mudança de hardware discreto para ecossistemas integrados.
Disruptores como Submer, Iceotope e Asperitas visam nichos de imersão, levando os incumbentes a licenciar ou adquirir. A oportunidade de espaço em branco reside em arquiteturas híbridas: os fornecedores que unificam a economização pelo lado do ar com circuitos a líquido de acoplamento próximo se posicionam para vencer os ciclos de renovação em instalações existentes. A capacidade de serviços está emergindo como uma vantagem competitiva; os fornecedores que oferecem pacotes de projeto-construção-operação vinculam os operadores a fluxos de receita de uma década.
Líderes do Setor de Resfriamento de Data Centers na Europa
-
Vertiv Group Corp.
-
Stulz GmbH
-
Schneider Electric SE
-
Rittal GmbH & Co. KG
-
Asetek A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento de Data Centers na Europa Empresas cobertas neste relatório
- Vertiv Group Corp.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Asetek A/S
- Alfa Laval AB
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Oportunidades de mercado e perspectivas futuras
Instrumentação e verificação orientadas por conformidade estão surgindo como um espaço em branco de curto prazo em sites brownfield e greenfield, à medida que os relatórios da UE se expandem para data centers com potência igual ou superior a 500 kW e as expectativas de utilização de calor residual se tornam mais rígidas para instalações acima de 1 MW. Os operadores estão migrando para soluções que possam ser medidas e comprovadas em auditorias, incluindo circuitos de resfriamento medidos e controles que tornam visíveis as métricas de energia e água de resfriamento. Isso também está aumentando a demanda por serviços empacotados de captura de dados, comissionamento e otimização contínua alinhados aos KPIs do CEN-CENELEC, como a EN 50600-4-7.
A viabilização da reutilização de calor está deixando de ser apenas um recurso de sustentabilidade para se tornar uma alavanca de projeto comercial onde existe acesso a redes de aquecimento urbano, particularmente no norte e centro da Europa. A Retelit já implementou a exportação de calor em seu site Avalon 3 em Milão (2,5 MWt para aquecimento urbano), demonstrando um caminho prático para arquiteturas de resfriamento que oferecem aumento útil de temperatura. Atividades de programas e implantações reforçam essa direção, incluindo o projeto CoolHeatDC, que utiliza resfriamento por imersão bifásica com bombas de calor para integração com aquecimento urbano, e a seleção da DCX Liquid Cooling Systems (março de 2025) para fornecer infraestrutura de resfriamento líquido para o projeto DataOne em Grenoble, França. Juntos, esses exemplos apontam para a aquisição de distribuição líquida do lado das instalações (FDUs, sistemas de água das instalações) juntamente com outras implantações de resfriamento líquido.
Desenvolvimento Recente do Setor no Mercado de Resfriamento de Data Centers na Europa
- Junho de 2026: a Vertiv concluiu a aquisição da ThermoKey S.p.A., agregando capacidade de fabricação de rejeição de calor e de troca de calor ao seu portfólio de gerenciamento térmico. Isso amplia a capacidade da Vertiv de fornecer componentes críticos de resfriamento para data centers de IA de alta densidade na região EMEA e apoia prazos de entrega mais curtos para implantações regionais.
- Maio de 2026: a Vertiv expandiu seu portfólio de resfriamento líquido na região EMEA com o lançamento do CoolChip CDU 2300 e dos Fluid Network Row Manifolds, voltados para infraestrutura de IA de alta densidade. Esse portfólio ampliado apoia projetos de salas prontas para líquido mais padronizados e aumenta a participação de sistemas líquidos de acoplamento próximo disponíveis de um único fornecedor.
- Outubro de 2024: a Schneider Electric concordou em adquirir a Motivair Corporation por 850 milhões de dólares para aprofundar suas capacidades de resfriamento líquido para data centers. A aquisição fortalece o avanço da Schneider Electric no gerenciamento térmico de alta densidade, incluindo CDUs e ofertas relacionadas necessárias para implantações de IA e HPC.
Mercado de Resfriamento de Data Centers na Europa Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita gerada a partir de equipamentos de resfriamento e serviços relacionados ao resfriamento utilizados para remover o calor do espaço branco de data centers na Europa, abrangendo abordagens baseadas em ar e em líquido utilizadas em sites de hiperescala, colocação, empresariais e de borda.
Exclusões de escopo: O sistema de HVAC predial para escritórios e outras áreas que não sejam espaço branco, salas de conversão de energia e abrigos de telecomunicações estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Hiperscaladores (próprios e arrendados)
- Empresarial e de Borda
- Colocalização
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tecnologia de Resfriamento
- Resfriamento a Ar
- Resfriador e Economizador (Sistemas DX)
- CRAH
- Torre de Resfriamento (abrange resfriamento direto, indireto e de dois estágios)
- Outros
- Resfriamento a Líquido
- Resfriamento por Imersão
- Resfriamento Direto ao Chip
- Trocador de Calor de Porta Traseira
- Resfriamento a Ar
- Por Componente
- Por Serviço
- Consultoria e Treinamento
- Instalação e Implantação
- Manutenção e Suporte
- Por Equipamento
- Por Serviço
- Por País
- Reino Unido
- Alemanha
- Países Baixos
- Espanha
- Polônia
- Suíça
- Áustria
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para estruturar o modelo, iniciamos com pesquisa documental para mapear onde a capacidade está sendo adicionada e quais opções de resfriamento são viáveis na Europa. Revisamos fontes públicas como as estatísticas de energia do Eurostat, agências nacionais de energia e páginas de políticas da Comissão Europeia para compreender os preços de eletricidade, programas de eficiência e regras de reutilização de calor que afetam o projeto de resfriamento.
Também consultamos orientações e dados da ASHRAE e do The Green Grid, além de artigos técnicos abertos do IEEE e outros periódicos revisados por pares, para fundamentar premissas como faixas típicas de PUE e padrões de adoção de tecnologia de resfriamento. Relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa foram utilizados para verificar sinais de demanda, como anúncios de novas construções, atividades de retrofit e mix de serviços. Quando necessário, utilizamos uma assinatura paga para dados financeiros e notícias de empresas de forma seletiva, a fim de confirmar a direção e o momento das receitas. Estas são apenas fontes ilustrativas, e outros documentos públicos também foram consultados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para preencher lacunas que as fontes documentais não conseguem responder com clareza, especialmente a divisão entre equipamentos e serviços e o ritmo de adoção do resfriamento líquido em salas de alta densidade. Foram realizadas entrevistas com fabricantes de equipamentos de resfriamento (OEMs), integradores, operadores de instalações e consultores de engenharia nos principais mercados de expansão europeus. As pesquisas ajudaram a confirmar a lógica típica de precificação, os ciclos de substituição e a forma como os projetos são contratados (nova construção versus retrofit).
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 31% |
| Empresas de menor porte: 20% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando uma abordagem de pool de demanda de cima para baixo (top-down), na qual as adições de carga de TI em data centers e os sinais de capacidade instalada são convertidos em valor de sistemas de resfriamento pela aplicação de participações de arquitetura de resfriamento e intensidade de custo típica por tipo de site. Em seguida, os totais foram corroborados com verificações seletivas de baixo para cima (bottom-up), incluindo a amostragem de cotações típicas de projetos e o mapeamento da exposição de receita de fornecedores à Europa. Isso ajudou a ajustar os defasamentos de tempo entre o comissionamento de capacidade e os gastos com resfriamento.
Os principais insumos utilizados no modelo incluem novas adições de capacidade de data centers, mudanças na densidade de racks de TI (incluindo implantações de alta densidade impulsionadas por IA), o mix de sistemas baseados em ar versus baseados em líquido, taxas de adesão a serviços de instalação e manutenção, e tendências de preços de energia e eficiência que alteram a seleção de tecnologia. Como a adoção avança em etapas e não em linha reta, a análise de cenários foi utilizada para a previsão. Os pesos dos cenários foram refinados com base nas opiniões de especialistas sobre a penetração do resfriamento líquido, a intensidade do retrofit e restrições como atrasos em licenciamentos e conexões à rede elétrica. Onde a visibilidade de baixo para cima era limitada para países menores, utilizamos indicadores proxy, como a atividade do pipeline de colocação e o crescimento de capacidade em nível de país, para preencher lacunas, verificando em seguida a razoabilidade do gasto implícito em resfriamento por MW.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados por meio de triangulação entre sinais independentes, incluindo o gasto implícito em resfriamento por MW, a divisão entre equipamentos e serviços, e a direção do mix tecnológico em comparação com as tendências de implantação observadas. Os valores discrepantes foram sinalizados, revisados por outro analista e, em seguida, reelaborados por meio da revisão da premissa específica que causou a variação. Quando a lacuna não pôde ser explicada com base nas evidências disponíveis, realizamos um novo contato direcionado.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças significativas de política que afetam a reutilização de calor ou alterações repentinas nos planos de expansão. Antes da entrega, uma revisão final é realizada para garantir que os anúncios públicos mais recentes e as premissas validadas estejam refletidos no modelo.
Tamanho do Mercado de Resfriamento de Data Centers na Europa segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes números publicados para o resfriamento de data centers na Europa podem parecer muito distantes entre si porque o escopo subjacente nem sempre é o mesmo, mesmo quando os títulos parecem semelhantes. As principais diferenças geralmente decorrem do que é contabilizado como resfriamento, de como os serviços são tratados e se a estimativa está ancorada em sinais de capacidade instalada ou em gastos mais amplos com instalações.
Na prática, as lacunas são frequentemente impulsionadas por se o modelo inclui apenas equipamentos de resfriamento ou também inclui instalação, manutenção e consultoria, e pela velocidade com que se assume que o resfriamento líquido irá escalar em implantações de alta densidade. O momento da conversão cambial e a periodicidade de atualização também importam, uma vez que os pipelines de projetos e as condições de energia podem mudar entre países, o que altera o perfil de gastos de curto prazo.
Comparaão de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,34 bilhões de USD (2025) | |
| Publicador do Setor A | 3,79 bilhões de USD (2024) | A estimativa parece tender para uma visão mais restrita, focada apenas em equipamentos e com um ano-base anterior, o que pode subestimar os gastos quando os serviços e o momento dos projetos vinculados ao comissionamento não são totalmente capturados. |
| Consultoria Global B | 5,53 bilhões de USD (2025) | A divisão publicada é declarada apenas em alto nível (soluções versus serviços), e as inclusões para instalação, manutenção e serviços específicos de resfriamento líquido não são detalhadas com clareza, o que pode alterar os totais dependendo do que é agrupado em resfriamento. |
A diferença entre os três valores decorre principalmente do que é contabilizado além do hardware central de resfriamento e de como o momento dos novos lançamentos de capacidade é convertido em receita anual. Ao incluir explicitamente equipamentos mais serviços relacionados ao resfriamento que ocorrem dentro das salas de dados, e ao verificar o gasto implícito por MW em relação ao feedback dos operadores, o valor de 2025 permanece rastreável a insumos reproduzíveis — uma escolha aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de resfriamento de data centers na Europa?
O mercado europeu de resfriamento de data centers é avaliado em 23,87 bilhões de USD em 2026 e tem projeção de atingir 131,30 bilhões de USD até 2031.
Qual segmento detém a maior participação no mercado de resfriamento de data centers na Europa?
Os data centers hiperscaladores lideram com 46,78% de participação de mercado em 2025, impulsionados por grandes implantações de IA e nuvem.
Por que as tecnologias de resfriamento a líquido estão ganhando força na Europa?
Os racks de IA agora excedem 40 kW, ultrapassando os limites do resfriamento a ar, e as regras de eficiência energética da UE favorecem sistemas a líquido que suportam o reaproveitamento de calor residual e baixo PUE.
Como a regulamentação da UE influencia as escolhas de resfriamento?
A Diretiva de Eficiência Energética exige a recuperação de calor para grandes instalações, e a eliminação progressiva dos gases F limita os refrigerantes de alto GWP, levando os operadores a adotar soluções a líquido eficientes ou de baixo GWP.
Mais relatórios sobre centros de dados
- Mercado de Refrigeração de Data Centers
- Mercado de Refrigeração para Data Center da Alemanha
- Mercado de Refrigeração de Data Centers no Japão
- Mercado de Refrigeração de Data Centers no MEA
- Mercado de Refrigeração de Data Centers na Malásia
- Mercado de Refrigeração para Data Centers da Índia
- Mercado de Refrigeração de Data Centers na Suécia
- Mercado de Segurança de Data Center Segurança em todas as regiões, dividida por tipo de segurança, oferta e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Data Centers Verdes da Europa Eficiência energética na Europa, dividida por componente, tipo de instalação e nível.
- Mercado Europeu de Data Centers Hyperscale Sites hyperscale na Europa, divididos por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers na China Construção na China, dividida por tamanho da instalação e nível.
- Mercado de Construção de Data Centers do Reino Unido Demanda de construção em todo o Reino Unido, cobrindo nível, tamanho da instalação e tipo de instalação.