
Tamanho e Participação do Mercado de Resfriamento de Data Centers da Índia
Análise do Mercado de Resfriamento de Data Centers da Índia por Mordor Intelligence
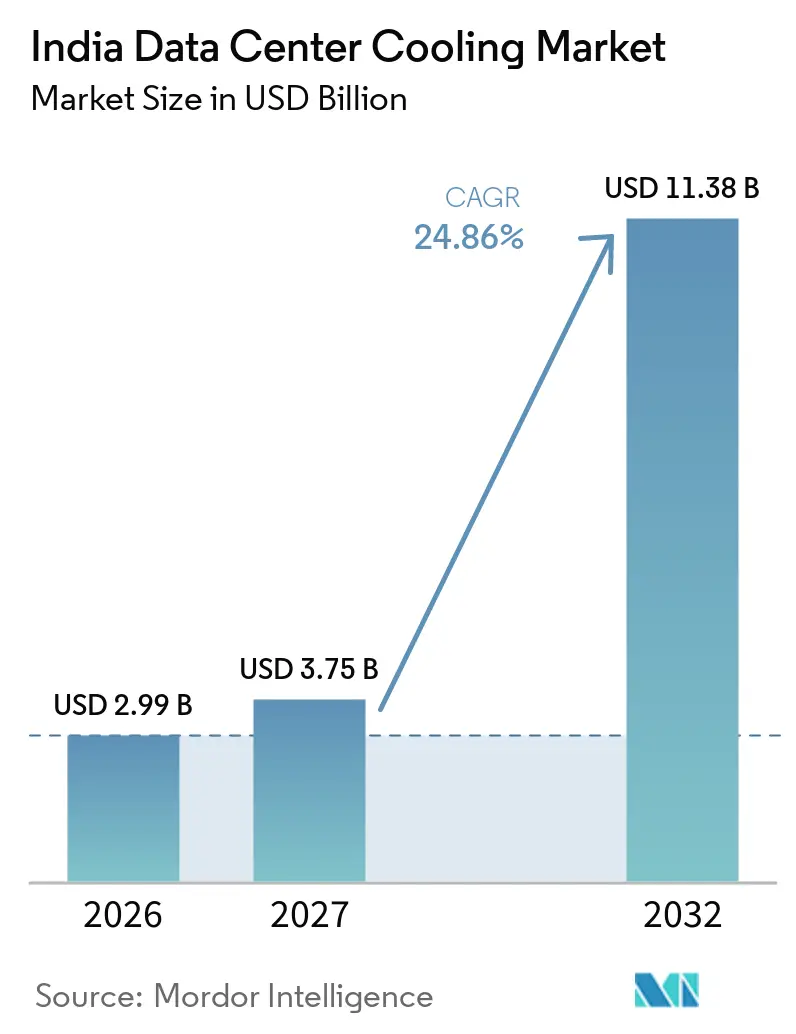
O tamanho do mercado de resfriamento de data centers na Índia deve aumentar de 2,99 bilhões de USD em 2026 para 3,75 bilhões de USD em 2027 e atingir 11,38 bilhões de USD até 2032, crescendo a um CAGR de 24,86% no período 2027-2032.
Na Índia, a atividade de serviços digitais e a computação de alta densidade criam tanto demanda por novas instalações quanto oportunidades de atualização térmica para fornecedores de resfriamento. Os sistemas a ar conectam equipamentos de sala e de planta, enquanto o resfriamento a líquido pode ampliar o escopo do fornecedor para redes térmicas do lado computacional. O investimento inicial e a economia de energia podem tornar o momento da implantação tão comercialmente relevante quanto a tecnologia escolhida. A fabricação local e o alcance de serviços apoiam propostas de entrega, pois uma planta instalada deve ser comissionada e mantida no local. O aumento das densidades de rack sustenta o argumento para o resfriamento a líquido na Índia, enquanto as restrições de capital e energia moderam o ritmo de adoção sem reverter a perspectiva de crescimento.
Principais Conclusões do Relatório
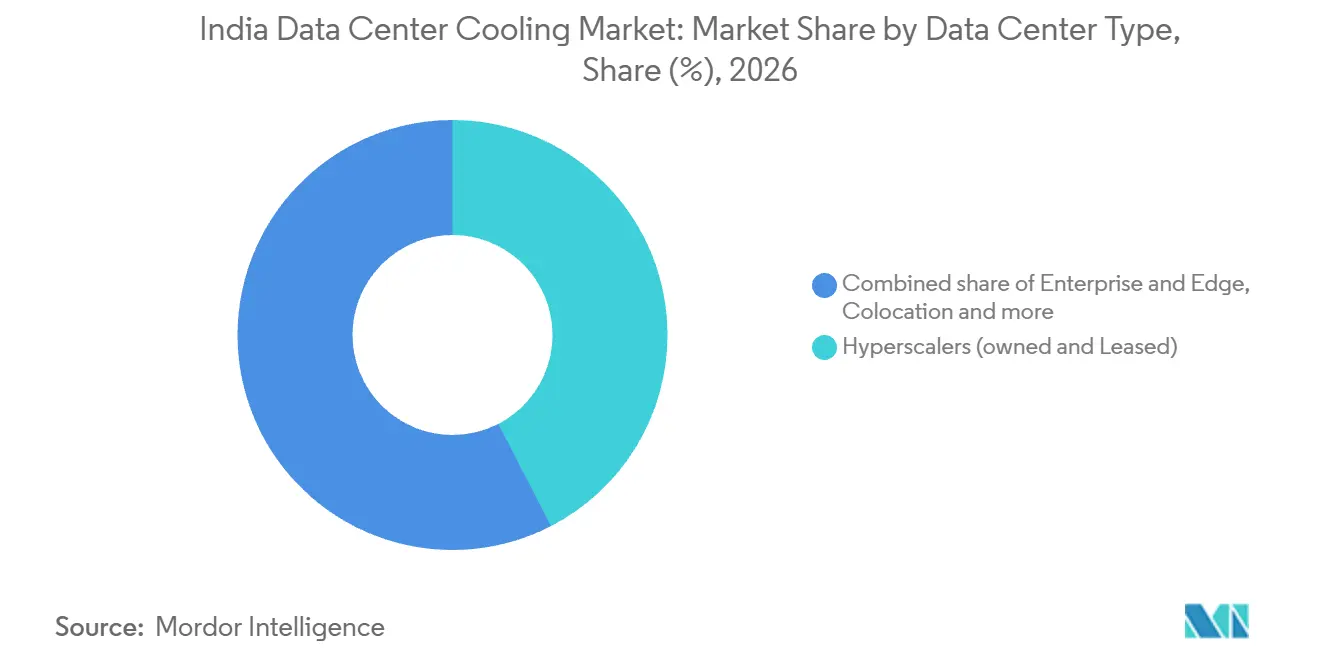
- Por tipo de data center, os hyperscalers (próprios e arrendados) detinham 42,42% da participação no mercado de resfriamento de data centers na Índia em 2026 e têm previsão de crescimento mais rápido a um CAGR de 25,6% no período 2027-2032.
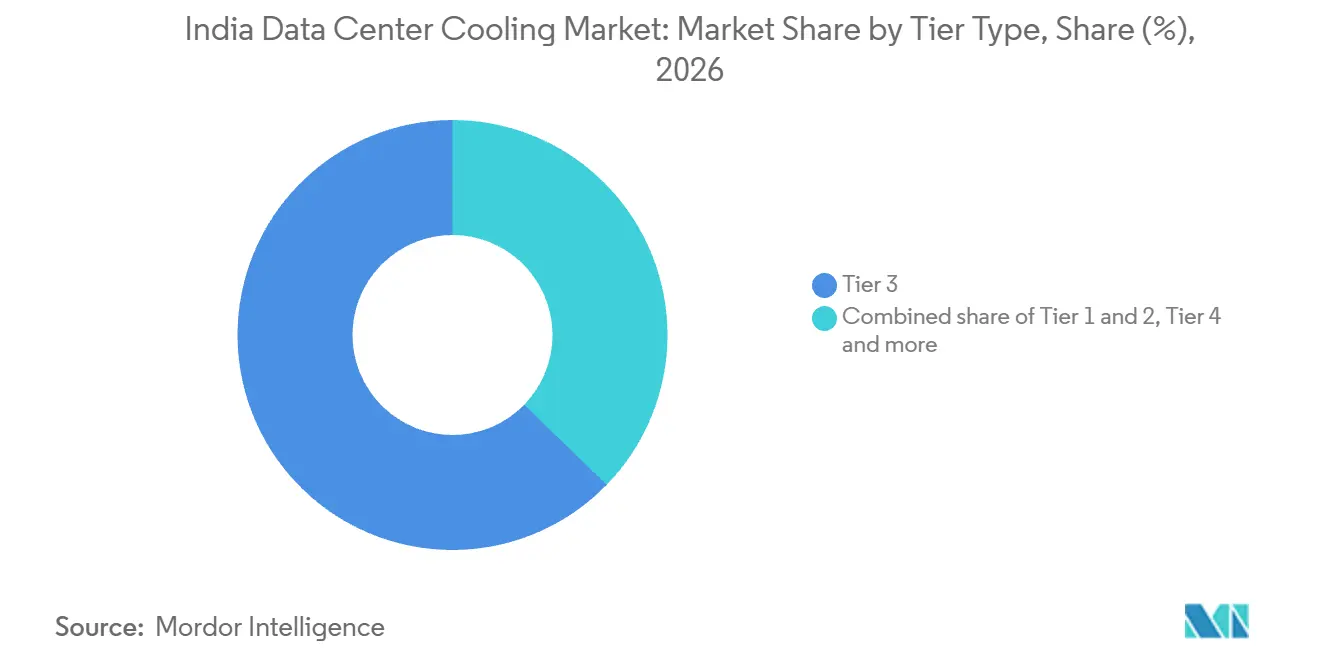
- Entre os tipos de nível, o Nível 3 detinha 62,73% do tamanho do mercado de resfriamento de data centers na Índia em 2026, enquanto o Nível 4 tem previsão de crescimento mais rápido a um CAGR de 26,35% no período 2027-2032.
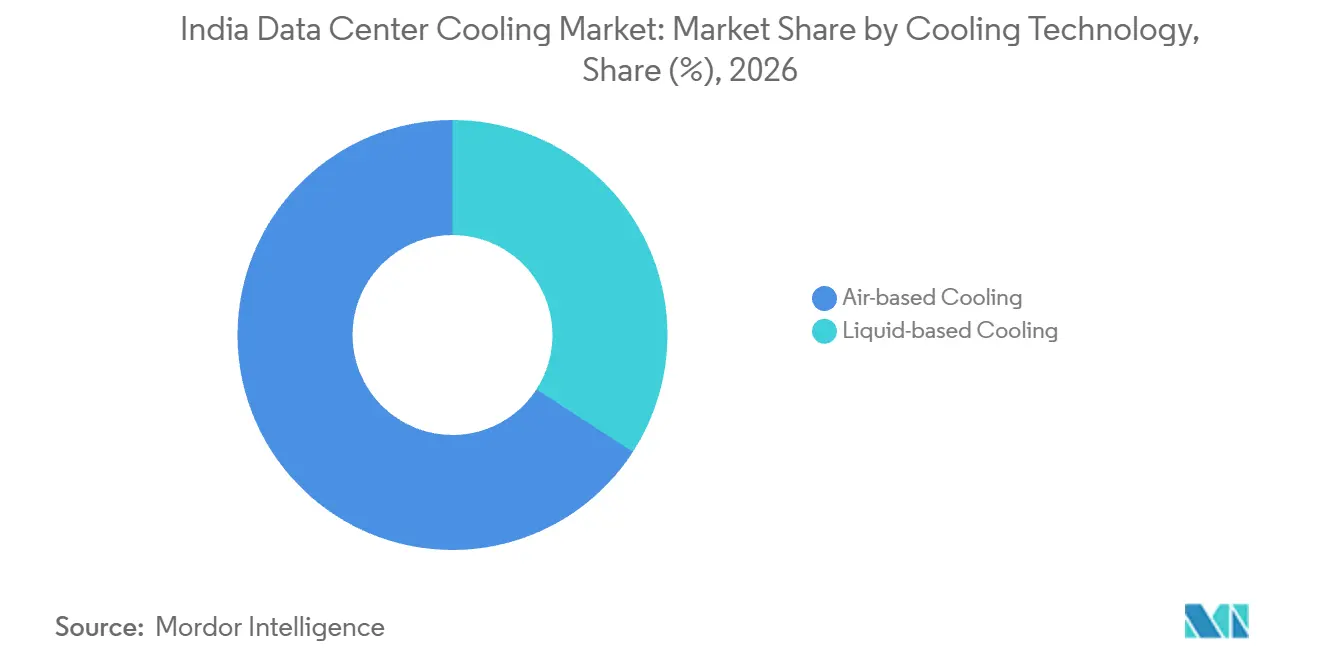
- O resfriamento a ar liderou o mix tecnológico com 65,85% de participação em 2026, enquanto o resfriamento a líquido tem previsão de crescimento mais rápido a um CAGR de 26,7% no período 2027-2032.
- Entre os componentes, os equipamentos responderam por 80,44% dos gastos com resfriamento de data centers na Índia em 2026, com os servios com previsão de crescimento mais rápido a um CAGR de 25,6% no período 2027-2032.
- Geograficamente, Chennai se destaca como a metrópole de crescimento mais rápido, onde o desenvolvimento faseado de campi prontos para IA pode criar oportunidades de equipamentos de resfriamento e suporte operacional.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de infraestrutura hyperscale em nuvem acelerando adições de capacidade | +12% | Visakhapatnam, Hyderabad e Mumbai | Médio prazo (2 a 4 anos) |
| Iniciativas digitais apoiadas pelo governo (Digital India, Aadhaar, ONDC) ampliando a geração de dados | +7% | Nacional | Longo prazo (≥ 4 anos) |
| Aumento das densidades de energia por rack (superior a 15 kW) intensificando os requisitos de resfriamento | +9% | Nacional | Curto prazo (≤ 2 anos) |
| Implantação de data centers edge em cidades de nível 2/3 criando demanda de resfriamento de nicho em ambientes de alta temperatura | +4% | Chandigarh e Lucknow | Médio prazo (2 a 4 anos) |
| Desenvolvimento do mercado de créditos de carbono / requisitos de relatórios ESG impulsionando a avaliação de resfriamento a líquido e a ar livre | +2% | Chennai e Rabale | Médio prazo (2 a 4 anos) |
| Redução rápida do LCOE de energia renovável no local (solar com armazenamento) viabilizando retrofits de resfriamento de alto consumo energético | +1% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansões hiperescaladas de nuvem acelerando adições de capacidade
A construção de instalações em escala hyperscale gera demanda por resfriamento por meio da entrega coordenada de múltiplas instalações, ampliando a oportunidade além de adições individuais de racks. Em 28 de abril de 2026, o Google iniciou as obras de seu hub de IA em Visakhapatnam, um projeto composto por 3 campi de data centers. A AdaniConneX e a Nxtra by Airtel foram identificadas para liderar a construção dos edifícios de data centers e da infraestrutura de conexão. Um empreendimento nessa escala pode exigir que os fornecedores alinhem as instalações térmicas com a entrega de edifícios distintos e infraestrutura compartilhada. Para os fornecedores no mercado de resfriamento de data centers na Índia, a abertura comercial resultante combina o fornecimento de equipamentos com a capacidade de apoiar a entrega em fases do campus ao longo de diversas interfaces de construção.
Iniciativas digitais apoiadas pelo governo (Digital India, Aadhaar, ONDC) ampliando a geração de dados
Os serviços digitais apoiados pelo governo sustentam uma atividade transacional substancial na Índia. A Autoridade de Identificação Única da Índia (UIDAI) registrou 2,31 bilhões de transações de autenticação Aadhaar na Índia em novembro de 2025, um aumento de 8,47% em relação a novembro de 2024.[1] A Rede Aberta para Comércio Digital (ONDC) informou que sua rede viabilizou 218 milhões de transações na Índia no exercício fiscal de 2025-26. O aumento da atividade de autenticação sugere a expansão das necessidades de processamento, o que pode elevar a carga térmica nas instalações que hospedam esses serviços. Onde esse crescimento é acomodado em salas operacionais, as atualizações e a manutenção de sistemas de resfriamento oferecem um caminho para a demanda além de equipamentos para novos edifícios.
Aumento das densidades de energia por rack (superior a 15 kW) intensificando os requisitos de resfriamento
A concentração de calor torna a densidade de racks parte da especificação de resfriamento para instalações de computação de alta densidade. Em 2026, o Ministério de Eletrônica e Tecnologia da Informação (MeitY) informou que a indústria de data centers da Índia estava implantando racks de alta densidade para cargas de trabalho de computação de alto desempenho e IA. O relatório da Deloitte India de maio de 2025 afirmou que o aumento da densidade de racks intensifica a demanda por resfriamento nos data centers indianos e está impulsionando a adoção de resfriamento líquido e trocadores de calor de porta traseira. Essas mudanças vinculam a proposta de resfriamento ao tipo de computação hospedada em cada rack, refletindo as tendências do mercado de resfriamento de data centers na Índia em direção ao resfriamento líquido e aos trocadores de calor de porta traseira. Isso cria um caminho para atualizações térmicas dentro das instalações à medida que suas configurações de computação mudam. Como o aumento da densidade favorece o resfriamento líquido e os trocadores de calor de porta traseira, as atualizações em salas existentes podem exigir equipamentos diferentes em vez de capacidade adicional de ar.
Implantação de data centers edge em cidades de nível 2/3 criando demanda de resfriamento de nicho em ambientes de alta temperatura
As instalações edge regionais podem criar demanda de resfriamento por meio de instalações térmicas separadas em diferentes cidades. A Sify opera Data Centers Edge de inteligência artificial em Chandigarh e Lucknow. Em outubro de 2026, a CtrlS afirmou que planeja estabelecer mais de 20 data centers edge em cidades de Nível 2 e Nível 3 na Índia nos próximos anos. Se implementado, esse plano de expansão distribuiria o trabalho de resfriamento por uma rede mais ampla de instalações. A vantagem comercial estaria em reproduzir o comissionamento e o suporte em toda a rede, de modo que a cobertura regional poderia influenciar quais fornecedores conseguem atender ao programa completo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento inicial em sistemas avançados de resfriamento a líquido e por imersão | -4.5% | Nacional | Curto prazo (≤ 2 anos) |
| Tarifas de energia elevadas e confiabilidade intermitente da rede aumentando a volatilidade do OPEX | -3.5% | Nacional | Curto prazo (≤ 2 anos) |
| Cadeia de fornecimento doméstica limitada para fluidos dielétricos e placas frias especializadas | -1.4% | Nacional | Médio prazo (2 a 4 anos) |
| Restrições de uso de água em estados propensos à seca limitando tecnologias evaporativas | -0.7% | Localizações de data centers em Maharashtra | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto investimento inicial em sistemas avançados de resfriamento a líquido e por imersão
Os operadores que adotam resfriamento líquido avançado enfrentam uma decisão de financiamento de instalação que pode ser relevante mesmo quando a tecnologia se adequa à carga de trabalho pretendida. O diretor executivo e CFO do grupo da Sify Technologies afirmou em 2026 que o resfriamento líquido acrescenta aproximadamente 1,3 milhões de USD por MW. Dependendo do contrato, a Sify pode incorrer no custo e adicioná-lo às tarifas de capacidade, ou o cliente pode investir no sistema. A análise do mercado de resfriamento de data centers na Índia deve considerar como o investimento adicional é sustentado pela economia da capacidade de computação que o utiliza, elevando o compromisso necessário antes que as operações gerem retornos.
Tarifas de energia elevadas e confiabilidade intermitente da rede aumentando a volatilidade do OPEX
A economia de energia pode limitar a carga de resfriamento que um operador pode sustentar comercialmente, mesmo quando a demanda por computação é forte. Um relatório de 2026 do Conselho de Energia, Meio Ambiente e Água e da SYSTEMIQ constatou que os custos e a confiabilidade da eletricidade superaram os custos de terreno, os incentivos fiscais e a disponibilidade de mão de obra na avaliação das partes interessadas sobre a viabilidade dos data centers indianos. As partes interessadas identificaram limitações de evacuação da rede elétrica e de capacidade de aquisição de energia renovável nos principais clusters de data centers, restrições também compartilhadas por outros grandes consumidores de eletricidade. Para projetos de resfriamento, isso torna o crescimento do mercado de resfriamento de data centers na Índia parcialmente dependente de arranjos de eletricidade acessíveis e confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center:
Projetos Hyperscale e Canais de ColocationOs hyperscalers (próprios e arrendados) responderam por 42,42% do tamanho do mercado de resfriamento de data centers na Índia em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 25,6% no período de 2027 a 2032. Em 15 de julho de 2026, a Amazon Web Services iniciou as obras de um data center na Bharat Future City, no Distrito de Ranga Reddy, em Telangana. A construção de um site em escala hyperscale posiciona o resfriamento dentro de um programa de infraestrutura dedicado, oferecendo aos fornecedores uma rota de demanda em nível de projeto. A visão geral do mercado de resfriamento de data centers na Índia destaca a oportunidade para os fornecedores garantirem um pacote térmico definido dentro dos programas hyperscale, abrangendo os equipamentos relevantes e as responsabilidades de entrega.
A colocalização amplia o caminho para a demanda de resfriamento ao separar os clientes de computação do provedor de serviços de instalações. A Sify Infinit Spaces, subsidiária da Sify Technologies, concentra-se na demanda de colocalização de hyperscalers, empresas e clientes potenciais de nuvem neo na Índia. Esse mix de clientes oferece aos fornecedores de resfriamento um caminho para vários grupos de compradores de computação por meio do operador responsável pela instalação, com a oferta organizada em torno de sua instalação térmica. A distinção comercial é o relacionamento com a instalação, que pode conectar um fornecedor a diferentes categorias de carga de trabalho sem exigir um canal de vendas de infraestrutura separado para cada categoria de cliente de computação.



Por Tipo de Nível:
Escala de Portfólio e Compromissos com IAO Nível 3 representou 62,73% da participação no mercado de resfriamento de data centers na Índia em 2026. Em julho de 2025, o Software Technology Parks of India (STPI) informou 5 data centers em conformidade com o Nível III em Bengaluru, Bhubaneswar, Chennai, Mohali e Vijayawada. O STPI identificou organizações governamentais, do setor público, institucionais e industriais como clientes pretendidos para esses centros. Esse perfil de comprador posiciona seu portfólio para atender a requisitos de computação institucional juntamente com cargas de trabalho comerciais. Para os fornecedores de resfriamento, o alcance institucional pretendido do STPI torna a hospedagem do setor público e industrial uma fonte potencial separada de demanda de instalações em relação à construção hyperscale.
O Nível 4 é o segmento de crescimento mais rápido, com um CAGR previsto de 26,35% no período 2027-2032. Em 16 de março de 2026, a Gorilla Technology assinou acordos vinculantes com a Yotta Data Services para implantar infraestrutura de computação de IA no centro Uptime Tier IV NM1 da Yotta em Navi Mumbai. Os acordos cobriram aproximadamente 640 servidores NVIDIA HGX B200 com mais de 5.000 GPUs, com a Yotta designada para implementação e operação. Para os fornecedores de resfriamento, isso cria um requisito térmico potencial em torno de equipamentos de computação comprometidos em uma instalação de Nível 4 identificada.

Por Tecnologia de Resfriamento:
A Densidade de Rack Molda a Arquitetura TérmicaO resfriamento a ar representou uma participação de 65,85% no tamanho do mercado de resfriamento de data centers na Índia em 2026. O centro Chennai 7 da STT GDC India, em operação desde janeiro de 2026, utiliza resfriadores a ar combinados com unidades de tratamento de ar em suas salas de dados. O projeto de resfriamento suporta 4 kW por rack, fornecendo uma base de densidade especificada para essa instalação. Dentro do maior segmento, as unidades de distribuição de ar e a planta de resfriamento formam diferentes partes dessa arquitetura térmica, conectando os equipamentos da sala de dados com a remoção de calor em escala de instalação. O projeto a ar de 4 kW ilustra por que salas de menor densidade podem sustentar a demanda por equipamentos de resfriamento a ar, mesmo com a computação mais densa deslocando a atenção para o resfriamento a líquido.
O resfriamento a líquido é o segmento de crescimento mais rápido, com um CAGR previsto de 26,7% no período de 2027 a 2032. Em 16 de outubro de 2026, a Vertiv concluiu uma implantação de resfriamento a líquido de alta densidade direto ao chip com a CapitaLand India Trust no CLDC Mumbai 01 em Airoli, Navi Mumbai.[2] O sistema suporta 30 MW das cargas de trabalho de inteligência artificial de um cliente hyperscale. O projeto utilizou uma rede de fluido secundário, tornando a distribuição de líquido parte da instalação de resfriamento entregue. Essa entrega em rede cria um papel comercial na interface entre a infraestrutura térmica da instalação e os equipamentos de computação, permitindo que os fornecedores de resfriamento a líquido concorram em um escopo de instalação integrado.
Por Componente:
Contratos de Equipamentos e Serviços de Ciclo de VidaOs equipamentos responderam por 80,44% da participação no mercado de resfriamento de data centers na Índia em 2026, tornando-se o maior segmento. Em setembro de 2026, a Swegon foi selecionada para fornecer equipamentos de resfriamento e tratamento de ar para um importante projeto de data center na Índia. O pedido ilustra como a demanda por resfriamento pode entrar no pipeline do fornecedor como um pacote de hardware definido antes de se tornar uma instalação concluída. A receita de equipamentos está, consequentemente, vinculada à execução do escopo de fornecimento adjudicado dentro do projeto mais amplo de data center. Converter essa seleção em entrega aceita é o que transforma a atividade de adjudicação comercial em uma base de equipamentos instalados em torno da qual o suporte futuro de resfriamento pode ser oferecido.
Os serviços são o segmento de crescimento mais rápido, com um CAGR previsto de 25,6% no período de 2027 a 2032. Até 16 de outubro de 2026, a Vertiv havia concluído os procedimentos de instalação e comissionamento, o balanceamento de circuito tecnológico e os testes de Nível 4 para resfriamento líquido direto ao chip no CLDC Mumbai 01, em Airoli, Navi Mumbai. A instalação e a implantação colocam os equipamentos de resfriamento em uso, enquanto a manutenção e o suporte tratam das condições térmicas ao longo de sua vida operacional. Consultoria e treinamento fornecem um escopo separado para operadores que decidem como os equipamentos baseados em ar ou em líquido serão implementados e gerenciados. Os prestadores de serviços podem estruturar contratos em torno do comissionamento e da operação posterior, estendendo o horizonte de receita além da própria entrega de equipamentos.
Análise Geográfica
Mercado de Resfriamento de Data Centers em Chennai
Chennai se destaca como a metrópole de crescimento mais rápido, com o desenvolvimento faseado de data centers fornecendo uma rota para a demanda de resfriamento. Em fevereiro de 2026, a STT GDC India informou que a primeira fase de 7,2 MW de seu campus Siruseri pronto para IA estava operacional, com o campus projetado para 45 MW. O desenvolvimento faseado pode separar o suporte de resfriamento na capacidade entregue das oportunidades de equipamentos associadas a uma possível expansão futura. Os fornecedores que atendem a esse modelo de campus podem alinhar os pacotes térmicos com a capacidade de cada fase à medida que entra em uso. Manter a fase operacional de 7,2 MW poderia dar a um fornecedor um relacionamento com o cliente a partir do qual competir pela expansão em direção ao projeto de 45 MW do campus.
Fora do campus Siruseri, o canal de projetos difere por localização, desde o desenvolvimento de campus financiado em Navi Mumbai até um arranjo de energia regulamentado em um parque de data centers em Greater Noida. Em junho de 2026, a International Finance Corporation (IFC) anunciou apoio à Sify Infinit Spaces para desenvolver centros prontos para IA em Navi Mumbai e Chennai com capacidade combinada de 103 MW. Em julho de 2026, a Comissão Reguladora de Eletricidade de Uttar Pradesh aprovou a tarifa do exercício fiscal 2026-27 da NIDP Developers para sua área de distribuição licenciada no parque de data centers Knowledge Park V em Greater Noida. Esses canais oferecem aos fornecedores diferentes interfaces de projeto, vinculando a entrega de resfriamento ao programa de construção do desenvolvimento financiado e ao quadro de energia de um parque de data centers específico.
Em 8 de abril de 2026, a Equinix inaugurou o MB3, seu 4º data center International Business Exchange em Mumbai, com capacidade de resfriamento a líquido para cargas de trabalho empresariais em toda a Índia. A instalação de varejo foi projetada para suportar cargas de trabalho de alto desempenho e implantações híbridas de multinuvem. Sua oferta tinha como alvo empresas em toda a Índia, conferindo à instalação hospedada em Mumbai uma base de compradores pretendida geograficamente mais ampla. Para os fornecedores de resfriamento, isso separa a localização da instalação térmica da geografia do cliente empresarial que a utiliza. Um fornecedor de resfriamento em Mumbai poderia atender à demanda empresarial direcionada nacionalmente por meio dessa instalação sem ampliar a cobertura de serviço de campo para a localização de cada inquilino.
Quadro Regulatório e Perspectivas
Esta comparação abrange jurisdições selecionadas do ponto de vista dos operadores que instalam sistemas de resfriamento, com o caso de Uttar Pradesh limitado ao Parque de Data Centers de Greater Noida. A Índia exige licença ambiental prévia quando os data centers fazem parte de projetos de construção ou de urbanização qualificados. A cobertura inclui projetos de construção acima de 20.000 metros quadrados de área construída e projetos de urbanização cobrindo pelo menos 50 hectares ou com pelo menos 150.000 metros quadrados de área construída, ou ambos. Condições de eficiência energética e uso eficiente de água se aplicam a projetos que recebem licença, tornando o quadro relevante para o projeto de resfriamento.
Tabela Regulatória
| Fator de decisão | Índia | Uttar Pradesh |
|---|---|---|
| Autoridade principal | Autoridades Estaduais de Avaliação de Impacto Ambiental | Comissão Reguladora de Eletricidade de Uttar Pradesh para tarifas; Uttar Pradesh Power Transmission Corporation Limited para a isenção de transmissão |
| Instrumentos ou diretrizes principais | Notificação de Avaliação de Impacto Ambiental (EIA), 2006, Itens 8(a) e 8(b); licença condicional de projeto | Ordem tarifária NIDP do exercício fiscal 2026-27; carta de isenção do provedor de transmissão de 13 de junho de 2025 |
| Efeito comercial | Licença prévia e condições de energia/água para projetos de construção qualificados | Isenção de 50% da tarifa de transmissão a partir de abril de 2025 para o Parque de Data Centers de Greater Noida |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A Notificação de Avaliação de Impacto Ambiental da Índia, 2006, Itens 8(a) e 8(b), continua a vincular a licença e os deveres de projeto de energia/água à construção qualificada, sustentando a classificação Média e Sem alteração para operadores que instalam sistemas de resfriamento. A Uttar Pradesh Power Transmission Corporation Limited (UPPTCL) concedeu à NIDP Developers uma isenção de 50% na tarifa de transmissão sobre a aquisição intraestadual a partir de abril de 2025, reportada para o exercício fiscal 2026-27 e sustentando a classificação Alta e Sem alteração no curto prazo para o parque selecionado de Greater Noida. A política de 2026 de Uttar Pradesh revoga a política emendada de 2021, mas preserva os benefícios admissíveis para os detentores de Carta de Conforto da política antiga que utilizaram parcial ou totalmente incentivos ou concessões, sujeito às ordens governamentais vigentes. A perspectiva específica do parque baseia-se no tratamento tarifário do exercício fiscal 2026-27, enquanto a continuidade sob a política substituta depende dessas condições de elegibilidade legadas.
Etapas da Cadeia de Valor
A cadeia de valor de resfriamento compara como o projeto, o fornecimento de equipamentos e a integração no local criam diferentes ganhos para os fornecedores e riscos de entrega. A Trane Technologies plc realiza a engenharia de sistemas de resfriamento, enquanto a Blue Star Ltd. fornece resfriadores para data centers na Índia. A integração no local reúne resfriadores, tubulações de água gelada, unidades de tratamento de ar e controles. Essa divisão torna a responsabilidade pelo sistema térmico concluído comercialmente significativa, pois o fornecimento de equipamentos por si só não resolve todas as interfaces de instalação.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Projeto de resfriamento e configuração do sistema | Projetistas de sistemas de resfriamento, como a Trane Technologies plc | Honorários de engenharia e configuração | Especificações térmicas e hidráulicas não resolvidas | Acordar as condições operacionais do sistema antes da configuração do equipamento |
| Fabricação e fornecimento de equipamentos | Fornecedores de equipamentos de resfriamento, como a Blue Star Ltd. e a STULZ India | Vendas de resfriadores e equipamentos de resfriamento | Alterações de configuração na transferência da fábrica para o local | Confirmar as interfaces de equipamentos e controles antes da fabricação |
| Instalação e comissionamento no local | Empreiteiros de instalação de resfriamento e implantadores de sistemas de resfriamento, como a Tech India Electrosolutions e a Vertiv Co., respectivamente | Honorários de instalação, integração e comissionamento | Risco de integração incompleta de tubulações e controles | Testar a instalação integrada em relação às condições operacionais acordadas |
| Fonte: Mordor Intelligence | ||||
Os fabricantes capturam a receita de equipamentos, enquanto os projetistas e instaladores ganham com a conversão de componentes separados em uma instalação térmica funcional. A atribuição de responsabilidade em cada transferência pode reduzir o risco de que um problema de interface fique entre os escopos dos fornecedores. Para a implantação no CLDC Mumbai 01 em outubro de 2026, a Vertiv Co. e a CapitaLand Investment projetaram procedimentos de instalação e comissionamento para minimizar a entrada de poeira no loop tecnológico. Isso coloca o controle de contaminação na transferência de instalação, onde a capacidade de entrega deve ir além do fornecimento de equipamentos.
Cenário Competitivo
Concentração do Mercado
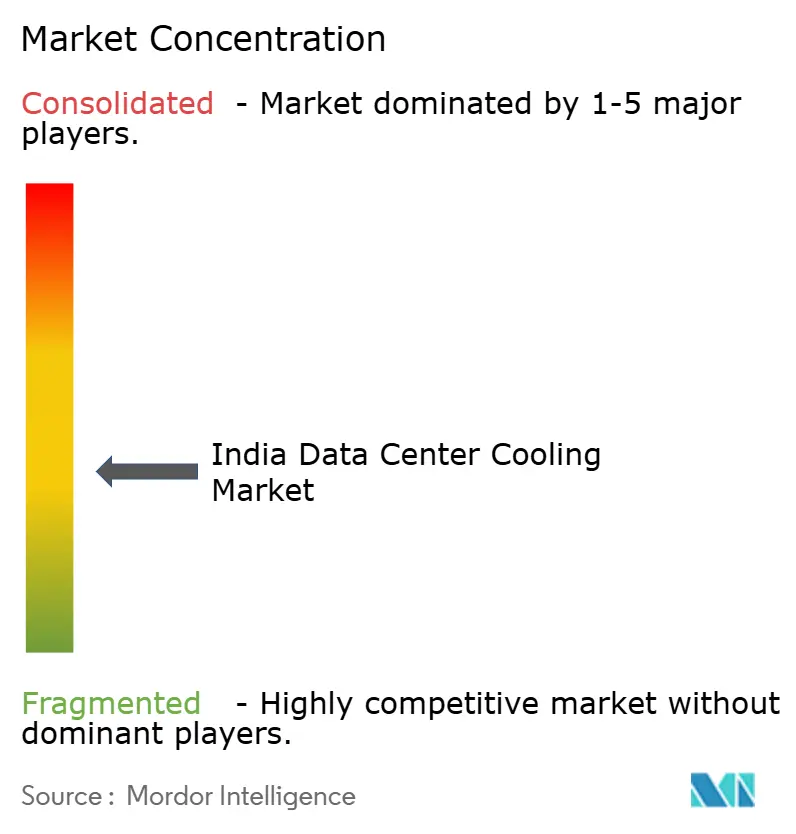
A concorrência abrange fornecedores de sistemas e especialistas em componentes térmicos, com Vertiv Co., Stulz GmbH, Schneider Electric SE, Alfa Laval AB e Rittal GmbH & Co. KG entre seus principais participantes. Em junho de 2026, a STULZ India inaugurou uma instalação de produção de 352.000 pés quadrados próxima a Sriperumbudur, Chennai, sua 7ª instalação de produção na Índia.[3] A entidade operacional indiana do grupo, STULZ-CHSPL (India) Pvt. Ltd., informou em junho de 2026 que fabricava soluções de resfriamento de missão crítica e operava uma rede de serviços 24 horas em todo o país. Essa presença de fornecimento e serviço cria uma barreira além do design do produto, uma vez que um novo entrante deve suportar a entrega de equipamentos e o serviço de campo para atender a operadores que buscam capacidade de execução local.
Em 18 de fevereiro de 2026, a Schneider Electric lançou sua fábrica de resfriamento a líquido Motivair em Bengaluru, seu primeiro local de produção Motivair na Índia e o 3º globalmente. A Alfa Laval India fabrica trocadores de calor de placas brasadas para resfriamento de data centers de alta carga e circuitos de resfriamento a líquido. A oferta da Rittal voltada para a Índia abrange sistemas de resfriamento de data centers, desde unidades em nível de sala até controle climático em nível de rack. A fabricação local, o fornecimento de componentes e a amplitude de produtos de sala a rack oferecem aos compradores diferentes opções para atribuir a responsabilidade pelo sistema térmico. A diferenciação entre fornecedores depende, consequentemente, da parcela da arquitetura térmica de uma instalação que cada empresa pode fornecer diretamente, com a integração de sistemas deixada como uma tarefa competitiva separada.
O posicionamento regulatório oferece aos fornecedores outra forma de diferenciar suas propostas técnicas para as equipes de projetos de data centers. Em agosto de 2026, a Schneider Electric descreveu as normas de data centers do Bureau of Indian Standards (BIS) como voluntárias e explicou seu uso na comparação de arquiteturas térmicas. Essa orientação foi direcionada a operadores, consultores, especificadores e contratantes, ampliando a discussão de desempenho além do fabricante de equipamentos. Para os concorrentes, a abertura está em demonstrar eficiência de resfriamento e de recursos usando medidas comuns, tornando a qualidade da documentação de desempenho uma potencial vantagem competitiva. Um especialista pode usar essas medidas comuns para fazer uma proposta baseada em desempenho comparável à oferta mais ampla de equipamentos de um fornecedor estabelecido.
Líderes do Setor de Resfriamento de Data Centers da Índia
-
Vertiv Co.
-
Stulz GmbH
-
Schneider Electric SE
-
Alfa Laval AB
-
Rittal GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento de Data Centers na Índia Empresas cobertas neste relatório
- Vertiv Co.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Kirloskar Chillers Pvt. Ltd.
- Johnson Controls Inc.
- Mitsubishi Electric Corp.
- Munters Group
- Eaton Corp. plc
- Prasa Infocom and Power Solutions Pvt. Ltd.
- Hitachi Energy Ltd.
- Blue Star Ltd.
- Delta Electronics (Delta Power Solutions India)
- Daikin Industries Ltd.
- Trane Technologies plc
- Asetek A/S
- Submer Technologies
- CoolTera Ltd.
- Climaveneta (Mitsubishi Electric Hydronics & IT Cooling Systems)
- Kaltra GmbH
- Green Revolution Cooling (GRC)
- Tark Thermal Solutions
Principais Oportunidades para os Participantes do Mercado
Esta comparação separa oportunidades em equipamentos de resfriamento para IA, verificação de desempenho e parcerias de infraestrutura. Em 7 de agosto de 2026, o MeitY informou que os data centers indianos estavam adotando resfriamento a líquido direto ao chip, adiabático, por imersão e em loop fechado à medida que a infraestrutura de IA avançava. Esse leque cria diferentes pontos de entrada para fornecedores de hardware térmico e especialistas que ajudam os operadores a implementar e avaliar a arquitetura de resfriamento escolhida.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes de resfriamento avançado para instalações de IA | Adoção liderada por IA de múltiplas tecnologias de resfriamento na Índia | Operadores que implantam computação de IA de alta densidade | Oferecer pacotes de resfriamento a líquido com interfaces definidas de instalação e computação | Coordenação dos loops de instalação e tecnologia | Fornecedores de equipamentos de resfriamento avançado |
| Verificação de desempenho de resfriamento | A adoção de tecnologia amplia as necessidades de avaliação; as normas de eficiência de resfriamento e uso de água do BIS fornecem medidas de referência | Operadores que comparam arquiteturas de resfriamento avançado | Documentar o desempenho de eficiência de resfriamento e uso de água em limites de medição definidos | Medição consistente entre diferentes arquiteturas | Fornecedores de testes, comissionamento e serviços de resfriamento |
| Integração de resfriamento em programas de infraestrutura de energia | A Tata Power relatou fluxos de trabalho de infraestrutura ativos e uma oferta de resfriamento em outubro de 2026 | Desenvolvedores de data centers hyperscale e avançados | Estabelecer um escopo térmico definido com um parceiro de infraestrutura de energia | Coordenação das responsabilidades de energia, utilidades e resfriamento | Tata Power e parceiros especializados em integração térmica |
| Fonte: Mordor Intelligence | |||||
A abertura central é combinar instalações de resfriamento avançado com a documentação de seu desempenho de recursos instalados. As normas de eficiência de resfriamento e uso de água fornecem uma referência específica para o trabalho de verificação juntamente com uma oferta de equipamentos. Os fornecedores de testes, comissionamento e serviços de resfriamento podem ancorar essa documentação, de modo que a abertura se estende além dos vendedores de equipamentos aos especialistas que verificam o desempenho instalado.
Desenvolvimentos industriais recentes em Mercado de Resfriamento de Data Centers na Índia
- Out 2026: A Vertiv Co. concluiu uma implantação de resfriamento a líquido de alta densidade direto ao chip com a CapitaLand India Trust no CLDC Mumbai 01 em Airoli, Navi Mumbai, suportando 30 MW das cargas de trabalho de IA de um cliente hyperscale.
- Set 2026: A Swegon foi selecionada para fornecer equipamentos de resfriamento e tratamento de ar para um grande projeto de data center na Índia.
- Jun 2026: A STULZ India inaugurou uma instalação de produção de 352.000 pés quadrados próxima a Sriperumbudur, Chennai, sua 7ª instalação de produção na Índia.
Mercado de Resfriamento de Data Centers na Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de resfriamento de data centers na Índia mede os gastos anuais em equipamentos de resfriamento, sistemas e serviços relacionados utilizados para remover calor e manter as condições térmicas nos data centers. Abrange transações para data centers localizados na Índia, com valor reportado em USD.
Exclusões de escopo: O sistema de climatização predial geral utilizado principalmente para escritórios ou espaços que não sejam data centers e os ativos de resfriamento instalados fora da Índia, mesmo que adquiridos por operadores com sede na Índia, estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Hiperescaladores (próprios e arrendados)
- Empresarial e Edge
- Colocalização
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tecnologia de Resfriamento
- Resfriamento Baseado em Ar
- Resfriador e Economizador (Sistemas de Expansão Direta)
- Unidade de Resfriamento de Ar de Retorno
- Torre de Resfriamento (abrange resfriamento direto, indireto e de dois estágios)
- Outros
- Resfriamento Baseado em Líquido
- Resfriamento por Imersão
- Resfriamento Direto ao Chip
- Trocador de Calor de Porta Traseira
- Resfriamento Baseado em Ar
- Por Componente
- Por Serviço
- Consultoria e Treinamento
- Instalação e Implantação
- Manutenção e Suporte
- Por Equipamento
- Por Serviço
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como o Bureau de Informações à Imprensa, os Parques de Tecnologia de Software da Índia, a Autoridade de Identificação Única da Índia e o Ministério de Eletrônica e Tecnologia da Informação fornecem evidências específicas da Índia para o mercado. O Bureau de Informações à Imprensa reporta capacidade instalada, racks de alta densidade e adoção de resfriamento direto ao chip, adiabático, por imersão e de circuito fechado, enquanto os Parques de Tecnologia de Software da Índia descrevem instalações Nível III e sua capacidade de rack nas cidades indianas. As estatísticas de transações da Autoridade de Identificação Única da Índia e as orientações do Ministério de Eletrônica e Tecnologia da Informação sobre Data Centers Estaduais ajudam a caracterizar a atividade de serviços digitais e os requisitos térmicos das instalações do setor público, como o ar-condicionado de precisão para salas de servidores.
Relatórios anuais de empresas, materiais para investidores, anúncios de projetos e a imprensa empresarial e tecnológica indiana de reputação podem complementar os dados do setor público com atividades de fornecedores, comissionamento de instalações, contratos de equipamentos e alcance de serviços. Essas fontes apoiam verificações cruzadas em vez de substituição direta da receita de mercado. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas incluiriam operadores e desenvolvedores de data centers indianos, fornecedores de equipamentos e sistemas de resfriamento, prestadores de serviços de instalação e manutenção, e especialistas do setor em aquisições e engenharia de instalações. Os respondentes seriam selecionados entre diferentes tamanhos de empresa e níveis de senioridade, com perguntas testando as conclusões de fontes secundárias sobre cronograma de projetos, densidade de rack, combinação de tecnologias, escopo de equipamentos e serviços, e preços realizados ou cotados. Respostas conflitantes seriam verificadas em relação a evidências de projetos e empresas, com lacunas não resolvidas registradas e trianguladas usando indicadores separados de demanda, fornecedores e canais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 22% | Gerentes: 45% |
Dimensionamento e Previsão de Mercado
A estimativa começa com uma visão de cima para baixo dos gastos anuais indianos em equipamentos, sistemas e serviços de resfriamento de data centers, verificando em seguida os totais selecionados em relação a consolidações de fornecedores e estimativas de projetos amostrados construídas a partir de valores de contratos de sistemas de resfriamento. O modelo acompanha as adições de capacidade de data centers e a carga de TI comissionada para dimensionar a demanda de novas instalações, contagens de racks e densidade de energia por rack para refletir a intensidade térmica, a combinação de sistemas a ar e a líquido para estimar as participações tecnológicas, os valores de contratos de equipamentos e serviços para distinguir os fluxos de receita, e os cronogramas de projetos para alocar os gastos no ano correto. As participações por segmento são construídas a partir da combinação observada de projetos e fornecedores por tipo de data center, nível de instalação, tecnologia de resfriamento e componente, com o valor atribuído ao contrato de resfriamento do usuário final relevante e os componentes incorporados contados uma única vez. A análise de cenários leva caminhos alternativos de capacidade, densidade e adoção de tecnologia até 2032, enquanto os respondentes primários testariam a direção e o intervalo prático das previsões em nível de variável. As lacunas no valor ou no cronograma dos projetos são tratadas com intervalos documentados e verificadas em relação a indicadores independentes de capacidade e fornecedores.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a capacidade dos operadores e os anúncios de projetos com as divulgações dos fornecedores, os dados de instalações do setor público e os indicadores de mercado, investigando em seguida os valores discrepantes e as variações anuais ou entre fontes em relação ao cronograma dos projetos, à combinação de sistemas e ao escopo dos contratos. Uma segunda revisão verifica a rastreabilidade das fontes, a consistência das unidades, os totais dos segmentos e o tratamento de equipamentos e serviços agrupados. Conflitos relevantes acionam o recontato direcionado dos tipos de respondentes pertinentes e a revisão das evidências da fonte subjacente antes da aprovação final. O modelo é atualizado anualmente, revisado entre ciclos quando eventos relevantes de capacidade, política, tecnologia ou fornecimento na Índia alteram as premissas, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado de Resfriamento de Data Centers na Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de resfriamento de data centers na Índia mede os gastos anuais em equipamentos de resfriamento, sistemas e serviços relacionados utilizados para remover calor e manter as condições térmicas nos data centers.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha as adições de capacidade de data centers e a carga de TI comissionada para dimensionar a demanda de novas instalações, contagens de racks e densidade de energia por rack para refletir a intensidade térmica, a combinação de sistemas a ar e a líquido para estimar as participações tecnológicas, os valores de contratos de equipamentos e serviços para distinguir os fluxos de receita, e os cronogramas de projetos para alocar os gastos no ano correto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,75 bilhões de USD (2027) | |
| Consultoria Regional A | 2,05 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 45,3% abaixo do valor de 2027 deste relatório de 3,75 bilhões de USD, 2 anos depois. Seu ano de medição anterior a coloca abaixo do ano de comparação posterior. |
| Consultoria Global B | 1,24 bilhão de USD (2025) | Com sua base de 2025, esta estimativa está 66,9% abaixo do valor de 2027 deste relatório de 3,75 bilhões de USD, 2 anos depois. Seu ano de medição anterior a coloca abaixo do ano de comparação posterior. |
Os analistas da Mordor Intelligence triangulam a capacidade dos operadores e os anúncios de projetos com as divulgações dos fornecedores, os dados de instalações do setor público e os indicadores de mercado, investigando em seguida os valores discrepantes e as variações anuais ou entre fontes em relação ao cronograma dos projetos, à combinação de sistemas e ao escopo dos contratos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de resfriamento de data centers na Índia?
Espera-se que o mercado aumente de 2,99 bilhões de USD em 2026 para 3,75 bilhões de USD em 2027 e atinja 11,38 bilhões de USD até 2032, com um CAGR de 24,86% no período 2027-2032.
O que está impulsionando a demanda de resfriamento nos data centers indianos?
As expansões hyperscale e a computação mais densa sustentam a demanda. O Google iniciou as obras de seu hub de IA em Visakhapatnam em abril de 2026 para um projeto composto por 3 campi de data centers.
Qual tecnologia lidera os gastos com resfriamento nos data centers indianos?
O resfriamento a ar detinha 65,85% dos gastos com resfriamento de data centers na Índia em 2026. O resfriamento a líquido tem previsão de crescimento mais rápido a um CAGR de 26,7% no período 2027-2032.
Quais empresas competem no resfriamento de data centers na Índia?
Os principais participantes incluem a Vertiv Co., a Stulz GmbH, a Schneider Electric SE, a Alfa Laval AB e a Rittal GmbH & Co. KG.
Qual é o desafio de custo de capital para o resfriamento a líquido nos data centers indianos?
O CFO do grupo da Sify afirmou em 2026 que o resfriamento a líquido adiciona aproximadamente 1,3 milhão de USD por MW. Dependendo do contrato, a Sify pode pagar e adicionar o custo às tarifas de capacidade, ou o cliente pode investir.
Qual metrópole indiana tem a perspectiva de crescimento mais rápido para resfriamento de data centers?
Chennai se destaca como a metrópole de crescimento mais rápido. A STT GDC India informou uma primeira fase operacional de 7,2 MW em seu campus Siruseri em fevereiro de 2026, com capacidade de projeto do campus de 45 MW.
- Mercado de Refrigeração de Data Centers
- Mercado de Refrigeração de Data Centers dos Estados Unidos
- Mercado de Refrigeração de Data Center da América do Norte
- Mercado de Refrigeração de Data Centers na Europa
- Mercado de Refrigeração para Data Centers da Ásia-Pacífico
- Mercado de Refrigeração para Data Centers da China
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração por Imersão de Data Centers Refrigeração por imersão no mercado global, abrangendo tipo, fluido de refrigeração e aplicação.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da Índia Demanda por instalações de IA em toda a Índia, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers dos Estados Unidos A construção nos EUA, dividida por nível, tamanho de instalação e tipo de instalação.