
Tamanho e Participação do Mercado de Pão
Análise do Mercado de Pão por Mordor Intelligence
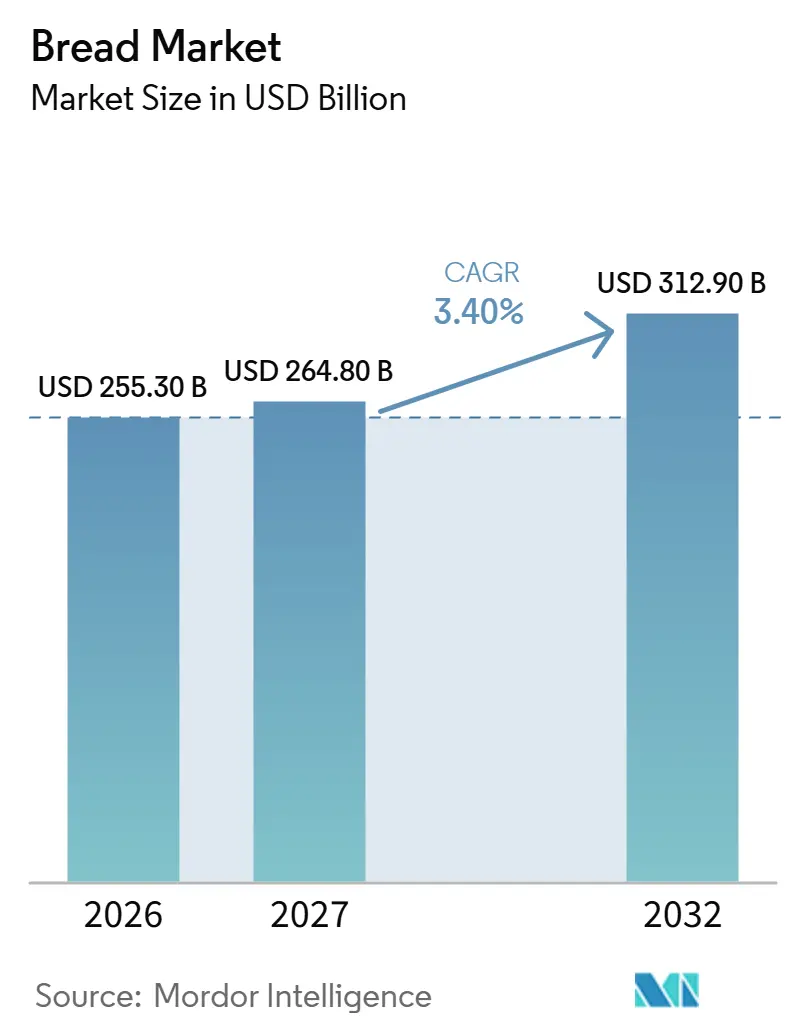
O tamanho do mercado de pão deve crescer de 255,3 bilhões de USD em 2026 para 264,8 bilhões de USD em 2027 e tem previsão de atingir 312,9 bilhões de USD até 2032 a um CAGR de 3,4% no período 2027-2032. O volume do mercado de pão deve crescer de 100,2 milhões de toneladas em 2026 para 101,8 milhões de toneladas em 2027 e tem previsão de atingir 110,2 milhões de toneladas até 2032 a um CAGR de 1,6% no período 2027-2032.
Receitas com foco nutricional e uma distribuição urbana mais ampla criam oportunidades para os produtores de pão. Na Índia, os formatos embalados conectam a demanda à produção regional e ao alcance dos canais de distribuição. A incerteza nos custos de ingredientes e os recalls tornam o fornecimento confiável tão importante quanto a diferenciação. Com o valor previsto para crescer cerca de duas vezes mais rápido do que o volume, o investimento em capacidade para pães premium e especiais oferece um caminho para maior receita por unidade por meio de uma distribuição mais ampla.
Principais Conclusões do Relatório
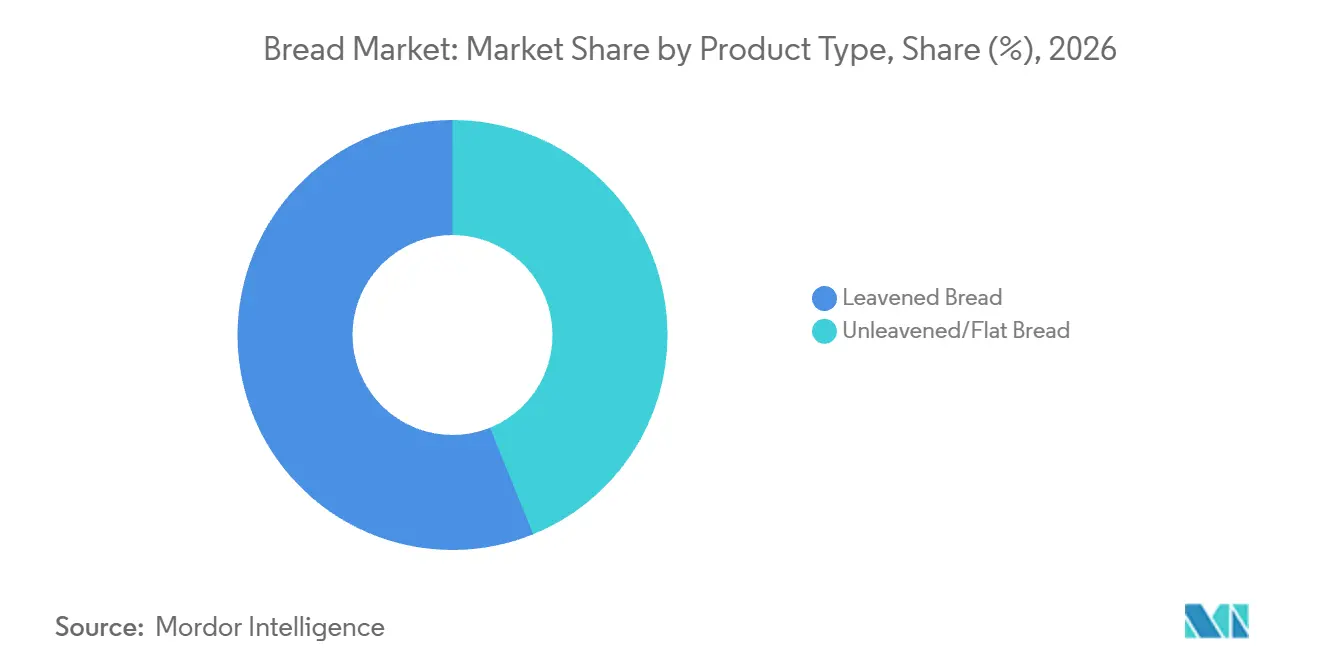
- Por tipo de produto, o pão fermentado liderou com uma participação de 56,12% no mercado de pão em 2026, enquanto o pão não fermentado/pão plano tem previsão de crescer mais rapidamente, a um CAGR de 3,65% no período 2027-2032.
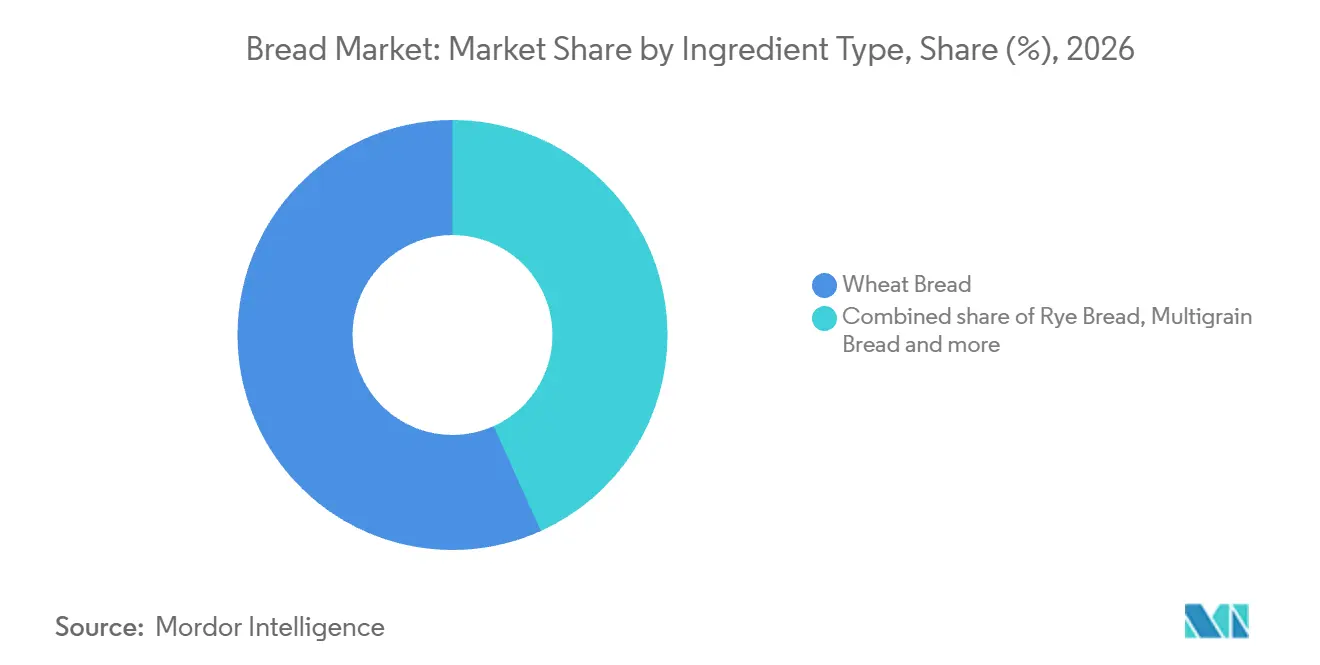
- Dentro do mix de ingredientes, o pão de trigo detinha uma participação de 56,74% no tamanho do mercado de pão em 2026, e o pão multigrãos tem previsão de crescer mais rapidamente, a um CAGR de 3,85% no período 2027-2032.
- Por natureza, o pão convencional liderou com uma participação de valor de 83,99% em 2026, com o pão sem restrições com previsão de crescer mais rapidamente, a um CAGR de 5% no período 2027-2032.
- Nos canais de distribuição, o canal fora do estabelecimento detinha uma participação de valor de 63,8% em 2026, enquanto o canal dentro do estabelecimento tem previsão de crescer mais rapidamente, a um CAGR de 4,55% no período 2027-2032.
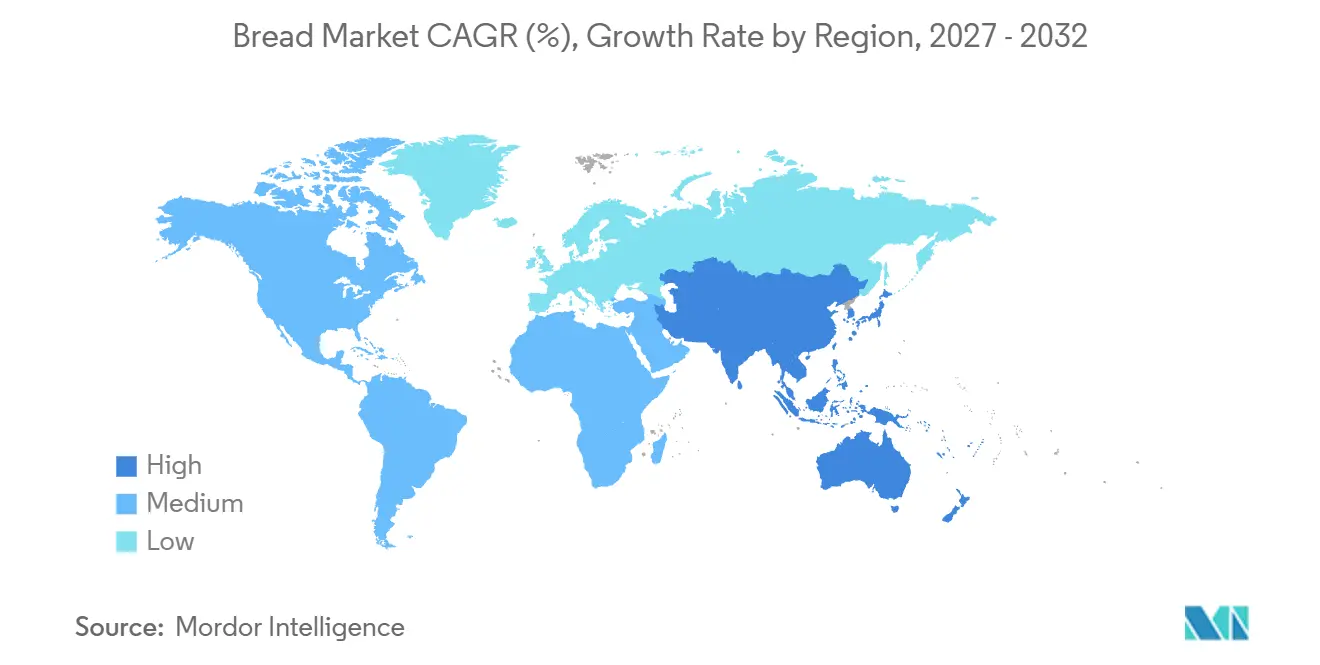
- Geograficamente, a Europa liderou com uma participação de valor de 29,2% em 2026, e a Ásia-Pacífico tem previsão de crescer mais rapidamente, a um CAGR de 4,9% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por pães funcionais e enriquecidos impulsiona a demanda | +1.2% | Estados Unidos e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Rápida urbanização impulsionando a adoção de pão embalado | +1% | Cidades metropolitanas e secundárias da Índia | Médio prazo (2-4 anos) |
| Expansão de padarias artesanais dentro das lojas | +0.9% | Localizações de padarias em supermercados do Reino Unido | Médio prazo (2-4 anos) |
| Avanços na tecnologia de panificação melhoram a eficiência da produção | +0.8% | Região do Ruhr na Alemanha | Médio prazo (2-4 anos) |
| A penetração do comércio eletrônico está aumentando as vendas diretas ao consumidor de pão congelado | +0.5% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Programas governamentais de subsídio ao trigo aumentando a acessibilidade | +0.3% | Rede de distribuição de pão por cartão de racionamento do Egito | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A crescente demanda por pães funcionais e enriquecidos impulsiona a procura
Ofertas de pão com foco nutricional podem atender a preferências alimentares específicas, preservando um formato de produto familiar. Em uma pesquisa de 2025, 37% dos consumidores norte-americanos afirmaram querer aumentar o consumo de pão integral, pãezinhos ou bisnaguinhas.[1] Na Coreia do Sul, a GS Retail informou que as vendas relacionadas a pão proteico em suas lojas de conveniência GS25 em abril de 2025 foram 6,4 vezes superiores ao nível de agosto de 2024, quando a linha foi lançada de forma mais intensa. As ofertas de grãos integrais atendem a uma intenção de mudança no consumo, enquanto o resultado do pão proteico reflete as vendas por meio de uma única rede de lojas de conveniência. Para os fornecedores que escolhem receitas nutricionais, os resultados de vendas por canal oferecem uma base mais sólida para comprometer a produção do que as intenções alimentares isoladamente.
Rápida urbanização impulsionando a adoção de pão embalado
Ampliar a disponibilidade de pão embalado para mercados adicionais em cidades requer operações de fornecimento capazes de atender a essas localidades. Utilizando sua definição padronizada de cidade, a Divisão de População das Nações Unidas estimou que as cidades abrigavam 45% da população global em 2025, mais do que o dobro da proporção registrada em 1950. A revisão do exercício fiscal 2025-26 da Mrs Bectors Food Specialities identificou a expansão da panificação de marca além dos mercados metropolitanos, enquanto sua revisão de pão do exercício fiscal 2024-25 havia descrito o alcance às regiões de Nível 2 e além na Índia. Em setembro de 2025, a empresa afirmou que restrições no fornecimento de panificação deixavam alguns restaurantes de serviço rápido e parceiros comerciais fora de seu alcance. A empresa inaugurou sua planta de panificação em Hooghly, adjacente a Calcutá, em janeiro de 2026, possibilitando o atendimento regional ao comércio geral, ao comércio moderno e a parceiros institucionais. Atender a contas comerciais e institucionais adicionais requer cobertura de produção compatível com as ambições de distribuição, pois a restrição relatada pela empresa era de fornecimento físico.
Expansão de padarias artesanais dentro das lojas
A demanda por pão especial premium pode influenciar a forma como um supermercado organiza sua oferta de padaria interna. Em 2025, a Tesco introduziu um novo modelo de finalização interna após o aumento da demanda por seus pães especiais premium da linha Finest. Sua oferta interna incluía baguetes, pão branco e pacotes multiplos de pãezinhos, além de produtos assados especiais e doces da linha Finest. Como o novo modelo também abrange pão branco e pacotes multiplos de pãezinhos, o aumento da demanda pelos pães premium Finest alterou a forma como a Tesco finaliza suas linhas de pão do dia a dia na loja, e não apenas sua linha especial.
Avanços na tecnologia de panificação melhoram a eficiência da produção
Automatizar o carregamento de massa congelada pode oferecer às padarias uma etapa de preparação definida para organizar a produção. A Malzers Bakery operava a linha de carregamento de massa congelada na Alemanha, com o sistema de automação projetado e instalado pela ADM Automation & Engineering. A linha processou 9.000 peças de massa por hora durante seu teste de aceitação, superando a especificação de 8.000. Os funcionários da Malzers anteriormente carregavam as bandejas e chapas manualmente, tarefa assumida por 6 robôs industriais. Com as bandejas alimentando a produção do site principal e as chapas entregues às filiais para assar no local, a automação central do carregamento pode apoiar a produção fresca nas filiais, mantendo o cozimento final próximo aos clientes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços globais do trigo comprimindo margens | -0.6% | Locais de fabricação de panificação no Canadá | Curto prazo (≤ 2 anos) |
| Preocupações com segurança e recalls de produtos | -0.4% | Áreas metropolitanas de Seattle e Tacoma | Curto prazo (≤ 2 anos) |
| Lacunas na cadeia de frio limitando a distribuição de pão congelado | -0.2% | Locais de distribuição de alimentos congelados na Índia | Longo prazo (≥ 4 anos) |
| A crescente popularidade das dietas com baixo teor de carboidratos impacta negativamente o consumo de pão | -0.2% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços globais do trigo comprimindo margens
A pressão nos custos da farinha pode restringir os produtores de pão ao reduzir a margem entre os gastos com ingredientes e o preço de um pão acabado. O relatório de panificação de 2026 da Farm Credit Canada (FCC) descreveu vários anos de pressão elevada nos preços da farinha e de produtos à base de farinha para os fabricantes canadenses. A FCC identifica a farinha como o maior e mais essencial custo de ingrediente desses processadores, tendo o trigo como insumo fundamental. O relatório anual de 2025 da Aryzta AG identificou o aumento da volatilidade nos preços da farinha de trigo causado pela variação das colheitas em seus principais mercados de abastecimento. O Índice de Preços de Matérias-Primas do trigo caiu 5,6% em 2025 em comparação com 2024, embora a perspectiva de preços mais baixos da FCC para o ano agrícola 2026-27 dependesse das condições de cultivo. Os custos da farinha sensíveis à produtividade deixam as margens das padarias expostas às condições dos mercados de abastecimento, mesmo quando um índice anual de trigo cai.
Preocupações com segurança e recalls de produtos
A contaminação física pode interromper a disponibilidade de pão em vários canais de venda, mesmo quando o produto afetado é definido de forma restrita. A Grand Central Bakery realizou o recall de pão de batata com fermentação natural por possível contaminação por metal após vendas nas áreas metropolitanas de Seattle e Tacoma em 10 de agosto de 2026.[2] O pão afetado havia chegado a supermercados, restaurantes, atacadistas e cafés de padaria, tornando a exposição mais ampla do que uma única loja. Como esses lotes foram vendidos por vários canais em um único dia, as comunicações de recall precisaram abranger cada tipo de cliente. Mesmo uma linha de produtos restrita pode gerar custos de notificação e manuseio em múltiplos canais de venda quando a contaminação provoca um recall.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Pães Tradicionais e Pães Planos em ExpansãoO pão fermentado representou uma participação de 56,12% no tamanho do mercado de pão em 2026, tornando-se o maior segmento. Em outubro de 2026, a Geary's Bakeries informou que seu novo site em Glenfield, em Leicester, contava com 2 linhas de produção de pão de fermentação natural. A Geary's esperava que o site aumentasse a produção dos pães Jason's Sourdough Ciabattin e Boule e mais do que dobrasse a capacidade de produção da empresa. O site foi concebido para combinar produção, embalagem e distribuição para entrega em todo o Reino Unido. O crescimento esperado da produção concentra-se em 2 formatos de pão, Ciabattin e Boule, de modo que a expansão testa até que ponto uma única marca de pão de fermentação natural pode escalar por meio da distribuição em todo o Reino Unido.
O pão não fermentado/pão plano tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,65% no período 2027-2032. A categoria de pão plano registrou um crescimento de valor de 44% desde 2023, de acordo com dados da Numerator citados em janeiro de 2026. A Signature Flatbreads afirmou que mais de 100 novos produtos lançados no Reino Unido e internacionalmente geraram crescimento no ano encerrado em 26 de julho de 2025. Esses lançamentos incluíram pães planos com alto teor de fibras, alto teor de proteínas e grãos integrais, além de produtos para o café da manhã. As receitas nutricionais ampliam a diferenciação do pão plano além do formato, permitindo que os fabricantes atendam a diferentes preferências alimentares dentro do mesmo formato de produto.



Por Tipo de Ingrediente:
Demanda Doméstica por Trigo e Interesse em EspecialidadesO pão de trigo representou uma participação de 56,74% no mercado de pão em 2026, tornando-se o maior segmento. Em 2025, o consumo doméstico de pão de trigo na Rússia foi em média de 23,7 quilogramas por pessoa. O valor combinado correspondente para outros tipos de pão foi de 11,1 quilogramas por pessoa. O consumo total de pão em casa na Rússia foi de 34,8 quilogramas por pessoa em 2025, o nível mais baixo desde 2006. Para os fornecedores de pão de trigo russos, uma posição de produto básico proporciona um volume doméstico substancial, mas o total historicamente baixo coloca a ênfase comercial na manutenção desse volume.
O pão multigrãos tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,85% no período 2027-2032. A revisão do exercício fiscal 2025-26 da Mrs Bectors Food Specialities relatou maior interesse na Índia por pães integrais, multigrãos, nutricionais, gourmet e especiais. A empresa afirmou que as categorias de maior valor cresceram coletivamente mais rápido do que a média. Os produtores de pão multigrãos podem posicionar suas receitas dentro desse sortimento de maior valor, onde os atributos nutricionais podem apoiar a diferenciação em relação aos pães básicos. O pão de centeio tinha um papel alimentar distinto na Finlândia, onde o Grande Estudo do Pão de 2025 da Fazer constatou que 77% dos finlandeses o consideravam importante para uma dieta saudável.

Por Natureza:
Escala Convencional e Desenvolvimento de Marcas Sem GlútenO pão convencional foi o maior segmento, com uma participação de 83,99% em 2026. O pão ambiente tradicional formou uma parte importante da categoria de varejo de pão e produtos de panificação do Reino Unido nas 52 semanas encerradas em 22 de fevereiro de 2026. A Tip Top Bakeries inaugurou uma linha de pão fresco em Canning Vale, Austrália Ocidental, em 20 de fevereiro de 2026, dobrando a capacidade do site. A capacidade declarada da nova linha era de 8.350 pães por hora. Em Canning Vale, a capacidade adicional permite que a Tip Top acomode mais demanda de pão fresco em um site de produção existente.
O pão sem restrições tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 5% no período 2027-2032. A Canyon Bakehouse, uma marca norte-americana de pão sem glúten, gerou vendas estimadas no varejo de 174 milhões de USD no exercício fiscal 2025. Foi a marca de pão sem glúten mais vendida nos Estados Unidos nas 53 semanas encerradas em 4 de janeiro de 2026. A Canyon Bakehouse é de propriedade da Flowers Foods, uma produtora norte-americana de panificação embalada.
Por Canal de Distribuição:
Alcance no Varejo e Aplicações em Serviços de AlimentaçãoO canal fora do estabelecimento foi o maior segmento, com uma participação de 63,8% em 2026. As vendas de pão pré-embalado e produtos de manhã na Grã-Bretanha atingiram 3,84 bilhões de embalagens nas 52 semanas encerradas em 22 de março de 2026, acima dos 3,77 bilhões do ano anterior. O aumento de cerca de 70 milhões de embalagens mostra o crescimento do volume de panificação embalada no canal de varejo britânico medido.
O canal dentro do estabelecimento tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 4,55% no período 2027-2032. O relatório de 2026 da FCC descreveu os restaurantes de serviço rápido como um mercado downstream resiliente e em expansão para pães, pãezinhos e wraps no Canadá. Essa base de compradores conecta a demanda de pão a aplicações em serviços de alimentação, oferecendo aos fabricantes um canal por meio de produtos adquiridos para uso no cardápio de um operador. A FCC também identifica os restaurantes de serviço rápido como o maior canal de serviços de alimentação do Canadá. Para os fornecedores de pãezinhos e wraps, a exposição a esse grande grupo de compradores torna as aplicações em cardápios de restaurantes uma prioridade comercial distinta ao lado do consumo doméstico.
Análise Geográfica
Mercado de Pão na Europa
A Europa detinha uma participação de 29,2% no mercado de pão em 2026, tornando-se a maior geografia. O segmento Europa da Aryzta AG registrou 894 milhões de EUR (1,01 bilhão de USD) em receita de 2025 proveniente de sua categoria de pãezinhos e pães artesanais. A Kara Foodservice, uma marca de panificação do Finsbury Food Group, produz pãezinhos em Manchester e abastece atacadistas e clientes diretos de serviços de alimentação em todo o Reino Unido. A distribuição da Kara para mais de 250 atacadistas de alimentos mostra como um produtor europeu de pão pode alcançar compradores de serviços de alimentação por meio de intermediários, além de contas diretas.
Mercado de Pão da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 4,9% no período 2027-2032. No Japão, as vendas líquidas da categoria de Pão da Yamazaki Baking Co., Ltd. cresceram 3,7% no exercício fiscal 2025 em relação ao exercício fiscal 2024. A Convenience Retail Asia relatou crescimento de dois dígitos nas vendas do exercício fiscal 2025 em sua empresa de panificação business-to-business em Hong Kong e Macau, apoiada por clientes existentes e novas contas. As áreas de fabricação dessa empresa incluíam pão de fermentação natural ao lado de ofertas festivas, sanduíches e saladas, enquanto as novas contas incluíam redes de café e hotéis. Para essa empresa de panificação, a expansão para redes de café e hotéis amplia a base de clientes sobre a qual suas capacidades de fabricação de produtos variados podem gerar vendas.
Na América do Norte, as vendas de pão de forma para sanduíche no centro das lojas nos Estados Unidos caíram 1,5% para 9,97 bilhões de USD no varejo multicanal durante as 52 semanas encerradas em 9 de agosto de 2026. Um conjunto de vendas medidas menor aumenta a importância de conquistar vendas dos concorrentes para os fornecedores norte-americanos de pão de forma para sanduíche que buscam crescimento nesse canal. Na América do Sul, a associação brasileira de panificação e confeitaria ABIP relatou 332.558 empresas ativas de panificação e confeitaria nos 27 estados do Brasil em 2025. No Oriente Médio e África, o negócio de Padarias Sul-Africanas da Tiger Brands aumentou a penetração no comércio geral durante os 6 meses encerrados em 31 de março de 2026. As prioridades comerciais diferem entre manter a demanda no varejo norte-americano, alcançar o amplo canal de panificação do Brasil e ampliar o acesso por meio do comércio geral sul-africano.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de fabricantes de pão embalado que vendem para consumidores locais. As questões comerciais relevantes são como as receitas podem ser formuladas e quais informações a embalagem deve conter. A norma operativa GB 7718-2011 da China exige que as datas de produção e o prazo de validade sejam claramente indicados, com caracteres de pelo menos 1,8 milímetros de altura.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Autoridades estaduais e locais de fiscalização de alimentos | Departamentos locais de regulação de mercado; supervisão nacional pela Administração Estatal para Regulação do Mercado a partir de 16 de março de 2027 | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou diretrizes | 21 CFR 136.110 para pão, pãezinhos e bisnaguinhas padronizados | Regulamento UE 1169/2011 e portaria nacional de informação alimentar | GB 7099-2015 para confeitaria e pão; GB 7718-2011 rotulagem | RDC 429/2020 e IN 75/2020 rotulagem nutricional de alimentos embalados | Requisitos de produção de pão SFDA.FD 2362/2018 |
| Efeito comercial | Conformidade de receita, denominação e rótulo de ingredientes para produtos padronizados cobertos | Informação alimentar obrigatória em alemão | Conformidade com segurança do produto e rótulo de data de alimentos pré-embalados | Requisitos de tabela nutricional, alegações e aplicáveis à parte frontal da embalagem | Sal do pão limitado a 1 g por 100 g do produto acabado |
| Atratividade atual da política | Média | Média | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Sem alteração | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As normas norte-americanas impõem obrigações delimitadas de receita e denominação, com a permissão de substitutos do sal com vigência a partir de 14 de dezembro de 2026, facilitando as escolhas de formulação, enquanto as obrigações estabelecidas de divulgação e uso do idioma alemão na Alemanha apoiam a continuidade no cumprimento dos requisitos de rotulagem. As Medidas de Supervisão de Rotulagem de Alimentos da China elevam a linha de base de 1,8 milímetros para o texto de data de produção e validade para 3,0 milímetros, ou 2,0 milímetros para embalagens com área de superfície máxima inferior a 35 centímetros quadrados, a partir de 16 de março de 2027, exigindo ajustes nas embalagens. As obrigações de rótulo nutricional do Brasil e a proposta de definição mais ampla de açúcar adicionado apontam para trabalho adicional de classificação após uma consulta encerrada em 9 de março de 2026, com o processo de revisão em andamento. O limite ativo de sal da Arábia Saudita cria uma restrição direta de receita, com sua presença contínua na política operativa apoiando um requisito de formulação estável.
Etapas da Cadeia de Valor
A comparação acompanha o fornecimento de farinha, a produção de pão e a entrega aos pontos de venda, identificando onde cada fornecedor obtém receita. A Ardent Mills compra grãos de fazendas familiares e fornece farinha e ingredientes à base de grãos para padarias comerciais e distribuidores em toda a América do Norte. A Warburtons contrata agricultores britânicos para cultivar trigo para seus produtos de panificação e também obtém trigo do Canadá. A Warburtons utiliza sua mistura de trigo pelo sabor, maciez e frescor que busca no pão.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Obtenção de grãos e fornecimento de farinha | Fornecedores de farinha e ingredientes à base de grãos, como a Ardent Mills | Vendas de farinha e ingredientes à base de grãos | Adequar os insumos de grãos às especificações de panificação | Qualificar fontes alternativas de grãos em relação aos requisitos do produto |
| Produção de pão | Padeiros comerciais como Warburtons e Tiger Brands | Vendas de pão acabado | Estabilidade dos equipamentos e danos ao produto | Modernizar os equipamentos de panificação e verificar a qualidade do pão |
| Distribuição e entrega às lojas | Operadores de distribuição de panificação como a Flowers Foods | Vendas de produtos por canais de entrega em loja e armazém | Coordenação de pedidos, estoque nas prateleiras e remoção de produtos não vendidos | Alinhar as entregas com os pedidos das lojas e as tarefas de remoção |
| Fonte: Mordor Intelligence | ||||
No ano encerrado em 30 de setembro de 2025, a Tiger Brands investiu em modernização de equipamentos de panificação, otimização de frota e software de rota para o mercado na África do Sul. O modelo de entrega direta em loja da Flowers Foods nos Estados Unidos atribui a distribuidores independentes as tarefas de pedido, venda, abastecimento e remoção de produtos não vendidos. Essa divisão de trabalho torna a transferência comercial final consequente para a captura de valor, uma vez que a produção física de pão e a venda por meio das lojas dos clientes ficam a cargo de participantes diferentes.
Cenário Competitivo
Concentração do Mercado
A concorrência na panificação industrial inclui grandes produtores de marcas ao lado de fornecedores regionais, locais e de marcas próprias de varejistas em pães e pãezinhos nos Estados Unidos. O Grupo Bimbo S.A.B. de C.V. participa por meio da Bimbo Bakeries USA, parte do grupo, enquanto a Yamazaki Baking Co., Ltd. fabrica e vende pão no Japão. Os produtos de marca da Flowers Foods detinham 16% da participação total de marcas de pão, pãezinhos e bisnaguinhas nos Estados Unidos nas 53 semanas encerradas em 3 de janeiro de 2026.[3] The Campbell's Company compete em pães e pãezinhos nos Estados Unidos sob a marca Pepperidge Farm, enquanto a Associated British Foods Plc (ABF) opera o negócio de panificação britânico Hovis Bakeries.
A execução operacional pode qualificar a vantagem de um grande portfólio de marcas quando a disponibilidade de pão se torna a preocupação imediata do cliente. No quarto trimestre fiscal de 2026, The Campbell's Company relatou que o consumo de panificação fresca da Pepperidge Farm caiu 4,4%, uma melhora em relação ao terceiro trimestre. A administração atribuiu a melhora ao foco contínuo na execução dentro de sua rede e nas lojas, ao mesmo tempo em que identificou a disponibilidade nas prateleiras como uma oportunidade de curto prazo ao entrar no exercício fiscal 2027. A Flowers Foods encerrou a produção de pão e pãezinhos em sua padaria Bailey Street em Atlanta em 16 de abril de 2025, como parte da otimização de capacidade. O foco na execução da Campbell's moderou as quedas sem restaurar o crescimento do consumo, enquanto o fechamento da Bailey Street pela Flowers abordou a capacidade de produção, vinculando ambas as respostas ao desempenho da rede, e não a evidências de demanda mais forte.
Em 8 de julho de 2026, a ABF concluiu a aquisição do Hovis Group da Endless LLP e o combinou com a Allied Bakeries para operar como Hovis Bakeries. A Autoridade de Concorrência e Mercados do Reino Unido havia aprovado o negócio em 16 de junho, concluindo que a Allied Bakeries provavelmente encerraria suas atividades se a operação não prosseguisse. Ambos os negócios de panificação eram fornecedores significativos de marcas próprias para os principais supermercados do Reino Unido. A combinação vincula a consolidação corporativa à continuidade de uma opção de fornecimento industrial para varejistas que vendem pão sob suas próprias marcas.
Líderes do Setor de Pão
-
Grupo Bimbo S.A.B. de C.V.
-
Yamazaki Baking Co., Ltd.
-
Flowers Foods Inc.
-
The Campbell's Company
-
Associated British Foods Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pão Empresas cobertas neste relatório
- Grupo Bimbo S.A.B. de C.V.
- Associated British Foods Plc
- Yamazaki Baking Co., Ltd.
- Flowers Foods Inc.
- Barilla Group
- The Campbell’s Company
- George Weston Foods
- Finsbury Food Group
- Almarai Company
- Warburtons
- Lantmännen Unibake
- Paris Baguette
- Britannia Industries
- Aryzta AG
- Rich Products Corp.
- General Mills
- Nestlé S.A.
- Panera Bread
- Kellanova
- FGF Brands
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades concentra-se no pão fornecido comercialmente para refeições escolares e provisão de café da manhã na Inglaterra. Em setembro de 2026, o Departamento de Educação propôs um mínimo de 4 g de fibra por 100 g para o pão escolar fabricado a partir de setembro de 2027, sujeito à aprovação parlamentar. Seu padrão proposto para o café da manhã exigiria um carboidrato amiláceo, com pão ou cereal entre as opções elegíveis, no mesmo cronograma e condição de aprovação. Essas propostas criam uma janela de preparação para os fornecedores que desenvolvem ofertas de pão para compradores escolares.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pão fabricado que atende à especificação de fibra proposta | Especificação proposta para pão escolar | Compradores de refeições escolares | Desenvolver pães de acordo com a especificação proposta | Atingir o mínimo de fibra proposto | Fabricantes comerciais de pão |
| Ofertas de pão para provisão de café da manhã escolar | O padrão de carboidratos proposto inclui expressamente o pão | Clubes de café da manhã escolar | Oferecer pão adequado ao serviço de café da manhã | Dificuldade de alteração de cardápio em contratos existentes | Fornecedores de pão que atendem a fornecedores de refeições escolares |
| Alterações de especificação por meio de relações de fornecimento com fornecedores atuais | Os respondentes relataram dificuldade em alterar cardápios em contratos existentes | Fornecedores de refeições escolares vinculados a estruturas de fornecimento | Acordar substituições de pão conformes dentro dos termos do contrato | Alinhar as alterações de receita com os termos do contrato | Fornecedores de panificação atuais capazes de adaptar receitas |
| Fonte: Mordor Intelligence | |||||
Os respondentes da consulta relataram que as alterações de cardápio podiam ser difíceis quando as escolas estavam vinculadas a contratos, acordos de estrutura ou acordos com fornecedores. Trabalhar por meio dessas relações pode, portanto, conectar um produto conforme a uma rota prática para adoção. A abertura central é o pão que atende à especificação nutricional proposta e se encaixa no arranjo de catering real da escola.
Desenvolvimentos industriais recentes em Mercado de Pão
- Out 2026: A FDA publicou uma regra final permitindo substitutos do sal em pão, pãezinhos e bisnaguinhas padronizados, com vigência a partir de 14 de dezembro de 2026.
- Set 2026: A Village Bakery retomou a produção comercial de pão na padaria reconstruída no Wrexham Industrial Estate, no Reino Unido.
- Jul 2026: A Associated British Foods Plc concluiu a aquisição do Hovis Group Limited da Endless LLP e o combinou com a Allied Bakeries, seu negócio de panificação no Reino Unido, para operar como Hovis Bakeries.
Mercado de Pão Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de pão abrange produtos de pão acabado vendidos comercialmente, adquiridos por domicílios e operadores de serviços de alimentação por meio de canais de varejo e serviços de alimentação em todo o mundo. Ele mede os gastos anuais nesses produtos em USD.
Exclusões do escopo: Misturas para pão, melhoradores de massa, farinha de rosca, bases para pizza e bases substitutas não relacionadas ao pão estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Pão Fermentado
- Pães
- Baguetes
- Pães de Hambúrguer
- Fatias para Sanduíche
- Ciabatta
- Outros Tipos de Produto
- Pão Não Fermentado/Pão Plano
- Tortilha
- Pita
- Chapati/Roti/Paratha
- Outros
- Pão Fermentado
- Por Tipo de Ingrediente
- Pão de Trigo
- Pão de Centeio
- Pão de Multigrãos
- Outros Ingredientes
- Por Natureza
- Pão Convencional
- Pão Sem Aditivos
- Por Canal de Distribuição
- Fora do Estabelecimento
- Lojas de Conveniência/Mercearias
- Varejistas Especializados
- Supermercados/Hipermercados
- Varejo Online
- Outros Canais
- Dentro do Estabelecimento
- Fora do Estabelecimento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As Folhas de Balanço de Cereais por País da FAO e os balanços de culturas do Eurostat, por exemplo, fornecem contexto de produção, comércio, estoque e uso doméstico para o trigo e outros cereais, o que ajuda a interpretar as condições de oferta de pão. Os dados de disponibilidade de alimentos do Serviço de Pesquisa Econômica do USDA fornecem um indicador de consumo nos Estados Unidos construído a partir da oferta e uso de commodities, enquanto as séries de vendas no varejo e em serviços de alimentação do Censo dos Estados Unidos ajudam a acompanhar as condições dos canais de varejo e serviços de alimentação.
Os registros e materiais para investidores das empresas podem esclarecer portfólios de produtos, capacidade de panificação, canais de venda e vendas reportadas, enquanto a imprensa especializada em alimentos de boa reputação pode verificar lançamentos, fechamentos, recalls e mudanças de fornecimento datados. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas abrangeriam fabricantes de panificação, especialistas em ingredientes e distribuição, e compradores de varejo ou serviços de alimentação, com respondentes capazes de discutir vendas de pão acabado, cobertura de canais, mix de produtos e variações de preços. Suas evidências seriam utilizadas para testar as interpretações de fontes secundárias e esclarecer como cada respondente distingue o pão de categorias mais amplas de panificação. Quando as observações conflitam ou deixam uma lacuna, o analista as compararia com divulgações de empresas, indicadores oficiais de oferta e canais, e estimativas amostradas de fornecedores ou canais antes de incorporar uma premissa ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estimaria as vendas globais de pão acabado na primeira transação dentro do limite do mercado e, em seguida, alocaria valor e volume nos cortes de produto, ingrediente, natureza, canal e regional do relatório. Os indicadores principais incluiriam população e urbanização para a base de compradores endereçável, disponibilidade de cereais e farinha para o contexto de oferta, gastos domésticos com alimentos e atividade de serviços de alimentação para a demanda, preços do trigo e de outros ingredientes para o movimento de custos e preços, e divulgações de empresas sobre vendas ou capacidade de panificação para verificações de fornecedores. As participações de segmento seriam construídas a partir de vendas de categorias reportadas quando disponíveis, depois verificadas em relação a portfólios de produtos, exposição a canais, padrões de consumo regionais e evidências de respondentes, de modo que cada conjunto de segmentos se reconcilie com seu total de mercado relevante.
Valor e volume seriam previstos separadamente: o valor reflete as unidades vendidas e os preços realizados, incluindo mudanças de mix premium e de produtos, enquanto o volume acompanha a tonelagem de pão acabado. Uma regressão multivariada poderia relacionar o valor histórico e o volume à população, à atividade de serviços de alimentação, aos preços da farinha e aos indicadores de renda ou gastos, com análise de cenários para variações incomuns de custo de insumos ou de canais. Verificações seletivas de baixo para cima multiplicariam os preços de venda amostrados pelos volumes observados ou reportados para fornecedores ou canais representativos e consolidariam essas verificações apenas onde a cobertura for clara. Os indicadores ausentes seriam delimitados com a série oficial mais próxima e as divulgações de empresas, e os respondentes primários testariam as premissas variáveis e explicariam os desvios materiais antes que essas premissas sejam incorporadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam os totais de mercado e as participações de segmento entre as séries oficiais de oferta e consumo, divulgações de empresas, indicadores de varejo ou serviços de alimentação e verificações seletivas de fornecedores ou canais. Sinais independentes de valor, tonelagem, preço e vendas de empresas seriam comparados quanto à direção e escala, com anomalias rastreadas até o momento, cobertura do produto, contagem de canais ou tratamento de moeda e unidade antes da aprovação. Lacunas materiais ou diferenças inexplicadas acionariam o acompanhamento de fontes ou o recontato de respondentes, seguido de uma segunda revisão analítica das entradas e reconciliações do modelo. O conjunto de dados seria atualizado anualmente, revisitado entre ciclos após eventos materiais como grandes mudanças de capacidade, aquisições ou variações acentuadas nos preços de ingredientes, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Pão da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de pão abrange produtos de pão acabado vendidos comercialmente, adquiridos por domicílios e operadores de serviços de alimentação por meio de canais de varejo e serviços de alimentação em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluiriam população e urbanização para a base de compradores endereçável, disponibilidade de cereais e farinha para o contexto de oferta, gastos domésticos com alimentos e atividade de serviços de alimentação para a demanda, preços do trigo e de outros ingredientes para o movimento de custos e preços, e divulgações de empresas sobre vendas ou capacidade de panificação para verificações de fornecedores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 264,8 bilhões de USD (2027) / Volume: 101,8 milhões de toneladas (2027) | |
| Consultoria Global A | 215,76 bilhões de USD (2025) | Sua trajetória de previsão positiva declarada significa que uma base anterior pode ficar abaixo de uma estimativa de ano posterior. |
| Consultoria Regional B | 239,44 bilhões de USD (2025) | Sua previsão positiva sustenta a base anterior mais baixa, enquanto a adição de bolos, confeitaria e outros produtos de panificação amplia a categoria reportada. |
Os analistas da Mordor Intelligence triangulariam os totais de mercado e as participações de segmento entre as séries oficiais de oferta e consumo, divulgações de empresas, indicadores de varejo ou serviços de alimentação e verificações seletivas de fornecedores ou canais.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de pão?
O valor tem previsão de crescer de 264,8 bilhões de USD em 2027 para 312,9 bilhões de USD em 2032 a um CAGR de 3,4% no período 2027-2032.
O que está sustentando a demanda por pão com foco nutricional?
Uma pesquisa norte-americana de 2025 constatou que 37% dos consumidores queriam aumentar o consumo de pão integral, pãezinhos ou bisnaguinhas.
Qual tipo de produto de pão lidera as vendas?
O pão fermentado liderou com uma participação de valor de 56,12% em 2026, enquanto o pão não fermentado/pão plano tem previsão de crescer mais rapidamente, a um CAGR de 3,65% no período 2027-2032.
Quais empresas são os principais fornecedores de pão?
Os principais participantes incluem o Grupo Bimbo S.A.B. de C.V., a Yamazaki Baking Co., Ltd., a Flowers Foods Inc., The Campbell's Company e a Associated British Foods Plc.
Qual desafio de segurança pode interromper o fornecimento de pão?
A Grand Central Bakery realizou o recall de pão de batata com fermentação natural por possível contaminação por metal após vendas nas áreas metropolitanas de Seattle e Tacoma em 10 de agosto de 2026.
Qual região lidera as vendas de pão e qual cresce mais rapidamente?
A Europa detinha uma participação de valor de 29,2% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer mais rapidamente, a um CAGR de 4,9% no período 2027-2032.