
Tamanho e Participação do Mercado de Livros
Análise do Mercado de Livros por Mordor Intelligence
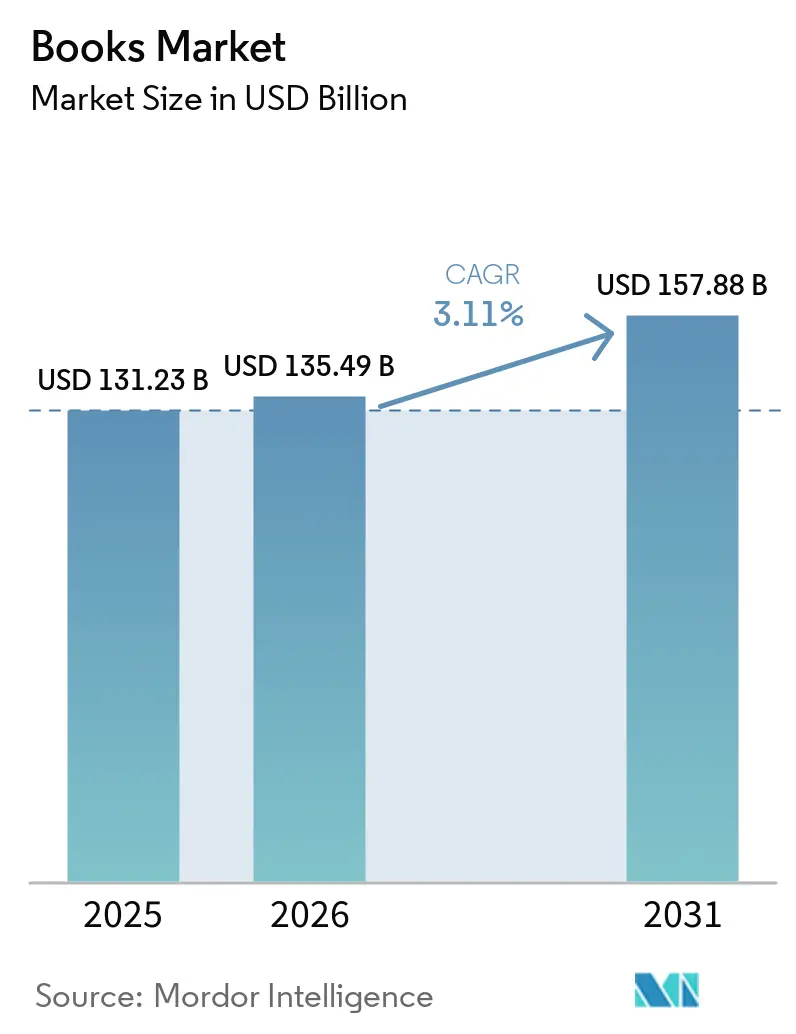
O tamanho do mercado de livros deve crescer de 135,5 bilhões de USD em 2026 para 139,7 bilhões de USD em 2027, com previsão de atingir 161,5 bilhões de USD até 2032, a um CAGR de 2,94% no período 2027-2032.
A leitura digital paga na China e a seleção de livros didáticos escolares por série na Nigéria oferecem às editoras rotas distintas para a demanda de leitores e de compradores institucionais. Edições em audiobook e capas duras diferenciadas oferecem diferentes maneiras de transformar conteúdo em uma experiência de leitura ou escuta paga. Aquisições e acordos de licenciamento ampliam os portfólios editoriais e as permissões de formato, aumentando o valor comercial da coordenação de direitos de conteúdo entre edições. Os custos tributários sobre e-books e a redução da distribuição física limitam a receita disponível para alcançar leitores por essas rotas. O crescimento da receita depende, portanto, de posicionar direitos em capas duras premium ou em acesso recorrente a áudio, ao mesmo tempo em que se gerencia a exposição tributária sobre e-books e a perda de distribuição de livros de bolso para o mercado de massa.
Principais Conclusões do Relatório
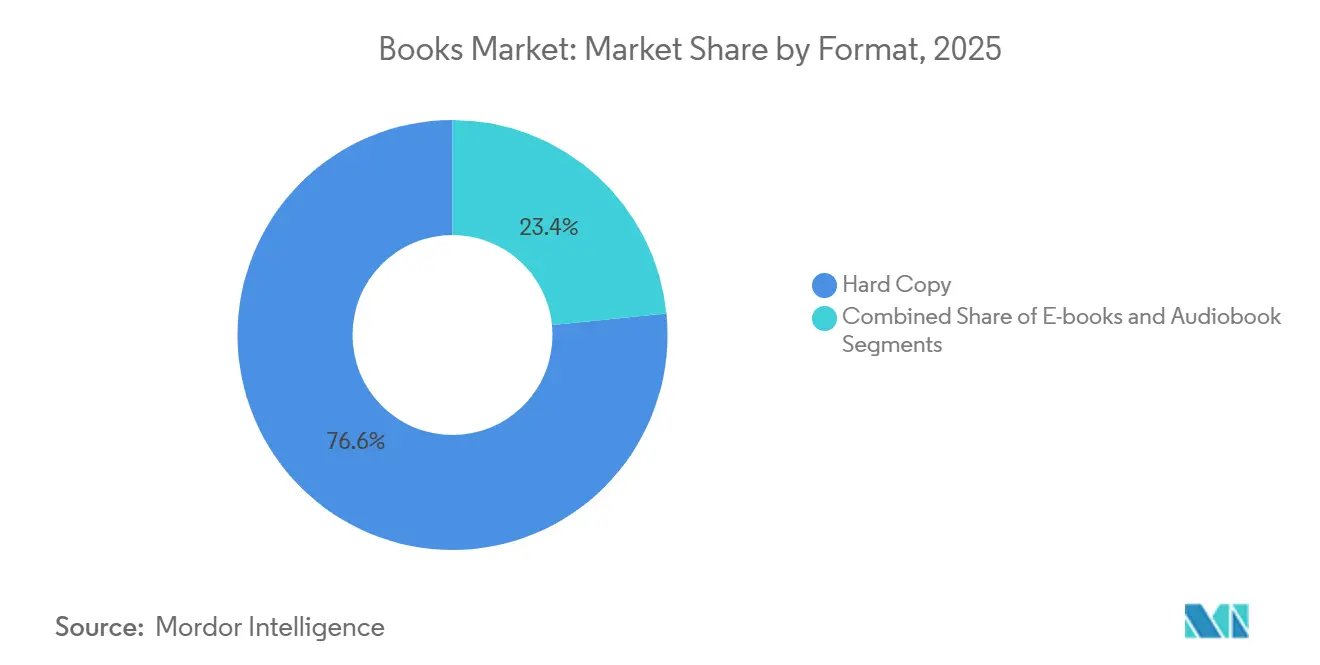
- Por formato, a cópia impressa liderou com 76,05% de participação no mercado de livros em 2026, enquanto os audiobooks lideram o crescimento previsto com um CAGR de 8,25% no período 2027-2032.
- Na segmentação por gênero, a ficção liderou com 33,31% de participação no tamanho do mercado de livros em 2026, e quadrinhos e romances gráficos são o gênero de crescimento mais rápido, com um CAGR de 4,65% no período 2027-2032.
- Nos canais de distribuição, o varejo online liderou com 52,18% de participação no mercado em 2026, enquanto o segmento de venda direta ao consumidor e assinaturas lidera o crescimento previsto com um CAGR de 5,8% no período 2027-2032.
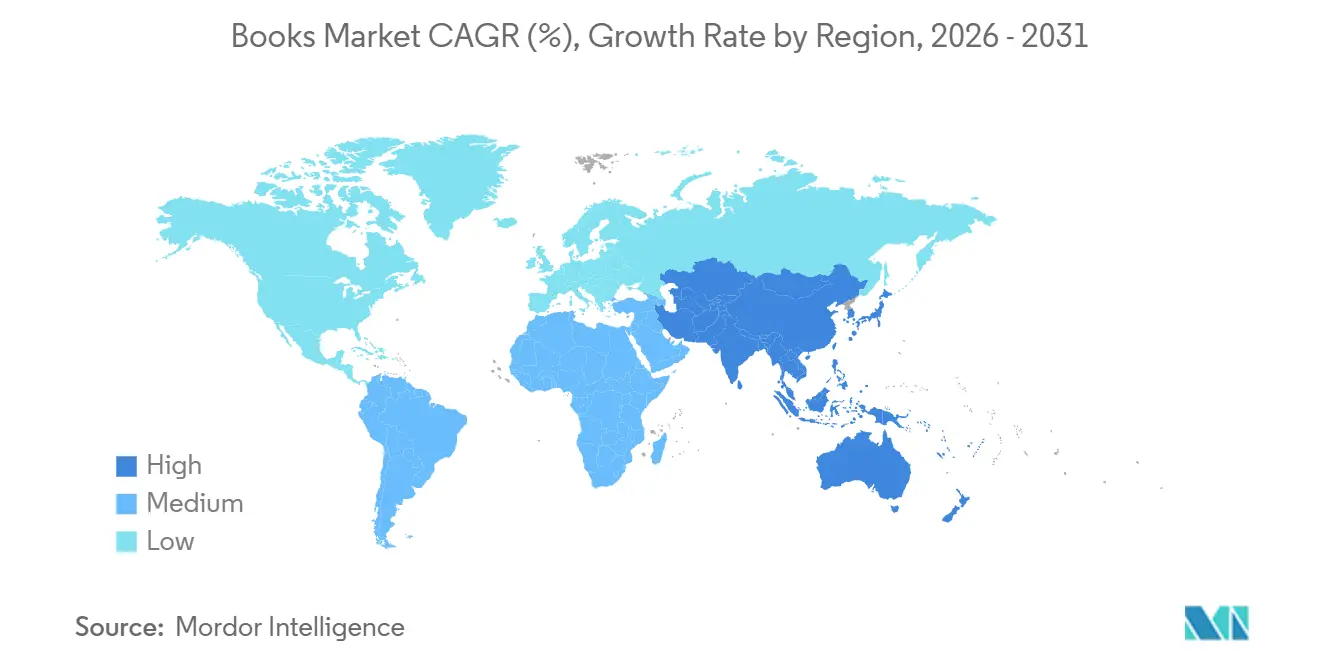
- Geograficamente, a Ásia-Pacífico liderou com 37,02% de participação no mercado em 2026, e o Oriente Médio e África é a região de crescimento mais rápido, com um CAGR de 4,6% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para Leitura por Assinatura na Ásia | +1.2% | China na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente Adoção de Livros Didáticos do Ensino Fundamental e Superior na África | +1% | Nigéria na África | Médio prazo (2 a 4 anos) |
| Premiumização de Impressos de Interesse Especial na América do Norte | +0.8% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Rápida Adoção de Audiobooks entre Passageiros de Transporte Público na Europa | +0.6% | Alemanha e Espanha | Médio prazo (2 a 4 anos) |
| Missões de Alfabetização Apoiadas pelo Governo na América do Sul | +0.4% | Argentina na América do Sul | Médio prazo (2 a 4 anos) |
| Reforma de Direitos Autorais Impulsionando Bibliotecas Digitais no Oriente Médio | +0.3% | Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança para Leitura por Assinatura na Ásia
A leitura digital paga cria demanda quando o acesso a conteúdo escrito oferece aos leitores valor suficiente para justificar um pagamento direto. Em 2025, as assinaturas responderam por 27,83% da receita no setor de leitura popular digital da China.[1] A participação na receita declinou no mesmo período de referência. A operadora sul-coreana de plataforma de leitura KT Millie Seojae, que oferece assinaturas de e-books, registrou crescimento de receita em toda a empresa de 21% em 2025. A empresa associou parcerias com operadoras de telecomunicações ao crescimento de novos assinantes e a uma contribuição positiva para a receita de seu canal business-to-business-to-consumer. Para as editoras, disponibilizar conteúdo por assinatura por meio de parceiros de telecomunicações pode conectar o acesso ao catálogo a uma rota de aquisição de assinantes comprovada, tornando as parcerias de distribuição uma fonte de demanda adicional de leitura.
Crescente Adoção de Livros Didáticos do Ensino Fundamental, Médio e Superior na África
A demanda por livros didáticos escolares torna-se mais acessível comercialmente quando as autoridades educacionais concluem o quadro de seleção que orienta as compras institucionais. O Ministério Federal da Educação da Nigéria divulgou sua lista classificada e aprovada de livros didáticos para uso nas escolas durante 2026-2028, abrangendo séries selecionadas.[2] A primeira fase abrangeu o 1.º Ano do Ensino Fundamental I, o 4.º Ano do Ensino Fundamental I, o 1.º Ano do Ensino Fundamental II e o 1.º Ano do Ensino Médio. Para as editoras que atendem a essas séries, a inclusão oferece uma rota definida para a seleção por escolas, autoridades educacionais e agências de compras. O programa pode direcionar a atenção para as edições aprovadas, vinculando a oferta escolar de uma editora a uma janela de adoção específica. Nessa fase, a cobertura dos níveis de classe especificados pode ter mais relevância comercial do que a amplitude do catálogo escolar mais amplo de uma editora.
Premiumização de Impressos de Interesse Especial na América do Norte
Na semana encerrada em 3 de janeiro de 2026, o Circana BookScan registrou 1.705.655 vendas nos Estados Unidos de Onyx Storm (Edição Limitada de Luxo). Em agosto de 2026, a Publishers Weekly informou que valores de produção premium em livros para o público infanto-juvenil ajudaram a justificar os preços de capa dura. O mesmo relatório afirmou que esses valores ofereceram aos livreiros outro ponto de distinção em expositores concorridos. Em conjunto, a demanda específica por edição e a distinção no varejo tornam a apresentação física comercialmente relevante para as decisões de lançamento de uma editora. O investimento em design é, portanto, mais fácil de justificar em títulos que já atraem demanda, onde um tratamento de luxo pode agregar suporte de preço e um ponto de distinção para o livreiro.
Rápida Adoção de Audiolivros entre Passageiros na Europa
Dirigir e deslocar-se criam uma ocasião de leitura que não requer uma tela ou um livro impresso aberto. A pesquisa Compass 2025 da Audible Inc. constatou que 48% da escuta de audiobooks entre os ouvintes na Alemanha e na Espanha ocorreu durante deslocamentos de carro e transporte público. Essa concentração oferece às editoras uma razão comercial para desenvolver edições em áudio em torno de uma atenção que os formatos visuais não podem atender com segurança durante a condução. A mesma pesquisa constatou que a escuta durante deslocamentos era menos pronunciada na Itália e na França, de modo que a oportunidade do passageiro de transporte está vinculada à Alemanha e à Espanha, e não é uniforme em toda a Europa. As edições em áudio voltadas para a escuta durante deslocamentos têm, portanto, a base mais clara nesses dois mercados.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução do Espaço em Prateleiras no Varejo Físico | -0.6% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| IVA sobre E-books em Países Selecionados da UE | -0.4% | Dinamarca e França | Curto prazo (≤ 2 anos) |
| Pirataria em Canais do Telegram e Discord | -0.3% | Itália e Espanha | Longo prazo (≥ 4 anos) |
| Riscos de Escassez de Papel na Cadeia de Suprimentos | -0.2% | América do Norte, incluindo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Redução do Espaço em Prateleiras no Varejo Físico
Um menor espaço no varejo físico limita um formato de livro ao reduzir os locais onde suas edições podem ser encontradas antes da compra. Antes do anúncio de distribuição da ReaderLink em fevereiro de 2025, a Barnes & Noble havia removido ou reduzido as seções de livros de bolso para o mercado de massa em cerca de um terço de suas lojas nos Estados Unidos. A ReaderLink então encerrou a distribuição de livros de bolso para o mercado de massa para suas contas no final de 2025. A HarperCollins Publishers LLC afirmou em fevereiro de 2025 que estava ampliando a disponibilidade e a distribuição de livros de bolso para o mercado comercial. A perda aumenta a dependência das rotas restantes para novos lançamentos de livros de bolso para o mercado de massa, limitando o escopo para recuperar a visibilidade no varejo sem alterar a distribuição ou o formato de uma edição.
IVA sobre E-books em Países Selecionados da UE
O imposto pode reduzir o espaço comercial para edições digitais de baixo custo mesmo quando a entrega não requer estoque impresso. Em julho de 2025, a Dinamarca aplicou uma alíquota de IVA de 25% sobre e-books, igual à sua alíquota padrão de IVA. Para um vendedor de e-books, esse encargo cria uma escolha entre um preço mais alto com imposto incluído e receitas menores a um preço fixo ao consumidor. Uma proposta de outubro de 2026 para IVA zero a partir de julho de 2027 aliviaria o ônus se aprovada. Até que uma isenção entre em vigor, a cunha fiscal limita a receita disponível de uma oferta acessível e torna mais difícil sustentar a expansão baseada em preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato:
Escala Impressa e Expansão do Catálogo de ÁudioA cópia impressa respondeu por 76,05% de participação no tamanho do mercado de livros em 2026. Os pontos de venda rastreados pelo Circana BookScan nos Estados Unidos venderam 762,4 milhões de livros impressos no ano encerrado em 27 de dezembro de 2025. Na pesquisa online de janeiro de 2026 da BookNet Canada com adultos canadenses de língua inglesa que leram ou ouviram pelo menos parte de um livro em 2025, 58% preferiram o formato impresso. A amostra de leitores foi composta por 1.005 respondentes, com margem de erro de ±3 pontos percentuais a 95% de confiança. Uma editora que remove uma edição impressa corre o risco de perder a versão que esse público deseja, tornando a disponibilidade de formato uma decisão de demanda ao lado da escolha prática de como produzir o livro.
Os audiobooks são o segmento de crescimento mais rápido, com um CAGR de 8,25% previsto para o período 2027-2032. A receita de vendas de audiobooks nos Estados Unidos atingiu 2,43 bilhões de USD em 2025, alta de 9% em relação a 2024, na pesquisa de vendas conduzida pela Toluna para a Associação de Editores de Áudio. As editoras também reportaram mais de 750.000 títulos de audiobooks ativos nos Estados Unidos em 2025, 43% a mais do que em 2024. Um catálogo ativo maior amplia a gama de direitos que podem gerar receita em áudio, ao mesmo tempo em que torna a correspondência entre um título e os ouvintes pagantes comercialmente relevante. As editoras de áudio enfrentam, portanto, uma decisão de alocação sobre quais títulos adicionais podem justificar a produção em meio a um conjunto de obras disponíveis em rápida expansão.

Por Gênero:
Profundidade da Ficção e Vendas de Romances GráficosA ficção representou 33,31% de participação no mercado de livros em 2026. A receita das editoras de ficção para adultos nos Estados Unidos cresceu 3,9%, para 7,1 bilhões de USD em 2025. A ficção para adultos também representou em média mais de um terço das unidades impressas vendidas em 19 territórios analisados pela NielsenIQ BookData e pela GfK Entertainment no primeiro semestre de 2026, com cobertura e gêneros variando por país. A ficção para adultos demonstra, portanto, escala tanto na receita das editoras nos Estados Unidos quanto nas unidades impressas vendidas nos territórios analisados.
Quadrinhos e romances gráficos são o segmento de crescimento mais rápido, com um CAGR de 4,65% previsto para o período 2027-2032. As vendas de unidades impressas de romances gráficos nos pontos de venda rastreados pelo Circana BookScan nos Estados Unidos cresceram 34,9% nos nove meses encerrados em 3 de outubro de 2026, em comparação com o período equivalente de 2025. A mesma categoria rastreada havia atingido 25,9 milhões de unidades no ano completo de 2025. Essa combinação estabelece uma base de vendas físicas considerável ao lado de um aumento recente nas cópias compradas, oferecendo às editoras de romances gráficos uma oportunidade concreta de produção.
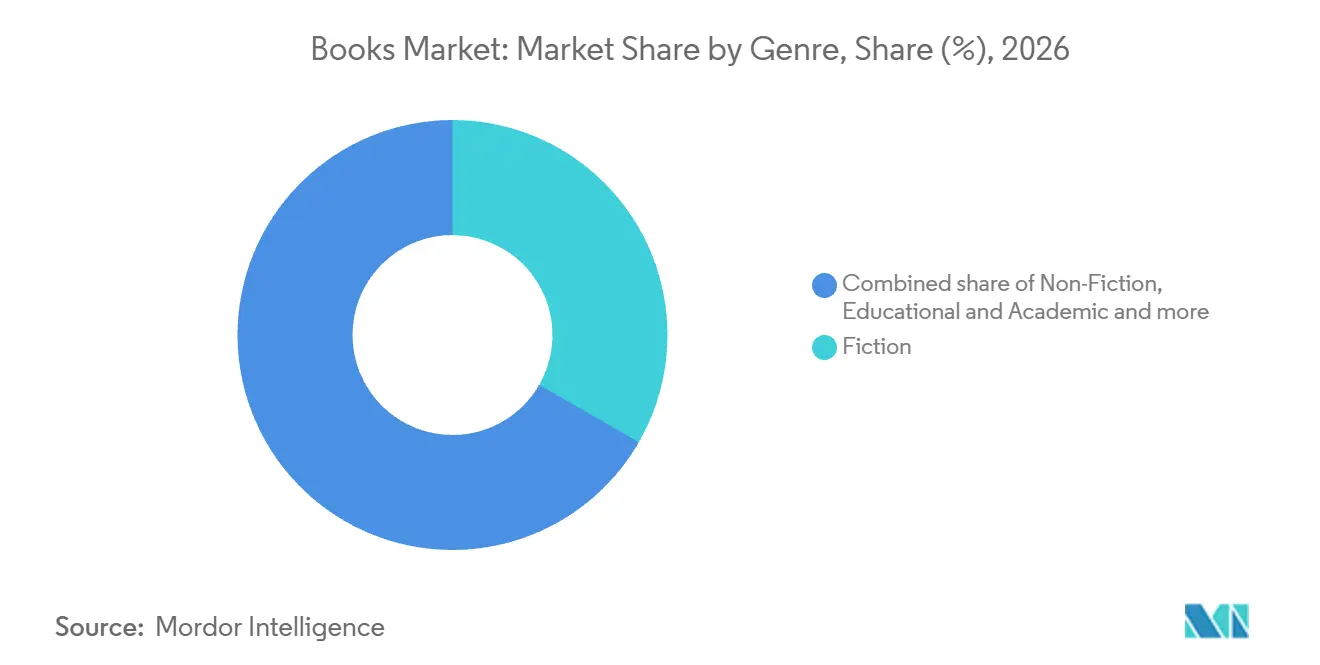
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Distribuição:
Escala Online e Economia do Acesso PagoO varejo online foi o maior segmento de distribuição, respondendo por 52,18% do mercado em 2026. As vendas estimadas das editoras nos Estados Unidos por meio do varejo online atingiram 12,3 bilhões de USD em 2025, abrangendo livros e materiais de curso em formatos impresso e digital.[3] O canal cresceu 3,1% em relação ao ano anterior e foi a maior categoria nos relatórios de canais da Associação de Editores Americanos. Seu alcance em livros impressos e digitais e materiais de curso oferece às editoras uma rota comercial substancial que vai além de um único formato ou tipo de produto.
O segmento de venda direta ao consumidor e assinaturas tem previsão de crescimento mais rápido, com um CAGR de 5,8% no período 2027-2032. Os termos de distribuição da Spotify de 4 de maio de 2026 alocam um fundo de royalties de assinatura em nível de mercado para autores participantes ou suas empresas de acordo com sua participação no consumo total de audiobooks. O modelo se aplica a autores e empresas que optam pelos serviços de distribuição da Spotify, e a Spotify determina o consumo total para a alocação. A Bloomsbury Publishing PLC reportou separadamente um crescimento de receita de áudio de 57% no ano encerrado em 28 de fevereiro de 2025, parcialmente impulsionado por seu novo relacionamento comercial com a Spotify. Para um detentor de direitos que utiliza termos de fundo compartilhado, a geração de receita depende da participação do título na escuta, tornando o consumo sustentado comercialmente significativo após o acesso ser garantido.
Análise Geográfica
Mercado de Livros da Ásia-Pacífico
A Ásia-Pacífico foi a maior região, com 37,02% de participação no mercado de livros em 2026. O monitoramento da Beijing OpenBook situou o valor das vendas no varejo de livros na China em 2025 em CNY 110,4 bilhões (15,36 bilhões de USD), queda de 2,24% em relação ao ano anterior. A base de varejo da China demonstra a escala da demanda paga por livros na região, mesmo com a queda do valor em 2025. Para uma editora que busca crescimento na China em 2025, ganhar participação nos gastos teria sido necessário à medida que o conjunto total de valor no varejo se contraiu.
Mercado de Livros do Oriente Médio e África
O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR de 4,6% previsto para o período 2027-2032. As vendas de unidades de livros impressos rastreadas pela NielsenIQ na África do Sul cresceram 4,6% em 2025 em relação a 2024, com cobertura de mercado e gênero variando por país no estudo subjacente. Em 2025, a Biblioteca e Arquivo Nacional dos Emirados Árabes Unidos assinou um acordo com a Naseej e a Clarivate para construir e catalogar suas coleções e fornecer publicações recentes em diversas áreas e idiomas. Isso une um sinal de vendas ao consumidor com uma rota de formação de coleções institucionais, oferecendo às editoras diferentes compradores potenciais dentro da região. Para um fornecedor institucional, adequar a cobertura de assunto e idioma aos requisitos de coleção pode abrir uma demanda separada de uma venda no varejo de título único.
Na América do Norte, livros de colaboradores canadenses ganharam uma participação maior nas vendas de impressos canadenses em 2025 do que em 2024. Na América do Sul, as vendas domésticas do setor editorial da Colômbia aumentaram em 2025 em relação a 2024, evidenciando uma rota para a demanda dentro do país. Na Europa, a Hachette Livre anunciou a aquisição dos ativos editoriais ilustrados e práticos da LEC, incluindo o selo de livros de culinária Ducasse Edition, em julho de 2025. A comercialização e distribuição desse catálogo estavam previstas a partir de 1.º de janeiro de 2026. A maior participação dos colaboradores canadenses nas vendas de impressos e o aumento das vendas domésticas da Colômbia demonstram ganhos no mercado interno em 2025, enquanto a aquisição da LEC pela Hachette Livre adicionou um catálogo francês de obras ilustradas e práticas a um grande grupo.
Quadro Regulatório e Perspectivas
As jurisdições selecionadas são comparadas sob a perspectiva de uma editora de livros que detém os direitos autorais relevantes e vende edições impressas e digitais. As editoras ou importadoras de livros impressos na França definem o preço público, que os vendedores devem respeitar, sujeito a um desconto opcional de até 5%. Os marketplaces chineses devem verificar as licenças dos distribuidores, enquanto as regras de contribuição do Brasil abrangem vendas domésticas de livros e e-books anteriormente com alíquota zero, listadas em seu cronograma de gastos tributários de 2026.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | França | China | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Escritório de Direitos Autorais dos EUA para registro | Autoridades fiscais federais para CBS; CGIBS para IBS | Mediador do Livro para conciliação; tribunais | Administração Nacional de Imprensa e Publicação | Autoridade Nacional de Mídia; autoridades competentes relevantes |
| Principais instrumentos ou direção | 17 U.S.C. § 106; quadro de registro; proposta de descoberta de treinamento de IA de janeiro de 2026 | Leis Complementares 214/2025 e 227/2026; transição tributária de 2027 | Quadro de preço fixo para livros impressos; carta de código de preços de abril de 2026 | Quadro de licenciamento de publicações; rascunho de consulta de setembro de 2026 | Decreto Federal por Lei n.º 55 de 2023; serviço de circulação de livros da Autoridade Nacional de Mídia |
| Efeito comercial | Direitos de reprodução e distribuição do titular sujeitos a exceções legais; registro ou recusa antes de litígios sobre obras dos EUA | Fornecimentos de livros isentos dos novos impostos de consumo IBS e CBS | Preços públicos de livros impressos definidos pela editora; descontos de até 5% permitidos para vendedores | Licenças de distribuição por atacado, varejo e online; operadores de marketplace verificam as licenças dos distribuidores | Revisão de conteúdo e faixa etária de livros impressos e eletrônicos; licença de mídia relevante; distribuição por empresas comerciais licenciadas |
| Atratividade atual da política | Alta | Média | Alta | Baixa | Baixa |
| Direção futura da atratividade da política | Em melhora | Sem mudança | Sem mudança | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
As proteções de direitos autorais dos EUA sustentam a atratividade Alta, com potencial de Melhora a partir do processo de descoberta de treinamento de IA no H.R. 7209, apresentado em 22 de janeiro de 2026 e pendente no Comitê Judiciário da Câmara. A classificação Média do Brasil equilibra PIS/Pasep e Cofins a 10% do ônus do sistema padrão sobre essas vendas desde 1.º de abril de 2026 contra a imunidade de fornecimento de livros do IBS/CBS durante a transição programada para 2027. A França merece Alta pela precificação de impressos definida pela editora, com continuidade sob os compromissos de sua carta de abril de 2026 sobre códigos de preços, em vez de uma mudança estatutária de precificação. Os deveres de licenciamento e verificação de marketplace da China e os requisitos de revisão de conteúdo e distribuição licenciada dos Emirados Árabes Unidos sustentam classificações Baixas e continuidade, com a revisão de setembro de 2026 da China proposta e a sucessão de dezembro de 2025 dos Emirados Árabes Unidos transferindo funções federais.
Etapas da Cadeia de Valor
A comparação acompanha a publicação, a produção impressa, a distribuição e as vendas no varejo, separando os ganhos dos fornecedores disponíveis em cada etapa. A Pearson PLC identificou riscos de longo prazo de interrupção física na aquisição de papel, impressão, logística e distribuição em seus relatórios de 2025. Essa exposição torna a continuidade nas etapas físicas comercialmente relevante mesmo quando o conteúdo em si está pronto para venda.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Publicação e desenvolvimento de edição | Editoras educacionais como a Pearson PLC | Vendas de livros | Exposição à incerteza de demanda em nível de título | Comprometer etapas de edição em torno da demanda demonstrada |
| Produção impressa | Produtores de impressão sob demanda como a Ingram Publisher Services | Serviços de impressão | Exposição a interrupções na produção física | Qualificar rotas alternativas de produção |
| Distribuição e atendimento de pedidos | Distribuidores de serviços para editoras como a Ingram Publisher Services e a Penguin Random House Grupo Editorial | Serviços de distribuição, armazenagem e atendimento de pedidos | Dependência da continuidade de armazéns e envios | Manter capacidade alternativa de atendimento de pedidos |
| Vendas no varejo | Varejistas de mercadorias em massa como Walmart e Kroger | Vendas de livros | Dependência da cobertura de formato pelo atacadista | Ampliar relacionamentos com distribuidores para edições específicas |
| Fonte: Mordor Intelligence | ||||
Em março de 2025, a Penguin Random House Grupo Editorial anunciou serviços de logística para outras editoras por meio de seu centro em Cerdanyola del Vallès, com capacidade declarada de mais de 40 milhões de cópias por ano. Atender outras editoras pode gerar receitas além da distribuição dos próprios livros de um operador. Para uma editora que compra serviços de atendimento de pedidos, essa opção pode reduzir a necessidade de replicar uma operação de distribuição física. Uma editora que possui um grande centro pode preencher a capacidade ociosa com o volume de outras editoras, enquanto uma editora menor pode alugar essa capacidade em vez de construir a sua própria.
Cenário Competitivo
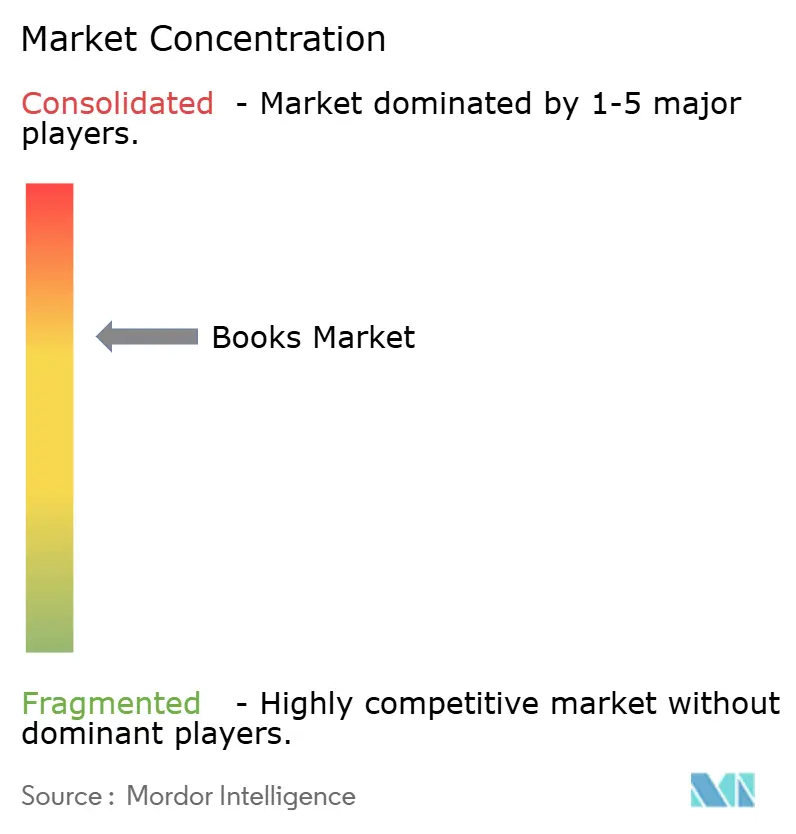
A concorrência combina grandes grupos editoriais e especialistas em educação em uma estrutura moderadamente concentrada. A Penguin Random House LLC é uma editora e licenciada de conteúdo narrativo, enquanto a Hachette Livre, subsidiária da Lagardère SA, publica ficção, não ficção, livros infantis e livros didáticos. A HarperCollins Publishers LLC concluiu a aquisição das operações de publicação de mangá da Crunchyroll na França e na Alemanha em 1.º de outubro de 2025, adicionando mangá aos seus portfólios locais. A Pearson PLC atua na publicação de livros didáticos para o ensino superior, enquanto a Macmillan Publishers, a empresa de publicações comerciais dos Estados Unidos dentro do Holtzbrinck Publishing Group, publica livros comerciais e áudio. Essa combinação faz com que a sobreposição competitiva dependa do leitor e da edição atendidos, com catálogos amplos para o consumidor e conteúdo educacional especializado atendendo a diferentes necessidades comerciais.
Em outubro de 2025, a Macmillan Publishers anunciou a aquisição dos catálogos de livros, e-books, audiobooks e áudio originais da Sounds True em publicações de mente, corpo e espírito. Livros e e-books foram atribuídos à St. Martin's Essentials, enquanto o conteúdo em áudio foi para a Macmillan Audio. Atribuir os formatos adquiridos a operações editoriais distintas oferece ao conteúdo várias rotas para os leitores dentro do mesmo grupo. A aquisição de catálogos de livros, e-books, audiobooks e áudio originais permite à Macmillan oferecer uma lista de mente, corpo e espírito em impressos, e-books e áudio, em vez de uma lista apenas de livros.
As licenças expandidas de publicações da Disney pela Penguin Random House LLC, em vigor a partir de 1.º de maio de 2025, abrangeram publicações impressas, em e-book e em áudio, além de conteúdo original. As propriedades licenciadas incluíam Disney, Pixar, Marvel, Star Wars, 20th Century Studios e National Geographic. Essas permissões fornecem uma rota definida para o desenvolvimento de propriedades consolidadas em diferentes edições, tornando o escopo dos direitos licenciados parte do posicionamento competitivo. As operações de mangá adquiridas pela HarperCollins Publishers LLC e os catálogos de mente, corpo e espírito adquiridos pela Macmillan Publishers oferecem uma rota alternativa para expandir o conteúdo que uma editora controla. Como as licenças abrangem impressos, e-books e áudio em conjunto, uma propriedade da Disney, Marvel ou Star Wars pode alcançar uma família em vários formatos a partir de uma única editora.
Líderes do Setor de Livros
-
Penguin Random House LLC
-
Hachette Livre
-
HarperCollins Publishers LLC
-
Pearson PLC
-
Macmillan Publishers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Livros Empresas cobertas neste relatório
- Penguin Random House LLC
- Hachette Livre
- HarperCollins Publishers LLC
- Pearson PLC
- Macmillan Publishers
- John Wiley & Sons, Inc.
- McGraw Hill LLC
- Scholastic Corp.
- Simon & Schuster, LLC
- Bloomsbury Publishing PLC
- Elsevier B.V.
- Springer Nature Group
- Oxford University Press
- Cambridge University Press
- Cengage Learning, Inc.
- Ingram Content Group
- Amazon Publishing
- Audible Inc.
- Kobo (Rakuten)
- Bertelsmann SE & Co. KGaA
Principais Oportunidades para os Participantes do Mercado
A comparação avalia oportunidades de livros didáticos escolares para editoras que preparam ofertas de conteúdo e entrega em diferentes estágios de compra institucional. O Ministério da Educação da Malásia licitou a publicação, impressão e fornecimento de seu pacote de livros didáticos do currículo escolar de 2027 para uso a partir de 2028, com propostas com prazo até 11 de janeiro de 2027. Esse pacote vincula o conteúdo curricular ao trabalho operacional de produção e fornecimento de edições, tornando a coordenação entre essas atividades parte da oferta comercial.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes integrados de livros didáticos curriculares | Novo pacote curricular abrange publicação, impressão e fornecimento | Ministério da Educação da Malásia | Desenvolver uma oferta coordenada de conteúdo, produção e entrega | Executar todas as partes do pacote | Editoras, gráficas e fornecedores de livros didáticos escolares capazes de atender aos requisitos do pacote |
| Edições para a próxima fase de classificação de livros didáticos | Preparativos para uma segunda rodada foram anunciados em setembro de 2026 | Livros didáticos escolares nigerianos para o 2.º Ano do Ensino Fundamental I, o 5.º Ano do Ensino Fundamental I, o 2.º Ano do Ensino Fundamental II e o 2.º Ano do Ensino Médio | Preparar edições adequadas aos níveis de classe anunciados | Coordenação com a próxima rodada de classificação | Editoras que atendem às séries anunciadas e concluem as etapas de seleção aplicáveis |
| Fornecimento da Fase Fundamental para compradores provinciais | A África do Sul aprovou seu catálogo em 18 de setembro de 2026 e informou que as aquisições estavam em andamento no dia seguinte | Departamentos provinciais de educação da África do Sul | Alinhar as edições disponíveis e os planos de entrega com as aquisições provinciais | Entregar antes do próximo ano letivo | Editoras e fornecedores da Fase Fundamental selecionados por meio de aquisições provinciais |
| Fonte: Mordor Intelligence | |||||
As oportunidades exigem compromissos diferentes porque a preparação para a classificação e as aquisições já em andamento criam diferentes demandas de execução. Uma editora que prepara uma edição futura pode organizar o trabalho de conteúdo em etapas, enquanto um fornecedor que atende a aquisições ativas deve conectar sua oferta a livros entregáveis. A abertura central é uma oferta integrada de livros didáticos que une conteúdo relevante a um plano de produção e entrega viável. Essa combinação vincula as perspectivas de receita a um ciclo definido de adoção escolar e oferece aos compradores institucionais uma rota prática da seleção ao fornecimento.
Desenvolvimentos industriais recentes em Mercado de Livros
- Out 2026: A Pan Macmillan adquiriu uma participação na editora britânica de não ficção New River Books, que continuaria publicando de forma independente. A Pan Macmillan planejava substituir a Hachette Livre como seu provedor de vendas e distribuição a partir de julho de 2027.
- Out 2026: A Spotify anunciou planos de expandir o acesso a audiobooks de 22 para mais de 180 mercados até o final de 2026, com mais de 350.000 títulos para os mercados recém-adicionados.
- Set 2026: A Scholastic Corp. concordou em adquirir a editora infantil Cottage Door Press por aproximadamente 71 milhões de USD antes dos ajustes de preço habituais. Os brinquedos interativos Luna StoryTime deveriam ser separados antes do fechamento e excluídos do negócio. O fechamento era esperado até o final de 2026, sujeito a condições habituais, consentimentos necessários de terceiros, novos acordos de licença e aprovação pelos acionistas de um dos vendedores.
Mercado de Livros Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de livros mede a receita anual em nível de editora proveniente de novos livros em cópia impressa, e-books e audiobooks produzidos profissionalmente vendidos em todo o mundo. Abrange livros de todos os gêneros e canais de distribuição, incluindo vendas a leitores e compradores institucionais.
Exclusões de escopo: A revenda de livros usados, títulos autopublicados sem registro de ISBN e downloads digitais ilícitos estão excluídos.
Visão Geral da Segmentação
- Por Formato
- Cópia Impressa
- E-books
- Audiolivros
- Por Gênero
- Ficção
- Não Ficção
- Educacional e Acadêmico
- Infantil e Jovem Adulto
- Religioso / Espiritual
- Quadrinhos e Romances Gráficos
- Por Canal de Distribuição
- Varejo Online
- Livrarias
- Supermercados / Lojas de Conveniência
- Direto ao Consumidor e Assinaturas
- Bibliotecas e Aquisição Institucional
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como o StatShot da Associação de Editores Americanos, que fornece receita estimada das editoras e vendas de unidades reportadas por formato, gênero e canal de vendas nos Estados Unidos, e a pesquisa de vendas da Associação de Editores de Áudio, que ajuda a avaliar as receitas de audiobooks e o crescimento do catálogo, ancoram as estimativas de formato e canal. A série temporal de varejo do Censo dos EUA pode indicar mudanças na atividade das livrarias, e a cobertura da Publishers Weekly oferece uma verificação cruzada das estimativas do setor e das condições das editoras.
Registros de editoras, relatórios anuais, materiais para investidores e cobertura comercial de fontes confiáveis podem esclarecer a composição da receita de consumidores e institucional, licenciamento de direitos e lançamentos de formatos. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com executivos de editoras, responsáveis por formatos e direitos, gerentes de vendas e distribuição, e especialistas em aquisições institucionais testariam como as evidências secundárias se mapeiam para a receita reconhecida pelas editoras em formatos e canais. Os analistas usariam as respostas para esclarecer lacunas nas evidências regionais e de segmento, comparar as premissas reportadas com sinais independentes de mercado e reconciliar estimativas divergentes antes de incorporar ajustes sustentados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento de Mercado e Previsão
Uma estimativa de cima para baixo partiria da receita global de livros em nível de editora e a reconciliaria com a base de transações de novos livros definida, com verificações pontuais de baixo para cima a partir de amostras de receita de editoras e evidências de canais. O modelo distinguiria as receitas de cópia impressa, e-book e audiobook, alocando então o valor entre gênero, canal e geografia usando relatórios de editoras, indicadores de vendas comerciais e institucionais, composição de formatos e sinais de mercado em nível de país. As divisões sem suporte seriam verificadas em relação aos totais disponíveis e mantidas apenas quando as evidências as sustentassem. A receita histórica e indicadores como aquisições escolares, leitura e escuta domiciliar, atividade de varejo online e adoção de formatos informariam uma regressão multivariada ou análise de cenários, com premissas comparadas entre regiões e anos de previsão. Os respondentes primários verificariam se as variáveis selecionadas e os caminhos de segmento resultantes refletem o reconhecimento de receita das editoras e a prática comercial atual, enquanto os analistas investigariam lacunas entre os totais acumulados das amostras e o total de cima para baixo antes de usar as evidências.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam a receita das editoras, os indicadores de canal e formato, os sinais regionais e as estimativas externas comparáveis, revisando então anomalias, diferenças de ano-fonte e variações em relação a períodos anteriores. Uma segunda revisão por analista rastrearia os ajustes materiais até suas evidências de suporte, e os analistas entrariam novamente em contato com os respondentes quando as definições conflitassem ou um insumo importante mudasse. O modelo seria atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova revisão antes da entrega.
Tamanho do Mercado de Livros da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. Abrange livros de todos os gêneros e canais de distribuição, incluindo vendas a leitores e compradores institucionais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A receita histórica e indicadores como aquisições escolares, leitura e escuta domiciliar, atividade de varejo online e adoção de formatos informariam uma regressão multivariada ou análise de cenários, com premissas comparadas entre regiões e anos de previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 139,7 bilhões de USD (2027) | |
| Consultoria Global A | 85,9 bilhões de USD (2027) | Em sua base de 2027, esta estimativa está 38,5% abaixo do valor de 2027 deste relatório de 139,7 bilhões de USD. Sua série declarada abrange livros físicos e e-books, excluindo as receitas de audiobooks desta comparação de todos os formatos. |
| Consultoria Global B | 107,6 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 23,0% abaixo do valor de 2027 deste relatório de 139,7 bilhões de USD, 1 ano depois. Seu ano de mensuração precede o ano atual do relatório, o que pode contribuir para um nível mais baixo. |
Para a Mordor Intelligence, uma segunda revisão por analista rastrearia os ajustes materiais até suas evidências de suporte, e os analistas entrariam novamente em contato com os respondentes quando as definições conflitassem ou um insumo importante mudasse.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de livros?
O tamanho tem previsão de atingir 161,5 bilhões de USD até 2032, a partir de 139,7 bilhões de USD em 2027, a um CAGR de 2,94% no período 2027-2032.
Quais forças sustentam a demanda por livros?
A lista aprovada de livros didáticos da Nigéria abrange séries selecionadas para uso nas escolas durante 2026-2028. A escuta de audiobooks durante deslocamentos na Alemanha e na Espanha também sustenta a demanda por áudio.
Qual é o formato de livro líder?
A cópia impressa liderou com 76,05% de participação no mercado em 2026. Os audiobooks são o formato de crescimento mais rápido, com um CAGR de 8,25% previsto para o período 2027-2032.
Quais empresas são as principais editoras de livros?
Os principais participantes incluem Penguin Random House LLC, Hachette Livre, HarperCollins Publishers LLC, Pearson PLC e Macmillan Publishers.
Quais desafios podem limitar o crescimento das vendas de livros?
A ReaderLink encerrou a distribuição de livros de bolso para o mercado de massa para suas contas no final de 2025, e a Dinamarca aplicou IVA de 25% sobre e-books em julho de 2025. Uma proposta de outubro de 2026 introduziria IVA zero sobre e-books a partir de julho de 2027, se aprovada.
Quais regiões lideram a receita de livros e o crescimento previsto?
A Ásia-Pacífico detinha 37,02% de participação no mercado em 2026. O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR de 4,6% previsto para o período 2027-2032.