
Tamanho e Participação do Mercado de Têxteis Biomédicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
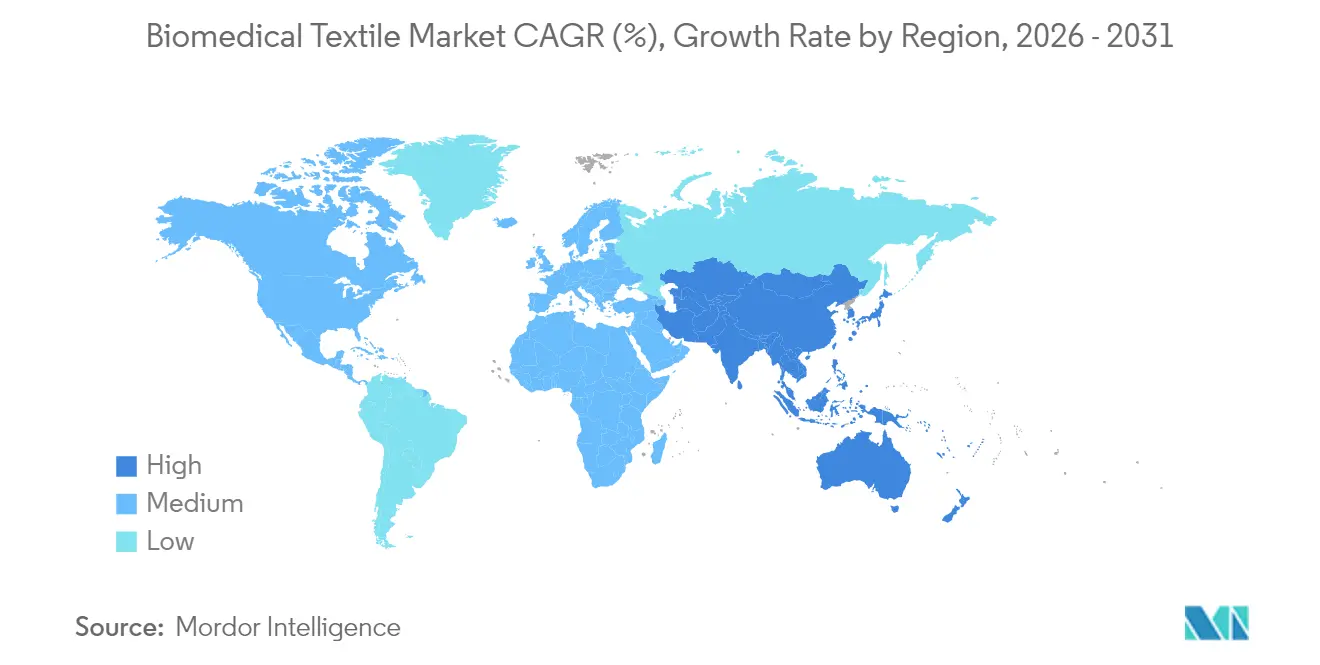
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
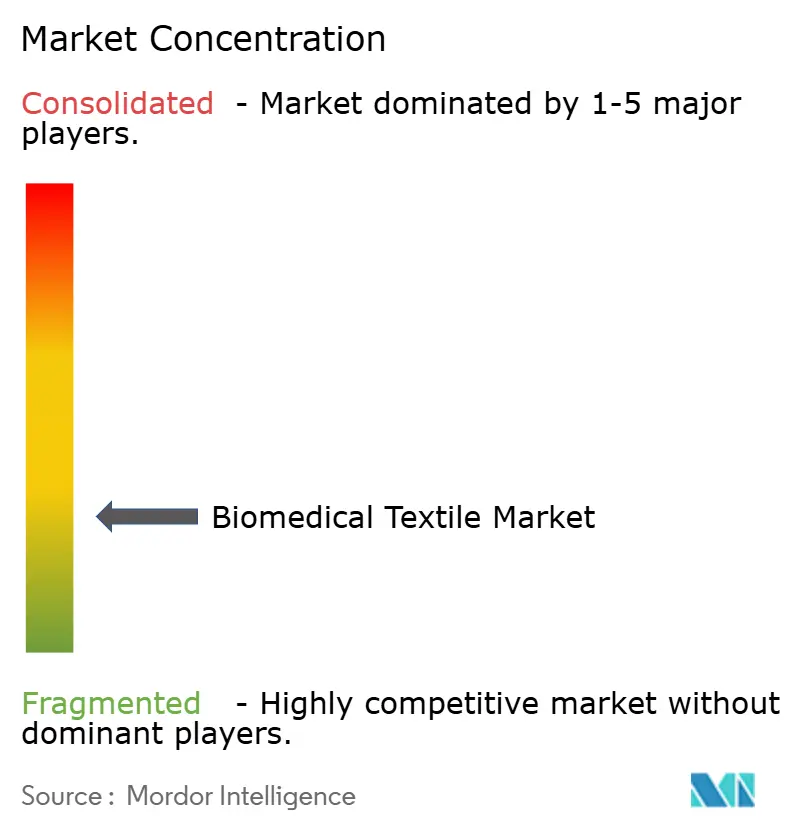
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Biomédicos por Mordor Intelligence
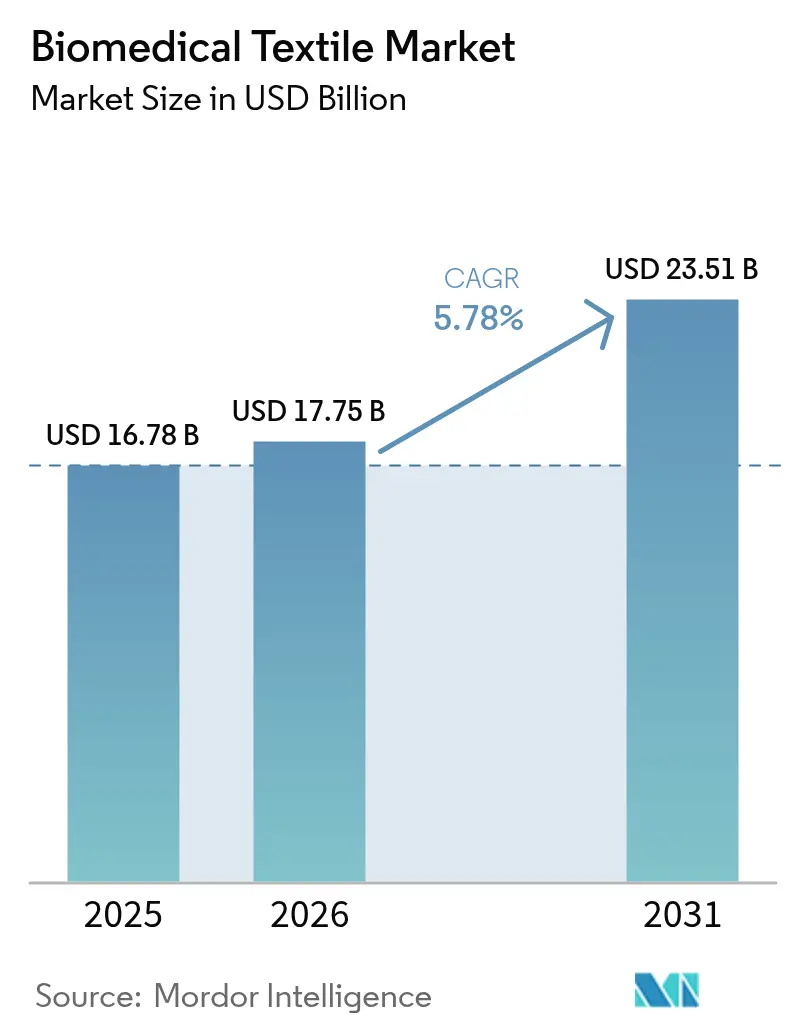
O tamanho do Mercado de Têxteis Biomédicos foi avaliado em USD 16,78 bilhões em 2025 e estima-se que cresça de USD 17,75 bilhões em 2026 para atingir USD 23,51 bilhões até 2031, a um CAGR de 5,78% durante o período de previsão (2026-2031). Esse crescimento se apoia na expansão da carga cirúrgica gerada pelo envelhecimento das populações, na comercialização de tecidos implantáveis minimamente invasivos e no financiamento constante do setor público que migra pesquisas em têxteis de defesa para o atendimento civil. A demanda também cresce à medida que os ambientes de cuidado se deslocam para a saúde domiciliar e clínicas ambulatoriais que dependem de curativos portáteis e prontos para sensores. A clareza regulatória sustentada da FDA sobre testes de biocompatibilidade encurta os ciclos de aprovação, enquanto as regras europeias sobre plásticos de uso único aceleram a transição para fibras compostáveis e scaffolds biorreabsorvíveis. Fusões como a aquisição da Heytex pela Freudenberg concentram o conhecimento em não tecidos, fortalecendo a resiliência da cadeia de suprimentos e encurtando os prazos de inovação. Simultaneamente, os canais de varejo já comercializam curativos de nanofibras eletrofiadas, sinalizando a aceitação mainstream de produtos avançados para feridas e abrindo fluxos de receita recorrentes para variantes voltadas ao consumidor de linhas clínicas.
Principais Conclusões do Relatório
- Por tipo de fibra, as fibras não biodegradáveis detinham 58,98% da participação do mercado de têxteis biomédicos em 2025, enquanto as fibras biodegradáveis devem se expandir a um CAGR de 7,68% até 2031.
- Por forma de tecido, os têxteis não tecidos capturaram 61,85% da participação de receita em 2025; o segmento deve crescer 8,14% ao ano até 2031.
- Por aplicação, os produtos não implantáveis representaram 53,92% do tamanho do mercado de têxteis biomédicos em 2025, enquanto os implantáveis devem avançar a um CAGR de 6,79% entre 2026-2031.
- Por usuário final, hospitais e centros cirúrgicos detinham 63,55% da participação do mercado de têxteis biomédicos em 2025 e estão crescendo a um CAGR de 7,35% até 2031.
- Por geografia, a América do Norte liderou com 37,72% da participação do mercado de têxteis biomédicos em 2025; a Ásia-Pacífico registra o CAGR regional mais rápido, de 7,06%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Têxteis Biomédicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número crescente de cirurgias | +1.80% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente necessidade de têxteis de alta qualidade para cuidados com feridas | +1.50% | Mercados emergentes da Ásia-Pacífico, sistemas hospitalares globais | Curto prazo (≤ 2 anos) |
| Rápido envelhecimento da população nas principais economias | +1.20% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Avanços em têxteis implantáveis minimamente invasivos | +0.90% | América do Norte, UE, expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Curativos de nanofibras eletrofiadas biorreabsorvíveis entrando nos canais de varejo | +0.60% | Mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Tecidos sensores financiados pela defesa acelerando a convergência entre têxteis médico-inteligentes | +0.40% | América do Norte com difusão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Cirurgias
Os procedimentos cirúrgicos globais continuam a crescer à medida que as idades medianas aumentam e as intervenções eletivas se tornam mais acessíveis. Os programas de nanofabricados do Departamento de Defesa dos EUA, originalmente voltados para o atendimento em campo de batalha, geram fios antimicrobianos e enxertos vasculares leves que se transferem para salas de cirurgia civis[1]Departamento de Defesa dos EUA, "Prêmio de Tecidos Funcionais Avançados da América," defense.gov. Os hospitais integram fibras programáveis que registram temperatura e pH nos locais de incisão, permitindo que os cirurgiões detectem o risco de infecção sem remover os curativos. Os hospitais da Ásia-Pacífico aceleram a adoção porque a melhoria da cobertura de seguros traz coortes maiores da classe média para as salas cirúrgicas, ampliando o consumo de têxteis por caso.
Crescente Necessidade de Têxteis de Alta Qualidade para Cuidados com Feridas
Curativos avançados encurtam a recuperação, reduzem reinternações e diminuem o tempo de enfermagem. Produtos de nanofibras eletrofiadas, como o Spincare, alcançaram 46,6% de epitelização sem rehospitalização em comparação com gaze convencional em ensaios clínicos. As fábricas chinesas aumentam a produção para exportação e também atendem à demanda doméstica por mantas multifuncionais de íons de prata que limitam o crescimento bacteriano. Biossensores vestíveis agora incorporam traços de grafeno em substratos de spunbond, permitindo que enfermeiros de atendimento domiciliar leiam remotamente a umidade da ferida em painéis móveis[2]Nature Research, "Biossensores Autoalimentados para Monitoramento de Feridas," nature.com. Essas capacidades se alinham com a pressão dos pagadores para transferir o tratamento de feridas crônicas de enfermarias hospitalares para ambientes ambulatoriais e domiciliares.
Rápido Envelhecimento da População
As melhorias na expectativa de vida no Japão, na Alemanha e nos Estados Unidos ampliam as coortes que necessitam de reparos ortopédicos, enxertos vasculares e curativos para úlceras de decúbito. Scaffolds biomiméticos tecidos a partir de ácido polilático revestido de colágeno replicam matrizes extracelulares e aceleram a granulação na pele de idosos. Instalações de cuidados de longa duração implantam roupas de cama inteligentes que rastreiam forças de cisalhamento, alertando a equipe antes que lesões por pressão se formem. Esses desenvolvimentos consolidam uma demanda duradoura por intervenções têxteis específicas para cada paciente.
Avanços em Têxteis Implantáveis Minimamente Invasivos
Os cirurgiões preferem stents microtrançados e enxertos de malha de pequeno diâmetro que passam por cateteres 6-F, mas se expandem ao tamanho luminal completo uma vez posicionados. A eletrofiação combina a elasticidade do poliuretano com a reabsorção do ácido poliglicólico, produzindo paredes de enxerto que suportam a endotelização e depois desaparecem em 12 meses. A mais recente orientação da FDA de 2025 esclarece os limites dos testes de citotoxicidade e hemocompatibilidade, acelerando as autorizações 510(k) para implantes têxteis. A adição de filamentos de fibra óptica permite o monitoramento de tensão pós-implante, possibilitando intervenção mais precoce em caso de dilatação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de enxertos vasculares e pele artificial | -0.80% | Mercados emergentes, pagadores globais sensíveis ao preço | Médio prazo (2-4 anos) |
| Complexidade da integração de têxteis eletrônicos | -0.60% | Mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Ausência de padrões de prazo de validade para biotêxteis antimicrobianos | -0.40% | Global | Longo prazo (≥ 4 anos) |
| Reação regulatória aos resíduos de não tecidos médicos de uso único | -0.30% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Enxertos Vasculares e Pele Artificial
Os enxertos de engenharia tecidual exigem salas limpas estéreis, semeadura celular de várias semanas e tecelagem de precisão, elevando os preços acima dos tetos de reembolso em muitos sistemas de saúde. As diretrizes de seguros nos Estados Unidos ainda classificam numerosos curativos bioengenheirados como investigacionais, limitando a cobertura e desacelerando as economias de escala. Sem volume, os custos unitários permanecem elevados, desestimulando a aquisição por hospitais na América Latina e em partes do Sudeste Asiático.
Complexidade da Integração de Têxteis Eletrônicos
A lavanderia clínica expõe os e-têxteis a detergentes e esterilização a 80 °C que corroem revestimentos de prata e cobre. Testes na Universidade de Ghent mostraram que a resistência em fios banhados a prata mais do que dobrou após 25 ciclos de lavagem, comprometendo a fidelidade do sinal. Os organismos de certificação carecem de protocolos harmonizados, o que obriga os fabricantes de dispositivos a definir por conta própria as métricas de confiabilidade, prolongando a adoção no mercado. Filmes de encapsulamento e revestimentos termoplásticos prolongam a vida útil, mas aumentam o peso e inibem a respirabilidade, forçando compromissos que retardam a especificação em roupas de cuidados intensivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra: A Inovação Biodegradável Impulsiona o Crescimento Futuro
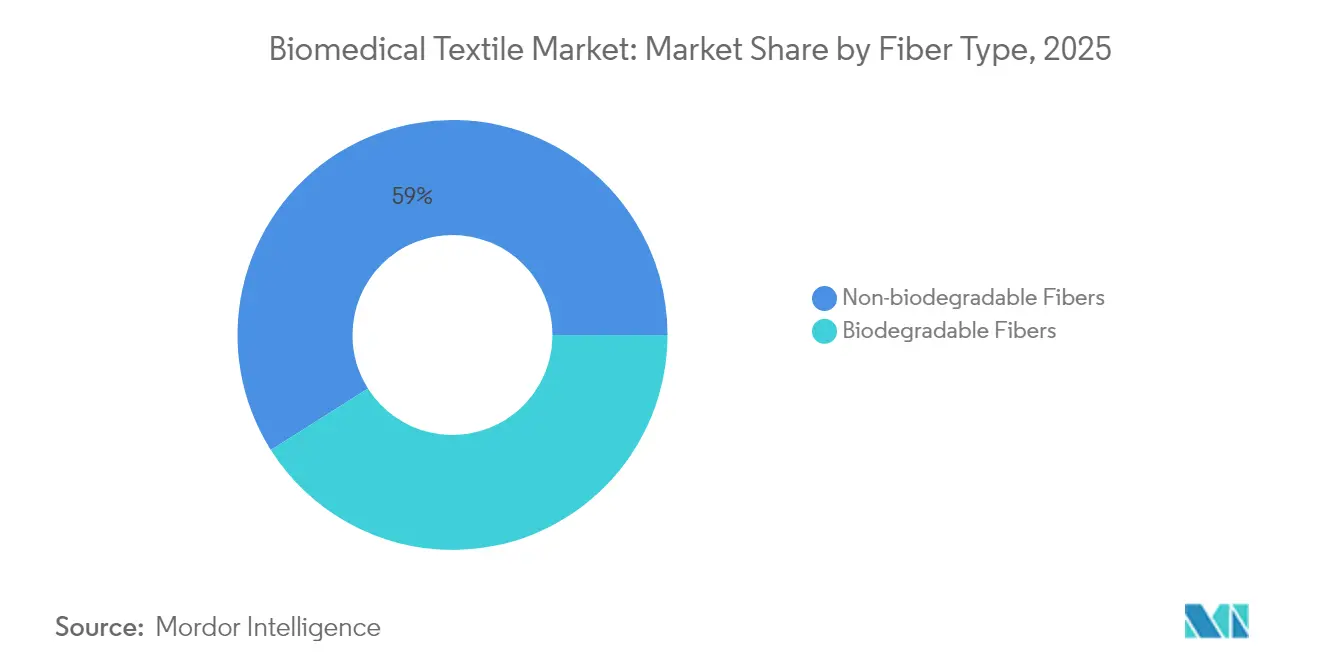
Os fios biodegradáveis representam 41,02% da receita de 2025, mas estão impulsionando o mercado de têxteis biomédicos a um CAGR de 7,68% até 2031. O reconhecimento pela FDA dos perfis de reabsorção do ácido polilático e da policaprolactona abre portas regulatórias, e os cirurgiões valorizam scaffolds que se dissolvem, eliminando a necessidade de remoção em cirurgia de acompanhamento. Startups agora revestem microfibras de ácido polilático com antimicrobianos derivados do mel para atender às metas de controle de infecção sem antibióticos sistêmicos.
Fibras não biodegradáveis, como o tereftalato de polietileno, mantêm a dominância onde o suporte permanente de carga é vital, incluindo reparos de ligamentos e telas para hérnia. Elas detêm 58,98% da participação do mercado de têxteis biomédicos, sustentadas por décadas de dados clínicos. Os produtores investem em tratamentos de fios de baixa liberação de partículas que reduzem a emissão de partículas durante implantes de longa duração. Em conjunto, essas duas classes de fibras ampliam os portfólios dos fornecedores e permitem que as equipes de aquisição combinem materiais à complexidade do procedimento, reforçando a resiliência do mercado de têxteis biomédicos.


Por Forma de Tecido: Dominância dos Não Tecidos em Todas as Métricas
As linhas de não tecidos registraram 61,85% da receita de 2025 e entregam o maior CAGR do setor, de 8,14%, devido à versatilidade do meltblown e à laminação em linha que incorpora camadas de hidrogel para equilíbrio de umidade. A escala de produção permite que a Freudenberg recicle 7 milhões de garrafas PET diariamente em drapes de uso único que atendem aos limites de compostabilidade da ISO 13432. Os hospitais preferem esses drapes pela redução de fiapos e pela rápida implantação de barreiras.
Os formatos tecidos e de malha atendem a implantáveis de nicho que exigem resistência à tração precisa e porosidade controlada. Os engenheiros agora tecem tubos bifurcados em 3D que imitam as ramificações naturais dos vasos sanguíneos, ampliando as indicações para enxertos endovasculares à base de têxteis. Construções híbridas que laminam um núcleo antimicrobiano meltblown entre coberturas de malha de urdidura convergem os benefícios de ambos os mundos, uma tendência que ajuda a sustentar o crescimento amplo do mercado de têxteis biomédicos.
Por Aplicação: O Crescimento dos Implantáveis Supera o Volume dos Não Implantáveis
Os não implantáveis, que abrangem máscaras cirúrgicas, aventais e almofadas para feridas, garantiram 53,92% da receita de 2025. O volume aumentou durante as reformulações de estoque impulsionadas pela pandemia, e as políticas de estoque institucional mantêm a demanda de base elevada. No entanto, os implantáveis se expandem 6,79% ao ano à medida que a engenharia tecidual com scaffold passa de experimental para terapia reembolsável. Patches cardíacos de poliéster-uretano de malha semeados com células autólogas agora mostram retenção de 12 meses sem calcificação em coortes clínicas iniciais.
Os têxteis extracorpóreos, embora menores, registram pedidos constantes para membranas de diálise e oxigenação. Sensores inteligentes incorporados em malhas implantáveis transmitem dados de tensão em tempo real aos cirurgiões, permitindo monitoramento remoto e revisão proativa. Essa camada digital eleva o valor dos implantes, reforçando o preço premium e fortalecendo a diversidade de receita dentro dos números de tamanho do mercado de têxteis biomédicos para 2026-2031.
Por Usuário Final: A Centralidade Hospitalar Sustenta Participação e Crescimento
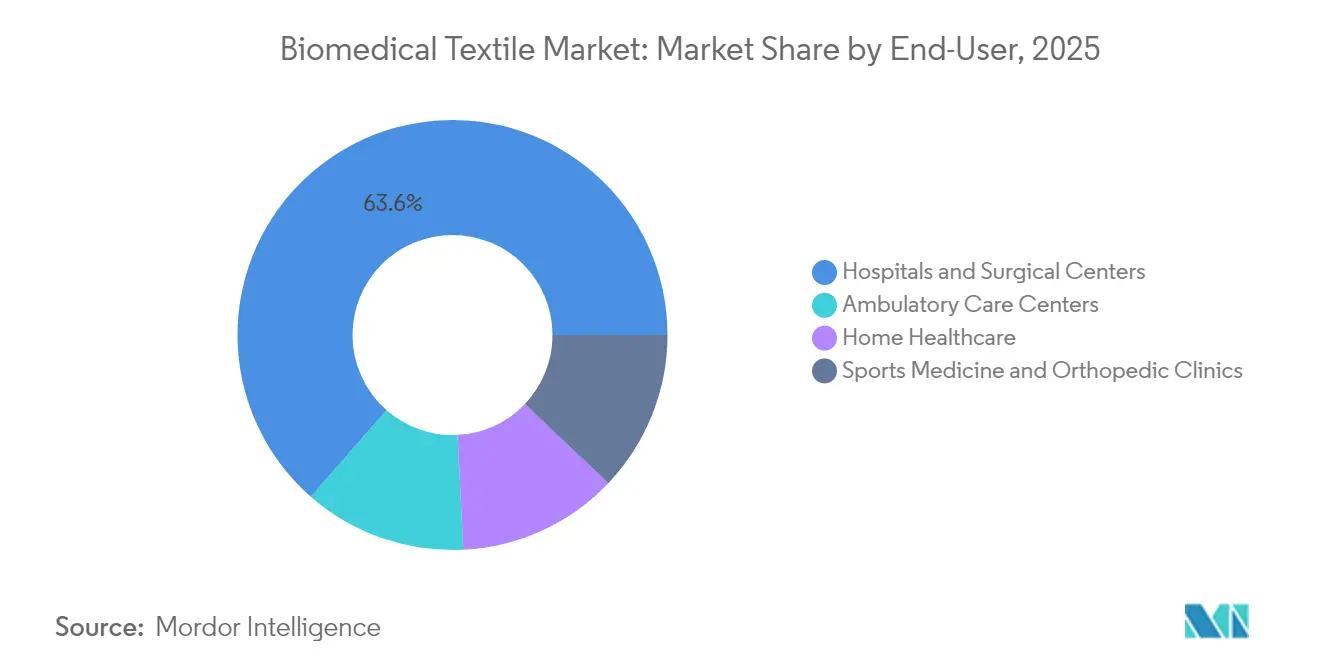
Hospitais e centros cirúrgicos consumiram 63,55% dos têxteis biomédicos em 2025 e estão crescendo mais rapidamente, a 7,35%, porque os protocolos estéreis e os altos volumes de casos exigem reposição contínua. Muitas instalações atualizam para cortinas e roupas de cama antimicrobianas que reduzem patógenos em 95% dentro de 15 minutos de contato, alinhando-se com os mandatos de controle de infecção. Os gerentes de salas cirúrgicas também especificam drapes com etiquetas RFID para automatizar contagens de estoque, simplificando a codificação de custos.
Centros de cirurgia ambulatorial e prestadores de saúde domiciliar adotam curativos leves com biossensores integrados para umidade e temperatura de feridas, impulsionando a demanda emergente. Clínicas esportivas solicitam meias de compressão elástica que abrigam acelerômetros para rastrear a cinética de reabilitação. Essa diversificação incorpora os produtos do mercado de têxteis biomédicos ao longo de um continuum de cuidados estendido, apoiando a resiliência contra mudanças no mix de procedimentos.
Análise Geográfica
A América do Norte comanda 37,72% da receita de 2025, impulsionada pela ampla cobertura de seguros e pela rápida tradução de pesquisas têxteis financiadas pelo governo federal em cadeias de suprimentos comerciais. O programa de tecidos inteligentes de USD 75 milhões do Departamento de Defesa entregou fios sensores que agora aparecem em curativos civis de pressão negativa. A orientação de biocompatibilidade da FDA lançada em 2025 agiliza as aprovações, permitindo que empresas locais garantam contratos de pioneirismo. O investimento de capital de grandes fabricantes de dispositivos como Smith & Nephew ancora clusters de fabricação regional em Massachusetts e Minnesota.
A Ásia-Pacífico registra um CAGR de 7,06% até 2031, à medida que os governos expandem o seguro universal de saúde e estimulam a produção doméstica de medtech. A China escala agressivamente as linhas de nanofibras para atender tanto aos pedidos de exportação quanto à demanda interna, enquanto o Japão financia projetos-piloto de cuidados remotos geriátricos que dependem de gaze integrada com sensores. A harmonização regulatória por meio das Diretivas de Dispositivos Médicos da ASEAN reduz gradualmente as barreiras de entrada, apoiando fornecedores multinacionais e regionais.
A Europa combina regulamentação avançada com imperativos de sustentabilidade. A Diretiva da UE sobre Plásticos de Uso Único proíbe certos descartáveis à base de combustíveis fósseis, levando os hospitais a testar coberturas de stent celulósicas da Lenzing e almofadas de não tecido de base biológica. A Freudenberg aproveita a aquisição da Heytex para fornecer substratos revestidos de poliuretano para dispositivos de terapia de pressão negativa. No entanto, as regras de redução de resíduos elevam os custos de conformidade; os fornecedores têm sucesso ao certificar compostabilidade e auditorias de reciclagem em circuito fechado.
A América do Sul e o Oriente Médio e África ficam atrás em valor, mas mostram crescimento unitário acelerado à medida que hospitais terciários abrem e os governos subsidiam redes de trauma. Almofadas de spunbond para feridas, otimizadas em custo e fabricadas a partir de PET reciclado localmente, equilibram a sensibilidade ao preço com função de barreira adequada. ONGs internacionais auxiliam no treinamento de aquisição, ajudando os clínicos a escolher soluções têxteis baseadas em evidências e ampliando a presença do mercado de têxteis biomédicos.

Panorama regulatório
Os têxteis biomédicos situam-se na interseção dos controlos de dispositivos médicos e dos padrões de segurança de materiais, com a biocompatibilidade e os sistemas de qualidade de fabricação a impulsionar a maior parte do trabalho de conformidade para produtos implantáveis e de contacto com a pele. Nos Estados Unidos, o Quality Management System Regulation (QMSR) da FDA entrou em vigor em fevereiro de 2026, orientando os fabricantes de dispositivos para uma estrutura de qualidade mais harmonizada, alinhada com práticas baseadas na ISO, o que afeta os conversores têxteis e os parceiros OEM que fornecem materiais estéreis para cuidados com feridas e tecidos implantáveis.
Os requisitos de avaliação biológica continuam a tornar-se mais rigorosos em torno de padrões de consenso atualizados. Em maio de 2026, a FDA reconheceu a ISO 10993-1 (6ª edição, 2025) como padrão de consenso e manteve um período de transição para a edição anterior até 1 de julho de 2029, forçando atualizações nos Planos de Avaliação Biológica e nos pacotes de testes de fornecedores para fibras, revestimentos e construções têxteis acabadas. Na Europa, a Comissão Europeia publicou as Decisões de Execução (UE) 2026/1231 (MDR) e 2026/1313 (IVDR) em junho de 2026 para atualizar as listas de padrões harmonizados (incluindo as atualizações da EN ISO 10993-1:2025 e da EN ISO 15223-1), reforçando a disciplina de documentação e rotulagem para produtos têxteis biomédicos que entram nos sistemas de saúde da UE.
Análise da cadeia de valor
A cadeia de valor dos têxteis biomédicos começa com o fornecimento de polímeros e aditivos (PET, polipropileno, poliuretano, UHMWPE e resinas bioabsorvíveis como PLA/PCL), passando depois pela extrusão de fibras e funcionalização (agentes antimicrobianos, revestimentos), formação têxtil (não tecidos, tecelagem, tricotagem, trançagem) e conversão a jusante em componentes de grau médico (corte e costura, laminação, revestimento), antes da esterilização, embalagem e distribuição a hospitais, centros cirúrgicos e canais de cuidados domiciliares. Os pontos de controlo de qualidade (sistemas alinhados com a ISO 13485, evidências de biocompatibilidade segundo a ISO 10993, rastreabilidade e controlo de partículas) moldam a seleção de fornecedores e levam os fabricantes a qualificar múltiplas fontes para fios críticos e químicas de revestimento.
Os modelos de CDMOs e de parceiros OEM ocupam cada vez mais o centro desta cadeia, reduzindo os ciclos de desenvolvimento e melhorando a prontidão regulatória para dispositivos baseados em têxteis. A Corza Medical abriu um Laboratório de Inovação em Têxteis Biomédicos em Taunton, Reino Unido (agosto de 2025), para fornecer apoio de prototipagem e testes a parceiros OEM, refletindo a procura por iteração mais rápida em implantáveis e substratos avançados de cuidados com feridas. A diferenciação de materiais e higiene também está a ser impulsionada a montante através de parcerias, como a cooperação de cinco anos da Parx Materials com a Shanghai Textile Raw Materials Co., Ltd. (subsidiária do Orient International Group), anunciada em janeiro de 2026, para integrar tecnologia antibacteriana à base de zinco para o mercado chinês, e a parceria da Woolchemy com a BCNonwovens (maio de 2026) para escalar não tecidos de higiene à base de lã, ampliando as opções de matérias-primas sustentáveis para toalhetes e têxteis médicos relacionados com incontinência.
Cenário Competitivo
O mercado de têxteis biomédicos permanece fragmentado. B. Braun SE, Cardinal Health, dsm-firmenich, Freudenberg Performance Materials e Medline Industries LP detêm coletivamente cerca de 30% de participação, ancorando um campo de mais de 200 tecelões e conversores especializados. Os grandes players aprofundam nichos defensáveis por meio de fusões e aquisições: o acordo de EUR 100 milhões da Freudenberg com a Heytex adiciona tecidos técnicos revestidos que complementam seus não tecidos para cuidados com feridas, enquanto a participação da Lenzing na TreeToTextile garante acesso a matéria-prima celulósica de baixo carbono.
Inovadores menores visam espaços em branco na integração de sensores e elastômeros biodegradáveis. A startup americana SynTiss integra micro-LEDs em suturas trançadas para iluminação intraoperatória, e a BioWeave, com sede na Índia, otimiza patches vasculares de fibra de banana para mercados sensíveis ao preço. O influxo contínuo de capital de braços estratégicos de capital de risco acelera os prazos de piloto para clínica. A intensidade competitiva se concentra na propriedade intelectual em torno de bicos de eletrofiação, revestimentos antimicrobianos e circuitos resistentes à lavagem.
A expertise regulatória é um diferencial fundamental. Empresas com plantas ISO 13485 e laboratórios de toxicologia internos navegam mais rapidamente em direção às aprovações da FDA e da Regulamentação de Dispositivos Médicos da UE, encurtando os prazos de entrega aos clientes. As auditorias ambientais filtram ainda mais os fornecedores, pois os hospitais exigem cada vez mais caminhos verificados de reciclagem ou compostagem para aventais descartáveis. Aqueles capazes de combinar eficácia clínica com credenciais ecológicas garantem contratos de fornecimento plurianuais, reforçando as margens apesar da volatilidade dos polímeros de commodities.
Líderes do Setor de Têxteis Biomédicos
B. Braun SE
Cardinal Health
dsm-firmenich
Freudenberg Performance Materials
Medline Industries LP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo concentra-se onde a clareza regulatória e as mudanças no ambiente de cuidados se cruzam: pensos prontos para sensores voltados para cuidados domiciliares e ambulatoriais, e têxteis implantáveis minimamente invasivos que combinam desempenho mecânico com reabsorção controlada. O contexto do relatório já mostra a monitorização de feridas habilitada por sensores e o transbordamento de tecidos inteligentes financiados pela defesa para os cuidados civis, enquanto a via de biocompatibilidade da FDA continua a ser refinada através do reconhecimento atualizado da ISO 10993, permitindo que os fornecedores capazes de reunir dados de teste validados com apoio ao design têxtil conquistem programas OEM.
A sustentabilidade e os polímeros diferenciados criam aberturas comerciais adicionais em descartáveis e implantáveis de próxima geração. As regras europeias sobre resíduos e uso único estão a impulsionar testes de não tecidos compostáveis ou de base biológica e alternativas celulósicas, tornando a compostabilidade certificada e as vias de reciclagem auditáveis uma palanca de aquisição tangível para os sistemas hospitalares. No lado dos materiais, a Covation Biomaterials introduziu a fibra Sorona elasterell-p em julho de 2026 como uma fibra elástica parcialmente de base vegetal, apoiando o desenvolvimento de têxteis médicos elásticos, como suportes de compressão e ortopédicos, onde o conforto e o desempenho de recuperação importam. Ao mesmo tempo, o aumento dos requisitos analíticos para polímeros de alta pureza utilizados em componentes implantáveis eleva o valor das cadeias de fornecimento verticalmente integradas, capazes de gerir extraíveis e evidências de biocompatibilidade juntamente com a conversão têxtil, reduzindo os ciclos de iteração entre fornecedores de materiais, conversores e OEMs de dispositivos.
Desenvolvimentos recentes do setor
- Março de 2026: A divisão OEM foi renomeada para B. Braun Pharma & MedTech Partner, para reforçar o seu modelo de colaboração prioritária com clientes de dispositivos médicos. Este realinhamento esclarece as interfaces de fabricação e desenvolvimento para fabricantes de dispositivos que adquirem materiais e componentes de grau biomédico, incluindo elementos adjacentes a têxteis usados nas cadeias de fornecimento cirúrgico e de cuidados com feridas. A mudança reforça a estratégia da B. Braun de acelerar a colaboração entre fornecedores e clientes em têxteis biomédicos.
- Abril de 2025: A dsm-firmenich Biomedical e a Peijia Medical anunciaram uma parceria estratégica de inovação para desenvolver materiais polimétricos para aplicações em válvulas cardíacas, com foco em UHMWPE e poliuretano termoplástico. A colaboração sinaliza a continuidade da inovação de materiais a montante, alimentando plataformas de dispositivos a jusante onde convergem construções tipo têxtil, revestimentos e disciplinas de processamento de polímeros.
- Agosto de 2024: A dsm-firmenich anunciou que defendeu com sucesso a Patente dos EUA nº 10.280.532, que cobre fio multifilamento colorido usado em dispositivos médicos, como suturas de UHMWPE. A proteção da propriedade intelectual em torno do design de fios de grau médico apoia a diferenciação em fibras de alto desempenho utilizadas em aplicações têxteis biomédicas implantáveis e não implantáveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado é medido como a receita gerada por têxteis desenvolvidos para uso médico, onde a biocompatibilidade, a esterilidade ou o desempenho terapêutico são exigidos, incluindo materiais usados em cuidados com feridas, ambientes cirúrgicos e aplicações relacionadas com implantes.
Exclusões de âmbito: excluímos o vestuário geral e os têxteis técnicos industriais comuns que não são concebidos ou comercializados para uso clínico ou de saúde.
Visão geral da segmentação
- Por Tipo de Fibra
- Fibras Não Biodegradáveis
- Fibras Biodegradáveis
- Por Forma de Tecido
- Não Tecido
- Tecido
- Outros Tipos de Tecido (Malha, Trançado)
- Por Aplicação
- Não Implantável
- Implantável
- Outros Implantáveis (Extracorpóreo, etc.)
- Por Usuário Final
- Hospitais e Centros Cirúrgicos
- Centros de Atendimento Ambulatorial
- Saúde Domiciliar
- Clínicas de Medicina Esportiva e Ortopedia
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com referências públicas que ajudam a compreender os sinais de procura e os limites de conformidade para têxteis biomédicos. Normalmente recorremos a fontes como materiais e orientações de biocompatibilidade da FDA dos EUA, referências de prevenção de infeções do CDC, estatísticas de saúde da OCDE e indicadores de população e despesas com saúde do Banco Mundial para estabelecer o contexto de procura.
Para manter o modelo fundamentado, também analisamos evidências de apoio, como fluxos comerciais do UN Comtrade para categorias têxteis e médicas relevantes, bases de dados de patentes para avaliar a intensidade de inovação, e artigos revisados por pares sobre pensos não tecidos e comportamento de fibras implantáveis. Relatórios anuais de empresas, apresentações a investidores e sites de associações credíveis são usados para compreender o posicionamento dos produtos e a evolução dos preços. Subscrições pagas que cobrem dados financeiros e inteligência empresarial, registos de patentes e dados comerciais a nível de envio também são usados seletivamente, quando podem confirmar ou contestar uma suposição chave. Estes exemplos são ilustrativos, e muitas outras fontes públicas e pagas também foram usadas para recolha, verificação cruzada e esclarecimento.
Entrevistas e inquéritos primários
As discussões primárias foram usadas para testar a robustez dos preços unitários, o momento de adoção e as mudanças de mix entre usos têxteis não implantáveis e implantáveis. Conversámos com um conjunto equilibrado de partes interessadas em fornecedores de matérias-primas, conversores, utilizadores ligados a dispositivos e funções de aquisição em saúde, e comparámos os inputs entre APAC, EMEA e Américas, para que os padrões regionais não fossem diluídos por médias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 16% | APAC: 45% |
| Nível médio: 57% | Líderes funcionais/de unidade: 41% | EMEA: 31% |
| Pequenos participantes: 17% | Gestores: 43% | Américas: 24% |
Dimensionamento e previsão de mercado
O nosso dimensionamento utiliza uma construção top-down que reconstrói o conjunto de procura endereçável usando a atividade de saúde e a intensidade de uso, convertendo-o depois em receita através de pontos de preço específicos por região. Para evitar a contagem excessiva, são definidas suposições sobre que parte do consumo de cuidados com feridas usa pensos têxteis avançados, que parcela dos procedimentos depende de implantes têxteis, e quanto do uso de não tecidos é impulsionado por protocolos de controlo de infeções.
Verificações seletivas bottom-up são então usadas para corroborar os totais, onde aproximamos agregações de receita de fornecedores e cruzamos amostras de ASP multiplicadas por volumes estimados para grupos de produtos chave. Os inputs mais relevantes incluem volumes de procedimentos cirúrgicos, prevalência de feridas crónicas e casos tratados, padrões de despesa hospitalar e ambulatória, penetração de descartáveis não tecidos em ambientes clínicos, e a progressão do preço médio de venda por forma de tecido (tecido versus não tecido) e por aplicação. As previsões são produzidas usando regressão multivariada com verificações de cenário. Os principais fatores são projetados usando perspetivas públicas de saúde e despesas, sendo depois ajustados de acordo com as expectativas dos entrevistados sobre o ritmo de adoção e a evolução dos preços. Quando um subsegmento não dispõe de dados de volume claros, preenchemos a lacuna com divisões baseadas em proporções, ancoradas em indicadores substitutos de atividade clínica, e depois revalidamos através de chamadas de acompanhamento.
Validação de dados e ciclo de atualização
A validação é feita através de várias passagens, em que os resultados do modelo são comparados com sinais independentes, como a direção do comércio, as tendências de utilização de cuidados de saúde e os movimentos anunciados de capacidade ou investimento. Se uma região apresentar um salto inusual, as suposições subjacentes são reabertas, e a equipa reverifica os preços unitários, as taxas de penetração e as conversões de moeda antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermédias são feitas quando eventos materiais alteram a procura, os preços ou a disponibilidade de fornecimento. Antes da entrega, fazemos uma revisão final para que o cliente receba a visão mais atual, alinhada com os últimos cortes de dados e inputs de especialistas confirmados.
Dimensão do mercado de têxteis biomédicos da Mordor Intelligence comparada com outras estimativas publicadas
As dimensões de mercado publicadas para têxteis biomédicos podem parecer muito distantes entre si porque a linha de âmbito é traçada de forma diferente, e porque os tratamentos de preços e câmbio nem sempre estão alinhados ao mesmo período. As diferenças também resultam do que é contabilizado como uso biomédico, especialmente quando não tecidos de higiene, descartáveis hospitalares e têxteis relacionados com implantes são combinados de formas distintas.
No nosso fluxo de trabalho orientado por atualizações, a dispersão é fortemente influenciada pelo momento em que as atualizações de ASP são aplicadas e em que as taxas de câmbio são fixadas, razão pela qual o modelo é reverificado em relação aos indicadores de procura de procedimentos e cuidados com feridas próximos da publicação, antes de finalizar o número — um passo tratado internamente na Mordor Intelligence.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,75 mil milhões de USD (2026) | |
| Consultoria Global A | 18,20 mil milhões de USD (2024) | Utiliza um ano-base anterior e uma janela de previsão diferente, e o resumo público não esclarece se os não tecidos de higiene hospitalar e os tecidos de saúde mais amplos estão incluídos, o que pode elevar o total em comparação com uma delimitação de uso biomédico mais restrita. |
| Editora do Setor B | 19,92 mil milhões de USD (2025) | Parece incluir um conjunto mais amplo de produtos têxteis de higiene e relacionados com incontinência sob a categoria de têxteis biomédicos, e os pressupostos de preços e de tempo de câmbio não são claramente divulgados, o que pode elevar o valor em termos nominais de USD. |
Analisando os três valores, a maior parte da variância pode ser atribuída à cobertura de categorias e ao momento das suposições de preço e câmbio, e não a uma discordância sobre a direção da procura. Ao manter os inputs ligados a indicadores de atividade de saúde e ao documentar as regras de inclusão, procuramos fornecer um número que possa ser reproduzido e testado quando as suposições mudarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de têxteis biomédicos em 2026?
O tamanho do mercado de têxteis biomédicos é de USD 17,75 bilhões em 2026.
Qual forma de tecido lidera o mercado de têxteis biomédicos?
Os têxteis não tecidos lideram, detendo 61,85% da receita de 2025 e se expandindo a um CAGR de 8,14% até 2031.
Qual região está crescendo mais rapidamente no mercado de têxteis biomédicos?
A Ásia-Pacífico é a região de crescimento mais rápido, com projeção de crescimento a um CAGR de 7,06% até 2031.
Por que as fibras biodegradáveis estão ganhando popularidade no setor de têxteis biomédicos?
Elas eliminam cirurgias secundárias de remoção, atendem aos mandatos de sustentabilidade e agora seguem orientações mais claras de biocompatibilidade da FDA.
Como a integração de têxteis eletrônicos afeta o crescimento do mercado?
Os desafios de integração relacionados à durabilidade na lavagem e à confiabilidade atualmente subtraem 0,6 pontos percentuais do CAGR previsto, mas os avanços no encapsulamento estão reduzindo essa diferença.
Qual é a participação dos hospitais no mercado de têxteis biomédicos?
Hospitais e centros cirúrgicos respondem por 63,55% da receita de 2025 e estão se expandindo a 7,35% ao ano.
Página atualizada pela última vez em:



