
Tamanho e Participação do Mercado de Polímeros Biodegradáveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
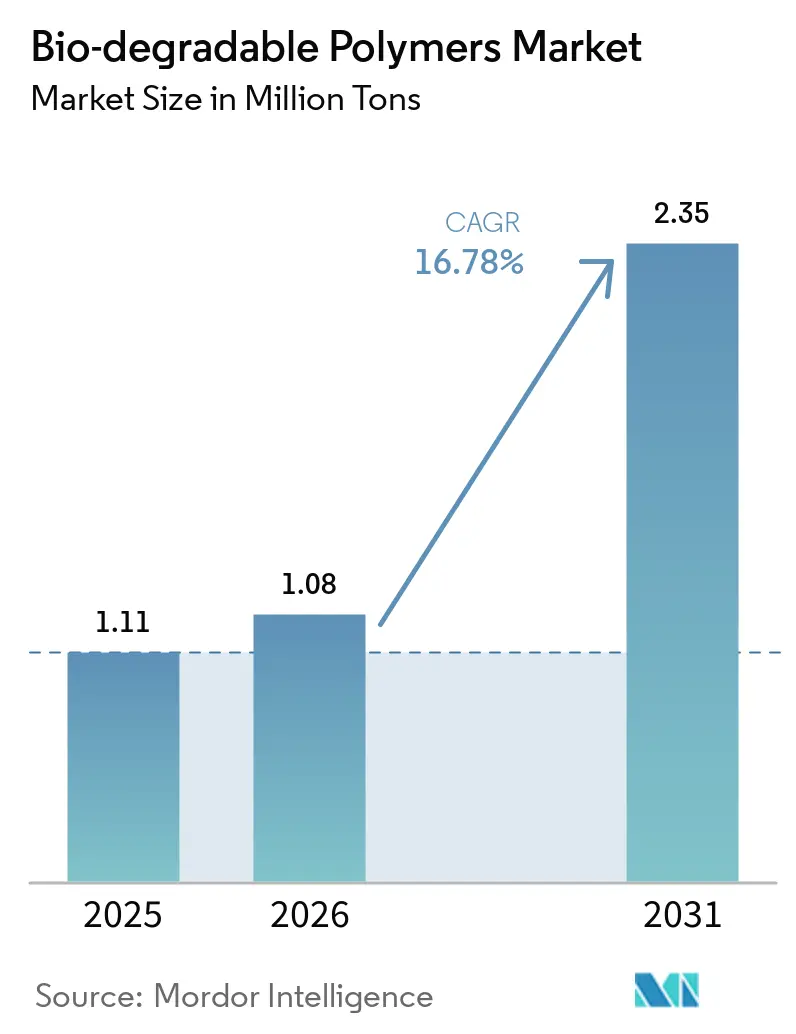
| Volume do Mercado (2026) | 1.08 Milhões de toneladas |
| Volume do Mercado (2031) | 2.35 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 16.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
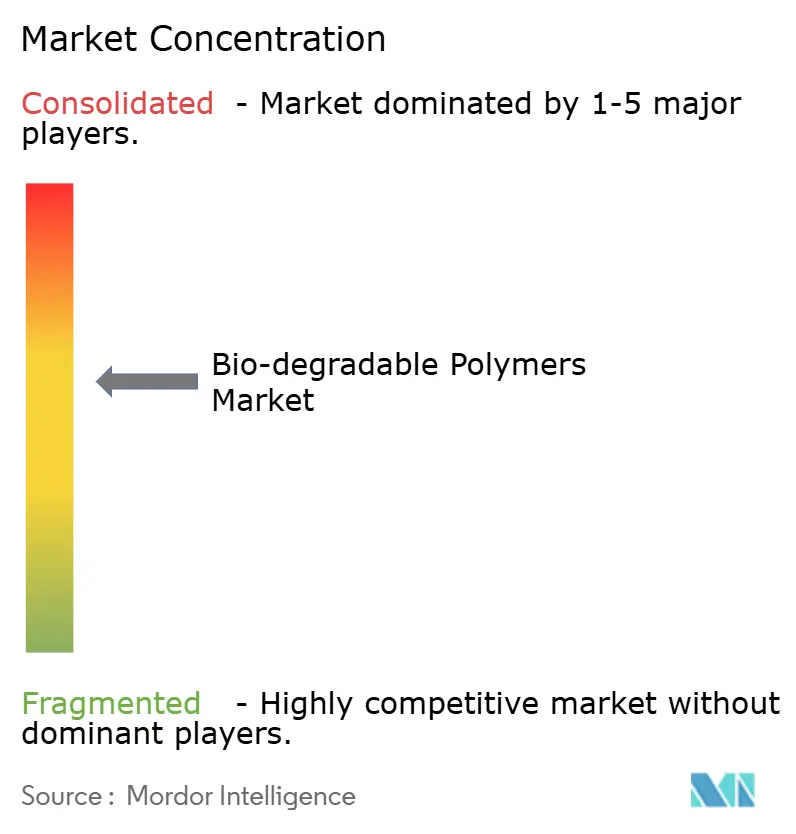
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polímeros Biodegradáveis por Mordor Intelligence
Espera-se que o tamanho do Mercado de Polímeros Biodegradáveis aumente de 1,11 milhão de toneladas em 2025 para 1,08 milhão de toneladas em 2026 e atinja 2,35 milhões de toneladas até 2031, crescendo a um CAGR de 16,78% entre 2026 e 2031. Essa perspectiva posiciona o tamanho do mercado de polímeros biodegradáveis para uma rápida expansão de escala, à medida que a substituição orientada por preço cede lugar à adoção orientada por desempenho em aplicações de embalagens, bens de consumo, agricultura e saúde. Mandatos de marcas, mecanismos de precificação de carbono e monômeros derivados de captura de carbono estão remodelando a economia dos fornecedores, enquanto as adições de capacidade na Ásia-Pacífico comprimem as margens nos segmentos de amido e PLA. A Europa mantém vantagens de pioneirismo na infraestrutura de certificação, mas China e Índia estão prontas para inverter a liderança geográfica em tonelagem até 2031. As estratégias competitivas agora se bifurcam entre linhas de PLA e PBAT de alto volume e portfólios premium de PHA que comandam aumentos de preço de 40–60% pela garantia de biodegradabilidade marinha ou médica.
Principais Conclusões do Relatório
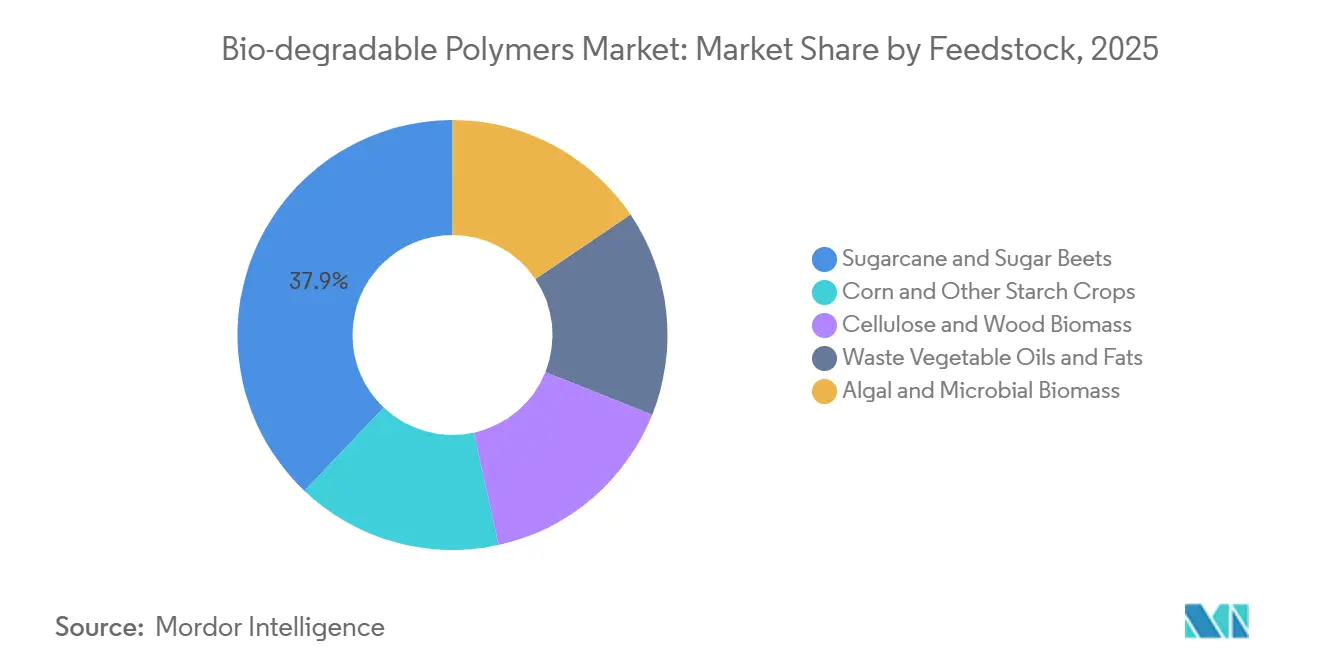
- Por matéria-prima, cana-de-açúcar e beterraba açucareira lideraram com 37,91% de participação no mercado de polímeros biodegradáveis em 2025, enquanto a biomassa de algas e microbiana deve avançar a um CAGR de 18,26% até 2031.
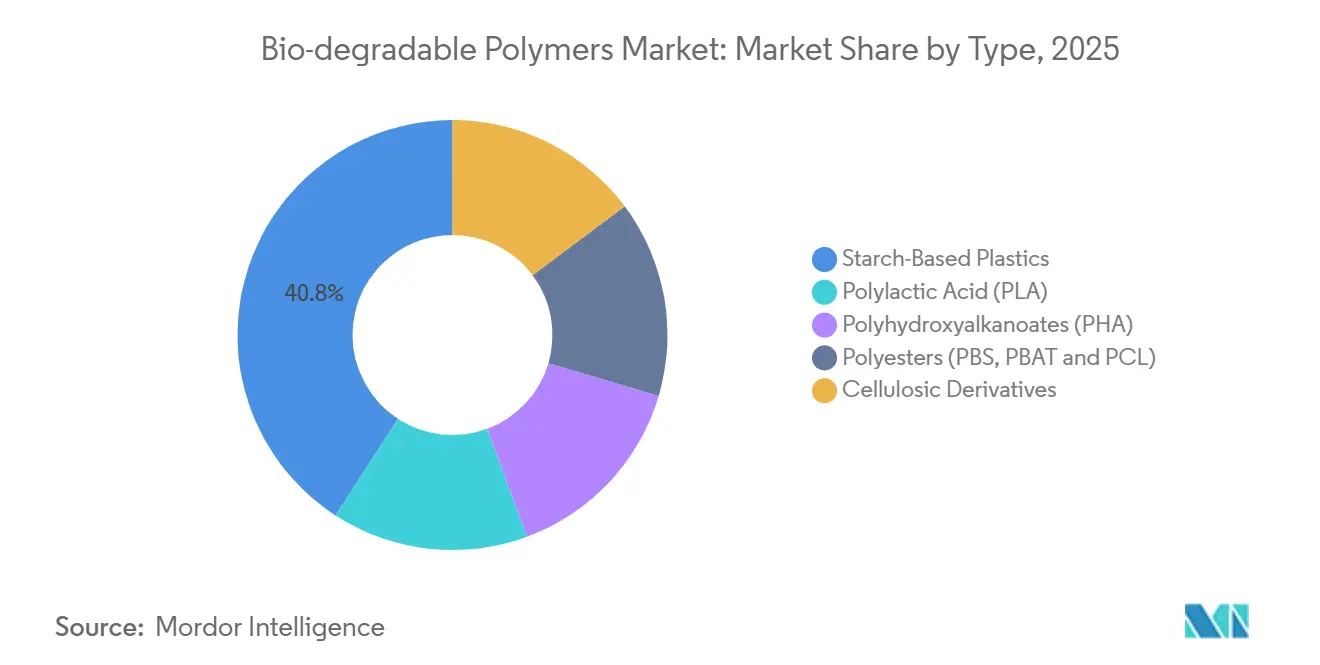
- Por tipo, os plásticos à base de amido capturaram 40,85% do tamanho do mercado de polímeros biodegradáveis em 2025, enquanto os Polihidroxialcanoatos (PHA) devem avançar a um CAGR de 19,60% até 2031.
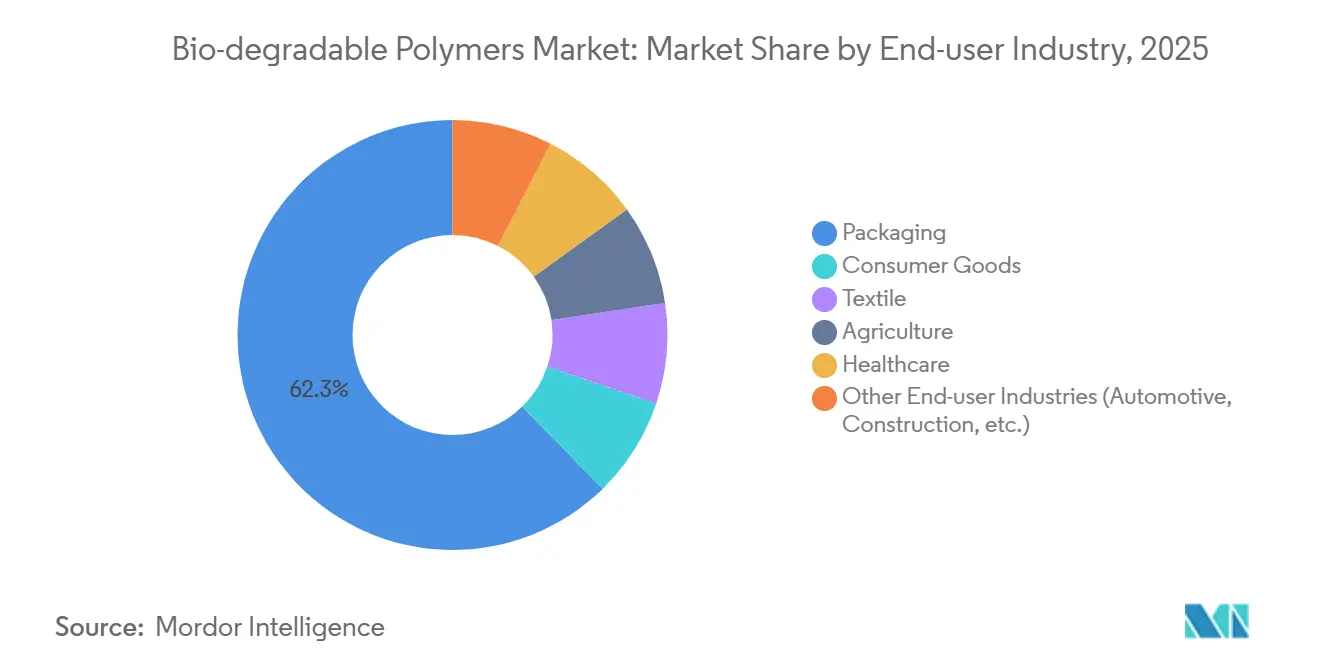
- Por setor de uso final, a embalagem deteve 62,31% do volume de 2025; bens de consumo deve expandir a um CAGR de 19,36% até 2031.
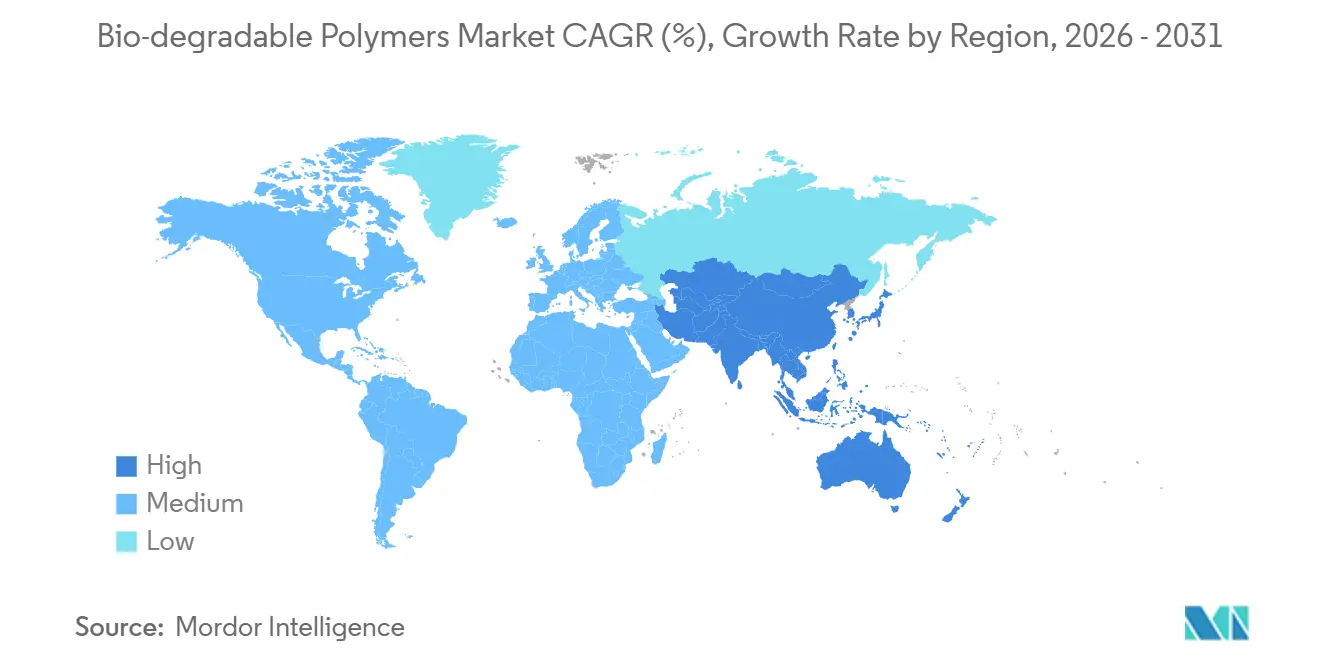
- Por geografia, a Europa capturou 38,95% do tamanho do mercado de polímeros biodegradáveis em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 19,24% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Governamentais que Proíbem Plásticos de Uso Único | +4.2% | Global, liderado pela UE, China, Índia | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Embalagens Sustentáveis e Ecológicas | +5.8% | América do Norte, Europa, centros urbanos da APAC | Médio prazo (2–4 anos) |
| Adoção Acelerada em Aplicações de Saúde | +3.1% | América do Norte, Europa, Japão | Médio prazo (2–4 anos) |
| Uso Crescente de Filmes Biodegradáveis na Agricultura | +2.9% | APAC (China, Índia), Europa Mediterrânea, América Latina | Longo prazo (≥ 4 anos) |
| Monômeros Derivados de Captura de Carbono Possibilitando Plásticos de Emissão Negativa | +4.3% | América do Norte, Norte da Europa, projetos piloto iniciais na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais que Proíbem Plásticos de Uso Único
A Diretiva da UE sobre Plásticos de Uso Único, totalmente aplicada a partir de janeiro de 2024, eliminou itens oxo-degradáveis em dez categorias e elevou a demanda por PLA e filmes de amido acima de 180.000 toneladas em 2025. A proibição nacional de sacolas plásticas da China e as restrições a filmes de cobertura não degradáveis injetaram subsídios provinciais que adicionaram 320.000 toneladas de capacidade nominal de PLA e PBAT até 2025[1]Comissão Nacional de Desenvolvimento e Reforma, "Fortalecimento Adicional do Controle da Poluição por Plásticos," ndrc.gov.cn . A emenda de 2024 da Índia às Regras de Resíduos Plásticos proibiu plásticos finos de uso único, abrindo uma oportunidade de 95.000 toneladas de misturas de amido que atendem aos critérios IS 17088. Os produtores agora se instalam próximos a regiões de alta fiscalização: a planta de PLA da NatureWorks na Tailândia abastece a ASEAN, enquanto a linha de PHA da Danimer Scientific em Kentucky tem como alvo os mercados costeiros dos EUA.
Demanda Crescente por Embalagens Sustentáveis e Ecológicas
A Unilever comprometeu-se a converter 35% de seus filmes flexíveis para materiais certificados como compostáveis até 2027, garantindo contratos de fornecimento plurianuais com TotalEnergies Corbion e BASF. A Nestlé testa embalagens de papelão revestidas com PHA para confeitaria na Europa, criando uma janela de PHA de grau barreira de 22.000 toneladas até 2026. A patente de 2024 da Procter & Gamble sobre cápsulas de detergente PLA-PBAT degradáveis no mar adiciona uma solução de descarte costeiro. A Amazon divulgou que 18% de suas remessas na América do Norte já utilizam enchimento solto de amido e envelopes de PLA, substituindo 43.000 toneladas de polietileno em 2025. A demanda dos proprietários de marcas especifica cada vez mais vias de degradação industrial, doméstica ou marinha, fragmentando as necessidades de certificação e ampliando a complexidade do portfólio.
Adoção Acelerada em Aplicações de Saúde
A FDA dos EUA aprovou 14 suturas e implantes à base de PHA em 2024–2025, ante seis aprovações no biênio anterior, validando a biocompatibilidade conforme a ISO 10993. O PHA nodax® da Danimer Scientific obteve a marcação CE para stents reabsorvíveis em 2025, abrindo um nicho de USD 340 milhões. O Japão autorizou os parafusos ósseos de PLA da Teijin em 2024, citando benefícios de radiolucência e biorreabsorção. As embalagens blister BioPBS da Mitsubishi Chemical obtiveram certificação resistente a crianças em 2025, substituindo o PVC para medicamentos de venda livre. Os ciclos de aprovação prolongados e os testes clínicos sustentam margens especializadas acima de 40%.
Uso Crescente de Filmes Biodegradáveis na Agricultura
A China exige filmes de cobertura 100% biodegradáveis em 15 províncias até 2027, impulsionando uma demanda de 210.000 toneladas de PBAT-amido. A Índia subsidia metade do custo dos filmes biodegradáveis para pequenos agricultores, aumentando a produtividade no Punjab e em Haryana. Os eco-esquemas da UE vinculam os pagamentos de subsídios a insumos sustentáveis, elevando o consumo em 38.000 toneladas em 2025. Produtores israelenses oferecem agora filmes de estufa de PHA estáveis à UV que reduzem os custos de descarte em USD 450 por hectare. Selos de qualidade do DIN CERTCO e do TÜV Austria justificam prêmios de preço de 15–20%.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Produção em Comparação com Plásticos Convencionais | -2.7% | Global, mais agudo na APAC e América do Sul sensíveis a preços | Curto prazo (≤ 2 anos) |
| Desempenho Mecânico Limitado para Peças Automotivas | -1.4% | América do Norte, Europa, Japão (principais polos automotivos) | Médio prazo (2–4 anos) |
| Volatilidade do Preço de Matérias-Primas pela Demanda de Biomassa Não Alimentar | -1.8% | América do Norte (cinturão do milho), Brasil (cana-de-açúcar), UE (óleos residuais) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção em Comparação com Plásticos Convencionais
O PLA de commodities é vendido a USD 2,80–3,50 por kg versus USD 1,20–1,40 para o polietileno, mantendo um prêmio de 90–140% que restringe a adoção fora de fluxos mandatados ou onerados por taxas. O PHA de grau marinho comanda USD 5,00–6,50 por kg, refletindo a complexidade da fermentação. Os picos de preço do amido de milho de 28% em 2024 comprimiram as margens brutas da NatureWorks e da Cargill para 24%[2]Departamento de Agricultura dos EUA, "Relatório do Mercado de Grãos de Dezembro de 2025," usda.gov . As plantas de PHA em campo verde requerem USD 180–220 milhões por linha de 50.000 toneladas, o dobro das unidades de polietileno comparáveis, desacelerando a tração de novos entrantes. As taxas de aprendizado de 12–15% por duplicação de capacidade ficam atrás dos plásticos convencionais, prolongando os prazos de paridade.
Desempenho Mecânico Limitado para Peças Automotivas
As temperaturas de deflexão térmica do PLA e do PHA atingem no máximo 65 °C conforme a ASTM D648, abaixo do limiar de 90–110 °C para componentes internos, limitando a adoção a painéis de inserção de acabamento. O impacto Izod entalhado para PHA tem média de 25–35 J/m, muito abaixo dos níveis de ABS de 200+ J/m, restringindo usos estruturais. Os testes da Volkswagen e da Toyota proporcionaram economias de peso de 12–18%, mas encontraram falhas de durabilidade ao longo de ciclos simulados de dez anos. Os aditivos retardantes de chama que atingem a conformidade com a FMVSS 302 podem adicionar até USD 1,20 por kg e diluir a biodegradabilidade. Existem oportunidades em pequena escala em invólucros de baterias para veículos elétricos onde o PHA atende à UL 94 V-0, mas o volume anual permanece abaixo de 5.000 toneladas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Dominância da Cana-de-açúcar Encontra Potencial das AlgasA cana-de-açúcar e a beterraba sacarina entregaram 37,91% do volume de 2025, ancoradas pela vasta área de cana do Brasil e pela produção europeia de beterraba que fornecem açúcares fermentáveis a USD 0,32–0,38 por kg. Essa base de custos sustenta o tamanho do mercado de polímeros biodegradáveis para a produção de PLA e bio-PE em ambos os hemisférios. O milho e outras culturas amiláceas se beneficiam da moagem úmida estabelecida e da logística ferroviária nos Estados Unidos e no Nordeste da China.
A biomassa de algas e microbiana está se expandindo a um CAGR de 18,26% com títulos acima de 120 g/L para PHA, uma trajetória que poderia elevar sua participação no mercado de polímeros biodegradáveis à medida que os custos de fermentação se aproximam da paridade com o PLA. Os resíduos de celulose garantiram participação moderada à medida que as fábricas de celulose nórdicas valorizam os fluxos de resíduos, enquanto os óleos residuais enfrentam fornecimento cada vez mais restrito devido aos mandatos de diesel renovável.


Por Tipo:
Liderança de Volume do Amido, Impulso do PHAOs plásticos à base de amido detiveram 40,85% do volume de 2025 graças às misturas de amido termoplástico com preços 25–30% abaixo do PLA. O PLA é impulsionado por grandes capacidades em instalações únicas que suportam embalagens rígidas e fibras.
O PHA é o destaque de crescimento, avançando a um CAGR de 19,60% à medida que as certificações de degradabilidade marinha desbloqueiam nichos de equipamentos de pesca e embalagens costeiras. Poliésteres como PBS e PBAT são valorizados pela alta elongação em filmes, enquanto os derivados celulósicos enfrentam demanda estagnada onde a regulamentação de filtros de cigarro se aproxima.
Por Setor de Usuário Final:
Saturação das Embalagens, Expansão dos Bens de ConsumoAs embalagens absorveram 62,31% do consumo de 2025 em filmes, recipientes e enchimento solto, impulsionadas por compromissos de marcas que adicionaram demanda incremental de PLA e PBAT. Os bens de consumo têm previsão de crescimento a um CAGR de 19,36%, à medida que fabricantes de eletrônicos testam invólucros de PHA que compostam industrialmente em 180 dias.
Os têxteis garantiram demanda de fibra cortada de PLA em higiene e vestuário, enquanto a agricultura está em expansão devido a mandatos de filmes de cobertura. A área da saúde também avança ano após ano com polímeros reabsorvíveis para implantes que reduzem segundas cirurgias em 2.500–4.000 USD.
Análise Geográfica
Mercado Europeu de Polímeros Biodegradáveis
A Europa representou 38,95% do volume de 2025, apoiada por certificação harmonizada, infraestrutura robusta de compostagem e proibições nacionais que elevam os preços médios de venda em 12–18% em relação às importações não certificadas. O mercado alemão é impulsionado pela integração do ecovio® da BASF e pelos rigorosos requisitos DIN CERTCO que favorecem o fornecimento local. França e Itália seguiram a demanda à medida que as regulamentações sobre sacolas plásticas e filmes de cobertura aceleraram a substituição.
Mercado de Polímeros Biodegradáveis da Ásia-Pacífico
A Ásia-Pacífico está prestes a superar a dominância europeia com uma CAGR de 19,24%. As expansões de capacidade da China durante 2024–2025 e as proibições de itens de uso único na Índia sustentam conjuntamente a tonelagem incremental projetada. A linha de PBAT de 100.000 toneladas da Zhejiang Hisun e a expansão planejada da NatureWorks na Tailândia ilustram a alocação de capital em direção à autossuficiência regional. Os subsídios para filmes agrícolas da ASEAN ampliam ainda mais a demanda endereçável.
Mercado de Polímeros Biodegradáveis das Américas e do Oriente Médio e África
A América do Norte registrou consumo moderado, com Califórnia, Nova York e Washington liderando as proibições de sacolas e produtos para serviços de alimentação. A proibição federal do Canadá impulsionou a demanda, enquanto as medidas da Cidade do México e do estado de Jalisco elevaram o consumo do México. A América do Sul e o Oriente Médio e África permanecem menores, mas se beneficiam do bio-PE à base de cana-de-açúcar no Brasil e das emergentes políticas de economia circular na Arábia Saudita e na África do Sul.

Panorama regulatório
A regulamentação está diferenciando cada vez mais as alegações de biodegradabilidade da compostabilidade certificada e vinculando o acesso ao mercado a caminhos validados de fim de vida. Na União Europeia, o Regulamento sobre Embalagens e Resíduos de Embalagens (UE) 2025/40 aumenta a carga de conformidade para embalagens compostáveis ao impulsionar revisões da EN 13432 (incluindo prazos de compostagem mais rígidos e limites à liberação de microplásticos) e ao definir onde os formatos compostáveis podem ser permitidos (por exemplo, itens selecionados como saquinhos de chá e sacolas plásticas muito leves, condicionados à infraestrutura de resíduos orgânicos). Nos Estados Unidos, o FTC Green Guides (16 CFR 260.8) restringe alegações não qualificadas de degradabilidade para produtos que provavelmente entrarão nos fluxos de resíduos sólidos, exigindo comprovação de que a decomposição completa ocorre dentro de um ano, o que eleva o papel dos testes e da documentação de terceiros para embalagens e bens de consumo.
A China continua a formalizar requisitos de identificação e limites de desempenho por meio de normas nacionais como a GB/T 41010-2021, que estabelece requisitos de identificação e metas de desempenho de biodegradação (incluindo um parâmetro de referência de taxa de biodegradação relativa de 90%), apoiando a aplicação de medidas provinciais e nacionais contra a poluição. Paralelamente, o arcabouço regulatório da EPA dos EUA ainda trata os “polímeros projetados para serem biodegradáveis” de forma diferenciada em relatórios químicos e conformidade, e esses materiais não se beneficiam automaticamente de certos caminhos de isenção de polímeros sob o 40 CFR 723.250. Em todas as regiões, a conformidade está se movendo em direção à rotulagem baseada em provas, métodos de teste certificados e permissões vinculadas à infraestrutura, o que aumenta o valor estratégico de dossiês de certificação (compostagem industrial vs. doméstica, e em alguns casos alegações de biodegradação marinha ou no solo), junto com aprovações de contato com alimentos e segurança do produto.
Análise da cadeia de valor
A cadeia de valor começa com a produção e agregação de matérias-primas (cana-de-açúcar, beterraba sacarina, milho e outras culturas amiláceas, além de rotas emergentes de resíduos agrícolas e microbianas), seguida de fermentação ou conversão química em intermediários de plataforma (por exemplo, ácido lático e lactida para PLA, e monômeros derivados de fermentação para PHA). A polimerização/composição é o principal polo de valor, concentrado em um número limitado de produtores em escala devido ao alto capex, longos ciclos de qualificação e à necessidade de certificação e conformidade de contato com alimentos. Uma etapa notável de integração upstream-downstream ocorreu em abril de 2026, quando a NatureWorks iniciou operações em sua unidade totalmente integrada de PLA Ingeo no Nakhon Sawan Biocomplex, na Tailândia (75.000 toneladas/ano), conectando insumos regionais à base de açúcar ao ácido lático, lactida e produção de PLA, e reduzindo a dependência de fluxos de resina entre regiões para embalagens e fibras.
No estágio downstream, a resina é convertida por extrusoras de filme, termoformadores, fabricantes de fibras e moldadores por injeção em embalagens, filmes agrícolas e determinados bens médicos e de consumo, sendo então distribuída por conversores e cadeias de fornecimento de proprietários de marcas para os canais de varejo e institucionais. Sinais de demanda impulsionados pela regulamentação e a prontidão da infraestrutura (compostagem industrial vs. doméstica vs. fluxos de reciclagem mistos) atuam como fatores limitantes que influenciam a seleção de grades e os investimentos dos conversores. As parcerias são cada vez mais usadas para reduzir riscos na ampliação de escala e ampliar a adoção em aplicações, como visto em setembro de 2025, quando Avantium, LVMH e Tereos formaram uma aliança para ampliar a produção de PEF para usos finais em embalagens, e em dezembro de 2025, quando CARBIOS e Wankai New Materials assinaram um acordo definitivo para formar uma joint venture para uma planta de biorreciclagem de PET de 50.000 toneladas na China. Embora a biorreciclagem de PET seja adjacente aos polímeros biodegradáveis, esses movimentos moldam a tomada de decisão dos conversores e a priorização de investimentos em materiais de embalagem sustentáveis, intensificando a concorrência por capacidade qualificada, compromissos de marca e alegações de rotulagem em conformidade.
Cenário Competitivo
A capacidade global está moderadamente concentrada: os cinco principais fornecedores — BASF, NatureWorks, TotalEnergies Corbion, Eni S.p.A. e Mitsubishi Chemical Group Corporation — detinham 60% de participação em 2025. Os players de escala buscam integração vertical, com a BASF produzindo 1,4-butanodiol derivado de captura de carbono e a TotalEnergies Corbion garantindo contratos de cana para proteger o risco de matéria-prima. Danimer Scientific, GENECIS e Mango Materials concentram-se em nichos de PHA de alta margem, aproveitando cepas proprietárias e rotas de carbono negativo para sustentar margens brutas acima de 40%.
A diferenciação tecnológica está se intensificando. O P(3HB-co-4HB) da Evonik alcançou 95% de biodegradação marinha e obteve pedidos piloto de redes de salmão, enquanto PTT MCC Biochem e Mitsubishi Chemical expandem a capacidade do BioPBS™ em 30.000 toneladas. Empreendimentos conjuntos como a planta de gás de aço para etileno da Braskem–Gerdau ilustram alianças entre setores que monetizam fluxos industriais de CO₂.
As barreiras regulatórias importam: os dossiês REACH e as aprovações de contato com alimentos da FDA podem custar até USD 2,5 milhões e se estender por 24 meses, favorecendo os incumbentes com portfólios estabelecidos. A política industrial soberana aprofunda a fragmentação à medida que a China subsidia linhas à base de amido e o Mecanismo de Ajuste de Carbono nas Fronteiras da UE prioriza importações de carbono negativo.
Líderes do Setor de Polímeros Biodegradáveis
NatureWorks LLC
BASF
Mitsubishi Chemical Group Corporation
TotalEnergies Corbion
Eni S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polímeros Biodegradáveis
- BASF
- BEWI
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Braskem
- CJ CheilJedang Corp
- Danimer Scientific
- DuPont
- Eni S.p.A.
- Evonik Industries AG
- FKuR
- GENECIS
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Plantic
- PTT MCC Biochem Co., Ltd.
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
- Zhejiang Hisun Biomaterials Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante está na interseção entre regulamentação, clareza de rotulagem e infraestrutura de fim de vida: formatos de embalagem que os reguladores abordam explicitamente e que os municípios conseguem processar em escala. O Regulamento sobre Embalagens e Resíduos de Embalagens (UE) 2025/40 da UE cria um caminho de conformidade claro para aplicações compostáveis específicas (por exemplo, onde a coleta e o tratamento de resíduos orgânicos já estão implementados), ao mesmo tempo em que reforça os requisitos de comprovação de compostabilidade por meio de revisões da EN 13432, abrindo espaço para fornecedores de resina e conversores capazes de documentar o desempenho sob prazos mais rígidos e limites de microplásticos. Nos Estados Unidos, o FTC Green Guides (16 CFR 260.8) desencoraja o marketing amplo de “degradável”, o que eleva o valor comercial de alegações certificadas e qualificadas e de fichas técnicas específicas por aplicação para varejistas e marcas de consumo.
Programas de localização de fornecimento e tecnologia estão criando espaço adicional na Ásia-Pacífico e na Europa para grades personalizados e fornecimento regional. O início de operações da NatureWorks em abril de 2026 de uma unidade totalmente integrada de PLA de 75.000 toneladas/ano na Tailândia fortalece a disponibilidade local para conversores que atendem embalagens e fibras, apoiando prazos de entrega mais curtos e potencialmente ampliando a atividade de qualificação entre processadores da ASEAN e da Ásia-Pacífico em geral. No lado da inovação, iniciativas do Horizon Europe da UE, como o Bio2PEs (atualizações do projeto a partir de janeiro de 2026) e o ECOSYSTEM (atualizado em março de 2026), estão avançando em matérias-primas derivadas de resíduos e biopoliésteres multifuncionais para embalagens de alimentos e filmes agrícolas, destacando um pipeline de formulações voltadas para lacunas de desempenho (barreira, funcionalidade e durabilidade agrícola), mantendo, ao mesmo tempo, metas de biodegradação ou compostabilidade. À medida que esses programas maturam, eles expandem a gama de opções certificadas de fim de vida que os proprietários de marcas podem especificar, particularmente em filmes agrícolas e itens de embalagem regulados, onde os caminhos de descarte e a rotulagem estão sob maior escrutínio.
Recent Industry Developments in Mercado de Polímeros Biodegradáveis
- Abril de 2026: a NatureWorks anunciou a grande inauguração de sua unidade totalmente integrada de fabricação de biopolímero PLA Ingeo no Nakhon Sawan BioComplex, na Tailândia, com cerca de 75.000 toneladas métricas de capacidade anual. O local integra etapas essenciais desde a conversão de matérias-primas locais até a produção de polímeros, fortalecendo o fornecimento regional para embalagens e fibras e reduzindo a dependência de fabricação concentrada em uma única região.
- Março de 2025: a NatureWorks lançou a plataforma PLA Ingeo Extend voltada para aplicações de filme biaxialmente orientado, visando maior flexibilidade de processamento para conversores de embalagens. O lançamento apoia uma mudança da substituição compostável básica para grades ajustados de desempenho que podem competir em linhas de filme de maior produtividade.
- Junho de 2024: a BASF avançou o posicionamento de seu portfólio de biopolímeros para aplicações compostáveis, alinhando-se ao endurecimento dos requisitos de embalagens e resíduos nos principais mercados. O movimento reforça as vantagens dos players estabelecidos, ligadas a grades prontos para certificação e relacionamentos consolidados com conversores em embalagens flexíveis.


Mercado de Polímeros Biodegradáveis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange materiais poliméricos biodegradáveis comercializados para uso em produtos acabados, onde o polímero é projetado para se decompor em condições biológicas definidas e é fornecido em forma comercial, como resina ou composto.
Exclusões de escopo: Excluímos bens duráveis fabricados principalmente a partir de plásticos convencionais, bem como soluções exclusivamente de reciclagem que não dependem do comportamento de biodegradação.
Visão Geral da Segmentação
- Por Matéria-Prima
- Cana-de-açúcar e Beterraba Sacarina
- Milho e Outras Culturas Amiláceas
- Celulose e Biomassa de Madeira
- Óleos e Gorduras Vegetais Residuais
- Biomassa de Algas e Microbiana
- Por Tipo
- Plásticos à Base de Amido
- Ácido Polilático (PLA)
- Polihidroxialcanoatos (PHA)
- Poliésteres (PBS, PBAT e PCL)
- Derivados Celulósicos
- Por Setor de Usuário Final
- Embalagens
- Bens de Consumo
- Têxtil
- Agricultura
- Saúde
- Outros Setores de Usuário Final (Automotivo, Construção, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estruturar a oferta e a demanda de polímeros biodegradáveis e para manter as premissas de entrada realistas em embalagens, agricultura, bens de consumo e outros usos finais. Materiais públicos como dados de resíduos e conteúdo de materiais da Agência de Proteção Ambiental dos Estados Unidos, publicações do Eurostat e de institutos nacionais de estatística, dados de comércio da UN Comtrade, indicadores ambientais da OCDE e periódicos científicos revisados por pares sobre ciência de polímeros foram consultados para compreender sinais de política, fluxos comerciais e o momentum de adoção.
Além disso, revisamos relatórios anuais de empresas, apresentações para investidores, fichas técnicas de produtos e cobertura jornalística confiável para mapear anúncios de capacidade e cronogramas de comercialização. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e inteligência de embarques de importação e exportação foram utilizadas para verificar a presença de fornecedores, o foco tecnológico e a direção dos preços. Esses exemplos não são exaustivos, e outras fontes foram utilizadas para coletar, validar e esclarecer os dados que alimentam o modelo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com produtores de resinas, compostos, conversores, distribuidores e grandes usuários finais, de modo a confirmar o que está sendo adquirido e o que impulsiona a seleção em relação às alternativas convencionais. Para um mercado global como este, as contribuições dos respondentes foram verificadas na Ásia-Pacífico, EMEA e nas Américas para validar as diferenças de adoção relacionadas à regulamentação, à infraestrutura de compostagem e aos compromissos das marcas, e então para preencher lacunas onde os dados públicos são escassos.
O feedback dos respondentes também ajudou a esclarecer como as empresas descrevem os graus de polímeros biodegradáveis em processos de aquisição, uma vez que as definições de categoria variam por região e aplicação a jusante.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 46% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 38% | EMEA: 31% |
| Participantes menores: 14% | Gerentes: 48% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído com uma visão de cima para baixo em primeiro lugar. Utilizamos sinais de produção e comércio para reconstruir um conjunto de demanda global realista para o consumo de resinas de polímeros biodegradáveis, dividindo-o em seguida pelas principais áreas de uso onde a adoção é mais visível. Para manter isso fundamentado, corroboramos os totais com aproximações seletivas de baixo para cima, como indicações de volume amostral de fornecedores, verificações de canal com conversores e verificações de preço médio de venda multiplicado pelo volume para as famílias de polímeros de maior uso. Essas verificações cruzadas foram utilizadas para ajustar qualquer excesso ou insuficiência de contagem.
O modelo utiliza indicadores de mercado que podem ser verificados na prática, incluindo implementações de regulamentações de compostabilidade, atividade de conversão de embalagens para serviços de alimentação e varejo, disponibilidade de capacidade de compostagem e tratamento industrial, adições de capacidade reportadas por família de polímero e diferenciais de preço típicos em relação aos plásticos convencionais. A previsão baseia-se principalmente em análise de cenários, uma vez que o cronograma de políticas e o desenvolvimento de infraestrutura podem alterar o caminho de crescimento. Os cenários foram alinhados ao que os respondentes primários consideram viável em suas regiões. Quando os dados de baixo para cima estavam ausentes para países menores ou usos de nicho, aplicamos proxies utilizando a demanda per capita de embalagens e o mix setorial, revisando-os novamente durante a validação.
Ciclo de Validação e Atualização de Dados
A validação foi realizada verificando os resultados do modelo em relação a sinais independentes, como direção do comércio, mudanças de capacidade e atividade de conversão de uso final, de modo que os totais não se afastem do que o setor pode fisicamente fornecer e consumir. Quando as variações eram grandes, as premissas subjacentes foram reavaliadas por meio de chamadas de acompanhamento, especialmente onde um país apresentava padrões de adoção que não correspondiam à sua prontidão em termos de política ou infraestrutura.
Antes da aprovação final, o modelo e a lógica escrita passam por revisões analíticas em múltiplas etapas, onde cálculos, conversões de unidades e variações ano a ano são verificados quanto à consistência. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorre um evento relevante, como uma grande entrada em operação de capacidade, uma mudança de política ou uma variação sustentada de preços. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Polímeros Biodegradáveis da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para polímeros biodegradáveis podem diferir amplamente porque o escopo pode variar entre o dimensionamento baseado em volume e o dimensionamento baseado em receita, e porque os limites dos polímeros nem sempre são tratados da mesma forma entre os estudos. A tabela de referência facilita a visualização da amplitude e também fornece contexto para entender por que os números divergem quando se analisa o que cada fonte contabiliza.
A tabela apresenta aqui um tamanho de mercado baseado em volume, enquanto algumas outras fontes publicam totais de receita, que variam conforme a progressão assumida do preço médio de venda, o momento cambial e o mix de produtos. No modelo da Mordor Intelligence, o mercado é mantido vinculado aos volumes de resinas de polímeros biodegradáveis (em toneladas), e expansões no estilo de receita, como substratos adjacentes ou amplas cadeias de valor de embalagens, não são incorporadas ao total, o que é uma razão comum para os valores em dólares americanos publicados serem mais elevados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,08 milhões de USD (2026) | |
| Consultoria Global A | 11,60 bilhões de USD (2025) | Reportado como um mercado de valor em USD, sensível à progressão assumida do preço médio de venda e ao mix de produtos, e a base de dimensionamento não separa claramente o volume de resinas do valor de embalagens a jusante. |
| Plataforma de Dados do Setor B | 10,86 bilhões de USD (2024) | Utiliza uma estrutura de receita com amplos segmentos agrupados, de modo que as diferenças no que é considerado uma categoria de polímero biodegradável e como os substratos são tratados podem elevar o total em comparação com uma abordagem baseada em volume de resinas. |
Em conjunto, a diferença é menos sobre matemática e mais sobre definições, unidades e o que está dentro do limite contabilizado. Ao manter os dados vinculados a sinais de adoção observáveis e documentando as principais mudanças de premissas, a estimativa permanece rastreável e reproduzível quando o mercado é atualizado.


Principais Perguntas Respondidas no Relatório
Qual é o volume global projetado para polímeros biodegradáveis até 2031?
O mercado está previsto para atingir 2,35 milhões de toneladas em 2031, refletindo um CAGR de 16,78% de 2026 a 2031.
Qual tipo de polímero está se expandindo mais rapidamente?
Os Polihidroxialcanoatos (PHA) estão avançando a um CAGR de 19,60% com base nas certificações de degradabilidade marinha e aprovações médicas.
Como os preços se comparam com os plásticos convencionais?
O PLA de commodities tem média de USD 2,80–3,50 por kg, versus USD 1,20–1,40 para o polietileno virgem, enquanto os graus premium de PHA são vendidos por USD 5,00–6,50 por kg.
Qual região adicionará mais capacidade até 2031?
A Ásia-Pacífico está pronta para registrar um CAGR de 19,24% à medida que China e Índia comissionam grandes linhas de PBAT, PLA e misturas de amido.
Página atualizada pela última vez em:



