
Tamanho e Participação do Mercado de Benzeno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
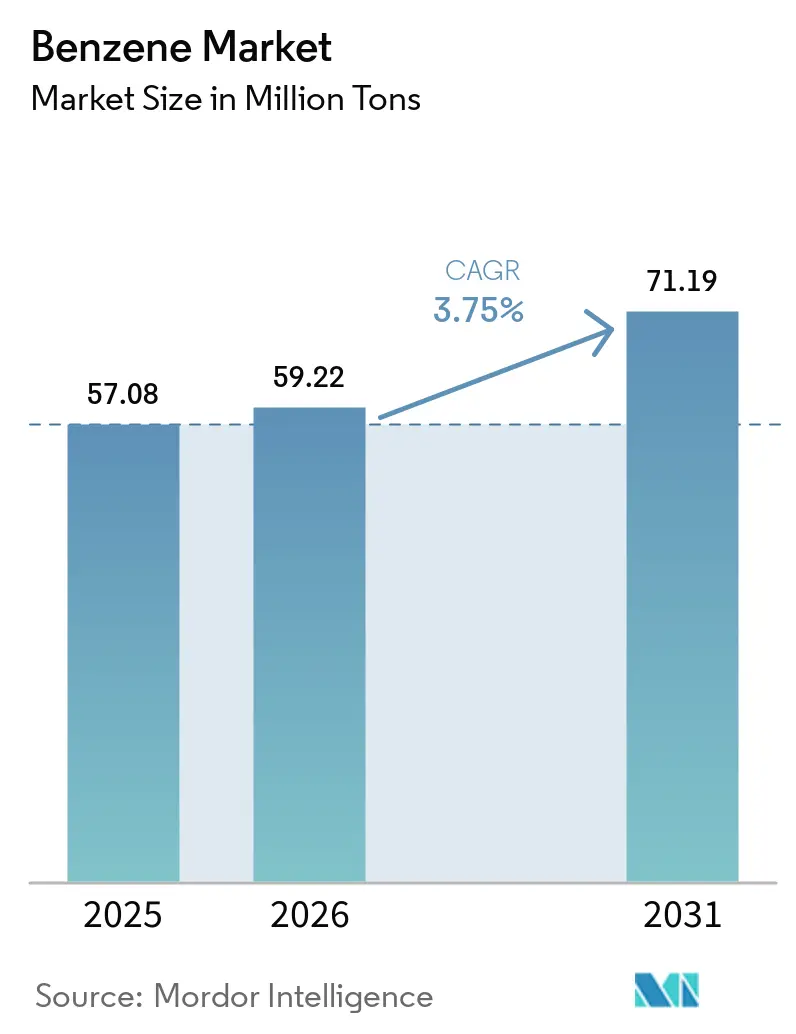
| Volume do Mercado (2026) | 59.22 Milhões de toneladas |
| Volume do Mercado (2031) | 71.19 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.75 % |
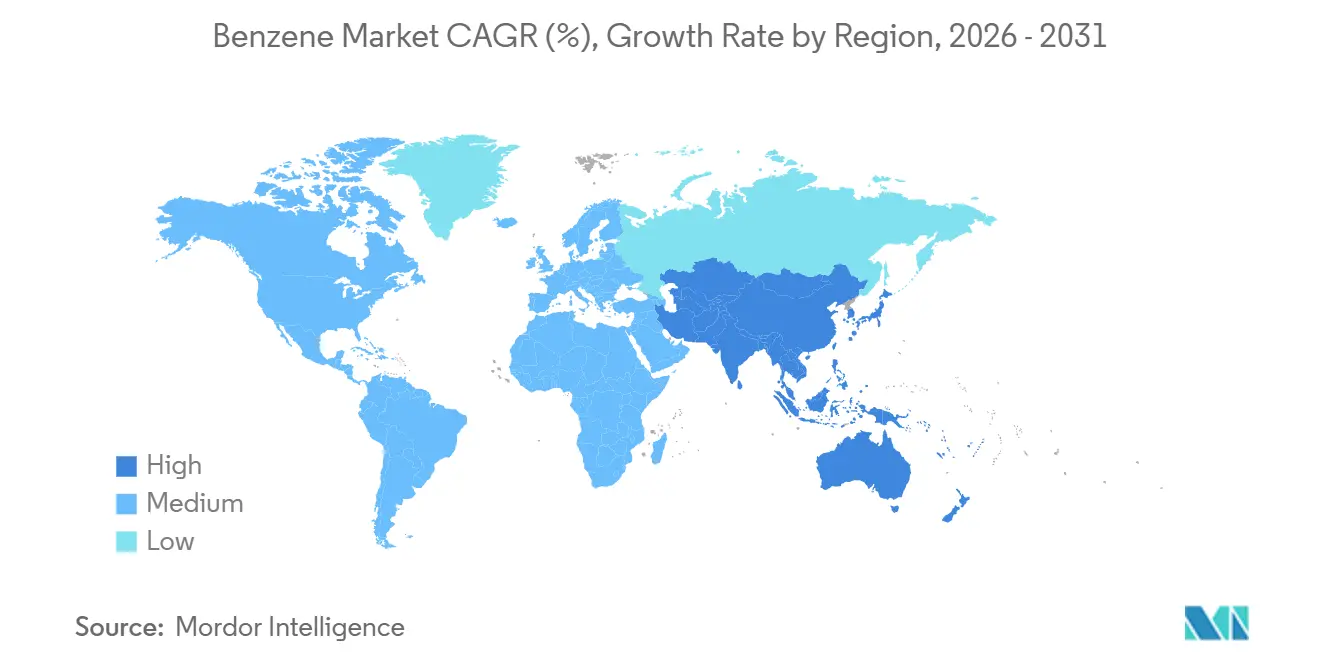
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
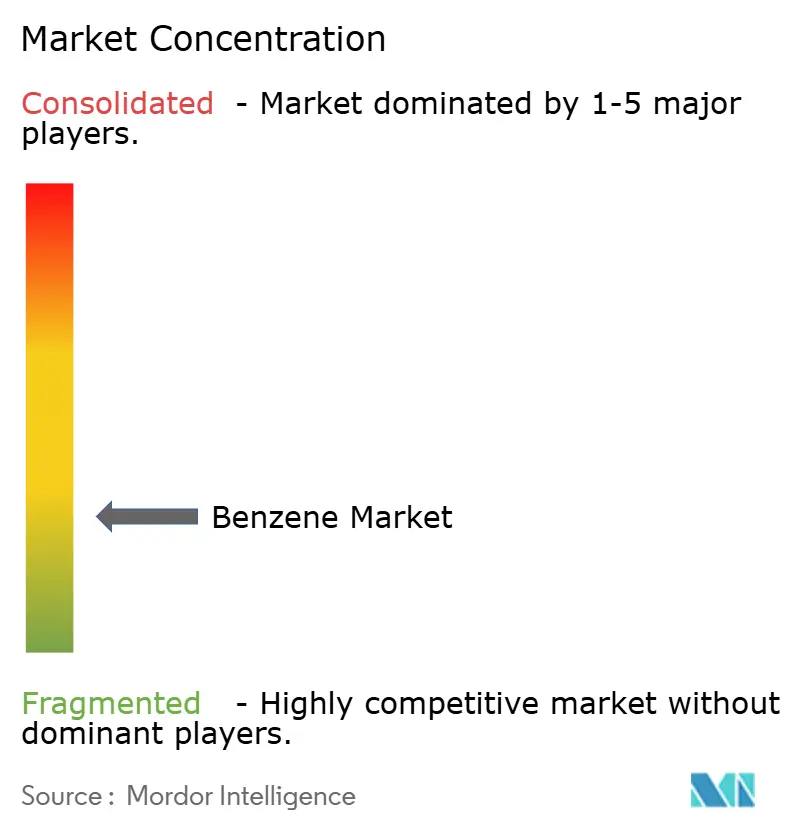
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Benzeno por Mordor Intelligence
O tamanho do Mercado de Benzeno deve crescer de 57,08 milhões de toneladas em 2025 para 59,22 milhões de toneladas em 2026 e está previsto para atingir 71,19 milhões de toneladas até 2031, a um CAGR de 3,75% no período 2026-2031. O impulso atual provém de complexos integrados de refinaria-petroquímica na Ásia que convertem petróleo bruto pesado diretamente em aromáticos, da acelerada absorção de intermediários farmacêuticos e da demanda resiliente por polímeros à base de estireno em aplicações de embalagens e automotivas. O desempenho das margens no mercado de benzeno é cada vez mais determinado pela integração a jusante, pela eficiência energética dos processos e pela capacidade de proteger as oscilações de matérias-primas vinculadas ao petróleo bruto. Produtores integrados que alternam a alocação de benzeno entre etilbenzeno, cumeno e nitrobenzeno desfrutam de vantagens de custo e opcionalidade, enquanto produtores independentes enfrentam margens mais apertadas e maiores custos de conformidade na América do Norte e na Europa. A racionalização de capacidade em regiões de alto custo e os simultâneos projetos greenfield na China, na Índia e no Golfo reforçam um reequilíbrio que ancora o mercado de benzeno à Ásia-Pacífico nos próximos cinco anos.
Principais Conclusões do Relatório
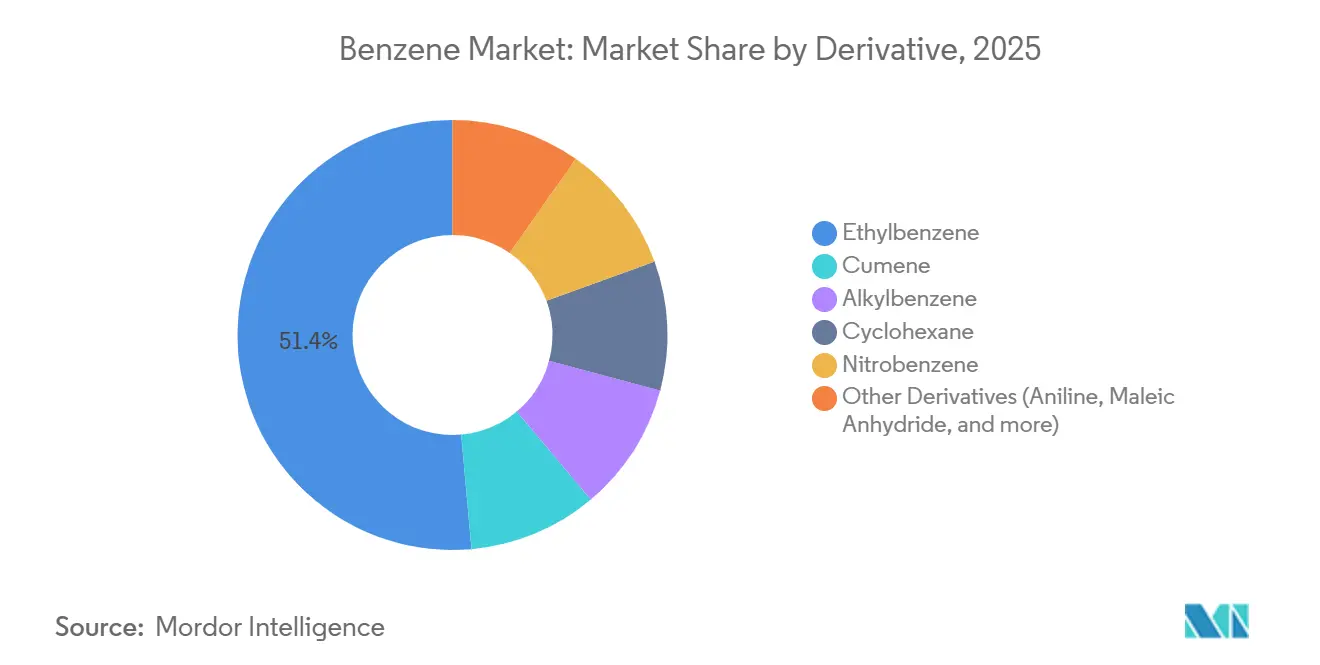
- Por derivado, o etilbenzeno representou 51,40% do volume de 2025, enquanto o nitrobenzeno está previsto para expandir a um CAGR de 4,48% até 2031.
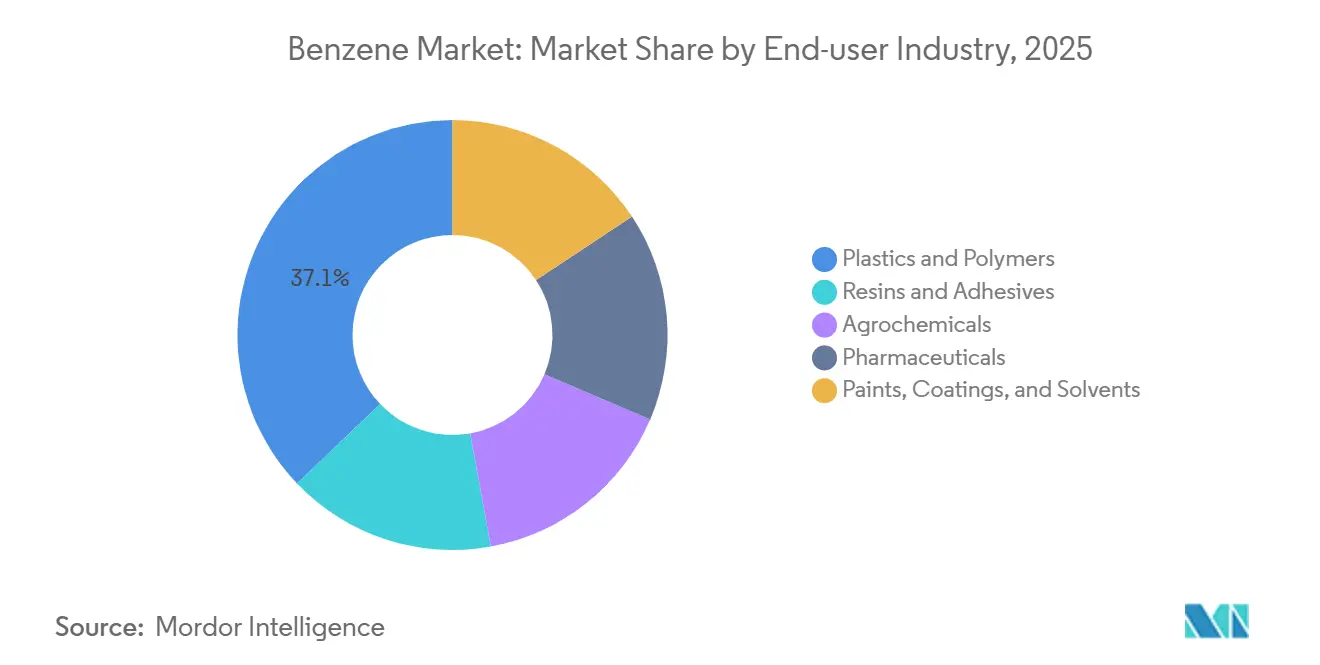
- Por setor de usuário final, plásticos e polímeros lideraram com 37,14% da demanda de 2025, ao passo que os produtos farmacêuticos registraram o crescimento mais rápido, com CAGR de 4,91% até 2031.
- Por geografia, a Ásia-Pacífico capturou 55,80% do consumo de 2025 e está projetada para crescer a um CAGR de 4,32% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda por polímeros à base de estireno em embalagens e automotivo | +1.2% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Adições de capacidade química a jusante por produtores asiáticos integrados | +1.0% | Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Recuperação da atividade de construção impulsionando as cadeias de fenol e caprolactama | +0.8% | América do Norte, Europa, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Crescente adoção de surfactantes à base de alquilbenzeno em economias emergentes | +0.5% | Ásia-Pacífico, Oriente Médio, América Latina | Longo prazo (≥ 4 anos) |
| Expansão da demanda farmacêutica por intermediários de anilina | +0.3% | Índia, China, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Polímeros à Base de Estireno em Embalagens e Automotivo
O monômero de estireno consumiu cerca de 51% do fornecimento global de benzeno em 2025, sustentando os mercados de poliestireno para embalagens e resinas de acrilonitrila-butadieno-estireno para interiores automotivos. A Ásia-Pacífico registra crescimento anual de 4-5% no consumo de poliestireno, apoiado pela logística de comércio eletrônico e pela expansão da cadeia de frio, enquanto a demanda norte-americana e europeia cresce abaixo de 2% em meio às restrições a plásticos de uso único. O aliviamento de peso em veículos automotores impulsiona as resinas ABS e estireno-acrilonitrila para painéis e acabamentos externos, sustentando o processamento de benzeno mesmo quando as embalagens moderam. Investimentos integrados como o complexo craqueador-estireno de 1 milhão de tpa da BASF em Zhanjiang, iniciado em novembro de 2025, exemplificam a co-localização estratégica que captura margem e mitiga a volatilidade de preços. Os ciclos de estoque tanto em embalagens quanto no setor automotivo impõem riscos simultâneos à cadeia de suprimentos, tornando o agendamento flexível da produção crítico para os participantes do mercado de benzeno.
Adições de Capacidade para Produtos Químicos a Jusante por Produtores Integrados na Ásia
Entre 2023 e 2025, os complexos asiáticos adicionaram cerca de 12 milhões de tpa de aromáticos, ancorados pelo projeto Fujian da Sinopec-Aramco no valor de USD 10 bilhões e pela instalação de petróleo bruto a produtos químicos da Reliance no valor de USD 9,75 bilhões. A tecnologia direta de petróleo bruto a aromáticos reduz os custos de caixa do benzeno em USD 50-80 por tonelada em comparação com as rotas europeias de craqueamento de nafta, ampliando a diferença de competitividade. O marco de abril de 2025 para uma planta de aromáticos de 1,5 milhão de tpa em Yanbu estende esse modelo ao Golfo, posicionando a região como exportador oscilante para a Europa e a África. Os preços à vista na Ásia caíram de USD 900 por tonelada em janeiro de 2025 para USD 728 por tonelada em julho de 2025, refletindo o ciclo de excesso de oferta. Os produtores não integrados, consequentemente, reduziram as taxas de operação ou exportaram no ponto de equilíbrio, sublinhando a necessidade de vínculos a jusante dentro do mercado de benzeno.
Recuperação do Setor de Construção Impulsionando as Cadeias de Fenol e Caprolactama
As resinas de fenol para compensado e a caprolactama para conexões elétricas de nylon-6 ganham impulso à medida que os gastos residenciais e de infraestrutura se recuperam na Índia e em mercados europeus selecionados. A demanda de fenol da Índia atingiu 650.000 toneladas em 2025 e está crescendo cerca de 9% ao ano sob o Plano Nacional de Infraestrutura. A capacidade de cumeno, como a unidade de 750.000 tpa da INEOS, ampliada em março de 2025, está posicionada para aproveitar a coprodução de fenol-acetona, embora permaneça exposta às oscilações do PMI da construção. O crescimento do nylon-6 em coletores de admissão de ar automotivos e têxteis industriais amortece a variabilidade da demanda, ajudando a estabilizar as alocações de benzeno nas cadeias de valor do fenol e do ciclo-hexano.
Crescente Adoção de Surfactantes à Base de Alquilbenzeno em Mercados Emergentes
Em 2023, o volume de sulfonato de alquilbenzeno linear aumentou, com projeções indicando crescimento adicional até 2034, marcando um CAGR constante. A Ásia-Pacífico representa aproximadamente metade da demanda de LAB, impulsionada pela transição de sabonetes em barra para detergentes líquidos na Índia, na Indonésia e no Vietnã. A Cepsa, detendo uma participação de quase 20%, atende exportadores do Oriente Médio e da América Latina, demonstrando a rede globalizada de LAB. As plantas integradas de olefinas-aromáticos na Arábia Saudita capitalizam sobre os fluxos cativos de benzeno e alfa-olefinas, permitindo custos de entrega mais baixos do que os fornecedores europeus ou norte-americanos. A baixa elasticidade de renda dos produtos de limpeza doméstica garante estabilidade subjacente, posicionando os surfactantes como uma via confiável para a demanda incremental do mercado de benzeno[1].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limites rigorosos de exposição ocupacional e risco de litígio | -0.6% | América do Norte, Europa, China emergente | Curto prazo (≤ 2 anos) |
| Volatilidade do preço das matérias-primas vinculadas ao petróleo bruto | -0.4% | Global, mais acentuada em produtores não integrados | Curto prazo (≤ 2 anos) |
| Rotas de aromáticos C4 concorrentes para derivados | -0.2% | América do Norte, Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Rigorosos de Exposição Ocupacional e Risco de Litígio
A OSHA limita a exposição ao benzeno a 1 ppm de média ponderada no tempo, com limites semelhantes sob o marco REACH da União Europeia, exigindo monitoramento contínuo do ar, equipamentos de proteção individual e vigilância médica[2]. A conformidade adiciona USD 5-10 por tonelada aos custos de produção em regiões maduras. Os precedentes de litígio, incluindo acordos com trabalhadores de refinarias, elevam os prêmios de responsabilidade e aceleram o fechamento de plantas, como a saída programada da INEOS em Sarnia em junho de 2026. Os reguladores na China começaram a apertar a fiscalização, reduzindo as vantagens históricas de custo de alguns sites asiáticos. Os altos gastos com conformidade, combinados com a demanda local moderada por derivados, sustentam uma onda de racionalização que redistribui a capacidade do mercado de benzeno em direção a centros integrados de baixo custo.
Volatilidade dos Preços das Matérias-Primas Vinculadas ao Petróleo Bruto
A nafta acompanha o Brent dentro de uma faixa de USD 50-100 por tonelada, traduzindo as oscilações de preço diretamente nos custos de caixa do benzeno. O Brent flutuou entre USD 70 e USD 90 por barril durante 2024-2025, comprimindo as margens benzeno-nafta de USD 440 para USD 335 por tonelada. Os produtores não integrados têm dificuldade em proteger tais oscilações, enquanto as refinarias integradas compensam a volatilidade por meio de preços de transferência internos. O adiamento da demanda à vista durante os ciclos de queda do petróleo bruto intensifica as quedas de preço, forçando cortes nas taxas de operação ou exportações no ponto de equilíbrio. As plataformas de petróleo bruto a produtos químicos na Índia e na China reduzem os custos de caixa do benzeno em até USD 80 por tonelada, reforçando a divergência competitiva dentro do mercado de benzeno.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Derivado:
Etilbenzeno Domina o Volume, Nitrobenzeno Impulsiona o CrescimentoO etilbenzeno detinha 51,40% da demanda global em 2025, ancorando o mercado de benzeno por meio do monômero de estireno para poliestireno, ABS e borracha de estireno-butadieno. Embora o mercado de benzeno como um todo apresente leve expansão, o crescimento do poliestireno é moderado pela legislação de embalagens nas economias desenvolvidas. O cumeno desempenha um papel fundamental, alimentando as cadeias de fenol-acetona associadas a painéis de construção e vidraças de policarbonato. O nitrobenzeno, embora menor atualmente, registra o maior CAGR de 4,48%, sustentado pelo impulso ao isolamento de poliuretano e ao uso de materiais mais leves na indústria automotiva. O alquilbenzeno contribui para uma demanda estável de surfactantes, e o ciclohexano sustenta o nylon-6. Segmentos especializados, como o anidrido maleico e os clorobenzenos, permanecem coletivamente limitados. Complexos integrados, capazes de alternar a produção entre esses derivados, capturam benefícios de diversificação indisponíveis para plantas de derivado único, especialmente durante os ciclos de baixa do estireno.
A liderança na participação do mercado de benzeno confere ao etilbenzeno influência sobre os preços, mas a resiliência das margens gravita cada vez mais em direção ao nitrobenzeno e à anilina farmacêutica, onde cadeias de fornecimento certificadas pela ISO asseguram prêmios. As plantas de etilbenzeno commodity na Europa enfrentam spreads cada vez mais apertados, enquanto as unidades asiáticas de nitrobenzeno vinculadas a instalações locais de MDI registram ganhos estáveis. A opcionalidade entre derivados — como a realocação de benzeno do etilbenzeno para o nitrobenzeno quando os spreads do estireno se comprimem — emerge como uma alavanca tática para produtores integrados. Fornecedores independentes sem captura a jusante devem depender de arbitragem de exportação, expondo-os à volatilidade de frete, câmbio e mercado spot.


Por Setor de Usuário Final:
Plásticos Lideram, Produtos Farmacêuticos AceleramPlásticos e polímeros consumiram 37,14% do benzeno em 2025, impulsionados pelas embalagens de poliestireno e pelos componentes de ABS. À medida que o comércio eletrônico e a produção de veículos leves contrabalançam os desafios regulatórios, o segmento experimenta crescimento. Resinas e adesivos alinham-se estreitamente com o PIB industrial e os investimentos em infraestrutura. Os agroquímicos estão registrando crescimento impulsionado pelos maiores esforços de proteção de culturas na América Latina e no Sudeste Asiático. Tintas, revestimentos e solventes estão intimamente ligados ao refinamento automotivo e às reformas no setor de construção.
Os produtos farmacêuticos superam todos os outros setores com um CAGR de 4,91% até 2031. A Índia e a China lideram na produção de genéricos, utilizando anilina derivada do benzeno tanto para o paracetamol quanto para os antibióticos sulfonamídicos. Os produtores que mantêm sistemas de rastreabilidade desfrutam de margens especializadas mais elevadas no setor de benzeno. Enquanto isso, os setores têxtil, eletrônico e de cuidados pessoais contribuem com a participação restante, adicionando diversidade ao portfólio. Como resultado, os participantes do mercado de benzeno vinculados às cadeias de suprimentos farmacêuticas encontram-se protegidos contra as flutuações cíclicas dos plásticos de commodities.
Análise Geográfica
Mercado de Benzeno da APAC
A Ásia-Pacífico reteve 55,80% do volume global em 2025 e está projetada para registrar um CAGR de 4,32% até 2031. Somente a China opera mais de 18 milhões de toneladas por ano de capacidade, ampliada pelas expansões em múltiplos locais da Sinopec e pelo complexo de Fujian em construção com previsão de início de operação em 2027. O hub de petróleo bruto para produtos químicos da Reliance Industries Limited na Índia adiciona 3,5 milhões de toneladas por ano de capacidade BTX, elevando o país ao status de exportador líquido até 2028. O Japão e a Coreia do Sul enfatizam a otimização de rendimento e derivados especiais, exportando o excedente de benzeno para Taiwan. A Tailândia e a Malásia preenchem lacunas logísticas regionais por meio dos projetos de 2,42 milhões de toneladas por ano da PTT Global Chemical e de 656 mil toneladas por ano da ChemOne, respectivamente. Custos de caixa mais baixos, carteiras de matérias-primas flexíveis e derivados cativos ancoram coletivamente a liderança da Ásia-Pacífico no mercado de benzeno.
Mercado de Benzeno da América do Norte
Na América do Norte, as refinarias da Costa do Golfo dos Estados Unidos e os craqueadores de etileno formam a espinha dorsal do setor; no entanto, a transição para a alimentação de etano reduz a produção de benzeno como coproduto, obrigando os fabricantes de estireno a importar. O limite de exposição de 1 ppm da OSHA e os prêmios de litígio elevam os custos fixos, impulsionando a racionalização de plantas, exemplificada pelo plano de fechamento da unidade de Sarnia da INEOS. O Canadá e o México contribuem com capacidade modesta, dependendo de importações durante manutenções ou paralisações não planejadas.
Mercado de Benzeno da Europa e do Oriente Médio
Na Europa, os preços de energia, a conformidade com o REACH e os ativos envelhecidos comprimem as margens. A rede Verbund da BASF mantém a competitividade por meio da integração, enquanto unidades independentes avaliam opções de desinvestimento ou encerramento. A dependência de importações se aprofunda à medida que exportadores do Oriente Médio e da Ásia miram os terminais de Antuérpia-Roterdã-Amsterdã. Projetos como o forno aquecido eletricamente da SABIC nos Países Baixos visam reduzir emissões e aumentar a flexibilidade operacional.
Mercado de Benzeno da América do Sul
O mercado de benzeno da América do Sul é dominado pelo sistema químico principal da Braskem S.A. no Brasil. Interrupções operacionais em 2025 reduziram as exportações e pressionaram os preços regionais. Os programas Transforma Sul e Transforma Rio aumentarão a participação de gás como matéria-prima, provavelmente reduzindo a coprodução futura de benzeno e apertando a oferta. A Argentina e outros produtores contribuem com volumes menores, de modo que a demanda incremental poderá ser atendida por importações.
Mercado de Benzeno do Oriente Médio e África
No Oriente Médio e na África, o projeto Yanbu da Aramco-Sinopec e o complexo Amiral em Jubail expandem a produção integrada de aromáticos no Golfo. A opcionalidade de exportação por meio dos terminais do Mar Vermelho e do Golfo posiciona a região como fornecedor de equilíbrio para a Europa e a África. A demanda sul-africana permanece orientada para importações. Os riscos logísticos, como as interrupções no trânsito pelo Mar Vermelho, persistem, incentivando os compradores a diversificar os portfólios de contratos no mercado de benzeno.

Panorama regulatório
A fabricação, o armazenamento e o uso posterior do benzeno são moldados pela exposição dos trabalhadores, pela classificação química e pelos regimes de notificação, com os custos de conformidade mais visíveis na América do Norte e na Europa. Nos Estados Unidos, a OSHA mantém um limite de exposição ocupacional de média ponderada no tempo de 1 ppm para o benzeno, e a supervisão da EPA sob a TSCA continua a exigir a apresentação de dados de saúde e segurança para determinadas substâncias químicas existentes (com ações de 2025 publicadas via Federal Register). Na União Europeia, as obrigações relativas ao benzeno estão vinculadas ao registro REACH e às atualizações de classificação e rotulagem CLP, incluindo o Regulamento (UE) 2024/2865, que introduz gradualmente mudanças de aplicação e uma fiscalização mais rigorosa dos limites de exposição no local de trabalho, com uma transição programada para 0,2 ppm (TWA) prevista para 2026.
A divergência regulatória também acrescenta complexidade operacional para fornecedores globais que vendem tanto para a UE quanto para a Grã-Bretanha. O Reino Unido implementou os Chemicals (Health and Safety) (Amendment, Consequential and Transitional Provision) Regulations 2026, incluindo atualizações no arcabouço GB CLP (como uma nova via do Artigo 37 referenciada para propostas simplificadas de classificação). O Canadá também está sinalizando uma governança de exposição mais rigorosa a nível provincial, com a WorkSafeBC buscando contribuições das partes interessadas em junho de 2026 sobre a redução do limite de exposição de benzeno no ar para trabalhadores na Colúmbia Britânica, reforçando a tendência mais amplas de monitoramento, controles e obrigações de vigilância médica mais rigorosos em mercados maduros.
Análise da cadeia de valor
O fornecimento de benzeno origina-se principalmente de operações integradas de refino e petroquímica, onde é recuperado como parte de correntes aromáticas provenientes da reforma catalítica e do craqueamento a vapor, com volumes adicionais produzidos via hidrodesalquilação e desproporcionamento do tolueno, quando a economia justifica. Os custos de matéria-prima (nafta e outras frações de hidrocarbonetos) e a integração da planta determinam os custos de caixa e a flexibilidade operacional. Os sites integrados também podem otimizar o corte aromático em função das necessidades de mistura de gasolina e das margens dos derivados posteriores.
A logística intermediária e o comércio regional tornaram-se mais críticos operacionalmente à medida que os compradores gerenciam a confiabilidade e o risco de rota para cargas marítimas. Em 2026, deslocamentos de mercado destacaram como a cadeia é sensível às restrições de matéria-prima e transporte, incluindo declarações de força maior relatadas em partes da Ásia e taxas reduzidas de utilização de crackers durante as interrupções. Terminais de tanques, navios-tanque de parcelas e rotas intra-asiáticas influenciam cada vez mais a economia entregue e as janelas de arbitragem, enquanto a conversão posterior em estireno/etilbenzeno, cumeno/fenol-acetona, ciclohexano/nylon-6, nitrobenzeno/anilina e alquilbenzeno linear vincula o consumo de benzeno a embalagens, componentes automotivos, resinas ligadas à construção, detergentes e produtos farmacêuticos.
Cenário Competitivo
O mercado de benzeno é fragmentado. A integração com unidades de estireno, fenol ou ciclo-hexano sustenta o perfil de margem dos produtores, enquanto os participantes independentes enfrentam compressão de margens. O aumento de capacidade de 40% da SABIC no Nexlene e o complexo Zhanjiang da BASF sublinham o compromisso com a captura da cadeia de valor. Além disso, o benzeno de base biológica permanece em escala piloto. Plataformas como Bio-TCat e BioForming demonstram viabilidade técnica, mas permanecem 2-3× mais caras. A implantação comercial depende da monetização de créditos de carbono e de incentivos regulatórios. Até então, o benzeno de origem petroquímica dominará, embora com pressão crescente para descarbonizar as cadeias de valor dos aromáticos por meio de eletricidade renovável e matérias-primas circulares.
Líderes do Setor de Benzeno
-
LG Chem
-
BASF
-
China Petrochemical Corporation
-
Shell
-
ExxonMobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Benzeno Empresas cobertas neste relatório
- BASF
- Braskem S.A.
- Chevron Phillips Chemical Co. LLC
- China Petrochemical Corporation
- Eastman Chemical Company
- Exxon Mobil Corporation
- Formosa Chemicals & Fibre Corporation
- INEOS
- LG Chem
- LyondellBasell Industries N.V.
- Marathon Petroleum Corp.
- Maruzen Petrochemical
- Mitsubishi Chemical Group Corporation.
- PTT Global Chemical PCL
- Reliance Industries Limited
- SABIC
- Shell
- SIBUR
- TotalEnergies

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental na cadeia de valor do benzeno está nas vias de descarbonização e matéria-prima circular que podem fornecer aromáticos compatíveis com benzeno, atendendo simultaneamente às expectativas mais rigorosas de exposição e emissões na Europa e em outros mercados maduros. Um sinal tangível é a expansão da parceria entre a BASF e a Encina (junho de 2026) para desenvolver uma instalação de reciclagem química em escala comercial, com meta de 175.000 toneladas métricas por ano de benzeno circular, alinhando o fornecimento de benzeno aos requisitos de conteúdo de carbono reciclado buscados pelas cadeias de valor de embalagens e bens duráveis. Paralelamente, a modernização e as atualizações com as Melhores Tecnologias Disponíveis oferecem outra via de competitividade para produtores regionais, exemplificada pela OMV Petrom, que colocou em operação uma nova unidade de aromáticos de 150.000 t/ano (tolueno e benzeno) na refinaria de Petrobrazi em junho de 2026.
No lado convencional, adições de capacidade e volatilidade nas taxas de operação na Ásia criam oportunidades para produtores e comerciantes integrados que conseguem reposicionar moléculas para bacias deficitárias e gerenciar o risco de estoque, enquanto os participantes comerciais enfrentam margens mais estreitas quando a nova capacidade avança mais rápido que a demanda por derivados. A evidência citada aqui é a volatilidade operacional decorrente de mudanças relatadas orientadas por manutenção na China em julho de 2026, juntamente com mudanças contínuas nos padrões de comércio de benzeno observadas na cobertura do mercado de transporte marítimo de 2026. Nesse contexto, a integração posterior (estireno, fenol, anilina e surfactantes) e a opcionalidade logística (acesso a terminais, contratação flexível e diversificação de rotas) atuam como palancas práticas para capturar margem durante os ciclos de excesso de oferta e deslocamento.
Desenvolvimentos industriais recentes em Mercado de Benzeno
- Junho de 2026: A OMV Petrom colocou em operação uma nova unidade de aromáticos de 150.000 toneladas/ano (tolueno e benzeno) na refinaria de Petrobrazi, utilizando as Melhores Tecnologias Disponíveis. A partida melhora a disponibilidade local de aromáticos na Europa e apoia a integração refino-petroquímica como resposta às pressões energéticas e de conformidade sobre ativos legados.
- Dezembro de 2025: A Tamilnadu Petroproducts Limited recebeu consentimento do Tamil Nadu Pollution Control Board para sua instalação expandida de Alquilbenzeno Linear. A aprovação libera uma etapa-chave de conformidade para o aumento de capacidade e taxa de operação em surfactantes derivados de benzeno, reforçando a demanda posterior de detergentes domésticos e industriais.
- Setembro de 2025: A Farabi Petrochemicals inaugurou sua quarta planta integrada de alquilbenzeno linear na Cidade Industrial de Yanbu, com investimento de SAR 3,6 bilhões (cerca de USD 950 milhões) e adicionando 120.000 toneladas métricas por ano de capacidade de LAB. A expansão aumenta a conversão cativa de benzeno em surfactantes na Arábia Saudita e reforça o papel do Golfo como centro orientado à exportação para cadeias de valor ligadas ao LAB.


Mercado de Benzeno Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como os volumes de benzeno fornecidos e consumidos nas principais regiões, abrangendo as rotas de produção vinculadas à petroquímica e às refinarias, bem como a demanda a jusante que converte o benzeno em derivados industriais.
Exclusões de escopo: excluímos as receitas de derivados de valor agregado e polímeros acabados e nos concentramos apenas no benzeno em si, medido em base volumétrica.
Visão Geral da Segmentação
- Por Derivado
- Etilbenzeno
- Cumeno
- Alquilbenzeno
- Ciclo-hexano
- Nitrobenzeno
- Outros Derivados (Anilina, Anidrido Maleico e outros)
- Por Setor de Usuário Final
- Plásticos e Polímeros
- Resinas e Adesivos
- Agroquímicos
- Produtos Farmacêuticos
- Tintas, Revestimentos e Solventes
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento de como o benzeno se move do craqueamento de matérias-primas e do reforming para as cadeias químicas a jusante, verificando em seguida o que é reportado abertamente por organismos oficiais e técnicos. Geralmente nos baseamos em estatísticas públicas de energia e química, como as publicadas pela Agência Internacional de Energia, pela Administração de Informação de Energia dos Estados Unidos, pelas tabelas de comércio da UN Comtrade e pelos institutos nacionais de estatística que fornecem indicadores de refinaria e petroquímica.
Para manter as premissas realistas, também revisamos fontes como comunicados de associações setoriais, resumos de portos e alfândegas, artigos revisados por pares que discutem rendimentos de aromáticos, além de relatórios e apresentações a investidores de empresas que descrevem adições de capacidade, paralisações e taxas de operação. Quando disponíveis, assinaturas pagas de dados financeiros e de inteligência de empresas, bem como bases de dados de importação e exportação em nível de embarque, são utilizadas para verificar cruzadamente os fluxos comerciais e as pegadas das plantas. Esses exemplos não são exaustivos, e outras fontes públicas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com produtores upstream, fabricantes de derivados downstream, distribuidores e equipes de compras e de plantas, de modo que o modelo reflita como o material é alocado e contratado. Por se tratar de uma commodity global, as verificações foram equilibradas entre Ásia-Pacífico, Europa, Oriente Médio e Américas, e as discussões se concentraram em taxas de operação, dependência comercial e a divisão típica do benzeno nos principais derivados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 12% | APAC: 43% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 37% | EMEA: 37% |
| Participantes menores: 18% | Gerentes: 51% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de reconstrução top-down, em que sinais de produção, capacidade e comércio são combinados para estimar a disponibilidade de benzeno por região e, em seguida, alinhados à demanda de conversão a jusante. Uma vez formado esse conjunto de demanda, aproximações bottom-up seletivas são utilizadas para verificar os totais, incluindo a consolidação de uma amostra de capacidades de plantas, a aplicação de faixas de utilização discutidas em entrevistas e a verificação dos balanços implícitos de benzeno em relação às direções líquidas de importação e exportação.
Alguns insumos práticos orientam o modelo, incluindo a produção de aromáticos proveniente de reformadores e craqueadores a vapor, faixas de taxas de operação regionais, movimentação líquida de comércio de benzeno e aromáticos próximos, indicadores de demanda a jusante como a atividade das cadeias de estireno e fenol, e fatores típicos de rendimento e perda entre a produção e os volumes entregues. Quando um país apresenta lacunas nos relatórios públicos, são aplicados proxies regionais, corrigidos posteriormente com base na direção do comércio, nas mudanças de capacidade conhecidas e nas faixas de utilização obtidas em entrevistas.
Para as previsões, utiliza-se análise de cenários, pois a demanda de benzeno responde a ciclos industriais e adições de capacidade planejadas. O crescimento é testado sob estresse com base nas partidas esperadas de capacidade de derivados, nas tendências de integração de refinarias e petroquímica e nos indicadores macroeconômicos compartilhados pelos entrevistados; em seguida, aplica-se suavização para evitar saltos artificiais de ano a ano quando os cronogramas de comissionamento se atrasam.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em várias etapas, começando com testes de balanço que comparam o consumo implícito com a produção mais as importações líquidas, seguidos de verificações de variância em relação a sinais independentes, como anúncios de capacidade e mudanças na direção do comércio. Se uma variação acentuada aparecer, ela é revisada por outro analista e validada novamente por meio de contato de acompanhamento, especialmente quando a mudança está vinculada a paralisações de plantas, novas unidades ou distorções comerciais induzidas por políticas.
O modelo é atualizado em ciclo anual, e ajustes intermediários são realizados quando ocorrem eventos relevantes que possam alterar os balanços regionais. Antes da entrega final, uma última etapa de validação é concluída para que as publicações de dados públicos mais recentes e as atualizações de entrevistas sejam refletidas nos números finais.
Estimativa do Mercado de Benzeno da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos publicados do mercado de benzeno frequentemente não coincidem porque algumas fontes reportam valor enquanto outras reportam volume, e porque a cadeia incluída pode variar entre o próprio benzeno e a economia de derivados a jusante. As diferenças também decorrem do momento de conversão cambial, da seleção do ano-base e do uso ou não de verificações de comércio e alocação para reconciliar os balanços regionais.
A principal lacuna provém da escolha de unidade e da sobreposição de escopos, em que a Mordor Intelligence mantém a estimativa vinculada aos volumes de benzeno (57,08 milhões de toneladas em 2025) e não incorpora receitas de derivados e produtos finais que inflam os totais baseados em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 57,08 M (2025) | |
| Publicador do Setor A | USD 42,96 bilhões (2025) | Reportado em USD e construído com um escopo mais amplo de aplicação e uso final, de modo que as camadas de valor e as premissas de preço podem alterar o total mesmo que os volumes físicos sejam semelhantes. |
| Publicador do Setor B | USD 48,85 bilhões (2024) | Utiliza um modelo de receita com um ano-base diferente e cortes de segmento distintos, de modo que o resultado em valor depende fortemente da progressão assumida do preço médio de venda e do momento da conversão cambial. |
A tabela mostra que a dispersão é explicada principalmente pela mistura de dimensionamento baseado em volume com dimensionamento baseado em receita e pela extensão do escopo a jusante. Ao manter as etapas rastreáveis às capacidades, aos balanços comerciais e aos indicadores de demanda de conversão, a visão final do mercado permanece reproduzível e mais fácil de auditar entre regiões e anos.


Principais Perguntas Respondidas no Relatório
Qual é a demanda global projetada para o benzeno em 2031?
O consumo global deve atingir 71,19 milhões de toneladas até 2031, a partir de 59,22 milhões de toneladas em 2026, refletindo um CAGR de 3,75%.
Qual derivado contribuirá mais para o crescimento incremental até 2031?
O nitrobenzeno lidera o crescimento com um CAGR de 4,48%, impulsionado pela crescente demanda de poliuretano e produtos farmacêuticos.
Por que a Ásia-Pacífico é dominante no mercado de benzeno?
Os complexos integrados de petróleo bruto a produtos químicos, os menores custos de caixa e as grandes cadeias a jusante de estireno e fenol ancoram coletivamente 55,80% do volume de 2025 com uma perspectiva de CAGR de 4,32%.
Como os limites regulatórios afetam os produtores norte-americanos de benzeno?
O limite de exposição de 1 ppm da OSHA aumenta os custos operacionais em USD 5-10 por tonelada, levando ao fechamento de plantas e revisões de capacidade.
Quais setores de usuário final estão se expandindo mais rapidamente?
Os intermediários farmacêuticos registram o maior CAGR de 4,91%, seguidos pelos agroquímicos e pelas aplicações de nylon, que crescem acima da taxa geral do mercado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
