
Tamanho e Participação do Mercado de Vacina BCG
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 189.47 Milhões de dólares |
| Tamanho do Mercado (2031) | 255.76 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Vacina BCG pela Mordor Intelligence
O tamanho do mercado de vacina BCG em 2026 é estimado em USD 189,47 milhões, crescendo a partir do valor de 2025 de USD 178,44 milhões, com projeções para 2031 indicando USD 255,76 milhões, crescendo a um CAGR de 6,18% no período de 2026 a 2031. Mandatos de imunização universal de recém-nascidos em países endêmicos de tuberculose, a crescente utilização oncológica no câncer de bexiga não invasivo muscular e programas ativos de estocagem governamental sustentam conjuntamente um sólido pipeline de demanda, ao mesmo tempo que criam oportunidades estratégicas de aquisição. Os fabricantes estão competindo para expandir a capacidade, pois escassezas persistentes de oferta ressaltam a importância de estruturas de produção resilientes, e os anúncios de investimentos da Merck e do Serum Institute of India sugerem que novas linhas entrarão em operação nos próximos cinco anos. Ventos regulatórios favoráveis, incluindo a orientação revisada da FDA para o câncer de bexiga não responsivo à vacina BCG e o quadro atualizado de prevenção da tuberculose da OMS [1]Organização Mundial da Saúde, "Diretrizes de Tratamento Preventivo da Tuberculose", who.int, ampliam ainda mais o escopo comercial do mercado de vacina BCG, ao mesmo tempo que estimulam a diferenciação de produtos por meio de cepas recombinantes e novas plataformas de entrega.
Principais Conclusões do Relatório
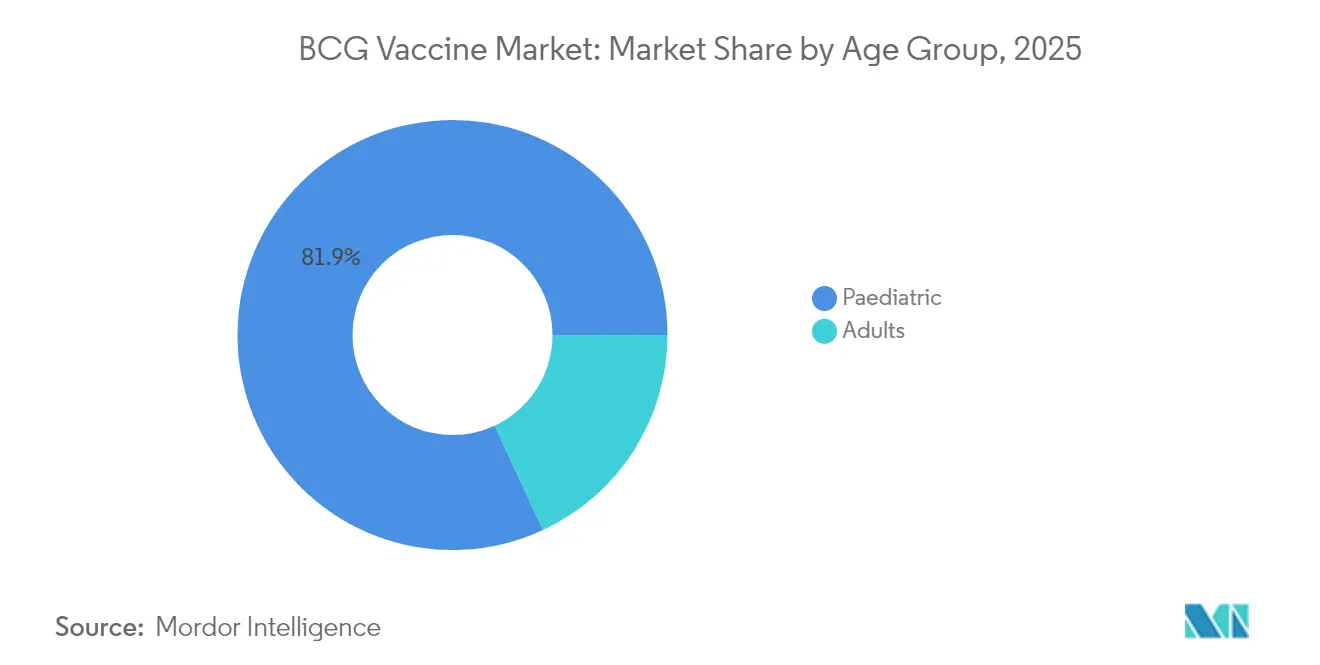
- Por grupo etário, a vacinação pediátrica detinha 81,92% de participação do mercado de vacina BCG em 2025, e o uso em adultos deve crescer a um CAGR de 6,95% até 2031.
- Por aplicação, a prevenção da tuberculose representou 81,45% da participação do mercado de vacina BCG em 2025, enquanto a terapia do câncer de bexiga deve avançar a um CAGR de 7,05% até 2031.
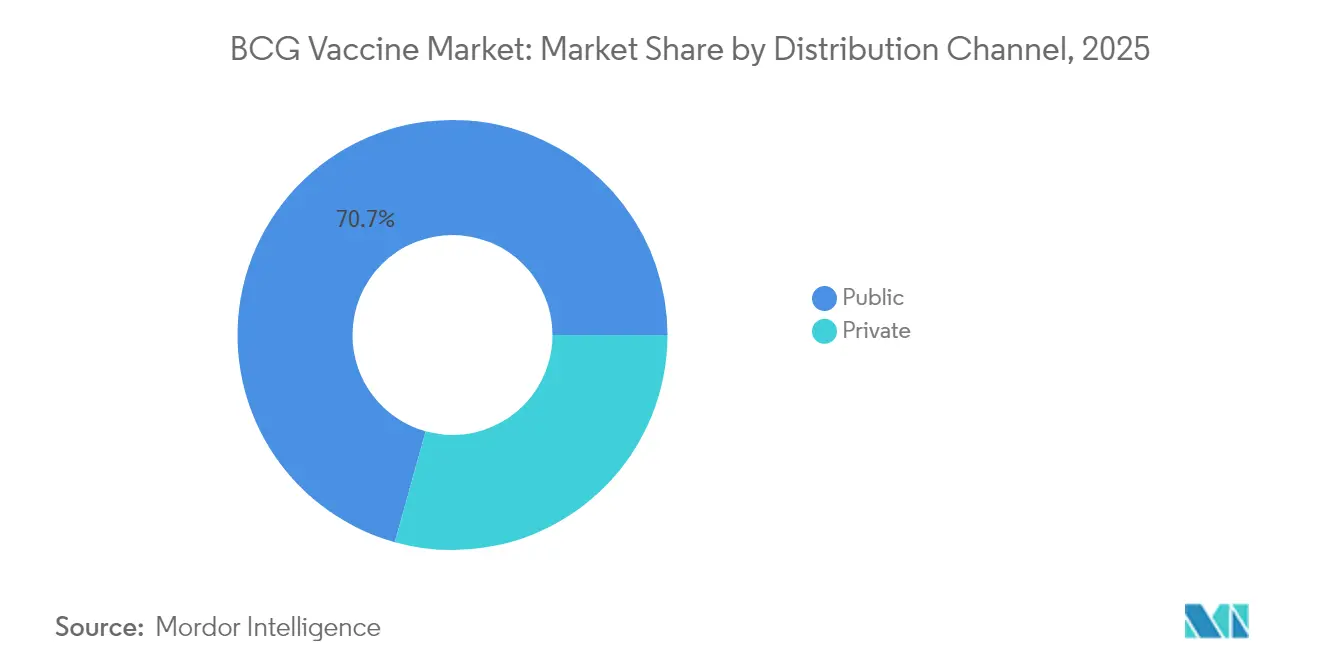
- Por canal de distribuição, as aquisições públicas representaram 70,68% do tamanho do mercado de vacina BCG em 2025, ao passo que os canais privados devem crescer a um CAGR de 7,11% no mesmo horizonte.
- Por geografia, a Ásia-Pacífico liderou com 37,52% de participação na receita em 2025 e tem previsão de expansão a um CAGR de 7,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência crescente de tuberculose resistente a medicamentos e tuberculose latente | +1.8% | Sudeste Asiático, África Subsaariana e outras áreas de alta carga | Longo prazo (≥ 4 anos) |
| Expansão dos mandatos de imunização universal de recém-nascidos | +1.2% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África e América Latina | Médio prazo (2 a 4 anos) |
| Estocagem financiada pelo governo e campanhas de recuperação | +0.9% | Foco global em países endêmicos de tuberculose | Curto prazo (≤ 2 anos) |
| Adoção crescente da vacina BCG como imunoterapia adjuvante para o câncer de bexiga não invasivo muscular | +1.4% | América do Norte, União Europeia, Ásia-Pacífico desenvolvida | Médio prazo (2 a 4 anos) |
| Evidências de imunidade treinada induzida pela vacina BCG contra patógenos respiratórios emergentes | +0.7% | Adoção inicial em economias de alta renda | Longo prazo (≥ 4 anos) |
| P&D em cepas de BCG recombinante com expressão de múltiplos antígenos | +0.5% | Polos de inovação na América do Norte e na União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência crescente de tuberculose resistente a medicamentos e tuberculose latente
Cepas resistentes a medicamentos influenciam agora as estratégias nacionais de vacinação, impulsionando a cobertura intensificada com vacina BCG em todo o Sudeste Asiático, onde 45% dos casos globais de tuberculose foram registrados em 2023 [2]Organização Mundial da Saúde, "Relatório Global sobre Tuberculose 2024", who.int. A liderança da Indonésia nos ensaios de Fase 3 para o candidato M72/AS01E ressalta como regiões endêmicas financiam soluções de próxima geração enquanto mantêm os esquemas atuais de vacinação BCG. Evidências clínicas mostram eficácia de 45,4% para a revacinação de adolescentes, apoiando programas voltados à prevenção da progressão de infecções latentes. Geografias de alta carga representam, portanto, o maior conjunto endereçável para doses incrementais, à medida que as agências de saúde integram políticas de revacinação. Este impulsionador afetará a demanda no mercado de vacina BCG ao longo da década, pois a resistência a múltiplos medicamentos permanece uma ameaça epidemiológica persistente.
Expansão dos mandatos de imunização universal de recém-nascidos
Os formuladores de políticas consideram cada vez mais a vacina BCG como parte de estratégias holísticas de saúde infantil; o plano de aquisição da Finlândia para 2026 confirma a adoção inclusive em contextos de baixa incidência. As diretrizes da OMS recomendam a vacina BCG para lactentes expostos ao HIV e contatos familiares, adicionando escala às implementações nacionais. A Estratégia Nacional de Imunização da Indonésia registrou 80% de cobertura em 2024, apesar das interrupções relacionadas à pandemia, demonstrando como economias de renda média transformam mandatos em programas executáveis. As melhorias de infraestrutura financiadas pelos governos da Ásia-Pacífico agora incluem a expansão da cadeia de frio, garantindo a estabilidade das doses da fábrica à clínica. O impulso de crescimento de médio prazo no mercado de vacina BCG acompanhará, portanto, o ritmo de implementação desses esquemas recentemente legislados.
Estocagem financiada pelo governo e campanhas de recuperação
As licitações de emergência do UNICEF, modeladas durante o surto de mpox, servem agora como modelos para a aquisição rápida de vacinas BCG quando surgem escassezas [3]UNICEF, "Campanhas de Recuperação de Imunização 2024", unicef.org. O investimento de USD 30 milhões da CEPI no Serum Institute of India fortalece a capacidade de aumento, oferecendo aos produtores globais incentivos financeiros para manter estoques de reserva. A OMS e o UNICEF contabilizaram 14,3 milhões de lactentes não vacinados em 2024, energizando campanhas de recuperação que elevam a demanda de curto prazo. A estocagem alinha-se com contratos plurianuais que conferem visibilidade de pedidos aos fabricantes, melhorando assim o planejamento de despesas de capital. Tais estratégias de aquisição devem apoiar o crescimento sustentado no mercado de vacina BCG, pois dissociam a demanda dos ciclos orçamentários anuais.
Adoção crescente da vacina BCG como imunoterapia adjuvante para o câncer de bexiga não invasivo muscular
A FDA aprovou a Anktiva em abril de 2024, validando regimes de combinação que aumentam a eficácia da vacina BCG para pacientes não responsivos à monoterapia. A MHRA do Reino Unido seguiu essa decisão em julho de 2025, acelerando a adoção por clínicos em toda a Europa. O programa de acesso expandido da ImmunityBio, viabilizado pelo fornecimento do Serum Institute, evidencia como a demanda oncológica estimula parcerias entre fabricantes para salvaguardar a continuidade. Os ensaios TAR-200 relataram taxas de resposta completa de 82,4%, ilustrando concorrentes emergentes que, não obstante, dependem da vacina BCG como terapia de base. Esses desenvolvimentos devem elevar os volumes procedimentais, impulsionando diretamente o mercado de vacina BCG em sistemas de saúde de alta renda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eventos adversos e contraindicações em receptores imunocomprometidos | -0.8% | Regiões endêmicas de HIV em todo o mundo | Médio prazo (2 a 4 anos) |
| Escassezas de oferta vinculadas a um número limitado de produtores globais | -1.2% | Agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Custos logísticos da cadeia de frio em contextos de baixa renda | -0.6% | África Subsaariana, Sul da Ásia, América Latina rural | Médio prazo (2 a 4 anos) |
| Restrições de capacidade para a expansão de lote-semente de grau BPF | -0.4% | Centros de fabricação em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eventos adversos e contraindicações em receptores imunocomprometidos
A OMS classifica a infecção conhecida pelo HIV como uma contraindicação formal à vacina BCG, pois a doença disseminada atinge taxas de mortalidade próximas a 75% em lactentes afetados. Os protocolos agora atrasam a vacinação de neonatos nascidos de mães com tuberculose positiva até a conclusão da terapia preventiva, complicando o fluxo de trabalho em instalações com recursos limitados. Os dados de vigilância de Omã revelaram 9,2 eventos adversos relacionados à vacina BCG por 100.000 doses, principalmente abscessos, gerando apelos por uma triagem prévia mais rigorosa. Essas preocupações com a segurança reduzem a cobertura precisamente nas regiões com maior carga de tuberculose, estreitando o conjunto endereçável para o mercado de vacina BCG. Os ventos contrários de médio prazo persistem enquanto a educação dos clínicos e o aprimoramento do diagnóstico escalam nas zonas endêmicas.
Escassezas de oferta vinculadas a um número limitado de produtores globais
A Merck permanece como única fornecedora nos EUA após a saída da Sanofi, desencadeando racionamento para pacientes com câncer de bexiga de alto risco e provocando apelos federais por canais alternativos de importação. A construção da nova instalação da Merck na Carolina do Norte levará pelo menos cinco anos, evidenciando os longos prazos de execução inerentes à fabricação de biológicos estéreis. O quadro de suporte a biossimilares do Japão, embora atualmente focado em anticorpos monoclonais, ilustra modelos de políticas que poderiam expandir a produção doméstica de vacina BCG e reduzir a dependência de importações. Durante as escassezas, clínicas no Canadá e na Espanha relataram adiamentos da terapia intravesical, impactando diretamente os resultados dos pacientes. Essas interrupções reduzem o crescimento do mercado de vacina BCG até que nova capacidade entre em operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grupo Etário:
A Adoção Pediátrica Permanece como Âncora Enquanto a Adoção Oncológica em Adultos se AceleraA imunização pediátrica continuou a dominar em 2025, representando 81,92% do total de doses distribuídas e ancorando as decisões de financiamento em saúde pública. A cobertura de vacinação de recém-nascidos supera regularmente 90% em 154 países, ressaltando como a proteção na primeira infância molda o mercado de vacina BCG. O tratamento do câncer de bexiga está impulsionando uma expansão mais acelerada no segmento adulto, onde um CAGR de 6,95% é previsto até 2031, à medida que oncologistas adotam regimes de combinação validados por aprovações recentes. A demanda adulta é ainda reforçada pelo crescente interesse em estratégias de reforço para imunidade treinada, com múltiplos ensaios universitários avaliando resultados de infecções respiratórias em populações mais idosas. Ao longo do horizonte de previsão, os volumes pediátricos manterão vantagens de escala, mas o segmento adulto oferece maior receita marginal por frasco, pois as doses oncológicas comandam preços premium em ambientes hospitalares. Os hospitais, portanto, formam unidades de aquisição dedicadas que firmam contratos plurianuais, aumentando a visibilidade para fornecedores que planejam upgrades de capacidade. Embora os mecanismos de subsídio pediátrico mantenham os preços controlados, os custos crescentes de produção tendem a fluir mais facilmente para os preços de tabela de oncologia adulta, proporcionando margem positiva para os fabricantes.
A oportunidade adulta também se beneficia da disposição dos pagadores em reembolsar imunoterapias que retardam a cistectomia radical, reduzindo os custos globais de tratamento para os sistemas de saúde. As agências regulatórias agora incentivam vias de licenciamento adaptativo que agilizam o acesso para indicações não responsivas à vacina BCG, estabelecendo precedentes que poderiam ser replicados para novas cepas recombinantes. Em conjunto, essas dinâmicas ilustram como o mercado de vacina BCG equilibra a estabilidade de volume em pediatria com o crescimento de valor em adultos, criando um fluxo de receita diversificado e resiliente a choques de segmento único.


Por Aplicação:
A Prevenção da Tuberculose Comanda o Volume Enquanto a Terapia do Câncer de Bexiga Eleva o ValorA prevenção da tuberculose reteve 81,45% de participação em 2025, apoiada por esquemas universais na Ásia-Pacífico e na África que sustentam os níveis de demanda de base mesmo durante escassezas de oferta. Os governos financiam pedidos em massa por meio do UNICEF e do Fundo Rotatório da OPAS, fixando preços preferenciais que estabilizam os orçamentos de aquisição ano após ano. O tamanho do mercado de vacina BCG atribuível ao uso preventivo deve crescer de forma constante à medida que os pilotos de revacinação se expandem em coortes de adolescentes na Índia, Indonésia e África do Sul. Enquanto isso, a terapia do câncer de bexiga avança a um CAGR brioso de 7,05%, impulsionada por resultados positivos de ensaios clínicos e pela crescente cobertura de pagadores para regimes de combinação. As diretrizes oncológicas nos Estados Unidos e na Europa continuam recomendando a vacina BCG intravesical como tratamento de primeira linha, garantindo utilização consistente apesar de concorrentes emergentes.
Os pipelines de BCG recombinante adicionam profundidade a ambos os pilares de aplicação, com candidatos de tuberculose de múltiplos antígenos progredindo em paralelo com cepas modificadas projetadas para potencializar a imunidade antitumoral. A inovação de indicação cruzada pode assim desbloquear sinergias de fabricação ao aproveitar processos a montante comuns. As partes interessadas esperam que, uma vez que as opções recombinantes superem os ensaios clínicos decisivos, os volumes incrementais alimentem o mercado de vacina BCG sem canibalizar os produtos existentes, pois as formulações convencionais permanecerão necessárias em contextos de menor renda devido a considerações de custo.
Por Canal de Distribuição:
O Setor Público Retém a Primazia, Mas as Cadeias de Fornecimento Oncológico Privadas se ConsolidamAs aquisições públicas representaram 70,68% das remessas globais em 2025, refletindo a centralidade duradoura dos orçamentos governamentais e das agências multilaterais no controle de doenças infecciosas. Os ministérios negociam acordos-quadro plurianuais que incluem cláusulas de desempenho para entrega no prazo, incentivando os fornecedores a priorizar pedidos públicos quando surgem escassezas. Ainda assim, os canais privados estão se expandindo a um CAGR de 7,11%, à medida que centros especializados de oncologia em economias de alta renda e emergentes adquirem cada vez mais diretamente dos fabricantes para garantir esquemas terapêuticos ininterruptos. Esses compradores privados muitas vezes estão dispostos a efetuar pré-pagamentos ou manter estoques de segurança, aumentando sua atratividade para os produtores que equilibram a produção finita entre os clientes.
Parcerias público-privadas híbridas, como o Biovac da África do Sul, demonstram como os objetivos de saúde pública podem coexistir com imperativos comerciais para localizar a oferta, mitigar o risco cambial e cultivar mão de obra qualificada. Tais modelos poderiam influenciar os futuros desenhos de licitação, integrando critérios baseados em valor, como compromissos de investimento local. Consequentemente, a concorrência no mercado de vacina BCG está se deslocando de batalhas de preço puro para avaliações multidimensionais que também consideram segurança de abastecimento, desempenho da cadeia de frio e inovação tecnológica.
Análise Geográfica
Mercado de Vacina BCG na APAC
A Ásia-Pacífico manteve a liderança com 37,52% da receita global em 2025, e sua perspectiva de CAGR de 7,12% até 2031 supera todas as demais regiões. A alta incidência de tuberculose, o aumento dos gastos com saúde e os robustos ecossistemas de fabricação na Índia e na China sustentam coletivamente a maior fatia regional do mercado de vacina BCG. A participação da Indonésia nos ensaios de Fase 3 do M72/AS01E destaca o investimento simultâneo em soluções de próxima geração, enquanto os programas nacionais de imunização continuam distribuindo as formulações clássicas de BCG. A produção de vacinas da China atende às necessidades domésticas e apoia as exportações por meio de canais de ajuda bilateral, ancorando ainda mais a dominância da Ásia-Pacífico no fornecimento.
Mercado de Vacina BCG na América do Norte e Europa
A América do Norte e a Europa formam o segundo cluster, entregando demanda estável ancorada no uso em oncologia e em marcos regulatórios que recompensam a inovação. Os Estados Unidos estão enfrentando escassez crônica ao apoiar o investimento de centenas de milhões de dólares da Merck em uma instalação na Carolina do Norte, com previsão de triplicar a capacidade doméstica após a conclusão em 2030. A Europa se beneficia de aquisições coordenadas por meio de programas de licitação conjunta que negociam preços favoráveis enquanto promovem a diversificação do fornecimento; a aprovação rápida do Anktiva pelo Reino Unido exemplifica o impulso regulatório favorável aos regimes combinados baseados em BCG.
Mercado de Vacina BCG no Oriente Médio e África, América do Sul e APAC
O Oriente Médio e África e a América do Sul exibem coletivamente um potencial inexplorado à medida que as iniciativas de eliminação da tuberculose ganham força juntamente com melhorias na logística de cadeia de frio. A iniciativa TB-Free Central Asia da OMS encoraja as repúblicas da Ásia Central a acelerar o volume de vacinação, enquanto os picos de morbidade causados por escassez no passado na África do Sul levaram o tesouro a reservar recursos para estoques de reserva de emergência. A integração do rastreamento de tuberculose no pré-natal pelo Brasil sinaliza um paradigma emergente de saúde materno-infantil que amplia a cobertura de BCG nos hospitais públicos. Esses desenvolvimentos sugerem que o mercado de vacina BCG experimentará contribuições geográficas progressivamente mais equilibradas, substituindo a dependência histórica de um pequeno número de compradores asiáticos.


Panorama regulatório
O ambiente regulatório do BCG permanece ancorado na pré-qualificação da OMS, que define as expectativas globais de qualidade, segurança e adequação programática referenciadas em muitas licitações públicas. No lado da demanda, as autoridades continuam a expandir os caminhos de uso adjacentes à oncologia em paralelo com os calendários de doenças infecciosas, e o escopo do relatório reflete como a escassez de BCG em mercados de alta renda tem chamado atenção para a continuidade do fornecimento e o abastecimento alternativo.
O acesso e a acessibilidade financeira também são moldados por controles nacionais. Na Índia, a National Pharmaceuticals Pricing Authority (NPPA) regula os preços de vacinas essenciais sob a Drugs Prices Control Order, e em junho de 2026 aprovou um aumento de preço de 20% para a vacina BCG da Serum Institute of India (reportado como Rs 9,9 por dose) para apoiar a disponibilidade. O registro de produtos atua como uma barreira de entrada, ilustrado pela listagem da Singapore National Drug Formulary da AJ Vaccines A/S como fabricante registrada da vacina BCG AJV (atualização de junho de 2026), reforçando o papel dos reguladores nacionais em viabilizar fornecedores diversificados.
Análise da cadeia de valor
As vacinas BCG seguem uma cadeia de valor de biológicos especializada, começando com a curadoria de cepas e a gestão de lotes-semente (para cepas como a Danish 1331), passando então pela fermentação micobacteriana, processamento downstream e liofilização. A liberação de lotes é regida por controles de qualidade rigorosos alinhados à pré-qualificação da OMS e aos requisitos das autoridades regulatórias nacionais. Como a capacidade estéril e a expansão de lotes-semente com padrão GMP envolvem altos custos fixos e longos prazos de execução, interrupções em um único local têm efeitos desproporcionais, aumentando o valor estratégico de estruturas de fabricação redundantes.
No segmento downstream, grandes volumes passam por canais de aquisição multilaterais e governamentais, onde os termos de licitação e os requisitos de desempenho da cadeia de frio moldam a seleção de fornecedores e a alocação. As atualizações de aquisição e fornecimento do UNICEF (final de 2024) destacam a complexidade operacional de compatibilizar a produção limitada com os calendários de imunização, enquanto a demanda oncológica nos canais privados mantém pressão sobre a disponibilidade consistente de lotes e a distribuição validada. A Serum Institute of India fornece fabricação de vacinas em grande escala, a produção vinculada à AJ apoia a produção da cepa dinamarquesa, e a Green Signal Bio Pharma se posiciona em direção ao BCG liofilizado e às metas de pré-qualificação da OMS, mostrando como capacidade, conformidade e acesso a licitações influenciam o posicionamento em toda a cadeia.
Cenário Competitivo
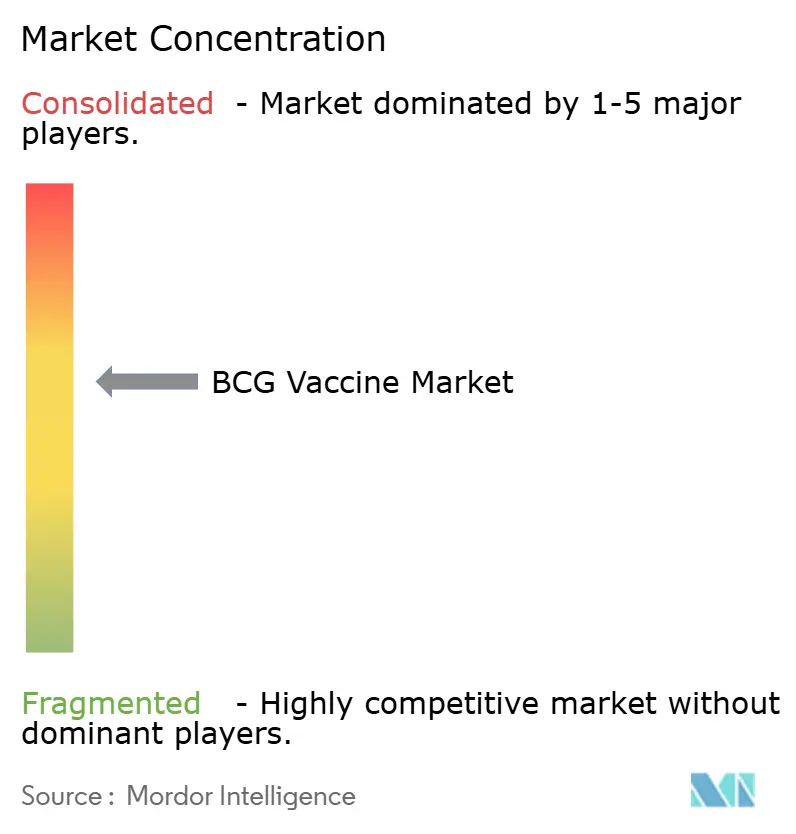
O campo competitivo permanece moderadamente concentrado, com menos de dez produtores pré-qualificados pela OMS e ainda menos com registros nos mercados oncológicos de alta renda. O status de uma década da Merck como única fornecedora nos EUA ilustra como padrões regulatórios rigorosos e altos custos fixos dissuadem a entrada de seguidores rápidos. A saída da Sanofi esclareceu a intensidade de capital necessária para modernizar instalações convencionais para a fermentação micobacteriana, ao mesmo tempo que abriu espaço para novos entrantes que avançam com cepas recombinantes. A parceria da ImmunityBio com o Serum Institute demonstra o valor estratégico de combinar plataformas inovadoras com capacidade de grande escala e baixo custo, potencialmente redesenhando as linhas competitivas a partir de 2026.
Os fabricantes buscam cada vez mais a diversificação geográfica para se proteger contra paralisações em um único site. A aquisição de uma instalação nos Países Baixos pelo Serum Institute amplia seu alcance para a Área Econômica Europeia, reduzindo a exposição tarifária e encurtando as rotas de envio para mercados oncológicos de alto preço. Em paralelo, o Ministério da Saúde, Trabalho e Bem-Estar do Japão explora incentivos para a produção doméstica de vacinas micobacterianas, sinalizando oportunidades impulsionadas por políticas para que os players locais rompam a dominância de oferta estrangeira.
As estratégias de produto agora enfatizam a diferenciação de valor agregado em vez de volume isoladamente. Os pipelines recombinantes visam maior imunogenicidade e cobertura antigênica mais ampla, enquanto os cientistas de formulação trabalham em adesivos de microneedle de administração intradérmica ou estáveis ao congelamento que simplificam a entrega em ambientes rurais. As empresas capazes de trazer essas melhorias ao mercado primeiro provavelmente conquistarão segmentos premium, potencialmente deslocando a participação de mercado de incumbentes que se concentram exclusivamente em escalar a vacina BCG clássica. Consequentemente, a rivalidade competitiva no mercado de vacina BCG deve girar em torno de inovação tecnológica, resiliência de capacidade e agilidade regulatória, e não meramente em escala de fabricação.
Líderes do Setor de Vacina BCG
Serum Institute of India Pvt. Ltd.
AJ Biologics Sdn Bhd
Microgen
Merck & Co., Inc.
Japan BCG Laboratory
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vacina BCG
- Serum Institute of India
- Japan BCG Laboratory
- AJ Biologics
- Merck
- Statens Serum Institut
- GreenSignal Bio Pharma Pvt. Ltd.
- Biomed Lublin
- Taj Pharmaceuticals Ltd.
- NPO Microgen
- China National Biotec Group (CNBG)
- BCG Vaccine Laboratory (India)
- Bio Farma (Persero)
- Intervax Ltd.
- Sanofi S.A. (Sanofi Pasteur)
- Indian Immunologicals
- PT BioFarma Indonesia
- Chiron Behring Vaccines Pvt. Ltd.
- Cipla Ltd. (BCG on-co-pack)
- Valneva
- Microbix Biosystems Inc.

Oportunidades de mercado e perspectivas futuras
A resiliência do fornecimento e a diferenciação de portfólio são os espaços em branco mais acionáveis para o BCG, abrangendo a imunização pública e a terapia intravesical de grau oncológico. A atualização do mercado de BCG do UNICEF de outubro de 2024, junto com escassezes documentadas na América do Norte e na Europa, apoia uma oportunidade de curto prazo para fornecedores que conseguem adicionar capacidade em conformidade e garantir registros em mercados oncológicos de alta renda, onde a continuidade está ligada ao agendamento de pacientes. A ImmunityBio e a Serum Institute of India reforçam essa direção com um acordo exclusivo de fornecimento global de maio de 2024 para BCG em vários tipos de câncer, e a ImmunityBio adicionou uma segunda via de fornecimento orientada para os EUA por meio de um acordo exclusivo com a Japan BCG Laboratory para a cepa Tokyo-172 em maio de 2026, expandindo o abastecimento além de um modelo de fornecedor único.
A economia de fabricação também se altera com reajustes de preços regulados. O aumento de preço do BCG aprovado pela NPPA da Índia em junho de 2026 (reportado em Rs 9,9 por dose para o BCG da Serum Institute of India) oferece um mecanismo viabilizador para sustentar o fornecimento de vacinas essenciais, apoiando a utilização da capacidade e compromissos de aquisição plurianuais. Separadamente, os caminhos de P&D e de próxima geração ampliam o espaço para posicionamento premium, com a Serum Institute of India avançando esforços de BCG recombinante (iBCG/rBCG) e a atividade de revisão do regulador da Índia (discussões do CDSCO SEC em 2025) apontando para um pipeline de avaliação ativo para variantes recombinantes voltadas aos requisitos de desempenho oncológico, segurança e continuidade do fornecimento.
Recent Industry Developments in Mercado de Vacina BCG
- Junho de 2026: A Serum Institute of India Pvt. Ltd. anuncia o aumento do preço-teto pela NPPA para sua vacina BCG, para Rs 9,8 por dose. O ajuste de preço influencia a precificação e a disponibilidade no fornecimento de BCG em grande volume, alinhando-se à aquisição indexada à inflação e reforçando a utilização da capacidade e a estabilidade da demanda liderada pelo governo.
- Maio de 2026: A ImmunityBio e a Serum Institute of India anunciam um acordo exclusivo de desenvolvimento e fornecimento para os EUA com a Japan BCG Laboratory para a cepa Tokyo-172. O abastecimento diversificado de BCG para o mercado dos EUA reduz o risco de escassez e fortalece a resiliência do fornecimento.
- Fevereiro de 2025: A ImmunityBio e a Serum Institute of India obtêm autorização da FDA para um programa de acesso expandido ao BCG recombinante como alternativa para combater a escassez nos EUA. A viabilização regulatória expande as opções de acesso e sinaliza disposição para acomodar novas variantes de BCG.


Mercado de Vacina BCG Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o valor das doses de vacina bacilo Calmette-Guérin vendidas para prevenção da tuberculose e para uso terapêutico no câncer de vesícula, contabilizado pelos preços pagos por meio de canais públicos e privados nos países cobertos.
Exclusões de escopo: esta mensuração não contabiliza medicamentos mais amplos para tuberculose, diagnósticos de tuberculose, ou imunoterapias não vacinais usadas em oncologia.
Visão geral da segmentação
- Por Grupo Etário
- Pediátrico
- Adultos
- Por Aplicação
- Tuberculose
- Câncer de Bexiga
- Por Canal de Distribuição
- Público
- Privado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir uma base factual clara sobre a carga da tuberculose, política de imunização e sinais de fornecimento de vacinas antes que quaisquer premissas de dimensionamento fossem definidas. Baseamo-nos em fontes públicas como as diretrizes da Organização Mundial da Saúde sobre tuberculose e imunização, informações de aquisição de vacinas do UNICEF, e indicadores do Banco Mundial para população e gastos com saúde, a fim de manter os insumos consistentes entre os países.
Para entender a demanda além da imunização de recém-nascidos, também revisamos fontes como páginas de informações sobre vacinas do CDC, literatura clínica revisada por pares sobre o uso de terapia intravesical, e estatísticas comerciais governamentais em que os embarques de vacinas são reportados em nível agregado. Registros de empresas, apresentações a investidores e imprensa confiável foram usados para captar mudanças de capacidade e restrições relacionadas à escassez, e então os números foram cruzados com assinaturas pagas que fornecem inteligência financeira de empresas, bases de dados de patentes e visões de importação e exportação em nível de embarque quando relevante. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram revisados para coletar, validar e esclarecer os insumos.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em verificar como a aquisição funciona na prática e como a demanda se move entre licitações públicas e fornecimento privado, especialmente durante ciclos de escassez. Conversamos com uma combinação de fabricantes, distribuidores, equipes de compras hospitalares e partes interessadas clínicas nas principais regiões, para que os padrões de precificação, uso de doses e premissas de fornecimento de curto prazo pudessem ser validados e ajustados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 16% | Ásia-Pacífico: 43% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 40% | Europa, Oriente Médio e África: 31% |
| Participantes menores: 22% | Gerentes: 44% | Américas: 26% |
Dimensionamento e previsão de mercado
O modelo central é construído de forma top-down, reconstruindo os grupos de demanda por país a partir das expectativas de cobertura vacinal nos programas de imunização, das coortes de nascimentos elegíveis, e da parcela do fornecimento que normalmente é liquidada por vias públicas versus privadas. Essa camada por país é então consolidada em totais regionais e, finalmente, no valor global para o ano indicado.
Para manter os totais realistas, corroboramos os números com verificações seletivas bottom-up, como preços de venda amostrados por canal, volumes de dose indicativos a partir de discussões de aquisição, e verificações de sensibilidade com fornecedores e distribuidores sobre a alocação em cenários de escassez. Os insumos foram mantidos ancorados em indicadores rastreáveis, incluindo incidência de tuberculose e recomendações de prevenção, nascimentos anuais e práticas de calendário vacinal, protocolos de tratamento de câncer de vesícula que utilizam terapia vacinal intravesical, e diferenças de preço observadas entre o fornecimento por licitação e o fornecimento no mercado privado. Quando um país tinha visibilidade de preço público limitada, as faixas de preço foram imputadas a partir de mercados próximos com estruturas de aquisição semelhantes e depois retestadas por meio de entrevistas.
Para a previsão, foi utilizada análise de cenários para que a disponibilidade de fornecimento, o momento das licitações e os reajustes de preço pudessem ser variados de forma transparente e depois consolidados em um cenário-base. A visão prospectiva só foi finalizada após os respondentes primários validarem a direção das variáveis-chave, incluindo os aumentos de capacidade esperados, os riscos de escassez contínuos e a rapidez com que o uso oncológico se recupera quando o fornecimento se normaliza.
Validação de dados e ciclo de atualização
Os resultados foram verificados em vários níveis, começando com verificações de razoabilidade em nível de país e seguidos por revisões de consolidação regional, para que os valores discrepantes pudessem ser explicados em vez de deixados como variância inexplicada. Comparamos os resultados com sinais independentes, como expectativas de cobertura de imunização, padrões de aquisição pública e restrições de fornecimento conhecidas, e depois recontatamos as fontes quando as premissas de precificação ou volume se afastam do intervalo esperado.
Antes da aprovação final, o modelo e as premissas passam por uma revisão de analista passo a passo, para que os cálculos, unidades e o momento de conversão de moeda sejam consistentes entre os mercados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes expansões de fornecimento, escassezes prolongadas ou mudanças de política. Imediatamente antes da entrega, uma passagem final de dados é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de vacina BCG da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados para esta categoria de vacina podem diferir porque parte da demanda é impulsionada pela imunização de saúde pública, enquanto outra parte está ligada ao uso terapêutico hospitalar em oncologia, e esses dois caminhos são medidos de forma diferente. O momento também importa, porque períodos de escassez podem alterar temporariamente a disponibilidade de doses, os volumes de licitação e os preços médios.
A tabela mostra uma dispersão considerável, e no modelo da Mordor Intelligence o total é contabilizado apenas para as receitas de vacinas ligadas à prevenção da tuberculose e ao uso em câncer de vesícula em canais públicos e privados, em vez de incorporar produtos adjacentes para tuberculose ou gastos mais amplos com imunoterapia oncológica. As diferenças também podem vir de como os preços são tratados, já que algumas estimativas se baseiam em um único preço médio ou em um único canal de aquisição, e outras combinam a precificação de licitação com a precificação privada e atualizam a conversão de moeda em momentos diferentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 178,44 milhões de USD (2025) | |
| Periódico Comercial A | 104,84 milhões de USD (2023) | Usa um ano-base anterior e parece enfatizar o valor da imunização preventiva, com captura limitada dos volumes de terapia hospitalar e das mudanças recentes de preço e fornecimento. |
| Relatório do Setor B | 95,50 milhões de USD (2023) | Ancora o mercado em premissas de demanda e precificação mais antigas e parece aplicar uma visão de canal mais restrita, o que pode subestimar o valor quando a precificação do mercado privado diverge da precificação de licitação. |
No geral, a diferença é explicada principalmente pelo alinhamento de escopo e pela escolha do ano, e depois pela forma como a precificação é combinada entre canais durante ciclos de escassez e recuperação. Ao manter a construção ligada a grupos de demanda claros, divisões por canal e verificações de precificação atualizadas, a estimativa resultante permanece rastreável e reproduzível quando as premissas precisam ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de vacina BCG?
O tamanho do mercado de vacina BCG é avaliado em USD 189,47 milhões em 2026 e deve atingir USD 255,76 milhões até 2031, refletindo um CAGR de 6,18%.
Por que as escassezas de oferta são um problema recorrente?
Apenas um punhado de fabricantes pré-qualificados pela OMS produz vacina BCG de grau BPF, e as melhorias das instalações levam até seis anos, causando perturbações periódicas que restringem o acesso de pacientes na América do Norte e na Europa.
Qual região detém a maior participação do mercado?
A Ásia-Pacífico lidera com 37,52% da receita global, impulsionada pela alta incidência de tuberculose, fortes mandatos de imunização de recém-nascidos e capacidade de fabricação regional.
Como a vacina BCG é utilizada em oncologia?
A vacina BCG intravesical permanece como terapia de primeira linha para o câncer de bexiga não invasivo muscular, e aprovações recentes de agentes combinados como a Anktiva melhoraram as taxas de resposta completa, impulsionando a demanda adulta.
Quais inovações poderiam mudar o cenário competitivo?
Cepas de BCG recombinante que expressam múltiplos antígenos, formulações estáveis ao congelamento e adesivos de microneedle de administração intradérmica estão em desenvolvimento e poderiam comandar preços premium após a obtenção das aprovações regulatórias.
Como os governos estão mitigando o impacto das escassezas de oferta?
Agências como o UNICEF e a CEPI lançam licitações de emergência, financiam novas linhas de fabricação e criam estoques de reserva para manter os programas de vacinação durante as lacunas de produção, estabilizando o crescimento do mercado de médio prazo.
Página atualizada pela última vez em:



