
Tamanho e Participação do Mercado de Pneus Automotivos
Análise do Mercado de Pneus Automotivos por Mordor Intelligence
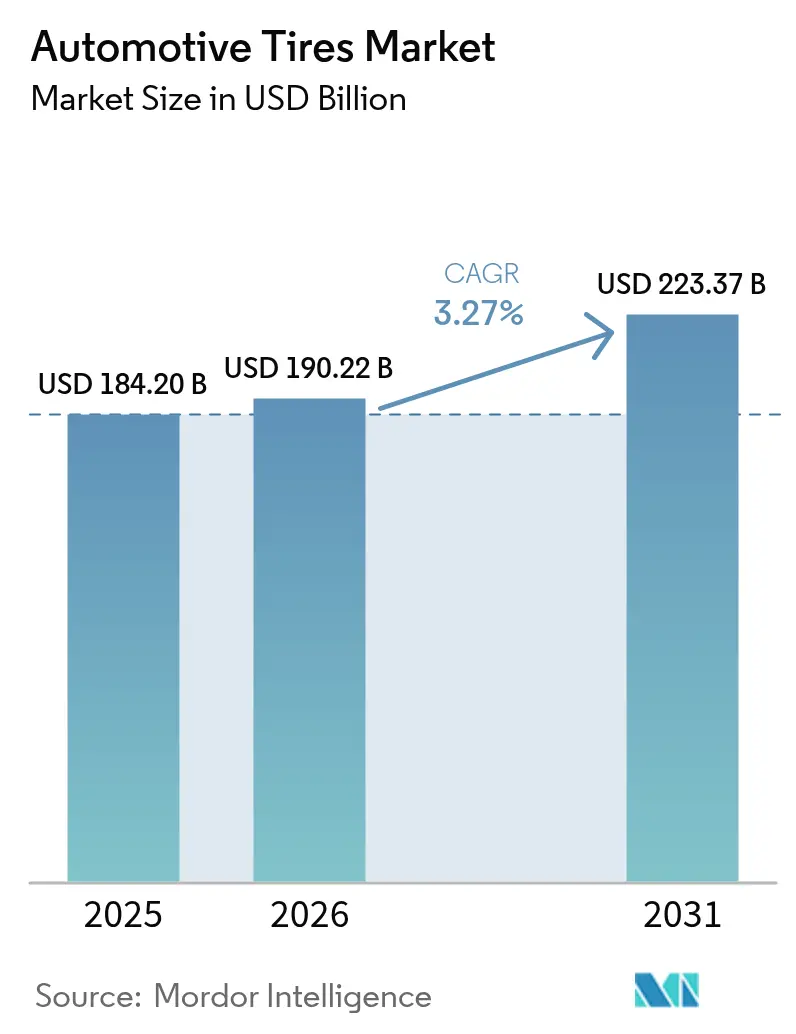
O tamanho do mercado de pneus automotivos deve crescer de 190,2 bilhões de USD em 2026 para 196,4 bilhões de USD em 2027 e tem previsão de atingir 228,6 bilhões de USD até 2032 a um CAGR de 3,08% no período 2027-2032.
Os requisitos de eficiência na China e os encaixes de pneus para carros elétricos de passeio com baixo ruído estão direcionando a concorrência para o desempenho demonstrável dos pneus. Os fornecedores podem vincular atributos de engenharia a aprovações de veículos e oportunidades de reposição, conferindo ao processo de qualificação de produtos valor comercial além das entregas iniciais de fábrica. O investimento em distribuição regional pode ampliar o alcance dos fornecedores, enquanto a exposição ao fornecimento de borracha e perspectivas de reposição desiguais complicam a economia da expansão do fornecimento. Os encaixes orientados pela eficiência fornecem o impulso de crescimento mais forte, enquanto a exposição ao fornecimento e a demanda de reposição desigual limitam o argumento para expandir a produção de pneus indiferenciados.
Principais Conclusões do Relatório
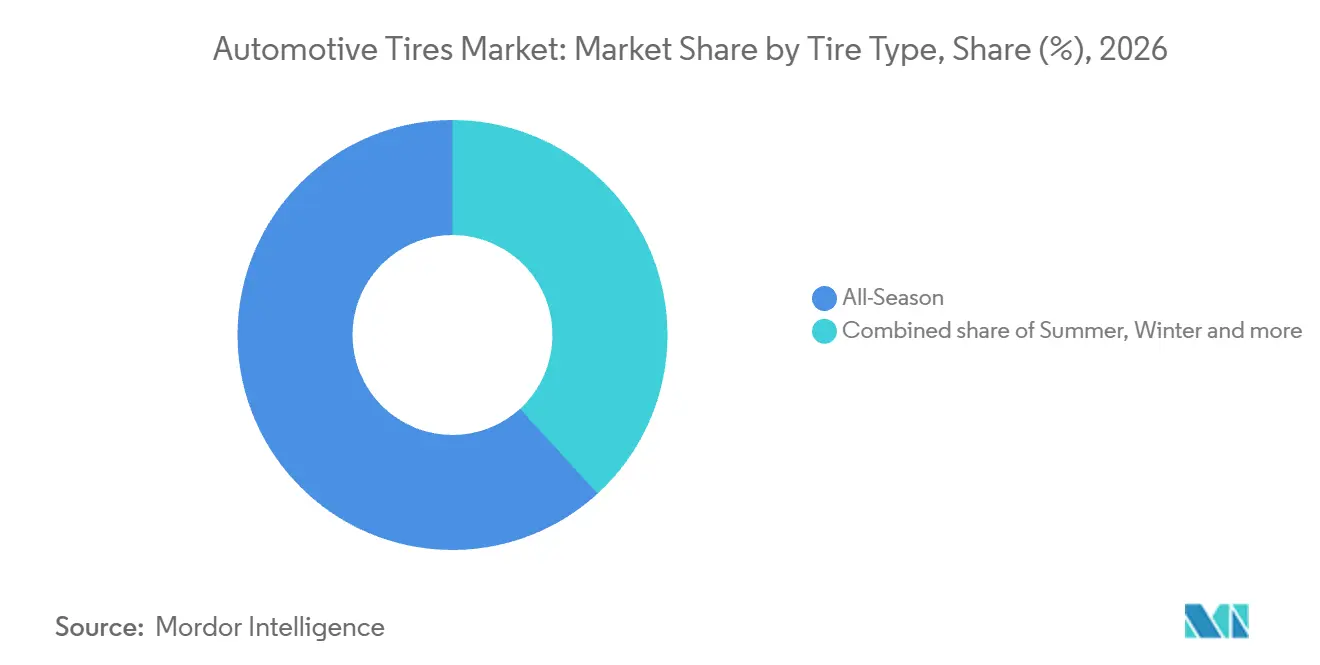
- Por tipo de pneu, os pneus quatro estações detinham 61,79% da participação do mercado de pneus automotivos em 2026, enquanto os pneus de inverno têm previsão de crescer mais rapidamente a um CAGR de 3,95% no período 2027-2032.
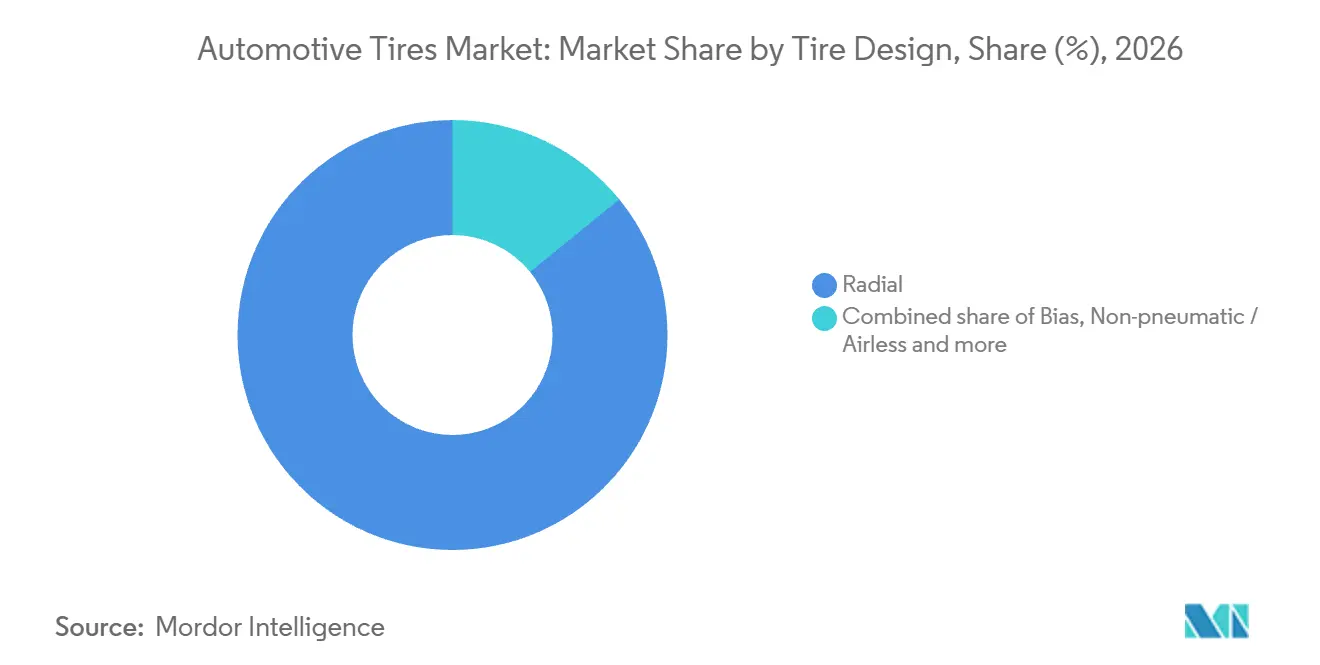
- Em design de pneu, os pneus radiais lideraram com uma participação de 85,87% em 2026, e os pneus não pneumáticos e sem ar têm previsão de crescer mais rapidamente a um CAGR de 5,2% no período 2027-2032.
- Os carros de passeio lideraram a distribuição por tipo de veículo com uma participação de 56,36% do tamanho do mercado de pneus automotivos em 2026, enquanto os SUVs e crossovers têm previsão de crescer mais rapidamente a um CAGR de 4,4% no período 2027-2032.
- Dentro das aplicações, os pneus para uso em estrada representaram uma participação de 80,7% em 2026, com pneus off-road para construção, mineração e agricultura com previsão de crescer mais rapidamente a um CAGR de 3,5% no período 2027-2032.
- Entre os usuários finais, o pós-venda, incluindo reposição e recapagem, liderou com uma participação de 68,64% em 2026, enquanto a demanda de OEM tem previsão de crescer mais rapidamente a um CAGR de 6,9% no período 2027-2032.
- Para tamanho de aro, os pneus para aros de 15 a 20 polegadas detinham uma participação de 47,09% em 2026, com pneus acima de 20 polegadas com previsão de crescer mais rapidamente a um CAGR de 7,7% no período 2027-2032.
- Por propulsão, os veículos de combustão interna representavam uma participação de 91,17% em 2026, enquanto os veículos elétricos a bateria têm previsão de crescer mais rapidamente a um CAGR de 10,3% no período 2027-2032.
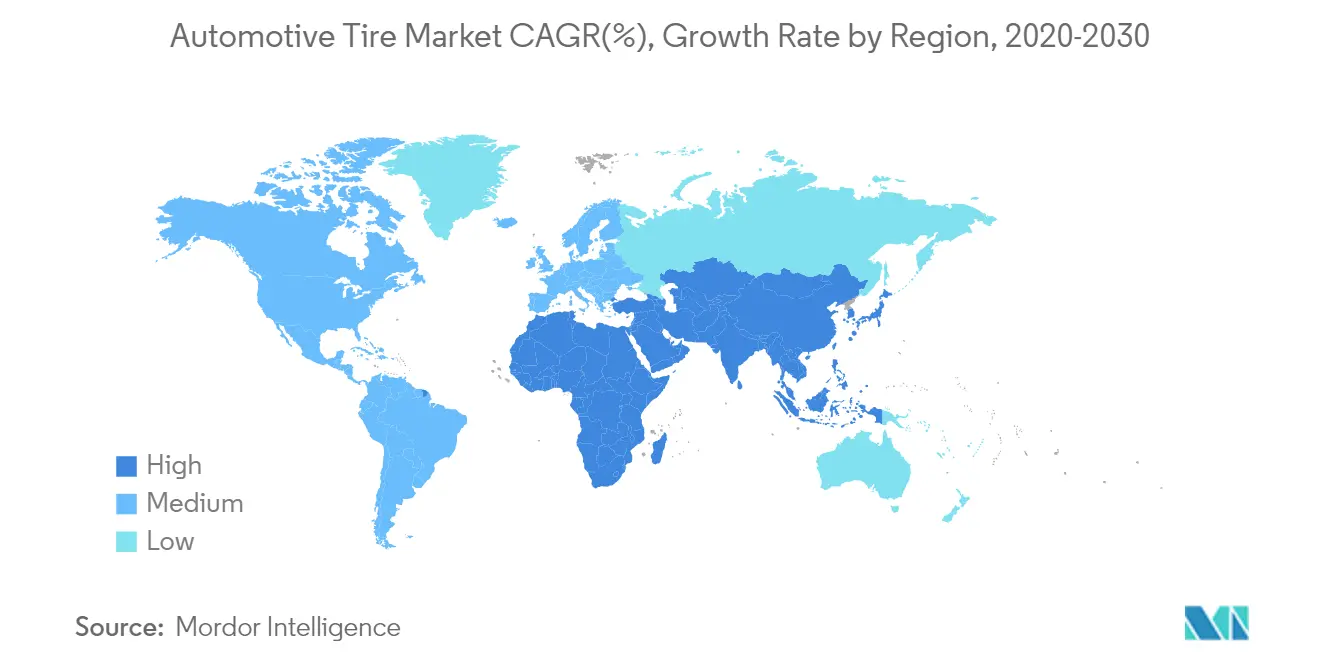
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 55,16% em 2026 e tem previsão de crescer mais rapidamente a um CAGR de 5,95% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda liderada pela eletrificação por pneus de ultrabaixo ruído em carros de passeio da UE | +1.2% | Estados-membros da União Europeia | Médio prazo (2 a 4 anos) |
| Demanda por pneus de baixa resistência ao rolamento para ajudar a cumprir os limites de consumo de combustível de carros de passeio da China em 2026 | +1.4% | República Popular da China | Curto prazo (≤ 2 anos) |
| Contratos de pneus inteligentes habilitados por IoT em frotas de última milha na América do Norte | +0.7% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Capacidade de borracha sintética internalizada sob o IRA dos EUA impulsionando a segurança do fornecimento local | +0.6% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Expansão de aros acima de 18 polegadas em SUVs indianos elevando o preço médio de venda por unidade | +0.5% | República da Índia | Médio prazo (2-4 anos) |
| Reformulação da rotulagem de pneus da UE-2021 orientando escolhas de reposição com eficiência de combustível | +0.4% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda liderada pela eletrificação por pneus de ultrabaixo ruído em carros de passeio da UE
Em junho de 2026, a Continental informou que seu EcoContact 7 era equipamento de série em todo o mundo no Twingo totalmente elétrico da Renault, com as melhores classificações do rótulo da UE para eficiência energética e ruído de rolamento.[1] A geração mais recente do carro compacto saiu da linha de produção exclusivamente com este pneu de 18 polegadas. As classificações combinadas tornam o desempenho acústico parte de uma oferta de montagem de fábrica energeticamente eficiente. Para os fornecedores no mercado de pneus automotivos, o fornecimento exclusivo torna o retorno comercial dependente da escala de produção do programa do veículo, bem como da classificação de ruído do pneu.
Demanda por pneus de baixa resistência ao rolamento para ajudar a cumprir os limites de consumo de combustível de carros de passeio da China em 2026
Os requisitos de eficiência para carros de passeio da China fortalecem o argumento a favor de pneus de baixa resistência ao rolamento em conformidade. Os limites obrigatórios da GB 19578-2024 para carros de passeio de energia tradicional e híbridos entraram em vigor em 1º de janeiro de 2026, tornando os requisitos gerais cerca de 18% mais rigorosos. Separadamente, a GB 27999-2025 estabeleceu requisitos de média do fabricante para 2026-2030, incluindo o consumo de eletricidade para carros de passeio puramente elétricos e híbridos plug-in. Seus valores-alvo de consumo de combustível foram cerca de 48% mais rigorosos do que a versão anterior. Desde 1º de maio de 2026, a cláusula 4.6 da GB 9743-2024 impõe limites máximos de resistência ao rolamento em pneus radiais para carros de passeio recém-produzidos, excluindo códigos de diâmetro nominal de aro ≤10 ou ≥25, pneus sobressalentes temporários, de uso especial, de corrida e com cravos. Esses requisitos separados para veículos e pneus tornam a resistência ao rolamento em conformidade uma condição para os fabricantes que competem na indústria de pneus automotivos para atender aos encaixes cobertos.
Contratos de pneus inteligentes habilitados por IoT em frotas de última milha na América do Norte
Para os operadores de última milha na América do Norte, um contrato de pneu inteligente combina o fornecimento do produto com uma resposta definida a alertas sobre as condições do pneu. Em março de 2025, a Goodyear descreveu seu programa de Pneus como Serviço para frotas comerciais e de última milha como monitoramento de pressão, temperatura, quilometragem e profundidade do sulco. A Goodyear afirmou que despachava serviço quando os alertas surgiam, utilizando a tecnologia Halo Connect i3 da Aperia. As frotas assinavam com base em quilômetros percorridos, vinculando o pagamento ao uso do veículo. Essa estrutura de serviço oferece aos fornecedores no mercado de pneus automotivos uma rota de receita recorrente por meio do gerenciamento das condições dos pneus entre as substituições, com o despacho de serviço sendo central para o valor da oferta.
Capacidade de borracha sintética internalizada sob o IRA dos EUA impulsionando a segurança do fornecimento local
A capacidade de borracha sintética dos EUA fornece uma base de produção doméstica relevante para a disponibilidade de insumos para pneus. O Federal Reserve Board reportou um índice de capacidade de borracha sintética dos EUA de 140,5 em setembro de 2026, com base em 2017=100.[2] A borracha sintética representou aproximadamente 50% do consumo de borracha da Goodyear em 2025. Suas antigas fábricas em Beaumont e Houston, no Texas, forneciam uma parcela significativa de suas necessidades globais de borracha sintética e, conforme previsto em seu relatório anual, esperava-se que continuassem a fornecê-las. A Goodyear transferiu a propriedade dessas fábricas em 31 de outubro de 2025, na venda de seu negócio químico. Essa continuidade esperada torna os acordos de fornecimento com produtores domésticos uma rota para apoiar a produção em toda a indústria de pneus automotivos sem a necessidade de possuir plantas químicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Doença das folhas de borracha no Sudeste Asiático inflacionando os custos de matérias-primas | -0.7% | Tailândia, Indonésia e Malásia | Curto prazo (≤ 2 anos) |
| Excesso de peso em freio de EVs acelerando reclamações de garantia | -0.6% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Gargalos no transporte de negro de fumo na Europa | -0.3% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Iminente proibição de PFAS nos EUA sobre agentes de desmoldagem fluorados | -0.2% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Doença das folhas de borracha no Sudeste Asiático inflacionando os custos de matérias-primas
A exposição ao fornecimento de borracha natural é relevante para os fabricantes de pneus porque uma produção menor reduz a base de produção disponível. O Dow Jones reportou em junho de 2026 que a produção de borracha natural havia diminuído na Tailândia, na Indonésia e na Malásia, sendo a doença das árvores uma das várias causas. O relatório também identificou os baixos preços da borracha natural e a redução da capacidade de processamento como fatores contribuintes para esses declínios. Para os produtores de pneus no mercado de pneus automotivos, a perturbação biológica representa um risco de fornecimento separado, mesmo quando os preços fracos contribuem para a redução da produção. A doença das árvores é uma das várias pressões sobre esse fornecimento, e os produtores de pneus carregam a exposição porque a borracha natural é um insumo essencial para os pneus.
Excesso de peso em freio de EVs acelerando reclamações de garantia
Um encaixe de veículo elétrico mais pesado cria exposição à garantia se o desgaste relacionado à carga esgotar o sulco antes da quilometragem coberta. Quando a cobertura exige substituição antecipada, o fornecedor do pneu deve financiar essa obrigação com a receita obtida no encaixe. O ônus depende da diferença entre a quilometragem garantida e a vida útil do sulco entregue, vinculando o custo da cobertura ao desgaste sob a carga operacional do veículo. Adequar a especificação do pneu a essa carga limita a exposição somente se ela entregar a vida útil prometida. Isso torna as avaliações precisas de carga e durabilidade importantes para o planejamento de garantias na indústria de pneus automotivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pneu:
Valor dos Pneus Quatro Estações e Demanda de Reposição de Pneus de InvernoOs pneus quatro estações representaram uma participação de 61,79% do tamanho do mercado de pneus automotivos em 2026. No primeiro semestre de 2026, os pneus quatro estações representaram 29% do valor de vendas de Pneus para Carros de Passeio da Nokian Tyres, em comparação com 26% no primeiro semestre de 2025. A comparação conecta a demanda por pneus quatro estações a uma parcela maior do valor de vendas de carros de passeio deste produtor.
Os pneus de inverno têm previsão de ser o segmento de tipo de pneu de crescimento mais rápido a um CAGR de 3,95% no período 2027-2032. No Japão, as vendas de pneus de inverno de reposição para veículos de quatro rodas, incluindo pneus importados, cresceram 5,2% para 22,28 milhões de unidades em 2025. Foi o primeiro aumento anual em 3 anos, oferecendo aos fornecedores uma recuperação concreta em um canal de reposição estabelecido.



Por Design de Pneu:
Escala Radial e Implantação Local de Pneus Sem ArOs pneus radiais foram o maior segmento de design, representando 85,87% do mercado em 2026. Os pneus radiais para carros de passeio foram o maior contribuinte de vendas da PT Gajah Tunggal Tbk em 2025, representando 32% de suas vendas totais da empresa. Essa contribuição confere ao design uma posição comercial substancial dentro do portfólio de um produtor em operação e vincula sua importância a um produto estabelecido para veículos rodoviários.
Os pneus não pneumáticos e sem ar têm previsão de ser o segmento de design de crescimento mais rápido a um CAGR de 5,2% no período 2027-2032. O pneu AirFree da Bridgestone entrou em operação com o serviço de mobilidade da Cidade de Higashiomi no Japão em julho de 2026. A construção sem ar elimina o enchimento de ar dos requisitos operacionais do pneu, oferecendo uma consideração de serviço específica para o comprador municipal.

Por Tipo de Veículo:
Escala de Carros de Passeio e Amplitude de Encaixe em SUVsOs automóveis de passeio representaram uma participação de 56,36% no mercado de pneus automotivos em 2026 e foram o maior segmento por tipo de veículo. Em fevereiro de 2026, a planta da Continental em Lousado, em Portugal, tinha capacidade anual para mais de 19,5 milhões de pneus para automóveis de passeio e veículos utilitários leves. Essa capacidade anual ilustra a escala industrial disponível para atender às montagens em automóveis de passeio.
Os SUVs e crossovers têm previsão de ser o segmento de tipo de veículo de crescimento mais rápido, com um CAGR de 4,4% no período de 2027 a 2032. Em agosto de 2025, a Continental reportou aprovação de equipamento original para 3 tipos de pneus nos tamanhos de 16, 17 e 18 polegadas no SUV Duster de terceira geração da Dacia. A aprovação do Duster cria diversas posições de produto dentro de um único programa de SUV, vinculando a oportunidade do fornecedor à amplitude de montagem, bem como à demanda pelo veículo. As motocicletas oferecem uma rota separada específica por modelo, com pneus Mitas selecionados para as motocicletas KTM 390 ADVENTURE R e 125 ENDURO R de 2025.
Por Aplicação:
Escala de Pneus para Estrada e Ciclos Divergentes Off-RoadOs pneus para uso em estrada foram o maior segmento de aplicação, detendo uma participação de mercado de 80,7% em 2026. A PT Gajah Tunggal Tbk produziu 9,7 milhões de pneus radiais para carros de passeio em 2025, abaixo dos 10,7 milhões em 2024. A produção ilustra uma base de fabricação substancial de pneus para estrada ao lado de um ano de produção mais fraco para essa empresa específica.
Os pneus off-road para construção, mineração e agricultura têm previsão de ser o segmento de aplicação de crescimento mais rápido a um CAGR de 3,5% no período 2027-2032. A Michelin reportou aumento nas vendas de pneus para mineração no primeiro semestre de 2026, enquanto descrevia separadamente condições fracas de equipamento original agrícola. O contraste situa a oportunidade de crescimento em aplicações específicas de equipamentos, em vez de uma expansão uniforme de todos os usos off-road.
Por Usuário Final:
Volume de Reposição e Crescimento do Programa OEMO pós-venda, incluindo reposição e recapagem, foi o maior segmento de usuário final com uma participação de 68,64% em 2026. A Goodyear vendeu 113,1 milhões de unidades de pneus de reposição em todo o mundo em 2025, em comparação com 45,6 milhões de unidades de pneus de equipamento original. O volume de reposição confere à empresa uma base de clientes substancial além das vendas de encaixe de fábrica e demonstra a escala deste canal dentro de um produtor global.
A demanda de OEM tem previsão de ser o segmento de usuário final de crescimento mais rápido a um CAGR de 6,9% no período 2027-2032. A Goodyear reportou maiores volumes de pneus OE e participação de mercado em seus segmentos de consumo e comercial em todas as regiões no segundo trimestre de 2026. A Continental também recebeu aprovação mundial em dezembro de 2025 para pneus EcoContact 7 em tamanhos de 16 e 18 polegadas no novo Clio da Renault. A Goodyear vinculou seu desempenho em OE à demanda de reposição de longo prazo, conferindo ao investimento em qualificação uma justificativa tanto para o encaixe inicial quanto para compras posteriores de pneus.
Por Tamanho de Aro:
Encaixes de Faixa Intermediária e Aprovações de Aros GrandesOs pneus para aros de 15 a 20 polegadas foram o maior segmento por tamanho de aro, com uma participação de mercado de 47,09% em 2026. Em novembro de 2025, a Hankook reportou o fornecimento de pneus Ventus evo SUV como equipamento original para os modelos Tiguan e Tayron da Volkswagen. A oferta para o Tiguan abrangia 6 tamanhos de 17 a 20 polegadas nas variantes do modelo, enquanto 5 tamanhos estavam disponíveis para o Tayron. Cobrir ambas as linhas de modelos confere à Hankook várias posições de equipamento original com um fabricante de automóveis, de modo que a amplitude da especificação determina o alcance desse relacionamento de fornecimento.
Os pneus acima de 20 polegadas têm previsão de ser o segmento de tamanho de aro de crescimento mais rápido a um CAGR de 7,7% no período 2027-2032. Até março de 2025, a Continental havia recebido aprovação em vários países para seu pneu PremiumContact 6 de 22 polegadas no SUV elétrico LYRIQ-V da Cadillac. A especificação aprovada 275/40 R22 107 V vincula o tamanho de 22 polegadas a um programa de veículo nomeado, de modo que um fornecimento mais amplo de aros grandes depende da qualificação em programas adicionais.
Por Propulsão:
Escala de Combustão e Especificidade do Encaixe ElétricoOs veículos de combustão interna foram o maior segmento de propulsão, representando 91,17% do mercado em 2026. Os dados provisórios da ACEA registraram 2,88 milhões de novos registros de automóveis de passeio a gasolina na União Europeia em 2025. Trata-se de uma população substancial de novos veículos que utilizam propulsão a combustão, proporcionando aos fornecedores de pneus uma base contínua de compradores para montagem de fábrica. A exposição comercial se estende ao longo da vida útil desses veículos, conferindo ao suporte contínuo de montagem a combustão um papel que vai além dos registros de novos veículos.
Os veículos elétricos a bateria têm previsão de ser o segmento de propulsão de crescimento mais rápido, com um CAGR de 10,3% no período de 2027 a 2032. Em outubro de 2026, a Volvo aprovou o EcoContact 7 S da Continental para o EX60 totalmente elétrico nos tamanhos 235/55 R20 dianteiro e 255/50 R20 traseiro. Os diferentes tamanhos dianteiro e traseiro do EX60 tornam necessária a cobertura completa dos eixos para atender às duas posições aprovadas. Os veículos híbridos também oferecem montagens nominais, com a Toyo identificando o Proxes CR1 B para o Toyota Vios híbrido 1.5L na Malásia em maio de 2026.
Análise Geográfica
Mercado de Pneus Automotivos da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 55,16% do mercado de pneus automotivos em 2026 e tem previsão de ser a geografia de crescimento mais rápido a um CAGR de 5,95% no período 2027-2032. A OICA reportou que a produção regional de veículos cresceu 7,6% para cerca de 59,2 milhões de veículos em 2025, fornecendo uma base substancial de demanda de encaixe de fábrica. O segmento Ásia-Pacífico da Goodyear vendeu 7,9 milhões de pneus no segundo trimestre de 2026, alta de 5,3% em relação ao segundo trimestre de 2025. Seu volume de reposição aumentou 6,4% com maior demanda do consumidor, enquanto o volume de OE cresceu 4,2%, com crescimento principalmente na China e no Japão. Os ganhos de reposição da Goodyear ampliam a oportunidade regional além da base de montagem destacada pela OICA, de modo que uma abordagem exclusivamente de OE perderia uma fonte separada de demanda de pneus.
Na América do Norte, a USTMA projetou que as remessas de pneus de reposição dos EUA cairiam 1,6% para carros de passeio, 1,6% para caminhões leves e 7,1% para caminhões em 2026 em relação a 2025. Na Europa, a Tyres Europe reportou demanda de reposição fraca nos principais segmentos das empresas membros em 2025. Na América do Sul, a ANIP do Brasil reportou que as vendas de reposição de pneus produzidos domesticamente caíram 7,5% em 2025, juntamente com pressão das importações asiáticas. Essas condições criam diferentes testes comerciais para os fornecedores, com a exposição ao volume de reposição sendo central para as perspectivas dos EUA e a competitividade da produção doméstica sendo uma questão adicional para os fabricantes brasileiros que buscam defender seu negócio de reposição.
No Oriente Médio, a Mena Tyre Company, uma joint venture do Fundo de Investimento Público da Arábia Saudita e da Pirelli, estava construindo uma planta de pneus saudita em maio de 2026. Sua marca local planejada tem como alvo clientes domésticos e regionais. Na África, a Sailun iniciou a construção de uma planta de pneus egípcia em setembro de 2025, com o objetivo de melhorar o fornecimento e o serviço para clientes na África, no Oriente Médio e na Europa. Esses projetos introduzem uma potencial rota de fabricação para compradores regionais, embora a construção deva se traduzir em fornecimento operacional antes de alterar a disponibilidade competitiva. A fabricação local e o desenvolvimento de marcas podem conferir aos fornecedores uma presença regional que amplia a oferta competitiva além da exportação de pneus acabados.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes que produzem e vendem pneus cobertos localmente. Procedimentos de teste, informações sobre produtos e certificação criam condições diferentes para o acesso ao mercado. Para pneus de carros de passeio da UE, a avaliação da Comissão de 2026 estimou uma redução de 5,1% na resistência ao rolamento e uma melhoria de 2,4% na aderência em piso molhado em relação às tendências de negócios habituais desde 2021. Testes específicos por classe no Canadá e obrigações de registro de rótulos na Alemanha sustentam classificações Médias, assim como procedimentos obrigatórios de conformidade na China e no Brasil e reconhecimento condicional de aprovação na Turquia.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | China | Brasil | Turquia |
|---|---|---|---|---|---|
| Autoridade principal | Transport Canada | Autoridades de vigilância de mercado designadas por lei estadual, sujeitas ao Artigo 5(1), frase 3 | Administração de Certificação e Acreditação | Inmetro | Ministério da Indústria e Tecnologia |
| Instrumentos ou direção principais | Regulamentos de Segurança de Pneus de Veículos Motorizados; proposta de símbolo alpino planejada para a primavera de 2027, com publicação final esperada no outono de 2027 | Regulamento (UE) 2020/740 para pneus C1, C2 e C3; proposta de simplificação de conformidade de junho de 2026 | CNCA-C12-01:2024; GB 9743-2024 para pneus de carros de passeio | Portaria 379/2021; transição de 23 de outubro de 2026 para famílias certificadas e registradas na publicação da Portaria 329/2020; prazo para laboratório de primeira parte acreditado em 30 de novembro de 2027 | Aprovação de tipo de segurança e ambiental de pneus; emendas UN R117 vinculantes a partir de 11 de janeiro de 2026 |
| Efeito comercial | O TSD 109, 119 ou 139 aplicável depende da classe do pneu e do uso do veículo | Os fornecedores registram informações sobre produtos cobertos; os distribuidores exibem rótulos no ponto de venda | Os organismos designados apresentam regras de implementação antes da certificação; certificados válidos fazem a transição por renovação ou alterações de produto/norma | Requisitos de conformidade para pneus novos cobertos de motocicleta, carro de passeio, comercial e reboque | Aprovações anteriores preservadas, a menos que os requisitos relevantes mudem ou novos sejam adicionados |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Flexibilização | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
O Endurecimento do Canadá reflete o requisito mínimo de tração na neve planejado pelo Transport Canada para pneus com símbolo alpino, com pré-publicação planejada para a primavera de 2027 e publicação final esperada no outono de 2027. A Flexibilização da Alemanha reflete a proposta de rótulo de pneus da UE da Comissão Europeia de junho de 2026 para simplificar a conformidade para fornecedores e varejistas onde possível. O Endurecimento do Brasil reflete o prazo de conformidade de 23 de outubro de 2026 do Inmetro para famílias de pneus certificadas e registradas quando a Portaria 329/2020 foi publicada e seu prazo de 30 de novembro de 2027 para uso de laboratório de primeira parte acreditado. Os certificados inalterados da China durante as revisões de teste de 2025 sustentam Sem alteração, assim como a preservação das aprovações anteriores da Turquia, a menos que os requisitos relevantes mudem ou novos sejam adicionados.
Etapas da Cadeia de Valor
A cadeia de valor compara fabricação, distribuição regional, serviço de varejo e recapagem de pneus de caminhão como atividades distintas por meio das quais os fornecedores capturam receita. Em 2025, a Goodyear operava 49 instalações de fabricação em 19 países e aproximadamente 350 instalações de distribuição em armazéns. Sua rede downstream incluía aproximadamente 750 pontos de venda no varejo e aproximadamente 30 instalações de recapagem de pneus. Essa integração confere a um produtor vários pontos de contato com o cliente, tornando o papel comercial da rede de distribuição e serviços mais amplo do que simplesmente movimentar a produção da fábrica.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de pneus | Produtores de pneus como Continental AG e Goodyear | Vendas de pneus | Exposição aos custos de matérias-primas | Qualificar fontes alternativas de materiais |
| Distribuição regional | Produtores-distribuidores como Continental AG e Goodyear | Vendas de pneus por canais regionais | Despesa de distribuição sensível a tarifas | Avaliar custos de desembarque em diferentes rotas de fornecimento |
| Serviço de varejo e reparo | Varejistas de pneus e operadores de serviços como a Goodyear | Vendas de pneus no varejo e serviços de reparo | Dependência da cobertura de serviço local | Desenvolver acesso a serviços em torno da rede de varejo |
| Recapagem de pneus de caminhão | Operadores de recapagem como Goodyear e Michelin Group | Vendas de pneus recapados e serviços relacionados | Acesso à capacidade de serviço de recapagem de caminhões | Ampliar a cobertura de serviço de recapagem qualificada |
| Fonte: Mordor Intelligence | ||||
A Continental reportou que custos mais elevados de matérias-primas e tarifas aumentaram as despesas de produção e distribuição de seu setor de Pneus em 2025. A empresa também investiu no estabelecimento de um centro de distribuição regional dedicado nos EUA durante esse ano. Mais a jusante, a Michelin expandiu sua linha de pneus de caminhão REMIX 2 em 2025, tornando um segundo processo premium de recapagem a quente disponível em mercados europeus selecionados, incluindo França e Alemanha. Os custos de produção e distribuição da Continental e a oferta de recapagem downstream da Michelin mostram que os retornos dos fornecedores dependem da distribuição e da recapagem, bem como da produção da fábrica.
Panorama Competitivo
Concentração do Mercado
Principais Empresas no Mercado de Pneus Automotivos
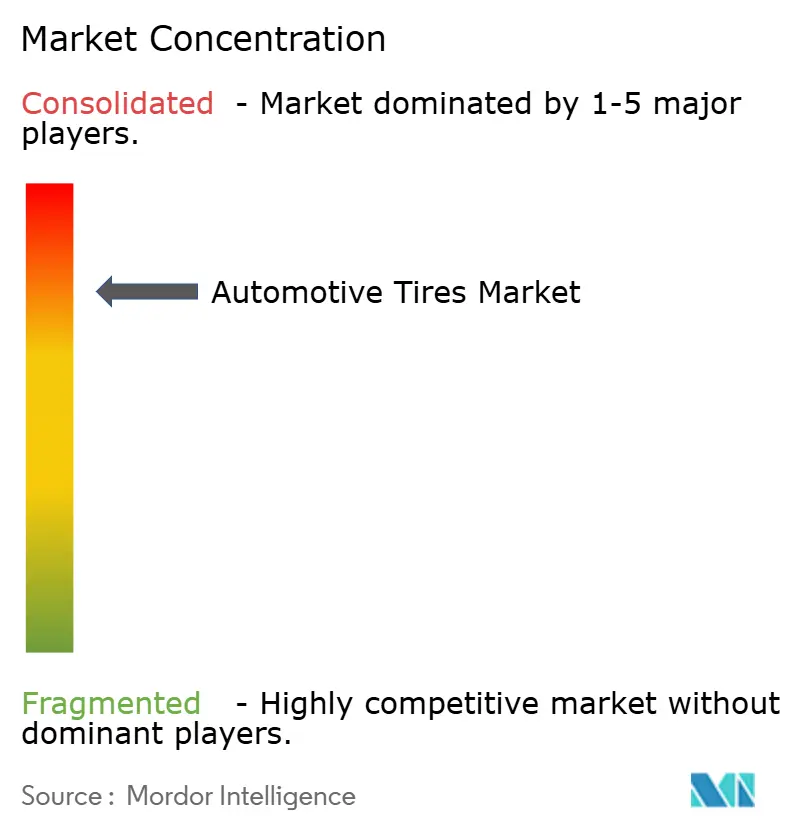
A concorrência é moderadamente concentrada em torno de fabricantes globais cujos serviços downstream e especialização de produtos criam diferentes rotas para os compradores. A Bridgestone Corporation combina a produção de pneus com atividades downstream de varejo, recapagem e tecnologia de mobilidade, e sua receita de pneus para carros de passeio e caminhões leves cresceu 1% em 2025. O portfólio da Michelin Group inclui as marcas MICHELIN e marcas de Nível 2 e Nível 3, enquanto a Goodyear Tire & Rubber Company combina vendas mundiais de OE e reposição com desenvolvimento, fabricação e distribuição. A Continental AG adiciona serviços de monitoramento e gerenciamento de pneus para revendedores e gestores de frotas, enquanto a Pirelli & C. SpA se especializa em pneus de consumo de Alto Valor.
A contribuição de pneus de 18 polegadas ou maiores da Michelin subiu para 68% das vendas de pneus para carros de passeio da marca MICHELIN em 2025, juntamente com o crescimento no negócio de reposição da marca. Para fornecedores concorrentes, esse mix torna os encaixes de tamanhos maiores um foco prático para diferenciação dentro do canal de reposição de carros de passeio. A Goodyear concluiu a venda de seu negócio de pneus off-the-road para a Yokohama Rubber Co., Ltd., em 3 de fevereiro de 2025, em uma transação totalmente em dinheiro avaliada em aproximadamente 905 milhões de USD.
Os testes da ADAC de 2023-2025 classificaram a Michelin com a menor abrasão média entre as marcas representadas por pelo menos 5 modelos de pneus, em 52 mg/km/t. Essas estimativas utilizaram um cálculo alinhado com a metodologia futura da UNECE. O segmento de Alto Valor da Pirelli gerou cerca de 79% das vendas do grupo em 2025, incluindo pneus para carros acima de 18 polegadas, linhas especiais e produtos de alto desempenho para motocicletas e ciclismo. Essas posições oferecem aos desafiantes diferentes alvos competitivos, desde desempenho de abrasão demonstrado até um mix de produtos premium especializado. A Continental com 63 e a Goodyear com 65 estão 11 e 13 mg/km/t acima dos 52 da Michelin nos mesmos testes, o que confere a esses dois líderes uma diferença de abrasão mensurável a ser reduzida.
Líderes do Setor de Pneus Automotivos
-
Bridgestone Corporation
-
Michelin Group
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pneus Automotivos Empresas cobertas neste relatório
- Bridgestone Corporation
- Michelin Group
- Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. SpA
- Hankook Tire & Technology
- Yokohama Rubber Co., Ltd.
- Sumitomo Rubber Industries
- MRF Ltd.
- Apollo Tyres
- JK Tyre & Industries
- Kumho Tire
- Toyo Tire Corporation
- Nexen Tire
- Zhongce Rubber Group
- Linglong Tire
- CEAT Ltd.
- Sailun Group
- Nokian Tyres
- Triangle Tire
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam o redesenvolvimento de produtos, informações sobre pneus voltadas para frotas e fornecimento localizado de Alto Valor como diferentes rotas para a demanda dos clientes. Seu timing comercial difere porque um prazo de conformidade fixo sustenta um compromisso de desenvolvimento mais firme do que trabalho preparatório de política. Os limites de abrasão de pneus C1 do Euro 7 se aplicam a novos modelos a partir de 1º de julho de 2028 e a todos os modelos a partir de 1º de julho de 2030, sustentando a validação, enquanto os preparativos de rotulagem de C3 recapado reportados em junho de 2026 sustentam o investimento em informações sobre produtos. Em setembro de 2026, a Pirelli afirmou que os Estados Unidos representavam aproximadamente 40% dos volumes globais do segmento de pneus de Alto Valor, identificando uma concentração substancial de compradores para essa categoria.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pneus para carros de passeio em conformidade com abrasão | As datas C1 do Euro 7 são 1º de julho de 2028 para novos modelos e 1º de julho de 2030 para todos os modelos, com modelos não conformes permitidos até 30 de junho de 2032 | Compradores de pneus para carros de passeio que atendem à UE | Desenvolver e validar produtos em relação aos requisitos de abrasão aplicáveis | Acessibilidade e repetibilidade dos testes de comboio pelo lado da autoridade | Produtores de pneus para carros de passeio capazes de demonstrar conformidade |
| Informações sobre desempenho de pneus recapados | O trabalho preparatório da Comissão sobre um rótulo C3 recapado foi reportado em junho de 2026 | Frotas de veículos comerciais que utilizam pneus C3 recapados | Preparar informações comparáveis sobre produtos por meio de investimento em etapas | Fase de concepção e adoção de política preparatória | Recapadores de pneus de caminhão como Michelin Group |
| Fornecimento de pneus de carro de Alto Valor nos EUA | A Pirelli aprovou um plano de expansão nos EUA em setembro de 2026, programado de 2027 a 2033 | Compradores de pneus de carro de Alto Valor nos EUA | Desenvolver um mix de produtos especializado e produção local em fases | Processos especializados e gestão de pequenos lotes de um mix amplo | Pirelli e fornecedores de pneus para carros voltados para os EUA qualificados |
| Fonte: Mordor Intelligence | |||||
A abertura central é o desempenho em automóveis de passeio que os fornecedores podem demonstrar de forma consistente antes dos prazos fixos de conformidade de produto. Em junho de 2026, a Comissão Europeia identificou desafios de repetibilidade e acessibilidade para as autoridades de vigilância que utilizam um teste de abrasão em comboio em estrada pública de 8.000 quilômetros sob condições climáticas e meteorológicas limitadas.[3] As autoridades enfrentam desafios de repetibilidade nos testes de vigilância, enquanto os fornecedores controlam a validação de abrasão C1 antes de 1º de julho de 2028 e 1º de julho de 2030, com trabalhos preparatórios de rótulo de recauchutagem que justificam investimento em etapas.
Desenvolvimentos industriais recentes em Mercado de Pneus Automotivos
- Out 2026: A Volvo aprovou o EcoContact 7 S da Continental como pneus de equipamento original para o EX60 totalmente elétrico nos tamanhos 235/55 R20 dianteiro e 255/50 R20 traseiro.
- Set 2026: O conselho da Pirelli aprovou um plano de expansão para sua planta em Rome, Geórgia, programado para iniciar em 2027 e atingir aproximadamente 6 milhões de pneus de carro de capacidade anual até 2033, incluindo a produção do Cyber Tyre.
Mercado de Pneus Automotivos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de pneus automotivos mede o valor anual de vendas de pneus comercializados mundialmente para montagem em veículos rodoviários e fora de estrada. Abrange a montagem em equipamento original e a demanda de reposição, incluindo pneus recauchutados vendidos para uso de reposição.
Exclusões de escopo: Pneus de bicicleta, pneus de aeronaves, aros de rodas e serviços de instalação de pneus e manutenção de veículos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Pneu
- Verão
- Inverno
- Todas as Estações
- Todo-o-Terreno / Lama
- Por Design de Pneu
- Radial
- Diagonal
- Não Pneumático / Sem Ar
- Por Tipo de Veículo
- Automóveis de Passageiros
- SUVs e Crossovers
- Veículos Comerciais Ligeiros
- Camiões Pesados e Autocarros
- Motociclos
- Fora de Estrada e Especialidade (OTR, Agricultura, Mineração, Corridas)
- Por Aplicação
- Estrada
- Fora de Estrada (Construção, Mineração, Agricultura)
- Por Utilizador Final
- OEM
- Pós-Venda (Substituição e Recauchutagem)
- Por Tamanho de Aro
- Abaixo de 15 polegadas
- 15 a 20 polegadas
- Acima de 20 polegadas
- Por Propulsão
- Veículos com Motor de Combustão Interna
- Veículos Elétricos a Bateria
- Veículos Híbridos e de Célula de Combustível
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- Resto da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente
- CCG
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Resto de África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como as estatísticas de produção de veículos da OICA, as previsões de embarque da Associação de Fabricantes de Pneus dos EUA e os dados de produção regional da Associação Europeia de Fabricantes de Automóveis ancoram a demanda de veículos e as verificações de canal. O regulamento de rotulagem de pneus da União Europeia, o Regulamento (UE) 2020/740, e as orientações do Access2Markets da Comissão Europeia esclarecem os requisitos de informação sobre produtos que podem influenciar as especificações de pneus e o acesso ao mercado.
Os relatórios anuais e os arquivos 10-K das empresas fornecem vendas de unidades de pneus, contexto de canal, regional e operacional, e os materiais para investidores das empresas e relatórios de imprensa de reputação podem corroborar lançamentos, mudanças em plantas e desenvolvimentos de fornecimento. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas incluiriam líderes comerciais e financeiros de fabricantes de pneus, especialistas em produtos e compras, pessoal de programas de pneus de fabricantes de veículos, distribuidores e compradores de frotas ou canais de reposição nas regiões APAC, EMEA e Américas. Suas evidências testariam estimativas secundárias de composição de veículos, frequência de reposição, precificação de produtores e demanda de canal, com divergências verificadas em relação a dados de embarque, produção e arquivamento. Onde as evidências permanecerem escassas, os analistas documentariam a lacuna, utilizariam um cenário delimitado e buscariam esclarecimentos junto a respondentes com conhecimento direto do insumo de mercado afetado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 45% |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
A estimativa começa com uma visão de cima para baixo das vendas globais de produtores de pneus automotivos e distribui o valor por tipo de veículo, tipo e design de pneu, aplicação, usuário final, tamanho de aro, propulsão e região. Os indicadores principais incluem produção e parque de veículos para enquadrar a demanda de equipamento original, ciclos de reposição e uso de frotas para estimar a demanda de reposição, embarques de pneus para verificar o movimento de unidades e preços de venda dos produtores para converter unidades em receita. A composição de veículos e aros ajuda a explicar as variações no preço por pneu. Os analistas constroem participações de segmento a partir desses sinais de demanda e preço, reconciliando cada classificação com o total do mercado.
Uma regressão multivariada pode relacionar o valor histórico de pneus à produção de veículos, à atividade de reposição e aos preços dos produtores, com análise de cenários testando mudanças nesses impulsionadores ao longo do período de previsão. Verificações seletivas de baixo para cima, como embarques amostrados multiplicados pelos preços médios observados dos produtores e consolidações de fornecedores, testam se o resultado de cima para baixo é plausível sem substituí-lo. As previsões de valor refletem tanto a demanda por unidades quanto o preço ou a composição de produtos, enquanto os volumes de embarque servem como uma verificação cruzada separada. Uma vez que as séries de unidades estejam alinhadas por ano e geografia, o analista reconcilia os valores implícitos com as evidências de embarque e preço dos produtores. Antes de uma previsão ser mantida, um segundo analista verifica se as estimativas de segmento e regionais se reconciliam com as vendas globais dos produtores. Especialistas primários revisariam a direção e o momento das previsões em nível de variável, e as lacunas em uma verificação de baixo para cima seriam delimitadas com séries públicas comparáveis ou cenários, em vez de preenchidas com estimativas pontuais sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam séries oficiais de produção e embarque, divulgações de empresas e evidências de entrevistas, verificando se os valores dos segmentos se reconciliam com o total e se os movimentos ano a ano correspondem aos sinais independentes de veículos, reposição e preços. Eles investigam valores discrepantes e variações materiais entre fontes, registram a resolução e concluem a revisão analítica antes da aprovação. Uma segunda revisão verifica aritmética, unidades, escopo e datas das fontes. Os analistas entram novamente em contato com os respondentes quando um insumo conflita com outra fonte, uma definição não está clara ou uma premissa material muda. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais como uma mudança regulatória significativa ou interrupção de planta, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Pneus Automotivos da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de pneus automotivos mede o valor anual de vendas de pneus comercializados mundialmente para montagem em veículos rodoviários e fora de estrada.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem produção e parque de veículos para enquadrar a demanda de equipamento original, ciclos de reposição e uso de frotas para estimar a demanda de reposição, embarques de pneus para verificar o movimento de unidades e preços de venda dos produtores para converter unidades em receita.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 196,4 bilhões de USD (2027) | |
| Global Consultancy A | 180 bilhões de USD (2025) | Com base em 2025, esta estimativa está 8,4% abaixo do valor de 196,4 bilhões de USD deste relatório para 2027, dois anos depois. Seu ano-base publicado de 2025 antecede o ano do relatório, portanto o valor medido anterior pode ser inferior. |
| Global Consultancy B | 144,37 bilhões de USD (2025) | Com base em 2025, esta estimativa está 26,5% abaixo do valor de 196,4 bilhões de USD deste relatório para 2027, dois anos depois. Seu ano-base publicado de 2025 antecede o ano do relatório, portanto o valor medido anterior pode ser inferior. |
Os analistas da Mordor Intelligence triangulam séries oficiais de produção e embarque, divulgações de empresas e evidências de entrevistas, verificando se os valores dos segmentos se reconciliam com o total e se os movimentos ano a ano correspondem aos sinais independentes de veículos, reposição e preços.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de pneus automotivos?
Espera-se que o mercado atinja 196,4 bilhões de USD em 2027 e 228,6 bilhões de USD até 2032, com CAGR de 3,08% no período 2027-2032.
O que está impulsionando a demanda por pneus automotivos?
O requisito de resistência ao rolamento da China para pneus recém-produzidos cobertos entrou em vigor em 1º de maio de 2026, complementando as regras de eficiência de veículos e os encaixes de carros elétricos de baixo ruído.
Qual tipo de pneu automotivo detém a maior participação?
Os pneus quatro estações lideraram com uma participação de 61,79% em 2026. Os pneus de inverno têm previsão de crescer mais rapidamente a um CAGR de 3,95% no período 2027-2032.
Quais empresas são fornecedores proeminentes de pneus automotivos?
Bridgestone, Michelin, Goodyear, Continental e Pirelli são fornecedores proeminentes.
Qual desafio de fornecimento afeta os fabricantes de pneus automotivos?
O Dow Jones reportou em junho de 2026 que a produção de borracha natural havia diminuído na Tailândia, Indonésia e Malásia, com a doença das árvores entre várias causas, criando exposição ao fornecimento de insumos.
Qual região lidera a demanda e as previsões de crescimento de pneus automotivos?
A Ásia-Pacífico liderou com uma participação de 55,16% em 2026 e tem previsão de crescer mais rapidamente a um CAGR de 5,95% no período 2027-2032.