
Tamanho e Participação do Mercado de Armazenamento em Data Centers da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
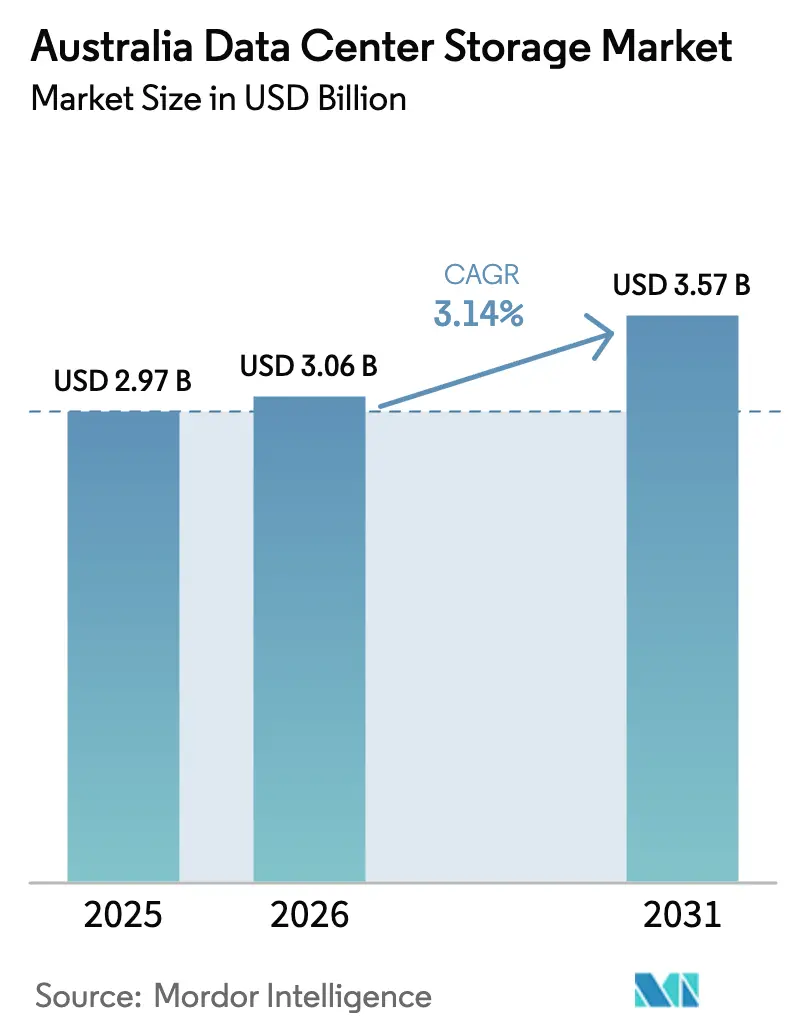
| Tamanho do mercado no ano base (2025) | 2.97 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.14 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Centers da Austrália pela Mordor Intelligence
O tamanho do mercado de armazenamento em data centers da Austrália foi avaliado em USD 2,97 bilhões em 2025 e estima-se que cresça de USD 3,06 bilhões em 2026 para atingir USD 3,57 bilhões até 2031, a uma CAGR de 3,14% durante o período de previsão (2026-2031). A intensificação das exigências para instalações com classificação NABERS de 5 estrelas, equivalente a um limite de efetividade no uso de energia de 1,4, está obrigando os fornecedores a redesenhar as matrizes em torno de memória flash de alta densidade, resfriamento avançado e telemetria granular que, em conjunto, reduzem o consumo de energia e a responsabilidade por emissões de carbono. Investimentos em nuvem soberana por parte de hiperescaladores, cargas de trabalho de IA/ML com múltiplos petabytes e a implantação de nós de borda 5G estão, coletivamente, aproximando o armazenamento dos usuários, aumentando assim a demanda total em petabytes e gerando novos critérios de aquisição voltados para latência, jurisdição local e emissões ao longo do ciclo de vida. A volatilidade dos preços de eletricidade e a escassez de engenheiros de armazenamento certificados moderam a velocidade de implantação, mas a aquisição prospectiva vinculada à automação de mineração e à digitalização da saúde continua a elevar os pipelines de despesas de capital. A dinâmica competitiva permanece fluida, com incumbentes globais Dell Technologies, HPE e NetApp defendendo sua participação contra entrantes nativos em flash e definidos por software que se posicionam em torno de desempenho para IA, APIs abertas e controle operacional no país.
Principais Conclusões do Relatório
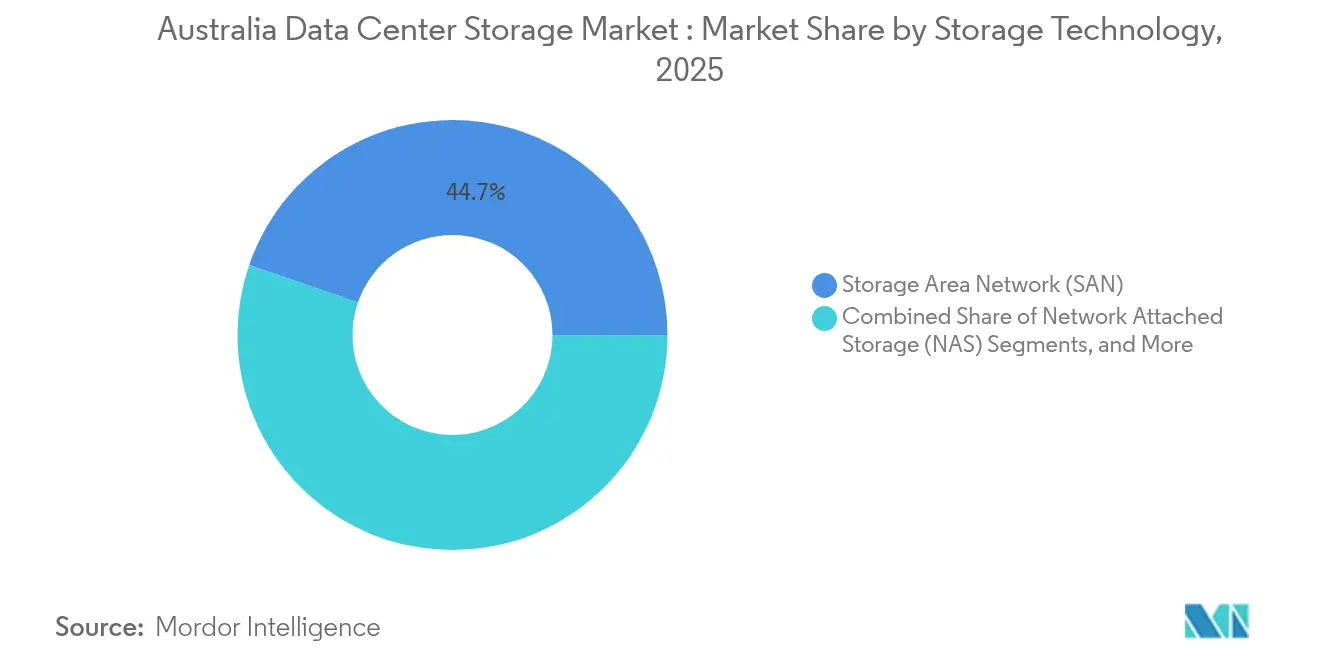
- Por tecnologia de armazenamento, as Redes de Área de Armazenamento lideraram com 46,73% de participação na receita em 2025; o Armazenamento de Objetos e em Fita deve avançar a uma CAGR de 5,14% até 2031.
- Por tipo de armazenamento, as matrizes HDD tradicionais detinham 46,12% da participação do mercado de armazenamento em data centers da Austrália em 2025, enquanto as matrizes totalmente flash estão expandindo o tamanho do mercado de armazenamento em data centers da Austrália a uma CAGR de 6,56%.
- Por tipo de data center, as instalações de colocation capturaram 65,55% de participação em 2025; hiperescaladores e provedores de serviços em nuvem representam a trajetória mais rápida, com uma CAGR de 7,22% até 2031.
- Por usuário final, TI e telecomunicações responderam por 36,84% do tamanho do mercado de armazenamento em data centers da Austrália em 2025, enquanto a área de saúde e ciências da vida cresce a uma CAGR de 8,01%.
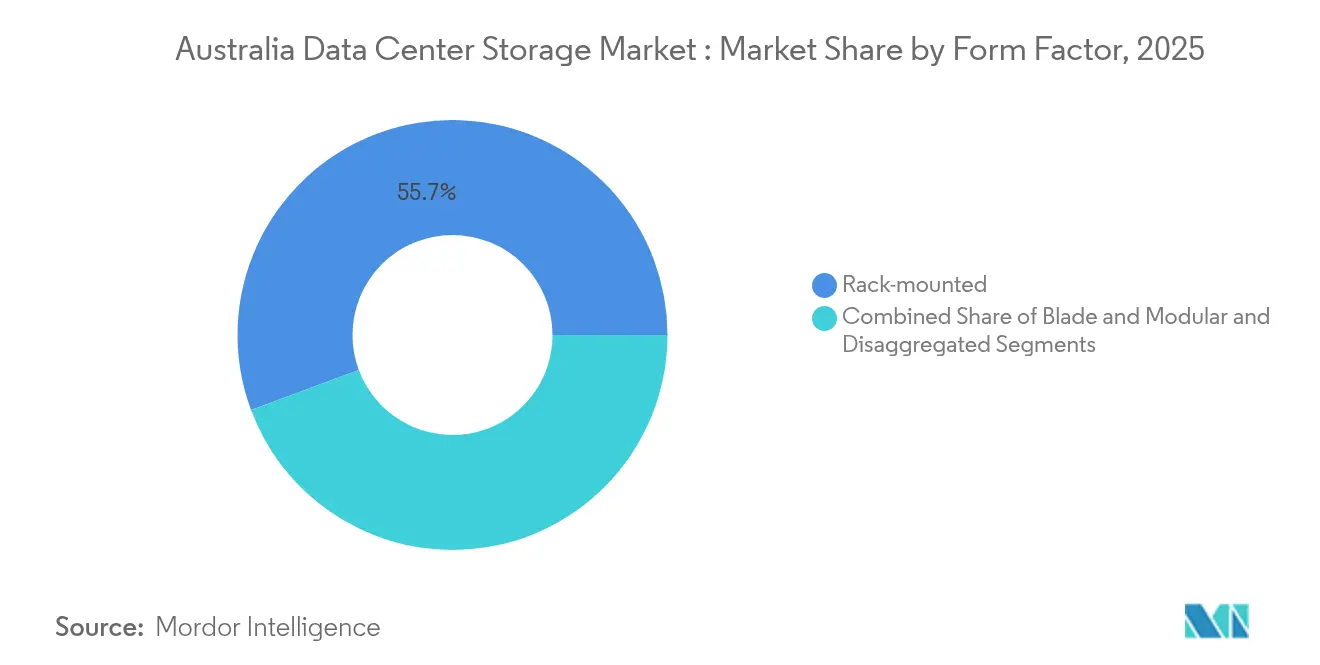
- Por fator de forma, os sistemas montados em rack retiveram 55,68% de participação, e as arquiteturas desagregadas/composáveis estão progredindo a uma CAGR de 6,45%.
- Por interface, SAS/SATA comandou 54,21% de participação em 2025; as remessas de NVMe estão aumentando a uma CAGR de 6,98% à medida que a paridade de preços do flash se aproxima.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Centers da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantação acelerada de nós de computação 5G e de borda | +0.8% | Nacional, concentrada em Sydney, Melbourne e Brisbane | Médio prazo (2-4 anos) |
| Despesas de capital (CAPEX) sustentadas de nuvem hiperescalada na Austrália | +0.7% | Nacional, com foco nos centros de data center de Sydney e Melbourne | Longo prazo (≥ 4 anos) |
| Adoção rápida de cargas de trabalho de IA/ML que demandam flash e NVMe | +0.6% | Nacional, liderada por clusters empresariais nas principais cidades | Curto prazo (≤ 2 anos) |
| Regras obrigatórias de soberania de dados e localização | +0.5% | Nacional, com ênfase em governo e serviços financeiros | Médio prazo (2-4 anos) |
| Crescente demanda por backup soberano e seguro de infraestrutura crítica | +0.3% | Nacional, concentrada em Camberra e nas capitais estaduais | Longo prazo (≥ 4 anos) |
| Movimento do setor de mineração para operações autônomas impulsionando armazenamento de borda robusto | +0.2% | Austrália Ocidental, Queensland, Território do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação Acelerada de Nós de Computação 5G e de Borda
As principais operadoras da Austrália começaram a inserir nós de armazenamento distribuído dentro de clusters de RAN em nuvem 5G para que o tráfego sensível à latência possa ser processado localmente, em vez de ser encaminhado de volta para os sites de núcleo metropolitano.[1]Sala de imprensa da Ericsson, "Telstra Deploys Cloud RAN Across 5G Network", ericsson.com A implantação comercial da RAN em Nuvem da Ericsson pela Telstra gera um aumento de capacidade de 3× e uma redução de 60% no consumo de energia, o que, por sua vez, eleva os requisitos de armazenamento para matrizes robustas de alto IOPS em dezenas de locais de micro-borda por cidade. Aplicações que abrangem análise de vídeo em tempo real, treinamento em realidade virtual e telemetria de carros conectados ativam limites de latência inferiores a 10 milissegundos que as arquiteturas de disco não conseguem atender, de modo que os operadores estão padronizando em compartimentos NVMe flash com links QSFP28 de 100 Gbps. Cada megawatt adicional de computação de borda construído entre 2025-2030 deve atrair 2-4 PB de armazenamento adjacente, traduzindo-se em um pool endereçável anual de USD 200 a 300 milhões para fornecedores capazes de entregar sistemas de pequeno porte e passíveis de manutenção em campo.
Despesas de Capital (CAPEX) Sustentadas de Nuvem Hiperescalada na Austrália
O programa de nuvem ultrassecreta da Amazon de USD 2 bilhões para cargas de trabalho governamentais, a aquisição da AirTrunk pela Blackstone por AUD 24 bilhões e os pipelines de expansão multissite da NEXTDC consolidam uma fila de construção de uma década que sustenta a demanda volumétrica por armazenamento de nível 1. Os operadores de nuvem enfrentam cláusulas obrigatórias de residência de dados sob a Lei de Segurança de Infraestrutura Crítica de 2018, forçando-os a colocar armazenamentos de objetos, cofres de backup e registros de conformidade dentro das fronteiras soberanas. As heurísticas de planejamento de capacidade mostram que cada megawatt incremental de espaço livre construído por hiperescaladores arrasta entre 3-5 PB de armazenamento total nas camadas primária e secundária, um multiplicador que eleva os volumes totais mesmo quando o preço por terabyte declina. Fornecedores com histórico comprovado de entrega nas regiões metropolitanas de Sydney e Melbourne e designs de memória flash totalmente flash e energeticamente eficientes estão melhor posicionados para vencer os ciclos de renovação programados para 2027-2028.
Adoção Rápida de Cargas de Trabalho de IA/ML que Demandam Flash e NVMe
A penetração de IA empresarial atingiu 68% em 2024, liderada por serviços financeiros e estúdios de mídia que executam pipelines de treinamento de alto IOPS que saturam os tecidos SAN legados. A grade totalmente flash de seis petabytes da Pure Storage na Universidade da Austrália Ocidental reduziu os tempos de processamento em lote de pesquisa em 70% e cortou as contas de energia em 80%, criando uma prova de conceito que ressoa entre as instituições públicas com orçamento restrito.[2]História de cliente da Pure Storage, "University of Western Australia Accelerates Research with All-Flash", purestorage.com A produtora de filmes Kennedy Miller Mitchell processa 20 PB de dados de IA generativa em matrizes Dell PowerScale para evitar gargalos de renderização de quadros, revelando uma disposição de pagar prêmios de 20 a 30% por armazenamento ajustado e adjacente à GPU no computerweekly.com. Como o tamanho dos arquivos de modelos de IA praticamente dobra a cada 18 meses, prevê-se que a adoção de flash incline a composição do mercado de armazenamento em data centers da Austrália para 35% totalmente flash até 2030, ante 22% em 2024.
Regras Obrigatórias de Soberania de Dados e Localização
A Agência de Transformação Digital certificou apenas três provedores - Australian Data Centres, Canberra Data Centres e Macquarie Telecom - para cargas de trabalho governamentais sensíveis, restringindo o conjunto de fornecedores endereçáveis para oportunidades de Nível A.[3]Departamento de Finanças do Governo Australiano, "Data and Digital Government Strategy 2030", finance.gov.au As instituições financeiras estão migrando para estruturas híbridas criptografadas nas quais os conjuntos de dados regulamentados permanecem em território nacional, enquanto análises menos sensíveis são executadas em nuvens multirregionais. O acordo de cinco anos do Commonwealth Bank com a AWS e o programa de nuvem de USD 500 milhões do Westpac sinalizam uma mudança para zonas soberanas dentro de hiperescaladores globais, ampliando a demanda por soluções de fornecedores capazes de demonstrar gerenciamento de chaves no país, pessoal de resposta a incidentes local e instalações anfitriãs com classificação NABERS de 5 estrelas. Ajustes futuros na precificação de carbono privilegiam ainda mais as matrizes de baixo consumo de energia, beneficiando diretamente os fornecedores que oferecem compartimentos flash QLC e gerenciamento inteligente de limite de energia.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto investimento inicial de capital para matrizes totalmente flash | -0.4% | Nacional, afetando particularmente a adoção por pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Escassez de engenheiros qualificados em armazenamento e SAN | -0.3% | Nacional, aguda em áreas regionais | Médio prazo (2-4 anos) |
| Escalada das tarifas de eletricidade e precificação de carbono | -0.2% | Nacional, com variações por estado | Longo prazo (≥ 4 anos) |
| Atrasos na expansão da infraestrutura de fibra de retorno em áreas regionais da Austrália | -0.2% | Austrália regional, áreas de mineração e agrícolas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital para Matrizes Totalmente Flash
Embora o custo bruto em USD/GB para flash QLC esteja se aproximando da paridade com discos de 10 K RPM, os usuários ainda enfrentam custos mais elevados de controlador, licenciamento e suporte, que elevam o custo total de propriedade em três anos acima das alternativas híbridas. Os benchmarks da HPE mostram que o equilíbrio de custos requer proporções de redução de dados de 2:1, que nem sempre são alcançáveis para vídeo, genômica ou backups criptografados. As fricções de financiamento são pronunciadas entre as pequenas e médias empresas, que contribuem com 40% da demanda total, mas operam em ciclos orçamentários anuais, forçando-as a escalonar as atualizações e aceitar concessões de desempenho. Os ciclos de aquisição governamental têm em média 12 a 18 meses, prolongando os funis de vendas dos fornecedores e suavizando o crescimento de unidades no curto prazo.
Escassez de Engenheiros Qualificados em Armazenamento e SAN
Pesquisas da IDC indicam que 76% das empresas australianas têm dificuldade em contratar talentos certificados em armazenamento, prolongando os cronogramas de implementação em 20 a 30% e aumentando a dependência das equipes de serviços profissionais dos fornecedores. A Academia de Data Centers da Microsoft expande o pipeline, mas o atraso de dois anos do curso adia o alívio até 2027. Os centros remotos de mineração e agricultura enfrentam escassez aguda, limitando implantações avançadas e criando espaço em branco para sistemas de borda plug-and-play que requerem supervisão mínima no local. Os fornecedores que investem em interface do usuário intuitiva, solução de problemas orientada por AIOps e pacotes de serviços gerenciados ganham vantagem relativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Dominância da SAN Enfrenta Disrupção pelo Armazenamento de Objetos
As Redes de Área de Armazenamento encerraram 2025 com 44,73% de participação no mercado de armazenamento em data centers da Austrália, ainda preferidas para livros contábeis bancários de alto rendimento e clusters ERP governamentais. O Armazenamento de Objetos e em Fita, no entanto, está crescendo a uma CAGR de 5,14% à medida que clientes com grandes exigências de conformidade constroem data lakes prontos para IA que abrangem imagens médicas, arquivos sísmicos e arquivos de vigilância por vídeo. Os gigantes da mineração que instalam clusters de borda robustos selecionam repositórios de objetos porque o modelo suporta consistência eventual entre múltiplos sites de mina, ao mesmo tempo que elimina o provisionamento rígido de LUN, o que reduz a carga de trabalho dos engenheiros de campo. Os webinars dos fornecedores agora destacam gateways compatíveis com S3 em camadas sobre backplanes SAN, indicando convergência em vez de canibalização direta, à medida que os compradores apostam em múltiplas arquiteturas.
O tamanho do mercado de armazenamento em data centers da Austrália para plataformas de objetos vinculadas a data lakes de IA deverá ultrapassar USD 612,7 milhões até 2031, refletindo a interação entre a crescente adoção de aprendizado de máquina e as camadas de arquivo frio de menor custo. Enquanto isso, os tecidos SAN gradualmente adotam NVMe sobre Canal de Fibra para manter a latência em microssegundos de um único dígito, preservando relevância na camada 0. Os fornecedores capazes de sobrepor um namespace unificado entre modalidades de bloco, arquivo e objeto estão posicionados para capturar participação de carteira à medida que os clientes racionalizam propriedades multigeracionais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Armazenamento: Matrizes Flash Ganham Terreno Apesar da Persistência do HDD
As matrizes HDD tradicionais retiveram 46,12% de participação em 2025, ancoradas por pools de arquivo hiperescalados onde o custo por gigabyte supera o IOPS. O roteiro da Seagate para discos HAMR de 100 TB tranquiliza os compradores de que a mídia giratória permanecerá viável para reservatórios em massa até 2031. Nas camadas de desempenho, as matrizes totalmente flash estão crescendo a uma CAGR de 6,56%, superando o crescimento geral do mercado de armazenamento em data centers da Austrália, à medida que os serviços financeiros, a imagem médica e os estúdios de CGI correm para garantir tempos de resposta em milissegundos mesmo em picos de simultaneidade. A participação do mercado de armazenamento em data centers da Austrália para memória totalmente flash deve atingir aproximadamente 34,15% até 2031 em um cenário em que tarefas de treinamento, inferência e preparação de dados de IA dominam os volumes de entrada/saída.
As matrizes híbridas preenchem as lacunas entre custo e desempenho, colocando dados frios em discos de alta capacidade e conjuntos de dados quentes em caches flash QLC gerenciados por hierarquização preditiva. Os fornecedores que oferecem faturamento baseado em consumo e camadas de qualidade de serviço adaptativas aceleram a migração ao reduzir as despesas de capital no primeiro dia e alinhar os pagamentos com os picos de uso. Os compradores esperam uma queda adicional no preço bruto do flash por terabyte quando o PCIe Gen5 e o empilhamento de NAND 3D amadurecerem em 2026, um marco que provavelmente desbloqueará migrações adiadas entre coortes de mercado intermediário.
Por Tipo de Data Center: Liderança do Colocation Desafiada pelo Crescimento dos Hiperescaladores
Os sites de colocation detêm 65,55% da capacidade implantada, atendendo a empresas que desejam resiliência fora das instalações sem o re-plataforming completo para a nuvem. Os hiperescaladores e provedores de serviços em nuvem, embora atualmente menores, estão crescendo a uma CAGR de 7,22% à medida que cargas de trabalho classificadas como sigilosas migram para zonas soberanas dentro das regiões metropolitanas de Sydney e Melbourne. O tamanho do mercado de armazenamento em data centers da Austrália vinculado aos cofres dos hiperescaladores está prestes a superar USD 1,45 bilhão até 2031, condicionado à clareza regulatória sustentada e à expansão da rede elétrica.
Os microdata centers de borda e on-prem empresariais atendem a cargas de trabalho de IoT industrial sensíveis à latência e frotas autônomas. Os operadores de mineração em Pilbara implantam sites em contêineres com flash robusto para caminhões autônomos, priorizando a largura de banda de entrada/saída e a tolerância a vibrações sobre a densidade pura. Empresas de colocation como a NEXTDC agora oferecem tecidos de interconexão que tunelam diretamente para as regiões soberanas da AWS, da Azure e do Google, permitindo que os inquilinos mantenham latência de um único dígito enquanto atendem às cláusulas de residência.
Por Usuário Final: Aceleração da Saúde Supera os Líderes Tradicionais
TI e telecomunicações lideraram com 36,84% de participação à medida que as operadoras de telecomunicações renovam os núcleos SAN para lidar com o crescimento do tráfego 5G. Saúde e ciências da vida tem uma base menor, mas está expandindo a uma CAGR de 8,01%, a mais rápida entre os setores verticais, impulsionada pelo desenvolvimento do Registro de Saúde My Health Record e pela imagem assistida por IA. A implantação da NetApp pela Lumus Imaging permite varreduras 10× mais rápidas e economias anuais de USD 5 a 10 milhões, demonstrando o retorno sobre o investimento para comitês de capital no cio.com. Os bancos mantêm um ritmo estável de atualização para acompanhar as mudanças nas regras de prevenção à lavagem de dinheiro e as plataformas de pagamento instantâneo. As agências governamentais se concentram no cumprimento da Lei de Segurança de Infraestrutura Crítica, concedendo contratos-mestre de longo prazo a fornecedores soberanos certificados.
Mídia e entretenimento e manufatura registram CAGRs de meio dígito à medida que renderizações de CGI, telemetria da Indústria 4.0 e vídeos de inspeção de qualidade ampliam os conjuntos de dados não estruturados. O interesse intersetorial no processamento de IA generativa achata ainda mais os ciclos de demanda, antecipando renovações vinculadas às implantações de clusters de GPU.
Por Fator de Forma: Estabilidade dos Montados em Rack Encontra Inovação Composável
Os designs montados em rack ainda respondem por 55,68% de participação devido aos layouts de piso em ladrilhos de data centers já consolidados e a um amplo pool de fornecedores de componentes de baixo custo. As arquiteturas desagregadas e composáveis, nas quais os recursos de computação e armazenamento são vinculados declarativamente em tempo de execução, estão crescendo a uma CAGR de 6,45%. A Plataforma de Armazenamento Virtual One da Hitachi Vantara apresenta uma gaveta totalmente QLC capaz de fornecer telemetria por E/S a um tecido AIOps, reduzindo drasticamente a capacidade desperdiçada e diminuindo o consumo de energia no plug em 33% ano a ano. Os sistemas composáveis ressoam com os hiperescaladores que buscam aumentar a utilização de toda a frota e com os laboratórios de IA que requerem remistura frequente de pools de CPU, GPU e NVMe para padrões de carga de trabalho variados.
As unidades em lâmina e modulares visam implantações de alta densidade ou de borda onde a profundidade do rack e os circuitos de água gelada são escassos. Os fornecedores que integram zoneamento avançado e microssegmentação de confiança zero no nível do chassi desbloqueiam preços premium em licitações de defesa e infraestrutura crítica.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Interface: Incumbência de SAS/SATA Enfrenta Aceleração do NVMe
As interfaces SAS/SATA dominam com 54,21% de participação porque as ferramentas empresariais, as pilhas de múltiplos caminhos e as cadeias de suprimentos permanecem sintonizadas com elas. No entanto, os volumes de NVMe estão crescendo a uma CAGR de 6,98%, capturando camadas de inferência de IA, clusters de processamento de log Kafka e implantações de microdata center em caixa com espaço restrito. O roteiro do eSSD de 64 TB e do PCIe Gen5 da Western Digital sublinha a trajetória de rendimento, mapeando para taxas de barramento hospedeiro que superam 14 GB/s para leituras sequenciais. O Canal de Fibra e o iSCSI mantêm relevância em setores regulamentados, mas adicionam extensões NVMe sobre Canal de Fibra e RDMA para estender a vida útil dos ativos.
Os benefícios de latência se traduzem diretamente em reduções no tempo do ciclo de treinamento de modelos; os praticantes de IA australianos relatam economias de tempo de execução de 18 a 25% após a migração para NVMe em relação a appliances SAS mais antigos. A paridade de preços é esperada dentro de dois anos para drives QLC de capacidade média, momento em que os compradores do mercado de armazenamento em data centers da Austrália estão previstos para iniciar amplos projetos de renovação de interface.
Análise Geográfica
Sydney e Melbourne juntas detêm aproximadamente 69,85% dos megawatts instalados nacionais e petabytes de armazenamento. Sydney, o terceiro maior cluster de data centers da região Ásia-Pacífico, tinha 768 MW em operação com uma vacância de 9% no final de 2024, sustentada por 987 MW em construção e um potencial de pipeline futuro de mais de 2 GW. A concentração da demanda decorre da densidade superior de fibra, das chegadas de cabos submarinos e da presença de rampas de acesso a nuvem no país. Melbourne ocupa o oitavo lugar regionalmente e aproveita os incentivos de energia renovável e as temperaturas ambientes frescas para janelas de resfriamento de ar livre que excedem 1.800 horas anuais, contribuindo para taxas de quilowatt efetivo mais baixas para matrizes de armazenamento no austrade.gov.au. O tamanho do mercado de armazenamento em data centers da Austrália no estado de Victoria deve atingir USD 842,6 milhões até 2031 se os pipelines de capital atuais se mantiverem.
Brisbane e Perth formam nós emergentes de segundo nível. A bateria de 400 MWh patrocinada pelo governo de Queensland e a construção de 500 MW de energia solar mais armazenamento desbloqueiam acordos de compra de energia de baixo carbono atrativos para operadores de data centers. Os clusters de automação de mineração da Austrália Ocidental exigem nós de borda que possam operar em meio a poeira, calor e confiabilidade limitada da rede elétrica, levando a implantações de NVMe de conexão direta robustas, resfriadas por meio de placas de condução seladas em vez de ar sob piso elevado. Esses microsites geralmente operam abaixo de 200 kW, mas requerem confiabilidade de nível empresarial porque os motores de IA controlam caminhões de mineração autônomos avaliados em USD 3 milhões cada.
Camberra se especializa em cargas de trabalho governamentais e de defesa, onde a restrição de certificação da Agência de Transformação Digital restringe o campo de fornecedores. Como resultado, as taxas premium por quilowatt são sustentáveis, e níveis mais altos de redundância (N+2 ou 2N) são padrão. A participação do mercado de armazenamento em data centers da Austrália atribuível a Camberra é pequena em volume, mas lucrativa em termos de margem.
A Austrália regional enfrenta atrasos na infraestrutura de fibra de retorno; os links de micro-ondas e satélites em órbita baixa terrestre mitigam parcialmente as lacunas, mas não substituem a economia da fibra para a replicação de dados em massa. Projetos de troncos de fibra escura cofinanciados pelo governo previstos para 2026-2028 podem desbloquear a demanda latente por réplicas distribuídas de armazenamentos de objetos que suportam IoT agrícola, monitoramento ambiental e análise de rede elétrica inteligente.
Panorama regulatório
A aquisição de armazenamento em data centers na Austrália é moldada por requisitos de infraestrutura crítica, soberania e sustentabilidade. O Security of Critical Infrastructure Act 2018 impulsiona expectativas operacionais e de relatórios mais rígidas para ativos que sustentam serviços essenciais, reforçando a demanda por armazenamento local, resposta a incidentes local e controles auditáveis para governos e setores regulados. O caminho de certificação da Digital Transformation Agency para cargas de trabalho governamentais sensíveis, que inclui provedores como Australian Data Centres, Canberra Data Centres e Macquarie Telecom, também restringe os ambientes de hospedagem elegíveis e influencia as listas de fornecedores em direção a plataformas capazes de demonstrar controle jurisdicional sobre dados e chaves.
Os sinais regulatórios se intensificaram ainda mais em março de 2026, quando o Governo australiano divulgou o documento Expectations of Data Centres and AI Infrastructure Developers. O quadro de expectativas aponta para normas nacionais obrigatórias para data centers de grande escala, incluindo requisitos relacionados a garantir a geração de energia renovável, pagar integralmente os custos de conexão à rede elétrica e demonstrar eficiência no uso de água, coordenados com o Energy and Climate Change Ministerial Council para implementação nos estados e territórios. Para os fornecedores de armazenamento, esses requisitos atribuem maior importância à telemetria em nível de array, à gestão de energia e à redução da área ocupada como critérios de compra vinculados à conformidade, junto a benchmarks de desempenho energético, como o alinhamento com 5 estrelas NABERS, na seleção de instalações.
Análise da cadeia de valor
A cadeia de valor de armazenamento em data centers na Austrália começa com insumos de plataforma e componentes (memória flash NAND, mídia HDD, controladores, NICs/DPUs e GPUs para armazenamento relacionado a IA) e, em seguida, passa pela integração de sistemas OEM e camadas de software, incluindo stacks SAN/NAS/objeto, serviços de dados, ciber-resiliência e AIOps. Os fornecedores ativos de OEM e plataformas no ecossistema incluem Dell Technologies, Hewlett Packard Enterprise, Supermicro e Lenovo para sistemas em rack, com a NVIDIA como dependência upstream para infraestrutura de IA que está remodelando os requisitos de desempenho e rede de armazenamento.
A distribuição e a integração ganham peso adicional localmente devido à escassez de mão de obra qualificada e à necessidade de operações soberanas. Distribuidores de canal como a Dicker Data apoiam a comercialização de grandes fornecedores de infraestrutura, enquanto integradores de sistemas e operadores de data centers combinam arrays de armazenamento, servidores e infraestrutura de instalações (energia, refrigeração, racks) provenientes de fornecedores como Schneider Electric, Vertiv, Eaton e Rittal. Na camada de serviços, provedores de colocation e hospedagem soberana, como a Macquarie Data Centres integrando infraestrutura da Dell Technologies para cargas de trabalho de IA soberana, e parceiros de serviços gerenciados fornecem implantação, suporte de ciclo de vida e documentação de conformidade que empresas e compradores governamentais cada vez mais esperam junto ao fornecimento de hardware e software.
Cenário Competitivo
A intensidade competitiva é moderada, com os cinco principais fornecedores controlando uma estimativa de 55 a 60% das remessas em petabytes. A Dell Technologies utiliza sua Rede de Parceiros Focados em IA para incorporar nós VxRail e PowerStore adjacentes a racks de GPU, reportando 20% de crescimento YoY na receita do PowerStore na Austrália após pivotar para a execução com foco em parceiros. A NetApp explora sua aliança com o Google Distributed Cloud para setores regulamentados, fornecendo consistência de malha de dados ONTAP entre matrizes on-prem e regiões soberanas, abordando assim os obstáculos de conformidade híbrida. A HPE enfatiza o faturamento por consumo GreenLake para compensar as objeções de despesas de capital, agrupando o comutação de borda Aruba para nós de microfrente 5G.
A Hitachi Vantara registra 27% de crescimento trimestral (QoQ) em armazenamento após o lançamento da Plataforma de Armazenamento Virtual One, auxiliada por vínculos comerciais com a NVIDIA para clusters DGX. As startups que visam o mercado de armazenamento em data centers da Austrália incluem pioneiros definidos por software que oferecem pools de objetos com código de apagamento ajustáveis para 14 noves de durabilidade a metade do espaço físico de nuvens SAN de três réplicas. Os parceiros de canal relatam ponderações crescentes de pedidos de proposta atribuídas ao desempenho energético, com compradores concedendo até 10% de aumento de pontuação por evidências de implantações com PUE abaixo de 1,5 e divulgações de cadeia de suprimentos de baixo carbono. Os players orientados para a borda que se concentram em flash robusto de fácil instalação e remoção com AIOps integrado estão conquistando nichos em mineração e defesa.
Em geral, a diferenciação de preço/desempenho por si só é insuficiente; os provedores devem demonstrar balcões de suporte no país, custódia de chaves criptográficas dentro da jurisdição australiana e pegadas de emissões transparentes para satisfazer os critérios de aquisição em evolução. Existe espaço em branco em modelos de serviços gerenciados regionais que agrupam conectividade, backup gerenciado e terceirização de habilidades para empresas de mercado intermediário incapazes de contratar os escassos engenheiros de SAN.
Líderes do Setor de Armazenamento em Data Centers da Austrália
Dell Technologies Inc.
Hewlett Packard Enterprise Company
NetApp, Inc.
Pure Storage, Inc.
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A transição de diretrizes para obrigações executáveis de sustentabilidade e infraestrutura abre espaço para plataformas de armazenamento que reduzam a carga das instalações, a exposição hídrica e o risco operacional. O documento Expectations of Data Centres and AI Infrastructure Developers, divulgado pelo Governo australiano em março de 2026, juntamente com o movimento em direção a normas nacionais obrigatórias para data centers de grande escala até o início de 2027 (após a consulta do National Cabinet referenciada para agosto de 2026), aumenta a demanda por recursos de eficiência mensuráveis, como telemetria de energia granular, otimização de capacidade e projetos de alta densidade que reduzem a área ocupada em racks. Esse ambiente favorece fornecedores e parceiros capazes de agrupar armazenamento com evidências de conformidade para operações locais, incluindo documentação adequada às restrições de aquisição soberana e instalações que visam o desempenho de 5 estrelas NABERS.
As cargas de trabalho de IA e soberanas também ampliam as oportunidades em arquiteturas integradas e de alto rendimento e em ofertas gerenciadas projetadas em torno das restrições de mão de obra local. A Austrália já apresenta exemplos em que a densidade de desempenho e a consolidação são monetizadas, incluindo implantações da Pure Storage em Sydney para a 5G Networks (redução do espaço em racks) e uma implementação all-flash de múltiplos petabytes na University of Western Australia (melhorias de energia e tempo de ciclo), além do posicionamento da Macquarie Data Centres em hospedagem de IA soberana baseada em Dell. As revisões de capex empresarial no ciclo de relatórios de março de 2026 também apontaram o investimento em data centers como um fator-chave para o aumento do capex projetado para 2026-27, apoiando a demanda por armazenamento que possa ser adquirido e implantado rapidamente por meio de modelos alinhados ao consumo liderados por canal e arquiteturas de referência prontas para uso que combinam arrays, redes e configurações relacionadas a GPU.
Desenvolvimentos recentes do setor
- Julho de 2026: a Dell Technologies Inc. lança o PowerStore Elite para impulsionar o desempenho e a consolidação de armazenamento empresarial na Austrália. A medida fortalece o posicionamento do fornecedor em armazenamento otimizado para IA e acelera a capacidade de alta densidade no país para cargas de trabalho de IA. Esse desenvolvimento reforça a contínua competição entre fornecedores para oferecer estruturas de armazenamento programáveis e prontas para IA em segmentos de mercado, incluindo colocation em data centers e implantações hyperscale.
- Maio de 2026: a Everpure (anteriormente Pure Storage) finaliza a aquisição da 1touch, expandindo o portfólio de data fabric e cargas de trabalho de IA na Austrália. A consolidação melhora as capacidades para cargas de trabalho centradas em dados e acelera a integração de nuvem híbrida nos ecossistemas de clientes locais. O acordo posiciona a Everpure para oferecer inteligência de dados mais integrada em todas as implantações de armazenamento na Austrália.
- Fevereiro de 2026: a Everpure (anteriormente Pure Storage) rebatiza-se como Everpure e anuncia a intenção de adquirir a empresa de inteligência de dados 1touch. O alinhamento de marca sinaliza uma transição para a inteligência de dados integrada no mercado australiano de armazenamento. A ação amplia a presença estratégica da Everpure ao vincular a marca a um conjunto aprimorado de capacidades de análise de dados para clientes empresariais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange a receita obtida na Austrália com hardware de armazenamento para data centers e sistemas de armazenamento relacionados implantados dentro de data centers para armazenar, proteger e fornecer acesso a cargas de trabalho empresariais e em nuvem.
Exclusões de escopo: exclui a receita de serviços de TI em geral, o armazenamento de consumo fora de data centers e equipamentos puramente de computação ou de rede que não funcionem como armazenamento.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado à Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objetos e em Fita
- Por Tipo de Armazenamento
- Matrizes HDD Tradicionais
- Matrizes Totalmente Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em rack
- Lâmina e Modular
- Desagregado/Composável
- Por Interface
- SAS/SATA
- NVMe
- Canal de Fibra e iSCSI
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear os fatores de demanda na Austrália, o mix tecnológico e o momento das adições de capacidade que posteriormente influenciam as taxas de anexação de armazenamento. Conjuntos de dados públicos e publicações oficiais foram verificados quanto à consistência direcional dos sinais, incluindo séries do Australian Bureau of Statistics sobre uso de TI empresarial, publicações da Australian Communications and Media Authority e orientações do Australian Cyber Security Centre sobre expectativas de segurança que afetam as prioridades de renovação de armazenamento. Também revisamos normas e referências técnicas de fontes como a SNIA, além de contexto de mercado mais amplo de fontes como os indicadores de economia digital da OCDE.
No lado da oferta e do investimento, contamos com registros de empresas, apresentações a investidores, cobertura da imprensa sobre expansões de data centers e anúncios de aquisições para entender o que está sendo instalado e quando. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, e bases de patentes para confirmar o posicionamento de produtos e a direção de envio ou tecnologia. As fontes documentais listadas acima são apenas ilustrativas, e utilizamos referências públicas e pagas adicionais para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar o que os clientes de armazenamento estão realmente comprando para instalações australianas, e como as compras se alternam entre ciclos de renovação e novas construções. Conversamos com uma combinação de operadores, participantes de canal e integração, e compradores empresariais, para podermos corrigir premissas sobre preços médios de venda, capacidade utilizável por sistema e adoção de interfaces mais recentes onde os sinais documentais eram fracos. A cobertura foi distribuída pelos principais polos de demanda da Austrália e também incluiu perspectivas regionais para verificar a consistência das condições de oferta que afetam os preços locais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 14% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 16% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começou com a construção de um conjunto de demanda de cima para baixo, em que o crescimento da área ocupada por data centers, as adições de racks e energia, e os padrões típicos de anexação de armazenamento foram usados para reconstruir os gastos anuais com armazenamento na Austrália. Para manter os cálculos fundamentados, o modelo utiliza um pequeno conjunto de dados práticos, incluindo cronogramas de comissionamento de nova capacidade, ciclos de renovação de sistemas de armazenamento, capacidade média enviada por sistema e a evolução do preço médio de venda por fator de forma, incluindo o efeito de opções de maior densidade.
Em seguida, verificamos os resultados usando aproximações seletivas de baixo para cima. Isso incluiu feedback de fornecedores e canais sobre volumes de unidades, uma construção amostrada de ASP multiplicado pelo volume para configurações-chave e verificações cruzadas em relação à atividade de expansão observável. Quando surgiram lacunas, como visibilidade limitada sobre implantações menores, utilizamos proporções proxy conservadoras vinculadas ao tipo de data center e ao mix de usuários finais, e testamos novamente essas premissas proxy em entrevistas antes de mantê-las.
A previsão baseou-se principalmente em análise de cenários, de modo que o caso-base pudesse refletir diferentes ritmos de construção e prazos de renovação, que são as duas variáveis que normalmente movem os gastos com armazenamento ano a ano. Os preços de curto prazo foram moldados usando tendências esperadas de ASP e mudanças no mix validadas por respondentes primários, e os volumes de longo prazo foram ancorados no pipeline de capacidade planejado e em premissas de aumento de utilização.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, de modo que um único dado não pudesse influenciar excessivamente o número final. Comparamos os totais do modelo com sinais independentes, como expansões de data centers anunciadas, a direção dos prazos de entrega de equipamentos compartilhada em entrevistas e mudanças observadas no foco das aquisições entre novas construções e gastos com renovação.
Verificações de variância foram realizadas em cada etapa, e qualquer grande mudança em relação ao ano anterior foi revisada por outro analista antes da aprovação final. Quando ocorre um evento material, como um grande anúncio de capacidade ou uma forte oscilação cambial que impacta o preço de equipamentos importados, as premissas são reverificadas com as fontes e o modelo é ajustado. Os relatórios são atualizados anualmente, e antes da entrega um analista realiza uma revisão final para garantir que as informações mais recentes estejam refletidas.
Comparação do tamanho do mercado australiano de armazenamento em data centers da Mordor Intelligence com outras estimativas publicadas
Diferentes tamanhos de mercado publicados podem parecer muito distantes entre si porque a mecânica subjacente de tempo e preços nem sempre é tratada da mesma forma, mesmo quando o tema parece idêntico. Neste mercado, as maiores diferenças geralmente decorrem de se a receita é contabilizada no momento do envio ou no momento da instalação, de como os ciclos de renovação de vários anos são distribuídos entre os anos, e de se os valores são mantidos em USD constante ou convertidos usando uma taxa de câmbio de um único ano.
Como os preços de armazenamento variam com a densidade de capacidade e o mix de configuração, a cadência de atualização e o momento cambial podem alterar de forma perceptível o número do ano atual. Por esse motivo, a atualização anual e o reajuste de base do ASP utilizados pela Mordor Intelligence podem resultar em números diferentes em comparação com estimativas que mantêm curvas de preços mais antigas ou convertem usando uma janela de câmbio diferente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,97 bilhões de USD (2025) | |
| Consultoria Regional A | 2,36 bilhões de USD (2024) | Utiliza um ano-base anterior e aplica uma trajetória de ASP mais plana, o que pode subestimar o efeito de sistemas de maior capacidade e dos gastos impulsionados por renovações no ano mais recente. |
| Consultoria Global B | 3,25 bilhões de USD (2025) | Parece agrupar hardware de data center adjacente e camadas de plataforma dentro do armazenamento, e também pode suavizar a demanda entre os anos em vez de corresponder ao momento local de renovação e comissionamento. |
A diferença na tabela é explicada principalmente pelo grau de rigor com que cada estimativa separa a receita de armazenamento puro da infraestrutura adjacente, e por se os preços e o momento são reverificados próximo ao ano-base. Quando o escopo é mantido consistente e as premissas são atualizadas em torno do câmbio e do mix de configuração, o tamanho de mercado resultante permanece mais fácil de rastrear até instalações reais e dados de entrada repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de armazenamento em data centers da Austrália?
O mercado de armazenamento em data centers da Austrália está avaliado em USD 3,06 bilhões em 2026 e projeta-se que aumente para USD 3,57 bilhões até 2031.
Qual tecnologia de armazenamento lidera em participação de mercado?
As Redes de Área de Armazenamento lideram com 44,73% de participação em 2025, refletindo seu papel contínuo em cargas de trabalho de missão crítica e alto desempenho.
Por que a adoção do NVMe está se acelerando?
O protocolo de baixa latência do NVMe se alinha com cargas de trabalho de IA/ML e análises em tempo real, impulsionando sua CAGR de remessas para 6,98% à medida que os preços do flash se aproximam da paridade com os discos empresariais.
Qual setor vertical de usuário final está crescendo mais rapidamente?
Saúde e ciências da vida é o setor vertical de crescimento mais rápido, expandindo-se a uma CAGR de 8,01% devido a registros de saúde digitais, imagem médica e diagnósticos orientados por IA.
Como as regras governamentais de soberania de dados influenciam a aquisição de armazenamento?
Os regulamentos determinam que conjuntos de dados sensíveis e críticos permaneçam dentro da jurisdição australiana, direcionando as empresas para instalações de data centers locais e fornecedores capazes de comprovar controle soberano e eficiência com classificação NABERS.
Qual é a principal barreira para uma adoção mais ampla de flash entre as pequenas e médias empresas?
As despesas de capital iniciais - incluindo redundância de controlador e licenciamento de software - permanecem proibitivas apesar da melhoria da economia de USD/GB, atrasando as migrações para flash para as empresas de mercado intermediário.
Página atualizada pela última vez em:
- Mercado de Armazenamento de Data Centers na Suécia
- Mercado de Armazenamento para Data Centers no Vietnã
- Mercado de Armazenamento de Data Centers do Reino Unido
- Mercado de Armazenamento de Data Center da França
- Mercado de Armazenamento de Data Centers da Arábia Saudita
- Mercado de Armazenamento de Data Centers da Espanha
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Centers Refrigeração em todo o mundo, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Energia para Data Centers da Austrália Sistemas de energia na Austrália, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Data Centers Hyperscale de Israel Demanda por sites hyperscale em Israel, abrangendo tipo de instalação, tipo de serviço e usuário final.
- Mercado de Serviços para Data Centers Serviços gerenciados em todo o mundo, divididos por serviço, tier e setor de usuário final.
- Mercado de Data Centers de Inteligência Artificial (IA) da Austrália Demanda de instalações de IA na Austrália, cobrindo tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers da França Resfriamento na França, dividido por tecnologia de resfriamento, tipo e setor de usuário final.



