
Tamaño y Participación del Mercado de Almacenamiento en Centros de Datos de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
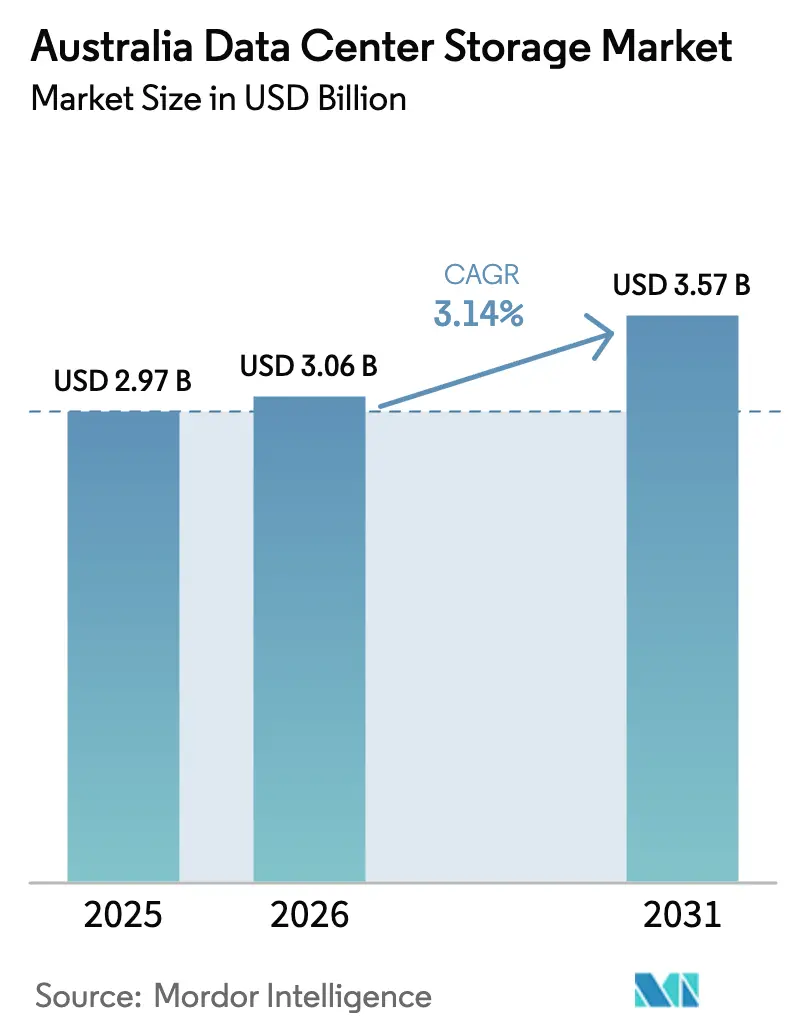
| Tamaño del mercado en el año base (2025) | 2.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.14 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Centros de Datos de Australia por Mordor Intelligence
El tamaño del mercado de almacenamiento en centros de datos de Australia fue valorado en USD 2,97 mil millones en 2025 y se estima que crecerá desde USD 3,06 mil millones en 2026 hasta alcanzar USD 3,57 mil millones en 2031, a una CAGR del 3,14% durante el período de previsión (2026-2031). Los mandatos intensificados para instalaciones con calificación NABERS de 5 estrellas, equivalente a un umbral de efectividad del uso de energía de 1,4, están obligando a los proveedores a rediseñar las matrices en torno a almacenamiento flash de alta densidad, refrigeración avanzada y telemetría granular que en conjunto reducen el consumo de energía y la responsabilidad de carbono. Las inversiones en nube soberana por parte de los hiperescaladores, las cargas de trabajo de IA/ML de múltiples petabytes y el despliegue de nodos perimetrales de 5G están acercando colectivamente el almacenamiento a los usuarios, aumentando así la demanda total de petabytes y generando nuevos criterios de compra centrados en la latencia, la jurisdicción local y las emisiones del ciclo de vida. La volatilidad de los precios de la electricidad y la escasez de ingenieros certificados en almacenamiento moderan la velocidad de implementación, aunque la adquisición prospectiva vinculada a la automatización minera y la digitalización sanitaria continúa impulsando las canalizaciones de gasto de capital. La dinámica competitiva sigue siendo fluida a medida que los titulares globales Dell Technologies, HPE y NetApp defienden su participación frente a los participantes nativos de flash y definidos por software que se posicionan en torno al rendimiento de la IA, las API abiertas y el control operativo en el país.
Conclusiones Clave del Informe
- Por tecnología de almacenamiento, las Redes de Área de Almacenamiento lideraron con una participación de ingresos del 44,73% en 2025; se proyecta que el Almacenamiento de Objetos y en Cinta avanzará a una CAGR del 5,14% hasta 2031.
- Por tipo de almacenamiento, las matrices HDD tradicionales mantuvieron el 46,12% de la participación del mercado de almacenamiento en centros de datos de Australia en 2025, mientras que las matrices de flash total están expandiendo el tamaño del mercado de almacenamiento en centros de datos de Australia a una CAGR del 6,56%.
- Por tipo de centro de datos, las instalaciones de colocación capturaron el 65,55% de la participación en 2025; los hiperescaladores y proveedores de servicios en la nube representan la trayectoria más rápida con una CAGR del 7,22% hasta 2031.
- Por usuario final, TI y telecomunicaciones representaron el 36,84% del tamaño del mercado de almacenamiento en centros de datos de Australia en 2025, mientras que salud y ciencias de la vida crece a una CAGR del 8,01%.
- Por factor de forma, los sistemas montados en rack retuvieron el 55,68% de participación, y las arquitecturas desagregadas/componibles están progresando a una CAGR del 6,45%.
- Por interfaz, SAS/SATA comandó el 54,21% de participación en 2025; los envíos de NVMe escalan a una CAGR del 6,98% a medida que la paridad de precios del flash se aproxima.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Almacenamiento en Centros de Datos de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue acelerado de nodos de 5G y computación perimetral | +0.8% | Nacional, concentrado en Sídney, Melbourne y Brisbane | Mediano plazo (2-4 años) |
| Gasto de capital hiperescalar sostenido en centros de datos de Australia | +0.7% | Nacional, con foco en los centros de datos de Sídney y Melbourne | Largo plazo (≥ 4 años) |
| Adopción rápida de cargas de trabajo de IA/ML que demandan flash y NVMe | +0.6% | Nacional, liderado por clústeres empresariales en las principales ciudades | Corto plazo (≤ 2 años) |
| Reglas obligatorias de soberanía de datos y localización | +0.5% | Nacional, con énfasis en el gobierno y los servicios financieros | Mediano plazo (2-4 años) |
| Creciente demanda de respaldo soberano-seguro de infraestructura crítica | +0.3% | Nacional, concentrado en Canberra y capitales de estado | Largo plazo (≥ 4 años) |
| Movimiento del sector minero hacia operaciones autónomas que impulsa el almacenamiento perimetral robusto | +0.2% | Australia Occidental, Queensland, Territorio del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue Acelerado de Nodos de 5G y Computación Perimetral
Las principales operadoras de Australia han comenzado a insertar nodos de almacenamiento distribuido dentro de los clústeres de RAN en la nube de 5G para que el tráfico sensible a la latencia pueda procesarse localmente en lugar de ser enviado de vuelta a los sitios centrales metropolitanos[1]Sala de prensa de Ericsson, "Telstra Deploys Cloud RAN Across 5G Network", ericsson.com. El despliegue comercial de Ericsson Cloud RAN por parte de Telstra genera un aumento de capacidad de 3× y un consumo de energía un 60% menor, lo que a su vez eleva los requisitos de almacenamiento para matrices robustas de alto número de operaciones de entrada/salida por segundo en decenas de ubicaciones microperimetrales por ciudad. Las aplicaciones que abarcan análisis de video en tiempo real, formación en realidad virtual y telemetría de vehículos conectados activan umbrales de latencia inferiores a 10 milisegundos que las arquitecturas de disco no pueden satisfacer, por lo que los operadores están estandarizando en bandejas de flash NVMe con enlaces QSFP28 de 100 Gbps. Se espera que cada megavatio adicional de computación perimetral construido entre 2025 y 2030 genere entre 2 y 4 PB de almacenamiento adyacente, lo que se traduce en un conjunto de direccionamiento anual de USD 200 a 300 millones para proveedores capaces de suministrar sistemas de pequeña huella y reparables en campo.
Gasto de Capital Hiperescalar Sostenido en Australia
El programa de nube ultrasecreto de Amazon de USD 2 mil millones para cargas de trabajo gubernamentales, la adquisición de AirTrunk por parte de Blackstone por AUD 24 mil millones y las canalizaciones de expansión multisitio de NEXTDC consolidan una cola de construcción de una década que sustenta la demanda de volumen de almacenamiento de primer nivel. Los operadores de la nube enfrentan cláusulas obligatorias de residencia bajo la Ley de Seguridad de Infraestructura Crítica de 2018, lo que los obliga a co-ubicar almacenes de objetos, bóvedas de respaldo y registros de cumplimiento dentro de las fronteras soberanas. Las heurísticas de planificación de capacidad muestran que cada megavatio incremental de espacio en blanco construido por los hiperescaladores arrastra entre 3 y 5 PB de almacenamiento total en niveles primarios y secundarios, un multiplicador que eleva los volúmenes totales incluso cuando el precio por terabyte disminuye. Los proveedores con registros de entrega comprobados en el área metropolitana de Sídney y Melbourne y diseños de flash total energéticamente eficientes están mejor posicionados para ganar los ciclos de actualización programados para 2027-2028.
Adopción Rápida de Cargas de Trabajo de IA/ML que Demandan Flash y NVMe
La penetración de la IA empresarial alcanzó el 68% en 2024, liderada por estudios de servicios financieros y medios de comunicación que ejecutan canalizaciones de entrenamiento de alto número de operaciones de entrada/salida por segundo que saturan los tejidos SAN heredados. La cuadrícula de flash total de seis petabytes de Pure Storage en la Universidad de Australia Occidental redujo los tiempos de proceso por lotes de investigación en un 70% y recortó las facturas de energía en un 80%, creando un punto de prueba que resuena con las instituciones públicas con presupuesto limitado.[2]Historia de un cliente de Pure Storage, "University of Western Australia Accelerates Research with All-Flash", purestorage.com El cineasta Kennedy Miller Mitchell procesa 20 PB de datos de IA generativa en matrices Dell PowerScale para evitar cuellos de botella en el renderizado de fotogramas, revelando una disposición a pagar primas del 20 al 30% por almacenamiento sintonizado y adyacente a GPU computerweekly.com. Dado que el tamaño de los archivos de modelos de IA se duplica aproximadamente cada 18 meses, se prevé que la adopción del flash incline la composición del mercado de almacenamiento en centros de datos de Australia hacia un 35% de flash total para 2030, frente al 22% en 2024.
Reglas Obligatorias de Soberanía de Datos y Localización
La Agencia de Transformación Digital ha certificado a solo tres proveedores -Australian Data Centres, Canberra Data Centres y Macquarie Telecom- para cargas de trabajo gubernamentales sensibles, lo que reduce el conjunto de proveedores direccionables para oportunidades de Nivel A.[3]Departamento de Finanzas del Gobierno australiano, "Data and Digital Government Strategy 2030", finance.gov.au Las instituciones financieras están migrando hacia marcos híbridos cifrados en los que los conjuntos de datos regulados permanecen en territorio nacional mientras que los análisis menos sensibles se ejecutan en nubes multirregión. El acuerdo de cinco años del Commonwealth Bank con AWS y el programa de nube de USD 500 millones de Westpac señalan un pivote hacia zonas soberanas dentro de los hiperescaladores globales, magnificando la demanda de soluciones de proveedores que puedan demostrar gestión de claves en el país, personal de respuesta a incidentes local e instalaciones anfitrionas NABERS de 5 estrellas. Los próximos ajustes en la fijación de precios del carbono favorecen además las matrices de bajo consumo, beneficiando directamente a los proveedores que ofrecen estantes de flash QLC y gestión inteligente de límites de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital inicial para matrices de flash total | -0.4% | Nacional, con especial afectación a la adopción por parte de las pymes | Corto plazo (≤ 2 años) |
| Escasez de ingenieros cualificados en almacenamiento y SAN | -0.3% | Nacional, aguda en áreas regionales | Mediano plazo (2-4 años) |
| Escalada de tarifas eléctricas y fijación de precios del carbono | -0.2% | Nacional, con variaciones a nivel estatal | Largo plazo (≥ 4 años) |
| Retrasos en la expansión de la fibra de retorno en Australia regional | -0.2% | Australia regional, áreas mineras y agrícolas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial para Matrices de Flash Total
Si bien el precio bruto en USD/GB del flash QLC se aproxima a la paridad con los discos de 10.000 RPM, los usuarios aún enfrentan cargos más elevados por controlador, licencias y soporte que elevan el costo total de propiedad a tres años por encima de las alternativas híbridas. Los análisis comparativos de HPE muestran que el punto de equilibrio requiere relaciones de reducción de datos de 2:1 que no siempre son alcanzables para video, genómica o copias de seguridad cifradas. Las fricciones de financiamiento son pronunciadas entre las pymes que contribuyen con el 40% de la demanda total pero operan con ciclos presupuestarios de un año, lo que las obliga a escalonar las actualizaciones y aceptar compromisos de rendimiento. Los ciclos de adquisición gubernamental promedian entre 12 y 18 meses, lo que alarga los embudos de ventas de los proveedores y suaviza el crecimiento unitario a corto plazo.
Escasez de Ingenieros Cualificados en Almacenamiento y SAN
Las encuestas de IDC indican que el 76% de las empresas australianas tienen dificultades para contratar talento certificado en almacenamiento, lo que alarga los plazos de implementación entre un 20 y un 30% y aumenta la dependencia de los equipos de servicios profesionales de los proveedores. La Academia de Centros de Datos de Microsoft amplía la reserva de talentos, pero el retraso de dos años del curso aplaza el alivio hasta 2027. Los centros mineros y agrícolas remotos enfrentan escasez aguda, lo que limita los despliegues avanzados y crea espacio en blanco para sistemas perimetrales listos para usar que requieren una supervisión mínima en el sitio. Los proveedores que invierten en interfaces de usuario intuitivas, resolución de problemas impulsada por AIOps y servicios gestionados obtienen ventaja relativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento: El Dominio de la SAN Enfrenta la Disrupción del Almacenamiento de Objetos
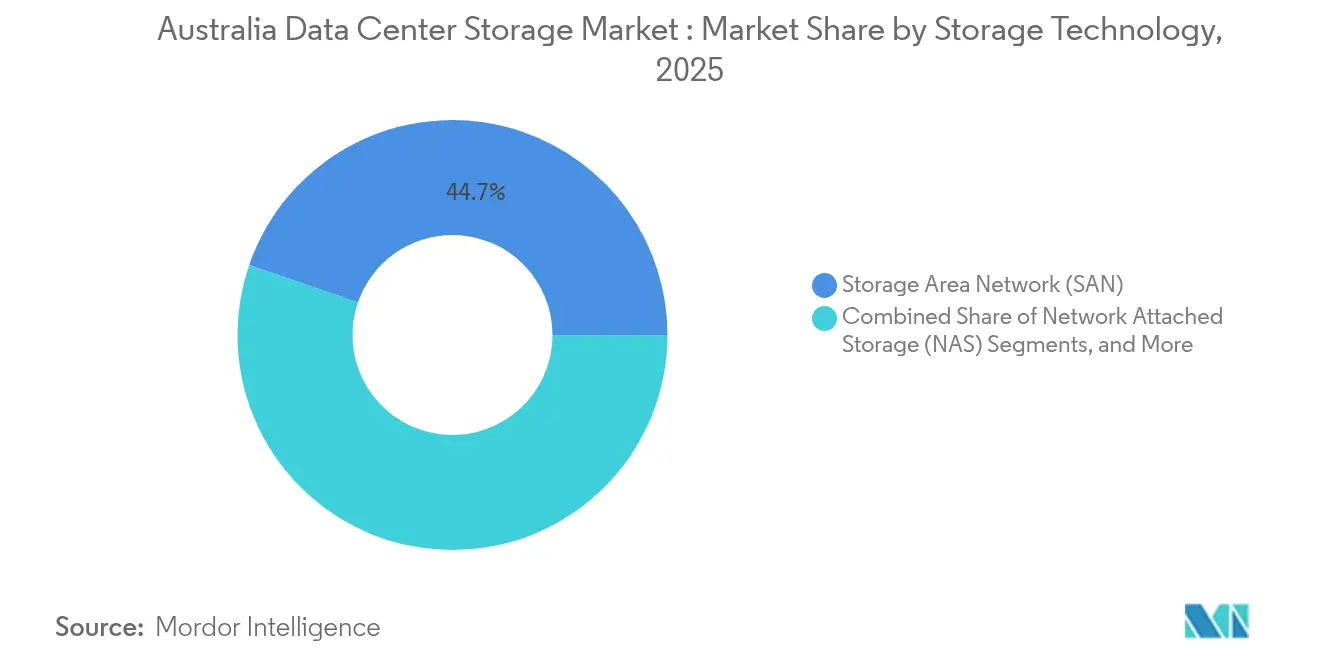
Las Redes de Área de Almacenamiento cerraron 2025 con el 44,73% de la participación del mercado de almacenamiento en centros de datos de Australia, aún favorecidas para libros de contabilidad bancarios de alto rendimiento y clústeres de planificación de recursos empresariales gubernamentales. El Almacenamiento de Objetos y en Cinta, sin embargo, crece a una CAGR del 5,14% a medida que los clientes con grandes requisitos de cumplimiento construyen lagos de datos preparados para IA que abarcan imágenes médicas, archivos sísmicos y archivos de vigilancia de video. Las empresas mineras que instalan clústeres perimetrales robustos seleccionan repositorios de objetos porque el modelo admite consistencia eventual en múltiples sitios de excavación mientras elimina el aprovisionamiento rígido de LUN, lo que reduce la carga de trabajo de los ingenieros de campo. Los seminarios web de proveedores ahora destacan las pasarelas compatibles con S3 superpuestas sobre los planos traseros de SAN, lo que indica convergencia más que canibalización total a medida que los compradores diversifican sus apuestas arquitectónicas.
Se prevé que el tamaño del mercado de almacenamiento en centros de datos de Australia para plataformas de objetos vinculadas a lagos de datos de IA supere USD 612,7 millones en 2031, reflejando la interacción entre la creciente adopción de aprendizaje automático y los niveles de archivo en frío de menor costo. Mientras tanto, los tejidos SAN adoptan gradualmente NVMe sobre Canal de Fibra para mantener la latencia dentro de microsegundos de un solo dígito, preservando su relevancia en el nivel 0. Los proveedores capaces de superponer un espacio de nombres unificado en modalidades de bloque, archivo y objeto están posicionados para capturar cuota de cartera a medida que los clientes racionalizan los parques de múltiples generaciones.


Por Tipo de Almacenamiento: Las Matrices de Flash Ganan Terreno a Pesar de la Persistencia de los HDD
Las matrices HDD tradicionales retuvieron el 46,12% de participación en 2025, ancladas por los grupos de archivo hiperescalar donde el costo por gigabyte supera al número de operaciones de entrada/salida por segundo. La hoja de ruta de Seagate hacia discos HAMR de 100 TB tranquiliza a los compradores de que los medios giratorios seguirán siendo viables para reservorios masivos hasta 2031. Dentro de los niveles de rendimiento, las matrices de flash total se componen a una CAGR del 6,56%, superando el crecimiento general del mercado de almacenamiento en centros de datos de Australia a medida que los servicios financieros, las imágenes de salud y los estudios de animación por computadora se apresuran a garantizar tiempos de respuesta en milisegundos incluso ante picos de concurrencia. Se proyecta que la participación del mercado de almacenamiento en centros de datos de Australia para el flash total alcance aproximadamente el 34,15% en 2031 en un escenario en el que las tareas de entrenamiento, inferencia y preparación de datos de IA dominan las huellas de entrada/salida.
Las matrices híbridas salvan las brechas de costo-rendimiento colocando los datos fríos en discos de alta capacidad y los conjuntos de datos activos en cachés flash QLC gestionadas por niveles predictivos. Los proveedores que ofrecen facturación basada en consumo y niveles de calidad de servicio adaptables aceleran la migración al aplanar el gasto de capital del primer día y alinear los pagos con los picos de uso. Los compradores esperan una mayor caída en el precio bruto del flash por terabyte una vez que PCIe Gen5 y el apilamiento 3D NAND maduren en 2026, un hito que probablemente desbloqueará las migraciones retrasadas entre los segmentos del mercado medio.
Por Tipo de Centro de Datos: El Liderazgo de la Colocación es Desafiado por el Crecimiento de los Hiperescaladores
Los sitios de colocación poseen el 65,55% de la capacidad desplegada, atendiendo a empresas que desean resiliencia fuera de las instalaciones sin una migración completa a la nube. Los hiperescaladores y proveedores de servicios en la nube, aunque actualmente más pequeños, se componen a una CAGR del 7,22% a medida que las cargas de trabajo clasificadas como seguras se reubican en zonas soberanas dentro del área metropolitana de Sídney y Melbourne. Se prevé que el tamaño del mercado de almacenamiento en centros de datos de Australia vinculado a las bóvedas de los hiperescaladores supere USD 1,45 mil millones en 2031, sujeto a una claridad regulatoria sostenida y a la expansión de la red eléctrica.
Los microcentros de datos perimetrales y empresariales en las instalaciones atienden cargas de trabajo de IoT industrial y flotas autónomas sensibles a la latencia. Los operadores mineros en Pilbara despliegan sitios en contenedores con flash robusto para camiones autónomos, priorizando el ancho de banda de entrada/salida y la tolerancia a las vibraciones sobre la mera densidad. Empresas de colocación como NEXTDC ahora agrupan tejidos de interconexión cruzada que se tunelean directamente a las regiones soberanas de AWS, Azure y Google, lo que permite a los inquilinos mantener una latencia de un solo dígito mientras cumplen con las cláusulas de residencia.
Por Usuario Final: La Aceleración de la Salud Supera a los Líderes Tradicionales
TI y telecomunicaciones lideraron con el 36,84% de participación a medida que las operadoras actualizan los núcleos SAN para hacer frente al crecimiento del tráfico 5G. Salud y ciencias de la vida posee una base más pequeña pero se expande a una CAGR del 8,01%, la más rápida entre los sectores verticales, impulsada por el desarrollo del Registro de Salud Personal y la imagen asistida por IA. El despliegue de NetApp por parte de Lumus Imaging permite exploraciones 10 veces más rápidas y ahorros anuales de USD 5 a 10 millones, demostrando el retorno sobre la inversión para los comités de capital cio.com. Los bancos mantienen un ritmo de actualización constante para mantenerse al día con los cambios en las normas contra el lavado de dinero y las plataformas de pagos instantáneos. Las agencias gubernamentales se centran en el cumplimiento de la Ley de Seguridad de Infraestructura Crítica, adjudicando contratos maestros a largo plazo a proveedores soberanos certificados.
Medios de comunicación y entretenimiento y fabricación registran tasas de crecimiento anual compuesto de mediados de un solo dígito a medida que los renders de animación por computadora, la telemetría de la Industria 4.0 y los videos de inspección de calidad amplían los conjuntos de datos no estructurados. El interés intersectorial en el procesamiento de IA generativa aplana aún más los ciclos de demanda, adelantando las actualizaciones vinculadas al despliegue de clústeres de GPU.
Por Factor de Forma: La Estabilidad de los Sistemas Montados en Rack se Encuentra con la Innovación Componible
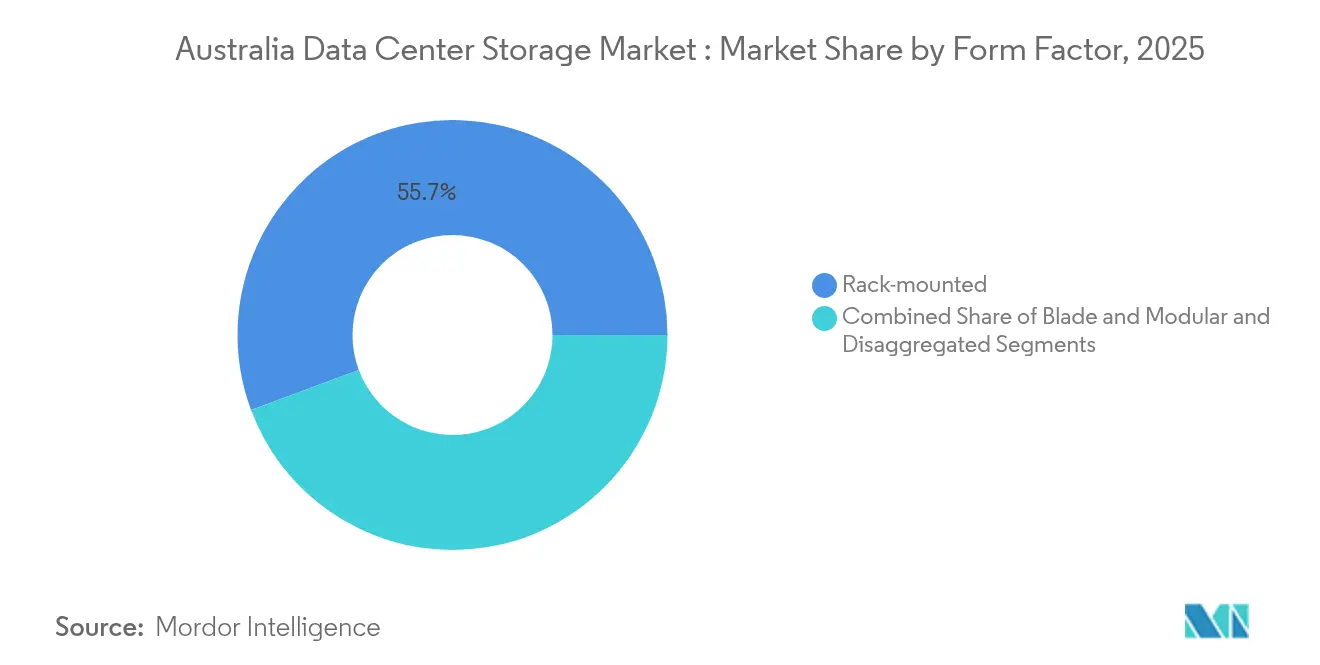
Los diseños montados en rack aún representan el 55,68% de la participación debido a los diseños de baldosas de piso de centros de datos arraigados y a una gran reserva de proveedores de componentes básicos. Las arquitecturas desagregadas y componibles, donde los recursos de computación y almacenamiento se vinculan de forma declarativa en tiempo de ejecución, crecen a una CAGR del 6,45%. La Plataforma de Almacenamiento Virtual One de Hitachi Vantara muestra un cajón QLC total capaz de proporcionar telemetría por operación de entrada/salida a un tejido de AIOps, reduciendo drásticamente la capacidad desperdiciada y disminuyendo el consumo eléctrico de pared en un 33% interanual. Los sistemas componibles resuenan con los hiperescaladores que buscan aumentar la utilización de toda la flota y con los laboratorios de IA que requieren una recomposición frecuente de grupos de CPU, GPU y NVMe para diferentes patrones de carga de trabajo.
Las unidades de blade y modulares se orientan a despliegues de alta densidad o perimetrales donde la profundidad del rack y los circuitos de agua refrigerada son escasos. Los proveedores que integran zonificación avanzada y microsegmentación de confianza cero a nivel de chasis desbloquean precios premium dentro de las licitaciones de defensa e infraestructura crítica.
Por Interfaz: La Posición Dominante de SAS/SATA Enfrenta la Aceleración de NVMe
Las interfaces SAS/SATA dominan con el 54,21% de participación porque las herramientas empresariales, las pilas de rutas múltiples y las cadenas de suministro siguen sintonizadas con ellas. Sin embargo, los volúmenes de NVMe escalan a una CAGR del 6,98%, capturando los niveles de inferencia de IA, los clústeres de procesamiento de registros de Kafka y los despliegues de microcentros de datos en caja con espacio limitado. El eSSD de 64 TB de Western Digital y la hoja de ruta de PCIe Gen5 subrayan la trayectoria de rendimiento, mapeando tasas de bus de host que superan los 14 GB/s en lecturas secuenciales. El Canal de Fibra e iSCSI mantienen su relevancia en sectores regulados, pero añaden extensiones NVMe sobre Canal de Fibra y RDMA para prolongar la vida útil de los activos.
Los beneficios de latencia se traducen directamente en reducciones del tiempo de ciclo de entrenamiento de modelos; los profesionales australianos de IA reportan ahorros de tiempo de ejecución del 18 al 25% tras cambiar a NVMe desde dispositivos SAS más antiguos. Se espera la paridad de precios dentro de dos años para las unidades QLC de capacidad media, momento en el que se prevé que los compradores del mercado de almacenamiento en centros de datos de Australia desencadenen amplios proyectos de actualización de interfaces.
Análisis Geográfico
Sídney y Melbourne juntas acumulan aproximadamente el 69,85% de los megavatios instalados nacionales y los petabytes de almacenamiento. Sídney, el tercer mayor clúster de centros de datos de la región Asia-Pacífico, tenía 768 MW en funcionamiento con una tasa de vacancia del 9% a finales de 2024, respaldado por 987 MW en construcción y un potencial de canalización futura de más de 2 GW. La concentración de demanda surge de la superior densidad de fibra, los desembarques de cables submarinos y la presencia de puntos de acceso a la nube en el país. Melbourne ocupa el octavo lugar en la región y aprovecha los incentivos de energía renovable y las temperaturas ambientales frescas para ventanas de enfriamiento por aire libre que superan las 1.800 horas anuales, contribuyendo a tasas efectivas por kilovatio más bajas para las matrices de almacenamiento austrade.gov.au. Se proyecta que el tamaño del mercado de almacenamiento en centros de datos de Australia dentro de Victoria alcance USD 842,6 millones en 2031 si las canalizaciones de gasto de capital actuales se mantienen.
Brisbane y Perth forman nodos emergentes de segundo nivel. El acumulador de batería de 400 MWh patrocinado por el gobierno de Queensland y la construcción de energía solar más almacenamiento de 500 MW desbloquean acuerdos de compra de energía baja en carbono atractivos para los operadores de centros de datos. Los clústeres de automatización minera de Australia Occidental demandan nodos perimetrales que puedan operar en medio del polvo, el calor y la fiabilidad limitada de la red eléctrica, lo que conduce a despliegues directamente conectados de NVMe robusto enfriados mediante placas de conducción selladas en lugar de aire de piso elevado. Estos micrositios generalmente operan por debajo de los 200 kW pero requieren fiabilidad de nivel empresarial porque los motores de IA controlan camiones de acarreo autónomos valorados en USD 3 millones cada uno.
Canberra se especializa en cargas de trabajo gubernamentales y de defensa, donde la restricción de certificación de la Agencia de Transformación Digital reduce el campo de proveedores. Como resultado, las tarifas premium por kilovatio son sostenibles, y los niveles más altos de redundancia (N+2 o 2N) son estándar. La participación del mercado de almacenamiento en centros de datos de Australia atribuible a Canberra es pequeña en volumen pero lucrativa en términos de margen.
Australia regional enfrenta retrasos en la fibra de retorno; los enlaces de microondas y de satélite en órbita baja terrestre mitigan parcialmente las brechas pero no reemplazan la economía de la fibra para la replicación de datos masivos. Los proyectos de fibra oscura troncal cofinanciados por el gobierno previstos para 2026-2028 pueden desbloquear la demanda latente de réplicas distribuidas de almacenes de objetos que respalden la agricultura conectada a IoT, el monitoreo ambiental y el análisis de redes eléctricas inteligentes.
Panorama regulatorio
La adquisición de almacenamiento para centros de datos en Australia está determinada por requisitos de infraestructura crítica, soberanía y sostenibilidad. La Security of Critical Infrastructure Act 2018 impulsa expectativas operativas y de reporte más estrictas para los activos que respaldan servicios esenciales, reforzando la demanda de almacenamiento local, respuesta a incidentes local y controles auditables para el gobierno y las industrias reguladas. La vía de certificación de la Digital Transformation Agency para cargas de trabajo gubernamentales sensibles, que incluye proveedores como Australian Data Centres, Canberra Data Centres y Macquarie Telecom, también restringe los entornos de hospedaje elegibles y afecta las listas de proveedores preferidos hacia plataformas que puedan demostrar control jurisdiccional sobre los datos y las claves.
Las señales regulatorias se endurecieron aún más en marzo de 2026, cuando el gobierno australiano publicó Expectations of Data Centres and AI Infrastructure Developers. El marco de expectativas apunta a estándares nacionales obligatorios para centros de datos a gran escala, incluidos requisitos relacionados con el respaldo de generación renovable, el pago íntegro de los costos de conexión a la red y la demostración de eficiencia en el uso del agua, coordinados con el Energy and Climate Change Ministerial Council para la implementación estatal y territorial. Para los proveedores de almacenamiento, estos requisitos otorgan mayor peso a la telemetría a nivel de matriz, la gestión de energía y la reducción de la huella física como criterios de compra vinculados al cumplimiento normativo, junto con referencias de rendimiento energético como la alineación con 5 estrellas NABERS en la selección de instalaciones.
Análisis de la cadena de valor
La cadena de valor del almacenamiento para centros de datos en Australia comienza con insumos de plataforma y componentes (memoria flash NAND, medios HDD, controladores, NIC/DPU y GPU para almacenamiento relacionado con IA) y luego pasa por la integración de sistemas OEM y las capas de software, incluidas las pilas SAN/NAS/objetos, los servicios de datos, la ciberresiliencia y AIOps. Entre los proveedores OEM y de plataformas activos en el ecosistema se incluyen Dell Technologies, Hewlett Packard Enterprise, Supermicro y Lenovo para sistemas montados en bastidor, con NVIDIA como dependencia upstream para la infraestructura de IA que está reconfigurando los requisitos de rendimiento y redes de almacenamiento.
La distribución y la integración adquieren un peso adicional a nivel local debido a la escasez de habilidades y la necesidad de operaciones soberanas. Los distribuidores de canal como Dicker Data respaldan la comercialización de los principales proveedores de infraestructura, mientras que los integradores de sistemas y operadores de centros de datos combinan matrices de almacenamiento, servidores e infraestructura de instalaciones (energía, refrigeración, bastidores) provenientes de proveedores como Schneider Electric, Vertiv, Eaton y Rittal. En la capa de servicios, los proveedores de colocación y hospedaje soberano, como Macquarie Data Centres, que integra infraestructura de Dell Technologies para cargas de trabajo de IA soberana, y los socios de servicios administrados suministran despliegue, soporte de ciclo de vida y documentación de cumplimiento que las empresas y los compradores gubernamentales esperan cada vez más junto con el suministro de hardware y software.
Panorama Competitivo
La intensidad competitiva es moderada, con los cinco principales proveedores controlando aproximadamente entre el 55 y el 60% de los envíos de petabytes. Dell Technologies aprovecha su Red de Socios con Enfoque en IA para integrar nodos VxRail y PowerStore adyacentes a los racks de GPU, reportando un crecimiento de ingresos de PowerStore del 20% interanual en Australia tras pivotar hacia una ejecución centrada en socios. NetApp explota su alianza con Google Distributed Cloud para industrias reguladas, proporcionando coherencia de tejido de datos ONTAP entre matrices en las instalaciones y regiones soberanas, abordando así los obstáculos de cumplimiento híbrido. HPE enfatiza la facturación por consumo de GreenLake para reducir las objeciones de gasto de capital, agrupando la conmutación perimetral de Aruba para nodos de microfrente de 5G.
Hitachi Vantara registra un crecimiento del almacenamiento del 27% trimestral tras el lanzamiento de la Plataforma de Almacenamiento Virtual One, apoyado por vínculos comerciales con NVIDIA para clústeres DGX. Las empresas emergentes que se dirigen al mercado de almacenamiento en centros de datos de Australia incluyen pioneras definidas por software que ofrecen grupos de objetos codificados con borrado ajustables para 14 nueves de durabilidad a la mitad del espacio en planta de las nubes SAN de réplica triple. Los socios de canal reportan ponderaciones crecientes de solicitudes de propuesta asignadas al rendimiento energético, con compradores que otorgan hasta un 10% de mejora en la puntuación por evidencia de despliegues con una efectividad del uso de energía por debajo de 1,5 y divulgaciones de cadena de suministro baja en carbono. Los actores orientados al perímetro que se centran en flash robusto de instalación y extracción con AIOps integrado están creando nichos en minería y defensa.
En general, la diferenciación de precio/rendimiento por sí sola es insuficiente; los proveedores deben demostrar centros de soporte en el país, custodia de claves criptográficas dentro de la jurisdicción australiana y huellas de emisiones transparentes para satisfacer las normas de adquisición en evolución. El espacio en blanco permanece en los modelos de servicios gestionados regionales que agrupan conectividad, respaldo gestionado y externalización de competencias para empresas del mercado medio que no pueden contratar a los escasos ingenieros de SAN.
Líderes de la Industria de Almacenamiento en Centros de Datos de Australia
Dell Technologies Inc.
Hewlett Packard Enterprise Company
NetApp, Inc.
Pure Storage, Inc.
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El paso de directrices orientativas a obligaciones de sostenibilidad e infraestructura de cumplimiento exigible crea espacio para plataformas de almacenamiento que reducen la carga de las instalaciones, la exposición hídrica y el riesgo operativo. Las Expectations of Data Centres and AI Infrastructure Developers del gobierno australiano de marzo de 2026, junto con el avance hacia estándares nacionales obligatorios para centros de datos a gran escala a principios de 2027 (tras la consulta del National Cabinet referida para agosto de 2026), aumenta la demanda de características de eficiencia medibles, como telemetría de energía granular, optimización de capacidad y diseños de alta densidad que reducen la huella de bastidor. Este entorno favorece a los proveedores y socios que puedan empaquetar el almacenamiento con evidencia de cumplimiento para operaciones locales, incluida documentación adecuada para las restricciones de adquisición soberana y las instalaciones que buscan un rendimiento de 5 estrellas NABERS.
Las cargas de trabajo de IA y soberanas también amplían las oportunidades en arquitecturas integradas de alto rendimiento y ofertas administradas diseñadas en torno a las limitaciones de habilidades locales. Australia ya muestra ejemplos donde la densidad de rendimiento y la consolidación se monetizan, incluidas las implementaciones de Pure Storage en Sídney para 5G Networks (reducción del espacio en bastidor) y una implementación totalmente flash de varios petabytes en la University of Western Australia (mejoras de energía y tiempo de ciclo), además del posicionamiento de Macquarie Data Centres con hospedaje de IA soberana basado en Dell. Las revisiones de gastos de capital empresariales en el ciclo de reportes de marzo de 2026 también señalaron la inversión en centros de datos como un motor clave del aumento del gasto de capital proyectado para 2026-27, respaldando la demanda de almacenamiento que pueda adquirirse e implementarse rápidamente mediante modelos alineados al consumo liderados por canal y arquitecturas de referencia llave en mano que combinan matrices, redes y configuraciones relacionadas con GPU.
Desarrollos recientes del sector
- Julio de 2026: Dell Technologies Inc. lanza PowerStore Elite para impulsar el rendimiento y la consolidación del almacenamiento empresarial en Australia. La medida refuerza la postura del proveedor en almacenamiento optimizado para IA y acelera la capacidad de alta densidad en el país para cargas de trabajo de IA. Este desarrollo subraya la continua competencia entre proveedores por ofrecer tejidos de almacenamiento programables y listos para IA en segmentos de mercado que incluyen la colocación de centros de datos y las implementaciones hiperescalares.
- Mayo de 2026: Everpure (anteriormente Pure Storage) finaliza la adquisición de 1touch, ampliando su cartera de tejido de datos y cargas de trabajo de IA en Australia. La consolidación mejora las capacidades para cargas de trabajo centradas en datos y acelera la integración de nube híbrida dentro de los ecosistemas de clientes locales. El acuerdo posiciona a Everpure para ofrecer una inteligencia de datos más integrada en las implementaciones de almacenamiento australianas.
- Febrero de 2026: Everpure (anteriormente Pure Storage) se rebautiza como Everpure y anuncia su intención de adquirir la firma de inteligencia de datos 1touch. La alineación de marca señala un cambio hacia la inteligencia de datos integrada en el mercado de almacenamiento australiano. La acción amplía la presencia estratégica de Everpure al vincular la marca con un conjunto de capacidades de análisis de datos mejorado para clientes empresariales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos generados en Australia por hardware de almacenamiento para centros de datos y sistemas de almacenamiento relacionados implementados dentro de centros de datos para almacenar, proteger y proporcionar acceso a cargas de trabajo empresariales y en la nube.
Exclusiones del alcance: se excluyen los ingresos por servicios de TI en general, el almacenamiento de consumo ajeno a centros de datos y los equipos exclusivamente de computación o redes que no funcionan como almacenamiento.
Descripción general de la segmentación
- Por Tecnología de Almacenamiento
- Almacenamiento Conectado a Red (NAS)
- Red de Área de Almacenamiento (SAN)
- Almacenamiento de Conexión Directa (DAS)
- Almacenamiento de Objetos y en Cinta
- Por Tipo de Almacenamiento
- Matrices HDD Tradicionales
- Matrices de Flash Total (AFA)
- Almacenamiento Híbrido
- Por Tipo de Centro de Datos
- Instalaciones de Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Empresas y Perímetro
- Por Usuario Final
- TI y Telecomunicaciones
- BFSI
- Gobierno y Sector Público
- Medios de Comunicación y Entretenimiento
- Salud y Ciencias de la Vida
- Fabricación
- Por Factor de Forma
- Montado en Rack
- Blade y Modular
- Desagregado / Componible
- Por Interfaz
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear los factores de demanda en Australia, la combinación tecnológica y el momento de las incorporaciones de capacidad que posteriormente influyen en las tasas de adopción de almacenamiento. Se revisaron conjuntos de datos públicos y publicaciones oficiales para verificar señales direccionalmente consistentes, incluidas series de la Australian Bureau of Statistics sobre el uso de TI empresarial, publicaciones de la Australian Communications and Media Authority y directrices de la Australian Cyber Security Centre sobre expectativas de seguridad que afectan las prioridades de renovación de almacenamiento. También revisamos estándares y referencias técnicas de fuentes como SNIA, además del contexto de mercado más amplio de fuentes como los indicadores de economía digital de la OCDE.
En el lado de la oferta y la inversión, nos basamos en presentaciones de las empresas, presentaciones a inversores, cobertura de prensa sobre expansiones de centros de datos y anuncios de adquisiciones para comprender qué se está instalando y cuándo. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para confirmar el posicionamiento de los productos y la dirección de los envíos o la tecnología. Las fuentes documentales mencionadas anteriormente son solo ilustrativas, y utilizamos referencias públicas y de pago adicionales para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué está comprando realmente el cliente de almacenamiento para instalaciones australianas y cómo se desplaza la compra entre los ciclos de renovación y las construcciones nuevas. Hablamos con una combinación de operadores, participantes de canal e integración, y compradores empresariales, de modo que pudimos corregir supuestos sobre precios de venta promedio, capacidad utilizable por sistema y adopción de interfaces más nuevas donde las señales documentales eran débiles. La cobertura se distribuyó por los polos de demanda de Australia y también incluyó perspectivas regionales para verificar la coherencia de las condiciones de oferta que afectan los precios locales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30 % | Directivos de nivel C: 14 % |
| Nivel medio: 54 % | Líderes funcionales/de unidad: 34 % |
| Actores más pequeños: 16 % | Gerentes: 52 % |
Dimensionamiento del mercado y pronóstico
El dimensionamiento comenzó con una construcción de la demanda de arriba hacia abajo, donde el crecimiento de la superficie de centros de datos, las incorporaciones de bastidores y energía, y los patrones típicos de adopción de almacenamiento se utilizaron para reconstruir el gasto anual en almacenamiento en Australia. Para mantener el cálculo fundamentado, el modelo utiliza un pequeño conjunto de insumos prácticos, incluidos los plazos de puesta en marcha de nueva capacidad, los ciclos de renovación de sistemas de almacenamiento, la capacidad promedio enviada por sistema y la evolución del precio de venta promedio por factor de forma, incluido el efecto de las opciones de mayor densidad.
Luego verificamos los resultados mediante aproximaciones selectivas de abajo hacia arriba. Esto incluyó comentarios de proveedores y del canal sobre volúmenes unitarios, una construcción de ASP muestreado multiplicado por volumen para configuraciones clave, y verificaciones cruzadas frente a la actividad de expansión observable. Cuando surgieron vacíos, como una visibilidad limitada en implementaciones más pequeñas, utilizamos ratios de referencia conservadores vinculados al tipo de centro de datos y la combinación de usuarios finales, y volvimos a poner a prueba esos supuestos de referencia en entrevistas antes de conservarlos.
El pronóstico se basó principalmente en el análisis de escenarios para que el caso base pudiera reflejar diferentes ritmos de construcción y momentos de renovación, que son las dos palancas que típicamente mueven el gasto en almacenamiento año a año. Los precios a corto plazo se determinaron utilizando las tendencias de ASP esperadas y los cambios de combinación validados por los encuestados primarios, y los volúmenes a largo plazo se anclaron a la cartera de capacidad planificada y a los supuestos de aumento de utilización.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que ningún dato individual pudiera influir de manera desproporcionada en la cifra final. Comparamos los totales del modelo con señales independientes, como expansiones anunciadas de centros de datos, la dirección de los plazos de entrega de equipos compartida en entrevistas y los cambios observados en el enfoque de adquisición entre el gasto en construcción nueva y el de renovación.
Se realizaron verificaciones de varianza en cada paso, y cualquier cambio importante respecto al año anterior fue revisado por otro analista antes de la aprobación final. Cuando ocurre un evento material, como un anuncio importante de capacidad o un movimiento cambiario pronunciado que afecta los precios de los equipos importados, se vuelve a contactar a las fuentes sobre los supuestos y se ajusta el modelo. Los informes se actualizan anualmente, y antes de la entrega un analista realiza una revisión final para garantizar que se refleje la información más reciente.
Tamaño del mercado de almacenamiento para centros de datos de Australia de Mordor Intelligence comparado con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados pueden parecer muy distintos entre sí porque los mecanismos subyacentes de tiempo y precios no siempre se tratan de la misma manera, incluso cuando el tema suena idéntico. En este mercado, las mayores diferencias suelen provenir de si los ingresos se contabilizan en el momento del envío o de la instalación, cómo se distribuyen los ciclos de renovación de varios años entre los distintos ejercicios, y si los valores se mantienen en USD constantes o se convierten utilizando un tipo de cambio de un único año.
Dado que los precios del almacenamiento varían con la densidad de capacidad y la combinación de configuraciones, la cadencia de actualización y el momento de conversión de divisas pueden modificar de manera notable la cifra del año en curso. Por esta razón, la actualización anual y el reajuste del ASP realizados por Mordor Intelligence pueden diferir de las estimaciones que mantienen curvas de precios más antiguas o que convierten con una ventana de tipo de cambio distinta.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,97 mil millones de USD (2025) | |
| Consultora regional A | 2,36 mil millones de USD (2024) | Utiliza un año base anterior y aplica una trayectoria de ASP más plana, lo que puede subestimar el efecto de los sistemas de mayor capacidad y el gasto impulsado por renovaciones en el último año. |
| Consultora global B | 3,25 mil millones de USD (2025) | Parece agrupar hardware de centros de datos y capas de plataforma adyacentes dentro del almacenamiento, y también puede suavizar la demanda entre años en lugar de ajustarse al calendario local de renovación y puesta en marcha. |
La dispersión en la tabla se explica principalmente por la precisión con la que cada estimación separa los ingresos de almacenamiento puro de la infraestructura adyacente, y por si los precios y el momento se vuelven a verificar cerca del año base. Cuando el alcance se mantiene coherente y los supuestos se actualizan en torno al tipo de cambio y la combinación de configuraciones, el tamaño de mercado resultante es más fácil de rastrear hasta instalaciones reales e insumos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de almacenamiento en centros de datos de Australia?
El mercado de almacenamiento en centros de datos de Australia está valorado en USD 3,06 mil millones en 2026 y se proyecta que aumente a USD 3,57 mil millones en 2031.
¿Qué tecnología de almacenamiento lidera en cuota de mercado?
Las Redes de Área de Almacenamiento lideran con el 44,73% de participación en 2025, reflejando su papel continuo en cargas de trabajo de misión crítica y alto rendimiento.
¿Por qué se acelera la adopción de NVMe?
El protocolo de baja latencia de NVMe se alinea con las cargas de trabajo de IA/ML y análisis en tiempo real, impulsando su CAGR de envíos al 6,98% a medida que los precios del flash caen hacia la paridad con los discos empresariales.
¿Qué segmento vertical de usuario final crece más rápido?
Salud y ciencias de la vida es el segmento de más rápido crecimiento, expandiéndose a una CAGR del 8,01% debido a los registros de salud digitales, las imágenes y los diagnósticos impulsados por IA.
¿Cómo influyen las reglas gubernamentales de soberanía de datos en las compras de almacenamiento?
Las regulaciones exigen que los datos sensibles y críticos permanezcan dentro de la jurisdicción australiana, orientando a las empresas hacia instalaciones de centros de datos locales y proveedores capaces de demostrar control soberano y eficiencia con calificación NABERS.
¿Cuál es la principal barrera para una adopción más amplia del flash entre las pymes?
El gasto de capital inicial -incluyendo la redundancia del controlador y las licencias de software- sigue siendo prohibitivo a pesar de la mejora en la economía de USD/GB, retrasando las migraciones de flash para las empresas del mercado medio.
Última actualización de la página el:
- Mercado de Almacenamiento de Centros de Datos de Suecia
- Mercado de Almacenamiento de Centros de Datos de Vietnam
- Mercado de Almacenamiento de Centros de Datos en Reino Unido
- Mercado de Almacenamiento para Centros de Datos de Francia
- Mercado de Almacenamiento de Centros de Datos de Arabia Saudita
- Mercado de Almacenamiento de Centros de Datos en España
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos Refrigeración a nivel mundial, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Energía para Centros de Datos de Australia Sistemas de energía en Australia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hiperescala de Israel Demanda de sitios hiperescala en Israel, que abarca tipo de instalación, tipo de servicio y usuario final.
- Mercado de Servicios de Centros de Datos Servicios gestionados en todo el mundo, divididos por servicio, nivel (tier) y sector de usuario final.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Australia Demanda de instalaciones de IA en Australia, desglosada por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos de Francia La refrigeración en Francia, dividida por tecnología de refrigeración, tipo y sector de usuario final.



