
Taille et part du marché australien du stockage en centre de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
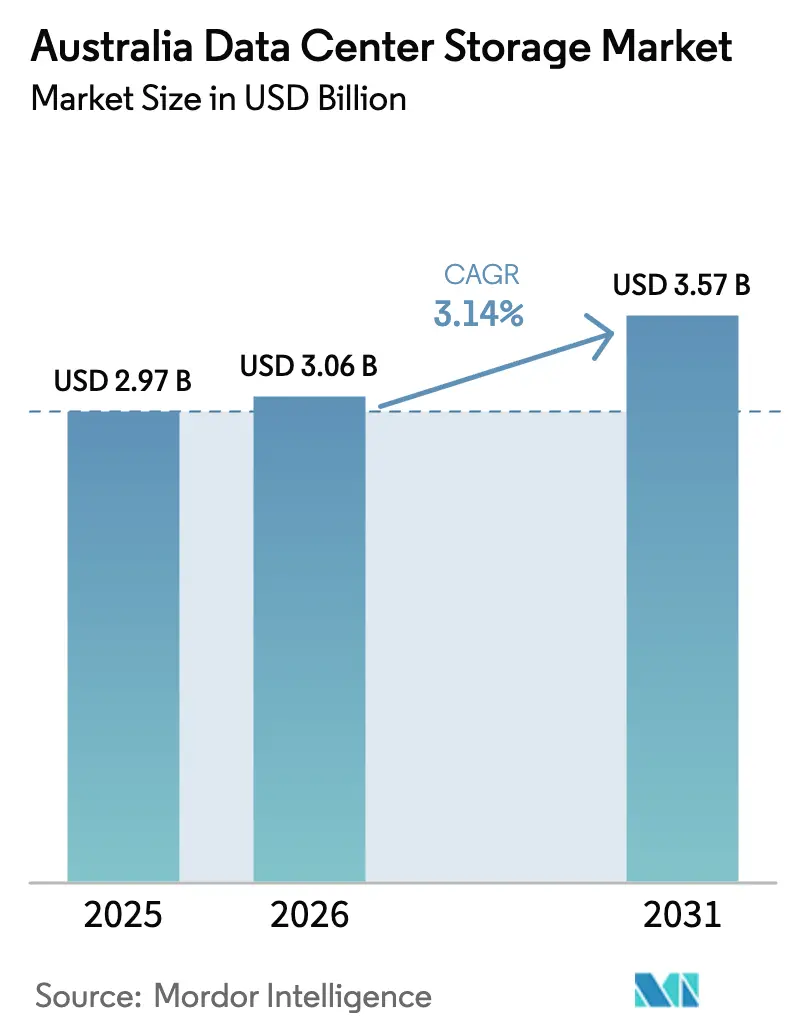
| Taille du marché de l'année de base (2025) | 2.97 Milliards de dollars |
| Taille du Marché (2026) | 3.06 Milliards de dollars |
| Taille du Marché (2031) | 3.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.14 % |
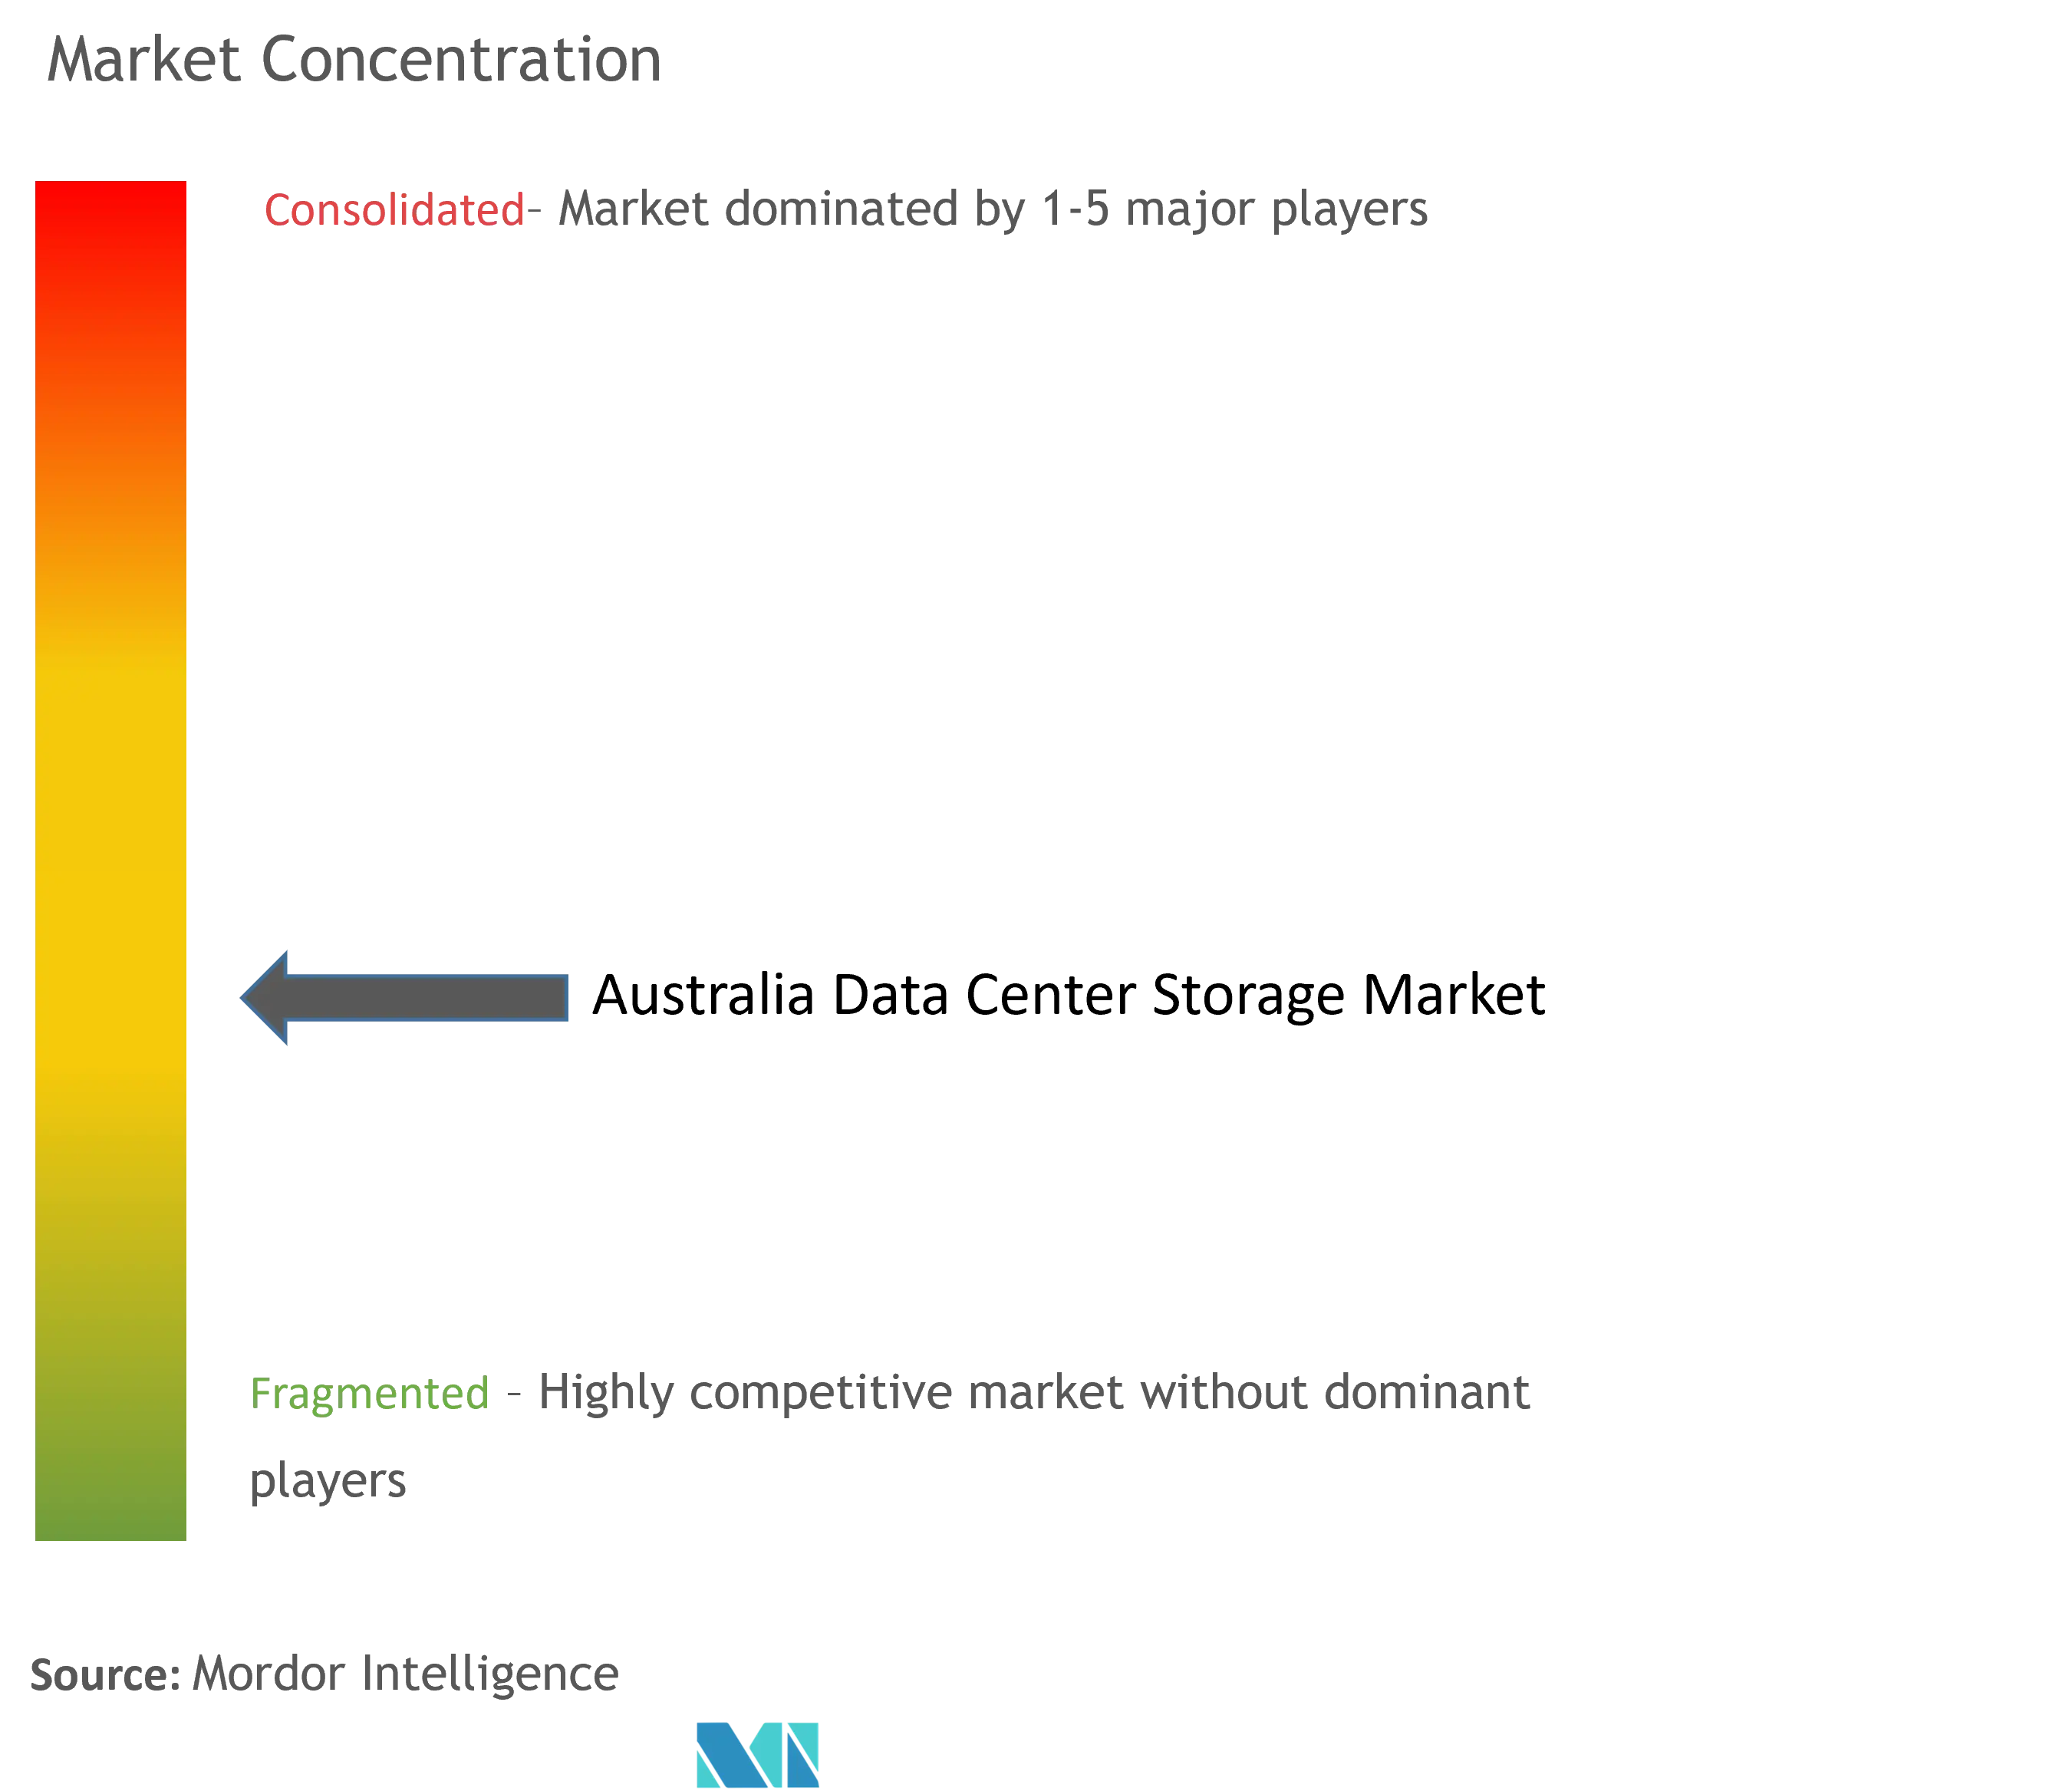
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien du stockage en centre de données par Mordor Intelligence
La taille du marché australien du stockage en centre de données était évaluée à 2,97 milliards USD en 2025 et devrait croître de 3,06 milliards USD en 2026 pour atteindre 3,57 milliards USD d'ici 2031, à un TCAC de 3,14 % au cours de la période de prévision (2026-2031). Le renforcement des exigences liées aux installations certifiées 5 étoiles NABERS, équivalant à un seuil d'efficacité d'utilisation de l'énergie de 1,4, contraint les fournisseurs à reconcevoir les baies autour du flash haute densité, du refroidissement avancé et de la télémétrie granulaire qui réduisent collectivement la consommation énergétique et la responsabilité carbone. Les investissements dans le cloud souverain par les hyperscalers, les charges de travail d'intelligence artificielle et d'apprentissage automatique multi-pétaoctets, ainsi que le déploiement des nœuds de périphérie 5G rapprochent collectivement le stockage des utilisateurs, augmentant ainsi la demande totale en pétaoctets et faisant émerger de nouveaux critères d'achat axés sur la latence, la juridiction locale et les émissions sur le cycle de vie. La volatilité des prix de l'électricité et la pénurie d'ingénieurs en stockage certifiés freinent la vitesse de déploiement, mais les achats prospectifs liés à l'automatisation minière et à la numérisation des soins de santé continuent de renforcer les pipelines de dépenses d'investissement. La dynamique concurrentielle reste fluide alors que les acteurs mondiaux établis Dell Technologies, HPE et NetApp défendent leurs parts contre les acteurs flash natifs et définis par logiciel qui se positionnent sur la performance de l'intelligence artificielle, les API ouvertes et le contrôle opérationnel en pays.
Points clés du rapport
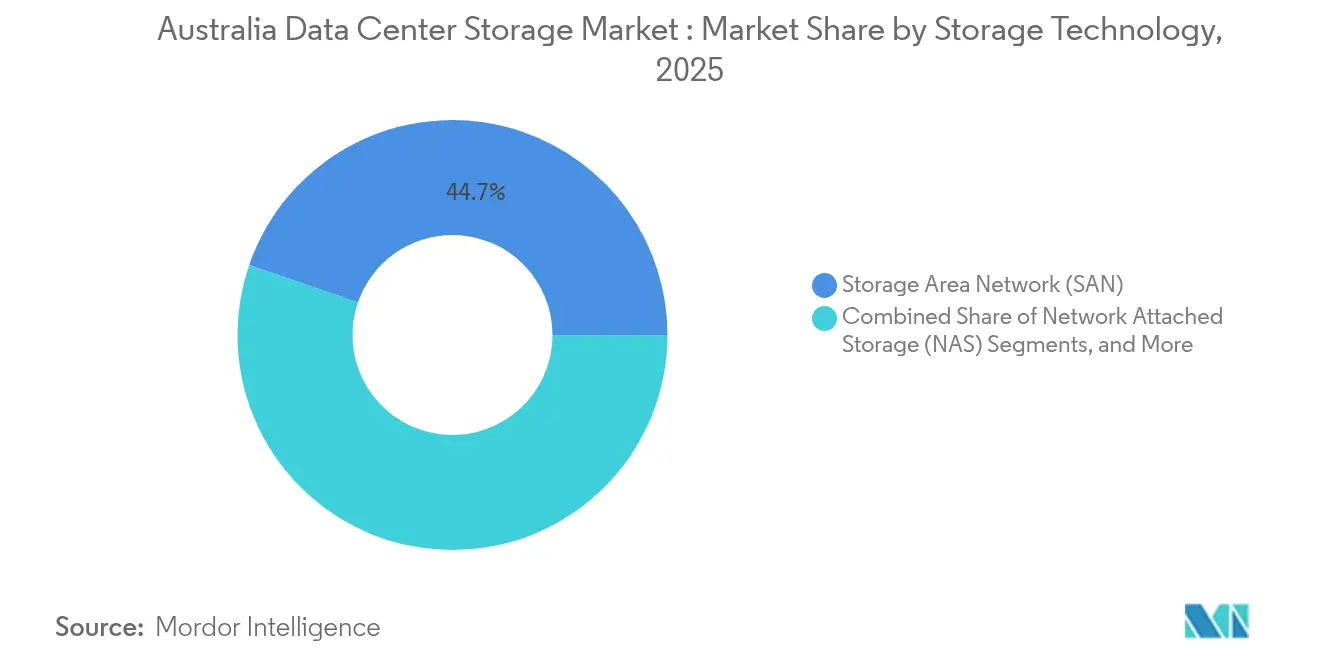
- Par technologie de stockage, les réseaux de stockage ont représenté 44,73 % des parts de revenus en 2025 ; le stockage objet et sur bande devrait progresser à un TCAC de 5,14 % jusqu'en 2031.
- Par type de stockage, les baies de disques durs traditionnelles détenaient 46,12 % de la part du marché australien du stockage en centre de données en 2025, tandis que les baies 100 % flash élargissent la taille du marché australien du stockage en centre de données à un TCAC de 6,56 %.
- Par type de centre de données, les installations de colocation ont capturé 65,55 % de part en 2025 ; les hyperscalers et les fournisseurs de services cloud représentent la trajectoire la plus rapide avec un TCAC de 7,22 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications représentaient 36,84 % de la taille du marché australien du stockage en centre de données en 2025, tandis que les soins de santé et les sciences de la vie croissent à un TCAC de 8,01 %.
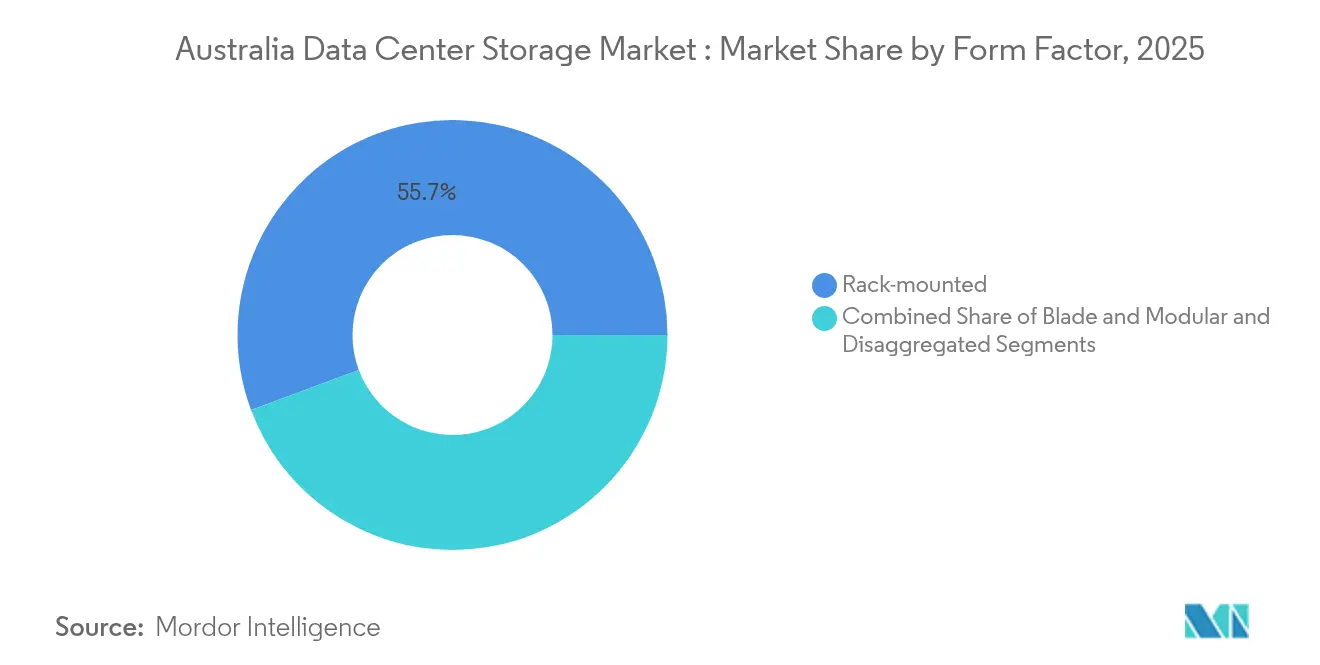
- Par facteur de forme, les systèmes montés en rack ont conservé 55,68 % de part, et les architectures désagrégées/composables progressent à un TCAC de 6,45 %.
- Par interface, SAS/SATA commandait 54,21 % de part en 2025 ; les livraisons NVMe augmentent à un TCAC de 6,98 % à mesure que la parité des prix du flash approche.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché australien du stockage en centre de données
Analyse de l'impact des moteurs*
| Moteur | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déploiement accéléré de la 5G et des nœuds de calcul en périphérie | +0.8% | National, concentré à Sydney, Melbourne et Brisbane | Moyen terme (2-4 ans) |
| Dépenses d'investissement hyperscale soutenues dans le cloud en Australie | +0.7% | National, avec un accent sur les hubs de centres de données de Sydney et Melbourne | Long terme (≥ 4 ans) |
| Adoption rapide des charges de travail d'intelligence artificielle et d'apprentissage automatique exigeant du flash et du NVMe | +0.6% | National, porté par les clusters d'entreprises dans les grandes villes | Court terme (≤ 2 ans) |
| Règles obligatoires de souveraineté des données et de localisation | +0.5% | National, avec un accent sur le gouvernement et les services financiers | Moyen terme (2-4 ans) |
| Demande croissante de sauvegarde souveraine sécurisée des infrastructures critiques | +0.3% | National, concentré à Canberra et dans les capitales d'État | Long terme (≥ 4 ans) |
| Passage du secteur minier aux opérations autonomes entraînant le stockage en périphérie robuste | +0.2% | Australie-Occidentale, Queensland, Territoire du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement accéléré de la 5G et des nœuds de calcul en périphérie
Les principaux opérateurs australiens ont commencé à insérer des nœuds de stockage distribués dans les clusters de réseau d'accès radio cloud 5G afin que le trafic sensible à la latence puisse être traité localement plutôt que d'être acheminé vers les sites de cœur de réseau métropolitain.[1]Ericsson newsroom, "Telstra Deploys Cloud RAN Across 5G Network", ericsson.comLe déploiement commercial du réseau d'accès radio cloud d'Ericsson par Telstra offre une augmentation de capacité 3× et une réduction de la consommation d'énergie de 60 %, ce qui élève à son tour les exigences de stockage pour des baies robustes à haut débit d'entrées/sorties sur des dizaines de micro-sites de périphérie par ville. Les applications couvrant l'analytique vidéo en temps réel, la formation en réalité virtuelle et la télémétrie des véhicules connectés déclenchent des seuils de latence inférieurs à 10 millisecondes que les architectures à disques ne peuvent pas satisfaire, de sorte que les opérateurs standardisent sur des baies flash NVMe avec des liaisons QSFP28 100 Gbps. Chaque mégawatt supplémentaire de calcul en périphérie construit entre 2025 et 2030 devrait générer 2 à 4 Po de stockage adjacent, représentant un marché adressable annuel de 200 à 300 millions USD pour les fournisseurs capables de livrer des systèmes à faible encombrement et réparables sur site.
Dépenses d'investissement hyperscale soutenues dans le cloud en Australie
Le programme gouvernemental top secret à 2 milliards USD d'Amazon, l'acquisition par Blackstone d'AirTrunk pour 24 milliards AUD, et les pipelines d'expansion multi-sites de NEXTDC cimentent une file d'attente de construction décennale qui soutient la demande en volume pour le stockage de niveau 1. Les opérateurs cloud font face à des clauses de résidence obligatoires en vertu de la loi sur la sécurité des infrastructures critiques de 2018, les forçant à co-localiser des magasins d'objets, des coffres de sauvegarde et des journaux de conformité dans les frontières souveraines. Les heuristiques de planification des capacités montrent que chaque mégawatt supplémentaire d'espace blanc construit par les hyperscalers génère entre 3 et 5 Po de stockage total sur les niveaux primaire et secondaire, un multiplicateur qui augmente les volumes totaux même si le prix par téraoctet diminue. Les fournisseurs ayant des antécédents de livraison éprouvés dans les régions métropolitaines de Sydney et Melbourne et des conceptions 100 % flash écoénergétiques sont les mieux positionnés pour remporter les cycles de renouvellement prévus pour 2027-2028.
Adoption rapide des charges de travail d'intelligence artificielle et d'apprentissage automatique exigeant du flash et du NVMe
La pénétration de l'intelligence artificielle en entreprise a atteint 68 % en 2024, portée par les services financiers et les studios de médias exécutant des pipelines de formation à haut débit d'entrées/sorties qui saturent les infrastructures SAN traditionnelles. La grille 100 % flash de six pétaoctets de Pure Storage à l'Université d'Australie-Occidentale a réduit les temps de traitement par lots de recherche de 70 % et les factures d'énergie de 80 %, créant un exemple probant qui résonne auprès des institutions publiques contraintes budgétairement.[2]Témoignage d'un client Pure Storage, "University of Western Australia Accelerates Research with All-Flash", purestorage.comLe cinéaste Kennedy Miller Mitchell traite 20 Po de données d'intelligence artificielle générative sur des baies Dell PowerScale pour éviter les goulots d'étranglement du rendu d'images, révélant une volonté de payer des primes de 20 à 30 % pour un stockage optimisé adjacent aux GPU computerweekly.com. Étant donné que la taille des fichiers de modèles d'intelligence artificielle double approximativement tous les 18 mois, l'adoption du flash devrait faire basculer la composition du marché australien du stockage en centre de données vers 35 % de 100 % flash d'ici 2030, contre 22 % en 2024.
Règles obligatoires de souveraineté des données et de localisation
L'Agence de transformation numérique n'a certifié que trois fournisseurs - Australian Data Centres, Canberra Data Centres et Macquarie Telecom - pour les charges de travail gouvernementales sensibles, réduisant ainsi l'ensemble des fournisseurs adressables pour les opportunités de niveau A.[3]Ministère des finances du gouvernement australien, "Data and Digital Government Strategy 2030", finance.gov.auLes institutions financières se tournent vers des cadres hybrides chiffrés dans lesquels les ensembles de données réglementées restent sur le territoire national tandis que les analyses moins sensibles s'exécutent dans des clouds multi-régions. L'accord AWS sur cinq ans de la Commonwealth Bank et le programme cloud de 500 millions USD de Westpac signalent un pivot vers les zones souveraines au sein des hyperscalers mondiaux, amplifiant la demande de solutions fournisseurs capables de démontrer la gestion des clés en pays, le personnel de réponse aux incidents local, et des installations hôtes certifiées 5 étoiles NABERS. Les ajustements à venir de la tarification carbone favorisent en outre les baies à faible consommation, bénéficiant directement aux fournisseurs proposant des étagères flash QLC et une gestion intelligente du plafonnement de puissance.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépenses d'investissement initiales élevées pour les baies 100 % flash | -0.4% | National, affectant particulièrement l'adoption par les PME | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs qualifiés en stockage et en SAN | -0.3% | National, aiguë dans les zones régionales | Moyen terme (2-4 ans) |
| Hausse des tarifs d'électricité et de la tarification carbone | -0.2% | National, avec des variations au niveau des États | Long terme (≥ 4 ans) |
| Retards dans l'expansion de la dorsale fibre en Australie régionale | -0.2% | Australie régionale, zones minières et agricoles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées pour les baies 100 % flash
Bien que le coût brut en USD/Go pour le flash QLC se rapproche de la parité avec les disques 10 000 tr/min, les utilisateurs font toujours face à des frais de contrôleur, de licence et de support plus élevés qui font dépasser le coût total de possession sur trois ans aux alternatives hybrides. Les analyses comparatives d'HPE montrent que l'équilibre exige des ratios de réduction des données de 2:1 pas toujours atteignables pour la vidéo, la génomique ou les sauvegardes chiffrées. Les frictions de financement sont prononcées parmi les PME qui contribuent à 40 % de la demande totale mais fonctionnent sur des cycles budgétaires d'un an, les forçant à étager les mises à niveau et à accepter des compromis de performance. Les cycles d'approvisionnement gouvernementaux s'étendent en moyenne sur 12 à 18 mois, allongeant les entonnoirs de vente des fournisseurs et atténuant la croissance unitaire à court terme.
Pénurie d'ingénieurs qualifiés en stockage et en SAN
Les enquêtes d'IDC indiquent que 76 % des entreprises australiennes peinent à recruter des talents certifiés en stockage, allongeant les délais de mise en œuvre de 20 à 30 % et augmentant la dépendance aux équipes de services professionnels des fournisseurs. L'académie des centres de données de Microsoft élargit le vivier de talents, mais le décalage de deux ans du programme reporte le soulagement jusqu'en 2027. Les centres d'exploitation minière et agricole éloignés font face à une pénurie aiguë, limitant les déploiements avancés et créant des espaces blancs pour des systèmes de périphérie plug-and-play nécessitant une supervision minimale sur site. Les fournisseurs qui investissent dans des interfaces utilisateur intuitives, le dépannage piloté par l'AIOps et des offres de services gérés gagnent un avantage relatif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : La domination du SAN face à la disruption du stockage objet
Les réseaux de stockage ont clôturé 2025 avec 44,73 % de part du marché australien du stockage en centre de données, toujours privilégiés pour les registres bancaires à haut débit et les clusters ERP gouvernementaux. Le stockage objet et sur bande, cependant, croît à un TCAC de 5,14 % alors que les clients soumis à de lourdes exigences de conformité construisent des lacs de données prêts pour l'intelligence artificielle couvrant des images médicales, des fichiers sismiques et des archives de vidéosurveillance. Les géants miniers qui installent des clusters de périphérie robustes sélectionnent des référentiels d'objets parce que le modèle prend en charge la cohérence éventuelle sur plusieurs sites d'exploitation tout en éliminant la provisionnement rigide des LUN, ce qui réduit la charge de travail des ingénieurs de terrain. Les webinaires des fournisseurs mettent désormais en avant les passerelles compatibles S3 superposées aux dorsales SAN, indiquant une convergence plutôt qu'une cannibalisation pure alors que les acheteurs diversifient leurs paris architecturaux.
La taille du marché australien du stockage en centre de données pour les plateformes d'objets liées aux lacs de données d'intelligence artificielle devrait dépasser 612,7 millions USD d'ici 2031, reflétant l'interaction entre l'adoption croissante de l'apprentissage automatique et les niveaux d'archivage à froid à moindre coût. Pendant ce temps, les infrastructures SAN adoptent progressivement NVMe sur canal de fibre pour maintenir la latence dans les microsecondes à un chiffre, préservant la pertinence au niveau 0. Les fournisseurs capables de superposer un espace de noms unifié sur les modalités de bloc, de fichier et d'objet sont positionnés pour capter des parts de portefeuille à mesure que les clients rationalisent les parcs multi-générations.


Par type de stockage : Les baies flash progressent malgré la persistance des disques durs
Les baies de disques durs traditionnelles ont conservé 46,12 % de part en 2025, ancrées par des pools d'archivage hyperscale où le coût par gigaoctet prime sur le débit d'entrées/sorties. La feuille de route de Seagate vers des disques HAMR de 100 To rassure les acheteurs que les supports rotatifs resteront viables pour les réservoirs en vrac jusqu'en 2031. Au sein des niveaux de performance, les baies 100 % flash progressent à un TCAC de 6,56 %, dépassant la croissance globale du marché australien du stockage en centre de données alors que les services financiers, l'imagerie médicale et les studios d'images de synthèse s'empressent de garantir des temps de réponse en millisecondes même lors de pics de simultanéité. La part du marché australien du stockage en centre de données pour le 100 % flash devrait atteindre environ 34,15 % d'ici 2031 dans un scénario où la formation à l'intelligence artificielle, l'inférence et les tâches de préparation des données dominent les empreintes d'entrées/sorties.
Les baies hybrides comblent les écarts coût-performance en plaçant les données froides sur des disques haute capacité et les ensembles de données actifs sur des caches flash QLC gérés par un nivellement prédictif. Les fournisseurs proposant une facturation basée sur la consommation et des niveaux de qualité de service adaptatifs accélèrent la migration en aplatissant les dépenses d'investissement du premier jour et en alignant les paiements sur les pics d'utilisation. Les acheteurs s'attendent à une nouvelle baisse du prix brut du flash par téraoctet une fois que PCIe Gen5 et l'empilement NAND 3D seront matures en 2026, une étape susceptible de débloquer des migrations différées parmi les cohortes du marché intermédiaire.
Par type de centre de données : Le leadership de la colocation challengé par la croissance des hyperscalers
Les sites de colocation détiennent 65,55 % de la capacité déployée, au service des entreprises qui souhaitent une résilience hors site sans re-platforming complet vers le cloud. Les hyperscalers et les fournisseurs de services cloud, bien que plus petits actuellement, progressent à un TCAC de 7,22 % à mesure que les charges de travail à classification de sécurité se déplacent vers des zones souveraines dans les régions métropolitaines de Sydney et Melbourne. La taille du marché australien du stockage en centre de données liée aux coffres des hyperscalers est sur le point de dépasser 1,45 milliard USD d'ici 2031, sous réserve d'une clarté réglementaire soutenue et de l'expansion du réseau électrique.
Les micro-centres de données de périphérie et sur site d'entreprise servent les charges de travail d'internet industriel des objets sensibles à la latence et de flottes autonomes. Les opérateurs miniers du Pilbara déploient des sites conteneurisés avec du flash robuste pour les camions autonomes, en priorisant la bande passante d'entrée/sortie et la tolérance aux vibrations plutôt que la densité pure. Les entreprises de colocation telles que NEXTDC regroupent désormais des infrastructures de connexion croisée qui se connectent directement aux régions souveraines d'AWS, d'Azure et de Google, permettant aux locataires de maintenir une latence à un seul chiffre tout en respectant les clauses de résidence.
Par utilisateur final : L'accélération des soins de santé dépasse les leaders traditionnels
L'informatique et les télécommunications ont mené avec 36,84 % de part alors que les opérateurs télécoms renouvellent les cœurs SAN pour faire face à la croissance du trafic 5G. Les soins de santé et les sciences de la vie détiennent une base plus petite mais s'étendent à un TCAC de 8,01 %, le plus rapide parmi les secteurs verticaux, portés par le développement du dossier de santé numérique My Health Record et l'imagerie assistée par l'intelligence artificielle. Le déploiement NetApp de Lumus Imaging permet des analyses 10 fois plus rapides et des économies annuelles de 5 à 10 millions USD, démontrant le retour sur investissement pour les comités d'investissement cio.com. Les banques maintiennent un rythme de mise à niveau régulier pour suivre les modifications des règles de lutte contre le blanchiment d'argent et les plateformes de paiement instantané. Les agences gouvernementales se concentrent sur la conformité à la loi sur la sécurité des infrastructures critiques, attribuant des contrats-cadres à long terme à des fournisseurs souverains certifiés.
Les médias et le divertissement, ainsi que l'industrie manufacturière, affichent des TCAC à mi-chiffre unique car les rendus d'images de synthèse, la télémétrie de l'Industrie 4.0 et les vidéos d'inspection qualité élargissent les ensembles de données non structurées. L'intérêt transversal pour le traitement par l'intelligence artificielle générative aplatit davantage les cycles de demande, avançant les renouvellements liés aux déploiements de clusters GPU.
Par facteur de forme : La stabilité des systèmes montés en rack rencontre l'innovation composable
Les conceptions montées en rack représentent encore 55,68 % de part en raison des dispositions de dalles de plancher de centres de données bien établies et d'un large vivier de fournisseurs de composants génériques. Les architectures désagrégées et composables, où les ressources de calcul et de stockage sont liées de manière déclarative à l'exécution, progressent à un TCAC de 6,45 %. La plateforme de stockage virtuel Virtual Storage Platform One de Hitachi Vantara présente un tiroir 100 % QLC capable de fournir une télémétrie par entrée/sortie à un tissu AIOps, réduisant la capacité gaspillée et diminuant la consommation au niveau de la prise murale de 33 % d'une année sur l'autre. Les systèmes composables résonnent auprès des hyperscalers cherchant à augmenter le taux d'utilisation de leur parc et auprès des laboratoires d'intelligence artificielle nécessitant un remélange fréquent de pools de CPU, GPU et NVMe pour des modèles de charges de travail variés.
Les unités lames et modulaires ciblent les déploiements haute densité ou en périphérie où la profondeur de rack et les boucles à eau refroidie sont rares. Les fournisseurs qui intègrent le zonage avancé et la micro-segmentation à confiance zéro au niveau du châssis débloquent une tarification premium dans les appels d'offres de la défense et des infrastructures critiques.
Par interface : La position établie de SAS/SATA face à l'accélération du NVMe
Les interfaces SAS/SATA dominent avec 54,21 % de part car les outils d'entreprise, les piles de chemins multiples et les chaînes d'approvisionnement leur restent adaptées. Pourtant, les volumes NVMe augmentent à un TCAC de 6,98 %, capturant les niveaux d'inférence d'intelligence artificielle, les clusters de traitement de journaux Kafka et les déploiements de micro-centres de données en boîte à espace contraint. La feuille de route SSD eSSD 64 To et PCIe Gen5 de Western Digital souligne la trajectoire de débit, correspondant à des taux de bus hôte dépassant 14 Go/s pour les lectures séquentielles. Le canal de fibre et l'iSCSI maintiennent leur pertinence dans les secteurs réglementés mais ajoutent des extensions NVMe sur canal de fibre et RDMA pour prolonger la durée de vie des actifs.
Les avantages en matière de latence se traduisent directement par des réductions du temps de cycle d'entraînement des modèles ; les praticiens australiens de l'intelligence artificielle signalent des économies de temps d'exécution de 18 à 25 % après avoir basculé vers le NVMe par rapport aux anciens appareils SAS. La parité de prix est attendue dans les deux ans pour les disques QLC de capacité intermédiaire, moment auquel les acheteurs du marché australien du stockage en centre de données devraient déclencher de vastes projets de renouvellement des interfaces.
Analyse géographique
Sydney et Melbourne détiennent ensemble environ 69,85 % des mégawatts installés nationaux et des pétaoctets de stockage. Sydney, le troisième plus grand cluster de centres de données de la région Asie-Pacifique, disposait de 768 MW en service avec un taux de vacance de 9 % à la fin de 2024, soutenu par 987 MW en construction et un potentiel de pipeline futur de plus de 2 GW. La concentration de la demande découle d'une densité de fibre supérieure, des atterrissages de câbles sous-marins et de la présence de rampes d'accès cloud en pays. Melbourne se classe huitième au niveau régional et exploite les incitations aux énergies renouvelables et les températures ambiantes fraîches pour des fenêtres de refroidissement à air libre dépassant 1 800 heures par an, contribuant à des tarifs effectifs par kilowatt plus bas pour les baies de stockage austrade.gov.au. La taille du marché australien du stockage en centre de données dans l'État de Victoria devrait atteindre 842,6 millions USD d'ici 2031 si les pipelines de dépenses d'investissement actuels se maintiennent.
Brisbane et Perth forment des nœuds de second rang émergents. Le programme de batterie de 400 MWh et de construction solaire plus stockage de 500 MW sponsorisé par le gouvernement du Queensland débloque des contrats d'achat d'énergie à faible émission de carbone attractifs pour les opérateurs de centres de données. Les clusters d'automatisation minière d'Australie-Occidentale exigent des nœuds de périphérie capables de fonctionner dans la poussière, la chaleur et une fiabilité limitée du réseau électrique, conduisant à des déploiements NVMe à connexion directe robustes refroidis via des plaques de conduction scellées plutôt que par un plancher surélevé. Ces micro-sites fonctionnent généralement en dessous de 200 kW mais nécessitent une fiabilité de niveau entreprise car les moteurs d'intelligence artificielle contrôlent des camions-bennes autonomes valant 3 millions USD pièce.
Canberra est spécialisée dans les charges de travail gouvernementales et de défense, où la contrainte de certification de l'Agence de transformation numérique réduit le champ des fournisseurs. En conséquence, des tarifs premium par kilowatt sont viables, et des niveaux de redondance plus élevés (N+2 ou 2N) sont la norme. La part du marché australien du stockage en centre de données attribuable à Canberra est faible en volume mais lucrative en termes de marges.
L'Australie régionale fait face à des retards de dorsale fibre ; les liaisons micro-ondes et les liaisons satellite en orbite basse terrestre atténuent partiellement les lacunes mais ne remplacent pas l'économie de la fibre pour la réplication de données en vrac. Des projets de tronçons de fibre noire cofinancés par le gouvernement prévus pour 2026-2028 pourraient débloquer une demande latente pour des répliques distribuées de magasins d'objets soutenant l'internet agricole des objets, la surveillance environnementale et l'analytique des réseaux intelligents.
Paysage réglementaire
Les achats de solutions de stockage pour centres de données en Australie sont façonnés par des exigences en matière d'infrastructures critiques, de souveraineté et de durabilité. Le Security of Critical Infrastructure Act 2018 impose des attentes opérationnelles et déclaratives plus strictes pour les actifs soutenant des services essentiels, renforçant la demande de stockage onshore, de réponse locale aux incidents et de contrôles auditables pour les administrations publiques et les secteurs réglementés. La filière de certification de la Digital Transformation Agency pour les charges de travail gouvernementales sensibles, qui inclut des fournisseurs tels qu'Australian Data Centres, Canberra Data Centres et Macquarie Telecom, restreint également les environnements d'hébergement éligibles et oriente les listes restreintes de fournisseurs vers des plateformes capables de démontrer un contrôle juridictionnel sur les données et les clés.
Les signaux réglementaires se sont encore durcis en mars 2026, lorsque le gouvernement australien a publié les Expectations of Data Centres and AI Infrastructure Developers. Ce cadre d'attentes évoque des normes nationales obligatoires pour les centres de données à grande échelle, incluant des exigences relatives à la garantie de production d'énergie renouvelable, au paiement intégral des coûts de raccordement au réseau et à la démonstration d'une efficacité d'utilisation de l'eau, en coordination avec l'Energy and Climate Change Ministerial Council pour la mise en œuvre par les États et territoires. Pour les fournisseurs de solutions de stockage, ces exigences accordent une importance accrue à la télémétrie au niveau des baies, à la gestion de l'énergie et à la réduction de l'empreinte comme critères d'achat liés à la conformité, aux côtés de références de performance énergétique telles que l'alignement 5 étoiles NABERS dans le choix des installations.
Analyse de la chaîne de valeur
La chaîne de valeur du stockage pour centres de données en Australie commence par les intrants plateformes et composants (mémoire flash NAND, supports HDD, contrôleurs, cartes réseau/DPU et GPU pour le stockage lié à l'IA), puis se poursuit par l'intégration système chez les OEM et les couches logicielles, incluant les piles SAN/NAS/objet, les services de données, la cyber-résilience et l'AIOps. Les fournisseurs OEM et plateformes actifs dans cet écosystème incluent Dell Technologies, Hewlett Packard Enterprise, Supermicro et Lenovo pour les systèmes en rack, avec NVIDIA comme dépendance amont pour les infrastructures d'IA qui redéfinissent les exigences de performance de stockage et de mise en réseau.
La distribution et l'intégration prennent une importance accrue localement en raison de la rareté des compétences et de la nécessité d'opérations souveraines. Des distributeurs de canal tels que Dicker Data soutiennent la mise sur le marché des principaux fournisseurs d'infrastructure, tandis que les intégrateurs de systèmes et les opérateurs de centres de données combinent baies de stockage, serveurs et infrastructures d'installation (alimentation, refroidissement, racks) fournies par des acteurs tels que Schneider Electric, Vertiv, Eaton et Rittal. Au niveau des services, les fournisseurs de colocation et d'hébergement souverain, tels que Macquarie Data Centres intégrant l'infrastructure Dell Technologies pour des charges de travail d'IA souveraines, et les partenaires de services managés fournissent le déploiement, le support du cycle de vie et la documentation de conformité que les entreprises et les acheteurs publics attendent de plus en plus, en complément de la fourniture de matériel et de logiciels.
Paysage concurrentiel
L'intensité concurrentielle est modérée, les cinq premiers fournisseurs contrôlant environ 55 à 60 % des livraisons de pétaoctets. Dell Technologies exploite son réseau de partenaires axé sur l'intelligence artificielle pour intégrer des nœuds VxRail et PowerStore adjacents aux racks GPU, rapportant une croissance annuelle de 20 % des revenus PowerStore en Australie après avoir pivoté vers une exécution axée sur les partenaires. NetApp exploite son alliance Google Distributed Cloud pour les industries réglementées, fournissant une cohérence de tissu de données ONTAP entre les baies sur site et les régions souveraines, abordant ainsi les obstacles de conformité hybride. HPE met l'accent sur la facturation par consommation GreenLake pour contrer les objections de dépenses d'investissement, regroupant la commutation de périphérie Aruba pour les micro-nœuds frontaux 5G.
Hitachi Vantara affiche une croissance du stockage de 27 % d'un trimestre à l'autre suite au lancement de Virtual Storage Platform One, aidée par des liens commerciaux avec NVIDIA pour les clusters DGX. Les jeunes pousses ciblant le marché australien du stockage en centre de données incluent des pionniers définis par logiciel offrant des pools d'objets à codage d'effacement réglables pour 14 neufs de durabilité à la moitié de l'espace au sol des clouds SAN à triple réplication. Les partenaires de distribution signalent une pondération croissante dans les appels d'offres assignée à la performance énergétique, avec des acheteurs accordant jusqu'à 10 % d'amélioration de score pour des preuves de déploiements sous 1,5 PUE et des divulgations de chaîne d'approvisionnement à faible émission de carbone. Les acteurs orientés vers la périphérie qui se concentrent sur le flash robuste en insertion/extraction avec AIOps intégré se taillent des niches dans l'exploitation minière et la défense.
Dans l'ensemble, la différenciation par le rapport prix/performance seul est insuffisante ; les fournisseurs doivent démontrer des bureaux de support en pays, la mise en séquestre de clés cryptographiques dans la juridiction australienne et des empreintes d'émissions transparentes pour satisfaire les critères d'approvisionnement en évolution. Des espaces blancs subsistent dans les modèles de services gérés régionaux qui regroupent la connectivité, la sauvegarde gérée et l'externalisation des compétences pour les entreprises du marché intermédiaire incapables de recruter les rares ingénieurs SAN.
Leaders du secteur australien du stockage en centre de données
Dell Technologies Inc.
Hewlett Packard Enterprise Company
NetApp, Inc.
Pure Storage, Inc.
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le passage de simples recommandations à des obligations contraignantes en matière de durabilité et d'infrastructure crée une marge de manœuvre pour les plateformes de stockage qui réduisent la charge des installations, l'exposition à l'eau et le risque opérationnel. Les Expectations of Data Centres and AI Infrastructure Developers du gouvernement australien de mars 2026, ainsi que l'évolution vers des normes nationales obligatoires pour les centres de données à grande échelle d'ici début 2027 (suite à la consultation du National Cabinet évoquée pour août 2026), accroissent la demande pour des fonctionnalités d'efficacité mesurables telles que la télémétrie granulaire de l'énergie, l'optimisation de la capacité et les conceptions à haute densité qui réduisent l'empreinte des racks. Ce contexte favorise les fournisseurs et partenaires capables d'associer le stockage à des preuves de conformité pour les opérations onshore, y compris une documentation adaptée aux contraintes d'approvisionnement souverain et aux installations visant une performance 5 étoiles NABERS.
Les charges de travail liées à l'IA et à la souveraineté élargissent également les opportunités dans les architectures intégrées à haut débit et les offres managées conçues autour des contraintes locales en matière de compétences. L'Australie présente déjà des exemples où la densité de performance et la consolidation sont monétisées, notamment les déploiements Pure Storage à Sydney pour 5G Networks (réduction de l'espace en rack) et une implémentation multi-pétaoctets tout flash à l'University of Western Australia (améliorations de l'énergie et des temps de cycle), ainsi que le positionnement de Macquarie Data Centres pour un hébergement d'IA souverain basé sur Dell. Les révisions des dépenses d'investissement des entreprises au cours du cycle de reporting de mars 2026 ont également signalé l'investissement dans les centres de données comme un moteur clé de l'augmentation des dépenses d'investissement projetées pour 2026-27, soutenant la demande de solutions de stockage pouvant être achetées et déployées rapidement via des modèles pilotés par les canaux, alignés sur la consommation, et des architectures de référence clé en main combinant baies, mise en réseau et configurations liées aux GPU.
Développements récents du secteur
- Juillet 2026 : Dell Technologies Inc. lance PowerStore Elite pour renforcer la performance et la consolidation du stockage d'entreprise en Australie. Cette initiative renforce le positionnement du fournisseur en matière de stockage optimisé pour l'IA et accélère la capacité locale à haute densité pour les charges de travail d'IA. Ce développement souligne la concurrence continue entre fournisseurs pour proposer des tissus de stockage programmables et prêts pour l'IA dans des segments de marché incluant la colocation de centres de données et les déploiements hyperscale.
- Mai 2026 : Everpure (anciennement Pure Storage) finalise l'acquisition de 1touch, élargissant son portefeuille de tissu de données et de charges de travail d'IA en Australie. Cette consolidation renforce les capacités pour les charges de travail centrées sur les données et accélère l'intégration du cloud hybride au sein des écosystèmes clients locaux. Cet accord positionne Everpure pour offrir une intelligence des données plus intégrée à travers les déploiements de stockage en Australie.
- Février 2026 : Everpure (anciennement Pure Storage) se rebaptise Everpure et annonce son intention d'acquérir l'entreprise d'intelligence des données 1touch. Cet alignement de marque signale une évolution vers une intelligence des données intégrée sur le marché australien du stockage. Cette action élargit l'empreinte stratégique d'Everpure en liant l'image de marque à un ensemble de capacités d'analyse de données renforcées pour les clients entreprises.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus générés en Australie par le matériel de stockage pour centres de données et les systèmes de stockage associés déployés au sein des centres de données pour stocker, protéger et fournir un accès aux charges de travail des entreprises et du cloud.
Exclusions du périmètre : sont exclus les revenus des services informatiques généraux, le stockage grand public hors centre de données, et les équipements purement de calcul ou de mise en réseau ne remplissant pas de fonction de stockage.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de stockage (SAN)
- Stockage à connexion directe (DAS)
- Stockage objet et sur bande
- Par type de stockage
- Baies de disques durs traditionnelles
- Baies 100 % flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Hyperscalers/Fournisseurs de services cloud
- Entreprise et périphérie
- Par utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et d'assurance
- Gouvernement et secteur public
- Médias et divertissement
- Soins de santé et sciences de la vie
- Industrie manufacturière
- Par facteur de forme
- Monté en rack
- Lame et modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Canal de fibre et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de cartographier les moteurs de la demande en Australie, le mix technologique et le calendrier des ajouts de capacité, qui influencent ensuite les taux d'attachement du stockage. Les ensembles de données publics et les publications officielles ont été vérifiés pour la cohérence directionnelle des signaux, notamment les séries de l'Australian Bureau of Statistics sur l'utilisation des technologies de l'information par les entreprises, les publications de l'Australian Communications and Media Authority, et les recommandations de l'Australian Cyber Security Centre sur les attentes en matière de sécurité qui influencent les priorités de renouvellement du stockage. Nous avons également examiné des normes et références techniques provenant de sources telles que SNIA, ainsi qu'un contexte de marché plus large issu de sources telles que les indicateurs de l'économie numérique de l'OCDE.
Du côté de l'offre et de l'investissement, nous nous sommes appuyés sur les dépôts d'entreprise, les présentations aux investisseurs, la couverture de presse des expansions de centres de données et les annonces d'achats pour comprendre ce qui est installé et quand. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et l'intelligence économique des entreprises, l'actualité et les données financières, ainsi que les bases de données de brevets afin de confirmer le positionnement des produits et l'orientation en matière d'expéditions ou de technologie. Les sources documentaires énumérées ci-dessus sont purement illustratives, et nous avons utilisé des références publiques et payantes supplémentaires pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce que les clients de solutions de stockage achètent réellement pour les installations australiennes, et sur la manière dont les achats évoluent entre les cycles de renouvellement et les nouvelles constructions. Nous avons échangé avec un panel d'opérateurs, d'acteurs de la distribution et de l'intégration, et d'acheteurs en entreprise, afin de corriger les hypothèses relatives aux prix de vente moyens, à la capacité utile par système, et à l'adoption des interfaces les plus récentes lorsque les signaux documentaires étaient faibles. La couverture s'est étendue à travers les pôles de demande australiens et a également inclus des perspectives régionales pour vérifier la cohérence des conditions d'approvisionnement affectant les prix locaux.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus modestes : 16 % | Managers : 52 % |
Dimensionnement et prévisions de marché
Le dimensionnement a commencé par la construction d'un pool de demande descendant (top-down), où la croissance de l'empreinte des centres de données, les ajouts de racks et d'alimentation, et les schémas типiques d'attachement du stockage ont été utilisés pour reconstruire les dépenses annuelles de stockage en Australie. Pour garder les calculs ancrés dans la réalité, le modèle utilise un petit ensemble d'intrants pratiques, incluant les calendriers de mise en service de nouvelles capacités, les cycles de renouvellement des systèmes de stockage, la capacité moyenne livrée par système et l'évolution du prix de vente moyen par facteur de forme, y compris l'effet des options à plus haute densité.
Nous avons ensuite vérifié les résultats à l'aide d'approximations ascendantes (bottom-up) sélectives. Cela a inclus les retours des fournisseurs et des canaux sur les volumes unitaires, une construction échantillonnée du prix de vente moyen multiplié par le volume pour les configurations clés, et des vérifications croisées par rapport à l'activité d'expansion observable. Lorsque des lacunes apparaissaient, comme une visibilité limitée sur les déploiements de plus petite taille, nous avons utilisé des ratios de substitution prudents liés au type de centre de données et au mix d'utilisateurs finaux, et nous avons retesté ces hypothèses de substitution lors d'entretiens avant de les conserver.
Les prévisions se sont principalement appuyées sur une analyse de scénarios afin que le scénario de base puisse refléter différents rythmes de construction et calendriers de renouvellement, les deux leviers qui font généralement varier les dépenses de stockage d'une année à l'autre. La tarification à court terme a été façonnée à l'aide des tendances de prix de vente moyen attendues et des évolutions de mix validées par les répondants primaires, et les volumes à plus long terme ont été ancrés sur le pipeline de capacité planifié et les hypothèses de montée en utilisation.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications afin qu'aucun point de données ne puisse orienter excessivement le chiffre final. Nous avons comparé les totaux du modèle à des signaux indépendants tels que les expansions de centres de données annoncées, l'orientation des délais de livraison des équipements partagée lors des entretiens, et les évolutions observées dans les priorités d'achat entre les nouvelles constructions et les dépenses de renouvellement.
Des vérifications de variance ont été effectuées à chaque étape, et tout écart important par rapport à l'année précédente a été examiné par un autre analyste avant validation finale. Lorsqu'un événement significatif se produit, comme une annonce majeure de capacité ou un mouvement de change marqué affectant les prix des équipements importés, les hypothèses sont revérifiées auprès des sources et le modèle est ajusté. Les rapports sont actualisés annuellement, et avant livraison, un analyste effectue une dernière relecture pour s'assurer que les informations les plus récentes sont bien reflétées.
Taille du marché australien du stockage pour centres de données selon Mordor Intelligence, comparée à d'autres estimations publiées
Différentes tailles de marché publiées peuvent sembler très éloignées les unes des autres, car le calendrier sous-jacent et les mécanismes de tarification ne sont pas toujours traités de la même manière, même lorsque le sujet semble identique. Sur ce marché, les plus grandes différences proviennent généralement du fait que le chiffre d'affaires est comptabilisé au moment de l'expédition ou de l'installation, de la manière dont les cycles de renouvellement pluriannuels sont répartis sur plusieurs années, et du fait que les valeurs sont maintenues en USD constants ou converties à l'aide d'un taux de change d'une seule année.
Comme la tarification du stockage évolue avec la densité de capacité et le mix de configurations, la cadence de mise à jour et le calendrier des taux de change peuvent modifier de manière notable le chiffre de l'année en cours. Pour cette raison, la révision annuelle et le rebasage du prix de vente moyen utilisés par Mordor Intelligence peuvent aboutir à des résultats différents par rapport aux estimations qui conservent des courbes de prix plus anciennes ou qui convertissent à l'aide d'une fenêtre de change différente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,97 milliards USD (2025) | |
| Cabinet de conseil régional A | 2,36 milliards USD (2024) | Utilise une année de référence antérieure et applique une trajectoire de prix de vente moyen plus plate, ce qui peut sous-estimer l'effet des systèmes à plus grande capacité et des dépenses liées au renouvellement au cours de la dernière année. |
| Cabinet de conseil international B | 3,25 milliards USD (2025) | Semble regrouper des couches matérielles et plateformes de centres de données adjacentes dans le stockage, et pourrait également lisser la demande sur plusieurs années au lieu de faire correspondre le calendrier local de renouvellement et de mise en service. |
L'écart observé dans le tableau s'explique principalement par la rigueur avec laquelle chaque estimation sépare les revenus de stockage purs des infrastructures adjacentes, et par le fait que la tarification et le calendrier sont revérifiés à proximité de l'année de référence. Lorsque le périmètre reste cohérent et que les hypothèses sont actualisées en fonction des taux de change et du mix de configurations, la taille de marché obtenue reste plus facile à relier aux installations réelles et à des intrants reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché australien du stockage en centre de données ?
Le marché australien du stockage en centre de données est évalué à 3,06 milliards USD en 2026 et devrait atteindre 3,57 milliards USD d'ici 2031.
Quelle technologie de stockage mène en termes de part de marché ?
Les réseaux de stockage mènent avec 44,73 % de part en 2025, reflétant leur rôle continu dans les charges de travail critiques à haute performance.
Pourquoi l'adoption du NVMe s'accélère-t-elle ?
Le protocole à faible latence du NVMe s'aligne sur les charges de travail d'intelligence artificielle, d'apprentissage automatique et d'analytique en temps réel, poussant son TCAC de livraison à 6,98 % alors que les prix du flash tendent vers la parité avec les disques d'entreprise.
Quel secteur vertical d'utilisateur final connaît la croissance la plus rapide ?
Les soins de santé et les sciences de la vie constituent le secteur vertical à la croissance la plus rapide, se développant à un TCAC de 8,01 % en raison des dossiers de santé numériques, de l'imagerie et des diagnostics assistés par l'intelligence artificielle.
Comment les règles gouvernementales de souveraineté des données influencent-elles les achats de stockage ?
Les réglementations imposent que les ensembles de données sensibles et critiques restent dans la juridiction australienne, orientant les entreprises vers des empreintes de centres de données locaux et des fournisseurs capables de prouver le contrôle souverain et l'efficacité certifiée NABERS.
Quel est le principal obstacle à une adoption plus large du flash parmi les PME ?
Les dépenses d'investissement initiales - comprenant la redondance des contrôleurs et la licence logicielle - restent prohibitives malgré l'amélioration de l'économie en $/Go, retardant les migrations vers le flash pour les entreprises du marché intermédiaire.
Dernière mise à jour de la page le:
- Marché du stockage des centres de données en Suède
- Marché du stockage des centres de données au Vietnam
- Marché du stockage pour centres de données au Royaume-Uni
- Marché du stockage des centres de données en France
- Marché du stockage des data centers en Arabie Saoudite
- Marché du stockage pour centres de données en Espagne
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché du refroidissement des centres de données Refroidissement à l'échelle mondiale, réparti par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché de l'Alimentation des Centres de Données en Australie Systèmes d'alimentation en Australie, répartis par composant, type d'installation et taille d'installation.
- Marché des data centers hyperscale en Israël La demande de sites hyperscale en Israël, couvrant le type d'installation, le type de service et l'utilisateur final.
- Marché des services de centres de données Les services gérés dans le monde, répartis par service, niveau (tier) et secteur d'utilisateur final.
- Marché des data centers pour l'intelligence artificielle (IA) en Australie Demande en installations IA en Australie, couvrant le type d'installation, le composant et le niveau (tier).
- Marché du refroidissement des centres de données en France Le refroidissement en France, réparti par technologie de refroidissement, type et secteur d'activité des utilisateurs finaux.



