
Australischer Rechenzentrums-Speichermarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
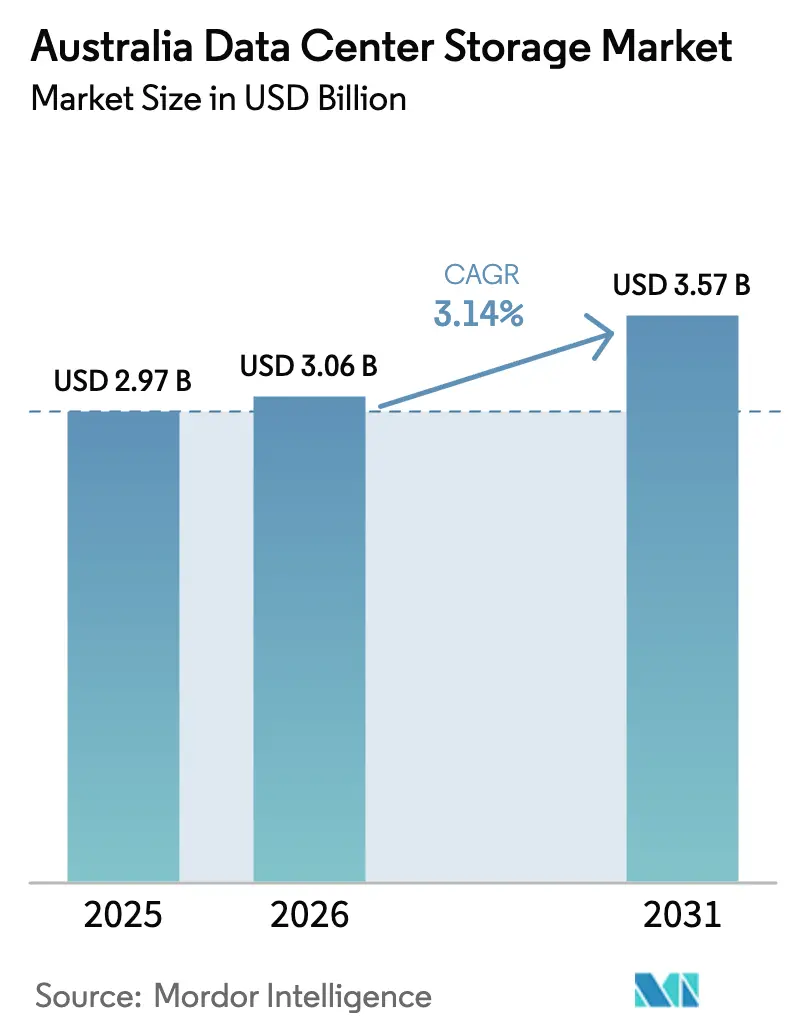
| Marktgröße im Basisjahr (2025) | 2.97 Milliarden US-Dollar |
| Marktgröße (2026) | 3.06 Milliarden US-Dollar |
| Marktgröße (2031) | 3.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.14 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Australischer Rechenzentrums-Speichermarkt Analyse von Mordor Intelligence
Die Marktgröße des australischen Rechenzentrums-Speichermarkts wurde im Jahr 2025 auf USD 2,97 Milliarden geschätzt und wird voraussichtlich von USD 3,06 Milliarden im Jahr 2026 auf USD 3,57 Milliarden bis 2031 wachsen, bei einer CAGR von 3,14 % während des Prognosezeitraums (2026-2031). Die zunehmend strengen Auflagen für NABERS-zertifizierte 5-Sterne-Einrichtungen, die einem Schwellenwert für die Stromverbrauchseffizienz von 1,4 entsprechen, zwingen Anbieter dazu, Arrays rund um hochdichte Flash-Speicher, erweiterte Kühlung und granulare Telemetrie neu zu gestalten, die gemeinsam den Energieverbrauch und die Kohlenstoffbelastung senken. Souveräne-Cloud-Investitionen durch Hyperscaler, Multi-Petabyte-KI/ML-Arbeitslasten und der Ausbau von 5G-Edge-Knoten verlagern den Speicher insgesamt näher an die Nutzer, erhöhen damit die Gesamtnachfrage nach Petabytes und schaffen neue Kaufkriterien, die auf Latenz, lokale Zuständigkeit und Lebenszyklusemissionen ausgerichtet sind. Die Volatilität der Strompreise und ein Mangel an zertifizierten Speicheringenieuren bremsen das Implementierungstempo, doch zukunftsorientierte Beschaffung im Zusammenhang mit der Automatisierung des Bergbaus und der Digitalisierung des Gesundheitswesens treibt die Investitionspipelines weiterhin an. Die Wettbewerbsdynamik bleibt unbeständig, da globale Marktführer Dell Technologies, HPE und NetApp ihren Marktanteil gegen Flash-native und softwaredefinierte Anbieter verteidigen, die sich auf KI-Leistung, offene APIs und inländische Betriebskontrolle positionieren.
Wichtigste Erkenntnisse des Berichts
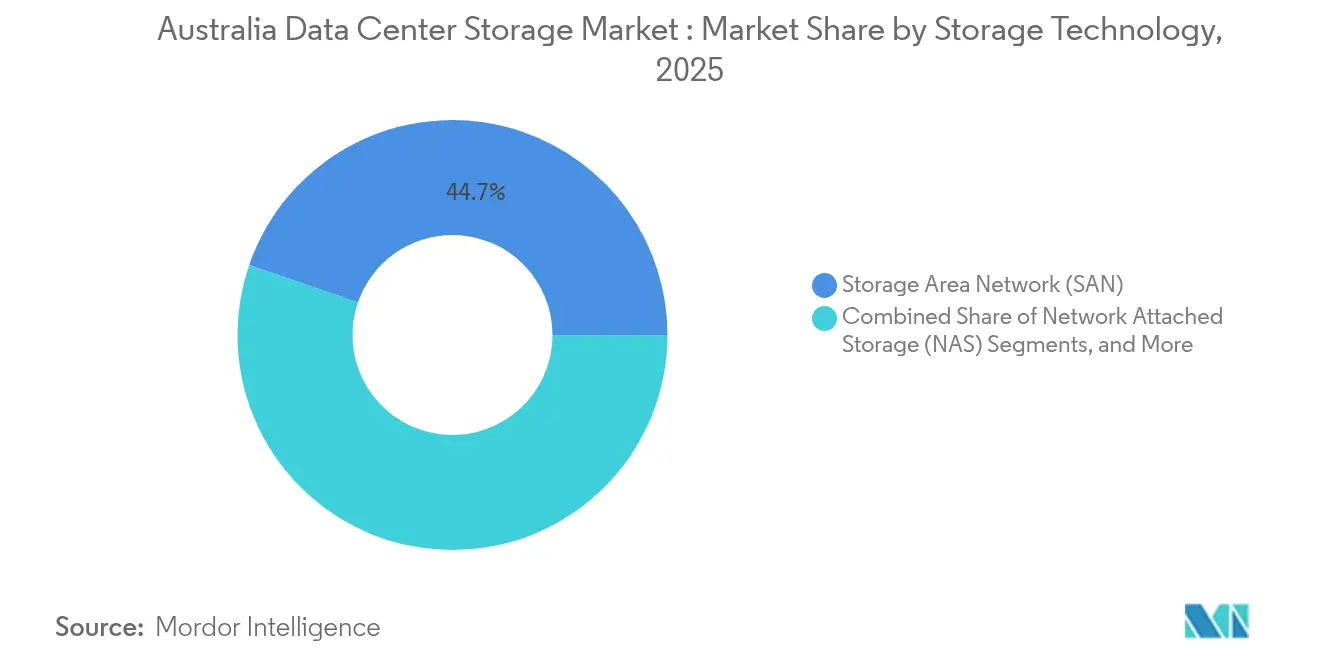
- Nach Speichertechnologie führten Storage Area Networks mit einem Umsatzanteil von 44,73 % im Jahr 2025; Objekt- und Bandspeicher verzeichnen bis 2031 voraussichtlich eine CAGR von 5,14 %.
- Nach Speichertyp hielten traditionelle Festplatten-Arrays im Jahr 2025 einen Anteil von 46,12 % am australischen Rechenzentrums-Speichermarkt, während Komplett-Flash-Arrays die Marktgröße des australischen Rechenzentrums-Speichermarkts mit einer CAGR von 6,56 % ausbauen.
- Nach Rechenzentrumstyp erfassten Colocation-Einrichtungen im Jahr 2025 einen Anteil von 65,55 %; Hyperscaler und Cloud-Dienstleister weisen mit einer CAGR von 7,22 % bis 2031 die schnellste Wachstumskurve auf.
- Nach Endnutzer entfielen IT & Telekommunikation im Jahr 2025 auf 36,84 % der Marktgröße des australischen Rechenzentrums-Speichermarkts, während das Gesundheits- und Biowissenschaftswesen mit einer CAGR von 8,01 % wächst.
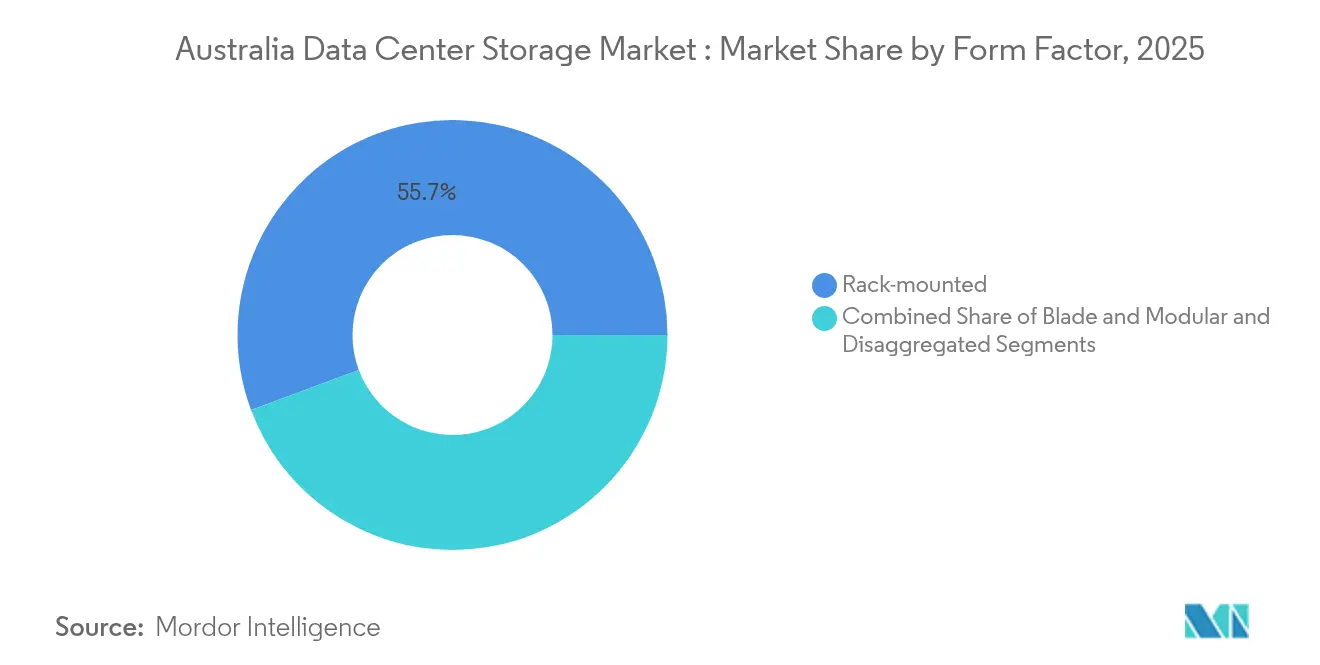
- Nach Formfaktor behielten Rack-montierte Systeme einen Anteil von 55,68 %, und disaggregierte/komponierbare Architekturen entwickeln sich mit einer CAGR von 6,45 %.
- Nach Schnittstelle dominierten SAS/SATA mit einem Anteil von 54,21 % im Jahr 2025; NVMe-Lieferungen steigen mit einer CAGR von 6,98 %, da die Flash-Preisparität sich annähert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im australischen Rechenzentrums-Speichermarkt
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigter Ausbau von 5G und Edge-Computing-Knoten | +0.8% | National, konzentriert in Sydney, Melbourne, Brisbane | Mittelfristig (2-4 Jahre) |
| Nachhaltiger Hyperscale-Cloud-Investitionsaufwand in Australien | +0.7% | National, mit Schwerpunkt auf Sydney und Melbourne als Rechenzentrumsstandorte | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von KI/ML-Arbeitslasten mit Anforderungen an Flash und NVMe | +0.6% | National, angeführt von Unternehmenscluster in Großstädten | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Datensouveränitäts- und Lokalisierungsregeln | +0.5% | National, mit Schwerpunkt auf Regierung und Finanzdienstleistungen | Mittelfristig (2-4 Jahre) |
| Wachsende Nachfrage nach souverän-sicherer Sicherung kritischer Infrastruktur | +0.3% | National, konzentriert in Canberra und Landeshauptstädten | Langfristig (≥ 4 Jahre) |
| Umstieg des Bergbausektors auf autonomen Betrieb mit Antrieb für robusten Edge-Speicher | +0.2% | Westaustralien, Queensland, Nordterritorium | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ausbau von 5G und Edge-Computing-Knoten
Australiens führende Mobilfunkanbieter haben begonnen, verteilte Speicherknoten in 5G Cloud-RAN-Cluster einzufügen, damit latenzempfindlicher Datenverkehr lokal verarbeitet werden kann, anstatt in Metro-Kernstandorte zurückgeleitet zu werden.[1]Ericsson Newsroom, "Telstra setzt Cloud RAN über das 5G-Netz ein", ericsson.com Telstras kommerzieller Einsatz von Ericsson Cloud RAN ergibt eine 3-fache Kapazitätssteigerung und eine 60 % geringere Leistungsaufnahme, was wiederum die Speicheranforderungen für robuste Hochleistungs-IOPS-Arrays an Dutzenden von Micro-Edge-Standorten pro Stadt erhöht. Anwendungen wie Echtzeit-Videoanalyse, VR-Training und Fahrzeugtelemetrie vernetzter Fahrzeuge lösen Latenzschwellenwerte unter 10 Millisekunden aus, die Festplattenarchitekturen nicht erfüllen können. Daher standardisieren Betreiber auf NVMe-Flash-Einschübe mit QSFP28-100-Gbps-Verbindungen. Jedes zusätzliche Megawatt Edge-Computing, das zwischen 2025 und 2030 aufgebaut wird, soll 2-4 PB angrenzenden Speichers nach sich ziehen, was einem adressierbaren Jahresvolumen von USD 200-300 Millionen für Anbieter entspricht, die kleinformatige, vor Ort wartbare Systeme liefern können.
Nachhaltiger Hyperscale-Cloud-Investitionsaufwand in Australien
Amazons USD-2-Milliarden-Programm für streng geheime Cloud-Dienste für Regierungsarbeitslasten, Blackstones Übernahme von AirTrunk für AUD 24 Milliarden und die Multi-Standort-Erweiterungspipelines von NEXTDC festigen eine jahrzehntelange Bauwarteschlange, die die Volumennachfrage nach Tier-1-Speichern untermauert. Cloud-Betreiber unterliegen verpflichtenden Aufenthaltsklauseln gemäß dem Sicherheitsgesetz für kritische Infrastrukturen von 2018, das sie zwingt, Objektspeicher, Sicherungs-Vaults und Compliance-Protokolle innerhalb souveräner Grenzen zu co-lokalisieren. Kapazitätsplanungsheuristiken zeigen, dass jedes zusätzliche Megawatt Nutzfläche, das von Hyperscalern gebaut wird, zwischen 3-5 PB Gesamtspeicher über primäre und sekundäre Ebenen hinweg nach sich zieht - ein Multiplikator, der die Gesamtvolumina erhöht, auch wenn der Preis pro Terabyte sinkt. Lieferanten mit nachgewiesenen Lieferbilanzen in den Metropolen Sydney und Melbourne sowie energieeffizienten Komplett-Flash-Designs sind am besten positioniert, um Erneuerungszyklen zu gewinnen, die für 2027-2028 geplant sind.
Schnelle Einführung von KI/ML-Arbeitslasten mit Anforderungen an Flash und NVMe
Die Durchdringung von Unternehmens-KI erreichte im Jahr 2024 68 %, angeführt von Finanzdienstleistungs- und Medienstudios, die Hochleistungs-IOPS-Trainingspipelines ausführen, die ältere SAN-Fabrics sättigen. Das sechs-Petabyte große Komplett-Flash-Grid von Pure Storage an der University of Western Australia verkürzte die Forschungs-Batch-Zeiten um 70 % und senkte die Energiekosten um 80 % - ein Beweis, der bei budgetbeschränkten öffentlichen Einrichtungen Anklang findet.[2]Pure Storage Kundenbericht, "University of Western Australia beschleunigt Forschung mit All-Flash", purestorage.com Das Filmstudio Kennedy Miller Mitchell verarbeitet 20 PB generativer KI-Daten auf Dell PowerScale-Arrays, um Engpässe beim Frame-Rendering zu vermeiden, was die Bereitschaft zeigt, 20-30 % Aufschläge für optimierten, GPU-nahen Speicher zu zahlen - computerweekly.com. Da sich die Dateigrößen von KI-Modellen etwa alle 18 Monate verdoppeln, wird die Flash-Einführung voraussichtlich den Marktanteil des australischen Rechenzentrums-Speichermarkts bis 2030 auf 35 % Komplett-Flash verschieben, gegenüber 22 % im Jahr 2024.
Verbindliche Datensouveränitäts- und Lokalisierungsregeln
Die Behörde für digitale Transformation hat nur drei Anbieter zertifiziert - Australian Data Centres, Canberra Data Centres und Macquarie Telecom - für sensible Regierungsarbeitslasten, was die adressierbare Anbietermenge für Tier-A-Chancen einschränkt.[3]Australische Regierung, Finanzministerium, "Data and Digital Government Strategy 2030", finance.gov.au Finanzinstitute wechseln zu verschlüsselten Hybrid-Frameworks, bei denen regulierte Datensätze im Inland verbleiben, während weniger sensible Analysen in Mehrregionen-Clouds laufen. Der Fünf-Jahres-AWS-Vertrag der Commonwealth Bank und das USD-500-Millionen-Cloud-Programm der Westpac signalisieren einen Schwenk zu souveränen Zonen innerhalb globaler Hyperscaler und verstärken die Nachfrage nach Anbieterlösungen, die inländisches Schlüsselmanagement, lokales Incident-Response-Personal und NABERS-5-Sterne-zertifizierte Host-Einrichtungen nachweisen können. Bevorstehende Anpassungen der CO₂-Bepreisung begünstigen weiterhin energiearme Arrays und kommen direkt Anbietern zugute, die QLC-Flash-Einschübe und intelligentes Leistungsbegrenzungsmanagement anbieten.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Investitionskosten für Komplett-Flash-Arrays | -0.4% | National, insbesondere bei KMU-Einführung | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Speicher- und SAN-Ingenieuren | -0.3% | National, besonders in ländlichen Gebieten | Mittelfristig (2-4 Jahre) |
| Steigende Stromtarife und CO₂-Bepreisung | -0.2% | National, mit staatlichen Unterschieden | Langfristig (≥ 4 Jahre) |
| Verzögerungen beim Ausbau der Glasfaser-Rückführungsverbindungen im ländlichen Australien | -0.2% | Ländliches Australien, Bergbau- und Landwirtschaftsgebiete | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten für Komplett-Flash-Arrays
Obwohl sich der rohe USD/GB-Wert für QLC-Flash der Parität mit 10.000-RPM-Festplatten nähert, stehen Nutzer weiterhin vor höheren Controller-, Lizenzierungs- und Supportgebühren, die die Gesamtbetriebskosten über drei Jahre über hybride Alternativen hinaus treiben. HPEs Benchmarking zeigt, dass die Gewinnschwelle Datenkomprimierungsverhältnisse von 2:1 erfordert, die bei Video-, Genomik- oder verschlüsselten Sicherungen nicht immer erreichbar sind. Finanzierungshürden sind bei KMU ausgeprägt, die 40 % der Gesamtnachfrage ausmachen, aber mit Einjahres-Budgetzyklen arbeiten, was sie dazu zwingt, Upgrades zu staffeln und Leistungskompromisse hinzunehmen. Regierliche Beschaffungszyklen dauern durchschnittlich 12-18 Monate, was die Verkaufstrichter der Anbieter verlängert und das kurzfristige Einheitswachstum dämpft.
Mangel an qualifizierten Speicher- und SAN-Ingenieuren
IDC-Umfragen zeigen, dass 76 % der australischen Unternehmen Schwierigkeiten haben, zertifiziertes Speicher-Fachpersonal einzustellen, was Implementierungszeitpläne um 20-30 % verlängert und die Abhängigkeit von professionellen Dienstleistungsteams der Anbieter erhöht. Microsofts Data Center Academy erweitert die Pipeline, aber die zweijährige Kurslatenz verzögert die Entlastung bis 2027. Abgelegene Bergbau- und Landwirtschaftszentren leiden unter akutem Mangel, was fortschrittliche Implementierungen einschränkt und Spielraum für Plug-and-Play-Edge-Systeme mit minimalem Vor-Ort-Aufsichtsbedarf schafft. Anbieter, die in intuitive Benutzeroberflächen, KI-gestützte Fehlerbehebung und verwaltete Dienstleistungsangebote investieren, gewinnen einen relativen Vorteil.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie: SAN-Dominanz steht vor Objekt-Speicher-Disruption
Storage Area Networks schlossen das Jahr 2025 mit einem Anteil von 44,73 % am australischen Rechenzentrums-Speichermarkt ab und werden weiterhin für hochdurchsatzfähige Bankbuchhaltungen und staatliche ERP-Cluster bevorzugt. Objekt- und Bandspeicher wächst jedoch mit einer CAGR von 5,14 %, da compliance-lastige Kunden KI-bereite Datenseen aufbauen, die medizinische Bilder, seismische Dateien und Videoüberwachungsarchive umfassen. Bergbaukonzerne, die robuste Edge-Cluster installieren, wählen Objekt-Repositories, weil das Modell eine letztendliche Konsistenz über mehrere Grubenstätten hinweg unterstützt und dabei die starre LUN-Bereitstellung eliminiert, was den Arbeitsaufwand der Feldingenieuren verringert. Anbieter-Webinare präsentieren jetzt S3-kompatible Gateways, die auf SAN-Backplanes aufgesetzt werden, was auf Konvergenz statt auf vollständige Kannibalisierung hindeutet, da Käufer architektonische Wetten absichern.
Die australische Rechenzentrums-Speichermarktgröße für Objekt-Plattformen, die mit KI-Datenseen verbunden sind, wird voraussichtlich bis 2031 USD 612,7 Millionen überschreiten, was das Zusammenspiel von steigender ML-Einführung und kostengünstigeren Kaltarchiv-Ebenen widerspiegelt. Inzwischen übernehmen SAN-Fabrics schrittweise NVMe-over-Fibre-Channel, um die Latenz im einstelligen Mikrosekundenbereich zu halten und die Relevanz in Tier 0 zu bewahren. Anbieter, die einen einheitlichen Namensraum über Block-, Datei- und Objekt-Modalitäten überlagern können, sind positioniert, um Marktanteile zu gewinnen, während Kunden mehrere Generationen von Beständen rationalisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Speichertyp: Flash-Arrays gewinnen trotz Fortbestehen von Festplatten
Traditionelle Festplatten-Arrays behielten im Jahr 2025 einen Anteil von 46,12 % bei, gestützt durch hyperscale Archivierungspools, bei denen die Kosten pro Gigabyte die IOPS überwiegen. Seagates Roadmap zu 100-TB-HAMR-Festplatten versichert Käufern, dass rotierende Medien bis 2031 für Massenreservoirs einsetzbar bleiben. In Leistungsebenen wachsen Komplett-Flash-Arrays mit einer CAGR von 6,56 % und übertreffen damit das Gesamtwachstum des australischen Rechenzentrums-Speichermarkts, da Finanzdienstleistungen, Gesundheitsbildgebung und CGI-Studios bestrebt sind, Millisekundenreaktionszeiten auch bei Gleichzeitigkeitsspitzen zu gewährleisten. Der Marktanteil des australischen Rechenzentrums-Speichermarkts für Komplett-Flash wird voraussichtlich bis 2031 rund 34,15 % erreichen, in einem Szenario, in dem KI-Training, Inferenz und Datenvorbereitungsaufgaben die I/O-Fußabdrücke dominieren.
Hybrid-Arrays überbrücken Kosten-Leistungs-Lücken, indem kalte Daten auf Hochkapazitätsfestplatten und heiße Datensätze auf QLC-Flash-Caches platziert werden, die durch prädiktives Tiering verwaltet werden. Anbieter, die nutzungsbasierte Abrechnung und adaptive Dienstgüte-Ebenen anbieten, beschleunigen die Migration, indem sie die anfänglichen Investitionskosten nivellieren und Zahlungen mit Nutzungsspitzen ausrichten. Käufer erwarten einen weiteren Rückgang des rohen Flash-Preises pro Terabyte, sobald PCIe Gen5 und 3D-NAND-Stapelung im Jahr 2026 ausgereift sind - ein Meilenstein, der voraussichtlich verzögerte Migrationen bei mittelständischen Kundensegmenten auslösen wird.
Nach Rechenzentrumstyp: Colocation-Führerschaft durch Hyperscaler-Wachstum herausgefordert
Colocation-Standorte besitzen 65,55 % der eingesetzten Kapazität und bedienen Unternehmen, die Off-Premise-Resilienz ohne vollständige Cloud-Neupositionierung wünschen. Hyperscaler und Cloud-Dienstleister, obwohl derzeit kleiner, wachsen mit einer CAGR von 7,22 %, da sicherheitsklassifizierte Arbeitslasten in souveräne Zonen innerhalb der Metropolen Sydney und Melbourne verlagert werden. Die Marktgröße des australischen Rechenzentrums-Speichermarkts, die mit Hyperscaler-Vaults verbunden ist, wird bis 2031 voraussichtlich USD 1,45 Milliarden übertreffen, abhängig von anhaltender regulatorischer Klarheit und der Erweiterung des Stromnetzes.
Edge- und unternehmenseigene On-Premise-Mikro-Rechenzentren bedienen latenzempfindliche industrielle IoT- und autonome Flottenarbeitslasten. Bergbaubetreiber im Pilbara setzen containerisierte Standorte mit robustem Flash für autonome Lastwagen ein, wobei Eingangs-/Ausgangsbandbreite und Vibrationstoleranz Vorrang vor reiner Dichte haben. Colocation-Unternehmen wie NEXTDC bündeln jetzt Cross-Connect-Fabrics, die direkt in souveräne AWS-, Azure- und Google-Regionen tunneln, und ermöglichen es Mietern, einstellige Latenzwerte beizubehalten und gleichzeitig Aufenthaltsklauseln zu erfüllen.
Nach Endnutzer: Gesundheitsbeschleunigung übertrifft traditionelle Marktführer
IT & Telekommunikation führte mit einem Anteil von 36,84 %, da Telekommunikationsunternehmen SAN-Kerne erneuern, um mit dem 5G-Verkehrswachstum Schritt zu halten. Das Gesundheits- und Biowissenschaftswesen hat eine kleinere Basis, wächst aber mit einer CAGR von 8,01 % - der schnellsten unter allen Branchen - getrieben durch den Ausbau der Elektronischen Gesundheitsakte und KI-gestützte Bildgebung. Die NetApp-Implementierung bei Lumus Imaging ermöglicht 10-mal schnellere Scans und jährliche Einsparungen von USD 5-10 Millionen, was den ROI für Kapitalausschüsse demonstriert - cio.com. Banken halten ein stetiges Upgrade-Tempo aufrecht, um mit Änderungen der Geldwäschebekämpfungsregeln und Sofortzahlungsplattformen Schritt zu halten. Regierungsbehörden konzentrieren sich auf die Einhaltung des Sicherheitsgesetzes für kritische Infrastrukturen und vergeben langfristige Rahmenverträge an zertifizierte souveräne Anbieter.
Medien & Unterhaltung sowie die Fertigung verzeichnen mittlere einstellige CAGRs, da CGI-Renderings, Industrie-4.0-Telemetrie und Qualitätsprüfungsvideos unstrukturierte Datensätze vergrößern. Das branchenübergreifende Interesse an der Verarbeitung generativer KI nivelliert Nachfragezyklen weiter und zieht Erneuerungen vor, die mit dem Rollout von GPU-Clustern verbunden sind.
Nach Formfaktor: Rack-montierte Stabilität trifft auf komponierbare Innovation
Rack-montierte Designs machen aufgrund eingebauter Rechenzentrums-Bodenfliesen-Layouts und eines breiten Pools an Commodity-Komponentenlieferanten weiterhin einen Anteil von 55,68 % aus. Disaggregierte und komponierbare Architekturen, bei denen Rechen- und Speicherressourcen zur Laufzeit deklarativ gebunden werden, wachsen mit einer CAGR von 6,45 %. Hitachi Vantaras Virtual Storage Platform One präsentiert eine vollständige QLC-Schublade, die in der Lage ist, I/O-Telemetrie an ein KI-gestütztes Betriebs-Fabric zu liefern, was verschwendete Kapazität reduziert und die Wandstromaufnahme jährlich um 33 % senkt. Komponierbare Systeme sprechen Hyperscaler an, die die fluttenweite Auslastung erhöhen wollen, sowie KI-Labore, die häufige Neukombinationen von CPU-, GPU- und NVMe-Pools für unterschiedliche Arbeitslastmuster benötigen.
Blade- und modulare Einheiten zielen auf Hochdichte- oder Edge-Implementierungen ab, bei denen Rack-Tiefe und Kühlwasserkreisläufe knapp sind. Anbieter, die erweiterte Zonierung und Zero-Trust-Mikrosegmentierung auf Chassis-Ebene integrieren, erzielen Premiumpreise bei Verteidigungs- und kritischen Infrastrukturausschreibungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle: SAS/SATA-Vorherrschaft steht vor NVMe-Beschleunigung
SAS/SATA-Schnittstellen dominieren mit einem Anteil von 54,21 %, da Unternehmens-Tools, Multipathing-Stacks und Lieferketten weiterhin auf sie abgestimmt sind. Dennoch steigen die NVMe-Volumina mit einer CAGR von 6,98 % und erfassen KI-Inferenz-Ebenen, Kafka-Protokollverarbeitungscluster und platzbeschränkte Micro-DC-in-a-Box-Implementierungen. Western Digitals 64-TB-eSSD und die PCIe-Gen5-Roadmap unterstreichen die Durchsatzkurve, die auf Host-Bus-Raten von mehr als 14 GB/s für sequenzielle Lesevorgänge abbildet. Fibre Channel und iSCSI bleiben in regulierten Sektoren relevant, fügen jedoch NVMe-over-FC- und RDMA-Erweiterungen hinzu, um die Nutzungsdauer von Anlagen zu verlängern.
Latenzvorteile übersetzen sich direkt in Zeitersparnisse beim Modelltrainings-Zyklus; australische KI-Praktiker berichten von 18-25 % Laufzeit-Einsparungen nach dem Wechsel zu NVMe gegenüber älteren SAS-Systemen. Die Preisparität wird innerhalb von zwei Jahren für mittelkapazitäre QLC-Laufwerke erwartet, zu welchem Zeitpunkt Käufer auf dem australischen Rechenzentrums-Speichermarkt voraussichtlich umfangreiche Schnittstellenerneuerungsprojekte auslösen werden.
Geografische Analyse
Sydney und Melbourne zusammen halten rund 69,85 % der national installierten Megawatt und Speicher-Petabytes. Sydney, das drittgrößte Rechenzentrums-Cluster der Asien-Pazifik-Region, hatte Ende 2024 768 MW in Betrieb mit einem Leerstand von 9 %, unterstützt durch 987 MW im Bau und einem zukünftigen Pipeline-Potenzial von mehr als 2 GW. Die Nachfragekonzentration rührt von überlegener Glasfaserdichte, Untersee-Kabelanlandungen und der Präsenz von inländischen Cloud-Onramps. Melbourne belegt regional den achten Rang und nutzt erneuerbare Energieanreize und kühle Umgebungstemperaturen für freie Luftkühlungsfenster von mehr als 1.800 Stunden jährlich, was zu niedrigeren effektiven Kilowattraten für Speicher-Arrays beiträgt - austrade.gov.au. Die Marktgröße des australischen Rechenzentrums-Speichermarkts innerhalb Victorias wird bis 2031 voraussichtlich USD 842,6 Millionen erreichen, wenn die aktuellen Investitionspipelines halten.
Brisbane und Perth bilden aufkommende Sekundärknoten. Das von der Regierung Queenslands gesponserte 400-MWh-Batteriespeicherprojekt und der 500-MW-Solar-plus-Speicher-Ausbau erschließen kohlenstoffarme Stromabnahmeverträge, die für Rechenzentrumsanbieter attraktiv sind. Die Bergbauautomatisierungscluster Westaustraliens verlangen Edge-Knoten, die unter Staub, Hitze und begrenzter Netzzuverlässigkeit betrieben werden können, was zu robusten direktangeschlossenen NVMe-Implementierungen führt, die über versiegelte Wärmeleitplatten statt Unterflurluft gekühlt werden. Diese Micro-Standorte betreiben in der Regel unter 200 kW, erfordern jedoch Unternehmensklasse-Zuverlässigkeit, da KI-Motoren autonome Schwerlastwagen im Wert von jeweils USD 3 Millionen steuern.
Canberra ist auf Regierungs- und Verteidigungsarbeitslasten spezialisiert, bei denen die Zertifizierungsbeschränkung der Behörde für digitale Transformation das Anbieterfeld einschränkt. Infolgedessen sind Premiumpreise pro Kilowatt nachhaltig, und höhere Redundanzniveaus (N+2 oder 2N) sind Standard. Der dem australischen Rechenzentrums-Speichermarkt zuzurechnende Marktanteil Canberras ist volumenmäßig gering, aber in Bezug auf die Marge lukrativ.
Das ländliche Australien sieht sich mit Verzögerungen beim Glasfaser-Rückführungsausbau konfrontiert; Mikrowellen- und Niedrigerdorbit-Satellitenleitungen mildern Lücken teilweise, ersetzen jedoch nicht die Wirtschaftlichkeit der Glasfaser für die Massendatenreplikation. Staatlich mitfinanzierte Dunkelglasfaser-Rumpfprojekte, die für 2026-2028 geplant sind, könnten latente Nachfrage nach verteilten Replikaten von Objekt-Stores erschließen, die Landwirtschafts-IoT, Umweltüberwachung und Smart-Grid-Analysen unterstützen.
Regulatorisches Umfeld
Die Beschaffung von Rechenzentrumsspeichern in Australien wird durch Anforderungen an kritische Infrastruktur, Souveränität und Nachhaltigkeit geprägt. Der Security of Critical Infrastructure Act 2018 treibt strengere betriebliche und meldetechnische Erwartungen für Anlagen voran, die wesentliche Dienste unterstützen, und verstärkt die Nachfrage nach Onshore-Speicherung, lokaler Vorfallreaktion und prüfbaren Kontrollen für Behörden und regulierte Branchen. Der Zertifizierungspfad der Digital Transformation Agency für sensible Workloads der öffentlichen Verwaltung, der Anbieter wie Australian Data Centres, Canberra Data Centres und Macquarie Telecom umfasst, schränkt zudem die zulässigen Hosting-Umgebungen ein und beeinflusst die Anbieter-Shortlists hin zu Plattformen, die eine jurisdiktionale Kontrolle über Daten und Schlüssel nachweisen können.
Die politischen Signale verschärften sich im März 2026 weiter, als die australische Regierung die Expectations of Data Centres and AI Infrastructure Developers veröffentlichte. Der Erwartungsrahmen verweist auf verbindliche nationale Standards für großflächige Rechenzentren, einschließlich Anforderungen zur Absicherung erneuerbarer Erzeugung, zur Übernahme der vollständigen Netzanschlusskosten und zum Nachweis der Wassernutzungseffizienz, koordiniert mit dem Energy and Climate Change Ministerial Council für die Umsetzung auf Bundesstaats- und Territoriumsebene. Für Speicheranbieter legen diese Anforderungen größeres Gewicht auf Array-Telemetrie, Energiemanagement und Flächenreduzierung als compliancebezogene Kaufkriterien, zusammen mit Energieeffizienz-Benchmarks wie der 5-Sterne-NABERS-Ausrichtung bei der Standortwahl.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsspeicher in Australien beginnt mit Plattform- und Komponenteneingaben (NAND-Flash, HDD-Medien, Controller, NICs/DPUs und GPUs für KI-nahe Speicherung) und führt dann über OEM-Systemintegration und Software-Ebenen, einschließlich SAN/NAS/Objekt-Stacks, Datendiensten, Cyber-Resilienz und AIOps. Aktive OEM- und Plattformlieferanten im Ökosystem sind Dell Technologies, Hewlett Packard Enterprise, Supermicro und Lenovo für Rack-Systeme, wobei NVIDIA als vorgelagerte Abhängigkeit für KI-Infrastruktur fungiert, die Speicherleistungs- und Netzwerkanforderungen neu gestaltet.
Vertrieb und Integration erhalten lokal zusätzliches Gewicht aufgrund von Fachkräftemangel und dem Bedarf an souveränem Betrieb. Kanalvertriebspartner wie Dicker Data unterstützen die Markteinführung für große Infrastrukturanbieter, während Systemintegratoren und Rechenzentrumsbetreiber Speicherarrays, Server und Anlageninfrastruktur (Strom, Kühlung, Racks) von Lieferanten wie Schneider Electric, Vertiv, Eaton und Rittal kombinieren. Auf der Dienstleistungsebene liefern Colocation- und souveräne Hosting-Anbieter, etwa Macquarie Data Centres mit Integration der Dell Technologies-Infrastruktur für souveräne KI-Workloads, sowie Managed-Service-Partner Bereitstellung, Lebenszyklusunterstützung und Compliance-Dokumentation, die Unternehmen und öffentliche Auftraggeber zunehmend neben Hardware- und Softwarelieferung erwarten.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei die fünf größten Anbieter schätzungsweise 55-60 % der Petabyte-Lieferungen kontrollieren. Dell Technologies nutzt sein KI-Fokuspartnernetzwerk, um VxRail- und PowerStore-Knoten neben GPU-Racks zu integrieren und verzeichnet nach dem Schwenk zur Partner-First-Ausführung ein 20 % jährliches PowerStore-Umsatzwachstum in Australien. NetApp nutzt seine Google-Distributed-Cloud-Allianz für regulierte Branchen und bietet ONTAP-Datenfabrik-Konsistenz zwischen On-Premise-Arrays und souveränen Regionen, womit Hybridkonformitätshürden adressiert werden. HPE betont die GreenLake-Verbrauchsabrechnung, um Investitionskosteneinwände zu entkräften, und bündelt Aruba-Edge-Switching für 5G-Mikro-Front-Knoten.
Hitachi Vantara verzeichnet nach dem Start von Virtual Storage Platform One ein 27 % vierteljährliches Speicherwachstum, unterstützt durch kommerzielle Verbindungen mit NVIDIA für DGX-Cluster. Start-ups, die auf den australischen Rechenzentrums-Speichermarkt abzielen, umfassen softwaredefinierte Pioniere, die löschungscodierte Objekt-Pools anbieten, die für 14 Neunen Dauerhaftigkeit bei der Hälfte des Stellplatzbedarfs von dreifach replizierten SAN-Clouds einstellbar sind. Kanalpartner berichten von steigenden RFP-Gewichtungen für Energieleistung, wobei Käufer bis zu 10 % Punkteaufschlag für Nachweise von Implementierungen unter 1,5 PUE und Offenlegungen zu kohlenstoffarmen Lieferketten vergeben. Edge-orientierte Akteure, die sich auf rollbare/ausrollbare robuste Flash-Lösungen mit integrierter KI-gestützter Betriebsführung konzentrieren, erschließen Nischen im Bergbau und in der Verteidigung.
Insgesamt ist die Preis-Leistungs-Differenzierung allein nicht ausreichend; Anbieter müssen inländische Support-Desks, kryptografisches Schlüssel-Treuhandmanagement innerhalb australischer Gerichtsbarkeit und transparente Emissionsnachweise vorweisen, um sich entwickelnden Beschaffungsrubriken zu genügen. Spielraum verbleibt in regionalen verwalteten Dienstleistungsmodellen, die Konnektivität, verwaltete Datensicherung und Qualifikationsoutsourcing für mittelständische Unternehmen bündeln, die keine knappen SAN-Ingenieure einstellen können.
Branchenführer im australischen Rechenzentrums-Speichermarkt
Dell Technologies Inc.
Hewlett Packard Enterprise Company
NetApp, Inc.
Pure Storage, Inc.
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Übergang von Leitlinien zu durchsetzbaren Nachhaltigkeits- und Infrastrukturverpflichtungen schafft Raum für Speicherplattformen, die die Anlagenlast, das Wasserrisiko und das Betriebsrisiko reduzieren. Die im März 2026 veröffentlichten Expectations of Data Centres and AI Infrastructure Developers der australischen Regierung erhöhen zusammen mit dem Übergang zu verbindlichen nationalen Standards für großflächige Rechenzentren bis Anfang 2027 (nach der für August 2026 referenzierten Konsultation des National Cabinet) die Nachfrage nach messbaren Effizienzmerkmalen wie granularer Stromtelemetrie, Kapazitätsoptimierung und hochdichten Designs, die die Rack-Fläche verringern. Dieses Umfeld begünstigt Anbieter und Partner, die Speicherlösungen mit Compliance-Nachweisen für den Onshore-Betrieb bündeln können, einschließlich Dokumentation, die auf souveräne Beschaffungsbeschränkungen und Anlagen mit dem Ziel einer 5-Sterne-NABERS-Leistung ausgerichtet ist.
KI- und souveräne Workloads erweitern zudem die Möglichkeiten für integrierte, durchsatzstarke Architekturen und Managed-Angebote, die auf lokale Fachkräfteengpässe ausgerichtet sind. Australien zeigt bereits Beispiele, bei denen Leistungsdichte und Konsolidierung monetarisiert werden, darunter Pure Storage-Implementierungen in Sydney für 5G Networks (Reduzierung des Rack-Platzbedarfs) und eine mehrere Petabyte umfassende All-Flash-Implementierung an der University of Western Australia (Verbesserungen bei Energie und Zykluszeit), sowie Macquarie Data Centres mit Positionierung von Dell-basiertem souveränem KI-Hosting. Revisionen der Unternehmensinvestitionen im Berichtszyklus März 2026 kennzeichneten Rechenzentrumsinvestitionen ebenfalls als wichtigen Treiber für die erhöhten prognostizierten Investitionsausgaben 2026-27, was die Nachfrage nach Speicherlösungen unterstützt, die schnell über kanalgeführte, verbrauchsorientierte Modelle und schlüsselfertige Referenzarchitekturen beschafft und bereitgestellt werden können, die Arrays, Netzwerktechnik und GPU-nahe Konfigurationen bündeln.
Aktuelle Branchenentwicklungen
- Juli 2026: Dell Technologies Inc. bringt PowerStore Elite auf den Markt, um die Leistung und Konsolidierung von Unternehmensspeichern in Australien zu steigern. Der Schritt stärkt die KI-optimierte Speicherpositionierung des Anbieters und beschleunigt hochdichte, im Land befindliche Kapazität für KI-Workloads. Diese Entwicklung unterstreicht den anhaltenden Anbieterwettbewerb um KI-fähige, programmierbare Speicherstrukturen in Marktsegmenten wie Rechenzentrums-Colocation und Hyperscale-Bereitstellungen.
- Mai 2026: Everpure (ehemals Pure Storage) schließt die Übernahme von 1touch ab und erweitert das Portfolio für Datenfabric und KI-Workloads in Australien. Die Konsolidierung verbessert die Fähigkeiten für datenzentrierte Workloads und beschleunigt die Hybrid-Cloud-Integration innerhalb lokaler Kundenökosysteme. Der Deal positioniert Everpure so, dass ein integrierteres Datenintelligenz-Angebot über australische Speicherbereitstellungen hinweg ermöglicht wird.
- Februar 2026: Everpure (ehemals Pure Storage) benennt sich in Everpure um und kündigt die Absicht an, das Datenintelligenz-Unternehmen 1touch zu übernehmen. Die Markenausrichtung signalisiert eine Verschiebung hin zu integrierter Datenintelligenz im australischen Speichermarkt. Diese Maßnahme erweitert die strategische Präsenz von Everpure, indem sie Branding mit einem verbesserten Datenanalyse-Fähigkeitsset für Unternehmenskunden verknüpft.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze, die in Australien mit Hardware für Rechenzentrumsspeicher und verwandten Speichersystemen erzielt werden, die innerhalb von Rechenzentren eingesetzt werden, um Speicherung, Schutz und Zugriff für Unternehmens- und Cloud-Workloads zu ermöglichen.
Umfangsausschlüsse: Ausgeschlossen sind allgemeine IT-Dienstleistungsumsätze, Verbraucherspeicher außerhalb von Rechenzentren sowie reine Compute- oder Netzwerkausrüstung ohne Speicherfunktion.
Übersicht der Segmentierung
- Nach Speichertechnologie
- Network Attached Storage (NAS)
- Storage Area Network (SAN)
- Direct Attached Storage (DAS)
- Objekt- und Bandspeicher
- Nach Speichertyp
- Traditionelle Festplatten-Arrays
- Komplett-Flash-Arrays (KFA)
- Hybrid-Speicher
- Nach Rechenzentrumstyp
- Colocation-Einrichtungen
- Hyperscaler/Cloud-Dienstleister
- Unternehmen und Edge
- Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Regierung und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Nach Formfaktor
- Rack-montiert
- Blade und Modular
- Disaggregiert / Komponierbar
- Nach Schnittstelle
- SAS / SATA
- NVMe
- Fibre Channel und iSCSI
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Nachfragetreiber in Australien, den Technologie-Mix und den Zeitpunkt von Kapazitätserweiterungen zu erfassen, die später die Speicher-Attach-Raten beeinflussen. Öffentliche Datensätze und offizielle Veröffentlichungen wurden auf richtungskonsistente Signale überprüft, darunter Reihen des Australian Bureau of Statistics zur IT-Nutzung in Unternehmen, Veröffentlichungen der Australian Communications and Media Authority sowie Leitlinien des Australian Cyber Security Centre zu Sicherheitserwartungen, die Prioritäten bei der Speichererneuerung beeinflussen. Wir haben zudem Standards und technische Referenzen aus Quellen wie SNIA sowie breiteren Marktkontext aus Quellen wie OECD-Indikatoren zur digitalen Wirtschaft überprüft.
Auf der Angebots- und Investitionsseite stützten wir uns auf Unternehmensmeldungen, Investorenpräsentationen, Presseberichterstattung über Rechenzentrumserweiterungen und Beschaffungsankündigungen, um zu verstehen, was installiert wird und wann. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Produktpositionierung und Liefer- oder Technologierichtung zu bestätigen. Die oben aufgeführten Desk-Quellen sind nur beispielhaft, und wir haben zusätzliche öffentliche und kostenpflichtige Referenzen für Datenerhebung, Gegenprüfungen und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was Speicherkunden für australische Anlagen tatsächlich kaufen und wie sich das Kaufverhalten zwischen Erneuerungszyklen und Neubauten verschiebt. Wir sprachen mit einer Mischung aus Betreibern, Kanal- und Integrationsteilnehmern sowie Unternehmenskäufern, um Annahmen zu durchschnittlichen Verkaufspreisen, nutzbarer Kapazität pro System und Übernahme neuerer Schnittstellen zu korrigieren, wo Desk-Signale schwach waren. Die Abdeckung erstreckte sich über die Nachfragezentren Australiens und umfasste auch regionale Perspektiven, um die Angebotsbedingungen, die die lokale Preisgestaltung beeinflussen, plausibilitätszu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 14% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 34% |
| Kleinere Marktteilnehmer: 16% | Manager: 52% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Aufbau des Nachfragepools, bei dem Wachstum der Rechenzentrumsfläche, Rack- und Stromkapazitätserweiterungen sowie typische Speicher-Attach-Muster genutzt wurden, um die jährlichen Speicherausgaben in Australien zu rekonstruieren. Um die Berechnung fundiert zu halten, verwendet das Modell einen kleinen Satz praktischer Eingabegrößen, einschließlich Zeitpläne für die Inbetriebnahme neuer Kapazität, Erneuerungszyklen von Speichersystemen, durchschnittlich ausgelieferte Kapazität pro System und durchschnittliche Verkaufspreisentwicklung nach Formfaktor, einschließlich der Auswirkung höherer Dichteoptionen.
Wir haben die Ergebnisse anschließend mittels selektiver Bottom-up-Näherungen überprüft. Dies umfasste Rückmeldungen von Anbietern und Kanalpartnern zu Stückzahlen, einen stichprobenbasierten ASP-mal-Volumen-Aufbau für Schlüsselkonfigurationen und Gegenprüfungen anhand beobachtbarer Erweiterungsaktivitäten. Bei auftretenden Lücken, etwa begrenzter Sichtbarkeit kleinerer Bereitstellungen, verwendeten wir konservative Proxy-Verhältnisse, die an Rechenzentrumstyp und Endnutzer-Mix gebunden waren, und wir haben diese Proxy-Annahmen in Interviews erneut getestet, bevor wir sie beibehielten.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, damit der Basisfall unterschiedliche Ausbautempi und Erneuerungszeitpunkte widerspiegeln konnte, die typischerweise die beiden Haupttreiber für die jährliche Veränderung der Speicherausgaben sind. Die kurzfristige Preisgestaltung wurde anhand erwarteter ASP-Trends und von Primärbefragten validierter Mix-Verschiebungen gestaltet, während längerfristige Volumina an der geplanten Kapazitätspipeline und Annahmen zur Auslastungssteigerung verankert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit ein einzelner Datenpunkt die endgültige Zahl nicht übermäßig beeinflussen konnte. Wir haben die Modellsummen mit unabhängigen Signalen verglichen, wie angekündigten Rechenzentrumserweiterungen, in Interviews mitgeteilter Richtung der Lieferzeiten für Ausrüstung und beobachteten Verschiebungen im Beschaffungsfokus zwischen Neubau- und Erneuerungsausgaben.
Abweichungsprüfungen wurden bei jedem Schritt durchgeführt, und jede größere Veränderung gegenüber dem Vorjahr wurde von einem weiteren Analysten geprüft, bevor die Freigabe erfolgte. Bei einem bedeutenden Ereignis, etwa einer größeren Kapazitätsankündigung oder einer starken Währungsbewegung, die die Preisgestaltung importierter Ausrüstung beeinflusst, werden die Annahmen erneut mit den Quellen abgestimmt und das Modell angepasst. Berichte werden jährlich aktualisiert, und vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten Informationen berücksichtigt sind.
Mordor Intelligences Marktgröße für Rechenzentrumsspeicher in Australien im Vergleich zu anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen können weit voneinander abweichen, da die zugrunde liegende Zeit- und Preismechanik nicht immer gleich behandelt wird, selbst wenn das Thema identisch klingt. In diesem Markt ergeben sich die größten Unterschiede meist daraus, ob Umsatz zum Zeitpunkt des Versands oder der Installation erfasst wird, wie mehrjährige Erneuerungszyklen über die Jahre verteilt werden und ob Werte in konstantem USD gehalten oder mit einem Einjahres-Wechselkurs umgerechnet werden.
Da sich die Speicherpreisgestaltung mit der Kapazitätsdichte und dem Konfigurationsmix verändert, können Aktualisierungsrhythmus und Wechselkurszeitpunkt die Zahl des laufenden Jahres merklich verändern. Aus diesem Grund kann die von Mordor Intelligence verwendete jährliche Aktualisierung und ASP-Neubasierung anders ausfallen als Schätzungen, die ältere Preiskurven beibehalten oder mit einem anderen FX-Zeitfenster umrechnen.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,97 Mrd. USD (2025) | |
| Regionale Beratungsfirma A | 2,36 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet einen flacheren ASP-Verlauf an, was den Effekt von Systemen mit höherer Kapazität und erneuerungsgetriebenen Ausgaben im letzten Jahr unterschätzen kann. |
| Globale Beratungsfirma B | 3,25 Mrd. USD (2025) | Scheint angrenzende Rechenzentrums-Hardware und Plattformebenen in den Speicherbereich einzubeziehen, und könnte die Nachfrage auch über die Jahre glätten, anstatt sie an lokale Erneuerungs- und Inbetriebnahmezeitpunkte anzupassen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich daraus, wie eng jede Schätzung reine Speicherumsätze von angrenzender Infrastruktur trennt, und davon, ob Preisgestaltung und Zeitpunkt nahe am Basisjahr erneut überprüft werden. Wenn der Umfang konsistent gehalten und Annahmen rund um FX und Konfigurationsmix aktualisiert werden, bleibt die resultierende Marktgröße leichter auf tatsächliche Installationen und wiederholbare Eingaben zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des australischen Rechenzentrums-Speichermarkts?
Der australische Rechenzentrums-Speichermarkt wird im Jahr 2026 auf USD 3,06 Milliarden geschätzt und soll bis 2031 auf USD 3,57 Milliarden steigen.
Welche Speichertechnologie führt in Bezug auf den Marktanteil?
Storage Area Networks führen mit einem Anteil von 44,73 % im Jahr 2025, was ihre anhaltende Rolle bei unternehmenskritischen Hochleistungsarbeitslasten widerspiegelt.
Warum beschleunigt sich die NVMe-Einführung?
NVMes Niedriglatenz-Protokoll ist auf KI/ML- und Echtzeit-Analysearbeitslasten ausgerichtet, was seine Lieferungs-CAGR auf 6,98 % treibt, da Flash-Preise auf Parität mit Unternehmens-Festplatten zusteuern.
Welches Endnutzer-Segment wächst am schnellsten?
Das Gesundheits- und Biowissenschaftswesen ist das am schnellsten wachsende Segment und wächst mit einer CAGR von 8,01 % aufgrund digitaler Gesundheitsakten, Bildgebung und KI-gestützter Diagnostik.
Wie beeinflussen staatliche Datensouveränitätsregeln die Speicherbeschaffung?
Vorschriften schreiben vor, dass sensible und kritische Datensätze innerhalb der australischen Gerichtsbarkeit verbleiben müssen, was Unternehmen zu lokalen Rechenzentrums-Standorten und Anbietern lenkt, die souveräne Kontrolle und NABERS-bewertete Effizienz nachweisen können.
Was ist das Haupthindernis für eine breitere Flash-Einführung bei KMU?
Die anfänglichen Investitionsausgaben - einschließlich Controller-Redundanz und Softwarelizenzierung - bleiben trotz verbesserter USD/GB-Wirtschaftlichkeit für mittelständische Unternehmen prohibitiv und verzögern Flash-Migrationen.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumskühlung Kühlung weltweit, gegliedert nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Australischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Australien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Israel Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Israel, unterteilt nach Anlagentyp, Dienstleistungstyp und Endnutzer.
- Markt für Rechenzentrumsdienstleistungen Managed Services weltweit, unterteilt nach Service, Tier und Endnutzerbranche.
- Australien Markt für Künstliche-Intelligenz (KI)-Rechenzentren Nachfrage nach KI-Anlagen in Australien, unterteilt nach Anlagentyp, Komponente und Tier.
- Frankreich Markt für Rechenzentrumskühlung Kühlung in Frankreich, aufgeteilt nach Kühltechnologie, Typ und Endnutzerbranche.



