
Tamanho e Participação do Mercado de Osciladores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.73 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Osciladores pela Mordor Intelligence
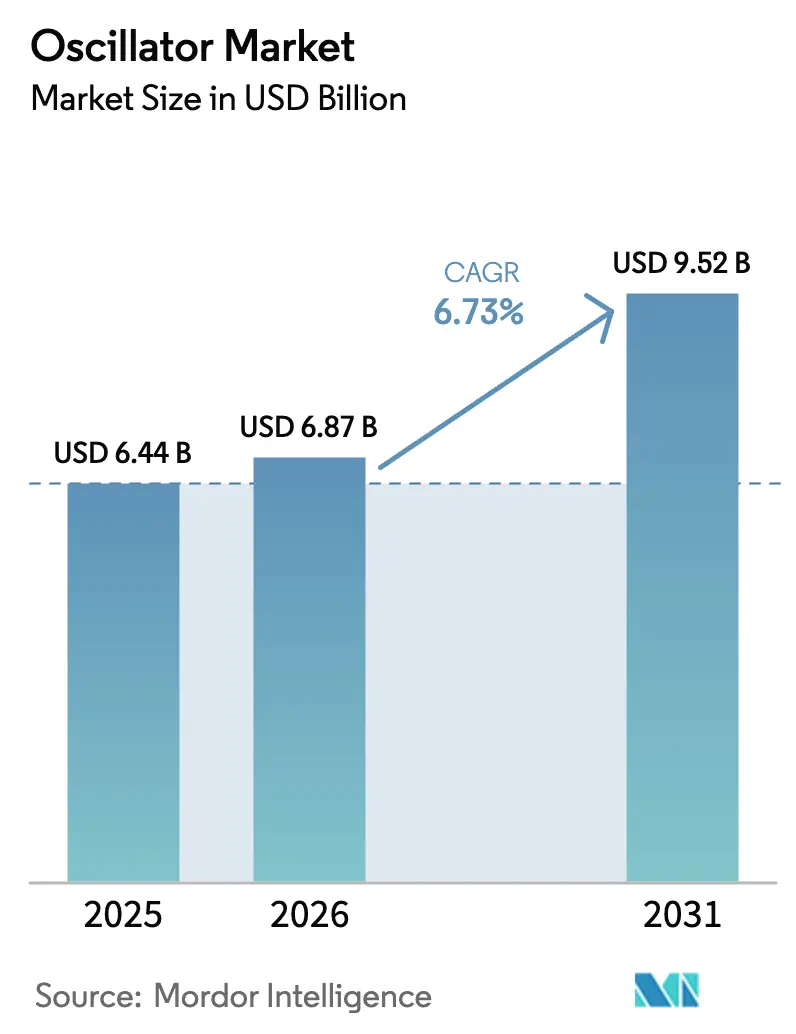
O tamanho do mercado de osciladores em 2026 é estimado em USD 6,87 bilhões, crescendo a partir do valor de 2025 de USD 6,44 bilhões, com projeções para 2031 indicando USD 9,52 bilhões, crescendo a uma CAGR de 6,73% ao longo de 2026-2031. O crescimento dependeu da ampliação dos lançamentos de 5G, da rápida eletrificação dos sistemas eletrônicos veiculares e do crescente número de implantações de satélites em órbita baixa terrestre, todos exigindo maior precisão de temporização. Os fabricantes de dispositivos também se beneficiaram da demanda por relógios de ultra-baixo jitter em GPUs de centros de dados de IA e da migração automotiva em direção a arquiteturas zonais que favorecem a temporização MEMS robusta. Enquanto isso, as preocupações com a concentração de blanks de quartzo no Japão levaram muitos fabricantes de equipamentos originais (OEMs) a validar alternativas baseadas em silício de múltiplas fontes.[1]SiTime, "Por que o MEMS Supera o Quartzo na Temporização de Precisão," sitime.com
Principais Conclusões do Relatório
- Por tipo de produto, os Osciladores de Cristal Compensados por Temperatura lideraram com 33,60% da participação do mercado de osciladores em 2025, enquanto os osciladores MEMS devem se expandir a uma CAGR de 17,4% até 2031.
- Por esquema de montagem, os dispositivos de montagem em superfície comandaram 76,40% da participação do tamanho do mercado de osciladores em 2025 e estão projetados para crescer a uma CAGR de 6,05% até 2031.
- Por material, o quartzo reteve 89,30% da participação em 2025, ainda que os relógios de silício-MEMS estejam projetados para registrar a mesma CAGR de 17,4%, tornando-os a classe de material de crescimento mais rápido.
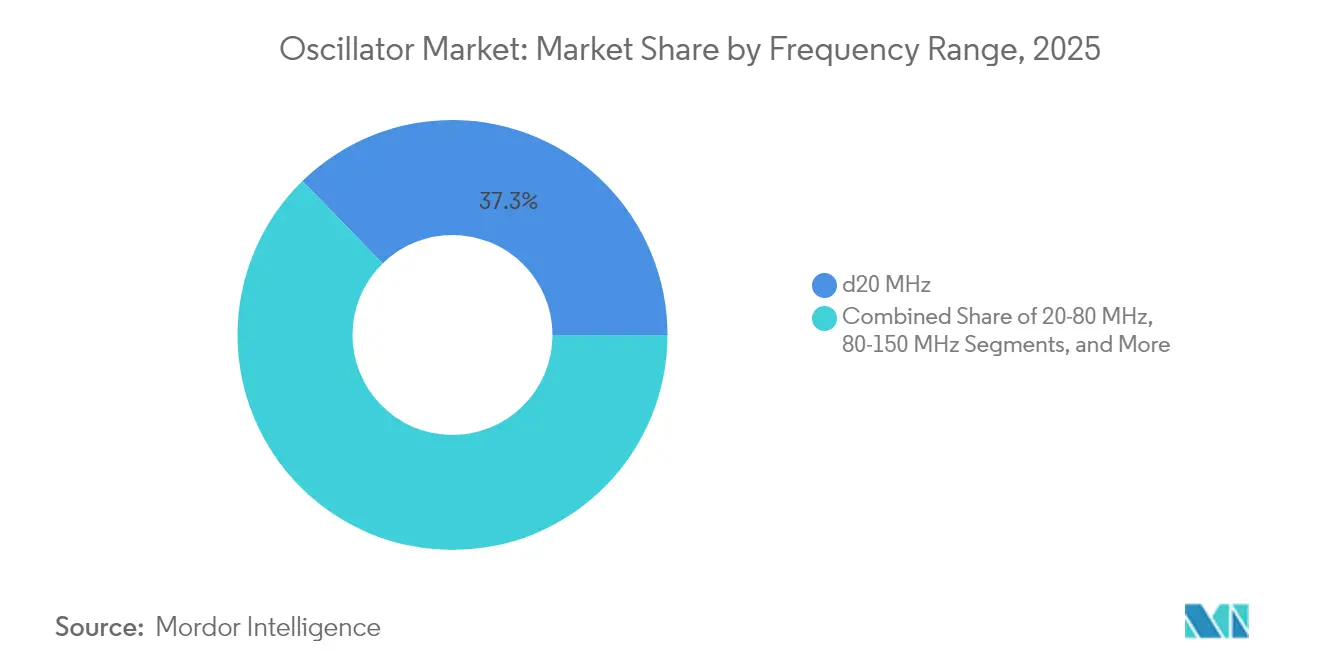
- Por faixa de frequência, a categoria ≤20 MHz capturou 37,30% da participação do mercado de osciladores em 2025; a faixa >150 MHz apresenta a CAGR mais rápida de 10,1% até 2031.
- Por setor de usuário final, os eletrônicos de consumo representaram 37,60% do tamanho do mercado de osciladores em 2025, enquanto o setor automotivo avança a uma CAGR de 8,6% até 2031.
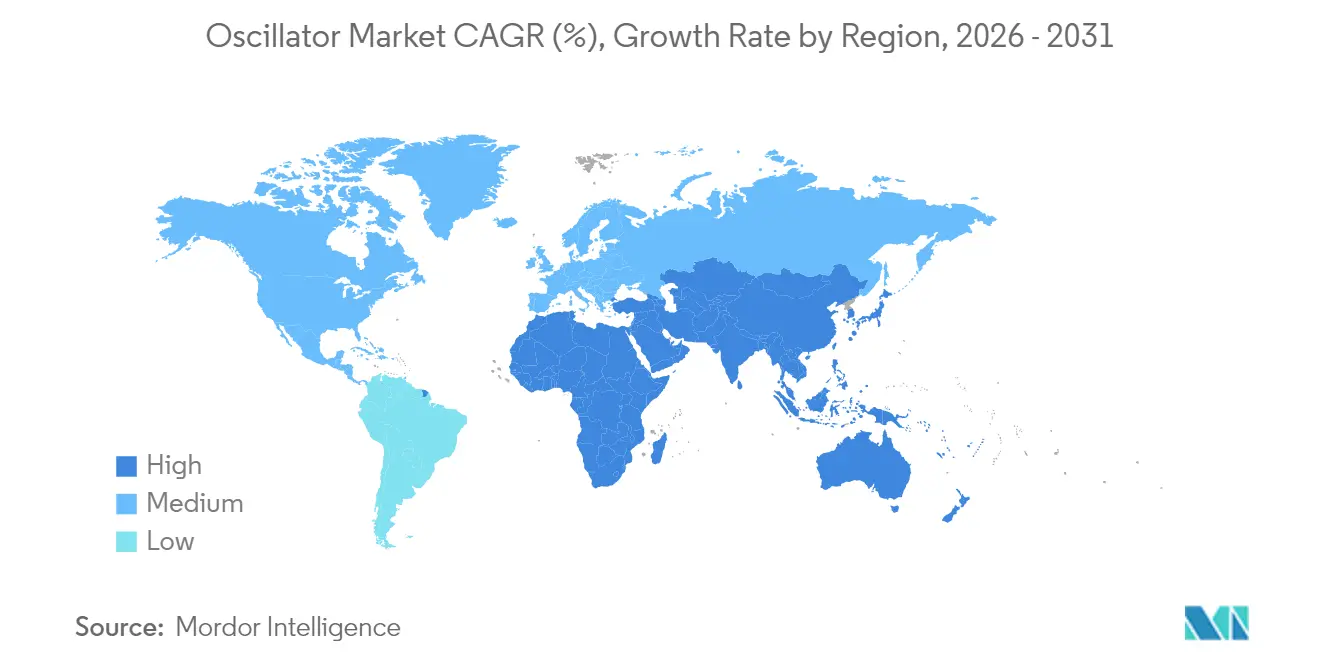
- Por geografia, a Ásia-Pacífico dominou com 58,50% da participação de receita em 2025, e a região do Oriente Médio e África está prevista para registrar uma CAGR de 9,05% para 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Osciladores
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lançamentos de pequenas células 5G exigindo TCXOs de ultra-baixo jitter | +1.8% | Ásia-Pacífico, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Eletrificação de controladores de domínio ADAS elevando os ASPs dos osciladores MEMS | +1.5% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Migração de relógios MCU legados para XOs programáveis em módulos IoT atualizáveis via wireless | +1.2% | Global, com ênfase na América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Expansão de frota de satélites LEO aeroespaciais impulsionando a demanda por OCXOs | +0.9% | América do Norte, China, Europa | Longo prazo (≥ 4 anos) |
| Adoção de cristais SC-Cut para links de backhaul em ondas milimétricas | +0.7% | Europa, América do Norte, Japão | Médio prazo (2-4 anos) |
| Surgimento de sincronização Ethernet Automotiva-TSN impulsionando volumes de VCXOs | +0.6% | Japão, Coreia do Sul, Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lançamentos de Pequenas Células 5G Exigindo TCXOs de Ultra-Baixo Jitter
A ampla densificação do 5G forçou os operadores a implantar milhões de pequenas células, cada uma necessitando de precisão de temporização de ±130 ns. Os fabricantes, portanto, projetaram TCXOs com jitter de ≤0,1 ppm, como a série 535/536 da CTS Corporation, que manteve estabilidade de −40 °C a +105 °C. A Ásia liderou essas instalações, com China e Coreia do Sul consumindo a maior parte dos relógios premium. A migração da temporização disciplinada por GPS no 4G para o IEEE 1588 PTP ampliou a demanda endereçável, enquanto operadores de rede na América do Norte e Europa espelharam as especificações asiáticas para manter a interoperabilidade. Os volumes resultantes de arrastre ampliaram constantemente o mercado de osciladores tanto em variantes de quartzo quanto de MEMS.
Eletrificação de Controladores de Domínio ADAS Elevando os ASPs dos Osciladores MEMS
Os OEMs de veículos substituíram múltiplas unidades de controle eletrônico distribuídas por controladores de domínio ADAS centralizados que consolidam cargas de trabalho de fusão de sensores. O SoC Renesas R-Car V4H integra um gerador de relógio programável para suportar 34 TOPS de inferência de IA, ilustrando os crescentes requisitos de precisão dos osciladores.[2]Renesas Electronics, "R-Car V4H," renesas.com Os dispositivos MEMS ganharam preferência porque sua estrutura de silício monocristalino sobrevive a choques de 30.000 g e oferece baixa sensibilidade gravitacional — atributos essenciais em ambientes automotivos severos. À medida que os veículos migram para arquiteturas zonais, os componentes de temporização por veículo aumentam, inclinando o mix do mercado de osciladores em direção a produtos MEMS de maior margem.
Migração de Relógios MCU Legados para XOs Programáveis em Módulos IoT Atualizáveis via Wireless
Os fornecedores de IoT avançaram além dos cristais de frequência fixa para XOs programáveis em campo que permitem ao firmware baseado em nuvem reajustar a velocidade do relógio. A plataforma EFR32xG21 da Silicon Labs incorpora múltiplos osciladores integrados no chip que podem ser ajustados remotamente, permitindo otimização de energia sem recalls físicos. Essa flexibilidade estende os ciclos de vida dos dispositivos em implantações de medição inteligente, rastreamento de ativos e monitoramento industrial, ampliando a penetração global do mercado de osciladores. A temporização gerenciada pela nuvem também proporcionou um benefício de cibersegurança ao mitigar vulnerabilidades de canal lateral de temporização após a implantação.
Expansão de Frota de Satélites LEO Aeroespaciais Impulsionando a Demanda por OCXOs
Constelações como Starlink e OneWeb orbitaram coletivamente centenas de satélites LEO, cada um exigindo osciladores de cristal controlados por forno que mantêm estabilidade sub-ppb para links entre satélites. A FrontierSI identificou os serviços de posicionamento-navegação-temporização como um novo caso de uso que amplifica os requisitos de precisão. Os OCXOs MEMS como a família Endura da SiTime ofereceram sensibilidade à aceleração 50 × menor do que o quartzo, em conformidade com as normas MIL-PRF-55310 críticas para a sobrevivência ao lançamento. O ritmo constante de lançamentos impulsionou a demanda de longo prazo, ancorando um pilar estratégico de crescimento no mercado de osciladores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de fonte única na cadeia de suprimentos para blanks de quartzo do Japão | −0.7% | Global, maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Limitação de ruído de fase do MEMS-XO abaixo de 100 kHz de offset na infraestrutura 5G | −0.5% | Ásia-Pacífico, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Ciclos de design-in superiores a 5 anos em ECUs automotivas de nível 1 | −0.4% | Global, ênfase na Europa, Japão, América do Norte | Longo prazo (≥ 4 anos) |
| Regimes de controle de exportação sobre OCXO/EMXO para uso final militar | −0.3% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Fonte Única na Cadeia de Suprimentos para Blanks de Quartzo do Japão
Aproximadamente 80% dos blanks de quartzo de alta qualidade provinham do Japão, expondo os fabricantes globais a perturbações geopolíticas ou de desastres naturais da Seiko. Longos ciclos de crescimento e polimento de cristais limitaram ainda mais a velocidade de recuperação quando incidentes ocorreram. Os fornecedores de dispositivos reagiram por meio de dupla fonte com osciladores MEMS fabricados em fábricas de semicondutores padrão localizadas na América do Norte, Europa e Ásia. No entanto, os clientes de missão crítica que ainda requerem qualidades de quartzo legado mantiveram políticas conservadoras de qualificação, limitando a substituição de curto prazo em partes do mercado de osciladores.
Limitação de Ruído de Fase do MEMS-XO Abaixo de 100 kHz de Offset
Embora os relógios MEMS se destacassem em estabilidade de vibração e temperatura, os ressonadores de silício historicamente ficaram aquém do quartzo em ruído de fase ultra-baixo a offsets de <100 kHz, um atributo vital para estações base 5G. Os planejadores de rede preocupavam-se que os pisos de ruído elevados degradariam o desempenho da magnitude do vetor de erro em esquemas de modulação de alta ordem. Os fornecedores responderam com arquiteturas "super-TCXO" digitalmente compensadas que combinam controle de temperatura e filtragem DSP para se aproximar dos pisos de ruído do quartzo. Espera-se que a continuidade da pesquisa e desenvolvimento reduza a diferença, mas esta restrição atualmente modera a adoção em infraestruturas de telecomunicações premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: MEMS Reformula a Hierarquia de Temporização
Os TCXOs retiveram a maior fatia de 33,60% da participação do mercado de osciladores em 2025, pois os OEMs de telecomunicações valorizaram seu equilíbrio custo-desempenho. Os dispositivos MEMS, no entanto, registraram uma perspectiva de CAGR de 17,4% que está direcionando a expansão futura do mercado de osciladores em direção a projetos baseados em silício. A confiabilidade em níveis 50 × superiores ao quartzo, juntamente com fatores de forma em micro-embalagem abaixo de 2 mm², torna o MEMS atraente para dispositivos vestíveis, drones e veículos elétricos. Os OCXOs ainda dominam cargas úteis de satélites onde a estabilidade de ±5 ppb é inegociável. Os SPXOs atendem aparelhos sensíveis ao preço, enquanto os VCXOs fornecem equipamentos de transmissão de vídeo que requerem ajuste de frequência.
O setor de osciladores testemunhou uma migração de rótulos baseados em construção para definições centradas em aplicações; o setor aeroespacial agora solicita EMXOs tolerantes à radiação, e os integradores de IoT exigem FCXOs programáveis em campo. Essa recategorização ajudou inovadores menores a mirar nichos em vez de competir diretamente com grandes empresas de quartzo. Consequentemente, a dinâmica competitiva mudou à medida que empresas centradas em MEMS asseguraram vitórias de design em espaços antes monopolizados pelo quartzo. O mercado de osciladores se beneficia dessa especialização porque cada envelope de desempenho — seja vibração, radiação ou extremos de temperatura — recebe um conjunto de soluções personalizadas em vez de um dispositivo único para todas as situações.

Nota: As participações dos segmentos individuais estão disponíveis mediante aquisição do relatório


Por Esquema de Montagem: Montagem em Superfície Sustenta o Impulso de Miniaturização
Os pacotes de montagem em superfície controlaram 76,40% do mercado de osciladores em 2025, devido à eficiência de posicionamento automático e à redução do espaço na placa. A CAGR projetada de 6,05% ilustra como os roteiros dos OEMs favorecem pegadas cada vez menores, como os contornos de 1,6 × 1,2 mm introduzidos para sensores vestíveis. As peças de furo passante permaneceram em plataformas ferroviárias, de aviônica e industriais pesadas onde a rigidez da placa supera o tamanho.
O empacotamento avançado fundiu múltiplos ressonadores, reguladores de tensão e divisores em blocos únicos de sistema em pacote, reduzindo drasticamente as contagens de componentes para os projetistas. Os clientes automotivos e médicos defenderam tal integração para reduzir os itens da lista de materiais enquanto aumentam a confiabilidade por meio de soldas reduzidas. Ao longo do horizonte de previsão, os limites de inspeção óptica automatizada e as restrições de temperatura de refluxo impulsionarão ainda mais o mercado de osciladores em direção à exclusividade de montagem em superfície, exceto onde vibração severa ou manutenibilidade impõe soquetes.
Por Material: Silício Desafia o Domínio Histórico do Quartzo
O quartzo representou 89,30% da participação de mercado em 2025, mas os ressonadores de silício MEMS estão previstos para a CAGR mais rápida de 17,4%. Os contratos automotivos aceleraram a mudança porque o MEMS suporta eventos de colisão de alta aceleração gravitacional e faixas de −40 °C a +125 °C sem deriva de envelhecimento. Os substratos de cerâmica e SAW preencheram funções especializadas, como as frentes de micro-ondas que necessitam de alto desempenho Q.
A inovação em ciência dos materiais continuou em ambas as frentes; laboratórios de quartzo relataram ganhos de sensibilidade 10 × na biossensagem por meio de eletrodos elípticos. Os fabricantes de MEMS refinaram o encapsulamento a vácuo epi-selado para aprisionar ressonadores em cavidades herméticas de silício, reduzindo pela metade a resistência de movimento e prolongando a vida útil. O mercado de osciladores, portanto, não vê mais as categorias de materiais como rivais binárias, mas como conjuntos de ferramentas complementares para corresponder às compensações de aplicação em torno de custo, energia e estabilidade.
Por Faixa de Frequência: A Demanda Cresce no Território de Alta Frequência em GHz
A faixa de ≤20 MHz representou 37,30% do tamanho do mercado de osciladores em 2025, ancorada por pulseiras, controles remotos e temporização básica de MCU. No entanto, a fatia de >150 MHz está prevista para uma CAGR de 10,1% até 2031, pois o backhaul 5G, os radares de ondas milimétricas e os processadores multinúcleo necessitam de frequências portadoras mais altas. As faixas intermediárias entre 20 MHz e 150 MHz atenderam módulos de fibra óptica e placas de rede que precisam de velocidades moderadas com baixo ruído de fase.
As matrizes de antenas emergentes de 27,5–29,5 GHz para pesquisa de 6G amplificam a importância dos cristais SC-cut de ponta e das combinações híbridas de MEMS-SAW que mantêm os pisos de ruído sob controle. Consequentemente, os fornecedores de osciladores oferecem linhas de família otimizadas para janelas de frequência específicas em vez de estender uma única arquitetura por décadas de largura de banda. Essa segmentação permite que o mercado de osciladores capture valor alinhando pontos de preço, tamanho e temperatura operacional ao teto técnico de cada banda.
Nota: As participações dos segmentos individuais estão disponíveis mediante aquisição do relatório
Por Setor de Usuário Final: Automotivo Avança Enquanto o Consumidor Mantém o Volume
Os eletrônicos de consumo mantiveram 37,60% da participação de receita em 2025, pois cada smartphone usa dezenas de nós de temporização. Os veículos conectados, no entanto, estão avançando rapidamente com uma CAGR de 8,6% graças ao ADAS, sistemas de gerenciamento de bateria e infotainment veicular. As operadoras de telecomunicações permaneceram como patronas vitais, particularmente para relógios ultraestáveis dentro de gNodeBs 5G. Os clientes dos setores aeroespacial e de defesa exigiram OCXOs de mais alto nível e peças MEMS recentemente qualificadas para CubeSats.
A automação industrial e a sincronização de Ethernet de fábrica também ganharam ritmo, reforçando o crescimento além dos eletrônicos de consumo cíclicos. PHYs de Ethernet automotiva como o DP83TC818S-Q1 da Texas Instruments destacaram como os projetistas de hardware agora incorporam recursos de rede sensível ao tempo que dependem de precisão de relógio sub-µs. À medida que cada setor aprofunda o conteúdo eletrônico, o mercado de osciladores se beneficia de um mix mais amplo de perfis de margem, protegendo os fornecedores contra quedas em um único setor.
Análise Geográfica
A Ásia-Pacífico dominou 58,50% da receita de 2025, impulsionada pelos polos de produção de smartphones da China, pela dominância do Japão no fornecimento de quartzo e pela adoção antecipada das pequenas células 5G pela Coreia do Sul. As fundições de Taiwan e fornecedores de componentes de temporização como TXC Corporation ancoraram a autossuficiência regional, enquanto a Índia atraiu novas fábricas de empresas como a Rakon para diversificar o fornecimento. A forte demanda local mais o impulso das exportações mantiveram a curva de crescimento do mercado de osciladores íngreme, apesar de bolsões de tensão comercial.
A América do Norte classificou-se em segundo lugar; suas principais empresas de defesa e fornecedores do setor de Nova Geração Espacial compraram OCXOs premium e MEMS tolerantes à radiação. Os operadores de centros de dados buscaram super-TCXOs que reduzem os ciclos de inatividade das GPUs em clusters de IA, reforçando o financiamento do desenvolvimento doméstico. As empresas automotivas de nível 1 sediadas nos Estados Unidos e Canadá validaram relógios MEMS para computação centralizada de ADAS, ampliando ainda mais o mercado regional de osciladores.
A Europa permaneceu influente, particularmente no ecossistema de veículos da Alemanha e na forte base de automação industrial do continente. Os cristais SC-cut ganharam popularidade nos links de backhaul em ondas milimétricas para atender aos mandatos de espectro da Comissão Europeia. Os marcos regulatórios de controle de exportação ocasionalmente retardaram os ciclos de remessa de osciladores militares de alta precisão, mas os campeões domésticos na França e no Reino Unido mantiveram a produção especializada ativa. O Oriente Médio e África registraram a perspectiva de CAGR mais rápida de 9,05%, impulsionados por projetos de cidades inteligentes do Golfo e expansões de telecomunicações africanas que modernizaram a infraestrutura. A América do Sul, liderada pelo Brasil, mostrou absorção constante, mas modesta, ligada a atualizações de redes 4G/5G. Coletivamente, esses padrões regionais garantiram que o mercado de osciladores mantivesse uma estrutura de demanda geograficamente diversificada.

Panorama regulatório
Os embarques de osciladores que sustentam telecomunicações, automotivo, aeroespacial e defesa são moldados pela conformidade comercial transfronteiriça e pela governança em evolução da cadeia de suprimentos de semicondutores. Regimes de controle de exportação e triagem de uso final podem restringir a distribuição de graus de OCXO/EMXO de alta estabilidade usados em aplicações militares ou de duplo uso. Os fornecedores, portanto, separam a numeração de peças civis e de defesa e reforçam a documentação em todo o canal.
A SEMI destacou controles de exportação baseados em risco e incentivos fiscais e de P&D sustentados em sua estratégia de política dos EUA para 2026, refletindo um foco do setor em equilibrar a segurança com a disponibilidade comercial de componentes de temporização avançados. Na Europa, a Comissão Europeia avançou com iniciativas de resiliência da cadeia de suprimentos, incluindo uma proposta de Plataforma de Cadeia de Suprimentos de Semicondutores entre Empresas (monitoramento no estilo gêmeo digital) para melhorar a visibilidade sobre riscos de interrupção. No nível corporativo, grandes fornecedores de osciladores e componentes, como Murata e Kyocera, citam fatores geopolíticos, políticas de segurança econômica e restrições de importação/exportação como riscos operacionais, reforçando a necessidade de fabricação multirregional, fornecimento em conformidade e rastreabilidade em portfólios de temporização de quartzo e silício-MEMS.
Análise da cadeia de valor
A cadeia de valor de osciladores começa com matérias-primas e substratos, incluindo blanks de quartzo de alta qualidade, wafers de silício e materiais de cerâmica/SAW, e então avança para a formação de ressonadores e fabricação de dispositivos. Os dispositivos de quartzo dependem do crescimento de cristais, corte em blanks, corte (incluindo variantes SC-cut para baixo ruído de fase), padronização de eletrodos e embalagem. Osciladores MEMS usam fotolitografia no estilo semicondutor e processos em nível de wafer, com embalagem em nível de wafer (WLP) cada vez mais usada para melhorar rendimento e custo. Estágios de controle e compensação de frequência (loops de controle TCXO/OCXO e calibração DSP para XOs programáveis) adicionam complexidade de material e teste, e exigem metrologia de precisão para jitter, ruído de fase e estabilidade térmica.
Rio abaixo, montagem, teste e qualificação alimentam a distribuição via IDMs, distribuidores de catálogo e fabricantes de módulos, que então vendem para clientes OEM/EMS em eletrônicos de consumo, redes, automotivo e aeroespacial. As estratégias de cadeia de suprimentos também estão combinando o fornecimento de quartzo com a capacidade de fabricação de semicondutores para silício-MEMS, incluindo etapas como triagem de Known Good Die (KGD) para dispositivos de alta frequência e maior automação no teste final para gerenciar tolerâncias de temporização rigorosas. Os padrões SEMI (mais de 1.000 padrões internacionais) apoiam a interoperabilidade em equipamentos, manuseio de materiais e práticas de fabricação em toda a cadeia de suprimentos eletrônica mais amplo da qual os fabricantes de osciladores dependem para escalar e controlar a qualidade.
Panorama Competitivo
Os fabricantes de quartzo estabelecidos buscaram preservar sua participação refinando a estabilidade de frequência e oferecendo faixas de temperatura estendidas, enquanto os desafiantes centrados em MEMS enfatizaram confiabilidade, integração e prazos de entrega mais curtos. A tecnologia Epi-Seal da SiTime selou seus ressonadores em cavidades de vácuo para eliminar a contaminação por partículas, gerando ganhos de confiabilidade 50 × sobre o quartzo da SiTime. A Microchip Technology expandiu sua presença adquirindo especialistas em BAW e SAW, permitindo o agrupamento de portfólios de ressonadores mistos para plataformas de temporização 5G.
O impulso de fusões e aquisições continuou: a Infineon comprou o negócio de Ethernet automotiva da Marvell por USD 2,5 bilhões, alinhando a temporização ao silício de rede veicular. A VIAVI anunciou planos para adquirir a Spirent Communications a fim de fortalecer as capacidades de teste 5G que dependem de relógios de precisão. Tais movimentos ilustram como os produtos de temporização se interligam cada vez mais com subsistemas completos em vez de permanecerem como componentes independentes.
As mudanças regulatórias também moldaram a estratégia. O Departamento de Indústria e Segurança dos EUA expandiu a Regra de Produto Direto de Produção Estrangeira para cobrir dispositivos de temporização avançados, obrigando os exportadores a fortalecer os pipelines de conformidade. Os fornecedores responderam delineando números de peças civis versus de defesa e relocalizado linhas de montagem. No geral, o mercado de osciladores continua a ver competição orientada pela tecnologia, onde a velocidade de inovação e a fabricação flexível superam a mera escala de volume.
Líderes do Setor de Osciladores
Murata Manufacturing Co. Ltd
Seiko Epson Corp.
Nihon Dempa Kogyo (NDK) Co., Ltd.
Kyocera Corporation
SiTime Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Servidores de IA, links ópticos de alta velocidade e infraestrutura de borda estão impulsionando a demanda para temporização de maior frequência e menor jitter. Isso cria espaço em branco para osciladores de clock diferenciais e OCXOs compactos que equilibram desempenho e potência. Em junho de 2026, a Kyocera expandiu a capacidade de produção mensal de seus osciladores de cristal de clock diferencial da Série X de 200.000 unidades para 2 milhões de unidades, citando as necessidades de servidores de IA generativa. A Seiko Epson também apresentou o OCXO OG7050CAN para infraestrutura de IA, borda e comunicações em junho de 2026, enfatizando o consumo reduzido de energia e um fator de forma menor voltado para restrições térmicas e de densidade em nível de rack.
A eletrônica automotiva continua a impulsionar os fornecedores de temporização para embalagens menores e faixas de temperatura mais amplas, apoiando oportunidades em SPXO/TCXO de nível automotivo e soluções de temporização integradas que simplificam a qualificação. A Murata promoveu uma proposta de conjunto em abril de 2026 combinando uma unidade de cristal com um termistor para aplicações UWB automotivas, como chaves digitais e gerenciamento de bateria sem fio, refletindo a demanda por subsistemas de temporização prontos para aplicação. No roteiro de produção, marcos planejados de produção em massa para osciladores de maior velocidade e especializados também apontam para um pipeline de novas saídas e interfaces para redes e sistemas digitais de alta velocidade. Isso inclui a Daishinku (KDS) programando a produção em massa de osciladores Arkh.2G de 156,25 MHz e 312,5 MHz para julho de 2026 e a Epson visando a produção em massa da Gen 3 WA-LVDS no quarto trimestre de 2026.
Desenvolvimentos recentes do setor
- Junho de 2026: A Seiko Epson anuncia o OCXO OG7050CAN para IA/borda e infraestrutura, projetado para ser de baixa potência e compacto, com 56% menos energia e 85% menos volume. O lançamento amplia as ofertas de temporização de ponta para data centers e redes e fortalece o mix de MEMS/OCXO da Epson para painéis de temporização em ambientes de missão crítica.
- Abril de 2026: A Murata Manufacturing propõe uma solução de temporização combinando a unidade de cristal XRCGE55M200MZF1BR0 com o termistor NCU03XH103F6SRL para UWB automotivo. A iniciativa avança a integração de temporização automotiva para aplicações UWB e de segurança sem fio e fortalece o ecossistema de temporização automotiva da Murata, alinhando-se com estratégias de temporização multicomponente para eletrônicos automotivos.
- Abril de 2026: A Nihon Dempa Kogyo (NDK) Co., Ltd. programa a produção em massa do oscilador de cristal NX1612SA (1,6 x 1,2 mm, ±40 ppm, -40°C a +125°C) para o setor automotivo. A medida reforça o portfólio de temporização automotiva da NDK e apoia as necessidades de temporização de eletrônicos automotivos em alto volume.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de osciladores abrange componentes eletrônicos de frequência e temporização vendidos para equipamentos de uso final, com a receita contabilizada no nível do componente. O dimensionamento acompanha a demanda nas principais cadeias de valor eletrônicas e industriais, e é expresso em USD a preços correntes para os anos indicados.
Exclusões de escopo: excluímos módulos de clock de sistema completo e o valor de equipamentos a jusante. Também excluímos a receita pura de CI de semicondutores quando não é vendida como componente oscilador.
Visão geral da segmentação
- Por Tipo de Produto
- XO Compensado por Temperatura (TCXO)
- XO Controlado por Tensão (VCXO)
- XO Controlado por Forno (OCXO)
- XO em Embalagem Simples (SPXO)
- XO Controlado por Frequência (FCXO)
- Oscilador MEMS (Si-MEMS)
- XO Miniaturizado a Vácuo (EMXO)
- Por Esquema de Montagem
- Dispositivo de Montagem em Superfície (SMD)
- Furo Passante
- Por Material
- Quartzo
- MEMS Baseado em Silício
- Cerâmica / SAW
- Por Faixa de Frequência
- ≤20 MHz
- 20–80 MHz
- 80–150 MHz
- >150 MHz
- Por Setor de Usuário Final
- Eletrônicos de Consumo
- Telecomunicações e Redes
- Automotivo
- Aeroespacial e Defesa
- Industrial e Manufatura
- Médico e Pesquisa
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Taiwan
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do CCG
- Turquia
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer os limites do mercado, coletar indicadores básicos e elaborar intervalos realistas antes de testarmos as premissas com os participantes do setor. Contamos com fontes públicas e sem paywall, como atualizações da ITU sobre a expansão de redes de telecomunicações, registros da FCC e liberações de espectro, fluxos comerciais da UN Comtrade para componentes eletrônicos relevantes, e indicadores macro da OCDE ou do Banco Mundial que ajudam a normalizar os ciclos eletrônicos.
Também revisamos padrões técnicos e sinais de adoção de órgãos como IEEE e IETF (principalmente para contexto de temporização e redes). Para exposição ao mercado final, usamos estatísticas públicas de produção industrial e automotiva de agências como o US Bureau of Economic Analysis e o Eurostat. Relatórios anuais de empresas, apresentações a investidores e imprensa respeitada são então usados para verificação cruzada de comentários sobre capacidade, exposição ao mercado final e padrões de estoque. Para detalhes financeiros quando necessário, usamos seletivamente assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, bancos de dados de patentes e registros de importação-exportação em nível de embarque quando esses registros agregam clareza. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário se concentra em validar o que impulsiona a demanda por unidades e os preços em decisões de compra reais, incluindo fabricantes de dispositivos, fornecedores de componentes, distribuidores e compradores orientados por engenharia que especificam o desempenho de temporização. Essas discussões são usadas para confirmar onde os osciladores são especificados no projeto, como os prazos de fornecimento e os ciclos de qualificação afetam os pedidos, e quais usos finais estão mudando mais rapidamente na APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 45% |
| Nível médio: 57% | Líderes funcionais/de unidade: 28% | EMEA: 36% |
| Empresas menores: 18% | Gerentes: 57% | Américas: 19% |
Dimensionamento e previsão de mercado
O modelo começa com uma construção top-down, em que a produção eletrônica e os sinais comerciais são usados para reconstruir o pool de demanda endereçável de osciladores por tipo de equipamento de uso final e região, e depois é traduzido em valor usando faixas de preço práticas. Para manter os totais realistas, corroboramos isso com aproximações bottom-up seletivas, como o ASP amostrado multiplicado pelos volumes de unidades para categorias-chave de dispositivos. Quando as duas visões não se reconciliam, ajustamos as premissas e reverificamos os totais implícitos.
As entradas mais relevantes incluem implementações de 5G e infraestrutura de rede, tendências de conteúdo de eletrônicos veiculares, ciclos de investimento em automação industrial e expansões de data centers que elevam os requisitos de desempenho de temporização. Também acompanhamos indicadores como movimentos de exportação-importação de componentes relevantes, pressão observada sobre os prazos de entrega e mudanças típicas de preços associadas à disponibilidade de materiais e ao mix de produtos (por exemplo, mudanças em direção a peças de maior estabilidade). Quando os indicadores públicos de unidades apresentam lacunas, preenchemos as premissas usando intervalos baseados em entrevistas e testamos o impacto para que um único ponto de dado fraco não domine excessivamente o número final.
Para a previsão, a análise de cenários é aplicada em torno das variáveis mais sensíveis, principalmente o momento da recuperação do ciclo eletrônico, a direção do capex automotivo e de telecomunicações, e a velocidade de adoção de soluções de temporização de maior desempenho. Quando o caminho de curto prazo parece ruidoso, suavizamos a curva usando verificações simples de séries temporais para que a previsão permaneça explicável e repetível.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os resultados finais não dependam de uma única premissa. Comparamos os resultados do modelo com sinais independentes, como a produção eletrônica regional, a direção do movimento comercial e as condições de demanda declaradas pelos participantes do setor, e então sinalizamos grandes variações para revisão mais profunda.
Antes da aprovação final, o trabalho é revisado passo a passo, e o recontato é acionado quando os preços, prazos de entrega ou condições de demanda do mercado final mudam materialmente em relação ao que foi assumido. Os relatórios são atualizados anualmente, com atualizações intermediárias para grandes eventos que possam alterar a demanda ou os preços. Uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de osciladores da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para osciladores podem variar mesmo quando o rótulo do tema corresponde, porque cada editora define o que conta como um componente oscilador e quais anos ancoram o cálculo. Os principais fatores são diferenças nas famílias de produtos incluídas, o ano usado como ano de estimativa e como o preço é tratado quando o mix muda para peças de maior desempenho.
As lacunas também aparecem quando um modelo depende principalmente de proxies amplos de receita eletrônica em vez de vincular a demanda a indicadores concretos de construção, como atividade de implantação de telecomunicações, conteúdo de eletrônicos veiculares e gastos com automação industrial. O momento da conversão de moeda e a cadência de atualização também importam, já que os prazos de entrega e os preços podem mudar rapidamente, o que pode ampliar as diferenças em torno dos ajustes de estoque.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,87 bilhões de USD (2026) | |
| Editora de Comércio A | 7,68 bilhões de USD (2025) | Usa um ano-base diferente e um horizonte mais longo, e provavelmente aplica uma definição mais ampla de oscilador que pode combinar componentes de temporização e frequência adjacentes, o que eleva o total. |
| Relatório do Setor B | 3,34 bilhões de USD (2024) | Foca em cristais de quartzo e osciladores, em vez do conjunto completo de osciladores, portanto soluções não à base de quartzo não são totalmente capturadas e o valor total permanece menor. |
A tabela sugere que a seleção de escopo e a escolha do ano-base explicam a maior parte da diferença, seguidas pela forma como os preços médios de venda são reportados quando o mix de produtos muda. Manter a receita no nível do componente oscilador e reconciliá-la com sinais de construção de uso final (implantações de telecomunicações, conteúdo de eletrônicos veiculares e atividade industrial) é o que torna os totais anuais comparáveis, e essa restrição é aplicada no modelo pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e o crescimento projetado do mercado global de osciladores?
O mercado de osciladores situou-se em USD 6,87 bilhões em 2026 e está previsto para atingir USD 9,52 bilhões até 2031, avançando a uma CAGR de 6,73%.
Qual tipo de oscilador apresenta a perspectiva de crescimento mais forte?
Os osciladores MEMS têm a trajetória mais rápida, com uma CAGR de 17,4% esperada para 2026-2031, impulsionada por resistência superior a choques, tamanho compacto e alta confiabilidade.
Como os lançamentos de 5G influenciam a demanda por osciladores?
As densas redes de pequenas células 5G requerem TCXOs de ultra-baixo jitter com precisão de ±130 ns, elevando constantemente os volumes de componentes de temporização de precisão na Ásia, América do Norte e Europa.
Por que as aplicações automotivas estão acelerando a adoção de osciladores?
Os controladores de domínio ADAS centralizados, as arquiteturas zonais dos veículos e os protocolos de Ethernet Automotiva-TSN juntos impulsionam o uso de osciladores em veículos, resultando em uma CAGR de 8,6% para o segmento automotivo.
Quais riscos na cadeia de suprimentos os executivos devem monitorar?
Aproximadamente 80% dos blanks de quartzo de alta qualidade são originários do Japão, criando um gargalo de fonte única que incentiva o duplo fornecimento com alternativas de MEMS baseadas em silício.
Qual mercado geográfico está previsto para crescer mais rapidamente?
A região do Oriente Médio e África apresenta a taxa de expansão mais alta, com uma CAGR projetada de 9,05% de 2026 a 2031, à medida que os investimentos em telecomunicações e automação industrial crescem.
Página atualizada pela última vez em:



