
Tamanho e Participação do Mercado de Câmeras Automotivas da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.59 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.27 % |
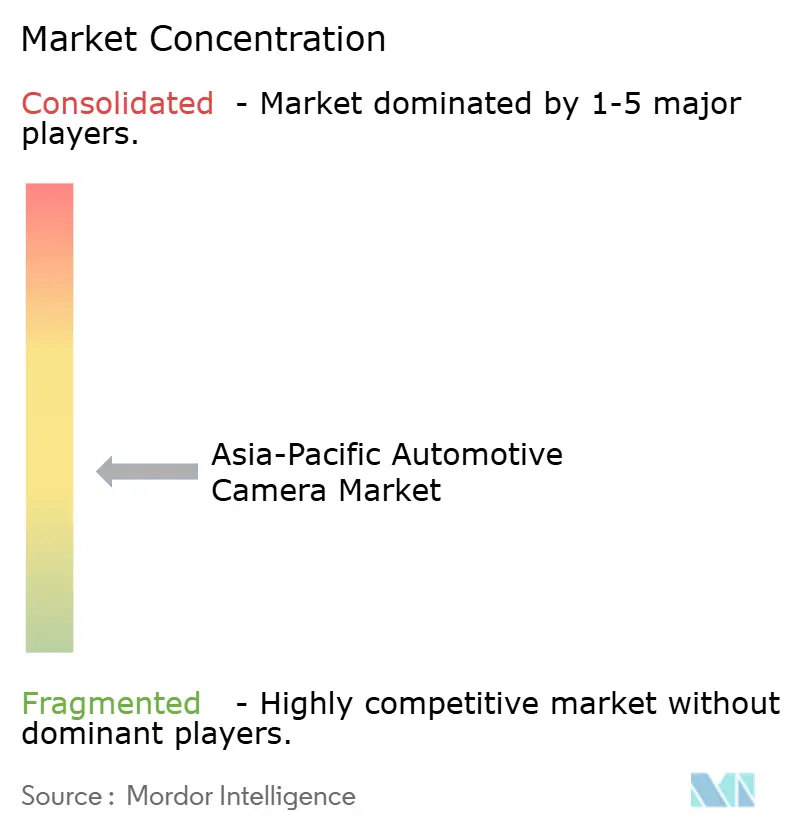
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Câmeras Automotivas da Ásia-Pacífico por Mordor Intelligence
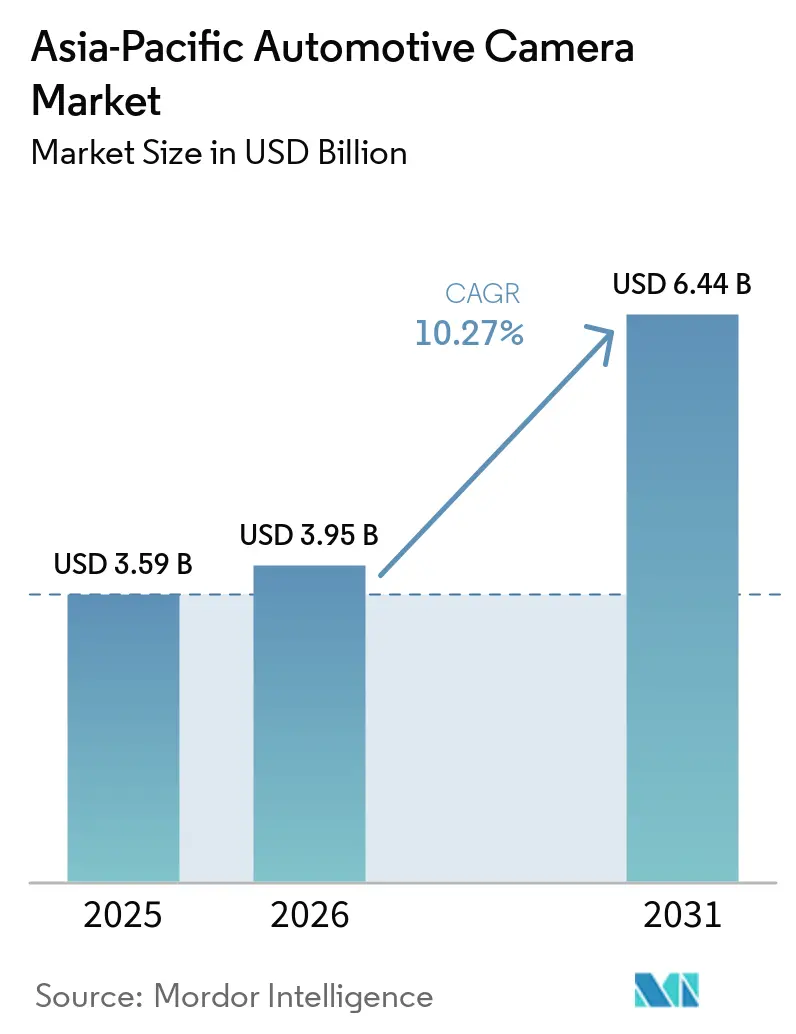
O tamanho do mercado de câmeras automotivas da Ásia-Pacífico foi avaliado em 3,59 bilhões de USD em 2025 e estima-se que cresça de 3,95 bilhões de USD em 2026 para atingir 6,44 bilhões de USD até 2031, a um CAGR de 10,27% durante o período de previsão (2026-2031). O mercado de câmeras automotivas da Ásia-Pacífico está migrando de recursos de imagem opcionais para uma instalação de fábrica mais ampla, à medida que as normas de segurança veicular abrangem mais funções com suporte de câmera. Os programas de veículos de nova energia na China estão aumentando o número de câmeras instaladas em veículos convencionais, o que eleva o conteúdo de câmeras por veículo. Os programas de veículos definidos por software também estão alterando as decisões de compra, pois os fabricantes de automóveis buscam cada vez mais sistemas de câmera compatíveis com computação centralizada e capazes de suportar atualizações de software posteriores. Essas mudanças favorecem fornecedores que conseguem combinar hardware de câmera, software de percepção, controles de cibersegurança e validação em nível de veículo. O mercado de cmeras automotivas da Ásia-Pacífico também apresenta condições de demanda desiguais, uma vez que a China fornece escala, o Japão e a Coreia do Sul oferecem profundidade tecnológica, e a Índia e o Sudeste Asiático representam uma oportunidade de expansão a partir de uma base menor.
Principais Conclusões do Relatório
- Por tipo de veículo, os veículos de passeio detinham 75,12% da participação do mercado de câmeras automotivas da Ásia-Pacífico em 2025, enquanto os veículos comerciais leves devem registrar o maior CAGR projetado de 11,25% até 2031.
- Por tipo de câmera, as câmeras de visualização representaram 54,25% da participação do mercado de câmeras automotivas da Ásia-Pacífico em 2025, enquanto as câmeras de detecção/estéreo devem expandir a um CAGR de 14,37% até 2031.
- Por tecnologia, o CMOS digital deteve 68,33% da receita em 2025, enquanto as câmeras de infravermelho próximo devem crescer a um CAGR de 12,03% até 2031.
- Por aplicação, o ADAS representou 55,16% da receita em 2025, enquanto o monitoramento do condutor e a segurança na cabine devem crescer a um CAGR de 13,19% até 2031.
- Por canal de vendas, os sistemas instalados pelo fabricante de equipamento original (OEM) detinham 86,24% da receita em 2025, enquanto o mercado de reposição deve crescer a um CAGR de 12,69% até 2031.
- Por país, a China dominou com 46,11% da receita de 2025, enquanto a Índia deve crescer a um CAGR de 11,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Câmeras Automotivas da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de ADAS e Atualizações do NCAP | +3.5% | China, Austrália, ASEAN | Curto prazo (≤ 2 anos) |
| Padronização de Múltiplas Câmeras | +2.8% | China, com expansão para ASEAN e Índia | Curto prazo (≤ 2 anos) |
| Eletrificação e Arquiteturas Definidas por Software | +2.0% | China, Coreia do Sul, Japão | Médio prazo (2-4 anos) |
| Integração de Câmeras Orientada à Exportação | +1.2% | China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Digitalização de Frotas Comerciais e de Entrega | +0.9% | Mercados centrais da Ásia-Pacífico, com expansão para ASEAN | Médio prazo (2-4 anos) |
| Fornecimento Localizado de Câmeras e Software | +0.8% | Índia, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança ADAS e Atualizações do NCAP
A China emitiu sua norma nacional obrigatória para sistemas combinados de assistência ao condutor em julho de 2026, com vigência a partir de 1º de janeiro de 2027, para novos veículos das categorias M e N [1]"China Issues Mandatory Standard for Combined Driver Assistance Systems," State Council Information Office, english.scio.gov.cn . A norma abrange segurança funcional, cibersegurança, registro de dados e interação humano-máquina, ampliando as decisões de aprovação de veículos relacionadas a câmeras. A ADR 98/01 da Austrália aplica requisitos de frenagem de emergência autônoma a veículos de passeio e comerciais leves a partir de agosto de 2026, enquanto a ADR 99/01 aplicará requisitos de alerta de saída de faixa a veículos comerciais especificados a partir de setembro de 2026. O ASEAN NCAP introduziu seu protocolo de Avaliação de Segurança Avançada de Veículos Inteligentes em julho de 2026. A conformidade obrigatória sustenta a demanda por câmeras automotivas na Ásia-Pacífico, inclusive em classes de veículos sensíveis ao preço.
Padronização de Múltiplas Câmeras em Veículos de Nova Energia Chineses
Os programas de veículos de nova energia da China tornaram as configurações de múltiplas câmeras mais comuns em linhas de veículos que anteriormente tinham cobertura limitada de câmeras. A BYD introduziu seu conjunto de três câmeras God's Eye em fevereiro de 2025 e expandiu o sistema por diversas linhas de veículos naquele ano. Essa adoção mais ampla indicou que a quantidade de câmeras havia se tornado uma decisão de arquitetura de veículo, e não apenas um recurso exclusivo de modelos premium. Em junho de 2025, o processo de aprovação de tipo de veículo da China exigiu que os fabricantes apresentassem parâmetros integrados de assistência ao condutor, incluindo especificações de câmera. Esses desenvolvimentos afetaram o mercado de câmeras automotivas da Ásia-Pacífico, à medida que as plataformas de veículos chinesas ingressaram em mercados de exportação, influenciando as expectativas de equipamentos nos países da ASEAN e na Índia. Os fornecedores precisavam de câmeras confiáveis e econômicas para modelos de alto volume.
Eletrificação de Veículos e Arquiteturas Definidas por Software
A transição para veículos definidos por software está mudando a forma como as funções das câmeras automotivas são integradas, atualizadas e comercializadas em toda a Ásia-Pacífico. Na CES 2026, a Hyundai Mobis e a Qualcomm Technologies assinaram um acordo para desenvolver arquiteturas de veículos definidos por software para ADAS, incluindo soluções de câmera de visão surround e monitoramento do condutor baseadas no Snapdragon Ride Flex [2]"Hyundai Mobis and Qualcomm Sign Comprehensive Agreement to Collaborate on SDV Architecture for ADAS," Hyundai Mobis, prnewswire.com. As empresas identificaram a Índia como um mercado de expansão. Em outubro de 2025, a Sony Semiconductor Solutions apresentou o IMX828, um sensor de imagem CMOS automotivo com interface MIPI A-PHY integrada que reduz a complexidade do cabeamento e a latência. Consequentemente, o mercado favorece fornecedores que integram hardware em plataformas de computação e suportam atualizações de recursos, enfatizando compatibilidade, suporte de software e validação de sistemas em detrimento de módulos de câmera isolados.
Integração de Câmeras Orientada à Exportação por Fabricantes de Equipamento Original da Ásia-Pacífico
Os fabricantes de automóveis na China, no Japão e na Coreia do Sul utilizam plataformas de veículos compartilhadas para vendas domésticas e exportações, elevando as especificações de câmeras nas bases de produção. O Regulamento Geral de Segurança da União Europeia exige funções avançadas de segurança, incluindo frenagem de emergência autônoma, assistência inteligente de velocidade, alerta de saída de faixa e alertas de sonolência do condutor, influenciando os programas orientados à exportação fabricados na Ásia-Pacífico. A Bosch e a Horizon Robotics expandiram as soluções de condução assistida integrando os sistemas de câmera da Bosch com as plataformas de computação da Horizon. A China fornece a maior escala de produção, enquanto os mercados da Índia e da ASEAN requerem hardware de menor custo e opções de retrofit. Consequentemente, os fornecedores atendem à demanda por sistemas instalados de fábrica e produtos de frota adaptáveis. As plataformas compartilhadas reduzem os custos de engenharia e permitem configurações avançadas de câmeras em modelos domésticos mais simples.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Integração de Sistemas e Ciclo de Vida | -0.7% | ASEAN, Índia, segmentos sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Desempenho em Condições Climáticas Adversas e Baixa Luminosidade | -0.4% | ASEAN, Índia, Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Normas de Reparo, Calibração e Cibersegurança | -0.3% | Global, com lacunas específicas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Restrições à Câmera de Cabine e Monitoramento do Condutor | -0.2% | China, Coreia do Sul, ASEAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Integração de Sistemas e Ciclo de Vida
Os custos dos sistemas avançados de câmera continuam sendo uma restrição em segmentos de veículos com vendas significativas na Índia, no Vietnã e na Indonésia. As câmeras tridimensionais de tempo de voo apresentam custos unitários mais elevados do que câmeras 2D comparáveis, enquanto as câmeras térmicas de infravermelho de onda longa acrescentam várias centenas de dólares às listas de materiais nos volumes de produção atuais. Esses diferenciais dificultam a integração de sensores em veículos com preço abaixo de 15.000 USD. Os requisitos de segurança funcional e cibersegurança aumentam as cargas de trabalho de engenharia, especialmente para fornecedores menores que competem por preço. A Aumovio India está desenvolvendo um sistema ADAS de câmera única para condução assistida de Nível 2 em veículos de passeio para o mercado de massa, destacando a demanda por soluções acessíveis que equilibrem cobertura, processamento e conformidade.
Variabilidade de Desempenho em Condições Climáticas Adversas e Baixa Luminosidade
Os sistemas ADAS baseados em câmera podem perder desempenho em chuva intensa, neblina, poeira e condições de baixa luminosidade nos mercados da Ásia-Pacífico. Um estudo revisado por pares de 2026 constatou que a entropia normalizada de imagens de câmera diminuiu significativamente em chuva e neblina em comparação com as condições de referência em tempo claro. Os protocolos do ANCAP de 2026 avaliam o desempenho das funções de segurança à noite e na chuva, incluindo a detecção de trabalhadores rodoviários usando roupas de alta visibilidade. Esses requisitos aumentam a demanda por sistemas de câmera confiáveis. Embora as câmeras térmicas de infravermelho de onda longa suportem a detecção de assinaturas de calor, seu custo limita a adoção no mercado de massa. A Índia enfrenta a maior lacuna de desempenho-custo da região, pois monções, poeira, iluminação inconsistente e orçamentos restritos dos compradores exigem sistemas de segurança práticos e acessíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Veículos de Passeio Fornecem Escala Enquanto Veículos Comerciais Leves Adicionam Crescimento
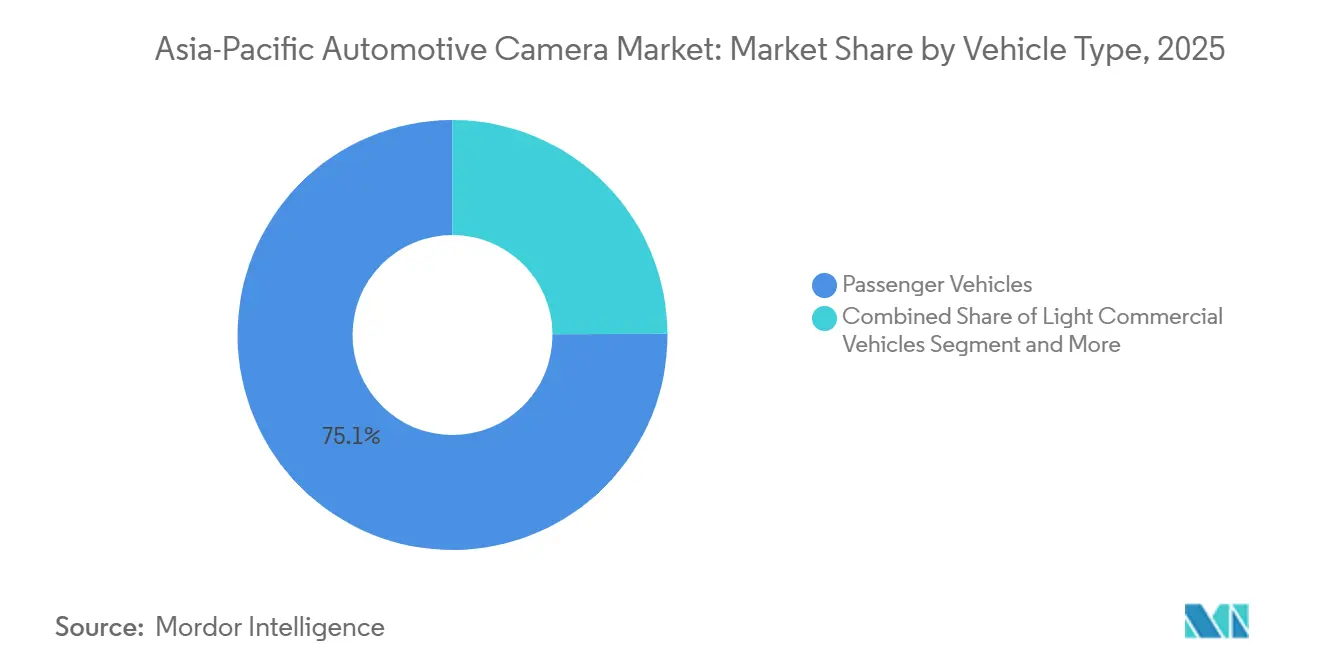
Os veículos de passeio representaram 75,12% da receita em 2025, formando a base de volume do mercado de câmeras automotivas da Ásia-Pacífico. Os volumes de produção e a crescente adoção de ADAS na China, na Coreia do Sul e no Japão sustentam o segmento. Os modelos estão migrando de câmeras de visão traseira para sistemas de três a cinco câmeras para visão surround, suporte ao estacionamento, segurança frontal e monitoramento do condutor, aumentando o conteúdo por veículo apesar da moderação no crescimento de unidades. A escala distribui os custos de desenvolvimento e validação, sustentando a demanda por câmeras CMOS digitais e capacidades de processamento, mas intensificando a concorrência de preços nos programas de entrada e médio alcance.
Os veículos comerciais leves devem registrar um CAGR de 11,25% até 2031. A telemetria de frotas, a atividade de entrega da última milha e os requisitos de conformidade impulsionam a adoção de câmeras voltadas para o condutor e para a estrada. A Geotab lançou o GO Focus Plus na Tailândia em abril de 2026, enquanto a EROAD lançou o Clarity Edge Multicam na Austrália[3]"Geotab Launches GO Focus Plus in Thailand to Help Fleets Prevent Accidents," Geotab, geotab.com . Os retrofits de frotas complementam a demanda dos fabricantes de equipamento original, enquanto os veículos comerciais médios e pesados contribuem em menor escala.


Por Tipo de Câmera: Câmeras de Detecção e Estéreo Elevam o Valor dos Sistemas de Visão Veicular
As câmeras de visualização representaram 54,25% da receita de 2025, refletindo o uso generalizado em aplicações de visão traseira, surround, frontal e interior. Sua base instalada sustenta a demanda recorrente por componentes de imagem comprovados no mercado de câmeras automotivas da Ásia-Pacífico. As câmeras de detecção e estéreo devem crescer a um CAGR de 14,37% até 2031, o maior entre os tipos de câmera, pois permitem a estimativa de profundidade para condução de Nível 2+, navegação assistida urbana e estacionamento inteligente.
A implantação do conjunto de três câmeras God's Eye da BYD em 2025 ilustrou uma cobertura de visão mais ampla em veículos de nova energia convencionais. A OMNIVISION apresentou o sensor externo de 8MP OX08D20 utilizando a tecnologia TheiaCel, com produção em massa programada para o quarto trimestre de 2026 [4]"OMNIVISION Introduces Next-Generation 8MP Image Sensor for Exterior Automotive Cameras," OMNIVISION, ovt.com . Maior resolução e alcance dinâmico suportam condições de iluminação desafiadoras, mas não eliminam as necessidades de validação em chuva ou neblina. O crescimento do mercado dependerá do desempenho dos sensores e de funções de percepção local confiáveis. Os fornecedores que oferecem pilhas de percepção completas estão melhor posicionados do que os provedores de módulos de imagem.
Por Tecnologia: O CMOS Digital Mantém a Base Instalada Enquanto o NIR Suporta o Monitoramento de Cabine
A tecnologia digital (CMOS) liderou com 68,33% da receita de 2025, refletindo a escala estabelecida e a compatibilidade com unidades de controle ADAS. Os sensores CMOS suportam aplicações frontais, laterais, traseiras, de visão surround e interiores, do estacionamento à segurança. As câmeras externas de maior resolução utilizam essa abordagem de imagem. A capacidade dos fornecedores e a familiaridade de engenharia sustentam o CMOS como a base do mercado de câmeras automotivas da Ásia-Pacífico. A redução de custos continua sendo importante em todas as faixas de preço.
As câmeras de infravermelho próximo (NIR) devem crescer a um CAGR de 12,03% até 2031, impulsionadas pelo monitoramento do condutor e dos ocupantes. Elas rastreiam o olhar e o movimento das pálpebras sem distrair os condutores com luz visível. Os requisitos de assistência ao condutor da China e os critérios de monitoramento do condutor do C-NCAP aumentam a relevância. As câmeras térmicas de infravermelho de onda longa permanecem com custo limitado, apesar da detecção de assinaturas de calor em baixa luminosidade e condições climáticas adversas. O mercado suporta sistemas CMOS e NIR.
Por Aplicação: O ADAS Fornece Escala de Receita e a Segurança de Cabine Expande Mais Rapidamente
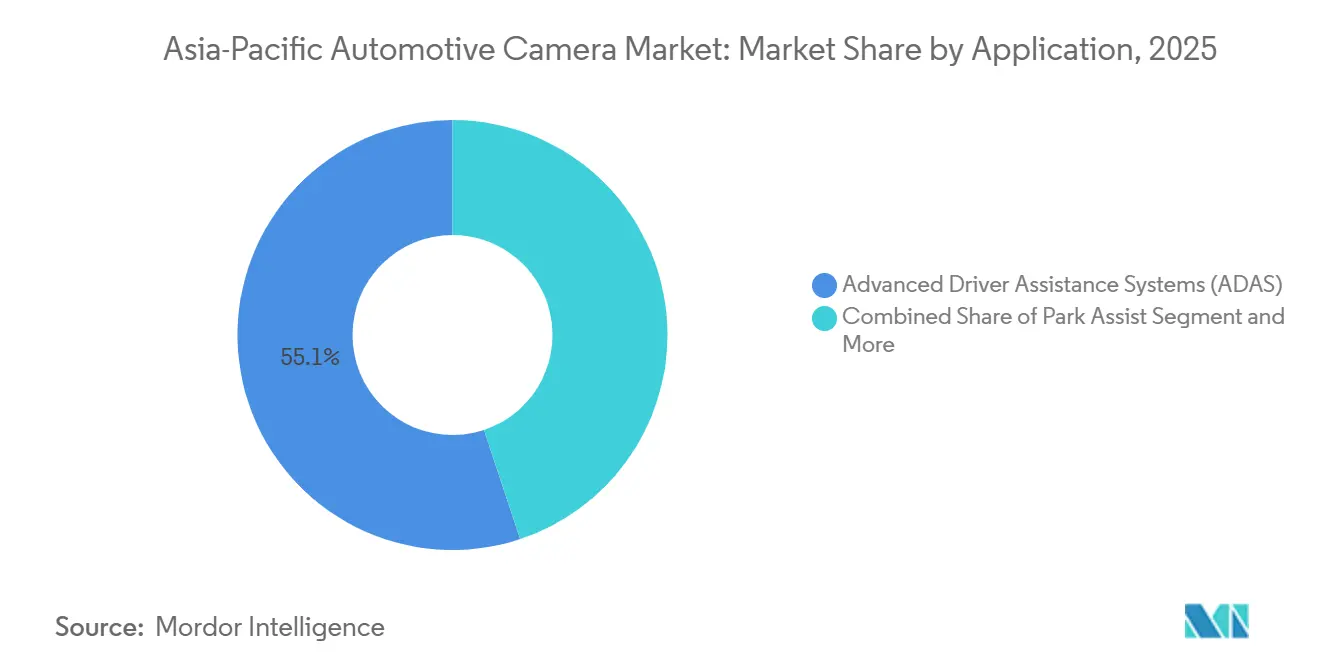
O ADAS representou 55,16% da receita em 2025, tornando-se a maior aplicação no mercado de câmeras automotivas da Ásia-Pacífico. O alerta de colisão frontal, a assistência de manutenção de faixa e os sistemas de estacionamento com visão surround impulsionaram a adoção. Os fabricantes de automóveis os adotaram para atender a regulamentações, avaliações e demanda dos consumidores. As câmeras ADAS atendem a veículos de passeio e comerciais; o valor depende da cobertura, do desempenho do sensor e do processamento. A validação é essencial porque a detecção não confiável pode afetar as classificações de segurança e a confiança do condutor. À medida que as normas se tornam mais rigorosas, os sistemas devem funcionar de forma confiável em condições climáticas e de iluminação.
O monitoramento do condutor e a segurança de cabine devem crescer a um CAGR de 13,19% até 2031, o mais rápido nos dados do segmento. As regras de mãos livres e monitoramento do olhar da China sustentam a demanda por câmeras de cabine. Ao contrário da assistência ao estacionamento, monitora os ocupantes e oferece maior valor por meio de iluminação integrada, software e alertas. Desenvolver-se-á paralelamente ao ADAS externo, sem substituí-lo.
Por Canal de Vendas: A Instalação pelo Fabricante de Equipamento Original Lidera Enquanto o Retrofit Amplia o Acesso
Os sistemas instalados pelo fabricante de equipamento original (OEM) detinham 86,24% da receita de 2025, confirmando a integração de fábrica como a principal rota para o mercado. Os fabricantes de automóveis controlam a arquitetura, as interfaces de software e a validação de segurança funcional, centralizando as aquisições. Os produtores de veículos de nova energia verticalmente integrados da China adquirem módulos internamente, incorporando câmeras nos projetos originais. Os conjuntos ADAS de múltiplas câmeras requerem instalação, calibração e integração de software coordenadas. A instalação de fábrica cria demanda de lançamento previsível, mas vincula os fornecedores aos ciclos de desenvolvimento e às aprovações dos fabricantes de automóveis.
O mercado de reposição deve crescer a um CAGR de 12,69% até 2031, impulsionado por retrofits de consumidores e atualizações em mercados ADAS de menor penetração. A Índia e o Sudeste Asiático possuem frotas comerciais legadas sem câmeras OEM. O retrofit adiciona funções voltadas para o condutor e para a estrada sem ciclos de substituição. A telemetria de vídeo combina hardware de câmera com software de gestão de frotas por assinatura. Instalação, calibração, manutenção e gestão de dados confiáveis permitem o acesso a frotas com pouca probabilidade de receber sistemas OEM em curto prazo.
Análise Geográfica
A China representou 46,11% da receita em 2025 e continua sendo o maior mercado nacional no mercado de câmeras automotivas da Ásia-Pacífico. A adoção de veículos de nova energia, as redes de fornecimento e os sistemas de múltiplas câmeras impulsionam a demanda por câmeras externas e de cabine. As regulamentações que abrangem sistemas de assistência ao condutor, segurança, cibersegurança, registro de dados, interação humano-máquina e transferências de dados favorecem fornecedores que cumprem os prazos de desenvolvimento e os requisitos de conformidade.
O Japão e a Coreia do Sul fornecem expertise em sensores, eletrônicos e programas de veículos. A Sony Semiconductor Solutions apresentou um sensor CMOS automotivo com suporte MIPI A-PHY, demonstrando o papel dos fornecedores japoneses no desenvolvimento de sistemas de câmera. A Austrália fortalece as normas por meio das regulamentações ADR e dos protocolos ANCAP, incentivando o desempenho das câmeras em chuva, período noturno e condições desafiadoras. Esses mercados sustentam as normas apesar dos volumes de veículos menores do que os da China.
O CAGR da Índia é projetado em 11,78% até 2031. A Valeo inaugurou uma linha de câmeras em Sanand, Gujarat, em abril de 2026. A Mahindra selecionou o SuperVision e o Surround ADAS da Mobileye para pelo menos seis modelos, com produção prevista para 2027. A baixa penetração de ADAS sustenta a demanda, mas as condições climáticas e de iluminação rodoviária, além da sensibilidade ao preço, restringem a implantação. A ASEAN adiciona demanda de telemetria, retrofit e IVASA.
Cenário Competitivo
O mercado de câmeras automotivas da Ásia-Pacífico possui integração de sistemas concentrada e uma base diversificada de módulos e sensores. Os fornecedores globais continuam sendo importantes porque integram câmeras com software ADAS, unidades de controle eletrônico (ECUs) e programas de validação. A Bosch expandiu sua colaboração em condução assistida com a Horizon Robotics, combinando expertise em sistemas de veículos com soluções de computação localizadas. Os fornecedores chineses estão ganhando participação à medida que os fabricantes de automóveis exigem desenvolvimento rápido, preços competitivos e suporte a veículos de nova energia. A China fornece escala de produção, enquanto a Índia e a ASEAN requerem hardware de menor custo e opções de retrofit em meio a requisitos de segurança crescentes.
O software é importante à medida que as arquiteturas de veículos definidos por software separam o hardware de câmera das funções de computação e percepção. A StradVision, a Freetech e a unidade automotiva da Huawei competem nessa camada, enquanto as empresas de hardware buscam posições. Os lançamentos da OMNIVISION mostram o desenvolvimento de sensores para aplicações externas e de cabine. Os fornecedores que suportam atualizações over-the-air, cibersegurança e interfaces confiáveis têm vantagem; os módulos menores enfrentam custos de conformidade mais elevados sem parcerias.
O mercado de reposição cria um espaço distinto para provedores de gestão de frotas e telemetria de vídeo. O lançamento da Geotab na Tailândia e a oferta multicâmera da EROAD combinam hardware com serviços de software para operadores de frotas, exigindo suporte de reparo, calibração, cibersegurança e privacidade.
Líderes do Setor de Câmeras Automotivas da Ásia-Pacífico
-
Robert Bosch GmbH
-
DENSO Corporation
-
Continental AG
-
Valeo SE
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Aumovio India anunciou o desenvolvimento de um sistema avançado de assistência ao condutor (ADAS) de câmera única para tornar a condução assistida de Nível 2 mais viável para veículos de passeio do mercado de massa na Índia. A empresa visa reduzir os custos do sistema utilizando uma configuração exclusiva de câmera, em vez das múltiplas combinações de radar e câmera normalmente usadas em pacotes ADAS premium.
- Maio de 2026: A TIER IV lançou a série de câmeras MP, uma linha de nível automotivo projetada para sistemas avançados de condução autônoma e implantações de Nível 4 em escala comercial. A TIER IV declarou que as câmeras incorporam tecnologia proprietária de processamento de imagem e controles flexíveis de câmera para fornecer dados visuais de alta fidelidade para operações sem condutor.
- Abril de 2026: A Valeo marcou um marco importante na Índia e na excelência de manufatura regional por meio da inauguração de uma nova linha de produção de câmeras de visão surround em alta definição na instalação de Sanand. A nova linha suporta a produção em alto volume de sistemas de câmera de visão de próxima geração para os principais fabricantes de equipamento original na Índia.
- Fevereiro de 2026: A MCNEX e a Valens Semiconductor anunciaram o desenvolvimento conjunto e a disponibilidade de uma nova família de câmeras automotivas frontais e traseiras de alta resolução. Alimentadas pelos chipsets VA7000 A-PHY da Valens, essas câmeras forneceram vídeo QHD (2560 × 1440) por meio de canais de par trançado não blindado (UTP) ou coaxiais de baixo custo.


Escopo do Relatório do Mercado de Câmeras Automotivas da Ásia-Pacífico
O escopo inclui segmentação por tipo de veículo (veículos de passeio, veículos comerciais leves e veículos comerciais médios e pesados), tipo de câmera (visualização (surround/traseira/frontal/interior) e câmeras de detecção/estéreo), tecnologia (digital (CMOS), infravermelho (NIR) e térmico (LWIR)), aplicação (assistência ao estacionamento, sistemas avançados de assistência ao condutor (ADAS) e monitoramento do condutor e segurança de cabine) e canal de vendas (instalado pelo fabricante de equipamento original e mercado de reposição). A análise também abrange a segmentação por país, incluindo China, Japão, Índia, Coreia do Sul, Austrália e o restante da Ásia-Pacífico. As previsões de tamanho e crescimento do mercado são apresentadas por valor em USD e volume em unidades.
| Veículos de Passeio |
| Veículos Comerciais |
| Câmera de Visão |
| Câmera de Detecção |
| Sistemas Avançados de Assistência ao Motorista (ADAS) |
| Estacionamento |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Restante da Ásia |
| Tipo de Veículo | Veículos de Passeio |
| Veículos Comerciais | |
| Por Tipo | Câmera de Visão |
| Câmera de Detecção | |
| Por Aplicação | Sistemas Avançados de Assistência ao Motorista (ADAS) |
| Estacionamento | |
| Geografia | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para câmeras automotivas na Ásia-Pacífico?
O mercado de câmeras automotivas da Ásia-Pacífico deve crescer a um CAGR de 10,27% de 2026 a 2031, atingindo 6,44 bilhões de USD até 2031.
Qual tipo de veículo gera a maior demanda por câmeras na Ásia-Pacífico?
Os veículos de passeio lideraram com 75,12% da receita de 2025 porque combinam altos volumes de produção com a crescente instalação de fábrica de câmeras ADAS e de visão surround.
Qual tecnologia de câmera está crescendo mais rapidamente na região?
As câmeras de infravermelho próximo devem crescer a um CAGR de 12,03% até 2031, à medida que os requisitos de monitoramento do condutor e dos ocupantes se tornam mais relevantes.
Qual é a principal oportunidade para câmeras automotivas no mercado de reposição?
O mercado de reposição deve crescer a um CAGR de 12,69% até 2031, sustentado por retrofits de frotas comerciais e serviços de telemetria de vídeo na Índia e no Sudeste Asiático.
Página atualizada pela última vez em:



