
Tamanho e Participação do Mercado de Motores Automotivos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
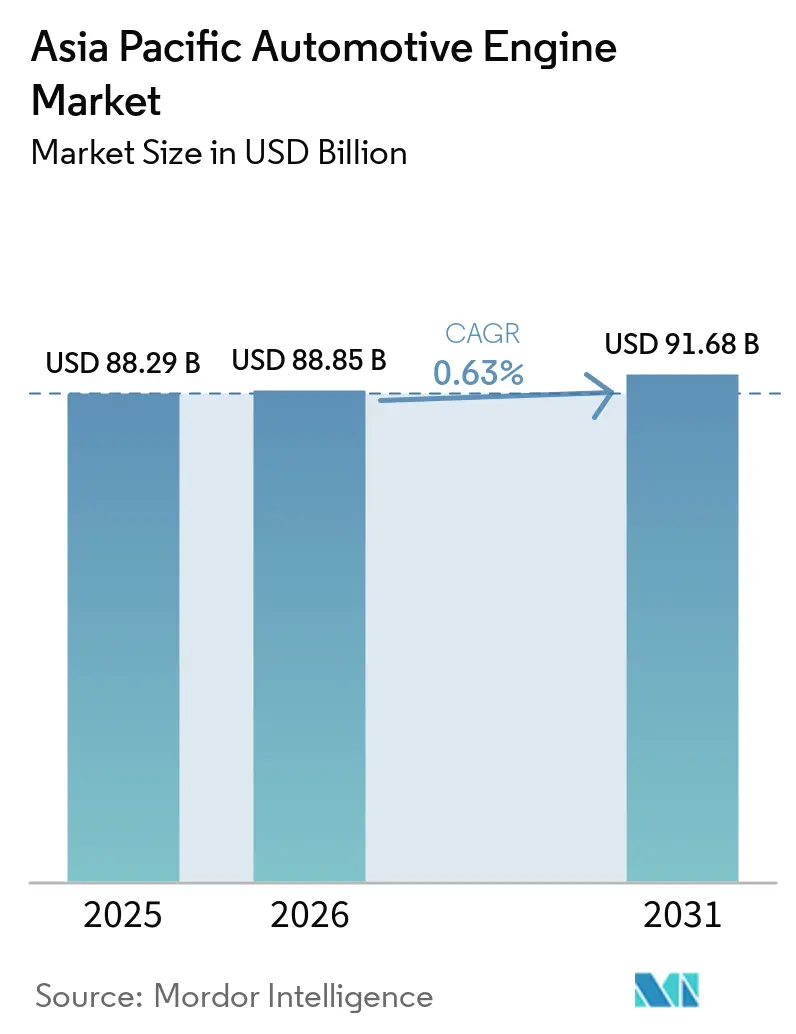
| Tamanho do mercado no ano base (2025) | 88.29 Bilhões de dólares |
| Tamanho do Mercado (2026) | 88.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 91.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 0.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores Automotivos da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Motores Automotivos da Ásia-Pacífico foi avaliado em 88,29 bilhões de USD em 2025, com expectativa de atingir 88,85 bilhões de USD em 2026, e projeção de alcançar 91,68 bilhões de USD até 2031, a um CAGR de 0,63% durante o período de previsão (2026-2031). O crescimento de um dígito baixo reflete um setor que equilibra a demanda estável de reposição com a rápida expansão dos veículos elétricos a bateria. A expansão das frotas comerciais na China e na Índia mantém os volumes absolutos de motores estáveis, mas a acelerada adoção de veículos de emissão zero reduz o potencial de crescimento de longo prazo para as plataformas de combustão interna. O endurecimento das normas de emissão na China, Índia, Japão e Coreia do Sul está reformulando os roteiros de produtos em direção a unidades turboalimentadas menores, arquiteturas híbridas de maior valor e soluções emergentes de combustão a hidrogênio. A localização da usinagem inteligente na Tailândia e no Vietnã está reduzindo as taxas de refugo e o consumo de energia, melhorando a rentabilidade dos fornecedores mesmo com a compressão das margens gerais de motores. Enquanto isso, os projetos-piloto de motores de combustão interna a hidrogênio na Coreia do Sul e nos portos chineses sinalizam novos nichos comerciais, enquanto as proibições de motores de combustão interna em nível metropolitano e as oscilações nos preços dos combustíveis empurram os operadores urbanos em direção a frotas elétricas de duas rodas e de entrega.
Principais Conclusões do Relatório
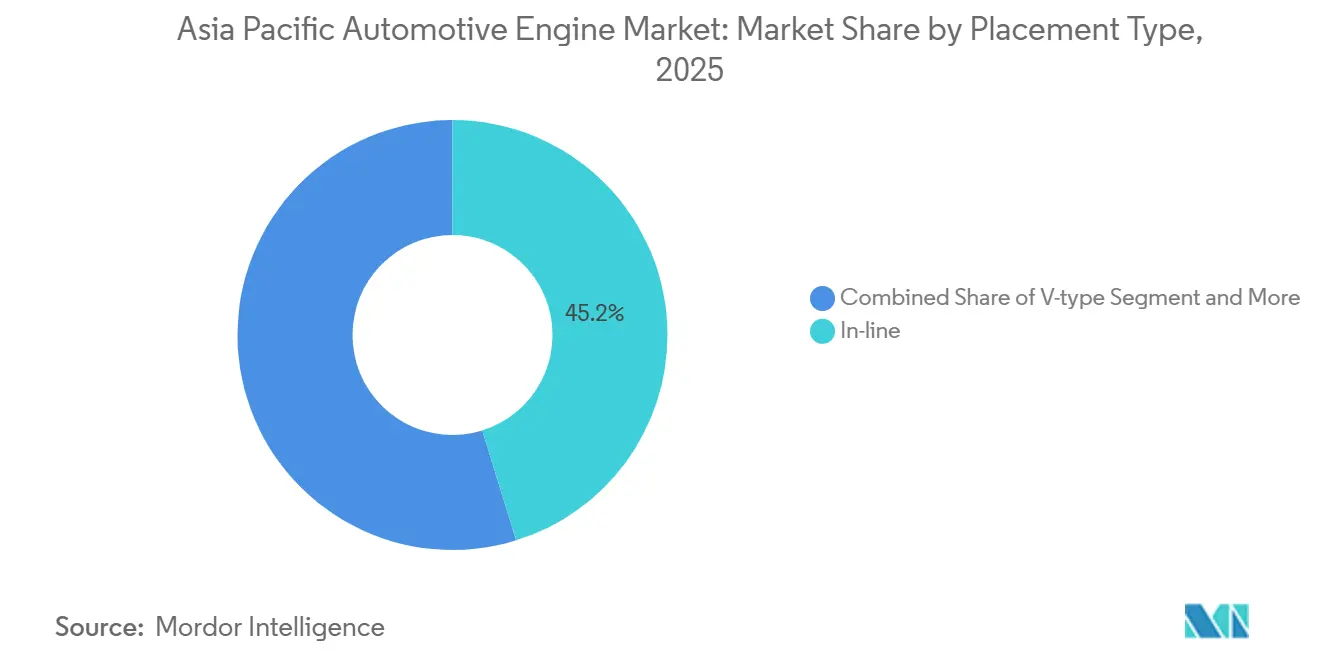
- Por tipo de posicionamento, os motores em linha lideraram com 45,16% da participação do mercado de motores automotivos da Ásia-Pacífico em 2025, enquanto as configurações de pistões opostos registram o maior CAGR projetado de 1,67% até 2031.
- Por tipo de combustível, os motores a gasolina capturaram 46,18% da participação de receita em 2025; o motor de combustão interna a hidrogênio tem projeção de avançar a um CAGR de 1,75% até 2031.
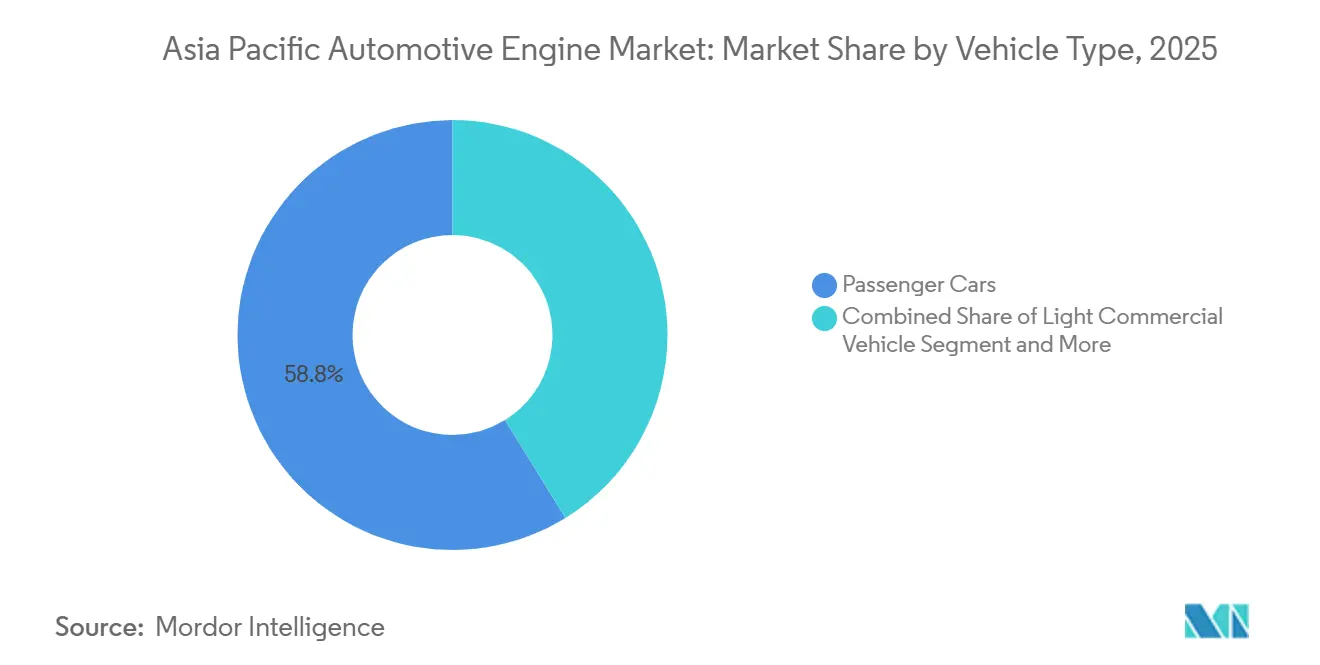
- Por tipo de veículo, os automóveis de passeio detinham 58,81% da participação do tamanho do mercado de motores automotivos da Ásia-Pacífico em 2025, mas os veículos comerciais médios e pesados exibem o CAGR mais rápido de 2,69% até 2031.
- Por capacidade do motor, a faixa de 1,5 a 3 litros representou 37,73% do tamanho do mercado de motores automotivos da Ásia-Pacífico em 2025, enquanto o segmento acima de 3 litros registra o CAGR mais rápido de 2,78% até 2031.
- Por país, a China comandou 34,27% da participação de receita do tamanho do mercado de motores automotivos da Ásia-Pacífico em 2025 e está se expandindo a um CAGR de 1,72% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Acelerado na Produção de OEM e no Parque de Veículos | +0.2% | China, Índia, ASEAN (Indonésia, Tailândia, Vietnã) | Médio prazo (2-4 anos) |
| Normas Regionais de Emissão Rigorosas | +0.1% | China, Índia, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Corrida de Localização para Usinagem Inteligente Orientada por IA de Blocos de Motor | +0.1% | Núcleo da ASEAN (Tailândia, Vietnã), expansão para a Índia | Longo prazo (≥ 4 anos) |
| Explosão do Mercado de Pós-Venda de Transporte por Aplicativo e Entrega | +0.1% | Índia, Indonésia, Filipinas, Vietnã | Curto prazo (≤ 2 anos) |
| Subsídios Públicos para P&D de Motor de Combustão Interna a Hidrogênio | +0.1% | Coreia do Sul, China (cidades portuárias: Xangai, Shenzhen, Qingdao) | Médio prazo (2-4 anos) |
| Projetos-Piloto Governamentais para Combustíveis Sintéticos de Baixo Carbono | +0.0% | Japão, Austrália, Coreia do Sul limitada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado na Produção de OEM e no Parque de Veículos nas Economias Emergentes da Ásia-Pacífico
A China registrou um aumento notável na produção de veículos de passeio, refletindo crescimento constante em comparação ao ano anterior. A Índia também alcançou crescimento significativo na produção, apoiado pela reabertura das linhas de crédito rural. A Indonésia e a Tailândia, aproveitando as vantagens tarifárias, expandiram coletivamente suas operações de montagem de veículos, com marcas japonesas e chinesas estabelecendo linhas de montagem em regime CKD. Até 2025, o parque de veículos na região atingiu um nível substancial, impulsionando forte demanda de pós-venda por motores, particularmente aqueles na faixa de meia-vida. Em resposta às variadas normas de qualidade de combustível e de testes, as montadoras introduziram motores com especificações para a Índia e para a China. Esses motores apresentam firmware de ECU bloqueado, resultando em cadeias de suprimentos fragmentadas e maiores orçamentos de engenharia. Tais desenvolvimentos garantem que o mercado de motores automotivos da Ásia-Pacífico permaneça estreitamente vinculado aos ciclos de reposição, mesmo com a adoção da eletrificação de novos veículos continuando a ganhar impulso [1].
Normas Regionais de Emissão Rigorosas Impulsionando a Redução de Cilindrada e a Tecnologia de Eficiência dos Motores de Combustão Interna
A China aplicou sua norma Nacional VI-b, exigindo testes de emissões em condições reais de condução e promovendo a adoção de filtros de partículas em veículos a gasolina. Na Índia, a regulamentação Bharat Stage VI reduziu significativamente as emissões permissíveis de NOx em veículos diesel leves. Essa mudança exigiu o uso de redução catalítica seletiva com dosagem de ureia, aumentando o custo por motor. A atualização de 2025 do Japão às suas normas Pós-Novo Longo Prazo endureceu os limites sobre o número de partículas, acelerando a transição para sistemas de injeção dupla de gasolina. Enquanto isso, os padrões LEV III da Coreia do Sul direcionaram os fabricantes de equipamentos originais (OEMs) para a adoção de motores turboalimentados de três cilindros. Coletivamente, essas regulamentações estão comprimindo as margens de lucro dos fornecedores de Nível 1 no setor de motores automotivos da Ásia-Pacífico. No entanto, elas simultaneamente abrem portas para especialistas em soluções de pós-tratamento e de redução de peso.
Corrida de Localização para Usinagem Inteligente Orientada por IA de Blocos de Motor na ASEAN
No período de previsão, o Corredor Econômico Oriental da Tailândia atraiu investimentos substanciais, com foco em iniciativas de fábricas inteligentes. Empresas japonesas de Nível 1 integraram visão computacional avançada e células CNC adaptativas, alcançando alta precisão e economias significativas de energia. Enquanto isso, no Vietnã, uma fundição apoiada pela Hyundai está aproveitando algoritmos de aprendizado por reforço, minimizando com sucesso as taxas de refugo [2]. Na Indonésia, uma estratégia de coinvestimento está subsidiando a soldagem robótica para fornecedores locais, com o objetivo de aumentar significativamente o conteúdo local nos próximos anos. À medida que os custos de mão de obra aumentam, os fornecedores no mercado de motores automotivos da Ásia-Pacífico estão adotando cada vez mais a usinagem sem operadores para proteger suas margens operacionais.
Subsídios Públicos para P&D de Motor de Combustão Interna a Hidrogênio na Coreia do Sul e nos Equipamentos Portuários da China
O ministério da indústria da Coreia do Sul alocou financiamento significativo para a Hyundai Motor e a Doosan Infracore, com o objetivo de desenvolver motores a hidrogênio para caminhões pesados. Esses motores são projetados para alcançar alta eficiência térmica e reduzir significativamente as emissões de NOx [3]. Enquanto isso, a China designou cidades-chave, incluindo Xangai, Shenzhen e Qingdao, como zonas-piloto para motores de combustão interna a hidrogênio. O país também está fornecendo subsídios para tratores de pátio que utilizam hidrogênio gasoso em motores diesel modificados. Em uma conquista notável, a Weichai Power apresentou um protótipo de hidrogênio de alto desempenho, que passou com sucesso por rigorosos testes de durabilidade em 2025. Tais iniciativas estão criando novas vias de demanda, fortalecendo o mercado de motores automotivos da Ásia-Pacífico, mesmo em meio a uma transição mais ampla em direção à eletrificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Acelerada de VEB e VEZ Erodindo a Demanda de Longo Prazo por Motores de Combustão Interna | -0.2% | China, Japão, Coreia do Sul, Índia urbana | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Combustível e Choques na Cadeia de Suprimentos | -0.1% | Global, agudo nos países da ASEAN e do Sul da Ásia dependentes de importações | Curto prazo (≤ 2 anos) |
| Fuga de Talentos da P&D Tradicional de Motores de Combustão Interna | -0.1% | Japão, Coreia do Sul, China (cidades de primeiro nível), Índia (Bengaluru, Pune) | Longo prazo (≥ 4 anos) |
| Proibições Metropolitanas de Motocicletas com Motor de Combustão Interna Legado | -0.1% | Pequim, Delhi, Bangkok, Jacarta, Manila | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de VEB e VEZ Erodindo a Demanda de Longo Prazo por Motores de Combustão Interna
Os veículos de nova energia capturaram uma parcela significativa das vendas de veículos de passeio na China. Enquanto isso, o Japão e a Coreia do Sul registraram adoção moderada de veículos elétricos a bateria (VEBs), impulsionada por subsídios substanciais de compra e extensas redes de recarga rápida. Na Índia, as motocicletas elétricas ganharam tração notável, apoiadas por incentivos estaduais que oferecem benefícios financeiros consideráveis. À medida que os OEMs aceleram a eletrificação para cumprir as metas de CAFE das frotas, as plataformas tradicionais de motor de combustão interna (MCI) estão perdendo escala, criando desafios para o mercado de motores automotivos em toda a região da Ásia-Pacífico.
Volatilidade dos Preços de Combustível e Choques na Cadeia de Suprimentos para Produtos Refinados
Em 2025, os preços de varejo da gasolina na Ásia registraram flutuações significativas. Ao longo de vários meses, os preços do diesel na Tailândia sofreram um aumento acentuado. Após protestos públicos contra um aumento substancial de preços, a Indonésia reintroduziu subsídios. Enquanto isso, na Índia, o estreitamento da diferença de preço entre diesel e gasolina levou a um declínio na demanda por diesel em veículos de passeio. Esses preços imprevisíveis nos postos de combustível complicam as avaliações de custo total de propriedade, tornando as alternativas elétricas mais atraentes para as frotas de entrega urbana. Como resultado, essa tendência está amortecendo as perspectivas imediatas para o mercado de motores automotivos na região da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Posicionamento:
Pistões Opostos Ganham Espaço em Aplicações Pesadas de NichoOs protótipos de pistões opostos atualmente detêm uma fatia mínima, mas a configuração registra um CAGR de 1,67% até 2031, à medida que os projetos de dois tempos licenciados pela Achates para equipamentos portuários reivindicam maior eficiência térmica. Os motores em linha mantiveram uma participação de 45,16% do mercado de motores automotivos da Ásia-Pacífico em 2025 devido à facilidade de instalação em carros compactos e caminhões leves. As unidades do tipo V ainda alimentam SUVs premium e veículos de carga pesada acima de 3 litros, embora sua relevância diminua à medida que os motores de quatro cilindros turbo-híbridos substituem os V6. O layout boxer da Subaru e os tipos W do Grupo Volkswagen permanecem confinados a modelos esportivos e de luxo de nicho. A redução de cilindrada, a indução forçada e as sinergias de combustão híbrida reforçam o domínio da arquitetura em linha no mercado de motores automotivos da Ásia-Pacífico.
Os planejadores de produtos agora investem em linhas de usinagem flexíveis que alternam entre variantes de bloco a gasolina e híbrido sem longas trocas de configuração. Essa agilidade protege os retornos de capital enquanto o conceito de pistões opostos mira os segmentos de longa distância que exigem menor consumo específico de combustível. Contratos contínuos de P&D de portos chineses e mineradoras australianas poderiam atrair mais fornecedores para o layout, mas os ciclos de validação e as necessidades de manutenção desconhecidas retardam a adoção em massa.

Por Tipo de Combustível:
Motor de Combustão Interna a Hidrogênio Emerge em Meio ao Domínio da GasolinaA gasolina liderou com uma participação de 46,18% em 2025, impulsionada pelo boom das motocicletas na Índia, Indonésia e Vietnã. O diesel caiu para uma participação estimada de 26% com as proibições nas cidades e os limites mais rígidos de fuligem. O motor de combustão interna a hidrogênio, embora embrionário, registra o CAGR mais rápido de 1,75% até 2031, auxiliado pelos projetos-piloto sul-coreanos e japoneses. Embora os motores a gás natural alimentem os triciclos indianos e os caminhões de médio porte, eles ainda não fizeram avanços significativos além dos corredores metropolitanos. No setor de motores automotivos da Ásia-Pacífico, os sistemas híbridos de motor de combustão interna, liderados pela Toyota e Honda, ganharam tração notável nas montagens de veículos de passeio, borrando as fronteiras entre a combustão tradicional e a eletrificação.
Apesar de os formuladores de políticas promoverem misturas de etanol, GLP e combustíveis sintéticos para tornar as frotas mais antigas mais ecológicas, as limitações de infraestrutura e os desafios de certificação mantiveram sua participação de mercado mínima. Como resultado, os fornecedores estão se reposicionando: focando em módulos híbridos a gasolina para volume, diesel para frotas sensíveis ao torque e motor de combustão interna a hidrogênio para hubs especializados de alta demanda.
Por Tipo de Veículo:
Frotas Comerciais Ancoram o CrescimentoOs automóveis de passeio lideraram com uma participação de 58,81% em 2025, mas atingirão um platô à medida que a eletrificação urbana se acelera. Os veículos comerciais médios e pesados registram o CAGR mais rápido de 2,69% até 2031, sustentados pelas promessas de entrega no mesmo dia na China e no Sudeste Asiático. Os veículos comerciais leves mantêm uma vantagem em economia de combustível, mas sofrem pressão à medida que a diferença de preço entre diesel e gasolina se estreita. As motocicletas enfrentam proibições metropolitanas e o aumento da adoção de patinetes elétricos, erodindo a demanda por motores de 110–125 cc. Os segmentos fora de estrada, de tratores a escavadeiras, mantêm o domínio da combustão devido aos ciclos de trabalho de 12 horas em zonas remotas com escassa infraestrutura de recarga.
Os operadores de frotas agora avaliam o motor de combustão interna a hidrogênio e o diesel sintético de alta energia para terminais onde o reabastecimento rápido supera o tempo de troca de bateria. No lado dos passageiros, os OEMs redirecionam os recursos de P&D para híbridos de extensão de autonomia, reduzindo as contagens de variantes de motor de combustão interna puro e diminuindo as economias de escala das plataformas de motor no mercado de motores automotivos da Ásia-Pacífico.
Por Capacidade do Motor:
Segmento Acima de 3 Litros Impulsionado pela Demanda ComercialOs motores acima de 3 litros se expandirão a um CAGR de 2,78% à medida que o comércio eletrônico e os projetos da Rota e Cinturão favorecem caminhões ricos em torque. A faixa de 1,5 a 3 litros permanece o amplo meio-termo, cobrindo 37,73% do tamanho do mercado de motores automotivos da Ásia-Pacífico em 2025 para SUVs compactos e picapes. As unidades abaixo de 1,5 litro perdem impulso à medida que os compradores urbanos migram para VEBs, e os subsídios obscurecem o momento de compra rural. O esquema de crédito revisado da China não recompensa mais excessivamente os motores ultrapequenos, reduzindo os novos investimentos em motores de três cilindros de 1 litro.
O X15 da Cummins e o A09C da Hino ilustram a tendência de veículos pesados: ambos integram turbos de geometria variável e EGR resfriado para atender às normas BS-VI ou japonesas de 2025, mantendo mais de 460 cavalos de potência. Enquanto isso, a classe de médio porte de 2 litros está se transformando em complementos híbridos em vez de propulsão autônoma, sinalizando uma bifurcação de portfólio entre diesel pesado e gasolina eletrificada de cilindrada reduzida no mercado de motores automotivos da Ásia-Pacífico.
Análise Geográfica
Mercado de Motores Automotivos da China
A China capturou 34,27% da receita regional em 2025 e está projetada para crescer a um CAGR de 1,72% até 2031. Nos últimos anos, projetos de logística e infraestrutura impulsionaram significativamente a produção de veículos comerciais. Embora as regulamentações Nacional VI-b tenham aumentado os custos dos motores devido à inclusão de filtros e catalisadores avançados, as cidades de nível 3 e 4 continuam a depender de híbridos a gasolina. Essa dependência é atribuída ao desenvolvimento mais lento da infraestrutura de recarga rápida em comparação com os centros costeiros. O motor a hidrogênio da Weichai, tendo concluído com sucesso os testes de durabilidade, está pronto para oferecer soluções de combustão de zero carbono para frotas portuárias em um futuro próximo.
Mercado de Motores Automotivos da Índia
O mercado de motores da Índia é impulsionado por uma sólida base de produção de automóveis de passeio e por um parque de veículos em busca de substituições com boa relação custo-benefício. A implementação das regulamentações Bharat Stage VI tornou necessária a adoção da tecnologia urea-SCR, acrescentando custos às unidades a diesel. Com a redução da diferença de preço entre diesel e gasolina, a participação dos carros a diesel diminuiu significativamente em comparação com anos anteriores. Além disso, uma grande base de motoristas de aplicativos de transporte por aplicativo apoiou o crescimento do mercado de reposição para ajuste de ECU. Essa tendência, embora reduza as receitas de serviços das montadoras, manteve a demanda por motores de pequena cilindrada.
Mercado de Motores Automotivos do Japão e da Coreia do Sul
O Japão, a Coreia do Sul e a região mais ampla da Ásia-Pacífico contribuem significativamente para o cenário automotivo. O Japão registrou uma leve queda na produção de motores à medida que os principais fabricantes priorizam a eletrificação em seus gastos de capital. O substancial investimento da Coreia do Sul em pesquisa e desenvolvimento de motores de combustão interna a hidrogênio evidencia seu foco em inovação. Ao mesmo tempo, montadoras-chave estão localizando a produção de sistemas de propulsão no exterior para se beneficiar de incentivos internacionais. Na região da ASEAN, a produção de veículos foi impulsionada por prósperas operações de montagem em países como Tailândia e Indonésia, demonstrando avanços como a usinagem de blocos de alumínio orientada por inteligência artificial. Na Austrália, investimentos em projetos-piloto de diesel sintético enfatizam os esforços para estender a viabilidade dos motores de combustão interna para geradores utilizados na mineração. Esses desenvolvimentos ilustram o ritmo variado de descarbonização no mercado de motores automotivos da Ásia-Pacífico, moldado pelas dinâmicas regionais.
Cenário Competitivo
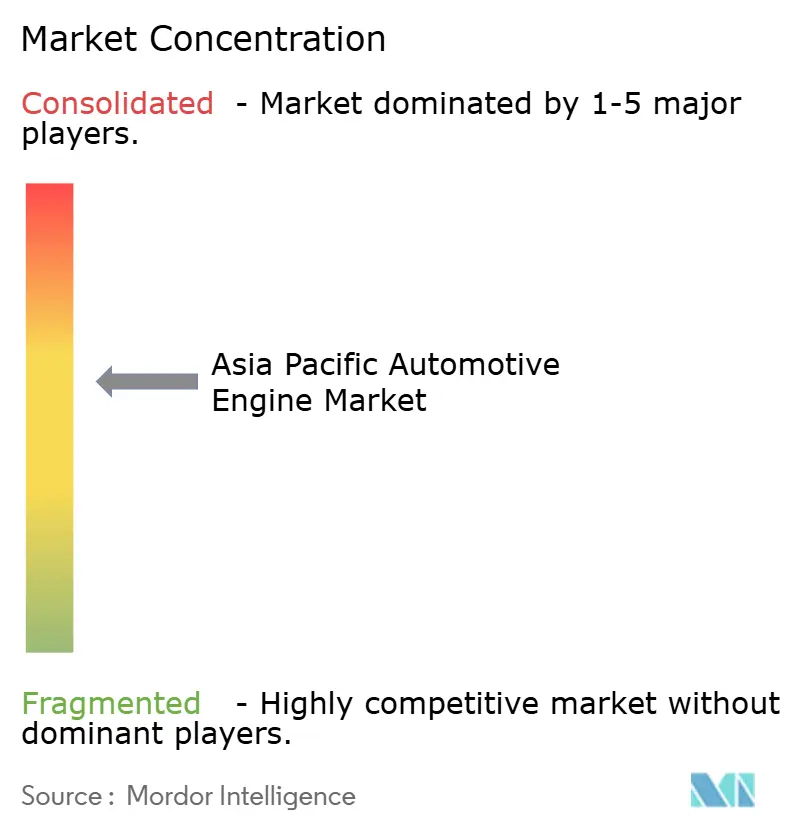
O mercado de motores automotivos da Ásia-Pacífico é moderadamente fragmentado. As cinco principais empresas — Toyota, Hyundai Motor Group, Honda, SAIC Motor e Cummins — respondem por uma parcela significativa da receita, embora nenhuma empresa domine o mercado isoladamente. Para proteger sua propriedade intelectual híbrida, as montadoras japonesas mantêm as operações de usinagem central internamente. Em contraste, as marcas chinesas cada vez mais adquirem trens de força completos da Guangxi Yuchai e da Weichai, direcionando as economias de caixa resultantes para o desenvolvimento de veículos elétricos. À medida que os salários aumentam, as linhas de usinagem orientadas por IA na Tailândia e no Vietnã permitem que os fornecedores mantenham margens operacionais saudáveis. Enquanto isso, os motores de combustão interna a hidrogênio para equipamentos portuários representam uma oportunidade de lucro emergente, pois suas capacidades de reabastecimento mais rápido oferecem uma vantagem sobre os sistemas de célula de combustível em aplicações de média a alta potência.
A integração tecnológica tornou-se uma área competitiva crítica. O X15 da Cummins usa o calor do escapamento para pré-aquecer o ar de admissão, melhorando a conformidade na partida a frio e reduzindo o consumo de combustível em caminhões BS-VI. O Hybrid Synergy Drive de quarta geração da Toyota oferece forte eficiência de combustível no mais recente modelo Camry. O sistema híbrido plug-in DM-i da BYD capturou uma parcela notável do mercado de veículos de passeio da China. Os depósitos de patentes destacam essa mudança: o Hyundai Motor Group depositou múltiplas patentes para injeção direta de hidrogênio como medida estratégica para mitigar os riscos de fornecimento de baterias. Para permanecer competitivos no mercado de motores automotivos da Ásia-Pacífico, os fornecedores tradicionais de motores devem integrar soluções eletrificadas ou baseadas em hidrogênio.
Os requisitos regulatórios influenciam cada vez mais as margens operacionais. As auditorias de emissões em condições reais de condução aplicadas pelo Ministério da Ecologia e Meio Ambiente da China e pelo Conselho Central de Controle da Poluição da Índia desempenham um papel fundamental na determinação das trajetórias de custo de hardware. As empresas que não têm escala para amortizar os custos de pesquisa e desenvolvimento de pós-tratamento de escapamento podem enfrentar cenários de saída ou fusão, resultando em maior concentração de fornecimento ao longo do período de previsão.
Líderes do Setor de Motores Automotivos da Ásia-Pacífico
-
Toyota Industries Corporation
-
AVL
-
Hyundai Motor Group
-
Fiat Chrysler Automotive Group
-
Nissan Motor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores Automotivos da Ásia-Pacífico Empresas cobertas neste relatório
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Hyundai Motor Group
- Nissan Motor Corporation
- Fiat Chrysler Automotive Group
- SAIC Motor Corporation
- Cummins Inc.
- Mitsubishi Heavy Industries Engine & Turbo
- Suzuki Motor Corporation
- Yanmar Holdings
- Isuzu Motors Ltd.
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Chongqing Changan Automobile
- Weichai Power Co., Ltd.
- BYD Auto Co., Ltd.
- Kirloskar Oil Engines
- Guangxi Yuchai Machinery
- Great Wall Motor Co.
- Hino Motors Ltd.
- Dongfeng Motor Group
- FAW Jiefang Automotive
- Jiangling Motors
Desenvolvimentos industriais recentes em Mercado de Motores Automotivos da Ásia-Pacífico
- Abril de 2026: No Salão do Automóvel de Pequim, a Geely apresentou seu mais recente motor de quatro cilindros 1,5L do Sistema Híbrido Inteligente. Espera-se que o trem de força alcance um marco térmico certificado pelo Guinness, permitindo que determinados veículos híbridos de produção entreguem teoricamente até 106 milhas por galão (mpg) e elevando as expectativas para os limites da tecnologia de combustão interna.
- Março de 2026: No Salão Internacional do Automóvel de Bangkok (BIMS), a Toyota lançou o Land Cruiser FJ, desenvolvido especificamente para os mercados do Sudeste Asiático. Afastando-se das tendências imediatas de eletrificação, este modelo robusto de nível de entrada utilizará o durável motor a gasolina de aspiração natural 2TR-FE de 2,7L, que produz 161 cavalos de potência e atende à demanda regional por alta confiabilidade mecânica em detrimento da hibridização.
- Fevereiro de 2025: A Toyota revelou sua pilha de célula de combustível de terceira geração para veículos comerciais, visando durabilidade semelhante ao diesel para lançamento no mercado após 2026.
- Janeiro de 2025: O Hyundai Motor Group apresentou sua linha híbrida de próxima geração, composta por um turbo híbrido de 1,6 litros estreando no Palisade híbrido de tração dianteira e um turbo híbrido de 2,5 litros para modelos de tração traseira — confirme os dados exatos de potência com o comunicado da Hyundai antes da publicação.
Escopo do Relatório do Mercado de Motores Automotivos da Ásia-Pacífico
O escopo do relatório inclui Tipo de Posicionamento (Em Linha, Tipo V e Mais), Tipo de Combustível (Gasolina, Diesel e Mais), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves e Mais), Capacidade do Motor (Abaixo de 1,5 L, 1,5–3 L e Acima de 3 L) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Em linha |
| Tipo V |
| Tipo W |
| Boxer / Plano |
| Pistões opostos |
| Gasolina |
| Diesel |
| Gás Natural / GNC |
| Motor de Combustão Interna Híbrido (Leve, Completo, Plug-in) |
| Combustíveis Alternativos (Etanol, GLP, e-Combustíveis) |
| Motor de Combustão Interna a Hidrogênio |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Motocicletas e Esportes Motorizados |
| Fora de Estrada / Agrícola / Construção |
| Abaixo de 1,5 L |
| 1,5 a 3 L |
| Acima de 3 L |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Restante da Ásia-Pacífico |
| Por Tipo de Posicionamento | Em linha |
| Tipo V | |
| Tipo W | |
| Boxer / Plano | |
| Pistões opostos | |
| Por Tipo de Combustível | Gasolina |
| Diesel | |
| Gás Natural / GNC | |
| Motor de Combustão Interna Híbrido (Leve, Completo, Plug-in) | |
| Combustíveis Alternativos (Etanol, GLP, e-Combustíveis) | |
| Motor de Combustão Interna a Hidrogênio | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | |
| Motocicletas e Esportes Motorizados | |
| Fora de Estrada / Agrícola / Construção | |
| Por Capacidade do Motor | Abaixo de 1,5 L |
| 1,5 a 3 L | |
| Acima de 3 L | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de motores automotivos da Ásia-Pacífico em 2026?
O mercado é avaliado em 88,85 bilhões de USD em 2026 com um CAGR de 0,63% projetado até 2031.
Qual tipo de posicionamento de motor domina a demanda na Ásia-Pacífico?
Os layouts em linha dominam com 45,16% de participação, principalmente porque se instalam facilmente em carros compactos e caminhões leves.
Qual segmento de combustível está crescendo mais rapidamente?
Os motores de combustão interna a hidrogênio registram o CAGR mais rápido de 1,75% à medida que os projetos-piloto sul-coreanos e japoneses se expandem.
Por que os motores pesados acima de 3 litros ainda estão se expandindo?
A logística do comércio eletrônico e os projetos de infraestrutura precisam de caminhões ricos em torque, impulsionando um CAGR de 2,78% para motores acima de 3 litros.
Qual país contribui com mais receita?
A China lidera com 34,27% da receita regional e mantém um CAGR de 1,72% até 2031.
Quão fragmentada é a concorrência entre fornecedores?
As cinco principais empresas controlam aproximadamente dois quintos da receita, indicando fragmentação moderada e uma pontuação de concentração de 6.