
Tamanho e Participação do Mercado Anti-Drone
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.83 % |
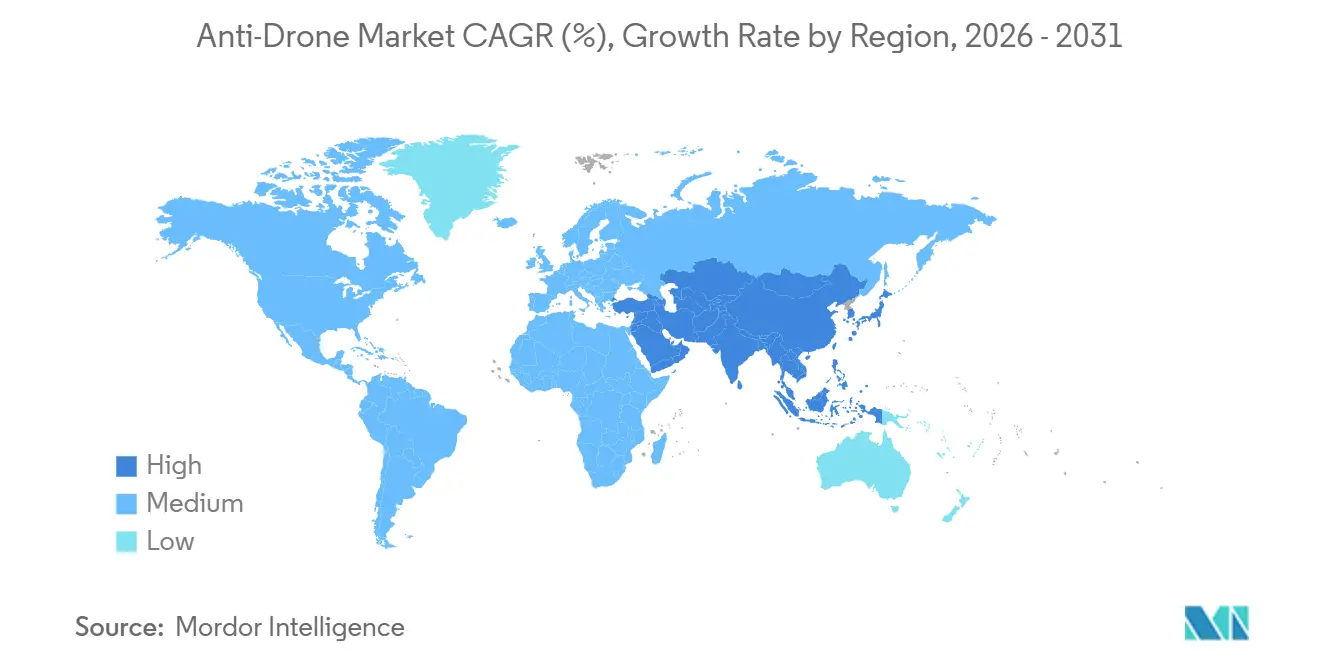
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
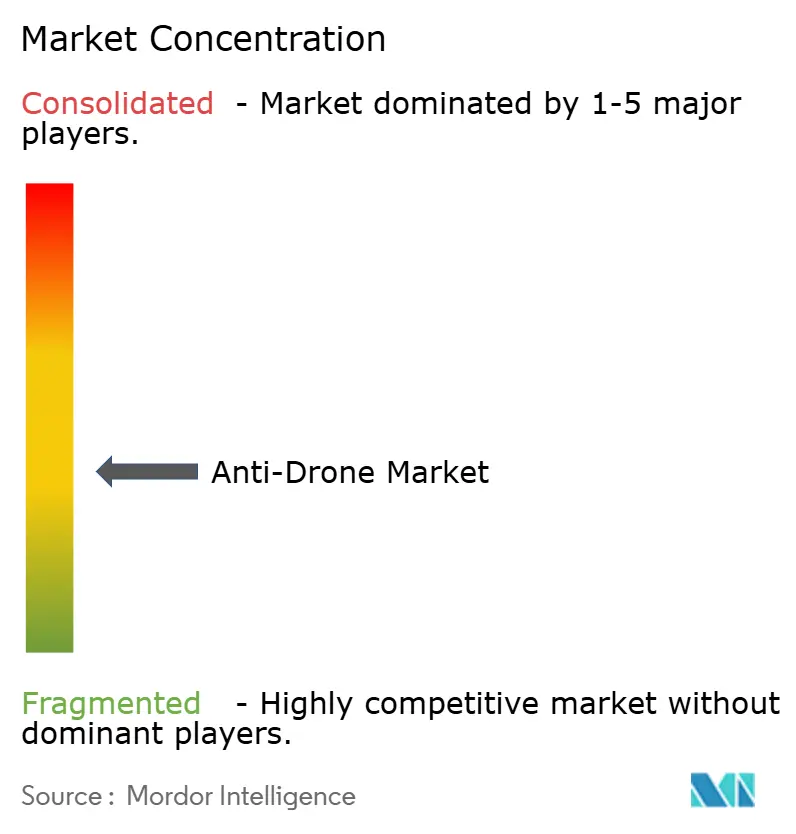
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Anti-Drone por Mordor Intelligence
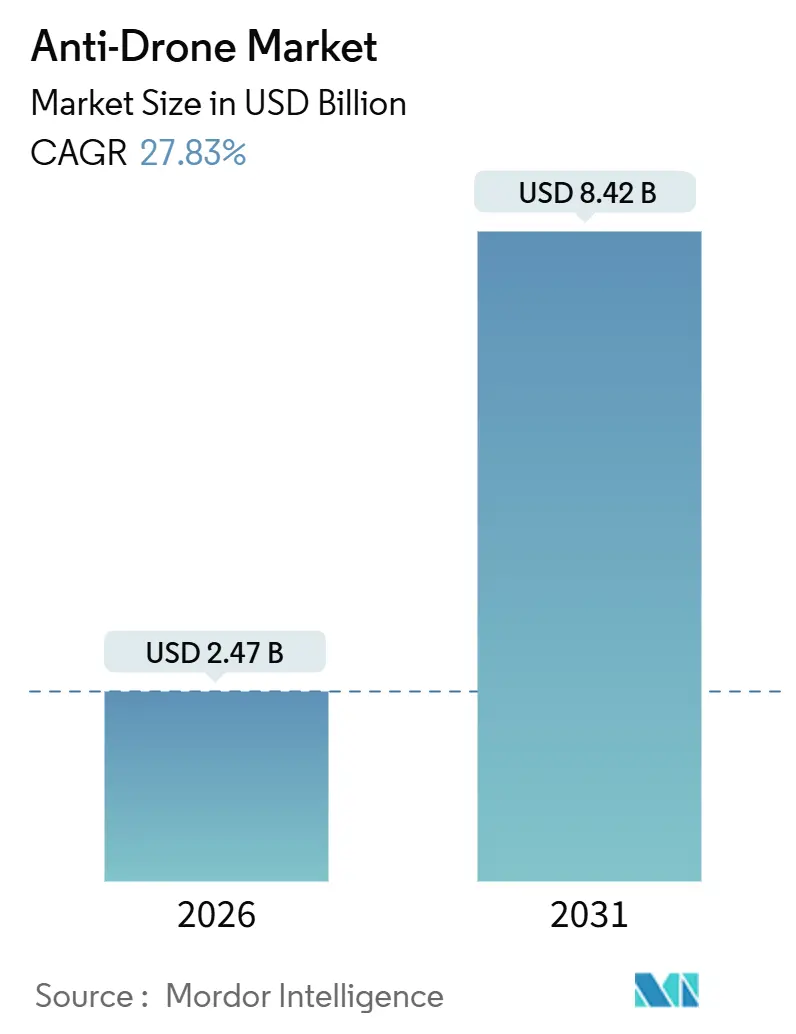
O tamanho do mercado anti-drone foi avaliado em 1,92 bilhões de USD em 2025, e a previsão é de crescimento de 2,47 bilhões de USD em 2026 para atingir 8,42 bilhões de USD até 2031, avançando a um CAGR de 27,83% no período de 2026 a 2031. O mercado é impulsionado por operadores comerciais, gestores de infraestrutura crítica e agências de segurança interna, que atuam para combater a crescente proliferação de pequenos sistemas aéreos não tripulados. O impulso da demanda decorre da convergência de mandatos regulatórios, de um aumento acentuado nas incursões no espaço aéreo e da maturação da fusão de sensores baseada em inteligência artificial, que reduz as taxas de falsos alarmes ao mesmo tempo em que melhora a discriminação de alcance. Fornecedores que empacotam capacidades de detecção e mitigação em ofertas definidas por software e baseadas em serviços agora abordam obstáculos de longa data relacionados ao orçamento de capital e encurtam os ciclos de aquisição para estádios, presídios e locais temporários. Simultaneamente, o aumento do risco geopolítico, particularmente na Europa Oriental e no Oriente Médio, impulsiona o aumento dos gastos do setor público, o que acelera a difusão da tecnologia para instalações civis. No geral, o mercado anti-drone se beneficia de um motor de crescimento multicamadas, composto por regulação, escalada de ameaças e convergência tecnológica, o que cria resiliência estrutural mesmo quando os orçamentos de segurança discricionários são reduzidos.
Principais Conclusões do Relatório
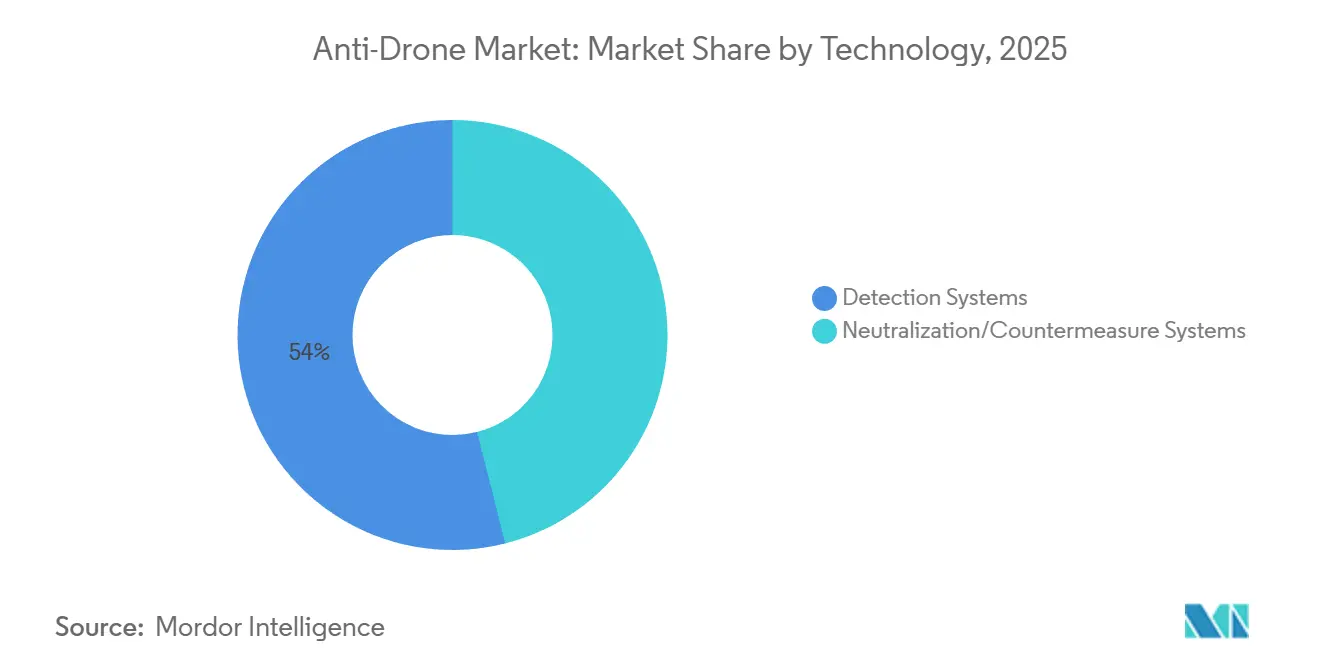
- Por tecnologia, os sistemas de detecção lideraram com uma participação de receita de 53,95% em 2025; os sistemas de neutralização/contramedidas têm projeção de crescimento a um CAGR de 28,65% até 2031.
- Por tipo de plataforma, as instalações fixas detinham 39,85% da participação do mercado anti-drone em 2025; os sistemas portáteis têm previsão de expansão a um CAGR de 28,59% até 2031.
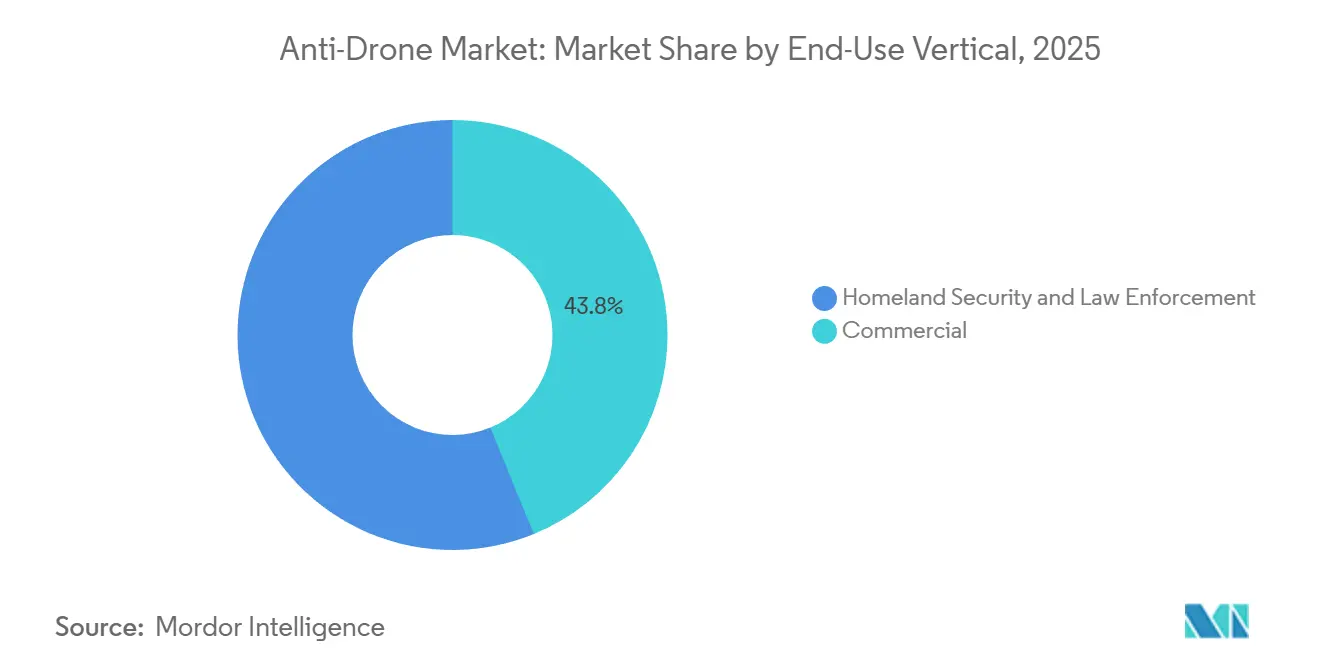
- Por vertical de uso final, as instalações comerciais responderam por 56,17% dos gastos de 2025; as implantações de segurança interna e aplicação da lei têm previsão de crescimento a um CAGR de 28,12% até 2031, impulsionadas pelos ciclos de aplicação de identificação remota.
- Por alcance operacional, as soluções de médio alcance capturaram 48,29% da receita de 2025; as plataformas de curto alcance devem registrar um CAGR de 28,34% até 2031.
- Por geografia, a América do Norte respondeu por 40,55% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 29,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de drones comerciais de baixo custo que ameaçam ativos civis | +6.2% | Global, agudo nos corredores urbanos da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos mais rígidos da FAA e do U-space da UE para detecção de drones | +5.8% | América do Norte e Europa, com expansão para o Oriente Médio | Médio prazo (2 a 4 anos) |
| Incursões de drones em infraestrutura crítica (energia, aeroportos) | +5.1% | Global; cinturão energético dos EUA, aeroportos europeus, instalações petrolíferas do Oriente Médio | Curto prazo (≤ 2 anos) |
| A fusão de múltiplos sensores baseada em inteligência artificial melhora a precisão da detecção | +4.7% | América do Norte e Europa como adotantes iniciais, Ásia-Pacífico como seguidor rápido | Médio prazo (2 a 4 anos) |
| C-UAS como Serviço reduz o CapEx para operadores de locais | +3.9% | Mercados de eventos da América do Norte e Europa, com expansão para megaeventos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Redes privadas de campus 5G habilitam detecção passiva de RF | +2.4% | Campi industriais da América do Norte, centros de manufatura da Europa, cidades inteligentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Drones Comerciais de Baixo Custo que Ameaçam Ativos Civis
Drones de consumo com preço inferior a 500 USD entregam agora vídeo em 4K e autonomia de 30 minutos, permitindo que agentes hostis recolham informações ou transportem cargas com habilidade mínima no Mercado Anti-Drone. Os registos mensais de incidentes da FAA ultrapassaram 100 avistamentos de drones em aeroportos em 2024, um aumento de 40% em relação ao ano anterior, enquanto o Aeroporto de Copenhaga interrompeu as operações durante 90 minutos em setembro de 2025 após um quadricóptero não identificado violar o seu perímetro.[1] As prisões do Reino Unido registaram 347 incursões de drones transportando contrabando em 2024, o que levou o Ministério da Justiça a emitir uma ordem para a instalação de sistemas fixos anti-UAS em todas as instalações de Categoria A até meados de 2026. A assimetria é evidente: um drone de 400 USD pode paralisar uma instalação multimilionária, obrigando os operadores a adotar estruturas de deteção e mitigação em camadas. As seguradoras começaram a excluir perdas relacionadas com drones das apólices padrão de cobertura de propriedade em 2025, obrigando efetivamente os locais expostos a riscos a investir em tecnologias anti-UAS para manter a cobertura.
Mandatos Mais Rígidos da FAA e do U-Space da UE para Detecção de Drones
A regra de Identificação Remota da FAA, em vigor desde março de 2024, exige que drones com peso superior a 250 gramas transmitam dados de identificação, estabelecendo uma obrigação implícita para aeroportos e proprietários de infraestrutura crítica de monitorar a conformidade em tempo real. Na UE, o Regulamento 2021/664 exige que os estados-membros desenvolvam corredores U-space que integrem a detecção de tráfego cooperativo e não cooperativo até 2026.[2] Essas políticas transferem a responsabilidade: operadores que não detectam incursões enfrentam riscos para a renovação de suas licenças e aumento dos prêmios de seguro. As autoridades nacionais de aviação agora vinculam rotineiramente as licenças de operação à capacidade anti-drone demonstrada, comprimindo os prazos de aquisição e recompensando os fornecedores que entregam plataformas definidas por software e prontas para atualização.
Incursões de Drones em Infraestrutura Crítica (Energia, Aeroportos)
No Mercado Anti-Drone, os locais de energia e os aeroportos registam uma proporção desproporcionalmente elevada de incursões de alto impacto. A Central Nuclear de Palo Verde, no Arizona, reportou múltiplos sobrevoos de drones em 2024, levando a Comissão de Regulação Nuclear dos EUA a emitir orientações que obrigam à instalação de deteção perimetral em todas as centrais até 2027. As refinarias alemãs sofreram sondagens de reconhecimento coordenadas no início de 2025, levando a Agência Federal de Redes a autorizar interferência de RF limitada dentro de zonas de exclusão de 500 metros, uma exceção sem precedentes no quadro regulatório da UE. O encerramento de Gatwick em 2018 permanece um ponto de referência; as regras subsequentes da Autoridade de Aviação Civil do Reino Unido obrigam todos os aeroportos com mais de 5 milhões de passageiros anuais a manter cobertura anti-UAS 24 horas por dia, 7 dias por semana. Estes eventos validam o uso de camadas multissensor, incluindo radiofrequência (RF), eletro-ótica (EO), infravermelhos (IV) e acústica, uma vez que as soluções de modalidade única falham quando os adversários empregam salto de frequência ou autonomia por pontos de passagem.
A Fusão de Múltiplos Sensores Baseada em Inteligência Artificial Melhora a Precisão da Detecção
A detecção exclusiva por RF falha quando os drones voam em missões pré-programadas ou se disfarçam dentro do tráfego de espectro espalhado. O SensorFusionAI da DroneShield, implantado em locais de infraestrutura crítica australiana em 2025, combina dados de RF, EO, IV e acústicos por meio de redes neurais convolucionais treinadas em 50.000 assinaturas rotuladas, entregando 94% de precisão de classificação em comparação com 67% para linhas de base exclusivas de RF. Um estudo do Centro de Investigação Conjunta da Comissão Europeia demonstrou que matrizes acústicas podem detectar harmônicos de rotor a uma distância de 300 metros, mesmo quando as emissões de RF cessam, reduzindo assim os falsos negativos em 40%. Modelos de visão baseados em YOLO executados em processadores de borda NVIDIA Jetson agora analisam feeds em 4K a 30 fps com latência inferior a 200 ms, permitindo transferências contínuas entre câmeras fixas à medida que os drones transitam pelos perímetros das instalações. Essa convergência impulsiona o mercado anti-drone em direção a propostas de valor centradas em dados e reduz o custo de conformidade para locais menores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Legalidade ambígua do bloqueio de RF e da neutralização cinética | -3.8% | Setores comerciais da Europa e da América do Norte, menos restritivo em aplicações governamentais do Oriente Médio | Médio prazo (2 a 4 anos) |
| Altas taxas de falsos alarmes em zonas urbanas densas em 5G | -2.6% | Áreas metropolitanas da América do Norte e Ásia-Pacífico, núcleos de cidades densas da Europa | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade em relação à vigilância acústica/EO de área ampla | -1.9% | Europa sob o RGPD, Califórnia e estados selecionados dos EUA, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Responsabilidade fragmentada entre operadores de drones e de locais | -1.4% | Global, agudo no ambiente de responsabilidade civil da América do Norte, em evolução na Europa sob a Diretiva de Responsabilidade do Produto | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Legalidade Ambígua do Bloqueio de RF e da Neutralização Cinética
A lei dos EUA proíbe entidades não federais de emitir bloqueadores de RF; no entanto, licenças experimentais concedidas pela Comissão Federal de Comunicações, sob a supervisão do Departamento de Segurança Interna (DHS), permitem uso limitado. Esse processo pode levar um ano para ser concluído.[3] A Diretiva de Equipamentos de Rádio da UE também restringe a interferência intencional, empurrando os locais comerciais para opções de tomada de controle cibernético ou cinéticas que levantam preocupações sobre segurança e responsabilidade civil. Drones de captura por rede ou projéteis interceptores arriscam danos a terceiros, mas poucas jurisdições fornecem imunidade de porto seguro. Esse mosaico dificulta a adoção comercial de tecnologias de neutralização e desvia capital para implantações exclusivas de detecção que não conseguem resolver ameaças imediatas.
Altas Taxas de Falsos Alarmes em Zonas Urbanas Densas em 5G
Pilotos do Escritório de Responsabilidade do Governo em grandes aeroportos dos EUA em 2024 registraram falsos positivos em 32% dos alertas, com uplinks de handsets 5G na banda C imitando rajadas de controle de drones.[4] O estudo de RF urbano da Dedrone alerta que a sobreposição espectral força os sistemas a inserir algoritmos de mascaramento, que adicionam 200 ms de latência de processamento e reduzem o alcance de detecção em até 30%. O Aeroporto Internacional de Incheon, em Seul, retreinou classificadores de inteligência artificial em 2025 para suprimir alertas de robôs de entrega e reboques autônomos; no entanto, o ajuste específico do local aumentou os custos de implantação em 15% e atrasou os marcos de entrada em operação. Altas taxas de falsos positivos corroem a confiança dos operadores, provocando desligamentos temporários e, em alguns casos, a desativação do sistema durante os picos de tráfego; uma janela que os pilotos de drones hostis frequentemente exploram.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Neutralização Avança à Medida que a Clareza Legal MelhoraOs sistemas de neutralização têm projeção de expansão a um CAGR de 28,65% de 2026 a 2031, erodindo gradualmente a dominância exclusiva de detecção que gerou 53,95% da receita de 2025. A mudança se acelera à medida que os reguladores de aviação e telecomunicações começam a conceder aprovações condicionais para tomadas de controle cibernético e interceptores cinéticos de baixo dano colateral. O interceptor reutilizável Roadrunner da Anduril demonstrou 95% de probabilidade de abate em testes do Exército dos EUA e reduziu os custos por engajamento para abaixo de 10.000 USD em comparação com soluções de captura por rede descartáveis.[5] O EnforceAir2 da D-Fend Solutions guia drones não autorizados para zonas de pouso seguras por meio de spoofing de GPS, evitando assim as proibições de interferência de RF em jurisdições europeias. A detecção continua sendo crítica, mas as seguradoras começaram a oferecer reduções de prêmio de 10% a 15% em 2025 para locais que demonstrem mitigação autônoma, inclinando as decisões de alocação de capital para capacidades de neutralização.
Os fornecedores de detecção respondem incorporando classificadores de análise e aprendizado de máquina (ML) em vez de proliferar hardware. Os sensores de fusão RF-EO da Dedrone se integram aos núcleos de LTE privado da Verizon, permitindo preços por assinatura que compensam as despesas de capital iniciais. Sistemas de energia direcionada, como o efetor de micro-ondas de 20 kW da Epirus, atraem clientes de defesa, mas permanecem de nicho nos mercados civis devido aos seus requisitos de energia de 30 kVA e custos unitários de 2 milhões de USD. Entre 2026 e 2031, espera-se que o mercado anti-drone se divida por jurisdição: somente detecção em regiões com regulamentação intensa e pacotes integrados de detecção e neutralização em territórios onde os regimes de responsabilidade evoluem mais rapidamente do que a reforma legislativa.

Por Tipo de Plataforma:
Unidades Portáteis Atendem Locais TemporáriosEm 2025, as plataformas fixas responderam por 39,85% da receita, pois aeroportos, usinas nucleares e refinarias de petróleo exigem cobertura 24 horas por dia, 7 dias por semana, com campos de sensores sobrepostos. Ainda assim, os sistemas portáteis estão previstos para registrar uma CAGR de 28,59%, espelhando o crescimento da contratação de segurança orientada a eventos. O DroneSentry-X Mk2 da DroneShield, pesando 35 kg e implantável em 15 minutos, protegeu as Olimpíadas de Paris de 2024 e o Fórum Econômico Mundial de 2025.
A economia de aluguel amplifica a tração dos portáteis: os operadores pagam USD 10.000 a 20.000 por semana em comparação com USD 500.000 adiantados para arrays fixos, alinhando-se com o paradigma de C-UAS como Serviço. As instalações fixas ainda dominam o tamanho do mercado anti-drone para instalações críticas porque os envelopes de radar de 10 km, como os oferecidos pelo Falcon Shield da Thales, permanecem indispensáveis em aeródromos congestionados. Designs modulares borram a fronteira; o Giraffe 1X da Saab é enviado em contêineres ISO que se fixam em telhados ou camas de caminhões, atendendo a casos de uso semipermanentes.
Por Vertical de Uso Final:
O Comercial Lidera, Ciclos de Segurança InternaAs instalações comerciais responderam por 56,17% da receita de 2025, enquanto as implantações de segurança interna e aplicação da lei têm projeção de manter um CAGR robusto de 28,12% até 2031, impulsionadas pelos prazos de conformidade aeroportuária e pelas medidas de fortalecimento do setor de energia. As alocações de segurança interna dos EUA aumentaram 35% em relação ao ano anterior para 180 milhões de USD no exercício fiscal de 2025, com foco em soluções interoperáveis com centros de comando legados. Os aeroportos respondem por aproximadamente 55% das despesas comerciais; os mandatos U-space da UE e de Identificação Remota da FAA impulsionam instalações em terminais que atendem mais de 1 milhão de passageiros. Os locais de energia respondem por aproximadamente 25% da participação, com reatores nucleares e refinarias exigindo detecção de médio alcance que se integre às redes SCADA de segurança do local.
Os presídios registram o crescimento mais rápido no subsegmento, com um CAGR acima de 30%, após a exigência do Reino Unido de que todas as instalações da Categoria A implementem cobertura contra sistemas aéreos não tripulados até meados de 2026. Os compradores de segurança interna tendem a optar por sistemas portáteis para vigilância de fronteiras e eventos com VIPs. Em contraste, os compradores comerciais preferem arquiteturas fixas ou híbridas, apoiadas por contratos de serviço que agrupam manutenção, análise e indenizações de seguro.
Por Alcance Operacional:
O Curto Alcance Avança em Zonas UrbanasOs sistemas de médio alcance (1 a 5 km) capturaram 48,29% da receita de 2025, pois estabelecem um equilíbrio entre custo e cobertura para a maioria dos campi industriais. As plataformas de curto alcance, tipicamente abaixo de 1 km, têm previsão de crescimento a um CAGR de 28,34%, à medida que estádios, campi corporativos e presídios priorizam fatores de forma compactos e emissões de RF reduzidas. O Hydra da CERBAIR, instalado em estabelecimentos correcionais franceses, emprega localização direcional de RF passiva dentro de 300 m para evitar interferência com torres de celular adjacentes. Os limites regulatórios na saída de radar próximo a aeroportos tendem a direcionar as implantações urbanas para detecção passiva ou eletro-óptica, limitando naturalmente seu alcance efetivo.
Os ativos de longo alcance (acima de 5 km) permanecem relevantes em grandes aeródromos. O Giraffe 1X da Saab rastreia pequenos drones a um alcance de 10 km, mas por um preço de 3 milhões de USD por unidade, o que restringe as vendas a locais de alto tráfego ou adjacentes à defesa. A fusão de sensores assistida por IA corrói as categorias rígidas de alcance: o emparelhamento de matrizes acústicas de curto alcance com detectores de RF de médio alcance produz cobertura sobreposta que melhora a precisão de classificação sem expandir os orçamentos de capital. Essa modularidade apoia o objetivo do mercado anti-drone de implantações escaláveis e específicas para cada local.
Análise Geográfica
Mercado Anti-Drone da América do Norte
A América do Norte deteve 40,55% da receita global em 2025, impulsionada pelos contratos do DHS dos EUA e pela aplicação das regras de ID Remoto pela FAA. A região deverá registar um CAGR de 25,8% até 2031, ligeiramente abaixo da média global, à medida que os primeiros adotantes transitam de novas instalações para atualizações de software. As centrais nucleares dos EUA devem instalar sistemas de deteção perimetral até 2027, de acordo com as diretrizes da NRC, enquanto os projetos-piloto em aeroportos validados pela GAO reforçam arquiteturas multissensor que reduzem os falsos positivos em ambientes de RF densos. O Canadá avança de forma mais lenta, mas o projeto de regulamentação de 2025 do Transport Canada alarga a cobertura contra-UAS aos aeroportos de Vancouver, Toronto e Montreal. O México permanece numa fase incipiente, mas incidentes com drones de cartéis desencadearam implantações-piloto em Guadalajara e Tijuana no final de 2024.
Mercado Anti-Drone da Ásia-Pacífico
Espera-se que a região da Ásia-Pacífico registe o crescimento mais rápido, com um CAGR de 27,11% entre 2026 e 2031, à medida que a plataforma Digital Sky da Índia impõe o registo de drones, a China expande a vigilância em cidades inteligentes e o Japão liberaliza os intercetores cinéticos. A Índia eliminou os obstáculos de aprovação prévia para instalações comerciais contra-UAS em 2024, acelerando os prazos dos projetos. Os operadores de aeroportos estatais da China divulgaram que mais de 50 grandes hubs já operam sistemas de fusão RF-EO, provenientes principalmente de fornecedores nacionais, incluindo a CETC. O Japão adjudicou à Mitsubishi Electric um contrato em 2024 para o Aeroporto de Narita, integrando radar, EO e intercetores de rede. A expansão nacional do 5G na Coreia do Sul complica a deteção por RF; no entanto, o reajuste de IA do Aeroporto de Incheon reduziu os falsos alarmes para abaixo de 10% nos testes de 2025.
Mercado Anti-Drone da EMEA e da América do Sul
A Europa representou aproximadamente 28% da receita de 2025 e deverá crescer a um CAGR de 26,5% até 2031, principalmente devido à conformidade com o U-space e a incidentes de grande visibilidade, como o encerramento de Copenhaga em 2025. O Reino Unido lidera a adoção: os aeroportos com mais de 5 milhões de passageiros devem manter cobertura 24 horas por dia, 7 dias por semana, e as prisões de Categoria A devem instalar sistemas até meados de 2026. A Alemanha criou uma isenção para interferência de RF em refinarias em 2025, o que poderá facilitar restrições mais amplas na UE. A França validou o C-UAS como Serviço durante os Jogos Olímpicos de Paris de 2024, adjudicando contratos à Thales e à DroneShield que demonstram capacidades de reimplantação rápida. Espera-se que o Médio Oriente e África se expandam a um CAGR de 26,8%, à medida que o NEOM da Arábia Saudita e os Emirados Árabes Unidos integram camadas de deteção nos planos de cidades inteligentes, apoiados pelas regras da GACA de 2024 que tornam obrigatórios os sistemas em todos os aeroportos comerciais. A América do Sul continua a ser a menor região, mas demonstra dinamismo após as diretrizes da ANAC do Brasil de 2025 terem desencadeado uma vaga de aquisições liderada pelo Aeroporto de Guarulhos em São Paulo.
Panorama regulatório
A regulamentação de contra-UAS continua a se formalizar em torno da segurança do espaço aéreo, da proteção do espectro e das autoridades definidas para mitigação. Nos EUA, a regra de Identificação Remota da FAA está em vigor desde março de 2024, e uma regra final provisória de julho de 2026 do Departamento de Justiça e do Departamento de Segurança Interna codificou uma estrutura operacional vinculada à Lei SAFER SKIES para agências estaduais, locais, tribais e territoriais (SLTT). A estrutura inclui requisitos de treinamento, coordenação de espectro e relatórios de mitigação. A governança paralela do lado da defesa foi reforçada com a NDAA do exercício fiscal de 2026 (dezembro de 2025), que elevou a Força-Tarefa Interagências Conjunta 401 (JIATF 401) como entidade central de coordenação para padrões de contra-UAS de pequeno porte e alinhamento de aquisições, e a orientação do DoD implementada em janeiro de 2026 expandiu as autoridades dos comandantes de instalações além das restrições tradicionais de perímetro para defesa de base.
Na Europa, os esforços de política e padronização avançam em sincronia com os cronogramas de implementação do U-space sob o Regulamento (UE) 2021/664, que exige que os Estados-membros desenvolvam serviços e corredores U-space que integrem considerações de tráfego cooperativo e não cooperativo até 2026. O EUROCAE WG-115 abriu consulta em junho de 2026 para o ED-286A (Definição de Serviços Operacionais e Ambiente para Sistemas Contra-UAS em espaço aéreo controlado), apoiando premissas operacionais mais consistentes para aeroportos e implementações vinculadas a ANSPs. A Austrália também avançou na expansão de autoridade, com uma atualização de janeiro de 2026 concedendo à Australian Defence Force poderes mais claros para detectar e desativar ou destruir drones avaliados como ameaças a ativos de defesa, reforçando a tendência mais amplo de permissões codificadas combinadas com salvaguardas processuais em ambientes controlados ou adjacentes a civis.
Análise da cadeia de valor
A cadeia de valor anti-drone abrange hardware de sensoriamento e detecção e processamento embarcado (radar, RF, EO/IR, acústico e computação de borda), comando e controle (C2), e software de análise que funde rastreamentos, gerencia alertas e se integra a sistemas de segurança e aviação, e mitigação/efetores (tomada de controle cibernético, perturbação de RF onde permitido, interceptação cinética e energia direcionada). Os contribuintes upstream incluem componentes de RF especializados, subsistemas de radar, óptica e módulos de GPU/IA de borda. Ao mesmo tempo, integradores de sistemas e contratantes principais montam arquiteturas multissensores e validam o desempenho em ambientes de RF densos e com restrições de segurança, como aeroportos, locais de energia e presídios.
No downstream, a aquisição e a implantação são cada vez mais realizadas por meio de estruturas governamentais e ecossistemas interoperáveis, em vez de pilhas fechadas de fornecedor único. Os mecanismos de política e financiamento dos EUA estão ampliando a base de compradores além dos usuários federais: a FEMA administra um Programa de Subsídios para Sistemas Contra Aeronaves Não Tripuladas, e a estrutura de implementação da Lei SAFER SKIES de julho de 2026 fornece caminhos operacionais mais claros para as agências SLTT, o que atrai distribuidores, provedores de treinamento e operadores de serviços gerenciados para a cadeia. No lado do fornecedor e da consolidação, o acordo da Motorola Solutions para adquirir a D-Fend Solutions (junho de 2026) ilustra como as capacidades de mitigação (tomada de controle cibernético) estão sendo incorporadas a plataformas mais amplas de segurança pública. A ênfase na aquisição de defesa em defesa em camadas com boa relação custo-benefício também é visível em grandes prêmios de veículos e sistemas, como um contrato do Pentágono de julho de 2026 para contra-drone concedido à AeroVironment.
Cenário Competitivo
Os players estabelecidos, como a Northrop Grumman Corporation, se beneficiam de seus extensos portfólios de radar e contratos de defesa consolidados. Ao mesmo tempo, os players emergentes capitalizam as oportunidades comerciais oferecendo pilhas definidas por software e modelos de assinatura. O contrato de 54 milhões de USD da DroneShield para a Ucrânia em dezembro de 2024 validou arquiteturas portáteis e atualizáveis via OTA para reimplantação em zonas de conflito. O interceptor Roadrunner da Anduril reduz os custos por engajamento e demonstrou 95% de sucesso nos testes do Exército, estabelecendo um novo referencial de preço-desempenho. A D-Fend Solutions se diferencia por meio da tomada de controle cibernético, contornando as proibições de interferência de RF para garantir parcerias com a Bosch e a Leonardo em 2024.
Os movimentos estratégicos se concentram no agrupamento de ecossistemas. A aliança da Dedrone com a Axon em 2024 une detecção, imagens de câmeras corporais e gerenciamento de incidentes, aumentando os custos de mudança para as agências de aplicação da lei. A Verizon incorpora sensores da Dedrone em suas ofertas de LTE privado, permitindo que clientes corporativos contratem serviços de detecção como um item de linha de telecomunicações, uma inovação que contorna as revisões de despesas de capital. O Skyranger 30 da Rheinmetall integra radar, óptica e um canhão de 30 mm, avançando em direção à defesa aérea de espectro completo para segurança de fronteiras, onde a ação cinética enfrenta menos restrições legais. Os depósitos de patentes ressaltam a mudança para IA de borda: Anduril, DroneShield e Dedrone registraram coletivamente 47 pedidos nos EUA em 2024 voltados para inferência de baixo consumo em unidades portáteis, incluindo mitigação de falsos alarmes urbanos, indenização de seguros e padrões de interoperabilidade, que apresentam oportunidades de espaço em branco para os entrantes da próxima onda.
Líderes do Setor Anti-Drone
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
CERBAIR
-
D-Fend Solutions AD Ltd.
-
DroneShield Group Pty Ltd
-
Rohde & Schwarz GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Anti-Drone Empresas cobertas neste relatório
- Dedrone Holdings, Inc.
- CERBAIR
- D-Fend Solutions AD Ltd.
- DroneShield Group Pty Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- QinetiQ Group
- Saab AB
- Anduril Industries, Inc.
- SRC Inc.
- DeTect, Inc.
- CACI International Inc.
- Honeywell International Inc.
- Meteksan Defence Industry Inc.
- OpenWorks Engineering Ltd.
- Rheinmetall AG
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Terma Group
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a expansão da demanda endereçável entre os compradores de segurança pública não federais, à medida que as autoridades e os processos operacionais se tornam mais explícitos. A regra final provisória de julho de 2026 que implementa a estrutura da Lei SAFER SKIES (treinamento, coordenação de espectro e relatórios de mitigação) fornece às agências SLTT um caminho operacional mais claro para o uso de contra-UAS. Isso pode acelerar a adoção de sistemas com prioridade em detecção que se integram aos centros de comando existentes, seguidos por módulos de mitigação aprovados pela jurisdição. Essa mudança de política também fortalece o caso de negócios para fornecedores de plataformas que empacotam sensoriamento, software de C2 e procedimentos operacionais em implantações repetíveis para aeroportos, infraestrutura crítica e eventos temporários.
Uma segunda oportunidade é a transição para arquiteturas padronizadas, modulares e em camadas, impulsionada pela governança centralizada de defesa e por grandes veículos de programas. A NDAA do exercício fiscal de 2026 estabeleceu a JIATF 401 (dezembro de 2025) como um órgão unificador de contra-UAS de pequeno porte, e a AeroVironment recebeu em julho de 2026 um IDIQ de 500 milhões de USD para o programa Domestic Shield da JIATF-401 (com uma ordem de tarefa de 80,5 milhões de USD para implantações do sistema multissensor Titan-MS nos locais do Comando de Ataque Global da Força Aérea dos EUA). Em conjunto, esses prêmios reforçam a demanda por sistemas multissensores interoperáveis e caminhos de atualização escaláveis. As estratégias de fornecedores que se alinham com a integração de arquitetura aberta (conexões de rede privada de telecomunicações, C2 agnóstico de hardware e emparelhamento de sensores e efetores de múltiplos fornecedores) e que podem demonstrar desempenho de baixo falso alarme em ambientes densos de 5G criam oportunidades para atualizações, modelos de entrega por assinatura e serviços de treinamento e sustentação em instalações adjacentes à defesa e civis.
Desenvolvimentos industriais recentes em Mercado Anti-Drone
- Julho de 2026: A AeroVironment recebeu um IDIQ de 500 milhões de dólares do Departamento de Defesa dos EUA para apoiar o programa Domestic Shield da JIATF-401, cobrindo capacidades contra-UAS para defesa de bases e proteção de forças. A estrutura do contrato apoia a implantação em escala por meio de ordens de tarefa, incluindo implantações multissensor Titan-MS, e reforça a demanda por arquiteturas em camadas modulares vinculadas a padrões centralizados.
- Junho de 2026: A Motorola Solutions anunciou um acordo definitivo para adquirir a D-Fend Solutions por 1,5 bilhão de dólares, incorporando a capacidade de contra-drones por invasão cibernética ao seu portfólio de tecnologia de segurança pública e segurança. A transação sinaliza uma consolidação mais amplo de plataformas, já que os compradores priorizam opções integradas de detecção, comando e controle, e mitigação sob requisitos domésticos de segurança cada vez mais rigorosos.
- Dezembro de 2025: A Axon Enterprise concluiu a aquisição da Dedrone, integrando a conscientização do espaço aéreo e a detecção de contra-drones à plataforma de segurança pública da Axon. A oferta combinada vincula alertas de contra-UAS a fluxos de trabalho de incidentes e gestão de evidências, apoiando a adesão em compras por parte de agências de aplicação da lei que buscam ferramentas operacionais unificadas.
Mercado Anti-Drone Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita obtida com sistemas anti-drone dedicados que detectam, rastreiam, identificam e, em seguida, mitigam drones não autorizados, em instalações fixas e implantáveis utilizadas pela defesa, segurança pública e locais protegidos.
Exclusões de escopo: Excluímos radares gerais de vigilância de tráfego aéreo não configurados para missões de contra-UAS e aplicativos de telefone para consumidores que fornecem apenas alertas básicos de drones.
Visão Geral da Segmentação
- Por Tecnologia
- Sistemas de Detecção
- Sistemas de Neutralização/Contramedidas
- Por Tipo de Plataforma
- Fixo
- Portátil
- Por Vertical de Uso Final
- Comercial
- Segurança Interna e Aplicação da Lei
- Por Alcance Operacional
- Curto Alcance (Menos de 1 km)
- Médio Alcance (1 a 5 km)
- Longo Alcance (Acima de 5 km)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento de onde as incursões de drones são mais regulamentadas e mais custosas, traduzindo isso em demanda por capacidades de contra-UAS. Revisamos fontes públicas, como documentos de orçamento de defesa e portais de aquisição, orientações de segurança de aviação e comunicados de incidentes de agências como a FAA e a EASA, e regras de controle de exportações e espectro publicadas por reguladores nacionais.
Para ancorar volumes e lógica de adoção, também utilizamos estatísticas alfandegárias e de comércio quando disponíveis, periódicos revisados por pares sobre radar, RF e sensoriamento eletro-óptico, e normas ou notas de orientação de organismos de segurança e aviação. Registros de empresas, apresentações a investidores, anúncios de contratos e imprensa de reputação são então utilizados para verificar cronogramas de implantação e posicionamento de produtos. Em alguns casos, assinaturas pagas para dados financeiros de empresas e um banco de dados de remessas de importação-exportação em nível de embarque ajudam a preencher lacunas, mas as fontes listadas aqui não são exaustivas e muitas outras também foram utilizadas para validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentra em confirmar o que está sendo efetivamente comprado e implantado, e como as soluções são agrupadas (sensores, software de comando e efetores) em aeroportos, infraestrutura crítica, segurança de fronteiras e usuários de defesa. Conversamos com uma combinação de provedores de sistemas, fornecedores de componentes, integradores e usuários finais na APAC, EMEA e nas Américas, para que as premissas sobre preços, ciclos de substituição e restrições regulatórias possam ser verificadas e ajustadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | Diretores executivos (CXOs): 13% | APAC: 44% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Players menores: 20% | Gerentes: 53% | Américas: 27% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído usando uma abordagem de cima para baixo, em que os sinais de aquisição de defesa, os programas de proteção de infraestrutura crítica e os gastos com segurança aeroportuária são reconstruídos em um conjunto de demanda de contra-UAS endereçável por região. O modelo é então verificado com aproximações seletivas de baixo para cima, incluindo ASPs de sistemas amostrados multiplicados por implantações de unidades prováveis, verificações de canal sobre combinações típicas de pacotes e consolidações de fornecedores para categorias específicas de sensores e efetores.
Os principais insumos utilizados no modelo incluem a frequência relatada de incidentes com drones e incursões no espaço aéreo próximo a aeroportos e locais sensíveis, o ritmo de adoção regulatória para perturbação de RF e opções cinéticas, os requisitos típicos de alcance de cobertura que alteram as contagens de sensores por local, os ciclos de financiamento de programas e o momento observado de concessão de contratos. Quando os sinais de baixo para cima são incompletos, as lacunas são tratadas usando análogos de locais semelhantes e curvas de adoção conservadoras, que são reverificadas com o feedback das entrevistas.
Para as previsões, a análise de cenários é utilizada em torno da permissão de políticas, da intensidade de segurança em eventos públicos e das prioridades de prontidão de defesa, e o cenário escolhido é alinhado às visões de especialistas sobre os prazos de aquisição e os ciclos de atualização de soluções. O caminho do CAGR não é forçado mecanicamente, e os totais anuais têm permissão para se mover com base no momento de grandes programas e entregas plurianuais.
Ciclo de Validação de Dados e Atualização
A validação é feita verificando se a receita modelada acompanha sinais independentes, como fluxo de contratos públicos, direção do orçamento de programas e anúncios de implantação para aeroportos e instalações protegidas. Os valores discrepantes são revisados em nível de item de linha e, se uma variação for relevante, os respondentes são recontactados para confirmar se a mudança é real ou impulsionada por tempo, moeda ou interpretação de escopo.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas para que as premissas, unidades e conversões sejam consistentes entre as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando uma grande mudança regulatória, um grande ciclo de aquisição ou um evento de segurança altera a demanda. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Anti-Drone da Mordor Intelligence Versus Outras Estimativas Publicadas
É normal ver diferentes tamanhos de mercado para anti-drone porque os publicadores traçam os limites em lugares diferentes e nem sempre tratam os sistemas agrupados da mesma forma. As diferenças também aparecem quando uma estimativa usa sinais de demanda liderados por aquisição, enquanto outra se apoia mais nos gastos mais amplos com tecnologia de segurança.
Ao rastrear o momento de aquisição em nível de programa e atualizar as premissas de conversão de moeda na mesma janela de ano base, a Mordor Intelligence mantém o total anti-drone vinculado a sistemas de contra-UAS implantados, em vez de gastos adjacentes com vigilância e segurança de perímetro. A diferença também vem de quão rapidamente se assume que os ASPs caem à medida que os volumes aumentam, e se as restrições regulatórias sobre interferência e respostas cinéticas são tratadas como imediatas ou graduais por país.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,47 bilhões de USD (2026) | |
| Consultoria Global A | 3,11 bilhões de USD (2025) | Utiliza um ano base diferente e pode contabilizar camadas de segurança mais amplas relacionadas a contra-UAS, o que pode incluir receitas adjacentes de vigilância de perímetro que nem sempre são específicas de anti-drone. |
| Grupo de Pesquisa do Setor B | 2,80 bilhões de USD (2024) | Apoia-se em um horizonte futuro mais longo com um caminho de crescimento mais baixo, e as notas de escopo são menos claras sobre se os pacotes completos de sistemas são contabilizados de forma consistente em defesa, aeroportos e infraestrutura crítica. |
A tabela mostra que a seleção do ano e as escolhas de delimitação explicam a maior parte da diferença, mais do que qualquer premissa isolada. Quando o modelo é ancorado em sinais de aquisição, lógica de implantação em nível de local e inclusões claramente declaradas, o resultado se torna mais fácil de rastrear, validar e repetir entre as atualizações.
Principais Perguntas Respondidas no Relatório
Qual é o volume global de gastos em soluções anti-drone atualmente?
Os gastos anti-drone atingem USD 2,47 bilhões em 2026 e estão projetados para alcançar USD 8,42 bilhões até 2031, à medida que a demanda cresce em aeroportos, instalações de energia e locais de eventos.
Qual é a taxa de crescimento esperada para a demanda de contra-drone até 2031?
Os gastos agregados estão previstos para avançar a uma CAGR de 27,83%, superando a maioria das outras tecnologias de segurança.
Qual plataforma de implantação está ganhando impulso com organizadores de eventos e equipes de resposta rápida?
Os sistemas portáteis, baseados em reboque ou mochila, estão se expandindo a uma CAGR de 28,59% porque eliminam grandes desembolsos de capital e suportam contratos de C-UAS como Serviço.
Por que os aeroportos estão investindo fortemente em atualizações de detecção e mitigação?
A aplicação da Identificação Remota da FAA e as regras U-space da UE transferem a responsabilidade pelas incursões para os operadores de aeroportos, exigindo cobertura de contra-UAS 24 horas por dia, 7 dias por semana.
Como as seguradoras estão influenciando a adoção de tecnologia de mitigação de drones?
As seguradoras agora excluem perdas relacionadas a aeronaves não tripuladas de muitas apólices de propriedade ou oferecem descontos de prêmio apenas quando os locais comprovam capacidade de neutralização autônoma.
Qual região geográfica registrará o crescimento mais rápido nos gastos anti-drone?
A Ásia-Pacífico está preparada para crescer a um CAGR de aproximadamente 29,11%, impulsionada pelo programa Digital Sky da Índia, pelos projetos de cidades inteligentes da China e pelas regras permissivas de interceptação cinética do Japão.
Qual barreira legal mais frequentemente atrasa as implantações comerciais de neutralização?
Regras ambíguas em torno do bloqueio de RF e da neutralização cinética expõem os operadores a multas regulatórias e responsabilidade civil, retardando a aprovação fora das instalações governamentais.