
Tamanho e Participação do Mercado de Drones Autônomos BVLOS
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 24.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Drones Autônomos BVLOS por Mordor Intelligence
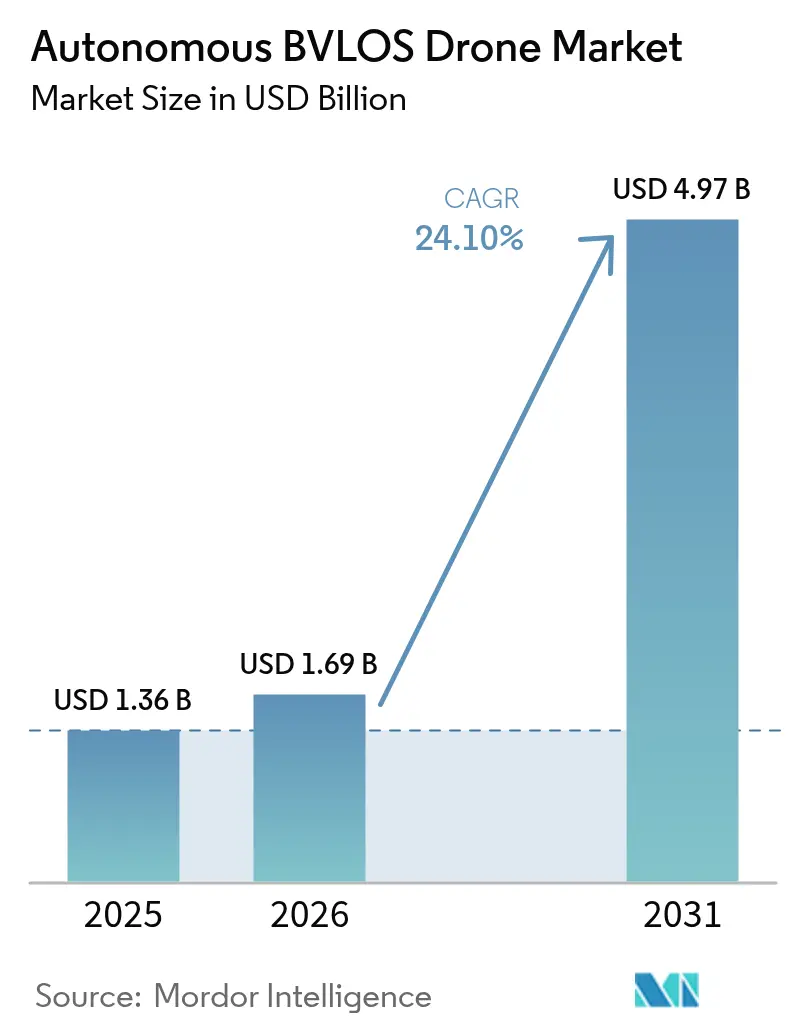
O tamanho do mercado de drones autônomos BVLOS em 2026 é estimado em USD 1,69 bilhão, crescendo a partir do valor de 2025 de USD 1,36 bilhão com projeções para 2031 mostrando USD 4,97 bilhões, crescendo a um CAGR de 24,10% no período 2026-2031. O impulso regulatório nos EUA, na Europa e no Canadá está transformando programas experimentais em serviços comerciais, enquanto os avanços em sistemas de detecção e desvio, conectividade via satélite e ferramentas de gerenciamento de tráfego não tripulado (UTM) estão reduzindo as barreiras técnicas. A demanda dos usuários dos setores de energia, serviços públicos e logística continua a validar os casos de negócios, e as plataformas híbridas estão reformulando as expectativas de desempenho ao combinar a conveniência de decolagem vertical com a resistência de asa fixa. As vulnerabilidades da cadeia de suprimentos em torno de componentes de aviônica e de radiofrequência continuam sendo uma preocupação de curto prazo, mas os fabricantes verticalmente integrados estão respondendo por meio de estratégias de dupla fonte e bases de montagem regionais. O potencial geral de crescimento é reforçado pelos crescentes investimentos do setor público em monitoramento climático, inspeção de infraestrutura e resposta a emergências, que dependem de operações de longo alcance e alta carga útil.
Principais Conclusões do Relatório
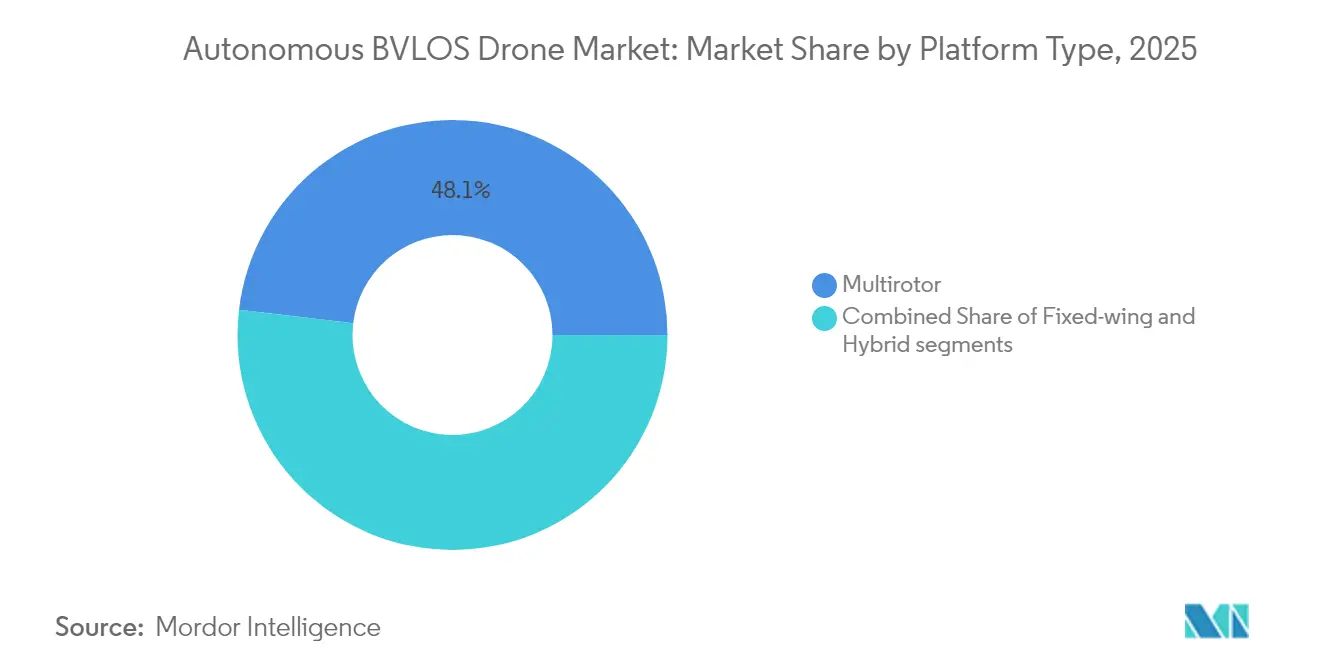
- Por tipo de plataforma, os sistemas multirrotor lideraram com 48,12% da participação do mercado de drones autônomos BVLOS em 2025, enquanto as plataformas híbridas deverão expandir a um CAGR de 28,05% até 2031.
- Por alcance, as operações de curto alcance responderam por 37,40% do mercado de drones autônomos BVLOS em 2025, mas o segmento de longo alcance está definido para crescer mais rapidamente, com um CAGR de 25,85% até 2031.
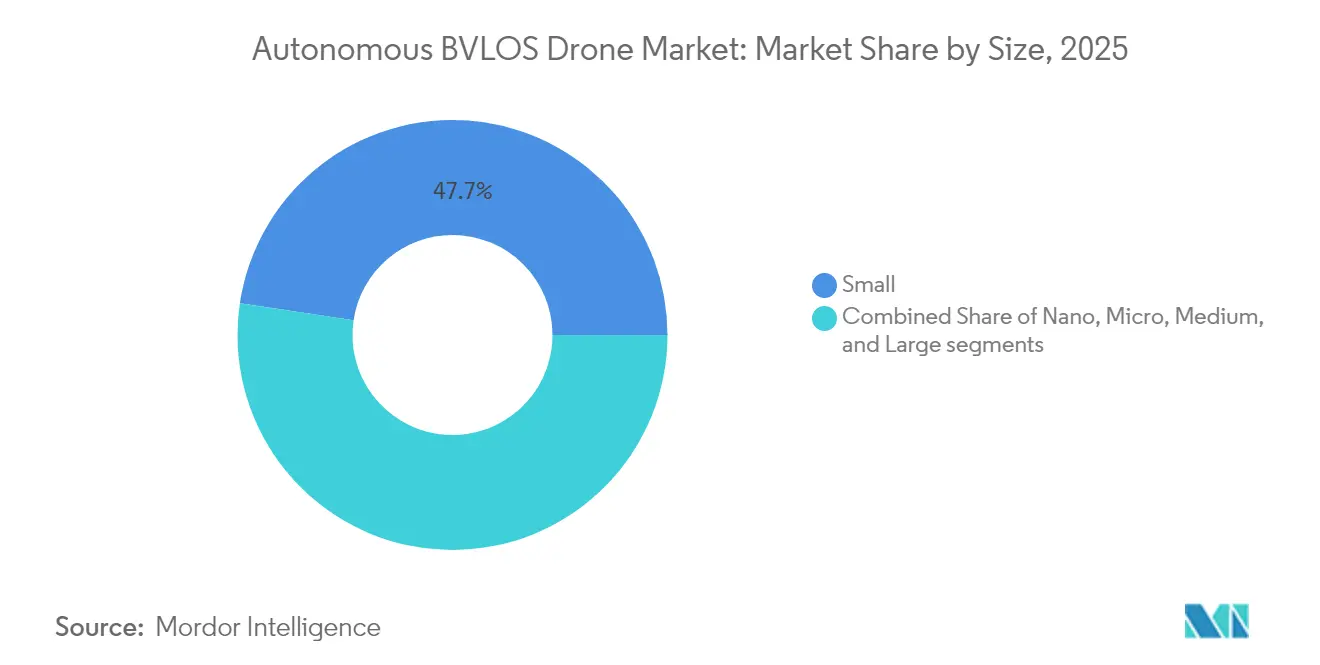
- Por tamanho, as plataformas pequenas detinham 47,65% de participação na receita em 2025; os drones de grande porte registram o maior CAGR previsto de 25,35% até 2031.
- Por setor de uso final, energia e serviços públicos responderam por 24,10% da receita de 2025, enquanto logística e entrega lideraram o crescimento com um CAGR de 26,45% até 2031.
- Por geografia, a América do Norte manteve uma participação de 35,85% em 2025, enquanto a Ásia-Pacífico registrou a perspectiva de CAGR mais forte de 25,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Progresso regulatório possibilitando isenções e padrões BVLOS de rotina | +4.2% | Global – liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Avanços em tecnologias de detecção e desvio e de gerenciamento de tráfego não tripulado (UTM) | +3.8% | Global – concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Crescimento rápido em logística de drones e pilotos de entrega médica | +3.5% | Global – adoção inicial na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda do setor de energia e serviços públicos por inspeções de ativos lineares de longa distância | +3.1% | Global – ênfase na América do Norte e Europa | Médio prazo (2-4 anos) |
| Conectividade de rede não terrestre via satélite para drones desbloqueando operações BVLOS remotas | +2.9% | Global – prioridade em regiões remotas | Longo prazo (≥ 4 anos) |
| Adoção de drones BVLOS por frotas nacionais de monitoramento climático | +2.7% | Global – iniciativas lideradas pelo governo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Progresso Regulatório Possibilitando Isenções e Padrões BVLOS de Rotina
O novo Aviso de Proposta de Regulamentação da Parte 108 divulgado pela FAA em agosto de 2025 introduz um caminho baseado em regras que substitui isenções individuais, especificando equipamentos obrigatórios de detecção e desvio e relatórios padronizados, agilizando os ciclos de aprovação. A EASA espelha essa mudança por meio de sua atualização das Regras de Acesso Fácil de julho de 2024, que incorpora os requisitos BVLOS no Cenário Padrão STS-02 e harmoniza a supervisão entre os Estados-membros.[1]Agência da União Europeia para a Segurança da Aviação, "Conceito de Operações do Espaço-U," easa.europa.eu A Transport Canada reforça o alinhamento norte-americano ao finalizar uma estrutura BVLOS expandida para drones de até 150 kg, com vigência a partir de novembro de 2025, abrindo o espaço aéreo nacional para voos regulares de longo alcance. À medida que os reguladores convergem para padrões de segurança comuns, o mercado de drones autônomos BVLOS ganha caminhos de certificação previsíveis que reduzem o tempo de implantação para frotas comerciais. A maior clareza estimula investimentos em expansão de frotas, plataformas de software integrado e programas de treinamento de pilotos que sustentam o crescimento de receita a longo prazo.
Avanços em Tecnologias de Detecção e Desvio e de Gerenciamento de Tráfego Não Tripulado
A inovação em prevenção de colisões está passando do protótipo para a produção. A fusão de sensores ópticos, acústicos e de radar permite a detecção confiável de tráfego não cooperativo além de 2 km. Ao mesmo tempo, os transponders leves de Vigilância Dependente Automática-Leve (ADS-L) oferecem conspicuidade eletrônica acessível para usuários da aviação geral. O progresso paralelo nas redes UTM significa que os dados de tráfego em tempo real podem alimentar as pilhas de navegação a bordo. Os corredores do Espaço-U da Europa, o lançamento do ID Remoto da América do Norte e o registro nacional de drones do Japão alimentam APIs padronizadas que permitem a alocação dinâmica do espaço aéreo. Essas melhorias reduzem a carga de trabalho do piloto e diminuem a lacuna tecnológica entre testes em pequena escala e operações urbanas de alta densidade. Como resultado, as seguradoras estão começando a oferecer preços de risco em camadas vinculados à capacidade certificada de detecção e desvio, incentivando os proprietários de frotas a adotarem aviônica de próxima geração e fortalecendo a vantagem competitiva dos pioneiros.
Crescimento Rápido em Logística de Drones e Pilotos de Entrega Médica
As redes de abastecimento médico surgiram como campo de prova para voos de longa distância, com a Zipline International Inc. superando 100 milhões de milhas autônomas em 2025 na África e nos EUA. A preferência regulatória por missões de salvamento acelera as aprovações de licenças, e as operações bem-sucedidas reduzem as barreiras de percepção pública para usos mais amplos de entrega de encomendas. As isenções BVLOS em âmbito nacional concedidas aos principais players de entrega removem os limites geográficos que antes restringiam a economia das rotas. Os investimentos em docas de carregamento automatizadas, baterias de troca rápida e módulos de carga útil em cadeia de frio habilitam novos fluxos de receita, desde pacotes de comércio eletrônico até órgãos para transplante. O crescimento de volume em logística médica e de consumo também impulsiona efeitos de rede: mais nós de pouso se traduzem em cobertura mais densa, rotas de voo mais curtas e custos decrescentes de última milha que reforçam a atratividade das soluções do mercado de drones autônomos BVLOS.
Demanda do Setor de Energia e Serviços Públicos por Inspeções de Ativos Lineares de Longa Distância
As concessionárias de energia elétrica e os operadores de oleodutos utilizam cada vez mais patrulhas BVLOS para inspecionar ativos que se estendem por terrenos remotos. A Georgia Power e a Dominion Energy relatam reduções de custos acima de 60% em comparação com fretamentos de helicóptero, destacando a triplicação da frequência de inspeção que melhora o agendamento de manutenção. A integração de câmeras térmicas, LiDAR e hiperespectral permite a detecção automatizada de invasão de vegetação, corrosão e anomalias de calor. Os corredores de ativos lineares geralmente se encontram em espaço aéreo esparsamente populado, reduzindo as classificações de risco e agilizando as aprovações de isenção. Os prestadores de serviços que agrupam análise de dados, hospedagem em nuvem e painéis de manutenção obtêm contratos plurianuais fidelizados. Essa dinâmica impulsiona o crescimento recorrente de receita e sustenta a perspectiva de longo prazo do mercado de drones autônomos BVLOS.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cronogramas regulatórios globais fragmentados | -2.1% | Global | Médio prazo (2-4 anos) |
| Limitações de densidade energética das baterias reduzindo a resistência de voo | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Vulnerabilidade da cadeia de suprimentos a componentes críticos de aviônica e de RF | -1.5% | Global – concentrado nas dependências da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Congestionamento de espectro impactando os links de comando e controle (C2) em corredores urbanos | -1.2% | Áreas urbanas em todo o mundo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cronogramas Regulatórios Globais Fragmentados
As diferenças nos ciclos de certificação na Ásia-Pacífico, na América do Sul e na África retardam a expansão internacional. Enquanto as regras de Nível 4 do Japão já permitem operações autônomas sobre áreas povoadas, mercados vizinhos como a China ainda aplicam limites restritivos baseados em zonas que restringem a viabilidade comercial. Os operadores que voam em corredores logísticos transfronteiriços devem se submeter a auditorias e treinamentos paralelos para cada jurisdição, inflacionando os custos indiretos. A ausência de reconhecimento bilateral entre as autoridades centrais de aviação obriga à realização de testes duplicados de hardware de detecção e desvio e avaliações de risco operacional. As frotas menores desviam escassos recursos de engenharia para a documentação de conformidade, atrasando os roteiros de produtos e amortecendo a trajetória de curto prazo do mercado de drones autônomos BVLOS.
Limitações de Densidade Energética das Baterias Reduzindo a Resistência de Voo
As químicas de íon de lítio (Li-íon) têm uma média de 250 Wh/kg, restringindo a resistência de multirrotores a 45-60 minutos sob cargas úteis comerciais. Mesmo as promissoras células de nanofios de silício da Amprius que atingem 450 Wh/kg se traduzem em ganhos incrementais, não transformadores. Os operadores devem negociar o peso da carga útil em relação ao comprimento da rota ou investir em infraestrutura distribuída de carregamento e troca de baterias que infla os orçamentos de capital. Até que as células de combustível de hidrogênio ou os sistemas de propulsão híbrida atinjam a paridade de custo, os limites de resistência limitarão a receita por hora de voo, especialmente para serviços de logística de longo alcance que sustentam grande parte do crescimento projetado do setor de drones BVLOS.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plataforma:
Sistemas Híbridos Expandem a Flexibilidade OperacionalAs configurações híbridas combinam sustentação vertical de multirrotor com cruzeiro eficiente de asa fixa, sendo fundamentais para missões que excedem 50 km e ainda requerem decolagem pontual. O tamanho do mercado de drones autônomos BVLOS para aeronaves híbridas situou-se em USD 0,27 bilhão em 2025 e deve triplicar até 2031 a um CAGR de 28,05%. Os operadores preferem esses projetos para mapeamento de corredores, patrulhas de oleodutos e postos avançados de entrega de encomendas onde a infraestrutura terrestre é mínima. O FVR-90 da L3Harris exemplifica a resistência de 8 horas enquanto eleva cargas úteis de 15 lb, demonstrando como os híbridos superam o teto de resistência dos multirrotores puros.
A demanda por híbridos também se beneficia dos reguladores que cada vez mais tratam as aeronaves de transição sob regras de asa fixa assim que entram no cruzeiro, simplificando as avaliações de aeronavegabilidade. Os sistemas multirrotor, no entanto, permanecem consolidados no mercado de drones autônomos BVLOS devido à sua simplicidade, menor custo unitário e pegada de lançamento próxima a zero. Essas aeronaves detêm 48,12% da receita de 2025 e continuarão a dominar a inspeção urbana e as missões de entrega de curta distância. As unidades de asa fixa mantêm uma demanda de nicho para pulverização agrícola e reconhecimento de muito longo alcance, mas as restrições de pista limitam sua aplicabilidade urbana. À medida que os controladores de voo definidos por software amadurecem, espera-se que os proprietários de frotas migrem para arquiteturas modulares que permitam a reconfiguração rápida entre os modos multirrotor e híbrido, reforçando as tendências de diversificação de plataformas em todo o mercado de drones autônomos BVLOS.


Por Alcance:
Voos de Longa Distância Desbloqueiam Novos Casos de UsoAs operações de longo alcance representam a curva de crescimento mais acentuada, subindo a um CAGR de 25,85% até 2031. As redes não terrestres da Starlink e constelações similares de órbita terrestre baixa (LEO) fornecem links de comando de baixa latência além do alcance celular, abrindo rotas através de desertos, plataformas offshore e passagens de montanha. As empresas de logística aproveitam esses links para contornar sistemas rodoviários mal atendidos, enquanto os governos implantam aeronaves de longo alcance para vigilância de fronteiras e monitoramento de incêndios florestais.
Os voos BVLOS de curto alcance continuam a servir missões de inspeção, mapeamento e captura de mídia. Embora detenham 37,40% de participação na receita em 2025, o crescimento se modera à medida que a penetração aumenta e os caminhos regulatórios se estabilizam. Os voos de médio alcance preenchem o corredor entre centros populacionais e instalações remotas, ganhando relevância em rotas regionais de encomendas e inspeções de oleodutos de fluxo médio. Com o tempo, os ganhos esperados em densidade de bateria e rádios de rede em malha irão tornar as classificações de alcance atuais menos distintas. No entanto, a estratificação da demanda persistirá porque o peso da carga útil e os obstáculos regulatórios diferem por perfil de missão, garantindo que o mercado de drones autônomos BVLOS atenda a nichos de resistência diferenciados.
Por Tamanho:
Aeronaves de Grande Porte Suportam Cargas Úteis em Escala IndustrialOs drones de grande porte carregam cargas úteis acima de 25 kg e agora estão se expandindo a um CAGR de 25,35%. Suas capacidades de elevação pesada permitem o transporte de componentes de fazendas de energia eólica offshore, reabastecimento de locais de mineração e distribuição de ajuda humanitária. As fuselagens maiores também acomodam propulsão de combustível misto ou célula de combustível que estende a resistência para além de seis horas, atingindo o ponto de equilíbrio econômico para a logística remota.
No entanto, as plataformas pequenas sustentam a liderança com 47,65% de participação de mercado em 2025 devido aos menores limiares regulatórios e à economia unitária que permite a expansão de frotas. As aeronaves nano e micro ganham tração na inspeção de espaços confinados de caldeiras industriais ou cavidades sob pontes, onde a sensibilidade ao sopro do rotor e o risco de colisão são considerações primordiais. As aeronaves de médio porte equilibram carga útil e alcance, tornando-as elementos fundamentais para patrulhas florestais e levantamentos de petróleo e gás de fluxo médio. À medida que os materiais compostos e a fabricação aditiva reduzem o peso estrutural, cada classe avança em paralelo em vez de cannibalizar as outras, ilustrando a oportunidade de crescimento multifacetada dentro do mercado de drones autônomos BVLOS.
Por Setor de Uso Final:
Logística Impulsiona a Adoção mais RápidaPrevê-se que as frotas de logística e entrega registrem um CAGR de 26,45% entre 2026 e 2031. Os programas piloto amadureceram em redes nacionais que lidam com amostras de sangue, vacinas e encomendas de consumidores. Os centros de atendimento automatizados integram células de drones que recebem sinais eletrônicos de pedidos, selecionam módulos de carga útil e carregam aeronaves sem intervenção humana, reduzindo os tempos de separação e expedição para menos de cinco minutos. As agências reguladoras agilizam as aprovações quando os operadores comprovam redundância, recuperação por paraquedas e funções confiáveis de detecção e desvio — agora comuns nas principais plataformas de frotas.
Energia e serviços públicos permanecem a âncora de receita, contribuindo com 24,10% das vendas do mercado de drones autônomos BVLOS de 2025. Os requisitos de frequência de inspeção estão aumentando à medida que as redes modernizam para acomodar a geração distribuída de energia renovável. A agricultura de precisão, o monitoramento de construção, a segurança pública e a vigilância ambiental geram demanda, cada uma com pacotes de sensores distintos. As empresas de telecomunicações implantam drones BVLOS amarrados como torres de retransmissão temporárias durante eventos ou desastres naturais, ilustrando como os casos de uso diversificados sustentam coletivamente o momento de demanda em todo o mercado de drones autônomos BVLOS.
Análise Geográfica
Mercado de Drones BVLOS Autônomos da América do Norte
A América do Norte permanece líder em receita com uma participação de 35,85% em 2025. A regra Parte 108 pendente da FAA está prestes a acelerar as autorizações domésticas, e o marco regulatório do Canadá de novembro de 2025 harmoniza as regras de voo em todo o continente. As principais concessionárias de serviços públicos continuam a ampliar as inspeções de corredores, enquanto os fornecedores de plataformas consolidam a produção dentro da região para mitigar os riscos de fornecimento de semicondutores. Os campos de teste público-privados em andamento, incluindo o Corredor UAS de Nova York e o site Northern Plains da Dakota do Norte, fornecem dados que informam os refinamentos regulatórios da próxima rodada e reforçam a competitividade regional.
Mercado de Drones BVLOS Autônomos da Ásia-Pacífico
A Ásia-Pacífico representa a arena de crescimento mais dinâmica, com um CAGR de 25,62%. O marco de Nível 4 do Japão permite voos autônomos sobre áreas populadas em casos de segurança especificados, gerando serviços de entrega e resposta a emergências em ambientes urbanos. A escala de fabricação da China comprime os custos de lista de materiais, tornando as células de aeronaves abaixo de USD 10.000 viáveis para renovações de frota. Os incentivos agrícolas da Índia e a plataforma de céu digital simplificam o licenciamento de operadores, impulsionando a rápida adoção em missões de mapeamento de saúde de culturas e pulverização de precisão. A Coreia do Sul e a Austrália aplicam drones BVLOS em resgates marítimos e logística de minas, inundando as agências regionais de aeronavegabilidade com dados de prova de conceito que informam futuras regulamentações.
Mercado de Drones BVLOS Autônomos da Europa
A Europa capitaliza a abordagem harmonizada da EASA, fornecendo um único portal de certificação para 27 Estados-Membros. O Cenário Padrão STS-02 cobre voos BVLOS de até 2 km quando observadores são implantados, e várias nações implementam extensões locais de até 10 km para inspeção de infraestrutura linear. A iniciativa U-space do continente apoia aprovações de voo digital em tempo real e geofencing dinâmico, aliviando o congestionamento em corredores aéreos densos. O financiamento de pesquisa de programas como o SESAR 3 acelera o benchmarking de algoritmos de detecção e desvio, tornando a Europa um polo de P&D em aviônica e testes de interoperabilidade no mercado de drones BVLOS autônomos.


Panorama regulatório
Os marcos regulatórios para operações autônomas BVLOS estão migrando de permissões baseadas em dispensas para caminhos padronizados e baseados em desempenho, liderados pela América do Norte e pela Europa. Nos Estados Unidos, a FAA avançou nessa transição por meio do BVLOS NPRM emitido em agosto de 2025, e em janeiro de 2026 reabriu o período de comentários públicos sobre a proposta, mantendo a atenção sobre a capacidade obrigatória de detecção e prevenção de colisões e sobre as expectativas comuns de relatórios à medida que a norma avança. O Canadá também reforçou o alinhamento em toda a América do Norte ao finalizar um marco BVLOS ampliado para drones mais pesados, com vigência a partir de novembro de 2025, expandindo o conjunto de missões elegíveis para operadores industriais e de logística.
A definição de normas internacionais e regionais está reforçando os requisitos básicos para operações transfronteiriças e conformidade de equipamentos. A ICAO adotou emendas em abril de 2024 introduzindo o Anexo 6, Parte IV, para Operações Internacionais de RPAS, consolidando expectativas globais em torno da licença de piloto remoto, aeronavegabilidade e certificação de operadores. Na Europa, a EASA continuou o processo de harmonização por meio da atualização de suas Easy Access Rules em julho de 2024 e das posteriores emendas de 2025 aos Regulamentos (UE) 2019/947 e 2019/945, que refinam os requisitos operacionais e de produto, enquanto a ISO/IEC 22460-1:2025 fornece uma referência técnica para dados padronizados de licenciamento de pilotos remotos. Paralelamente, a Comissão Europeia publicou um plano de ação contra drones em fevereiro de 2026, destacando a interoperabilidade civil-militar como prioridade política que molda os requisitos técnicos para autonomia, identificação e integração no espaço aéreo.
Análise da cadeia de valor
A cadeia de valor dos drones autônomos BVLOS vai desde materiais e componentes upstream até a integração de sistemas, software e operações. A exposição upstream se concentra em ímãs de terras raras (para motores) e eletrônicos críticos de segurança, como componentes de RF, sensores inerciais e aviônica, onde a concentração de fornecimento gera risco de prazo de entrega e conformidade. Os integradores midstream combinam estruturas de aeronaves, cargas úteis (térmica, LiDAR, hiperespectral) e comunicações em plataformas com configuração por tipo, enquanto a pilha de autonomia (percepção, planejamento de missão, gestão de frota) e a conectividade UTM diferenciam cada vez mais as ofertas, principalmente para operações multi-drone supervisionadas remotamente.
No downstream, o valor é capturado por meio da prestação de serviços de ponta a ponta: planejamento de implantação, documentação regulatória, treinamento, infraestrutura de docking/carregamento, manutenção e análises que convertem imagens e dados de sensores em resultados acionáveis para usuários de serviços públicos, logística e segurança pública. Parcerias são cada vez mais utilizadas para conectar frotas de hardware a centros de operações remotas e fluxos de trabalho de clientes, com plataformas de orquestração e gestão de operações desempenhando papel mais relevante (por exemplo, a colaboração da Aeronext com a SoftBank, anunciada em julho de 2025, sobre um sistema de gestão de operações com IA para logística). Modelos operacionais como drone-in-a-box também estreitam a cadeia de serviços ao vincular fornecedores de docas, manutenção local e capacitação de operadores em uma camada de suporte recorrente, como observado em implantações coordenadas de inspeção, nas quais integradores e prestadores de serviços agrupam equipamentos, treinamento e suporte rápido no local para reduzir o tempo de inatividade.
Cenário Competitivo
A concorrência é moderada, com os cinco principais fornecedores controlando cerca de 45% da receita de 2024. A integração vertical é o tema estratégico à medida que os produtores de hardware absorvem ofertas de software, análise e manutenção para fornecer pacotes completos. A rodada de financiamento de USD 170 milhões da Skydio sublinha os fluxos de capital em direção a soluções centradas em autonomia que cumprem os futuros mandatos de detecção e desvio.[3]Skydio, "Anúncio de Financiamento da Série E," skydio.com
Os fabricantes de médio porte concentram-se em nichos regionais, adaptando opções de carga útil e módulos de treinamento para regulamentações locais. A convergência de padrões internacionais incentiva essas empresas a fazerem parcerias para compartilhamento de aviônica e middleware UTM, reduzindo custos de desenvolvimento redundantes. As tendências de patentes revelam um aumento em sistemas automatizados de acoplamento e descarregamento de dados sem fio, sinalizando que a infraestrutura terrestre é o próximo campo de batalha para a diferenciação.
A pressão da cadeia de suprimentos sobre chips de RF e sensores inerciais incentiva estratégias de nearshoring e joint ventures com fábricas de semicondutores fora de pontos críticos geopolíticos. As empresas que garantem a proveniência de componentes críticos de segurança conquistam contratos de serviço premium, destacando como a gestão de riscos agora molda as decisões de compra e as especificações técnicas dentro do mercado de drones autônomos BVLOS.
Líderes do Setor de Drones Autônomos BVLOS
AeroVironment, Inc.
Skydio, Inc.
XAG Co., Ltd.
ideaForge Technology Pvt. Ltd.
EagleNXT
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Drones BVLOS Autônomos
- AeroVironment, Inc.
- Parrot Drones SAS
- Skydio, Inc.
- Zipline International Inc.
- Wing Aviation LLC
- Drone Delivery Canada Corp.
- Percepto Robotics Ltd.
- XAG Co., Ltd.
- Quantum-Systems GmbH
- Lockheed Martin Corporation
- Carbonix
- ideaForge Technology Pvt. Ltd.
- Draganfly Innovations Inc.
- Delair SAS
- Volocopter GmbH (Diamond Aircraft Industries GmbH)
- Autel Robotics Co. Ltd.
- EagleNXT

Oportunidades de mercado e perspectivas futuras
Portos, zonas industriais e corredores de infraestrutura linear criam espaço em branco de curto prazo para operações BVLOS totalmente autônomas baseadas em docas, que funcionam com equipe local mínima e controles de segurança consistentes. Evidências dessa mudança são visíveis na Europa, onde o Porto de Tallinn lançou um programa piloto de drones BVLOS automatizados no Porto de Muuga em maio de 2026, utilizando infraestrutura baseada em docas para segurança e inspeção contínuas, e na Bélgica, onde a ADLC obteve autorização em fevereiro de 2026 para voos de drones de carga BVLOS noturnos dentro da área do porto de Antuérpia. Esses ambientes concentram rotas repetíveis, acesso controlado e alta cadência de inspeção, sustentando implantações escaláveis para vigilância, segurança perimetral, monitoramento das condições de ativos e resposta a incidentes.
Uma segunda área de oportunidade é a comercialização de operações BVLOS de rotina por meio de regulamentação mais clara e normas harmonizadas que reduzem o atrito ao escalar entre jurisdições. A FAA publicou seu BVLOS NPRM em agosto de 2025 (com o processo continuando até 2026), enquanto a CAA do Reino Unido apresentou um caminho de implementação em seu Future of Flight: BVLOS Roadmap (CAP 3182), emitido em outubro de 2025, incluindo trabalhos planejados sobre propostas de arquitetura do espaço aéreo em 2026. À medida que esses programas avançam, fornecedores que empacotam detecção e prevenção de colisões certificada, links resilientes de comando e controle, integração de Remote ID e orquestração de frotas, junto com treinamento e manutenção, podem transformar programas-piloto em modelos de serviço repetíveis em missões de logística, serviços públicos e monitoramento no setor público.
Recent Industry Developments in Mercado de Drones BVLOS Autônomos
- Julho de 2026: A Matternet firmou parceria com a Beeline UAS para expandir as operações comerciais de entrega por drone BVLOS sob a certificação FAA Part 135, com foco inicial nas áreas metropolitanas de San Francisco Bay e Los Angeles. A parceria fortalece a escala de rede e a cobertura operacional para entregas médicas regulamentadas e sensíveis ao tempo. Também reforça o papel de operadores certificados e parceiros integrados na aceleração da expansão de rotas dentro das permissões regulatórias existentes.
- Março de 2026: A Skydio destacou avanços em operações BVLOS com múltiplos drones após aprovações da FAA que permitem que um único piloto remoto supervisione vários drones Skydio X10, incluindo aprovações concedidas à New York Power Authority em janeiro de 2026. A supervisão de múltiplos drones aumenta a produtividade por operador e desloca a economia da frota em direção a centros de operações remotas, em vez de equipes de campo. As aprovações também aumentam a importância do desempenho de detecção e prevenção de colisões e de procedimentos operacionais que podem ser repetidos entre usuários de serviços públicos e infraestrutura.
- Agosto de 2025: A FAA publicou um Aviso de Proposta de Regulamentação para normalizar as operações BVLOS, delineando um caminho baseado em regras destinado a reduzir a dependência de dispensas individuais e apoiar missões comerciais escaláveis. Essa proposta sinalizou uma transição para requisitos padronizados de equipamentos e relatórios, o que impacta o design de produtos e o planejamento de conformidade entre fabricantes e operadores. Também incentivou investimentos em integração UTM e ferramentas operacionais alinhadas a aprovações baseadas em desempenho.


Mercado de Drones BVLOS Autônomos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por drones autônomos capazes de operar além da linha de visão visual, em que o voo é possibilitado por autonomia embarcada mais sistemas de suporte que permitem operações remotas seguras.
Exclusões de escopo (para este dimensionamento): drones de hobby ou brinquedo que não são usados em missões BVLOS, e operações BVLOS puramente manuais sem autonomia significativa não são contabilizadas.
Visão geral da segmentação
- Por Tipo de Plataforma
- Multirrotor
- Asa Fixa
- Híbrido
- Por Alcance
- Curto
- Médio
- Longo
- Por Tamanho
- Nano
- Micro
- Pequeno
- Médio
- Grande
- Por Setor de Uso Final
- Energia e Serviços Públicos
- Logística e Entrega
- Agricultura e Silvicultura
- Construção e Infraestrutura
- Segurança Pública e Socorro em Desastres
- Monitoramento Ambiental e Levantamento
- Retransmissão de Telecomunicações e Comunicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os parâmetros do que qualifica uma operação como BVLOS e do que torna uma operação autônoma, e então para coletar indicadores externos confiáveis. Recorremos a materiais públicos de aviação e segurança, como publicações da FAA e atualizações de regulamentação, orientações da EASA e referências da ICAO, para compreender as aprovações e restrições operacionais que moldam a demanda.
Também utilizamos fontes como portais de aquisições governamentais, documentos de orçamento de defesa e estatísticas alfandegárias e comerciais para avaliar o ritmo dos embarques e a mudança de mix entre plataformas. Páginas de associações setoriais, artigos revisados por pares sobre detecção e prevenção de colisões e autonomia, além de registros e apresentações a investidores de empresas, foram analisados para entender a capacidade típica de carga útil, classes de alcance e a direção dos preços. Quando necessário, dados financeiros pagos de empresas e uma assinatura de inteligência, junto com uma base de dados de patentes, foram utilizados para verificar cruzadamente roteiros de produtos e exposição à receita. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram analisadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que efetivamente está sendo implantado em missões BVLOS, qual nível de autonomia está sendo pago e como os preços variam com alcance, carga útil e necessidades de conformidade. As entrevistas abrangeram fabricantes, fornecedores de software e autonomia, integradores e usuários finais que atendem tanto à demanda comercial quanto governamental, com visões equilibradas entre APAC, EMEA e Américas para reduzir o viés de região única.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 45% |
| Nível médio: 56% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 53% | Américas: 22% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual atividades BVLOS aprovadas, adições de frotas de drones e o ritmo de adoção de recursos de autonomia são usados para reconstruir o conjunto de demanda endereçável por região. Para manter os totais realistas, verificações seletivas bottom-up são realizadas por meio de amostras de embarques unitários e faixas típicas de preço de venda (ASP) por classe de plataforma, e então o feedback dos canais é usado para ajustar lacunas onde os dados públicos de volume são escassos.
Entre os insumos testados sob estresse estão o número de dispensas e permissões BVLOS, a atividade de inspeção em estilo de corredor em energia e serviços públicos, as taxas de conversão de testes de entrega para implantação em escala e a divisão típica de valor entre hardware e software de autonomia. Restrições de autonomia da bateria e de carga útil foram tratadas como limites práticos para determinadas missões, o que afeta o mix e a precificação realizada. As previsões foram construídas usando análise de cenários, em que os caminhos de adoção estão vinculados ao cronograma regulatório, à disponibilidade de detecção e prevenção de colisões, à prontidão de conectividade e aos ciclos orçamentários dos clientes, e então alinhadas ao que os entrevistados consideram implementável nos próximos anos.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como concessões de contratos públicos, expansões de frota anunciadas e marcos regulatórios, e então as variações são rastreadas até suas premissas, incluindo utilização, precificação e taxas de adoção de autonomia. Quando um número parece incorreto, os fatores determinantes são reelaborados e é feito um novo contato direcionado com o grupo de respondentes mais relevante antes da aprovação da revisão interna.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias, anúncios de grandes contratos ou variações abruptas nos preços de componentes. Antes da entrega, uma revisão final é realizada para que as taxas de câmbio mais recentes, o contexto inflacionário e os principais eventos de mercado sejam refletidos na visão publicada.
Comparação da estimativa de mercado de drones BVLOS autônomos da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para drones BVLOS autônomos podem parecer muito distantes entre si porque o limite de escopo nem sempre é consistente, e cada publicador trata a precificação e o momento de adoção de forma diferente. As diferenças ficam ainda mais evidentes quando o ano-base não está alinhado e quando as taxas de conversão e a inflação são tratadas de forma simplificada.
As maiores diferenças geralmente vêm de como a autonomia é definida, se serviços e operações de missão estão incluídos, e do quão agressivo é o ritmo de crescimento assumido uma vez que as regulamentações se flexibilizam. Neste estudo, a progressão do ASP é atualizada com preços recentes de licitações e feedback de entrevistas, e então convertida usando taxas de câmbio médias do ano corrente. Essa etapa explica parte da diferença em relação a números que carregam pontos de preço mais antigos, o que representa a escolha orientada por atualização adotada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,69 bilhão de USD (2026) | |
| Consultoria Global A | 2,49 bilhões de USD (2025) | Utiliza um ano-base diferente e pode incluir um escopo de receita mais amplo em torno da atividade BVLOS habilitada por autonomia, o que pode incorporar valor de software e operações adjacentes não consistentemente separado da receita da plataforma de drones. |
| Editora do Setor B | 1,85 bilhão de USD (2024) | Abrange o mercado mais amplo de drones BVLOS com a autonomia como tendência habilitadora, o que pode misturar programas BVLOS manuais e gastos anteriores com pilotos, podendo elevar o total quando são aplicados preços mais antigos e premissas de adoção mais rápida. |
Lendo a tabela em conjunto, a dispersão é explicada principalmente por limites de escopo e cronograma, não por uma única etapa matemática. Nossa abordagem permanece rastreável ao ancorar a demanda na atividade orientada por permissões e, em seguida, verificar cruzadamente os totais com faixas de preço práticas e sinais de implantação, o que mantém o número final repetível quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de drones autônomos BVLOS em 2031?
As previsões situam o tamanho do mercado de drones autônomos BVLOS em USD 4,97 bilhões até 2031.
Com que velocidade o mercado de drones autônomos BVLOS está crescendo?
O mercado de drones autônomos BVLOS está projetado para expandir a um CAGR de 24,10% entre 2026 e 2031.
Qual tipo de plataforma está crescendo mais rapidamente?
As aeronaves híbridas lideram o crescimento com um CAGR de 28,05% até 2031 graças à eficiência combinada de sustentação e cruzeiro.
Qual região oferece a perspectiva de crescimento mais forte?
A Ásia-Pacífico é a região de crescimento mais rápido, com expectativa de registrar um CAGR de 25,62% à medida que as regulamentações amadurecem e a fabricação escala.
Qual é o principal impulsionador por trás da aceleração da adoção comercial?
A padronização regulatória que substitui as isenções caso a caso por aprovações baseadas em regras fornece caminhos previsíveis para investimento e expansão de frotas.
Página atualizada pela última vez em:



