
Análise do Mercado de Drones pela Mordor Intelligence
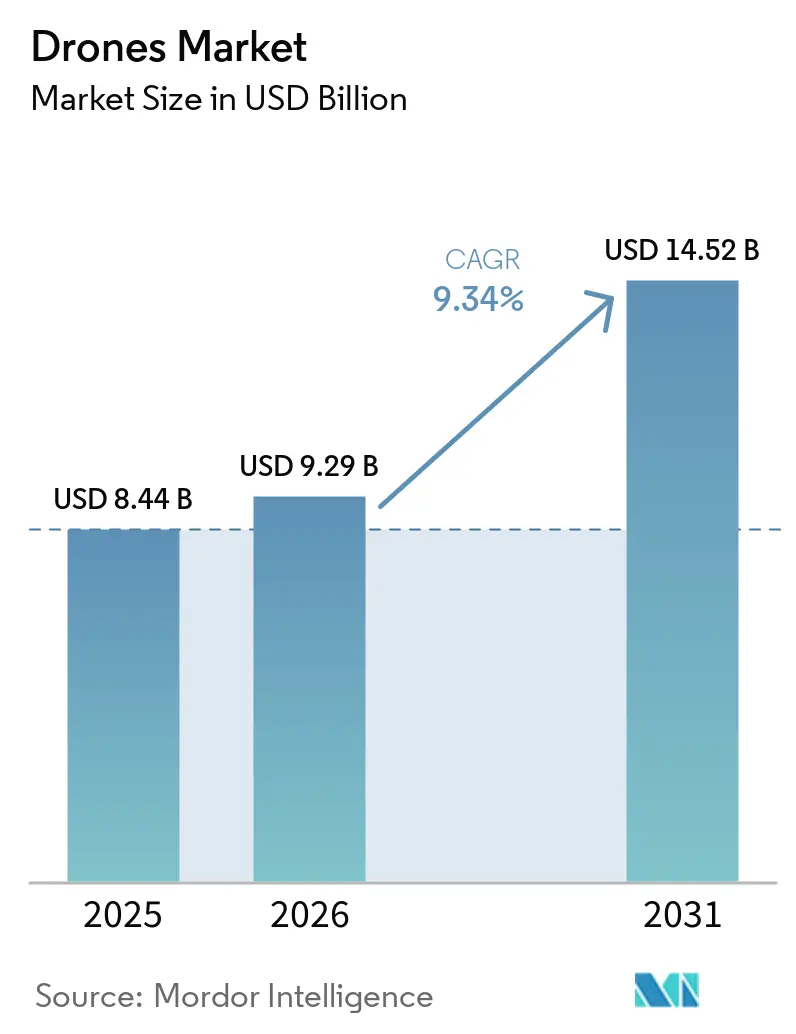
O tamanho do mercado de drones é estimado em 9,29 bilhões de USD em 2026 e prevê-se que seja de 10,16 bilhões de USD em 2027, atingindo 15,68 bilhões de USD até 2032, crescendo a uma CAGR de 9,06% de 2027 a 2032.
A expansão da base de operadores de drones de pulverização agrícola nos Estados Unidos alarga o conjunto de potenciais compradores de aeronaves. As operações baseadas em estações de ancoragem e os gémeos digitais de construção estendem esta lógica operacional a contextos de serviço público e empresarial, incluindo a construção habitacional na Coreia do Sul. Os fornecedores podem responder com acordos de serviço e investimento em produção, associando a sua oferta a uma prestação operacional sustentada. As autorizações de espaço aéreo e o processamento concentrado de materiais para baterias limitam a rapidez com que a capacidade técnica se converte em capacidade utilizável. Os fornecedores cujas aeronaves se enquadram nas rotas de isenção e certificação existentes podem converter a procura agrícola e de segurança pública em encomendas mais rapidamente do que aqueles que dependem de regras de espaço aéreo ainda em elaboração.
Principais Conclusões do Relatório
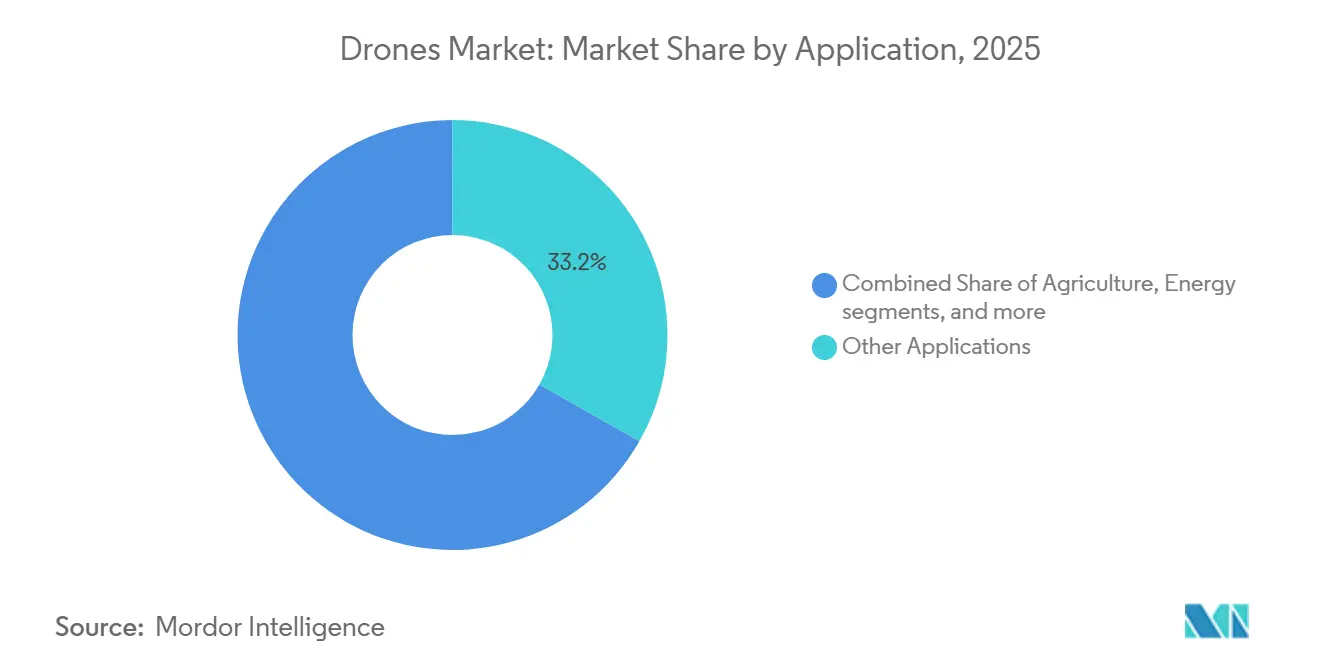
- Por aplicação, outras aplicações lideraram com uma participação de 33,09% no mercado de drones em 2026, enquanto a agricultura é o segmento de crescimento mais rápido, com uma CAGR de 10,06% de 2027 a 2032.
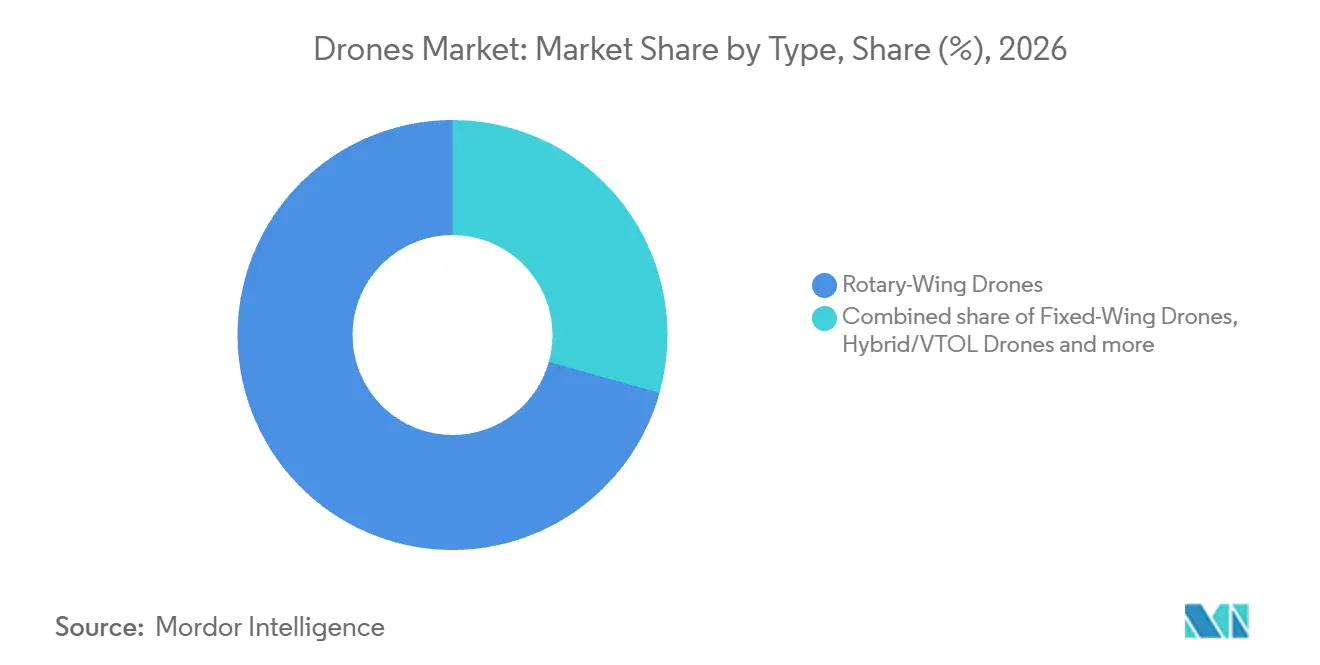
- Os drones de asa rotativa lideraram a distribuição por tipo com uma participação de 70,66% no tamanho do mercado de drones em 2026 e são também o segmento de crescimento mais rápido, com uma CAGR de 9,7% de 2027 a 2032.
- Entre as classes de peso, os drones nano/micro com menos de 2 kg detinham 48,87% do valor de mercado em 2026 e são o segmento de crescimento mais rápido, com uma CAGR de 9,88% de 2027 a 2032.
- Por modo de operação, os drones pilotados remotamente lideraram com 72,23% do valor de mercado em 2026, enquanto os drones totalmente autónomos são o segmento de crescimento mais rápido, com uma CAGR de 11,05% de 2027 a 2032.
- Os utilizadores comerciais e consumidores lideraram a distribuição por utilizador final com 65,95% do valor de mercado em 2026 e são também o segmento de crescimento mais rápido, com uma CAGR de 10,15% de 2027 a 2032.
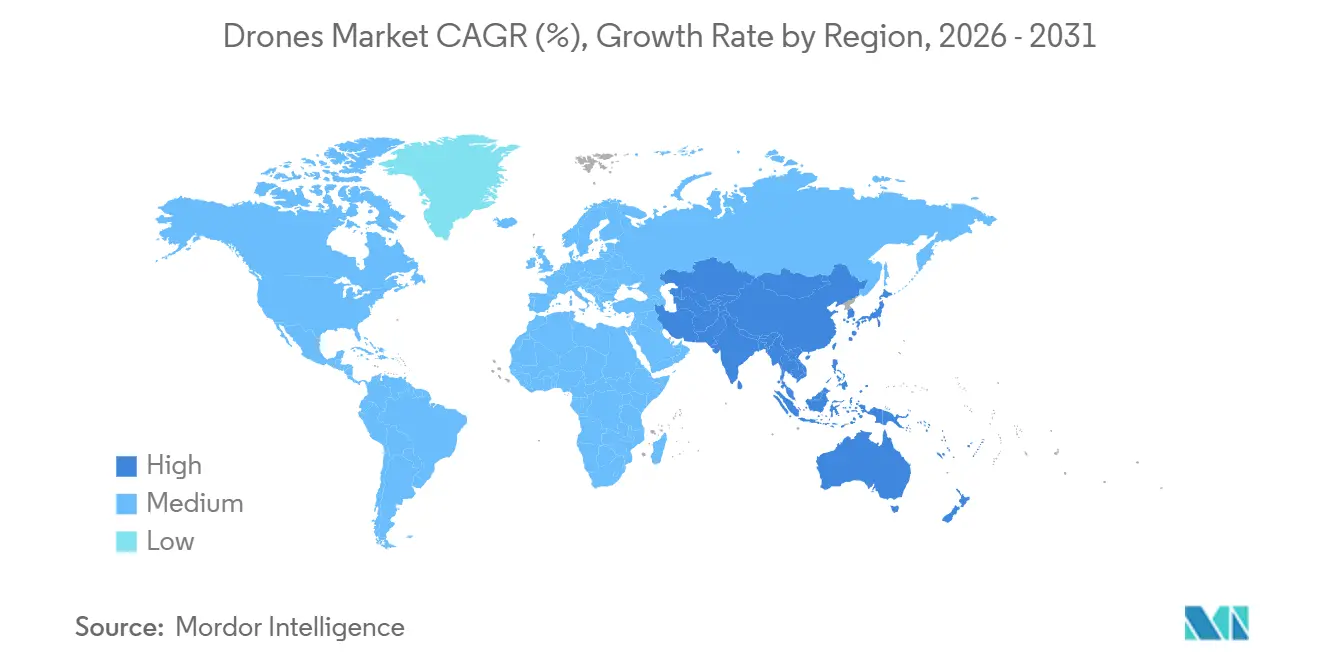
- Geograficamente, a América do Norte liderou com 37,78% do valor de mercado em 2026, enquanto a Ásia-Pacífico é a geografia de crescimento mais rápido, com uma CAGR de 9,65% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente investimento e financiamento de capital de risco em startups de drones | +2.3% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Expansão do DIAB e modelos operacionais totalmente autónomos | +3% | Estados Unidos e Japão | Curto prazo (≤ 2 anos) |
| Avanços regulatórios progressivos em BVLOS e U-space/UTM | +2.8% | Estados-Membros da União Europeia | Médio prazo (2-4 anos) |
| Expansão da agricultura de precisão e redes de serviços de drones rurais | +3% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Integração de drones com ecossistemas empresariais de gémeo digital e IA | +0.8% | República da Coreia | Médio prazo (2 a 4 anos) |
| Rápida maturação de tecnologias de baterias, híbridas e de carregamento rápido | +0.7% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do investimento e financiamento de capital de risco em startups de drones
O financiamento de startups pode apoiar uma proposta de produção e serviço para compradores do setor de resposta a emergências. A BRINC captou 75 milhões de USD em 8 de abril de 2025, com a Index Ventures liderando a rodada e a Motorola Solutions participando.[1] O fabricante afirmou que o capital aceleraria o desenvolvimento e a produção de sua tecnologia de drones para resposta a emergências. Separadamente, Victorville implantou um programa de Drone como Primeiro Respondente com vigência a partir de 23 de abril de 2026, no âmbito de um contrato de serviço de 3 anos com a BRINC aprovado em outubro de 2025. Essa estrutura de serviço confere a um fornecedor especializado um relacionamento operacional de vários anos por meio do qual pode entregar sua tecnologia a um comprador do setor público. Os concorrentes com respaldo de investimento no mercado de drones só podem, portanto, competir por uma capacidade de resposta sustentada se executarem tanto a produção quanto o serviço.
Expansão dos modelos operacionais DIAB e totalmente autónomos
As operações de drone em caixa (DIAB) ampliam a demanda em torno de um sistema de voo instalado e de seu uso repetido. A Skydio reportou 1.070 Docks implantados em agências de segurança pública, operadores de infraestrutura crítica e programas de defesa em 3 países em 6 de julho de 2026. Os voos baseados em Dock também responderam por quase 50% do volume de voos dos clientes do modelo X10 e dobraram trimestre a trimestre no período de abril a junho de 2026. A implantação e a utilização oferecem, portanto, razões complementares para que os fornecedores do setor de drones invistam nesse modelo operacional. Um volume de voos mais elevado torna a capacidade de cada aeronave ancorada mais importante para as missões que os operadores podem cumprir. Aeronaves que sustentam missões repetidas baseadas em Dock podem atender a esse uso crescente sem exigir que os operadores adicionem um novo ponto de lançamento para cada missão.
Avanços regulatórios progressivos em BVLOS e U-space/UTM
A coordenação do espaço aéreo cria uma camada de serviço comercial em torno das operações de drones à medida que os marcos regulatórios avançam para a fase de implementação. Em 14 de maio de 2025, a Agência Europeia para a Segurança da Aviação emitiu à ANRA Technologies o primeiro certificado de provedor de serviços U-space.[2] O certificado autorizou serviços de identificação em rede, consciência geográfica, autorização de voo e informações de tráfego no espaço aéreo U-space designado pelos estados-membros. As operações nessas zonas requerem suporte de serviços U-space, tornando a coordenação parte do acesso a esse espaço aéreo. Os serviços certificados podem, portanto, tornar as zonas designadas acessíveis a operadores qualificados, criando uma oportunidade de venda de aeronaves no mercado de drones onde as frotas possam atender às condições de uso desse espaço aéreo.
Expansão da agricultura de precisão e das redes de serviços de drones rurais
A demanda por serviços agrícolas pode se expandir por meio de maior atividade de tratamento antes que cada propriedade rural precise possuir uma aeronave. A American Spray Drone Coalition estimou mais de 16,4 milhões de acres tratados entre operadores norte-americanos aprovados pela Administração Federal de Aviação sob a Parte 137 em 2025, um aumento de 58,7% em relação a 2024. Os operadores aprovados cresceram 58,3%, chegando a 1.710 em 2025, enquanto a média de acres tratados por operador permaneceu estatisticamente estável em 9.584. A expansão veio, portanto, de mais operadores, e não de cargas de trabalho mais pesadas por operador. A coalizão também reportou que as vendas de novos drones de pulverização caíram aproximadamente 60% ano a ano em 2025 em razão das restrições da Alfândega e Proteção de Fronteiras dos EUA sobre a DJI ao amparo da Lei de Prevenção ao Trabalho Forçado Uigur. Novos prestadores de serviços representam potenciais compradores de aeronaves no setor de drones, cuja expansão pode ser limitada pelo acesso restrito a novos drones de pulverização.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de células Li-ion a inflacionar os custos de BOM de drones de pequeno porte | -0.9% | República Popular da China | Curto prazo (≤ 2 anos) |
| Políticas governamentais e regulamentações do espaço aéreo a dificultar a utilização de drones | -1.7% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Regras de privacidade por design na UE a abrandar a adoção urbana | -0.4% | Estados-Membros da União Europeia | Médio prazo (2 a 4 anos) |
| Complexidade de integração operacional e retorno sobre o investimento ambíguo em alguns casos de uso | -0.5% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de células Li-ion a inflacionar os custos de BOM de drones de pequeno porte
A exposição ao fornecimento de baterias pode restringir a economia dos drones de pequeno porte antes mesmo de alterar as especificações de uma aeronave. O Centro de Estudos Estratégicos e Internacionais identificou o refino de materiais para baterias como um gargalo na cadeia de suprimentos de drones em dezembro de 2025. O centro alertou que mesmo um controle de exportação modesto poderia interromper a montagem de drones em questão de semanas. Para um fabricante exposto no mercado de drones, proteger a continuidade pode, portanto, competir com o objetivo de minimizar o custo das células em cada aeronave. Um preço baixo de componente oferece proteção comercial limitada se o componente não puder chegar a tempo para a montagem. Os fabricantes precisam, portanto, ponderar o custo de garantir o fornecimento de células em relação ao risco de interrupção da montagem.
Políticas governamentais e regulamentações do espaço aéreo a dificultar a utilização de drones
As autorizações de espaço aéreo podem limitar o trabalho que uma frota comercial de drones pode comercializar, mesmo quando as suas aeronaves são tecnicamente capazes. No inquérito de maio de 2026 da Associated Builders and Contractors aos seus membros contratantes nos EUA, 53,5% citaram questões regulatórias e de conformidade como um desafio à adoção.[3] Os inquiridos podiam selecionar múltiplos desafios. Ao abrigo da Parte 107, os operadores de pequenos drones nos EUA abrangidos pela regulamentação devem manter a linha de visão visual sem auxílio, a menos que obtenham uma isenção demonstrando segurança pelo menos equivalente à restrição. Para os contratantes que consideram trabalhos além do alcance visual, esse requisito pode limitar a missão endereçável antes de uma aeronave adicional acrescentar valor. Para os contratantes sem uma isenção adequada, o trabalho proposto além do alcance visual acarreta, portanto, custos de autorização e potenciais atrasos antes de a aeronave poder ser utilizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Programas de Aquisição e Frotas Agrícolas Moldam a ProcuraOutras aplicações representaram uma quota de 33,09% do tamanho do mercado de drones em 2026, tornando-se o maior segmento. A agência francesa de aquisições de defesa, a DGA, entregou os primeiros 1.000 drones de combate Delco produzidos pela Harmattan AI ao Exército em janeiro de 2026 para o exercício Orion 2026. Esse lote concluído ilustra como um único programa público pode gerar uma procura substancial de aeronaves nesta ampla categoria de aplicação. Para os fornecedores que abordam tais programas, a prontidão de produção deve corresponder à sequência de entrega do comprador, em vez de um fluxo contínuo de compras individuais. A procura à escala de programa pode, portanto, recompensar a capacidade de entrega em lote, ao mesmo tempo que concentra a exposição em torno do calendário das aquisições públicas.
A agricultura é o segmento de crescimento mais rápido, com um CAGR projetado de 10,06% de 2027 a 2032. O Ministério da Agricultura e Assuntos Rurais da China reportou mais de 300.000 drones agrícolas em uso em 2025. A sua área de operação anual ultrapassou 460 milhões de mu (cerca de 30,67 milhões de hectares) nesse ano, demonstrando uma atividade de aplicação substancial a par da frota instalada. Os fornecedores competem, portanto, por frotas já em serviço numa área de operação anual muito extensa.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo:
Aeronaves Rotativas Servem Necessidades de Aquisição EstabelecidasOs drones de asa rotativa representaram uma quota de 70,66% do mercado de drones em 2026 como o maior segmento e prevê-se que sejam o segmento de crescimento mais rápido, com um CAGR de 9,7% de 2027 a 2032. Em 2 de setembro de 2025, o Escritório das Nações Unidas para Serviços de Projetos adjudicou um contrato no Brasil que incluía uma aeronave de asa rotativa pilotada remotamente. A adjudicação, no valor de 42.191 USD, incluiu a aeronave como um lote, o que demonstra um comprador público a especificar uma configuração de asa rotativa pilotada remotamente. Uma única adjudicação de múltiplos lotes desse valor é um exemplo de procura institucional e não uma medida do volume de asas rotativas.
O contrato de 24 de setembro de 2025 da UK Research & Innovation com a Korec especificou uma UAV de asa fixa com capacidade de descolagem e aterragem vertical (VTOL). A missão especificada era o levantamento topográfico e mapeamento de frentes de gelo em áreas perigosas. Esse requisito associa a venda a uma configuração de levantamento definida, conferindo a um fornecedor especializado uma oportunidade moldada pela missão e não pelo volume genérico de aeronaves. Tais contratos podem sustentar uma oferta diferenciada a par da procura de asas rotativas, porque o comprador necessita de uma aeronave adequada a uma tarefa específica de recolha de dados. O valor comercial reside em satisfazer a especificação da missão, sem exigir uma ampla base de clientes consumidores.


Por Classe de Peso:
Aeronaves Compactas Atendem à Aquisição em VolumeOs drones nano/micro (menos de 2 kg) foram o maior segmento, com 48,87% do valor de mercado em 2026, e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,88% de 2027 a 2032. A DGA da França encomendou 5.000 drones de combate Delco adicionais à Harmattan AI em 28 de maio de 2026, com entrega ao Exército prevista para o início de 2027. A Harmattan AI fornece o sistema sob a denominação Sonora e o lista com menos de 1,8 kg incluindo as baterias. O pedido do Exército demonstra uma via institucional para vendas em volume de aeronaves cuja especificação abaixo de 2 kg inclui a bateria, vinculando a demanda por sistemas compactos a um requisito de combate no setor de drones.
Os drones médios com peso entre 25 e 150 kg e os drones grandes com peso superior a 150 kg enfrentam uma condição de seguro ao buscar permissões de voo cobertas no Japão. Para novas solicitações a partir de 1º de outubro de 2025, aeronaves com peso bruto de pelo menos 25 kg exigem seguro de responsabilidade civil perante terceiros. A cobertura deve ser suficiente para eventos imprevistos, como lesões a terceiros ou obstrução do tráfego. Para os operadores que buscam essas aprovações, a avaliação comercial deve, portanto, incluir a exposição operacional segurável juntamente com a adequação técnica da aeronave. O limite de peso faz com que o acesso a atribuições cobertas dependa em parte da capacidade de assumir esse risco, e não apenas da disponibilidade da aeronave.
Por Modo de Operação:
O Controlo Humano Lidera enquanto a Segurança Autónoma se ExpandeOs drones pilotados remotamente foram o maior segmento, com 72,23% do valor de mercado em 2026. O Departamento de Polícia de Portland detinha 36 drones no seu inventário no final de 2025. Implementou tecnologia de sistemas de aeronaves não tripuladas (UAS) em 774 ocasiões nesse ano, o seu primeiro ano completo de integração operacional baseada em esquadras. Os pilotos remotos treinados do departamento ligam esta frota instalada à implementação nas suas esquadras, associando a disponibilidade de equipamento à prontidão do operador. Para uma frota baseada em esquadras, aeronaves adicionais oferecem maior capacidade de resposta utilizável apenas quando a cobertura de pilotos pode converter o inventário disponível em implementações.
Os drones totalmente autónomos são o segmento de crescimento mais rápido, com uma CAGR projetada de 11,05% de 2027 a 2032. Em abril de 2026, a Skydio anunciou uma encomenda superior a 9 milhões de USD das Forças Aéreas Centrais dos EUA para sistemas Dock e X10 destinados a proteger bases aéreas norte-americanas no Médio Oriente. A encomenda cobriu tanto a infraestrutura de estações de ancoragem como as aeronaves, tratando-os como uma compra combinada de sistema de segurança. Um comprador nomeado de segurança de base confere aos fornecedores de autonomia uma missão definida em torno da qual organizar a implementação e a integração. Replicar essa configuração em bases aéreas pode tornar a capacidade de implementação tão comercialmente significativa quanto o desempenho de autonomia, criando uma proposta construída em torno de uma operação de segurança repetível.
Por Utilizador Final:
Os Fluxos de Trabalho Empresariais Suportam uma Adoção AmplaOs utilizadores comerciais e consumidores foram o maior segmento, com 65,95% do valor de mercado em 2026, e prevê-se que sejam o segmento de crescimento mais rápido, com uma CAGR de 10,15% de 2027 a 2032. Em maio de 2026, 36,1% dos membros contratantes da Associated Builders and Contractors inquiridos afirmaram que as suas empresas operavam drones. Entre os inquiridos que utilizam drones, a monitorização do progresso do estaleiro foi a aplicação mais frequentemente reportada, com 80,8%. Essa combinação associa uma base de compradores empresariais estabelecida a uma tarefa de projeto recorrente específica. Os fabricantes que servem contratantes podem diferenciar as suas aeronaves permitindo uma observação consistente à medida que os projetos avançam, associando a utilidade do produto a uma tarefa empresarial estabelecida.
Os gastos em equipamento também separam a proposta de comprador comercial em diferentes níveis de compromisso. No mesmo inquérito de maio de 2026 a membros contratantes, 61,9% dos inquiridos reportaram um investimento da empresa entre 1.000 USD e 10.000 USD em hardware de drones e equipamento relacionado. Outros 16,9% reportaram um investimento de 50.000 USD ou mais. A dispersão dos gastos sugere espaço para ofertas de equipamento distintas, cada uma abordando a aeronave e o hardware relacionado como um pacote. Para os fornecedores que servem estes inquiridos, a faixa de investimento maioritária fornece um referencial de pacote de entrada mais útil do que o grupo de investimento elevado mais reduzido.
Análise Geográfica
Mercado de Drones na América do Norte
A América do Norte detinha uma participação de 37,78% no mercado de drones em 2026, tornando-a a maior geografia. A Administração Federal de Aviação registou 424.516 aeronaves não tripuladas de pequeno porte não recreativas ativas no registo da Parte 107 dos EUA no final de 2025, um aumento de 24.000 aeronaves em relação a 2024. Como cada registo corresponde a uma aeronave, o aumento de 24.000 contabiliza aeronaves adicionais e não apenas operadores adicionais, pelo que a frota não recreativa adicionou hardware em 2025. A oportunidade resultante para os fabricantes é fornecer a expansão da frota dentro de uma grande base estabelecida de aeronaves não recreativas nos EUA.
Mercado de Drones da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com uma CAGR projetada de 9,65% de 2027 a 2032. A frota de drones registada com nome real na China excedeu 4,78 milhões na primeira metade de 2026. Os seus drones registaram 26,41 milhões de horas de voo acumuladas durante esse período, um aumento de 8% em relação à primeira metade de 2025. Como o aumento de 8% é em horas de voo totais, a procura de aeronaves adequadas na China acompanha a utilização, bem como as contagens de registo.
Na Europa, a Manna superou 80.000 entregas em 2 bases em Dublin até maio de 2026, mas cessou as entregas irlandesas até 26 de junho após recusa do centro. O Brasil encerrou 2025 com 10.357 drones agrícolas registados na ANAC, de acordo com os dados preliminares do Sindag, que podem subestimar a frota. No Chile, o El Teniente da Codelco utilizou um Elios 3 com o contratante Xtreme Mining em março de 2026 para inspeção subterrânea confinada e sem GPS. O Ministério da Saúde da Arábia Saudita utilizou drones para transportar suprimentos médicos urgentes dos centros NUPCO durante o Hajj de 2025, enquanto o governo do Ruanda acordou com a Zipline em fevereiro de 2026 sobre logística nacional e urbana planeada ao abrigo de um contrato de pagamento por desempenho. Estas condições locais favorecem aeronaves adequadas ao trabalho agrícola, inspeção confinada ou logística médica, enquanto a expansão das entregas também depende do acesso ao local.
Edições regionais
Todas as regiões
Quadro Regulatório e Perspetivas
A comparação abrange jurisdições selecionadas na perspetiva de operadores comerciais de pequenos UAS, contrastando o acesso operacional, a conformidade do equipamento e os custos de transição. O efeito comercial depende tanto da operação permitida como da configuração da aeronave utilizada para a realizar. Os requisitos de identificação no Reino Unido e na China tornam a prontidão do equipamento parte do cumprimento das regras operacionais cobertas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Administração Federal de Aviação | Autoridade de Aviação Civil | Administração de Aviação Civil da China e administrações regionais de aviação civil | Agência Nacional de Aviação Civil (ANAC) |
| Instrumentos ou direção principais | 14 CFR Parte 107 para pequenos UAS abaixo de 55 libras | Identificação Remota Direta para UK1, UK2, UK3, UK5 e UK6 a partir de 1 de janeiro de 2026 | Certificados de operação de UAS não micro organizacionais com exceções agrícolas definidas; norma de identificação operacional | RBAC 100 baseado em risco e Resolução 805 |
| Efeito comercial | Limites operacionais de pequenos UAS dentro de um quadro estabelecido | Equipamento de identificação necessário para as classes cobertas | Avaliação de segurança para operadores cobertos; os fabricantes devem atualizar as aeronaves existentes que já transmitem identificação por difusão ou rede, mas não cumprem as cláusulas especificadas, fornecendo ambos os modos de transmissão | Condições operacionais específicas por categoria; transição de autorização de 2 anos a partir de 16 de junho de 2026 para operações autorizadas até 15 de junho de 2026, fora da categoria aberta ou na categoria específica sem um cenário padrão |
| Atratividade da política atual | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | A melhorar | A endurecer | A endurecer | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Os Estados Unidos recebem Médio pelo seu quadro operacional definido, enquanto A melhorar reflete a via proposta pela FAA para além da linha de visão visual (BVLOS), que estava em fase de regra final com revisão pendente em outubro de 2026. Os deveres de identificação do Reino Unido merecem Médio, enquanto A endurecer reflete a extensão da Identificação Remota Direta, agendada para 1 de janeiro de 2028, a drones UK0 equipados com câmara, construídos de forma privada e legados com pelo menos 100 gramas e a aeronaves modelo UK4 não isentas. A classificação Médio da China reconhece a sua via de avaliação de segurança, enquanto A endurecer reflete a transição de 1 de novembro de 2026 que encerra a permissão para aeronaves especificadas com funções de identificação incompletas. As avaliações Médio e Sem alteração do Brasil refletem o seu quadro operacional baseado em risco, a validade continuada dos atos administrativos anteriores do RBAC-E 94 até revogação pela ANAC e a transição de autorização definida para operações previamente autorizadas cobertas.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de componentes, a produção de aeronaves e a manutenção através dos seus mecanismos de receita e restrições operacionais. Uma carteira de encomendas mais robusta não facilita por si só as entregas quando os componentes principais demoram mais tempo a chegar. No primeiro trimestre de 2026, a Parrot reportou prazos de entrega mais longos para determinados componentes, enquanto se concentrava na capacidade de produção e na garantia de fornecimentos críticos. A prontidão de abastecimento torna-se, portanto, parte da forma como os fabricantes convertem encomendas crescentes em aeronaves entregáveis.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Ponto de estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de células de bateria | Fornecedores de células de bateria como a Amprius | Vendas de células | Os programas de aeronaves dependem de designs de células qualificados | Qualificar células alternativas antes que uma interrupção no abastecimento force alterações nas aeronaves |
| Fabrico e integração de aeronaves | Fabricantes de drones como a Parrot e a DRONE VOLT | Vendas de aeronaves | Prazos de entrega de componentes mais longos da Parrot durante a expansão do primeiro trimestre de 2026 | Garantir fornecimentos críticos e coordenar a expansão da produção com a disponibilidade de componentes |
| Manutenção de aeronaves | Fornecedores de manutenção empresarial como a DJI | Taxas de manutenção, calibração e serviço de peças de substituição | O âmbito do serviço varia por região | Adequar os acordos de serviço ao território operacional da aeronave |
| Fonte: Mordor Intelligence | ||||
Os fabricantes podem capturar a venda da aeronave enquanto fornecedores especializados e prestadores de manutenção abordam diferentes partes da sua vida operacional. O programa de manutenção da DJI inclui inspeção, limpeza, atualizações de firmware, calibração e substituição de peças desgastadas, com serviços ajustados por região. Essa qualificação regional torna a capacidade pós-venda uma parte específica da localização da resiliência da frota. Para frotas utilizadas de forma intensiva, a relação comercial pode estender-se além da entrega para manter as aeronaves instaladas em condições de serviço.
Panorama Competitivo
Concentração do Mercado
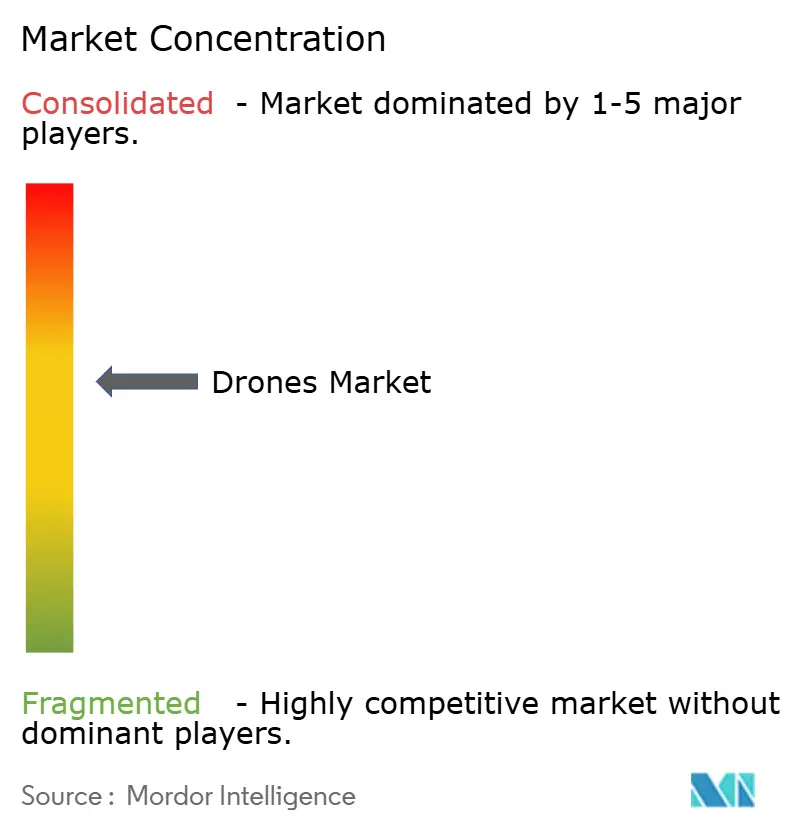
A concorrência é moderadamente fragmentada, com fornecedores empresariais, de consumo e de defesa a abordar diferentes canais de aquisição. A SZ DJI Technology Co., Ltd. vende drones empresariais, enquanto a AeroVironment, Inc. desenvolve sistemas autónomos dentro de um portfólio mais amplo de tecnologia de defesa. A Autel Robotics Co., Ltd. produziu as séries EVO Nano e EVO Lite, a Yuneec (ATL Drone) oferece drones e cargas úteis associadas, controladores e software empresarial, e a Parrot Drones SAS fornece micro-UAVs profissionais. A receita de micro-UAV profissional da Parrot aumentou 134% a taxas de câmbio correntes na primeira metade de 2026 em comparação com a primeira metade de 2025, demonstrando a rapidez com que um fornecedor especializado pode crescer.
A Autel Robotics anunciou em julho de 2025 que tinha descontinuado as séries EVO Nano e EVO Lite e encerrado as suas vendas em canais oficiais. Os serviços para essas séries estavam agendados para terminar em 18 de julho de 2030, sujeitos a exceções para questões de segurança importantes ou requisitos regulatórios obrigatórios. A separação entre a retirada das vendas e um ponto final de serviço mostra como um operador estabelecido pode estreitar a sua oferta enquanto mantém uma relação em torno do equipamento instalado. Os concorrentes que procuram a procura de substituição podem abordar esta distinção, associando uma proposta de nova aeronave a um horizonte de serviço credível, em vez de assumir que um modelo descontinuado perde imediatamente o seu valor operacional.
Em dezembro de 2025, a AeroVironment recebeu uma adjudicação de quantidade indefinida e entrega indefinida de 5 anos no valor de 874,3 milhões de USD, cobrindo aeronaves não tripuladas dos Grupos 1 a 3 e, separadamente, sistemas contra-UAS. A adjudicação do Comando de Contratação do Exército dos EUA suporta futuras vendas militares estrangeiras a forças aliadas e parceiras, tornando a aquisição subsequente a via para as encomendas. Para os compradores de aeronaves, esse canal pode tornar os sistemas do fornecedor mais acessíveis quando um requisito se torna financiado. O ANAFI UKR da Parrot é certificado Blue UAS e cumpre a Lei de Autorização de Defesa Nacional dos EUA, posicionando essa aeronave para compradores que aplicam essas condições de aquisição. Um canal de vendas estabelecido pode, portanto, ajudar um operador estabelecido a alcançar compradores aliados, enquanto a conformidade documentada da aeronave confere aos especialistas outra base para contestar a aquisição de defesa.
Líderes da Indústria de Drones
-
SZ DJI Technology Co., Ltd.
-
AeroVironment, Inc.
-
Autel Robotics Co., Ltd.
-
Yuneec (ATL Drone)
-
Parrot Drones SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Drones Empresas cobertas neste relatório
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- AeroVironment, Inc.
- Skydio, Inc.
- Wisk Aero LLC (The Boeing Company)
- Yuneec (ATL Drone)
- Terra Drone Corporation
- Delair SAS
- Autel Robotics Co., Ltd.
- EHang Holdings Limited
- EagleNXT
- Garuda Aerospace Limited
- Guangzhou XAG Co., Ltd.
- ideaForge Technology Limited
- Aerosense Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam um canal de submissão militar aberto com capacidade de produção e integração direcionada para fornecedores de drones. O convite do Instrumento de Apoio à Ucrânia da Comissão Europeia abriu em 17 de junho de 2026, com submissões até 16 de fevereiro de 2027, sujeito à adoção final do orçamento da UE para 2027. O seu âmbito inclui variantes de visão em primeira pessoa (FPV) e capacitação de produção. Os candidatos devem satisfazer as condições de país elegível e de gestão executiva e evitar o controlo de países terceiros não associados, salvo se se aplicar uma isenção ou mitigação aprovada.
Tabela de Oportunidades de Mercado
| Oportunidade | Porquê agora | Comprador / segmento líder | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Apresentar sistemas de drones comerciais através de um canal de aquisição militar aberto | Abertura do Mercado de Drones do Exército anunciada em 8 de setembro de 2026; aberto até cancelamento, com tempos de resposta separados para convites individuais | Gabinete de Gestão de Projetos do Exército dos EUA para Sistemas de Aeronaves Não Tripuladas | Adequar uma proposta de aeronave entregável a um convite específico e à sua janela de resposta | Seleção competitiva e financiamento de seguimento incerto | Produtores profissionais de drones como a Parrot Drones SAS |
| Reforçar a capacidade completa de produção de drones FPV para fornecimento relacionado com a Ucrânia | A capacidade de produção FPV está dentro da janela de financiamento aberta da UE | Programas de produção de drones de defesa na UE e na Ucrânia | Propor uma expansão limitada da linha de produção de aeronaves com um plano de produção definido | Adoção do orçamento da UE e restrições de controlo dos candidatos | Produtores de drones de defesa, com a Delair SAS como exemplo da categoria de fornecedor |
| Construir capacidade de montagem, integração e validação de drones | A mesma janela de financiamento cobre linhas conjuntas, integração, testes e capacidade de montagem dedicada | Fabricantes de drones e parceiros de capacitação de produção | Associar a capacidade de integração e teste de componentes a um programa específico de produção de aeronaves | Coordenação da prontidão de componentes, validação e calendários de montagem | Fabricantes de drones como a Parrot Drones SAS e fornecedores de integração elegíveis |
| Fonte: Mordor Intelligence | |||||
A prontidão de produção é a abertura central porque o âmbito de financiamento suportado se estende à capacidade de integração e validação necessária para sustentar a produção. As propostas mais sólidas associam um programa de aeronaves às instalações e responsabilidades dos parceiros que podem torná-lo entregável. Para os fornecedores, isto coloca o valor comercial num caminho credível desde o design qualificado até à produção repetida, com as decisões de financiamento e seleção a determinar o ritmo de expansão.
Desenvolvimentos industriais recentes em Mercado de Drones
- Set 2026: O Gabinete de Gestão de Projetos do Exército dos EUA para Sistemas de Aeronaves Não Tripuladas anunciou uma abertura de soluções comerciais do Mercado de Drones em 8 de setembro, com a intenção de permanecer aberta até cancelamento. Os Convites para Soluções individuais especificam os seus próprios tempos de resposta, e as submissões não garantem uma adjudicação.
- Jul 2026: A subsidiária Teal Drones da Red Cat Holdings recebeu um contrato de preço fixo firme da Força Aérea dos EUA no valor de 2,49 milhões de USD para sistemas Black Widow, formação e suporte. Os sistemas destinavam-se a avaliação técnica e operacional como potencial sucessor do Teal 2, com entrega especificada até 24 de agosto de 2026.
- Mai 2026: A DGA de França encomendou 5.000 drones de combate Delco adicionais à Harmattan AI em 28 de maio para o Exército Francês, com entrega prevista para o início de 2027.
Mercado de Drones Escopo do relatório e metodologia de pesquisa
Definição e Âmbito do Mercado
O mercado global de drones mede a receita anual proveniente das vendas de plataformas de hardware de veículos aéreos não tripulados em todo o mundo. As vendas são classificadas por configuração de aeronave, peso, modo de operação, aplicação, grupo de utilizadores finais e região.
Exclusões do âmbito: Serviços complementares, software vendido separadamente, cargas úteis instaladas após a venda, aeronaves eVTOL de passageiros, sistemas contra-UAS e munições de loitering balísticas estão excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Construção
- Agricultura
- Energia
- Entretenimento
- Aplicação da Lei
- Outras Aplicações
- Por Tipo
- Drones de Asa Fixa
- Drones de Asa Rotativa
- Drones Híbridos/VTOL
- Por Classe de Peso
- Nano/Micro (Menos de 2 kg)
- Pequeno (2 a 25 kg)
- Médio (25 a 150 kg)
- Grande (Superior a 150 kg)
- Por Modo de Operação
- Pilotado Remotamente
- Pilotado Opcionalmente
- Totalmente Autónomo
- Por Utilizador Final
- Comercial e Consumidor
- Governamental e Civil
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Emirados Árabes Unidos
- Arábia Saudita
- Resto do Médio Oriente
- África
- África do Sul
- Resto de África
- Médio Oriente
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as previsões aeroespaciais e informações de registo da Administração Federal de Aviação fornecem sinais sobre frotas e operadores, enquanto o material U-space da Agência Europeia para a Segurança da Aviação descreve os requisitos de espaço aéreo que moldam o acesso operacional. O Ministério da Agricultura e Assuntos Rurais da China reporta medidas de frota e área de operação de drones agrícolas, e o inquérito de operadores UAS da FAA fornece contexto sobre atividade e utilização de aeronaves. Quando a atividade de frota é reportada sem valores de compra, os analistas utilizam-na para verificar a procura em vez de a contabilizar como receita de plataforma.
Relatórios anuais de empresas, materiais para investidores, avisos de aquisição e cobertura de imprensa de reputação podem clarificar entregas, capacidade de produção, mix de produtos e calendário de contratos. Estas fontes identificadas não são exaustivas, e outras fontes informam a recolha, validação e clarificação.
Entrevistas Primárias e Inquéritos
A investigação primária deve procurar entrevistas e respostas a inquéritos estruturados junto de fabricantes de drones, distribuidores, operadores de frotas comerciais, compradores governamentais e civis, e fornecedores familiarizados com os preços e a entrega de plataformas. Líderes funcionais em produto, vendas, aquisição e operações podem verificar as estimativas secundárias relativas ao calendário de expedição, preços médios de venda, mix de aeronaves, utilização em missão e procura regional, enquanto os quadros superiores podem clarificar a estrutura do mercado e os planos de investimento. Os analistas devem registar as lacunas não resolvidas, comparar as evidências independentes dos inquiridos com os indicadores públicos, e utilizar uma consolidação de fornecedores ou uma verificação de preço multiplicado por volume amostrado apenas quando a cobertura de empresas e canais for suficiente.
Distribuição dos inquiridos no trabalho de campo da investigação primária
| Tipo de empresa | Cargo do inquirido | Região |
|---|---|---|
| Primeiro nível: 34% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível intermédio: 42% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Players de menor dimensão: 24% | Gestores: 45% | Américas: 33% |
Dimensionamento do Mercado e Previsão
Uma estimativa de cima para baixo começa com a receita global dos fabricantes proveniente das vendas de plataformas de drones, verificando depois o total em relação às divulgações dos fornecedores, adjudicações de aquisição e preços de aeronaves amostrados multiplicados pelos volumes de expedição. Os registos de frotas e as previsões de frotas ativas indicam a procura instalada, as entregas dos fabricantes e as adjudicações de contratos indicam o fornecimento e o calendário de compras, a área de operação agrícola e outras atividades de missão documentadas indicam a utilização, enquanto o mix de plataformas e os preços observados ajudam a traduzir a atividade unitária em valor. As quotas de segmento são construídas a partir do mix de produtos e compradores reportado, da composição da frota e das evidências de aplicação, com o mesmo total global alocado por configuração, peso, modo de operação, aplicação, utilizador final e região. A análise de cenários transporta estes indicadores para o futuro sob diferentes pressupostos de adoção de frotas, capacidade de entrega, autorizações operacionais e utilização em missão, enquanto os inquiridos primários verificam a relevância e a direção de cada variável. Quando a cobertura de expedição ou preço está em falta, as divulgações dos fornecedores e as verificações de canal ajudam os analistas a delimitar a estimativa afetada antes de esta entrar no total.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de receita em relação a sinais independentes de frota, expedição, aquisição e atividade de missão, investigando depois valores atípicos, unidades inconsistentes e variações materiais em relação a períodos anteriores ou totais de fontes. Uma segunda revisão verifica as definições das fontes, o alinhamento de períodos, as taxas de câmbio, as quotas de segmento e se as evidências representam vendas de aeronaves em vez de atividade operacional, enquanto as anomalias não resolvidas desencadeiam o acompanhamento de fontes ou o recontacto de inquiridos antes da aprovação final. O modelo é atualizado anualmente, revisto entre ciclos quando eventos regulatórios, de aquisição ou de fornecimento materiais alteram as perspetivas, e sujeito a uma revisão de evidências e cálculos antes da entrega.
Dimensionamento do Mercado de Drones da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a procura. O mercado global de drones mede a receita anual proveniente das vendas de plataformas de hardware de veículos aéreos não tripulados em todo o mundo.
Os principais fatores de divergência incluem o âmbito definido do estudo e as escolhas de modelação específicas do mercado. A análise de cenários transporta estes indicadores para o futuro sob diferentes pressupostos de adoção de frotas, capacidade de entrega, autorizações operacionais e utilização em missão, enquanto os inquiridos primários verificam a relevância e a direção de cada variável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 10,16 mil milhões de USD (2027) | |
| Global Consultancy A | 33,9 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa é 233,7% superior ao valor deste relatório para 2027 de 10,16 mil milhões de USD, 2 anos mais tarde. A sua cobertura de componentes inclui software e acessórios a par do hardware, expandindo o conjunto de receitas medidas. |
| Global Consultancy B | 42,72 mil milhões de USD (2026) | Na sua base de 2026, esta estimativa é 320,5% superior ao valor deste relatório para 2027 de 10,16 mil milhões de USD, 1 ano mais tarde. As suas categorias de sistemas UAV incluem aviónicos, propulsão e cargas úteis, e as suas classes de peso estendem-se acima de 600 kg. |
Os analistas da Mordor Intelligence triangulam as estimativas de receita em relação a sinais independentes de frota, expedição, aquisição e atividade de missão, investigando depois valores atípicos, unidades inconsistentes e variações materiais em relação a períodos anteriores ou totais de fontes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de drones?
O mercado está projetado em 10,16 bilhões de USD em 2027 e 15,68 bilhões de USD até 2032, com uma CAGR de 9,06% de 2027 a 2032.
Quais as forças que impulsionam a procura de drones?
A atividade de serviços agrícolas, as operações baseadas em estações de ancoragem e o financiamento de startups sustentam a procura. A BRINC angariou 75 milhões de USD em abril de 2025 para desenvolver e produzir drones de resposta a emergências.
Qual o tipo de drone com maior participação?
Os drones de asa rotativa lideraram com 70,66% do valor de mercado em 2026 e prevê-se que cresçam a uma CAGR de 9,7% de 2027 a 2032.
Quais as empresas que são fornecedores de drones proeminentes?
Os fornecedores proeminentes incluem a SZ DJI Technology Co., Ltd., AeroVironment, Inc., Autel Robotics Co., Ltd., Yuneec (ATL Drone) e Parrot Drones SAS.
O que limita a expansão das operações profissionais de drones?
Ao abrigo da Parte 107 nos Estados Unidos, os operadores de drones de pequeno porte cobertos devem manter a linha de visão visual sem auxílio, salvo se lhes for concedida uma isenção de segurança equivalente.
Quais as regiões que lideram a procura de drones e a previsão de crescimento?
A América do Norte liderou com 37,78% do valor de mercado em 2026, enquanto a Ásia-Pacífico prevê-se que cresça mais rapidamente a uma CAGR de 9,65% de 2027 a 2032.