
Dimensão e Quota do Mercado de Resinas Amino
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
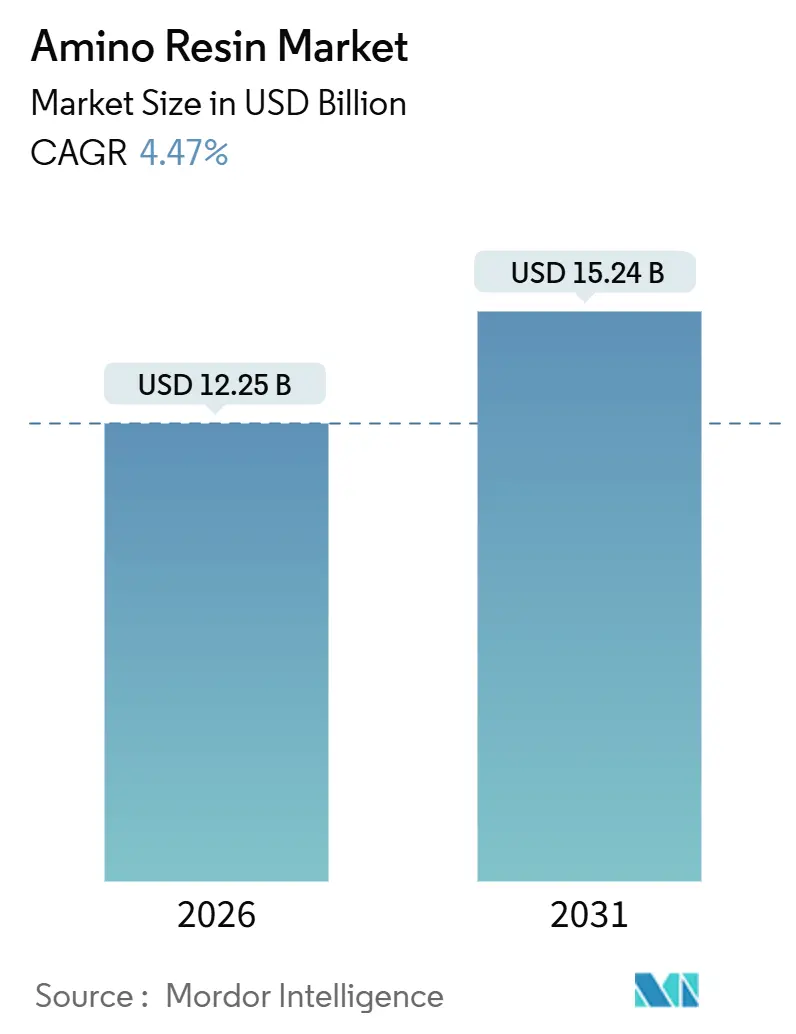
| Tamanho do Mercado (2026) | 12.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.47 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resinas Amino por Mordor Intelligence
A dimensão do Mercado de Resinas Amino é estimada em 12,25 mil milhões de USD em 2026, e espera-se que atinja 15,24 mil milhões de USD até 2031, a um CAGR de 4,47% durante o período de previsão (2026-2031). A procura é sustentada pelo aumento impulsionado pela construção na produção de painéis de madeira, pela rápida eletrificação nos revestimentos automóveis e pela crescente pressão regulatória para reduzir as emissões de formaldeído. A ureia-formaldeído (UF) mantém a liderança em termos de custo, mas os graus de melamina-formaldeído (MF) e melamina-ureia-formaldeído (MUF) estão a crescer mais rapidamente do que o UF porque cumprem a resistência à humidade de grau estrutural com janelas de cura de 120–150 °C, alinhando-se simultaneamente com os mandatos de baixas emissões. As oscilações no preço das matérias-primas e as tarifas sobre metanol, ureia e melamina continuam a pressionar as margens dos transformadores, intensificando a viragem para a produção cativa de resinas e matérias-primas de baixo carbono. O mercado de resinas amino está, portanto, a atravessar uma dupla transformação — em direção a químicas de maior desempenho e em direção a alternativas de base biológica ou isentas de formaldeído — mantendo-se ancorado na sua maior aplicação, os adesivos para painéis de madeira.
Principais Conclusões do Relatório
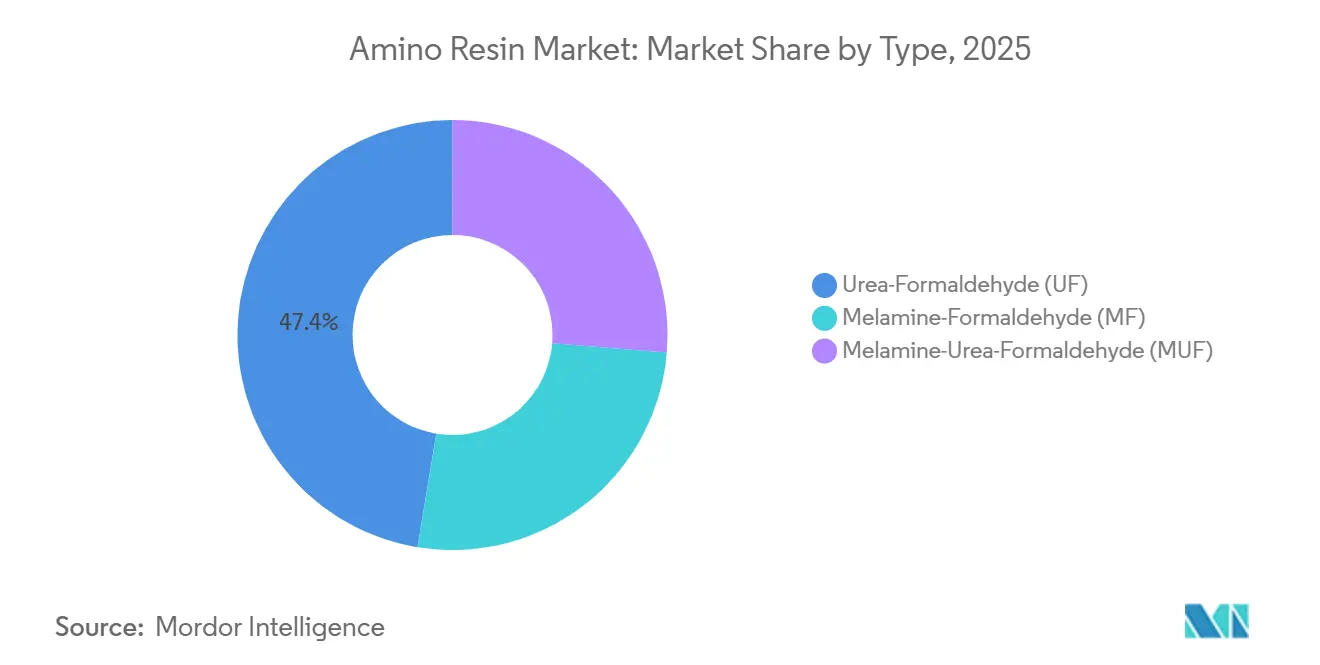
- Por tipo, a ureia-formaldeído detinha 47,41% da quota do mercado de resinas amino em 2025, enquanto se prevê que a melamina-formaldeído cresça a um CAGR de 5,22% até 2031.
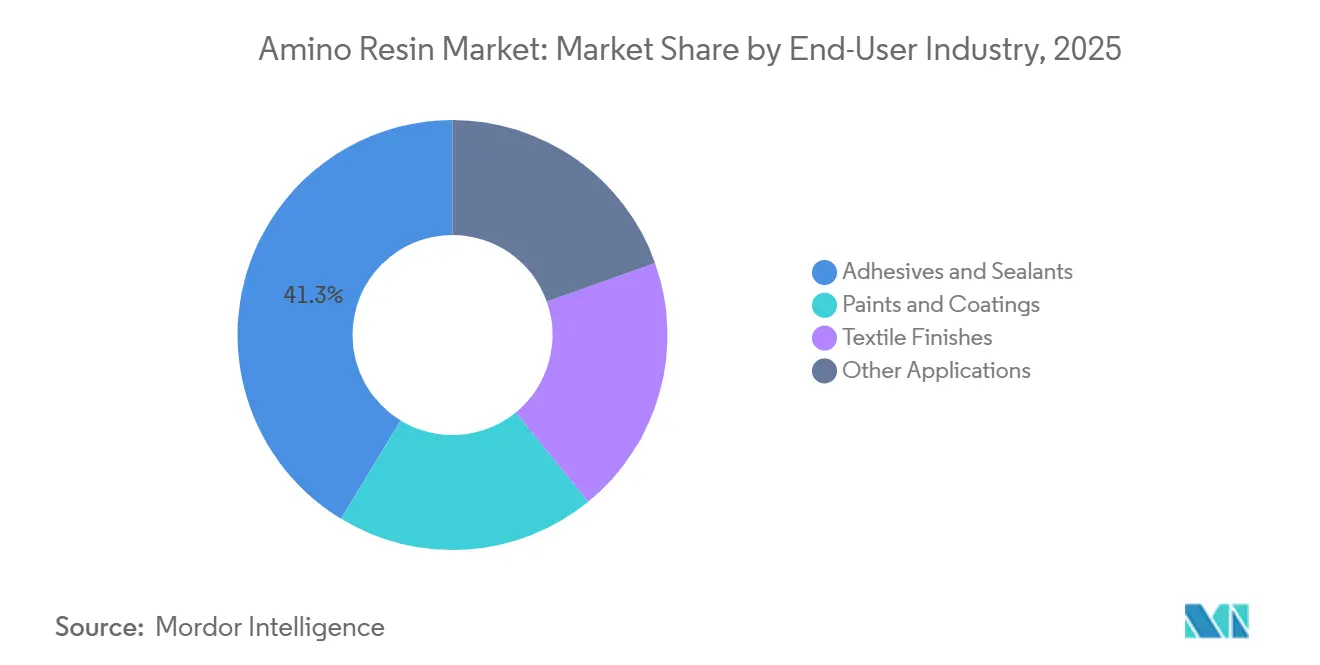
- Por indústria de utilizador final, os adesivos e selantes representaram 41,33% da receita em 2025, enquanto as tintas e revestimentos avançam a um CAGR de 5,18% até 2031.
- Por geografia, a Ásia-Pacífico captou 52,51% da receita em 2025; a região do Médio Oriente e África está a expandir-se a um CAGR de 5,94% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Procura crescente de tintas e revestimentos | +0.8% | Global, liderada pela Ásia-Pacífico e América do Norte | Médio prazo (2–4 anos) |
| Expansão dos adesivos para painéis de madeira na construção e mobiliário | +1.2% | Ásia-Pacífico, Europa, América do Norte | Longo prazo (≥4 anos) |
| Crescimento dos revestimentos OEM automóveis | +0.6% | América do Norte, Europa, China | Médio prazo (2–4 anos) |
| Expansão de pavimentos e laminados de engenharia | +0.5% | Ásia-Pacífico, Europa | Longo prazo (≥4 anos) |
| Adoção de resinas à base de glioxal isentas de formaldeído | +0.4% | Europa, América do Norte | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente de Tintas e Revestimentos
Os reticulantes de melamina estão a substituir os isocianatos nos vernizes automóveis porque curam a temperaturas de estufa mais baixas, reduzem o consumo de energia e evitam partículas de isocianato perigosas no ar. Marcas como CYMEL e Setamine permitem aos formuladores cumprir os limites rigorosos de COV da SCAQMD da Califórnia e da Diretiva de Emissões Industriais da UE, satisfazendo simultaneamente os critérios de resistência ao risco e resistência química em revestimentos de módulos de baterias. Embora as contrações na produção de veículos em 2024 e 2025 tenham reduzido a absorção de resinas a curto prazo, a viragem para plataformas à base de água e em pó está a gerar uma trajetória de crescimento duradoura que favorece os graus de MF altamente metilados para uma densidade de reticulação rápida a 140 °C[1]Allnex, "Resinas Amino – Reticulantes," allnex.com.
Expansão dos Adesivos para Painéis de Madeira na Construção e Mobiliário
O aglomerado de partículas e o MDF em conjunto consomem uma parte significativa da produção de UF, tornando a procura de adesivos estreitamente correlacionada com novos projetos de mobiliário e acabamentos residenciais. A capacidade de MDF da Índia aumentou em 2025 e está a registar um crescimento de volume de dois dígitos, mesmo que a capacidade excedentária atrase a recuperação dos preços. As expedições de resinas por via ferroviária na Europa, como a rota de comboio-bloco da Kronospan de Lampertswalde para Wals-Siezenheim, sublinham as poupanças em custo e carbono que acompanham a reestruturação da cadeia de abastecimento. Entretanto, os exportadores chineses de madeira de engenharia estão a canalizar painéis para o Sudeste Asiático e África, redistribuindo efetivamente o consumo de adesivos além-fronteiras.
Crescimento dos Revestimentos OEM Automóveis
A produção global de veículos ligeiros recuperou em 2024, mantendo a utilização de resinas amino em revestimentos exteriores e interiores amplamente alinhada com os volumes de veículos. O aumento das estruturas de carroçaria em alumínio encurta os ciclos de cozedura, pelo que os OEM preferem reticulantes de MF que atingem os objetivos de cura em 20 minutos a 140 °C. Os invólucros de baterias exigem revestimentos retardadores de chama e dielétricos especificados segundo a norma ISO 12944, acelerando a adoção de melaminas isobutiladas que proporcionam baixo teor de COV e baixo teor livre de formaldeído.
Expansão de Pavimentos e Laminados de Engenharia
Em 2024-2025, as expedições de pavimentos de laminado e revestimentos decorativos aumentaram significativamente, impulsionadas pelas renovações de habitação na América do Norte e Europa. Entretanto, os fabricantes da região Ásia-Pacífico exportaram volumes substanciais de painéis acabados. Estes revestimentos, dependentes de papéis impregnados com MF, são submetidos a prensagem a altas temperaturas e apresentam classificações de abrasão superiores, de acordo com as normas EN 13329. No entanto, surge um desafio iminente: o Regulamento UE 2023/1464, com entrada em vigor em agosto de 2026, impõe um limite de formaldeído. Este regulamento pressiona os fornecedores de resinas a fornecer graus de MF de ultra-baixas emissões ou a incorporar aditivos eliminadores para preservar a claridade dos seus revestimentos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Poluentes atmosféricos perigosos e regulamentações de emissões | -0.6% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Preferência crescente por sistemas de resinas de base biológica | -0.3% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Volatilidade do preço e da tarifa das matérias-primas (ureia/metanol) | -0.4% | Global, aguda na Europa e Ásia-Pacífico | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Poluentes Atmosféricos Perigosos e Regulamentações de Emissões
Em julho de 2025, o Tribunal Geral Europeu confirmou a designação da melamina como Substância Extremamente Preocupante (SVHC), aumentando as incertezas regulatórias e acelerando a transição para químicas sem formaldeído. Enquanto o Título VI da TSCA da EPA limita as emissões de formaldeído para aglomerado de partículas e MDF, o Regulamento UE 2023/1464 está programado para reduzir a metade as emissões permissíveis a partir de agosto de 2026. Estes mandatos de conformidade estão a pressionar os formuladores a reduzir o formaldeído livre nas misturas de UF ou a mudar para sistemas de glioxal, incorrendo em custos adicionais de ensaio e certificação[2]Agência de Proteção Ambiental dos EUA, "Normas de Emissão de Formaldeído para Produtos de Madeira Composta," epa.gov.
Preferência Crescente por Sistemas de Resinas de Base Biológica
A unidade de lignina da Viobond em Riga está programada para substituir uma parte significativa do fenol nos adesivos para contraplacado até 2027, marcando um avanço significativo da fase piloto para o estatuto industrial dos ligantes à base de proteínas e lignina-fenólicos. Entretanto, as resinas proteicas da GreenBond já fizeram a sua estreia comercial no aglomerado de partículas europeu. Embora estas resinas de base biológica possam ainda não igualar o UF na retenção de resistência à humidade, os transformadores estão a capitalizá-las para obter prémios verdes e reforçar a sua posição negocial, pressionando consequentemente as margens das resinas convencionais. Em resposta, os incumbentes do setor estão a introduzir amónia e ureia de biomassa equilibrada, alcançando reduções na pegada de carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Melamina Ultrapassa a Ureia na Resistência à HumidadeA ureia-formaldeído reteve 47,41% da quota do mercado de resinas amino em 2025. A sua vantagem é um custo por teor de sólidos inferior ao da melamina-formaldeído (MF) e a capacidade de curar rapidamente em linhas de aglomerado de partículas de alta velocidade. No entanto, a integridade da ligação do UF deteriora-se quando os painéis atingem temperaturas elevadas ou encontram humidade ambiente elevada. Esta vulnerabilidade levou os transformadores a preferirem MF ou melamina-ureia-formaldeído (MUF) para aplicações como painéis de grau exterior, painel de partículas orientadas (OSB) e contraplacado estrutural. Como resultado, prevê-se que a Melamina-Formaldeído (MF) cresça a um CAGR de 5,22% até 2031. Além disso, as misturas com melamina atingem a resistência à água do Tipo I ANSI a uma fração do custo do MF. A linha EcoBind da Hexion, por outro lado, cumpre os padrões CARB Fase 2 e EPA sem comprometer a eficiência da prensa.
Embora a dimensão do mercado de resinas amino para UF permaneça substancial, a durabilidade melhorada do MF está cada vez mais a ser favorecida para especificações em transporte, aplicações marinhas e revestimento exterior. As resinas de MF altamente metiladas estão a ganhar tração em revestimentos industriais e acabamentos têxteis resistentes a rugas devido à sua solubilidade a alto teor de sólidos e à reticulação moderada por cozedura. Os sistemas híbridos de melamina-ureia-fenol-formaldeído estão a visar as classificações europeias OSB 3, combinando a resistência à humidade do MF com a resistência dos fenólicos. A trajetória futura de cada resina depende agora das regulamentações regionais de formaldeído e da introdução no mercado de MF à base de glioxal, que promete igualar a velocidade de cura rápida do UF.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Indústria de Utilizador Final:
Os Revestimentos Aceleram com a Eletrificação AutomóvelOs adesivos e selantes consumiram 41,33% do volume global em 2025, impulsionados principalmente pela sua utilização na colagem de aglomerado de partículas, MDF e contraplacado. No entanto, à medida que a eletrificação automóvel acelera, as tintas e revestimentos expandir-se-ão a um CAGR de 5,18% até 2031, expandindo-se de forma constante até 2031. Os reticulantes de melamina desempenham um papel fundamental nos revestimentos de módulos de baterias de veículos elétricos, vedações de subcarro e vernizes, garantindo que mantêm a adesão mesmo quando ciclam entre −40 °C e 120 °C. Resinas como CYMEL, Setamine e Luwipal, que curam a temperaturas mais baixas, podem reduzir o consumo de energia das estufas, uma vantagem significativa nos esforços de descarbonização dos OEM.
O mercado de resinas amino em revestimentos tem apresentado um crescimento consistente, com projeções que indicam uma expansão adicional até 2031. O dimetiloldihidroxietilenoureia, conhecida por conferir alta resistência a rugas em misturas de algodão a temperaturas de cura específicas, ancora uma procura estável nos acabamentos têxteis. Embora outras aplicações, como promotores de adesão em pneus e agentes de resistência à humidade em papel, ofereçam margens diversas, um declínio no papel gráfico amorte o crescimento global. O verdadeiro elemento transformador é a procura crescente de pacotes de baterias: com cada veículo elétrico a requerer resina de melamina, este segmento poderá potencialmente desbloquear um fluxo de receitas significativo até 2030.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Resinas Amino na APAC e África
A Ásia-Pacífico deteve 52,51% da receita global em 2025, impulsionada pela produção de metanol da China e pela capacidade regional de fabricação de painéis de partículas e MDF. A capacidade de MDF da Índia registrou crescimento notável. Além disso, direitos antidumping sobre importações de baixa qualidade levaram as fábricas a adotar resinas UF e MUF equivalentes ao padrão CARB, aumentando a intensidade de resina por painel. Apesar da queda nos lançamentos imobiliários na China em 2024, as exportações de madeira engenheirada para o Sudeste Asiático e a África redirecionaram a demanda por adesivos. Em mercados maduros como Japão, Coreia e Austrália, a conformidade regulatória é fundamental, com dados de carbono ao longo do ciclo de vida influenciando cada vez mais as escolhas de resinas. A expansão da BASF em Nanjing, prevista para outubro de 2025, adicionará capacidade de aminas especiais, sinalizando forte confiança no consumo da Ásia-Pacífico.
Mercado de Resinas Amino na América do Norte e Europa
A América do Norte e a Europa, juntas responsáveis por uma parcela substancial da demanda, enfrentam pressões de custo decorrentes dos limites de emissões. No âmbito do Título VI do TSCA da EPA, os produtores de painéis de partículas estão migrando para UF de emissão ultrabaixa ou recorrendo a substitutos de MUF e fenólicos. No entanto, os conversores resistem aos aumentos de preços, pressionando as margens das resinas comerciais. A expansão da Arclin na Virgínia Ocidental, com foco em metilamina e dimetilformamida, reforça a segurança de matérias-primas antes da revisão de aplicação da EPA em 2026. Enquanto isso, a Europa se prepara para tetos de emissões mais rigorosos e investe em sistemas de glioxal e lignina devido ao status de SVHC da melamina. Notavelmente, a aquisição completa da Nordalim pela Kronospan e a aquisição da GreenBond pela Bakelite Synthetics destacam as estratégias dos players downstream para construir posições de resina cativas ou diferenciadas, visando superar os desafios regulatórios.
Mercado de Resinas Amino no Oriente Médio, África e América do Sul
O Oriente Médio e a África registrarão o CAGR regional mais elevado, de 5,94%, até 2031, impulsionados por megaprojetos na Arábia Saudita e nos Emirados Árabes Unidos, além de emergentes polos moveleiros na África do Sul e no Quênia. Produtores de resinas da Europa e da Ásia estão de olho em joint ventures para mistura local de MUF, uma medida para compensar os custos de frete e garantir prazos de entrega ágeis. Embora as flutuações econômicas do Brasil moderem o crescimento da América do Sul, as exportações de MDF à base de eucalipto do país conquistam um nicho como polo de diversificação para compradores norte-americanos. Olhando para o futuro, os regimes tarifários e as políticas industriais da África desempenharão um papel fundamental na determinação da trajetória da fabricação local de painéis, potencialmente criando um novo nó de demanda para o mercado de resinas amino.


Panorama regulatório
As resinas amínicas enfrentam controles mais rígidos tanto sobre as emissões de processo quanto sobre as emissões de ar interno subsequentes. Nos Estados Unidos, as instalações de fabricação são regidas pelos National Emission Standards for Hazardous Air Pollutants for the Manufacture of Amino/Phenolic Resins (40 CFR Part 63, Subpart OOO), enquanto o EPA TSCA Title VI limita as emissões de formaldeído provenientes de produtos de madeira compósita, o que, por sua vez, molda a seleção de UF, MUF e MF nas cadeias de suprimento de aglomerado e MDF.
Na Europa, o REACH (EC) No 1907/2006 impulsiona as obrigações de registro e conformidade para substâncias colocadas no mercado acima de 1 tonelada por ano, reforçando as expectativas de documentação e gestão em todos os portfólios de resinas amínicas e insumos. Para conformidade de aplicação e controle de qualidade, produtores e usuários costumam recorrer a métodos de teste padronizados de formaldeído livre, como ASTM D1979-97 e EN ISO 11402:2005, e, para usos em papel e papelão, as disposições aplicáveis sob 21 CFR Part 176 para aditivos alimentares indiretos definem ainda mais as composições químicas permitidas.
Análise da cadeia de valor
A cadeia de valor das resinas amínicas começa com insumos upstream, principalmente ureia e melamina (compostos amínicos), e formaldeído (um aldeído), com metanol, butanol ou etanol usados para eterificação e ajuste de propriedades. A fabricação de resinas geralmente ocorre em duas etapas principais de reação, hidroximetilação seguida de condensação, realizadas em operações controladas de tanques agitados com gerenciamento de temperatura e pH para atender aos níveis-alvo de viscosidade, formaldeído livre e comportamento de cura; isso torna a disponibilidade consistente de formaldeído e insumos amínicos um fator-chave de custo e confiabilidade.
Os produtores distribuem resinas como concentrados líquidos ou misturas personalizadas para formuladores e conversores que atendem adesivos para painéis de madeira, laminados/resinas de impregnação e reticulantes para revestimentos, onde os testes de desempenho e certificação estão integrados aos ciclos de qualificação. O controle de margem e a diferenciação de serviços dependem cada vez mais da integração vertical ou do fornecimento garantido de metanol, ureia, melamina e formaldeído, além do suporte técnico downstream para linhas de painéis em conformidade com as emissões e sistemas de revestimento de baixo VOC. Órgãos do setor, como a Plastics Industry Association, também atuam como pontos de coordenação sobre tópicos de sustentabilidade e regulamentação relevantes para os produtores de resina.
Panorama Competitivo
O mercado de resinas amino é moderadamente fragmentado. A inovação centra-se em químicas de baixo carbono e de base biológica. A aliança da Hexion com a Bloom Biorenewables emprega o fracionamento assistido por aldeído para produzir lignina branca para painéis totalmente de base biológica até 2026. A vantagem competitiva está a mudar do preço por sólidos para os dados do ciclo de vida, as matérias-primas rastreáveis e a capacidade de recorrer a fontes duplas entre químicas convencionais e verdes. Os produtores que oferecem fornecimento integrado de formaldeído, melamina e metanol — ou alternativas credíveis de base biológica — estão melhor posicionados para capturar a próxima fase de crescimento.
Líderes do Setor de Resinas Amino
BASF SE
Hexion
Prefere Resins Holding GmbH
Georgia-Pacific Chemicals
Dynea AS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Resinas Amino
- Acron
- Arclin Inc.
- BASF SE
- Chemique Adhesives & Sealants Ltd
- DIC Corporation
- Dynea AS
- Eastman Chemical Company
- Ercros SA
- Georgia-Pacific Chemicals
- Hexion
- Jiangsu Sanmu Group
- Kronoplus Limited
- LRBG Chemicals Inc.
- Prefere Resins Holding GmbH
- Synpol Products Private Limited
- Uniform Synthetics
- Wanhua Ecoboard Co. Ltd

Oportunidades de mercado e perspectivas futuras
Está se formando uma lacuna em torno de insumos certificados de baixo carbono e baixa emissão que permitem que os sistemas MF e MUF atendam aos limites cada vez mais rígidos de formaldeído sem abrir mão da velocidade de cura e da resistência à umidade em painéis de madeira e revestimentos. A colaboração de abril de 2026 entre a OCI e a Prefere Resins para introduzir a MelaminebyOCI Novo (certificada ISCC PLUS, produzida usando biogás) ilustra como os insumos de melamina certificados estão sendo posicionados para ajudar fornecedores de resina e fabricantes de painéis a documentar pegadas de carbono de produto mais baixas, mantendo o desempenho estabelecido de MF/MUF em laminados e madeira de engenharia.
A segurança de fornecimento de melamina também apresenta uma oportunidade onde a capacidade downstream de resina e painéis está se expandindo mais rapidamente do que a disponibilidade local de insumos. Em abril de 2026, a Indonésia iniciou as obras de sua primeira planta doméstica de melamina na Zona Econômica Especial de Gresik, com um plano de investimento declarado de 600 milhões de dólares americanos e uma cadeia integrada de amônia-ureia-melamina (capacidade de projeto de 120.000 toneladas/ano de melamina), criando uma nova fonte regional destinada a reduzir a dependência de importações e apoiar as cadeias de valor de painéis de madeira, laminados e revestimentos do Sudeste Asiático.
Recent Industry Developments in Mercado de Resinas Amino
- Julho de 2026: a BASF expandiu seu portfólio certificado de aditivos com balanço de biomassa (BMB) sob o REDcert2, adicionando produtos como Dispex AA 4145 MB, Rheovis PU 1333 MB e Rheovis HS 1169 MB. Embora não seja um item de linha de resina amínica, essa expansão melhora o acesso a insumos de formulação certificados e de menor pegada, que os sistemas de revestimentos e madeira de engenharia utilizam cada vez mais junto com reticulantes e aglutinantes de resina amínica para atender aos requisitos de sustentabilidade dos clientes.
- Dezembro de 2025: a Hexion concluiu a venda de seu negócio de formalina na Costa do Golfo dos EUA para a Ancala, que criou a Valentra para operar os locais adquiridos. A desinvestição remodela o acesso a um precursor-chave de resina amínica (formaldeído) e indica uma mudança de portfólio em direção a sistemas de resina especializados e orientados por tecnologia, em vez de integração química de base.
- Maio de 2024: a BASF finalizou a desinvestição de sua unidade de melamina de Ludwigshafen (51.000 toneladas/ano). Isso afetou diretamente a disponibilidade de melamina na Europa, apertando o cenário de insumos para a produção de melamina-formaldeído e MUF e aumentando a importância de estratégias diversificadas de sourcing e integração para os produtores de resina.


Mercado de Resinas Amino Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de resinas amínicas abrange a receita gerada pela venda de materiais de resina amínica para uso industrial, principalmente ureia-formaldeído (UF), melamina-formaldeído (MF) e melamina-ureia-formaldeído (MUF), em usos finais importantes como adesivos para madeira, revestimentos e acabamento têxtil, em todas as regiões.
Exclusões de escopo: exclui o valor dos produtos acabados downstream (como móveis ou painéis) e considera apenas o valor do material de resina no ponto de venda.
Visão geral da segmentação
- Por Tipo
- Ureia-Formaldeído (UF)
- Melamina-Formaldeído (MF)
- Melamina-Ureia-Formaldeído (MUF)
- Por Indústria de Utilizador Final
- Tintas e Revestimentos
- Acabamentos Têxteis
- Adesivos e Selantes
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma visão clara de onde as resinas amínicas são consumidas e como a demanda se move com a atividade de construção e a produção de painéis de madeira. Utilizamos fontes públicas, como agências estatísticas nacionais para indicadores de construção, estatísticas de comércio do UN Comtrade para fluxos relacionados a resinas, o USGS para o contexto de materiais químicos e industriais, e agências alfandegárias e de normalização para regras de emissão de formaldeído e métodos de teste.
Para ancorar o mercado à atividade empresarial, foram revisados relatórios anuais de empresas, arquivamentos no estilo 10-K, apresentações a investidores e publicações de associações para notas de capacidade, posicionamento de produtos e comentários sobre a demanda regional. Uma assinatura paga para dados financeiros e inteligência de empresas foi utilizada seletivamente para mapear as instalações de plantas e comparar o mix de receita por segmento, e uma base de dados de patentes foi consultada para avaliar onde formulações de baixa emissão estão sendo desenvolvidas. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com participantes de toda a cadeia de valor, incluindo produtores de resina, formuladores, distribuidores, fabricantes de painéis de madeira e laminados, e usuários de revestimentos e acabamentos têxteis. Utilizamos essas conversas para validar as divisões típicas por aplicação, a direção de preços regional e como a regulamentação de emissão de formaldeído afeta as mudanças entre UF, MF e MUF, e depois reverificamos quaisquer valores discrepantes com contatos de acompanhamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 46% |
| Nível médio: 48% | Líderes funcionais/de unidade: 39% | EMEA: 32% |
| Players menores: 15% | Gerentes: 48% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual a atividade de construção, a direção da produção de madeira de engenharia e painéis, e as premissas de intensidade de resina foram usadas para reconstruir o pool de demanda endereçável por região, depois convertido em valor usando preços específicos por região. Para manter os totais realistas, o modelo foi corroborado com aproximações seletivas bottom-up, como divisões de receita de fornecedores amostrados, verificações de canal sobre faixas de preço típicas e verificações de sanidade de volume em relação à atividade de uso final conhecida.
Alguns insumos práticos foram tratados como variáveis-chave no modelo, pois movem o mercado mais do que pequenos ajustes de parâmetros. Isso incluiu tendências regionais de produção de MDF/aglomerado e laminados, indicadores de novas construções e renovações, o aperto da regulamentação de emissão de formaldeído e o comportamento de substituição, a divisão entre UF, MF e MUF por aplicação, e o movimento de preços observado ligado à volatilidade dos insumos. Onde as observações diretas eram escassas, as lacunas foram tratadas usando indicadores proxy (como o crescimento da produção de painéis de madeira) e, em seguida, ajustando a participação implícita da resina com base no feedback de especialistas.
As previsões foram produzidas usando análise de cenários com uma visão multivariada leve dos principais drivers, já que o mercado pode mudar com o momento da regulamentação e os ciclos de construção. As premissas de crescimento e preços foram testadas com base em insights de entrevistas, e então a série final foi suavizada para evitar mudanças abruptas irreais, a menos que um evento específico as justificasse.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de múltiplas passagens, começando com testes básicos de consistência entre regiões, tipos e totais de uso final, passando então para verificações de variância em relação a sinais independentes, como a direção da construção, comentários sobre a produção de painéis de madeira e movimentos comerciais. Quando um país ou segmento parecia fora do padrão em relação a esses sinais, revisitamos as premissas de entrada e, quando necessário, recontactamos participantes do setor para confirmar o que havia mudado.
Antes da aprovação final, outro analista revisa a lógica do modelo e as principais premissas para evitar erros de cálculo e contagem duplicada. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias importantes, interrupções de fornecimento ou oscilações acentuadas de preços. Pouco antes da entrega, uma passagem final de dados é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de resinas amínicas segundo a Mordor Intelligence versus outras estimativas publicadas
Os valores de mercado publicados para resinas amínicas podem variar, mesmo quando diferentes estudos têm como foco o mesmo setor, porque as escolhas de escopo e as premissas de tempo não são idênticas. As diferenças geralmente vêm do que é contabilizado no mercado (apenas o valor da resina versus o valor downstream ampliado), do ano-base utilizado e de como os preços são convertidos entre regiões.
A tabela de referência mostra um valor de 2026 mais restrito do que outras estimativas, e no modelo da Mordor Intelligence o escopo é mantido na receita de material de resina amínica (UF, MF e MUF), em vez de incorporar produtos de madeira acabados ou famílias mais amplas de resinas à base de formaldeído que podem inflar os totais. Além disso, a diferença também pode vir de progressões de preços presumidas mais rápidas ou mais lentas, do tratamento da substituição impulsionada por conformidade em direção a graus de baixa emissão, e de o estudo ser ou não atualizado após grandes oscilações do ciclo de construção ou anúncios regulatórios.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,25 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 15,48 bilhões de dólares americanos (2026) | Usa um agrupamento de aplicações mais amplo que parece incluir mais captura de valor downstream em painéis de madeira e laminados, e também assume um nível médio de preço de venda mais alto em 2026 em todas as regiões. |
| Editora do Setor B | 10,86 bilhões de dólares americanos (2025) | Ancora a série em um ano-base de 2025 e pode subestimar 2026 se a recuperação da demanda ligada à construção e a normalização de preços não forem totalmente incorporadas na etapa do ano seguinte. |
Em conjunto, a variação é explicada principalmente pelos limites de escopo, pela seleção do ano e pela forma como os efeitos de preço e substituição são incorporados ao modelo. Nossa abordagem permanece rastreável porque o total é construído a partir de drivers de demanda claros e verificado com sinais reais de uso final, o que torna o número mais fácil de reproduzir e atualizar quando novas informações surgem.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de resinas amino até 2031?
Prevê-se que o mercado atinja 15,24 mil milhões de USD até 2031, refletindo um CAGR de 4,47% durante 2026-2031, a partir de 12,25 mil milhões de USD em 2026.
Qual tipo de resina está a expandir-se mais rapidamente?
A melamina-formaldeído está a crescer a um CAGR de 5,22% porque cumpre a resistência à humidade de grau estrutural enquanto está em conformidade com regras de emissão mais rigorosas.
Que região lidera a procura de resinas amino?
A Ásia-Pacífico representou 52,51% da receita de 2025, impulsionada pela capacidade de metanol da China e pela crescente produção de painéis de madeira.
Por que razão as tintas e revestimentos estão a ganhar quota?
A eletrificação automóvel e os requisitos de cura a baixa temperatura levam os OEM a especificar reticulantes de melamina, impulsionando um CAGR de 5,18% na procura de revestimentos.
Como é que as regulamentações estão a moldar o desenvolvimento de produtos?
O Título VI da TSCA da EPA e o Regulamento UE 2023/1464 obrigam os fornecedores a reduzir os níveis de formaldeído livre ou a implementar alternativas à base de glioxal e lignina, acrescentando custos de conformidade mas estimulando a inovação.
Página atualizada pela última vez em:



