
Tamanho e Participação do Mercado de Equipamentos de Mineração na África
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 3.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
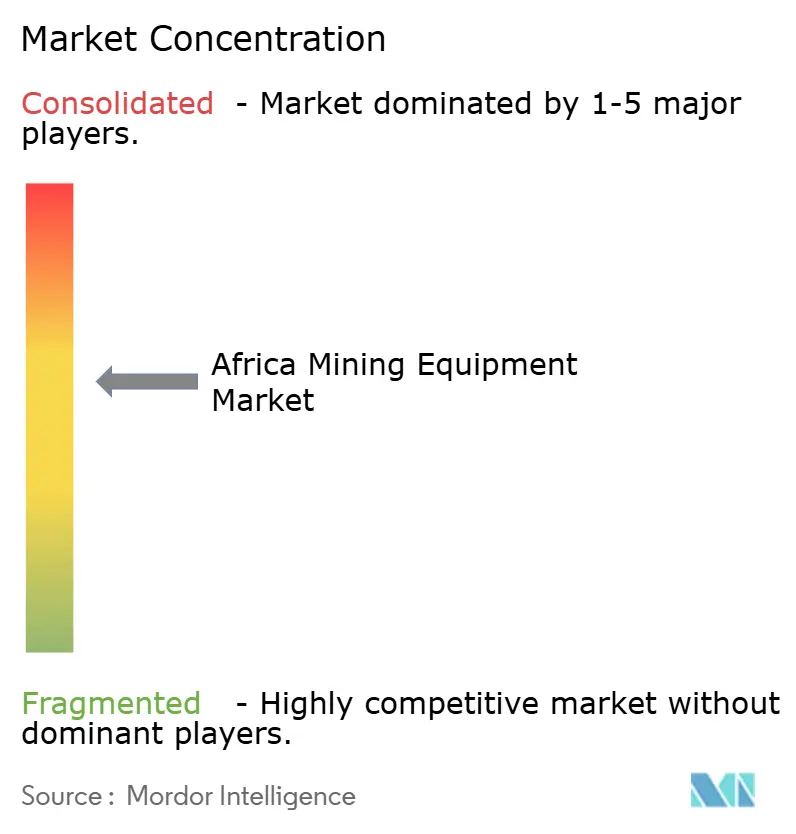
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração na África por Mordor Intelligence
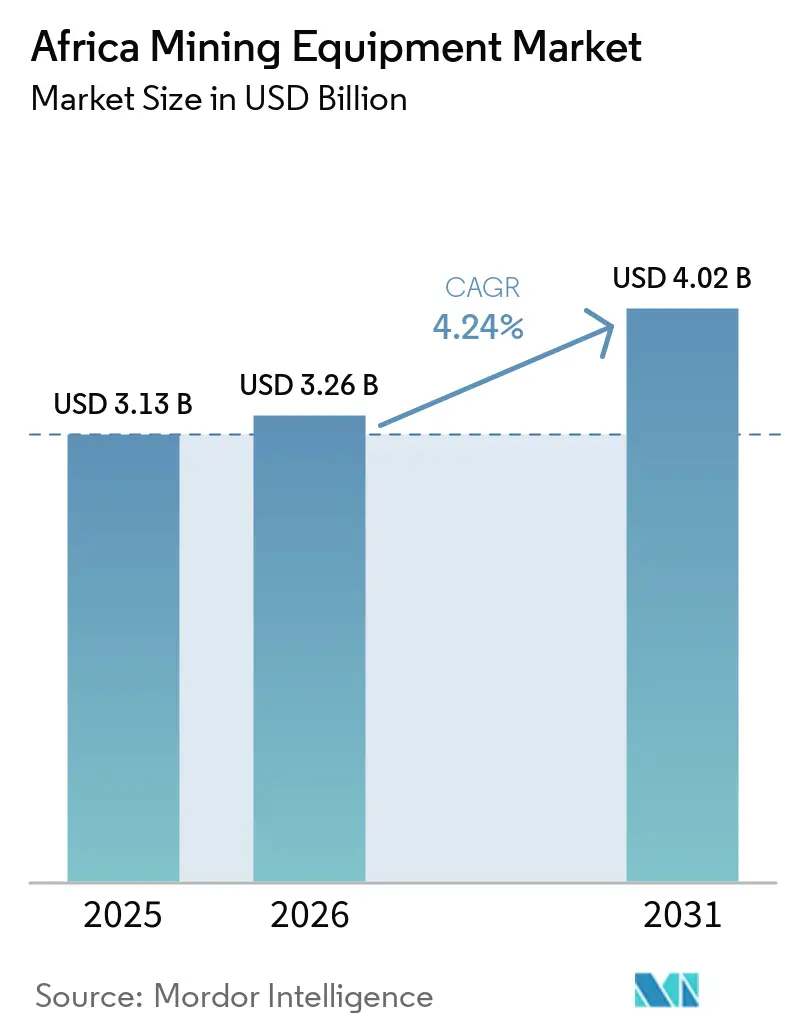
O tamanho do mercado de equipamentos de mineração na África foi avaliado em 3,13 bilhões de USD em 2025 e está projetado para expandir de 3,26 bilhões de USD em 2026 para 4,02 bilhões de USD até 2031, registrando um CAGR de 4,24% entre 2026 e 2031. Os maquinários de mineração a céu aberto continuam a dominar a demanda, à medida que os operadores buscam grandes projetos de mina a céu aberto que encurtam os períodos de retorno do investimento e simplificam a logística de frota. Os sistemas de transporte e perfuração elétricos a bateria estão ganhando força à medida que os esquemas de precificação de carbono, as expansões da rede elétrica e as economias no custo total de propriedade melhoram a viabilidade econômica dos projetos. Corredores ferroviários apoiados pelo governo, como a Ferrovia de Lobito, agora desbloqueiam depósitos isolados e reduzem os custos de transporte, enquanto centros de reconstrução localizados reduzem o tempo de inatividade e a exposição cambial. Enquanto isso, os fabricantes de equipamentos originais (OEMs) chineses intensificam a concorrência de preços, levando as marcas ocidentais estabelecidas a consolidar posições defensáveis em automação, serviços digitais e remanufatura de componentes.
Principais Conclusões do Relatório
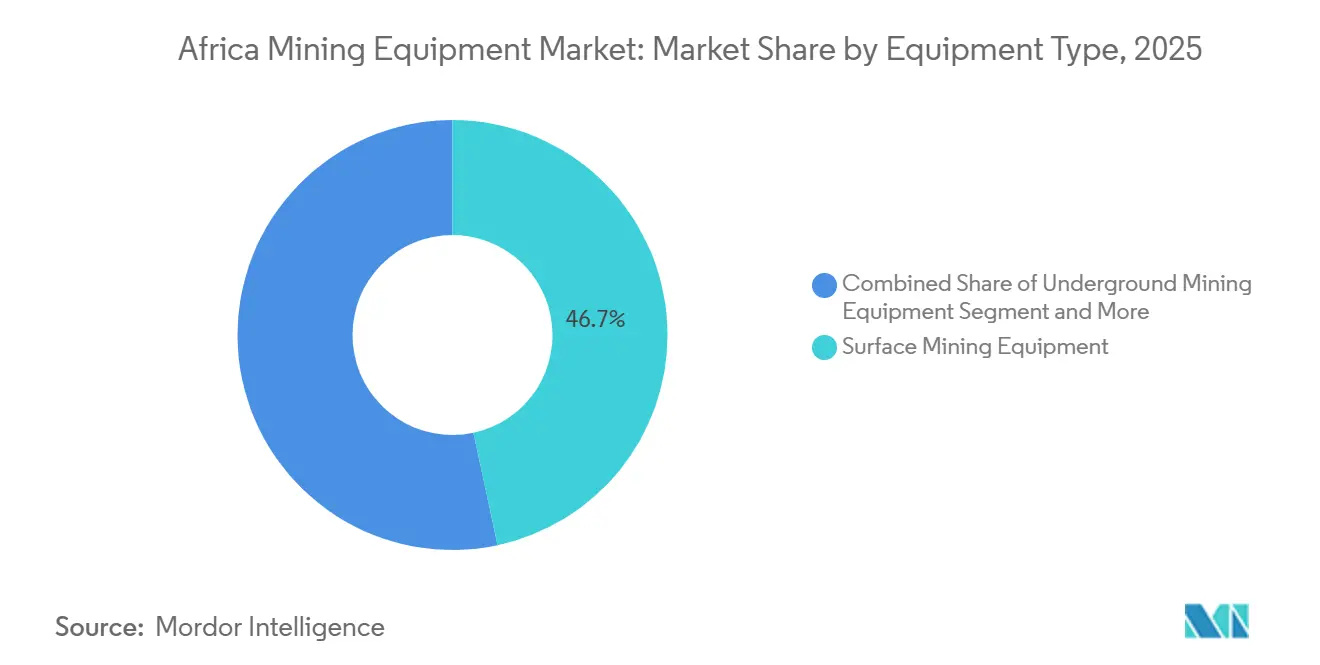
- Por tipo de equipamento, os maquinários de mineração a céu aberto lideraram com uma participação de 46,65% do mercado de equipamentos de mineração africano em 2025, enquanto carregadeiras e caminhões de transporte têm previsão de expansão a um CAGR de 5,17% até 2031.
- Por nível de automação, as frotas manuais detinham 66,73% de participação do mercado de equipamentos de mineração africano em 2025, enquanto os sistemas totalmente autônomos têm projeção de registrar o CAGR mais rápido, de 18,38%, até 2031.
- Por tipo de trem de força, as unidades de combustão interna capturaram uma participação de 72,45% do mercado de equipamentos de mineração africano em 2025, enquanto as unidades elétricas a bateria avançam a um CAGR de 8,55% até 2031.
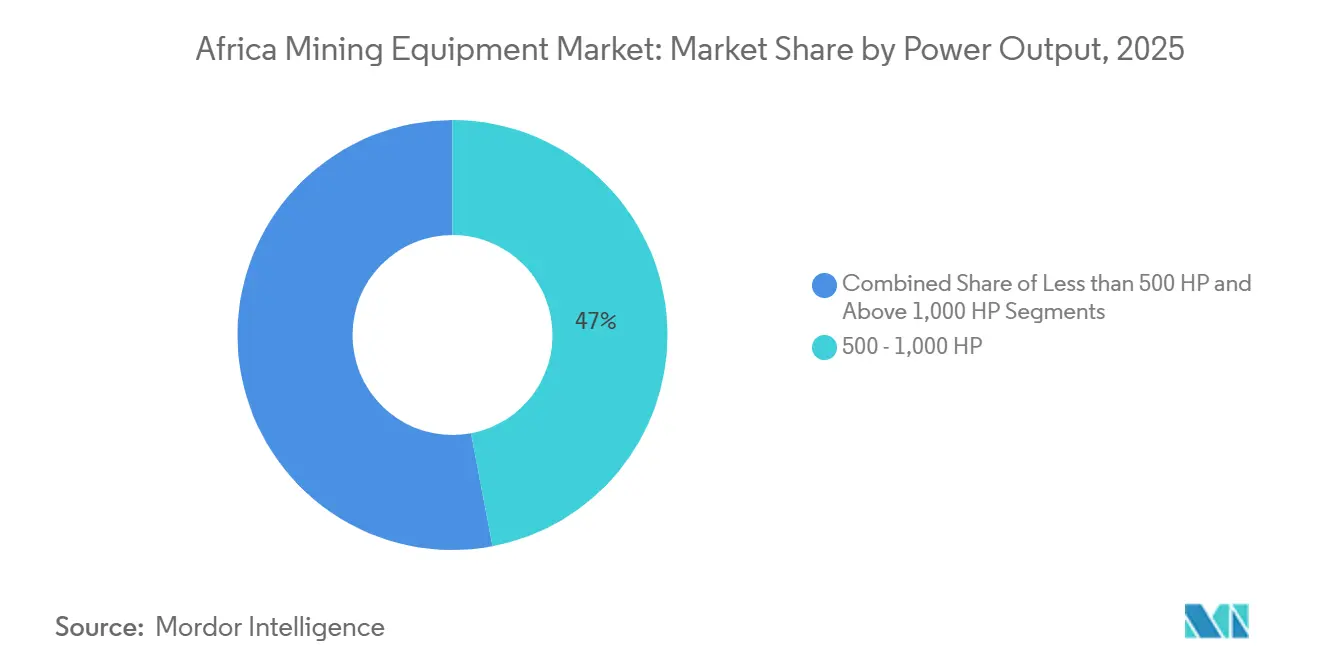
- Por potência, a faixa de 500 a 1.000 HP representou 47,02% de participação do mercado de equipamentos de mineração africano em 2025, enquanto os equipamentos abaixo de 500 HP têm projeção de crescer 6,12% no período de 2026 a 2031.
- Por aplicação, a mineração de metais comandou 53,71% de participação do mercado de equipamentos de mineração africano em 2025, enquanto a demanda por mineração de minerais tem estimativa de crescer a um CAGR de 5,63% até 2031.
- Por país, a África do Sul detinha uma participação de 39,66% do mercado de equipamentos de mineração africano em 2025, enquanto a República Democrática do Congo (RDC) está posicionada para a expansão mais rápida, de 5,68%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração na África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Mineração de Superfície na África | +1.5% | República Democrática do Congo, Guiné, África do Sul | Médio prazo (2 a 4 anos) |
| Projetos de Infraestrutura Impulsionando Minério de Ferro e Agregados | +1.2% | África do Sul, Guiné, Argélia, Nigéria | Curto prazo (até 2 anos) |
| Investimentos em Caminhões de Mineração Elétricos a Bateria | +0.8% | África do Sul, República Democrática do Congo, Gana, Nigéria | Longo prazo (4 anos ou mais) |
| Exploração de Terras Raras Impulsionando a Demanda por Perfuração | +0.6% | África do Sul, República Democrática do Congo, Níger, Argélia | Médio prazo (2 a 4 anos) |
| Manutenção Preditiva via Conectividade por Satélite | +0.4% | África do Sul e principais operações em todo o continente | Curto prazo (até 2 anos) |
| Localização de Montagem e Reconstrução de OEM na África | +0.3% | África do Sul, Botsuana, Nigéria, Gana | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão de Projetos de Mineração de Superfície na África
Megaprojetos de minas a céu aberto, como o complexo de minério de ferro Simandou, na Guiné, e o desenvolvimento MIFOR de 28,9 bilhões de USD na RDC, estão impulsionando pedidos de caminhões de transporte de classe ultra, pás de cabo de alta capacidade e circuitos de britagem [1]Zâmbia pressiona pelo processamento de minerais para impulsionar o crescimento industrial,
Copperbelt Katanga Mining, copperbeltkatangamining.com. A Komatsu anunciou um contrato importante para entregar cinco escavadeiras PC5500-11 ao Simandou em fevereiro de 2025[2]Komatsu anuncia contrato importante para equipar a mina de minério de ferro Simandou,
Komatsu Europe International N.V., komatsu-africa.com, ilustrando como os maquinários da classe de 400 toneladas reduzem os custos de transporte e aumentam a produtividade. Centros locais de reconstrução, como a instalação da Tractafric Equipment no Marrocos, agora recondicionam componentes-chave para encurtar os prazos de entrega e fortalecer as ofertas de pós-venda. As frotas de superfície, portanto, ancoram a demanda por reposição e sustentam quase metade do mercado de equipamentos de mineração africano até 2031.
Programas de Infraestrutura Liderados pelo Governo Impulsionando a Demanda por Minério de Ferro e Agregados
O financiamento multilateral do Corredor de Lobito, de 1.300 km, reduz os custos de transporte de cobre e minério de ferro, estimulando a aquisição de tremonhas de carregamento ferroviário e britadores móveis. O compromisso da Guiné de concluir uma linha ferroviária de 670 km até 2028 também requer maquinários para assentamento de trilhos e processamento de agregados[3]David Uwakwe, Ferrovia Trans-Guinéia revela planos de passageiros,
International Railway Journal, railjournal.com. O Plano Nacional de Desenvolvimento da África do Sul aloca quase um quinto do seu orçamento de infraestrutura para melhorias logísticas vinculadas à mineração, sustentando a demanda por motoniveladoras e pavimentadoras. As agendas de infraestrutura do setor público, portanto, reforçam pedidos estáveis de equipamentos apesar dos ciclos de preços de commodities.
Aumento dos Investimentos em Caminhões de Mineração Elétricos a Bateria
A Epiroc garantiu uma compra de SEK 380 milhões (39,69 milhões de USD) em 2024 para carregadeiras e caminhões elétricos a bateria, enquanto a XCMG forneceu sete caminhões de transporte elétricos XDE260 para a mina Grootegeluk da Exxaro em fevereiro de 2026. Os testes mostram benefícios de redução de diesel superiores a 20% e economias de manutenção de quase 18%, fortalecendo o argumento de negócio mesmo onde a estabilidade da rede elétrica é variável. A capacidade de 1.200 MW de energia renovável adicionada pela Eskom em 2025 agora permite que as minas do Cabo do Norte carreguem frotas em tarifas fora do horário de pico abaixo de ZAR 0,80/kWh (~0,043 USD/kWh), impulsionando a adoção em todo o mercado de equipamentos de mineração africano.
Crescimento na Exploração de Terras Raras Impulsionando a Demanda por Perfuração Especializada
Projetos em Angola, como o de Longonjo, e na África do Sul, como o de Phalaborwa, estão influenciando significativamente a demanda por sondas avançadas de circulação reversa e de testemunhagem a diamante. Essas sondas são particularmente valorizadas por sua capacidade de lidar com formações geológicas complexas em profundidades consideráveis. Além disso, as operações em Longonjo estão impulsionando a demanda por equipamentos especializados, incluindo células de flotação e separadores magnéticos, para apoiar a extração de recursos. Enquanto isso, a introdução de sistemas automatizados de amostragem, planejados para uso no Songwe Hill, no Malawi, destaca a crescente ênfase na integração de tecnologias avançadas na exploração em estágio inicial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Commodities | -0.7% | África do Sul, RDC, Zâmbia, Gana | Curto prazo (≤ 2 anos) |
| Custo de Equipamentos Autônomos e Elétricos | -0.5% | África do Sul, Botsuana, Namíbia | Médio prazo (2 a 4 anos) |
| Interrupções na Cadeia de Suprimentos | -0.3% | RDC, Zâmbia, África do Sul | Curto prazo (≤ 2 anos) |
| Proliferação de Peças Sobressalentes Falsificadas | -0.2% | Nigéria, Tanzânia, Gana, RDC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Commodities Afetando os Ciclos de CAPEX
Recentemente, os preços do cobre caíram acentuadamente, levando os produtores em regiões como a RDC e a Zâmbia a adiarem expansões planejadas e reduzirem os pedidos de equipamentos. Essa tendência reflete uma desaceleração mais ampla no mercado de commodities, com materiais-chave como minério de ferro, carvão e metais de base também enfrentando pressões de preços. Essas flutuações forçam os OEMs a permanecerem ágeis, ajustando os cronogramas de produção e mantendo estoques de peças sobressalentes críticas para garantir a continuidade da prestação de serviços e o cumprimento de contratos.
Alto Custo Inicial de Equipamentos Autônomos e Elétricos
A adoção de equipamentos autônomos e elétricos enfrenta desafios devido aos seus altos custos iniciais em comparação com as alternativas tradicionais movidas a diesel. A adaptação dos equipamentos existentes para incorporar tecnologias avançadas aumenta ainda mais o encargo financeiro. Além disso, o acesso limitado a financiamento acessível e a escassez de técnicos qualificados criam barreiras à implementação generalizada, particularmente para operadores de médio porte em regiões como a África Austral. Esses desafios destacam a necessidade de planejamento estratégico e investimento para superar os obstáculos associados à transição para equipamentos mais avançados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Mineração a Céu Aberto Comanda os Gastos em Meio à Eletrificação
Os maquinários de superfície representaram 46,65% do mercado de equipamentos de mineração africano em 2025. A adoção de pás de cabo de 400 toneladas e caminhões de transporte de 220 toneladas melhora as economias de escala nas operações de minério de ferro e cobre. O segmento se beneficia de incentivos fiscais que favorecem carregadeiras de zero emissão, estimulando implantações piloto de unidades elétricas a bateria em locais de platina. Ao mesmo tempo, as carregadeiras e os caminhões de transporte têm previsão de expansão a um CAGR de 5,17% até 2031. Os equipamentos subterrâneos ficam atrás à medida que as reservas nas minas de ouro de nível profundo da África do Sul se esgotam, mas as carregadeiras eletrificadas reduzem a carga de calor e melhoram a eficiência da ventilação, moderando o declínio na demanda.
As linhas de britagem, peneiramento e processamento de minerais atendem tanto às minerações a céu aberto quanto aos projetos de infraestrutura, onde os agregados de pedreira sustentam os corredores ferroviários e rodoviários. Os mandatos de beneficiamento local na Nigéria e na Argélia estimulam a compra de células de flotação e espessadores, reformulando as aquisições em direção aos circuitos de processamento. As sondas e rompedores se beneficiam da exploração de terras raras. Ao mesmo tempo, as carregadeiras e os caminhões de transporte lideram o ciclo de substituição em direção a frotas de maior capacidade e menores emissões, impulsionando o mercado de equipamentos de mineração africano.


Por Nível de Automação: A Adoção de Sistemas Autônomos se Acelera
As frotas manuais representaram 66,73% do mercado de equipamentos de mineração africano em 2025, pois os custos de mão de obra permanecem comparativamente baixos e as lacunas de conectividade persistem. No entanto, os sistemas totalmente autônomos têm projeção de registrar um CAGR de 18,38% até 2031, à medida que as minas priorizam a segurança em realces de nível profundo. As adaptações estão ganhando popularidade, permitindo que os operadores amortizem o custo dos caminhões existentes enquanto capturam benefícios de prevenção de colisões e produtividade. Os OEMs chineses superam os rivais ocidentais com kits de autonomia de preços mais baixos, ampliando o acesso para mineradores de médio porte.
As soluções semi-autônomas, incluindo sondas operadas remotamente, preenchem lacunas de capacidade em operações onde a conectividade é intermitente, mas está melhorando por meio de serviços via satélite. Os marcos regulatórios agora exigem avaliações de risco, mas as aprovações estão se acelerando à medida que as autoridades observam taxas de acidentes mais baixas em projetos piloto. Essa evolução de políticas apoia a transição de longo prazo em direção à autonomia em todo o mercado de equipamentos de mineração africano.
Por Tipo de Trem de Força: Frotas de Emissão Zero Ganham Impulso
As unidades de combustão interna ainda dominam, representando 72,45% do mercado de equipamentos de mineração africano em 2025, porque as cadeias de suprimentos de diesel estão consolidadas e os custos de aquisição permanecem mais baixos. No entanto, os veículos elétricos a bateria estão crescendo a um CAGR de 8,55% em meio ao endurecimento dos padrões de emissões e às métricas atrativas de custo total de propriedade quando os preços do diesel superam 1,20 USD/litro. As tarifas fora do horário de pico da Eskom abaixo de ZAR 0,80/kWh (~0,043 USD/kWh) melhoram a economia do carregamento, incentivando testes de frota que podem se expandir para pedidos maiores.
As plataformas híbridas permanecem um nicho, principalmente em estradas de transporte com gradientes acentuados, onde a frenagem regenerativa gera economias de combustível. No entanto, o aumento crescente da precificação de carbono na União Europeia e em certas rotas comerciais com destino à África poderia acelerar o interesse em híbridos entre os exportadores que buscam atingir cadeias de suprimentos de baixo carbono. À medida que a capacidade de geração renovável cresce, os trens de força eletrificados estão ganhando importância estratégica para as partes interessadas no mercado de equipamentos de mineração africano.
Por Potência: Máquinas de Médio Porte Equilibram Produtividade e Agilidade
Os equipamentos na faixa de 500 a 1.000 HP representaram 47,02% do mercado de equipamentos de mineração africano em 2025, porque as escavadeiras e carregadeiras de rodas de médio porte melhor correspondem aos tamanhos de cava comuns nas operações de ouro, cobre e minério de ferro. Os produtos abaixo de 500 HP crescem 6,12% à medida que os mineradores de pequena escala se formalizam e atualizam os processos manuais. As isenções fiscais nigerianas para equipamentos compactos aceleram as compras de escavadeiras de 50 toneladas e carregadeiras de 6 toneladas em novos distritos de bauxita e ouro.
As unidades de classe ultra acima de 1.000 HP permanecem essenciais em megaprojetos onde as economias de escala superam o custo de aquisição; o Simandou, na Guiné, importou quatro carregadeiras WA1200-6, cada uma excedendo 4 MW de potência instalada, destacando o apetite contínuo por equipamentos de alta potência. As perspectivas de integração de baterias são mais fortes nas classes de médio porte, onde os tamanhos dos pacotes suportam um turno de oito horas sem sacrificar a carga útil, fortalecendo o impulso de eletrificação no mercado de equipamentos de mineração africano.
Por Aplicação: A Mineração de Metais Permanece como Âncora
A mineração de metais representou 53,71% do mercado de equipamentos de mineração africano em 2025, ancorada pela platina na África do Sul e pela produção de cobre-cobalto na RDC. As aplicações de mineração de minerais, incluindo terras raras e fosfatos, têm projeção de crescer 5,63% até 2031, à medida que os governos atraem investimentos em materiais para a transição energética. O carvão permanece estrategicamente importante para a segurança energética da África do Sul, mas as políticas de emissões levam os operadores a adotarem soluções de transporte de zero emissão e britagem dentro da cava.
Os exploradores de minerais demandam kits de processamento modulares que se adaptam às definições de recursos em evolução. As plantas piloto em Phalaborwa e Longonjo demonstram britadores e separadores de pequena pegada, enquanto as grandes mineradoras de metais buscam frotas de caminhões autônomos para aumentar a produtividade e reduzir a exposição de mão de obra. Esses caminhos tecnológicos distintos, em conjunto, ampliam o conjunto de oportunidades para os OEMs ativos no mercado de equipamentos de mineração africano.
Análise Geográfica
A participação de 39,66% da África do Sul reflete uma infraestrutura de suporte madura e uma base instalada profunda. No entanto, sua taxa de crescimento permanece abaixo da média regional devido a desafios como o iminente fechamento de poços de ouro mais antigos e o impacto da transição energética global sobre os ativos de carvão. Apesar desses obstáculos, os incentivos fiscais para a adoção de carregadeiras elétricas a bateria nas operações de mineração de platina estão incentivando atividades de reposição. Além disso, o uso crescente de vigilância por drones para combater a mineração ilegal está impulsionando a demanda por equipamentos compactos de peneiramento, refletindo uma mudança em direção a soluções inovadoras no setor.
A RDC registra o CAGR mais rápido, de 5,68%, até 2031, impulsionada pelas expansões do cinturão de minério de ferro e cobre. As ligações ferroviárias financiadas pela Corporação de Finanças para o Desenvolvimento dos EUA minimizam os custos logísticos, estimulando pedidos de sistemas de carregamento ferroviário e pacotes de correias transportadoras. Desafios como escassez periódica de componentes e royalties sobre minerais estratégicos persistem; estes estão sendo mitigados pelo envolvimento de investidores com alta tolerância ao risco e acesso a cadeias de suprimentos integradas, garantindo assim um progresso estável do mercado.
Outros países da região, incluindo Nigéria, Argélia, Líbia e vários outros, também estão contribuindo para a demanda geral. Na Nigéria, novas políticas voltadas para a promoção do processamento local estão impulsionando o estabelecimento de instalações industriais de grande escala, gerando assim uma demanda significativa por equipamentos de mineração, como sistemas de britagem e moagem. O Código de Mineração atualizado da Argélia, que agora permite maior participação estrangeira, despertou interesse em empreendimentos colaborativos, particularmente em seus campos de minério de ferro. A Líbia, embora enfrente desafios de segurança, possui potencial inexplorado para crescimento futuro. Enquanto isso, países como Botsuana, Namíbia e Zâmbia estão explorando ativamente o uso de carregadeiras elétricas a bateria, demonstrando um compromisso com a inovação e a sustentabilidade em um mercado geograficamente diverso.
Cenário Competitivo
A dinâmica competitiva é caracterizada por concentração moderada, com os principais OEMs comandando uma participação significativa da receita do mercado. Caterpillar, Komatsu, Liebherr, Sandvik e Epiroc fortalecem suas posições oferecendo serviços digitais avançados, soluções autônomas e programas de troca de componentes. Enquanto isso, os entrantes chineses como XCMG e Sany estão ganhando força na África ao adotar estratégias de preços competitivos e construir extensas redes de distribuidores. A XCMG formou recentemente uma aliança estratégica para melhorar a disponibilidade de peças sobressalentes na África do Sul, enquanto a Sany está fazendo uma declaração contundente com seu investimento em infraestrutura, sinalizando seu compromisso de longo prazo com a região.
A localização emergiu como uma estratégia-chave para os players do mercado. O grande centro de reconstrução da Barloworld em Boksburg está recondicionando milhares de componentes anualmente, reduzindo significativamente os prazos de entrega e ajudando os clientes a mitigar os desafios relacionados à moeda. Da mesma forma, a Mantrac está fazendo investimentos substanciais para estabelecer um novo centro de reconstrução de componentes, fortalecendo ainda mais a presença de pós-venda da Caterpillar. A aquisição de um fornecedor doméstico de peças pela Epiroc garante um canal confiável para peças genuínas, abordando o crescente problema de produtos falsificados que impactam as receitas dos OEMs.
As colaborações tecnológicas estão transformando o cenário competitivo. As soluções de conectividade da Avanti estão habilitando plataformas avançadas de manutenção orientadas por dados, enquanto o sistema SmartCare da Komatsu está integrando tecnologias de comunicação de ponta para fornecer monitoramento em tempo real da saúde dos equipamentos. A Bell Equipment está expandindo suas ofertas de produtos ao introduzir uma nova linha de motoniveladoras para atender clientes de pedreira que os grandes players globais têm atendido de forma insuficiente. A Metso também tomou medidas para expandir sua presença na região ao abrir um novo hub para apoiar plantas de processamento de minerais em toda a África Subsaariana, reforçando seu compromisso com o crescimento e intensificando a concorrência no mercado de equipamentos de mineração africano.
Líderes do Setor de Equipamentos de Mineração na África
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Sandvik AB
Epiroc AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Cummins introduziu seu primeiro sistema de armazenamento de energia em bateria para microrredes híbridas em locais de mineração africanos, com o objetivo de reduzir o tempo de funcionamento de geradores a diesel e as emissões.
- Fevereiro de 2026: A Weir concluiu uma expansão de 1.600 metros quadrados de sua planta em Alrode, em Gauteng. A expansão adicionou duas pontes rolantes de 57 toneladas para apoiar a montagem de grandes equipamentos de cominuição.
- Janeiro de 2026: A FAM Minerals & Mining, empresa do Grupo BEUMER, abriu um escritório em Joanesburgo para atender clientes de manuseio de materiais a granel em toda a África Austral.


Escopo do Relatório do Mercado de Equipamentos de Mineração na África
O mercado de Equipamentos de Mineração na África é segmentado por tipo de equipamento, nível de automação, tipo de trem de força, potência, aplicação e país. Por Tipo de Equipamento, o mercado é segmentado em Equipamentos de Mineração a Céu Aberto, Equipamentos de Mineração Subterrânea, Equipamentos de Processamento de Minerais, Sondas e Rompedores, Equipamentos de Britagem, Pulverização e Peneiramento, e Carregadeiras e Tratores de Lâmina. Por Nível de Automação, o mercado é segmentado em Equipamentos Manuais, Semi-Autônomos e Totalmente Autônomos. Por Tipo de Trem de Força, o mercado é segmentado em Motor de Combustão Interna (MCI), Veículo Elétrico a Bateria (VEB) e Veículo Híbrido. Por Potência, o mercado é segmentado em Menos de 500 HP, 500 a 1.000 HP e acima de 1.000 HP. Por Aplicação, o mercado é segmentado em Mineração de Metais, Mineração de Minerais e Mineração de Carvão. Por País, o mercado é segmentado em África do Sul, Nigéria, Argélia, República Democrática do Congo, Líbia e restante da África. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento de Minerais |
| Perfuratrizes e Rompedores |
| Britagem, Pulverização e Peneiramento |
| Carregadeiras e Caminhões de Transporte |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Abaixo de 500 HP |
| 500 a 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| África do Sul |
| Nigéria |
| Argélia |
| República Democrática do Congo (RDC) |
| Líbia |
| Restante da África |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento de Minerais | |
| Perfuratrizes e Rompedores | |
| Britagem, Pulverização e Peneiramento | |
| Carregadeiras e Caminhões de Transporte | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Abaixo de 500 HP |
| 500 a 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão | |
| Por País | África do Sul |
| Nigéria | |
| Argélia | |
| República Democrática do Congo (RDC) | |
| Líbia | |
| Restante da África |


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de equipamentos de mineração na África?
O tamanho do mercado de equipamentos de mineração na África foi avaliado em 3,13 bilhões de USD em 2025 e está projetado para expandir de 3,26 bilhões de USD em 2026 para 4,02 bilhões de USD até 2031, registrando um CAGR de 4,24% entre 2026 e 2031.
Qual segmento lidera os gastos no mercado de equipamentos de mineração na África?
Os maquinários de mineração a céu aberto ocupam a posição de liderança com 46,65% da receita de 2025.
Onde a demanda por equipamentos de mineração totalmente autônomos está crescendo mais rapidamente?
As operações de ouro e platina de nível profundo da África do Sul impulsionam a maior adoção, sustentando um CAGR de 18,38% para sistemas totalmente autônomos até 2031.
Qual país oferece as melhores perspectivas de crescimento?
A RDC tem projeção de expansão de 5,68% até 2031, impulsionada por grandes projetos de minério de ferro e do cinturão de cobre apoiados por novos corredores ferroviários.
Página atualizada pela última vez em:



