
Tamanho e Participação do Mercado de Dispositivos Médicos Implantáveis Ativos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Médicos Implantáveis Ativos por Mordor Intelligence
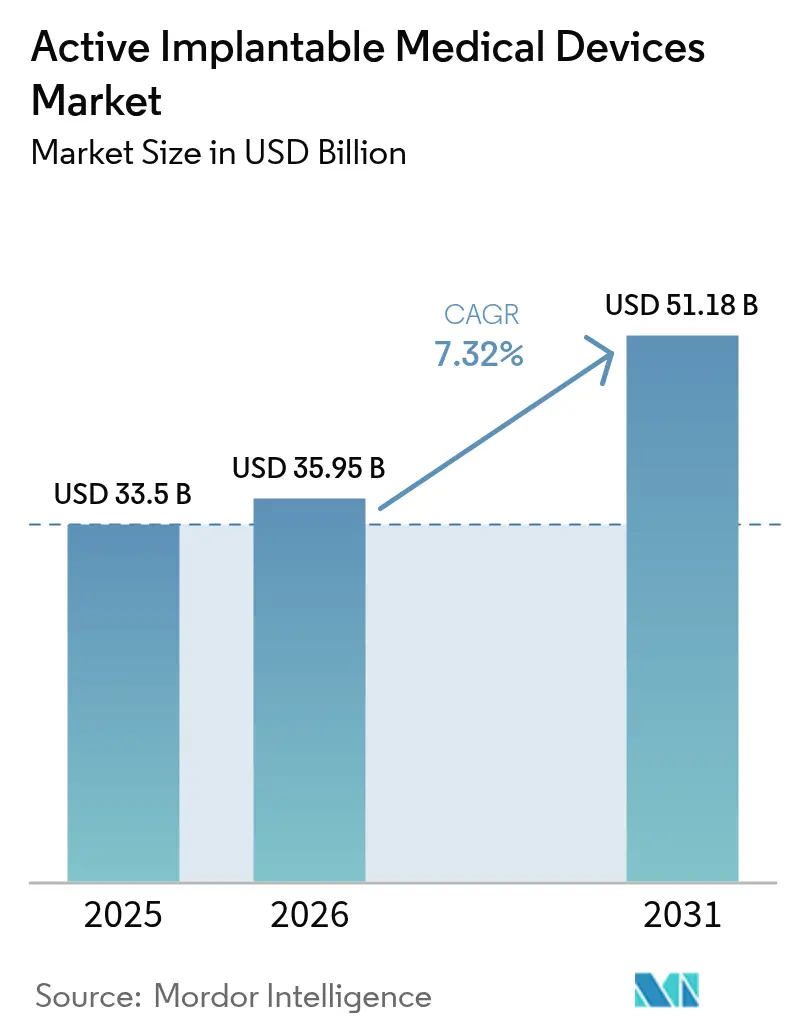
O tamanho do mercado de dispositivos médicos implantáveis ativos em 2026 é estimado em USD 35,95 bilhões, crescendo a partir do valor de 2025 de USD 33,50 bilhões, com projeções para 2031 mostrando USD 51,18 bilhões, crescendo a uma CAGR de 7,32% no período de 2026-2031. O aumento da expectativa de vida, a rápida miniaturização da eletrônica e a expansão dos marcos de reembolso estão ampliando a elegibilidade dos pacientes ao mesmo tempo em que encurtam os ciclos de adoção tecnológica. A adoção do monitoramento remoto habilitado por IA reduziu os alertas cardíacos falsos em até 85%, aliviando a carga de trabalho dos clínicos e aumentando a confiança no uso de dispositivos a longo prazo. Em paralelo, o Regulamento de Dispositivos Médicos da UE (MDR) estendeu os prazos de transição até dezembro de 2027 para implantes de Classe III, canalizando a demanda para fabricantes com sistemas de qualidade robustos[1]Comissão Europeia, "Atualização sobre a Transição do Regulamento de Dispositivos Médicos," ec.europa.eu. A estabilização da cadeia de suprimentos de semicondutores após as escassez de 2024 está restaurando a produção de componentes sub-centimétricos essenciais para arquiteturas sem fio e sem eletrodo[2]Administração de Alimentos e Medicamentos dos EUA, "Programa de Dispositivos Inovadores," fda.gov. Em conjunto, essas dinâmicas reforçam uma trajetória de expansão constante para o mercado de dispositivos médicos implantáveis ativos até 2030.
Principais Conclusões do Relatório
- Por tipo de produto, os cardioversores-desfibriladores implantáveis lideraram com 30,85% da participação do mercado de dispositivos médicos implantáveis ativos em 2025, enquanto os dispositivos auditivos implantáveis devem registrar uma CAGR de 9,05% até 2031.
- Por aplicação, os distúrbios cardiovasculares responderam por 54,90% do tamanho do mercado de dispositivos médicos implantáveis ativos em 2025, e as terapias para perda auditiva devem avançar a uma CAGR de 10,15% até 2031.
- Por usuário final, os hospitais controlaram 63,10% da receita em 2025, mas as clínicas especializadas e de otorrinolaringologia devem expandir a uma CAGR de 9,92% durante 2026-2031.
- Por tecnologia, os dispositivos compatíveis com ressonância magnética capturaram 40,10% do tamanho do mercado de dispositivos médicos implantáveis ativos em 2025, enquanto os sistemas sem eletrodo e sem fio devem crescer a uma CAGR de 9,18% até 2031.
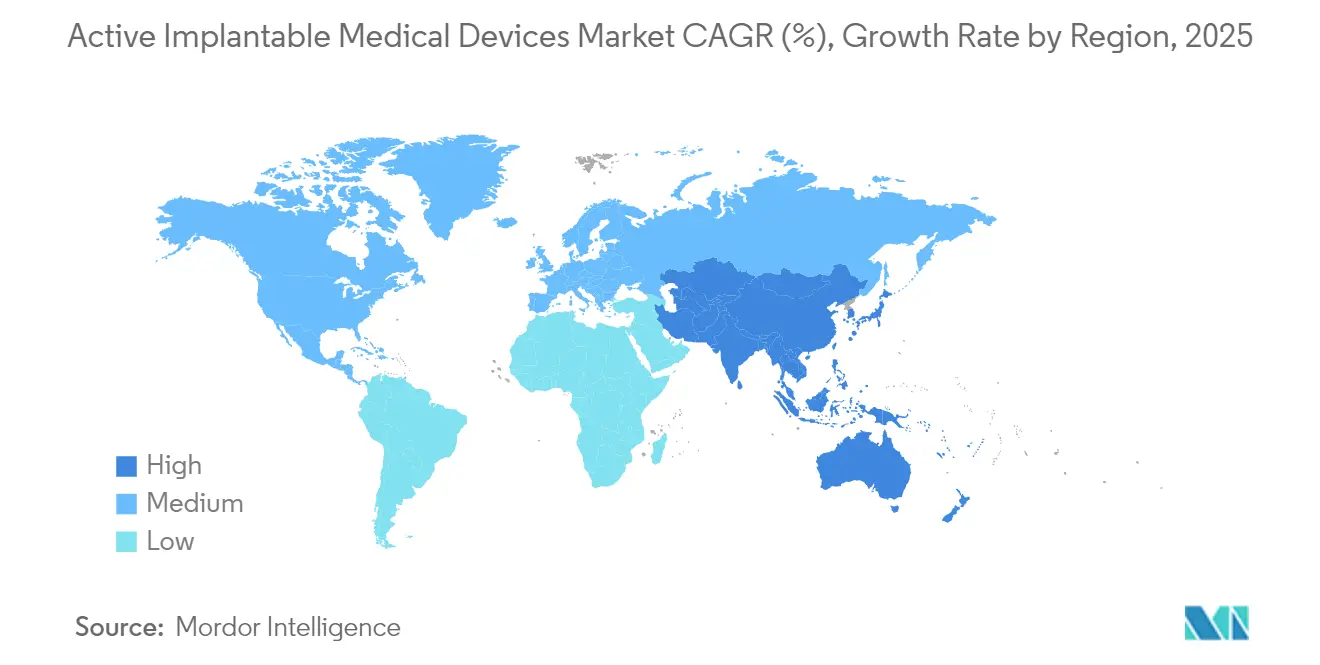
- Por geografia, a América do Norte dominou com 38,10% de participação em 2025, e a Ásia-Pacífico está no caminho de uma CAGR de 8,32%, refletindo as aquisições baseadas em volume da China e a demografia super-envelhecida do Japão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Distúrbios Cardio-, Neuro- e Otológicos | +1.8% | Global, concentrado em mercados da OCDE em envelhecimento | Longo prazo (≥ 4 anos) |
| Rápida Miniaturização e Inovações em Design Compatível com Ressonância Magnética e Sem Eletrodo | +1.5% | Liderança da América do Norte e da UE, com adoção acelerada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| População Envelhecida Ampliando o Grupo Elegível para Implantes | +1.2% | Japão, Alemanha, Itália, repercussão global | Longo prazo (≥ 4 anos) |
| Expansão Favorável do Reembolso nos Países da OCDE e na China | +1.0% | Países da OCDE e China | Médio prazo (2-4 anos) |
| Algoritmos de Monitoramento Remoto Habilitados por IA Melhorando Resultados no Mundo Real | +0.9% | Adoção inicial na América do Norte e na UE, Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Eletrônica Biorreabsorvível Inovadora Eliminando Cirurgias de Explante | +0.4% | Centros de pesquisa nos EUA, UE e centros selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Cardio-, Neuro- e Otológicos
A insuficiência cardíaca afeta mais de 64 milhões de pessoas em todo o mundo e espera-se que a fibrilação atrial atinja 17,9 milhões de casos em mercados desenvolvidos até 2030, intensificando a demanda por cardioversores-desfibriladores implantáveis e dispositivos de ressincronização. A doença de Parkinson afeta cerca de 10 milhões de pacientes globalmente, impulsionando a adoção de sistemas adaptativos de estimulação cerebral profunda que modulam a terapia em tempo real. A OMS prevê que a perda auditiva afetará 700 milhões de pessoas até 2050, uma tendência que acelera o uso de implantes cocleares à medida que designs totalmente implantáveis eliminam barreiras estéticas. Perfis de doenças comórbidas também estão se tornando mais comuns, promovendo a implantação de múltiplos dispositivos e sustentando o crescimento contínuo no mercado de dispositivos médicos implantáveis ativos.
Rápida Miniaturização e Inovações em Design Sem Eletrodo Compatível com Ressonância Magnética
Os marcapassos sem eletrodo foram reduzidos a volumes abaixo de 1 cm³ mantendo uma vida útil de bateria de 10 anos, e dispositivos como o sistema de dupla câmara AVEIR da Abbott sincronizam a estimulação atrioventricular sem eletrodos transvenosos. Os protocolos de ressonância magnética avançaram de condicionais para varreduras totalmente irrestritas a 3 Tesla, removendo barreiras de imagem de longa data para pacientes com dispositivos. A interface cortical Layer 7 da Precision Neuroscience, com 1.024 eletrodos ultrafinos, exemplifica a fabricação em escala fina agora alcançável. Marcapassos biorreabsorvíveis que se dissolvem após a conclusão da terapia completaram os primeiros ensaios de viabilidade em humanos, sugerindo um futuro em que a cirurgia de explante se torna desnecessária. Esses avanços reduzem os riscos de infecção, simplificam os procedimentos e ampliam a seleção de pacientes, fortalecendo o impulso no mercado de dispositivos médicos implantáveis ativos.
População Envelhecida Ampliando o Grupo Elegível para Implantes
Até 2030, a população global com 65 anos ou mais atingirá 771 milhões, colocando o Japão com 29% de participação sênior e a Europa não muito atrás[3]Nações Unidas, "Perspectivas da População Mundial 2024," un.org. Arritmias relacionadas à idade, doenças neurodegenerativas e déficits sensoriais aumentam coletivamente a demanda por implantes nas especialidades de cardiologia, neurologia e otologia. As técnicas transcateter agora permitem a colocação minimamente invasiva de dispositivos de assistência ventricular em pacientes frágeis que anteriormente não eram candidatos cirúrgicos. Os critérios de candidatura para implantes cocleares foram ampliados para incluir surdez unilateral e perda auditiva moderada, aumentando o volume potencial em uma indicação anteriormente subpenetrada. Governos e seguradoras incentivam tais terapias para manter a independência dos adultos mais velhos, consolidando um piso de demanda para o mercado de dispositivos médicos implantáveis ativos.
Expansão Favorável do Reembolso nos Países da OCDE e na China
O programa de aquisição baseada em volume da China reduziu os preços dos implantes cocleares de 200.000 RMB para 50.000 RMB, quadruplicando a elegibilidade de cobertura sob o Fundo Nacional de Seguridade Médica[4]Administração Nacional de Seguridade em Saúde, "Lista de Dispositivos de Aquisição Baseada em Volume," nhsa.gov.cn. Nos Estados Unidos, o caminho de Dispositivos Inovadores da FDA encurta os ciclos de revisão para novos implantes e aciona a cobertura paralela do Medicare, exemplificado por aprovações recentes em estimulação cerebral profunda adaptativa e estimulação do sistema de condução. O MDR da UE, apesar dos atrasos iniciais, padroniza os requisitos de evidências e reduz os custos de duplicação em múltiplos países, beneficiando lançamentos em grande escala em toda a Europa. Os contratos de pagamento baseados em valor recompensam dispositivos que reduzem as readmissões hospitalares, alinhando incentivos fiscais com tecnologia que melhora os resultados. Coletivamente, essas mudanças de política sustentam fluxos de reembolso previsíveis para o mercado de dispositivos médicos implantáveis ativos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Dispositivos e Procedimentos em Mercados Emergentes | −1.1% | América Latina, Sudeste Asiático, África Subsaariana | Médio prazo (2-4 anos) |
| Obstáculos Regulatórios e de Cibersegurança Rigorosos Prolongam as Aprovações | −0.8% | Global, notadamente UE e EUA | Curto prazo (≤ 2 anos) |
| Gargalos no Fornecimento de Semicondutores para Componentes Ultraminiaturizados | −0.6% | Cadeia de valor global de eletrônicos | Curto prazo (≤ 2 anos) |
| Pressões de Sustentabilidade de Materiais de Bateria sobre a Química de Lítio-Iodo | −0.4% | Global, com ênfase nos mandatos de sustentabilidade da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Dispositivos e Procedimentos em Mercados Emergentes
Em muitas regiões de baixa e média renda, os preços dos implantes ainda excedem a renda familiar anual, limitando a penetração a populações urbanas abastadas. Apenas 19% dos residentes nessas economias têm acesso mesmo a diagnósticos básicos, destacando lacunas sistêmicas no atendimento. A depreciação cambial infla ainda mais os custos de importação de dispositivos precificados em moedas fortes, enquanto a cobertura de seguro fragmentada empurra a maioria dos pagamentos para o bolso do paciente. As políticas de fabricação local na Índia e no Brasil oferecem incentivos fiscais, mas as categorias de implantes de alto risco exigem produção em sala limpa especializada e portfólios de propriedade intelectual que poucas empresas domésticas possuem. Os déficits de treinamento agravam a barreira, pois os procedimentos de implante exigem eletrofisiologistas e cirurgiões otológicos que permanecem concentrados em hospitais de referência. Até que os modelos de financiamento amadureçam, o custo continuará a limitar o mercado de dispositivos médicos implantáveis ativos em numerosos territórios emergentes.
Obstáculos Regulatórios e de Cibersegurança Rigorosos Prolongam as Aprovações
A Lei PATCH dos EUA de 2025 obriga as empresas a incorporar monitoramento de ameaças em tempo real e correção de software em todos os implantes conectados à rede, aumentando a complexidade do design e os requisitos de auditoria. Na Europa, apenas 43 organismos notificados lidam com aproximadamente meio milhão de dossiês de dispositivos, estendendo os prazos de certificação para implantes de Classe III para 24 meses. As regras de software como dispositivo médico agora exigem ensaios clínicos independentes para algoritmos de IA incorporados, uma carga financeira que os inovadores menores têm dificuldade em absorver. Os mandatos de vigilância pós-mercado exigem 100% de rastreamento de reclamações e atualizações anuais de desempenho, obrigando as empresas a investir em equipes dedicadas de vigilância. Essas camadas consolidam a participação em favor de multinacionais capazes de absorver os custos de conformidade, moderando a velocidade de entrada de novos participantes no mercado de dispositivos médicos implantáveis ativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
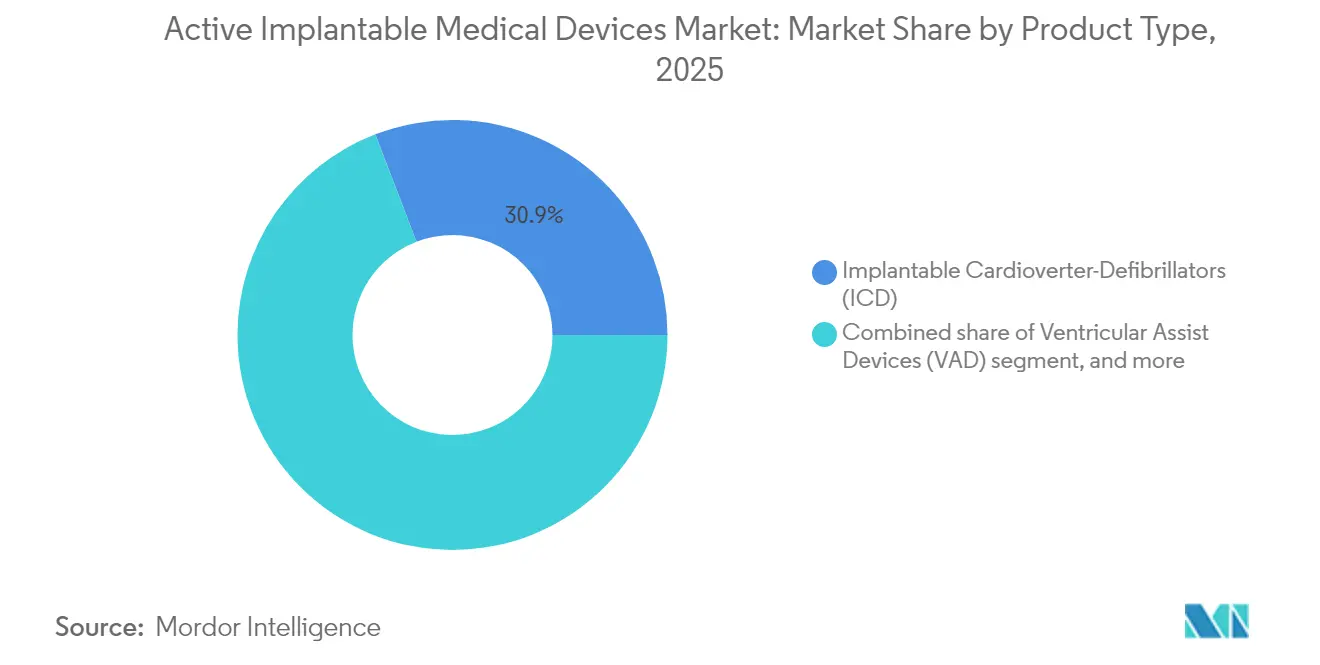
Desfibriladores Mantêm a Liderança, Dispositivos Auditivos AceleramOs cardioversores-desfibriladores implantáveis capturaram 30,85% do tamanho do mercado de dispositivos médicos implantáveis ativos em 2025 graças ao seu papel vital na prevenção de morte cardíaca súbita entre aproximadamente 6 milhões de pacientes com insuficiência cardíaca nos EUA. Os formatos subcutâneos e sem eletrodo reduzem o risco de infecção e permitem acesso à ressonância magnética, sustentando ciclos de substituição constantes. Os marcapassos permanecem relevantes porque os designs de dupla câmara sem eletrodo agora corrigem arritmias complexas sem eletrodos transvenosos. Os dispositivos de assistência ventricular se beneficiam de bombas com levitação magnética que reduzem a trombose, dobrando a sobrevida em dois anos em comparação com as gerações anteriores.
Os dispositivos auditivos implantáveis registram a trajetória mais rápida com uma CAGR de 9,05% até 2031, à medida que os implantes cocleares totalmente implantáveis entram em ensaios clínicos fundamentais e prometem som ininterrupto sem processadores externos. Os dados iniciais do estudo de viabilidade TICI da MED-EL mostraram paridade no reconhecimento de fala com modelos padrão e maior satisfação dos pacientes. Os neuroestimuladores também se beneficiam de capacidades de circuito fechado que reduzem a superestimulação em 89%, enquanto os gravadores de alça inseríveis e as bombas de infusão de medicamentos ganham com o gerenciamento personalizado de doenças crônicas. Essas dinâmicas aprofundam coletivamente a diversidade de produtos e garantem o futuro do mercado de dispositivos médicos implantáveis ativos.


Por Aplicação:
Dominância Cardiovascular Enfrenta Disrupção pela Perda AuditivaOs distúrbios cardiovasculares retiveram 54,90% do tamanho do mercado de dispositivos médicos implantáveis ativos em 2025, impulsionados pela crescente prevalência de insuficiência cardíaca e pela ampliação das indicações para estimulação do sistema de condução e ressincronização. O dispositivo TriClip da Abbott reduziu a regurgitação tricúspide moderada ou maior em 84% e melhorou as pontuações do Questionário de Cardiomiopatia de Kansas City, destacando as oportunidades em cardiopatia estrutural. As aplicações neurológicas permanecem estáveis porque a estimulação cerebral profunda adaptativa amplia o benefício clínico para subtipos de Parkinson anteriormente refratários.
O tratamento da perda auditiva está crescendo a uma CAGR de 10,15% até 2031, à medida que a OMS projeta 700 milhões de indivíduos afetados, e as soluções totalmente implantáveis eliminam o estigma de longa data. O gerenciamento da dor crônica registra adoção crescente de estimuladores da medula espinhal orientados por IA que se autocalibram, reduzindo a dependência de opioides. Os casos de uso endócrino, como a administração de insulina em circuito fechado, representam uma adjacência emergente que poderia injetar novo volume no mercado de dispositivos médicos implantáveis ativos.
Por Usuário Final:
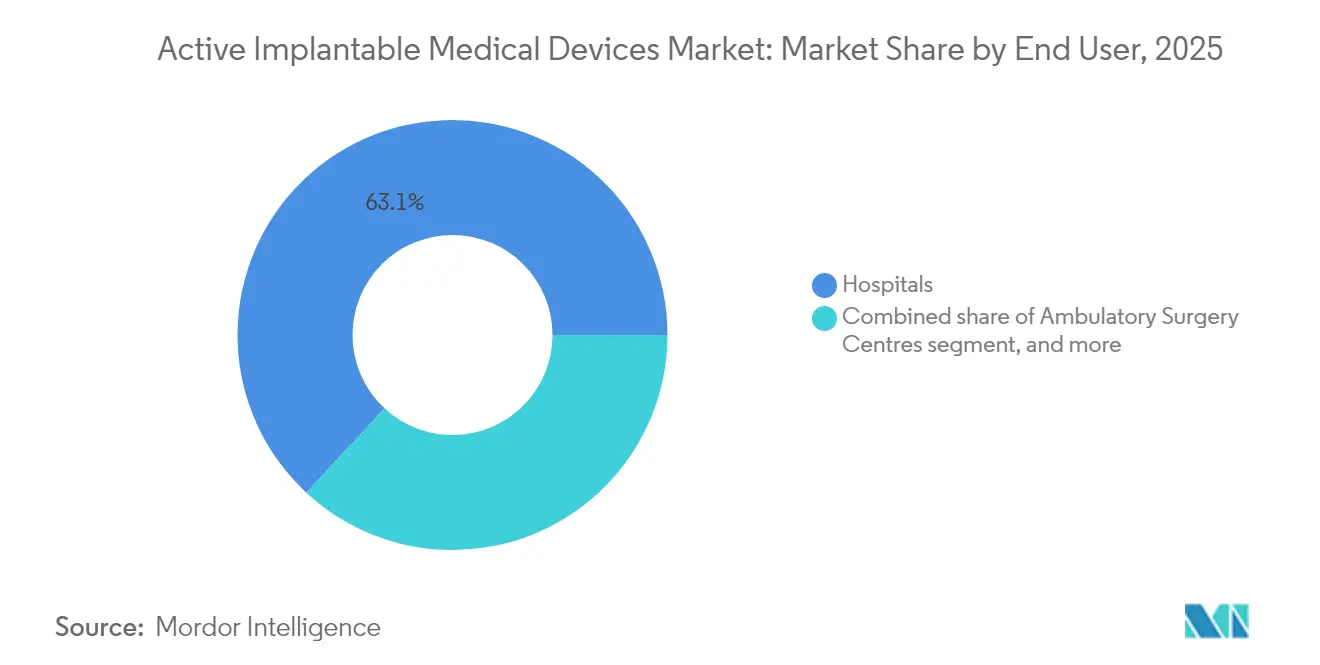
Hospitais Mantêm Escala, Centros Especializados SuperamOs hospitais controlaram 63,10% da receita em 2025 devido à ampla infraestrutura, suporte de terapia intensiva e afiliações de ensino que acomodam implantes complexos de assistência ventricular ou de dupla câmara sem eletrodo. Os centros médicos acadêmicos servem como centros de adoção antecipada, acelerando a difusão para instalações comunitárias assim que as curvas de aprendizado dos procedimentos se estabilizam.
As clínicas especializadas e de otorrinolaringologia devem crescer a uma CAGR de 9,92%, pois as técnicas minimamente invasivas permitem alta no mesmo dia para colocações de marcapassos e implantes cocleares. Os centros de cirurgia ambulatorial agora gerenciam substituições simples de bateria e inserções de gravadores de alça com segurança sob anestesia local. A fronteira do atendimento domiciliar está se abrindo por meio de monitores cardíacos conectados e análises em nuvem, criando vias de acompanhamento descentralizadas que reduzem a presença hospitalar, mas ampliam o mercado de dispositivos médicos implantáveis ativos.
Por Tecnologia:
Dispositivos Compatíveis com Ressonância Magnética Dominam, Abordagens Sem Fio AvançamAs plataformas compatíveis com ressonância magnética comandaram 40,10% de participação em 2025 porque a imagem irrestrita remove uma barreira crítica de tratamento para pacientes que precisam de exames oncológicos ou musculoesqueléticos. A tecnologia sem espera da Abbott eliminou o período de espera tradicional de 6 semanas após o implante, melhorando o fluxo de pacientes.
Os sistemas sem eletrodo e sem fio estão previstos para uma CAGR de 9,18%, impulsionados pela liberdade em relação às fraturas de eletrodos que ocorrem em 2-3% dos implantes convencionais e exigem revisões custosas. A comunicação de duplo dispositivo AVEIR da Abbott comprova a estimulação multiponto sem eletrodos físicos, enquanto fontes de energia recarregáveis ou biorreabsorvíveis prometem reduzir futuros explantes. Os dispositivos convencionais persistem em regiões sensíveis ao preço, mas enfrentam substituição gradual à medida que as economias de escala reduzem os custos de tecnologia premium, ampliando o mercado mundial de dispositivos médicos implantáveis ativos.
Análise Geográfica
Mercado de Dispositivos Médicos Implantáveis Ativos da América do Norte
A América do Norte deteve 38,10% das vendas de 2025, impulsionada pela cobertura Medicare de dispositivos inovadores e por um denso ecossistema que conecta academia, indústria e capital de risco. O caminho do Dispositivo Inovador da FDA comprimiu as aprovações de dispositivos cardíacos e neurológicos para uma média inferior a 150 dias, permitindo uma rápida adoção por parte dos clínicos. O robusto reembolso e as redes de encaminhamento estabelecidas sustentam elevados volumes de procedimentos para sistemas de estimulação sem eletrodos e de estimulação cerebral profunda adaptativa. No entanto, as iniciativas de pagamento baseado em valor estão pressionando os fornecedores a comprovar compensações de custos longitudinais, inaugurando contratos de partilha de risco que poderão remodelar a estrutura de preços do mercado de dispositivos médicos implantáveis ativos.
Mercado de Dispositivos Médicos Implantáveis Ativos da Ásia-Pacífico
A Ásia-Pacífico deverá crescer a um CAGR de 8,32% entre 2026 e 2031, graças às reduções de custos do programa VoBP da China e às aprovações aceleradas da Administração Nacional de Produtos Médicos de 270 implantes inovadores desde 2017. A sociedade super-envelhecida do Japão impulsiona a procura por dispositivos pequenos e de longa duração, enquanto a avançada capacidade de fabricação da Coreia do Sul a posiciona como um importante polo de exportação. O programa de Incentivo Vinculado à Produção da Índia está atraindo OEMs globais para instalar montagem final local, reduzindo os custos logísticos e ampliando o acesso regional. Estas mudanças elevam o peso da Ásia-Pacífico no mercado de dispositivos médicos implantáveis ativos e criam eficiências de escala para os fornecedores globais.
Mercado de Dispositivos Médicos Implantáveis Ativos da Europa
A Europa está a navegar pelos gargalos de transição do Regulamento de Dispositivos Médicos, que atrasam a certificação, mas que, em última análise, harmonizam os padrões de evidência. A Alemanha continua a ser uma potência em eletrofisiologia, e o quadro de reembolso de saúde digital da França incentiva implantes com inteligência artificial integrada. O Brexit acrescenta uma via de aprovação paralela no Reino Unido, aumentando a complexidade de planeamento para lançamentos em dupla região. Não obstante, a demografia envelhecida do continente e a cobertura universal ainda garantem uma procura estável de dispositivos. Assim que a capacidade dos organismos notificados se normalizar, as aprovações represadas poderão resultar no lançamento de novos produtos e reforçar o lugar da Europa no mercado de dispositivos médicos implantáveis ativos.

Panorama regulatório
Nos Estados Unidos, os dispositivos médicos implantáveis ativos são regulados pela FDA sob a estrutura de dispositivos médicos, com atenção redobrada aos controles de sistema de qualidade e à governança de software para implantes conectados. A Regulamentação do Sistema de Gestão da Qualidade da FDA (QMSR) entrou em vigor em fevereiro de 2026, alinhando os requisitos de qualidade mais estreitamente com os princípios internacionais de gestão da qualidade e exigindo que os fabricantes atualizem os procedimentos de controles de design, gestão de fornecedores e documentação de ciclo de vida para plataformas implantáveis.
Na Europa, o Regulamento de Dispositivos Médicos da UE (MDR, Regulamento (UE) 2017/745) continua a moldar o acesso ao mercado para dispositivos de Classe III e implantáveis por meio da capacidade dos organismos notificados e da evolução dos atos de implementação. Em março de 2026, a Comissão Europeia adotou o Regulamento Delegado (UE) 2026/1451, atualizando as listas de dispositivos implantáveis e de Classe III isentos de investigações clínicas obrigatórias para determinadas tecnologias já estabelecidas, e o Regulamento Delegado (UE) 2026/1359, atualizando a lista de dispositivos implantáveis de Classe IIb isentos de avaliação da documentação técnica para cada dispositivo. Os prazos de transição também se tornaram mais restritos, com o vencimento do prazo de maio de 2026 para dispositivos implantáveis de Classe III feitos por encomenda serem colocados no mercado sem um certificado de conformidade completo, aumentando a necessidade de envolvimento antecipado com a avaliação de conformidade.
Cenário Competitivo
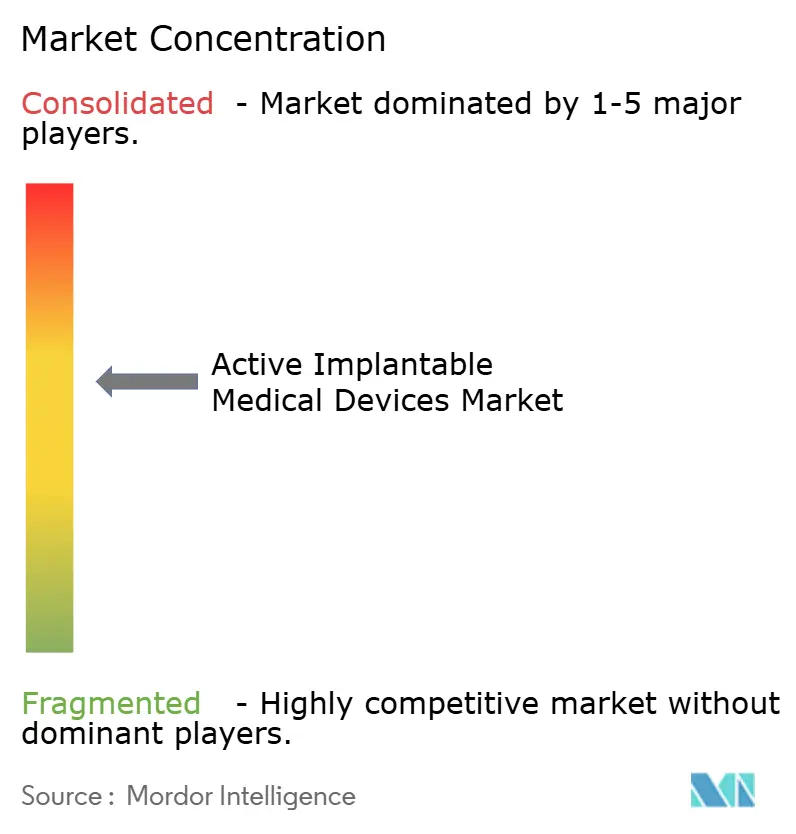
O mercado de dispositivos médicos implantáveis ativos é moderadamente concentrado, com Medtronic, Abbott e Boston Scientific coletivamente se aproximando de 55% da receita global. Essas multinacionais implantam orçamentos anuais de P&D superiores a USD 2 bilhões e operam manufatura verticalmente integrada que garante o fornecimento de microeletrônicos. A terapia aumentada por IA é um diferenciador central: o BrainSense de estimulação cerebral profunda adaptativa da Medtronic é o primeiro implante de Parkinson em circuito fechado a ajustar a estimulação com base na atividade neural detectada, melhorando o controle dos sintomas sem reprogramação manual.
As aquisições estratégicas estão remodelando os portfólios. A oferta de USD 4,9 bilhões da Stryker pela Inari Medical estende seu alcance de implantes para trombectomia mecânica e intervenção periférica. A compra de USD 250 milhões da Nevro pela Globus Medical traz ativos de neuromodulação de alta frequência para sua franquia de coluna vertebral. A aquisição da Silk Road Medical pela Boston Scientific fortalece sua presença no acesso transcarotídeo para prevenção de acidente vascular cerebral, aprimorando a profundidade de venda cruzada.
Empresas emergentes estão avançando em novas fronteiras, como dispositivos cocleares totalmente implantáveis, arcabouços biorreabsorvíveis e interfaces cérebro-computador sem fio. No entanto, o aperto da cibersegurança, a conformidade com o MDR e a intensidade de capital elevam as barreiras de entrada, dando aos titulares tempo para integrar essas abordagens antes que a escala disruptiva seja alcançada. A convergência de software, gerenciamento de energia e materiais biocompatíveis provavelmente ditará a reconfiguração competitiva no mercado de dispositivos médicos implantáveis ativos ao longo da próxima década.
Líderes do Setor de Dispositivos Médicos Implantáveis Ativos
Medtronic plc
Abbott Laboratories
Boston Scientific Corporation
Cochlear Limited
BIOTRONIK SE & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Médicos Implantáveis Ativos
- Medtronic
- Abbott Laboratories
- Boston Scientific
- Cochlear
- BIOTRONIK
- LivaNova
- Nevro
- Axonics Inc.
- Inspire Medical Systems
- Sonova (Advanced Bionics)
- MED-EL
- MicroPort CRM
- Terumo
- Abiomed
- Jarvik Heart
- Biotronik Neuro
- BlueWind Medical
- CVRx Inc.
- Mindray
- Lepu Medical

Oportunidades de mercado e perspectivas futuras
O manejo do ritmo cardíaco orientado pela fisiologia é um espaço em branco de curto prazo onde mudanças de produto e de procedimento estão surgindo nas aprovações de 2026. Em março de 2026, a aprovação da FDA para uma indicação expandida do cabo de desfibrilação OmniaSecure da Medtronic para posicionamento na área do ramo esquerdo do feixe reforçou o momentum clínico em torno da estimulação do sistema de condução, e a necessidade de sistemas de implante que suportem posicionamento preciso, desempenho duradouro do cabo e fluxos de trabalho de software compatíveis em laboratórios de eletrofisiologia. Ao mesmo tempo, as aprovações da FDA de 2026 da BIOTRONIK para os sistemas de CDI e CRT-D Acticor Sky e Rivacor Sky reforçaram a atividade competitiva em plataformas de próxima geração de desfibrilação e ressincronização, mantendo pressão sobre os ciclos de substituição ligados à compatibilidade com ressonância magnética, monitoramento remoto e otimização de terapia.
Além das indicações cardíacas e neurológicas já estabelecidas, novas modalidades de implante em avaliação pivotal criam oportunidades adjacentes adicionais para fabricantes e prestadores de serviços. Em julho de 2026, a VisCardia iniciou o estudo pivotal RECOVER-HF para o sistema de estimulação diafragmática sincronizada VisOne, estendendo o conceito de implante ativo para vias de suporte cardiopulmonar que podem alterar novos padrões de encaminhamento e capacidades dos centros de implante. O trabalho em energia para implantes e bioeletrônica miniaturizada, incluindo abordagens de captação de energia multimodal, sustenta a próxima onda de dispositivos com vida útil mais longa e fator de forma menor, enquanto os requisitos de cibersegurança e qualidade (incluindo a QMSR nos Estados Unidos e as obrigações do MDR na Europa) aumentam a demanda por infraestrutura escalável e compatível para atualização de software, vigilância e dados pós-comercialização.
Recent Industry Developments in Mercado de Dispositivos Médicos Implantáveis Ativos
- Maio de 2026: A Abbott informou os clínicos sobre um possível mau funcionamento de software que poderia ocorrer durante testes presenciais de Limiar de Captura de Estimulação (PCT) para os marca-passos sem cabo AVEIR. O aviso enfatizou fluxos de trabalho de programação validados e manutenção de software para sistemas sem cabo, onde o acompanhamento e a interrogação são centrais para o gerenciamento contínuo da terapia.
- Abril de 2026: A Heart Rhythm Society comunicou uma interação entre dispositivos observada entre os catéteres de ablação Medtronic Sphere-9 e os sistemas de CDI/CRT-D da BIOTRONIK durante a entrega de energia por radiofrequência. A interação destacou riscos de interoperabilidade entre fornecedores em procedimentos de eletrofisiologia e aumentou a ênfase em protocolos de procedimento que considerem o comportamento do dispositivo implantado durante a ablação.
- Março de 2026: A Boston Scientific emitiu uma correção atualizada de dispositivo médico para a família de marca-passos e CRT-Ps ACCOLADE, introduzindo a versão de manutenção de software Brady 6 (SMR6) para mitigar riscos relacionados ao comportamento de modo de segurança induzido por alta impedância da bateria e à desativação da telemetria ZIP. A atualização evidenciou como as ações de correção de software e de vigilância pós-comercialização podem afetar o tempo de atividade do dispositivo, a carga de trabalho da clínica e as decisões de substituição.


Mercado de Dispositivos Médicos Implantáveis Ativos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas de dispositivos médicos implantáveis ativos que são colocados total ou parcialmente dentro de um paciente por 30 dias ou mais, e que utilizam uma fonte de energia interna para fornecer terapia ou monitoramento. O dimensionamento é acompanhado ao nível do preço de venda do fabricante para implantes originais e unidades de substituição.
Exclusões de escopo: exclui implantes ortopédicos passivos, dentários e contraceptivos, e também exclui todos os estimuladores externos ou vestíveis.
Visão geral da segmentação
- Por Tipo de Produto
- Marcapassos
- Cardioversores-Desfibriladores Implantáveis (CDI)
- Dispositivos de Assistência Ventricular (DAV)
- Neuroestimuladores
- Estimuladores da Medula Espinhal
- Estimuladores Cerebrais Profundos
- Estimuladores do Nervo Vago
- Estimuladores do Nervo Sacral
- Dispositivos Auditivos Implantáveis
- Implantes Cocleares
- Sistemas de Audição com Ancoragem Óssea
- Gravadores de Alça Inseríveis
- Bombas de Infusão de Medicamentos Implantáveis
- Por Aplicação
- Distúrbios Cardiovasculares
- Distúrbios Neurológicos
- Perda Auditiva
- Gerenciamento da Dor Crônica
- Endócrino e Metabólico (ex.: Diabetes)
- Por Usuário Final
- Hospitais
- Centros de Cirurgia Ambulatorial
- Clínicas Especializadas e de Otorrinolaringologia
- Ambientes de Atendimento Domiciliar
- Por Tecnologia
- Dispositivos Compatíveis com Ressonância Magnética
- Dispositivos Convencionais
- Implantes Sem Eletrodo e Sem Fio
- Sistemas de Energia Recarregáveis e Biorreabsorvíveis
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajuda a construir a estrutura básica do mercado e a alinhar a terminologia entre países e contextos clínicos. Recorremos a referências de saúde pública e de dispositivos, como as bases de dados de dispositivos da FDA dos EUA e comunicações de segurança relacionadas, juntamente com estatísticas de saúde do CDC e da OCDE, para compreender os volumes de procedimentos, a carga de doenças e as tendências de acesso aos cuidados. Para comparabilidade internacional, também analisamos fontes como os indicadores da Organização Mundial da Saúde e do Banco Mundial para normalizar o contexto populacional e de gastos com saúde.
Uma vez estabelecida a base de dados, adicionamos informações de relatórios anuais de empresas, apresentações a investidores e anúncios públicos para mapear o mix de produtos e os ciclos de substituição. Quando disponível, também utilizamos assinaturas pagas de dados financeiros e de inteligência de empresas, bases de dados de patentes e registros de importação e exportação ao nível de embarque para verificar a presença de fabricação e os fluxos comerciais. As fontes documentais aqui listadas são ilustrativas, e utilizamos muitas outras referências públicas para coletar e validar pontos de dados ao longo do estudo.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas são utilizadas para testar as suposições documentais e preencher lacunas onde as fontes públicas não dão respostas claras, especialmente em torno de faixas de preços, taxas de substituição e mudanças de demanda por contexto de cuidado. Conversamos com uma combinação de fabricantes de dispositivos, distribuidores, clínicos e partes interessadas em aquisições em várias regiões principais, de modo que o modelo reflita como a adoção está ocorrendo na prática, e não apenas as contagens de procedimentos relatadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 15% | Ásia-Pacífico: 44% |
| Nível médio: 58% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Empresas menores: 16% | Gerentes: 51% | Américas: 25% |
Dimensionamento e previsão de mercado
Começamos com uma construção top-down, na qual os volumes de procedimentos, os grupos de pacientes tratados e as taxas de penetração de implantes são usados para reconstruir a demanda pelos principais implantes ativos por agrupamentos de países principais, e depois os valores são convertidos utilizando preços de venda típicos. Para manter os totais fundamentados, corroboramos com verificações seletivas bottom-up, como consolidações de receita de fornecedores a partir de registros públicos, conversas de canal sobre o fluxo de unidades e verificações de sanidade de preço multiplicado por volume amostradas em classes de dispositivos de alto volume.
Alguns insumos práticos do modelo neste mercado incluem taxas de implante de marca-passos e CDIs, adoção de terapia de neuroestimulação, candidatura e adesão a implantes cocleares, momento de substituição para dispositivos alimentados por bateria, e comportamento de reembolso e licitação ao nível do país que pode alterar o mix dentro de um ano. Para a previsão, utilizamos análise de cenários para que as mudanças na recuperação de procedimentos, atualizações de reembolso e ciclos de renovação tecnológica possam ser representadas sem forçar uma única tendência linear. Quando os dados bottom-up não estão completos para países menores, aplicamos extrapolações baseadas em participação de sistemas de saúde comparáveis e depois reverificamos os resultados em relação a indicadores de procedimentos per capita.
Validação de dados e ciclo de atualização
A validação é feita por triangulação entre sinais independentes, seguida por verificações de variância passo a passo aos níveis de país e regional. Se um resultado modelado se desviar demasiado de âncoras conhecidas, como tendências de procedimentos, divulgações de receitas públicas ou direção do fluxo comercial, revisitamos as suposições subjacentes e voltamos a contatar os contatos primários relevantes para esclarecimento.
Antes da aprovação final, o trabalho é revisado por outro analista para confirmar definições, cálculos e alinhamento de anos, e depois é concluída uma verificação final de consistência entre segmentos e geografias. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, incluindo ações regulatórias importantes, mudanças de reembolso ou interrupções abruptas de procedimentos. Imediatamente antes da entrega, realizamos uma passagem final para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de dispositivos médicos implantáveis ativos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos médicos implantáveis ativos raramente coincidem perfeitamente, porque as empresas nem sempre contam o mesmo universo de dispositivos, camada de preços e cobertura de países da mesma forma. As diferenças também surgem de como as unidades de substituição são tratadas, se os valores são reportados ao preço de venda do fabricante ou ao preço de venda a jusante, e com que rapidez as suposições são atualizadas quando os padrões de procedimentos mudam.
Implantes ortopédicos e dentários passivos estão fora do escopo da Mordor Intelligence, o que pode desviar o total em relação a estudos que utilizam uma definição de implante mais ampla, mesmo quando a taxa de crescimento parece semelhante. A dispersão também pode aumentar quando uma estimativa se baseia em uma progressão de preços agressiva, ou quando outra utiliza cobertura de países limitada e amplia com um multiplicador simples em vez de verificações de demanda baseadas em procedimentos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 35,95 bilhões de USD (2026) | |
| Editora de Insights Clínicos A | 26,86 bilhões de USD (2024) | Utiliza um ano-base mais antigo e uma janela de previsão diferente, e a apresentação do escopo é menos clara sobre se os valores refletem o preço de venda do fabricante ou o preço a jusante em todas as regiões. |
| Editora Global B | 30,17 bilhões de USD (2024) | Frequentemente agrupa os tipos de dispositivos em um nível elevado e pode aplicar suposições de crescimento amplas entre regiões, o que pode subestimar os efeitos dos ciclos de substituição e as diferenças de reembolso ao nível do país. |
No geral, a diferença entre os números publicados é explicada principalmente pelo que é contado como implante ativo, pelo ano utilizado como ponto de partida e pelo fato de o preço ser medido na saída de fábrica ou mais tarde no canal. Ao manter o modelo vinculado a sinais de demanda associados a procedimentos e cruzar verificações com indicadores de receita e comércio, o tamanho de mercado resultante permanece rastreável a insumos simples que podem ser retestados conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos médicos implantáveis ativos?
O mercado de dispositivos médicos implantáveis ativos gerou USD 35,95 bilhões em 2026 e está previsto para atingir USD 51,18 bilhões até 2031.
Qual segmento de produto detém a maior participação do mercado?
Os cardioversores-desfibriladores implantáveis lideraram com 30,85% da participação do mercado de dispositivos médicos implantáveis ativos em 2025.
Qual região está crescendo mais rapidamente para dispositivos médicos implantáveis ativos?
A Ásia-Pacífico deve expandir a uma CAGR de 8,32% entre 2026 e 2031, impulsionada pela aquisição baseada em volume da China e pelo envelhecimento da população do Japão.
Como os recursos habilitados por IA estão influenciando o mercado?
O monitoramento remoto orientado por IA reduziu os alertas cardíacos falsos em até 85% e está impulsionando uma adoção mais ampla de implantes de próxima geração em cardiologia e neurologia.
Qual tendência tecnológica está mais disruptando os designs tradicionais de implantes?
Os implantes sem eletrodo e sem fio, que eliminam os eletrodos transvenosos e as complicações relacionadas, estão avançando a uma CAGR de 9,18% e remodelando os critérios de seleção de dispositivos.
Por que as clínicas especializadas e de otorrinolaringologia mostram crescimento rápido na implantação de dispositivos?
As técnicas minimamente invasivas agora permitem alta no mesmo dia para muitos procedimentos, permitindo que as clínicas especializadas realizem implantações de alto volume com eficiência e impulsionando uma CAGR de 9,92% nesse ambiente.
Página atualizada pela última vez em:



