
Tamanho e Participação do Mercado de Implantes Inteligentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.92 % |
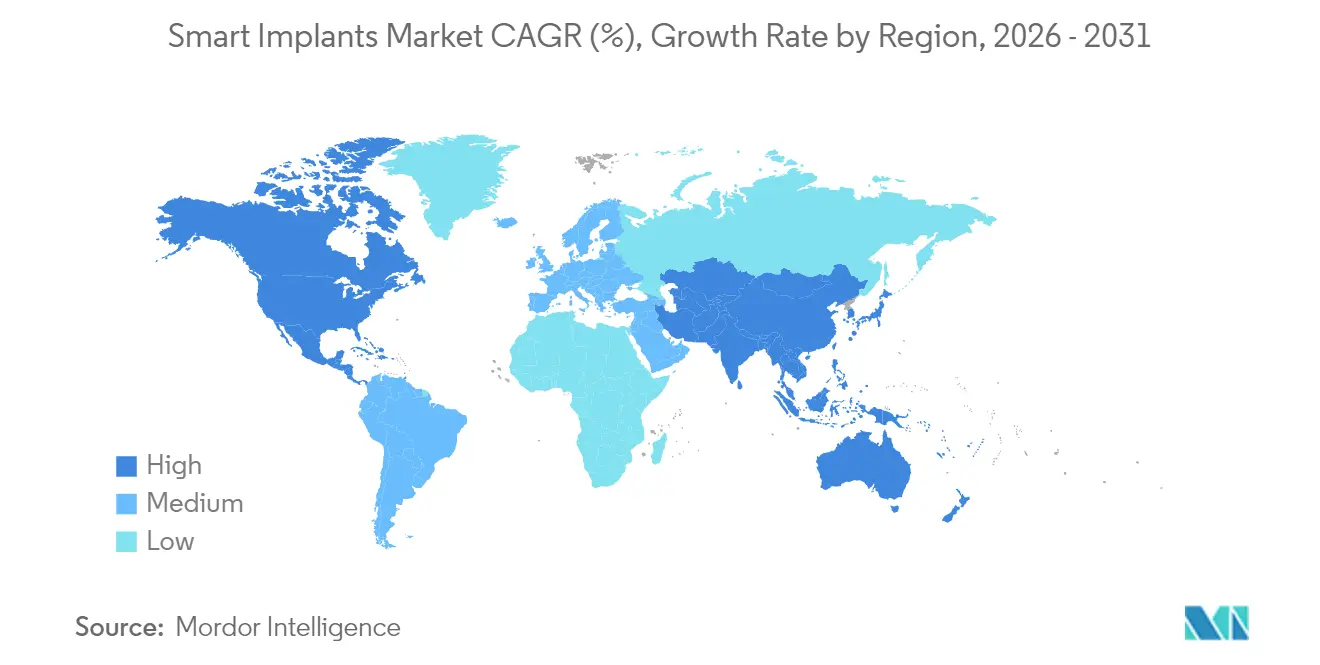
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
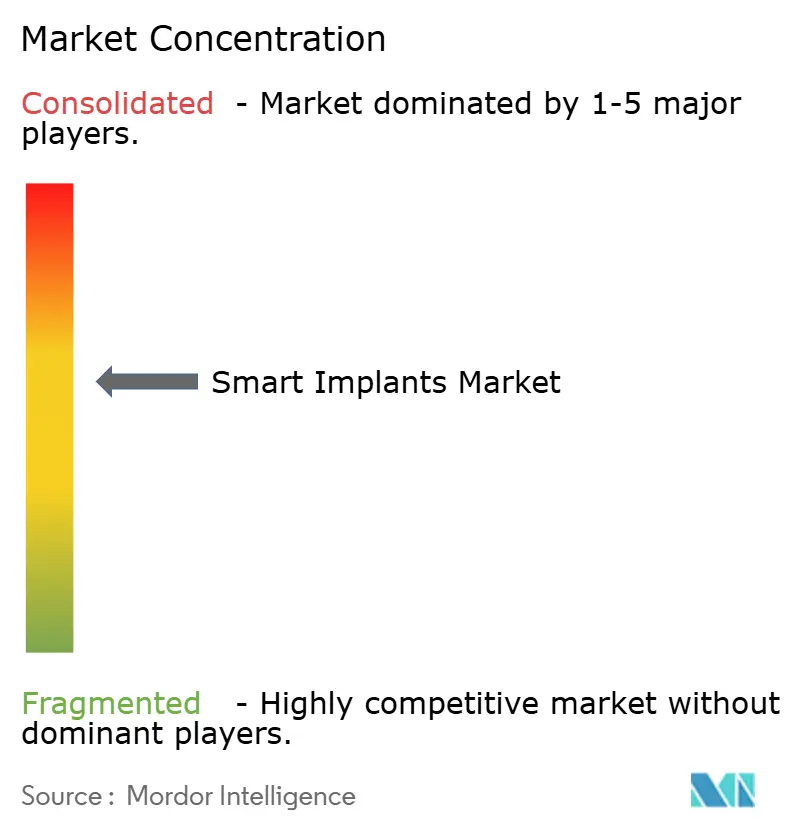
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implantes Inteligentes por Mordor Intelligence
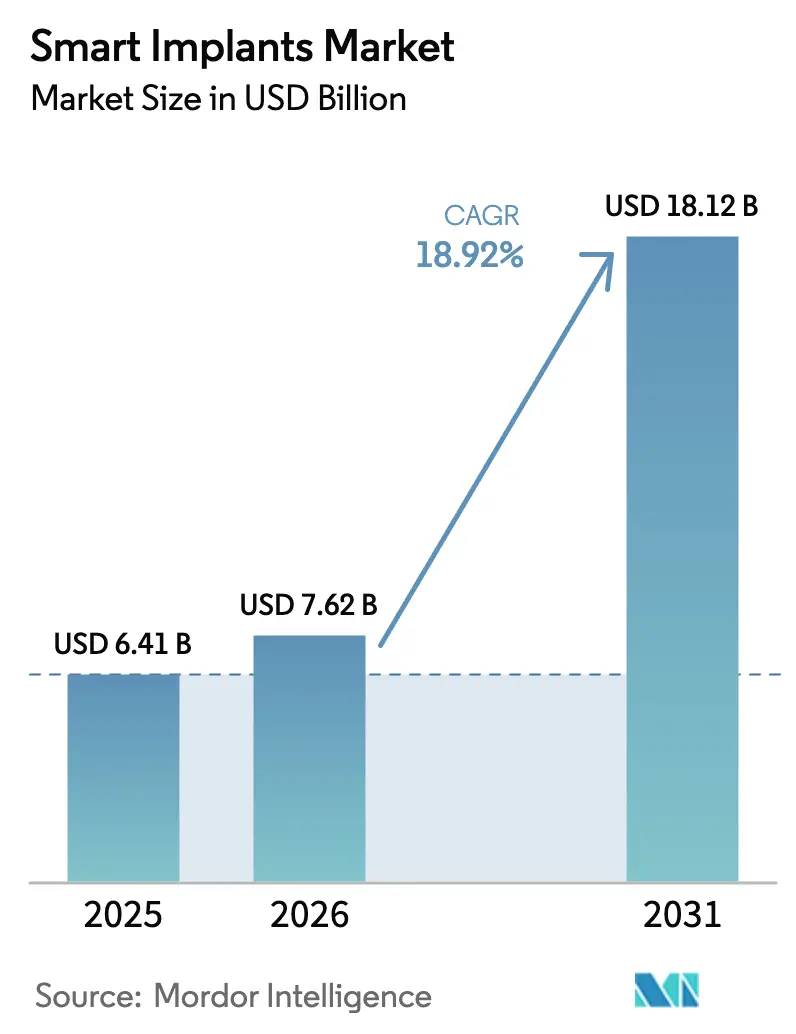
O tamanho do mercado de Implantes Inteligentes foi avaliado em USD 6,41 bilhões em 2025 e estima-se que cresça de USD 7,62 bilhões em 2026 para atingir USD 18,12 bilhões até 2031, a um CAGR de 18,92% durante o período de previsão (2026-2031). Esta expansão acelerada está ligada à fusão de sensores miniaturizados, eletrônica de baixo consumo, telemetria sem fio e análise preditiva que transformam os implantes de dispositivos passivos em nós terapêuticos de monitoramento contínuo. O crescimento beneficia-se do envelhecimento demográfico, da crescente prevalência de doenças crônicas e da crescente pressão em direção ao cuidado baseado em valor, que recompensa resultados pós-operatórios mensuráveis. Dados clínicos iniciais que demonstram menores taxas de reinternação e menos cirurgias de revisão estão persuadindo pagadores públicos e privados a aprovar níveis de reembolso mais elevados. Ao mesmo tempo, normas nacionais de cibersegurança e exigências de identificação única de dispositivos estão prolongando os ciclos de design, mas, em última análise, construindo a confiança de clínicos e pacientes. Plataformas ortopédicas que exibem joelhos com rastreamento de marcha e articulações com sensores de carga ilustram o apelo comercial dos dados de recuperação em tempo real.
Principais Conclusões do Relatório
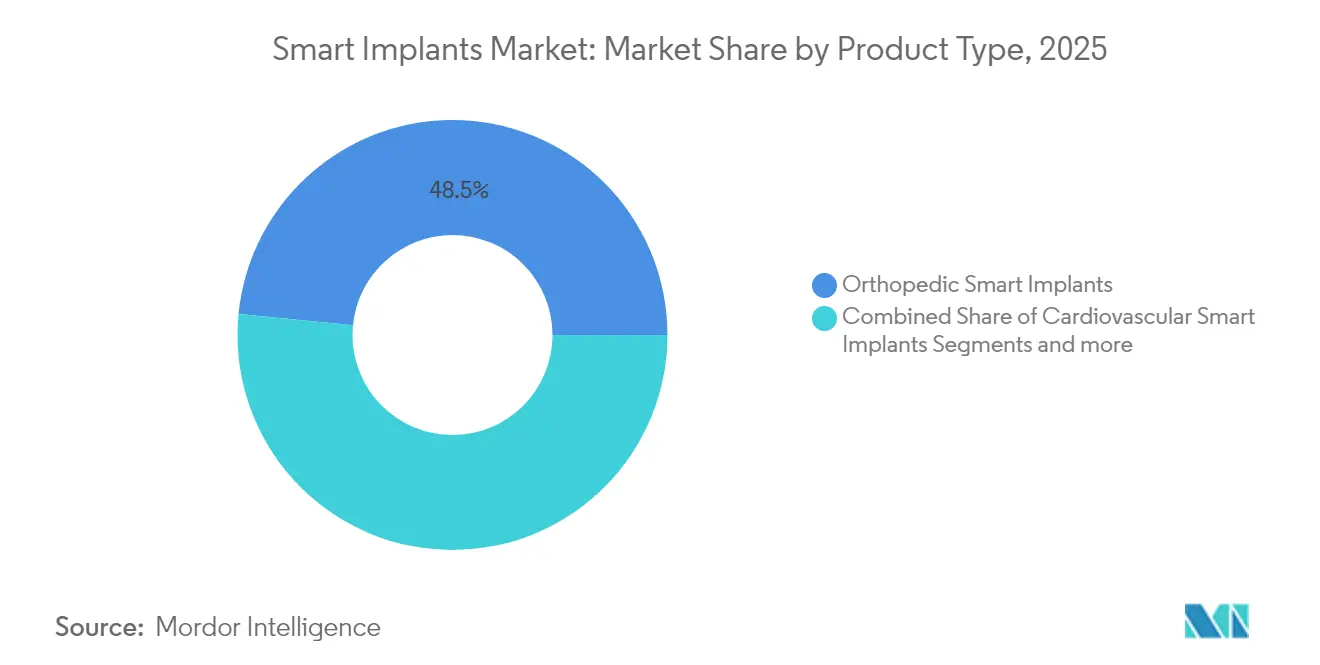
- Por tipo de produto, os implantes ortopédicos lideraram com 48,45% de participação na receita em 2025, enquanto os dispositivos cardiovasculares registraram o CAGR mais rápido de 20,01% até 2031.
- Por usuário final, os hospitais detinham 53,98% da participação do mercado de Implantes Inteligentes em 2025; os centros cirúrgicos ambulatoriais avançam a um CAGR de 19,74% até 2031.
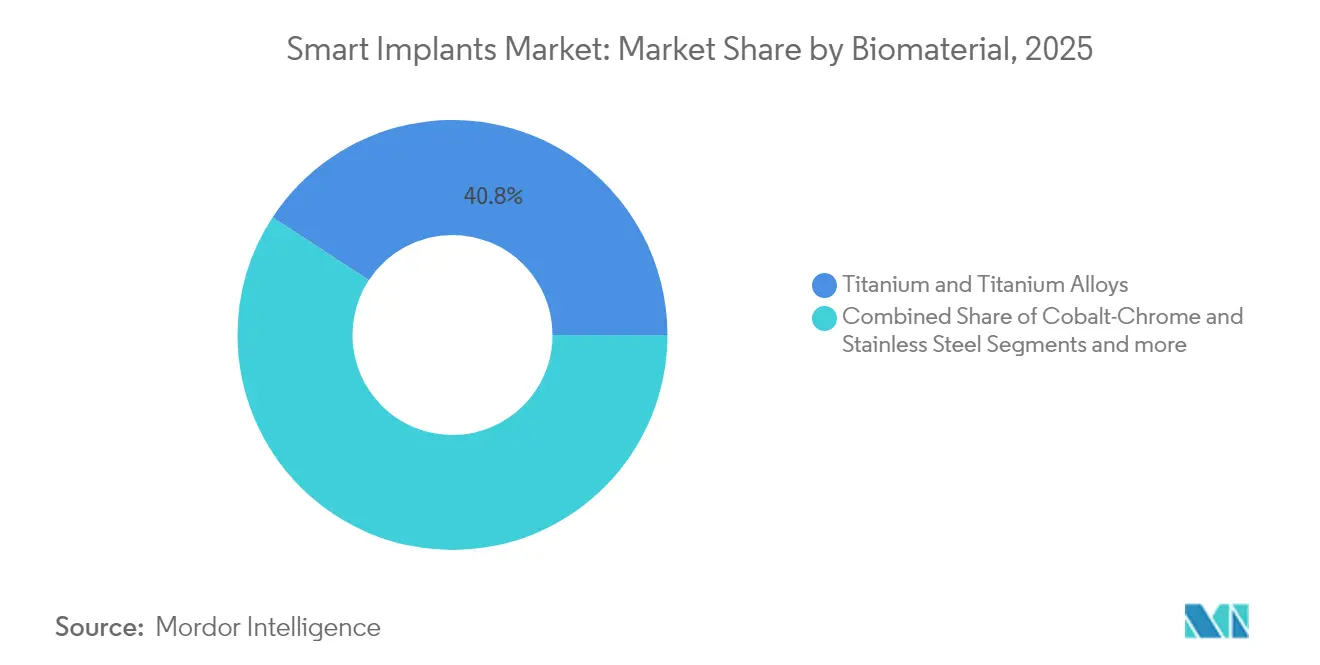
- Por tipo de produto, o titânio e as ligas de titânio lideraram com 40,78% de participação na receita em 2025, enquanto os polímeros bioabsorvíveis registraram o CAGR mais rápido de 19,86% até 2031.
- Por usuário final, a América do Norte detinha 39,75% da participação do mercado de Implantes Inteligentes em 2025; a Ásia-Pacífico avança a um CAGR de 20,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Implantes Inteligentes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento da população idosa e doenças crônicas | +4.2% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Aumento da incidência de acidentes e lesões esportivas | +2.8% | América do Norte, Europa, APAC emergente | Médio prazo (2-4 anos) |
| Avanços tecnológicos em implantes inteligentes | +5.1% | Global | Curto prazo (≤ 2 anos) |
| Transição para o cuidado baseado em valor com necessidade de dados pós-cirúrgicos | +3.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Manufatura aditiva de implantes com sensores incorporados | +2.6% | América do Norte, APAC | Médio prazo (2-4 anos) |
| Integração de gêmeo digital para análise preditiva | +1.9% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da população idosa e doenças crônicas
Estima-se que a proporção de pessoas com 65 anos ou mais dobre entre 2025 e 2050, intensificando a demanda por substituições articulares, gerenciamento do ritmo cardíaco e procedimentos oftálmicos. Os participantes do mercado de Implantes Inteligentes estão incorporando sensores de pressão, temperatura e bioquímicos que sinalizam precocemente indícios de afrouxamento ou infecção, reduzindo cirurgias de revisão dispendiosas. Plataformas de sensores biodegradáveis que se dissolvem após a cicatrização estão migrando do laboratório para a clínica, reduzindo consultas de acompanhamento e internações hospitalares[1]Penn State, A eletrônica biodegradável pode avançar com a capacidade de controlar a taxa de dissolução,
sciencedaily.com. O monitoramento contínuo do ritmo e hemodinâmico em marcapassos e desfibriladores está melhorando os resultados para idosos com multimorbidade. Modelos de saúde econômica indicam economias institucionais quando as complicações pós-cirúrgicas ficam abaixo de 3% dos casos.
Aumento da incidência de acidentes e lesões esportivas
Os departamentos de trauma agora utilizam placas para fraturas e âncoras para ligamentos que registram tensão e micromovimento, orientando os cronogramas de fisioterapia. Acelerômetros e giroscópios integrados revelam a adesão aos limites de movimento prescritos, substituindo os diários subjetivos dos pacientes. Parafusos de polímero absorvível desenvolvidos para reparos do ligamento cruzado anterior são combinados com sensores de pH que confirmam o estado inflamatório [2]Huang B, Implantes absorvíveis em medicina esportiva e cirurgia artroscópica: Uma revisão narrativa do desenvolvimento recente,
Bioactive Materials, sciencedirect.com. Placas de titânio impressas em 3D rapidamente, projetadas a partir de dados de TC, reduzem o tempo de sala cirúrgica em 25% e melhoram a congruência anatômica. Recuperações ricas em dados encurtam o tempo de afastamento de atletas, restaurando a produtividade e reduzindo os custos sociais indiretos.
Avanços tecnológicos em implantes inteligentes
Chips de ultrabaixo consumo de energia que aproveitam energia cinética ou de biofluidos eliminam a troca de baterias e estendem a vida útil por mais de uma década [3]Universidade Northwestern, O menor marcapasso do mundo é ativado por luz,
sciencedaily.com. Neuroestimuladores adaptativos como o BrainSense modificam a amplitude e a frequência do pulso em tempo real, melhorando o controle dos sintomas do Parkinson e minimizando os efeitos colaterais. A fusão em leito de pó a laser permite cavidades em treliça que promovem a osseointegração e abrigam matrizes de sensores hermeticamente seladas. Ciclos de design digital que empregam modelagem por elementos finitos reduzem os protótipos em 40%, acelerando a entrada no mercado.
Transição para o cuidado baseado em valor com necessidade de dados pós-cirúrgicos
Contratos de pagamento agrupado vinculam o reembolso às taxas de reinternação e complicações em noventa dias, incentivando implantes geradores de dados. Painéis remotos integram a telemetria dos implantes com prontuários eletrônicos de saúde, permitindo que os clínicos avaliem pacientes em risco sem visitas presenciais. Os fabricantes agora incluem cláusulas baseadas em resultados, aceitando pagamento parcial somente se as taxas de revisão permanecerem abaixo de limites predefinidos. Os sistemas de saúde rurais obtêm benefícios particulares, reduzindo as despesas de deslocamento para consultas de acompanhamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Cronogramas rigorosos de aprovação regulatória | -2.9% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Alto custo e lacunas de reembolso | -3.1% | Global, agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Preocupações com biocompatibilidade e segurança a longo prazo | -1.8% | Mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Riscos de cibersegurança e privacidade de dados | -2.2% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cronogramas rigorosos de aprovação regulatória
Os requisitos de teste de cibersegurança adicionados em 2023 prolongam as revisões 510(k) e PMA em até 12 meses. O Regulamento de Dispositivos Médicos (MDR) da Europa exige evidências clínicas completas para implantes legados, levando empresas menores a reduzir linhas de produtos e redirecionar gastos com P&D. Regras divergentes de formato de dados entre reguladores obrigam os patrocinadores a gerar submissões paralelas, inflacionando os orçamentos de conformidade. Novos sistemas adaptativos baseados em IA devem agora apresentar protocolos de aprendizado em tempo real, prolongando ainda mais os ciclos de revisão.
Alto custo e lacunas de reembolso
Os implantes de próxima geração são precificados ao dobro ou ao triplo dos equivalentes convencionais, desafiando os comitês de aquisição. Os pagadores frequentemente insistem em dados de ensaios randomizados antes de conceder cobertura, atrasando a captação de receita. O implante ocular iDose TR é listado a USD 14.000, superando amplamente os regimes tópicos, mas ainda aguarda reembolso amplo em muitos mercados. As oscilações cambiais agravam os problemas de acessibilidade na América Latina e no Sudeste Asiático.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A dominância ortopédica impulsiona a inovação
Os dispositivos ortopédicos representaram 48,45% do mercado de Implantes Inteligentes em 2025, evidenciando a compatibilidade natural entre articulações de suporte de carga e ciclos de retroalimentação cinemática contínua. Plataformas como o Persona IQ transmitem simetria de marcha, contagem de passos e amplitude de movimento todas as noites por meio de uma estação base dedicada, fornecendo aos cirurgiões uma visão objetiva das trajetórias de recuperação. Ensaios iniciais mostram uma redução de 26% nas consultas clínicas não programadas quando os alertas direcionam as intervenções prontamente. Os sistemas cardiovasculares seguem como o segmento de crescimento mais rápido, registrando um CAGR de 20,01% até 2031. O marcapasso sem eletrodo AVEIR da Abbott estende o estímulo fisiológico ao sistema de condução, ampliando a elegibilidade enquanto elimina infecções no bolso. Implantes oftálmicos emergentes como o iDose TR liberam os pacientes com glaucoma das cargas de adesão diária por até três anos, demonstrando o alcance mais amplo das tecnologias de microrreservatório.
Os ventos favoráveis ao crescimento provêm de cirurgias de joelho e coluna assistidas por robótica que dependem de análises pós-operatórias precisas para ajustar a reabilitação. Os nichos oftálmico e dentário atraem investimentos de capital de risco graças a espaços anatômicos menores que evidenciam a miniaturização de sensores. Enquanto isso, os segmentos cosméticos e de reconstrução integram sondas de temperatura e pH para detectar infecções precocemente, embora seu volume ainda seja modesto. O mapeamento contínuo de pressão em placas craniomaxilofaciais está ajudando cirurgiões de trauma a refinar os padrões de fixação, sugerindo uma adoção mais ampla entre especialidades.


Por Usuário Final: A infraestrutura hospitalar apoia o crescimento dos centros cirúrgicos ambulatoriais
Os hospitais retiveram 53,98% do mercado de Implantes Inteligentes em 2025, pois seus conjuntos completos de imagens, linhas de esterilização e equipes multidisciplinares atendem às demandas técnicas de programação, integração de dados e suporte de emergência. O poder de compra das Redes de Distribuição Integrada (IDN) garante preços agrupados que absorvem os custos de tabela premium, ao mesmo tempo em que alimentam os painéis de resultados usados nas negociações com pagadores. As instituições de ensino utilizam conjuntos de dados de telemetria para pesquisas com grandes coortes, fortalecendo sua atratividade para casos complexos e subsídios do NIH.
Os centros cirúrgicos ambulatoriais registram o CAGR mais acelerado de 19,74% até 2031, impulsionados pela expansão das listas ambulatoriais do Medicare que agora incluem a artroplastia total do joelho. Os implantes ortopédicos com rastreamento de movimento sinalizam desvios durante a primeira semana, permitindo chamadas remotas de fisioterapeutas que mantêm as métricas de alta dentro dos padrões. Centros oftálmicos especializados inserem stents liberadores de medicamentos durante procedimentos ambulatoriais de dez minutos, reduzindo os custos hospitalares. Clínicas dedicadas à neuromodulação da dor utilizam registros de dispositivos para ajustar a estimulação remotamente, adequando-se ao modelo de equipe enxuta dos centros cirúrgicos ambulatoriais. No entanto, os prêmios de seguro de responsabilidade por cibersegurança permanecem um obstáculo para muitos sites independentes.
Por Biomaterial: A liderança do titânio enfrenta a inovação em polímeros
O titânio e as ligas de titânio detinham 40,78% de participação em 2025 por sua relação resistência-peso de alto nível, camada de óxido osteocondutora e compatibilidade com ressonância magnética. O tamanho do mercado de Implantes Inteligentes para plataformas de titânio está preparado para ganhos incrementais à medida que a fusão em leito de pó traz porosidade em treliça que corresponde ao módulo do osso cortical e incorpora a fiação dos sensores de forma integrada. Os fabricantes agora integram termistores dentro de cúpulas acetabulares, transmitindo temperatura localizada como sinal de alerta precoce de infecção.
Os polímeros bioabsorvíveis, no entanto, registram o crescimento mais rápido de 19,86%. A aquisição do Freesolve pela Teleflex traz um arcabouço metálico que se reabsorve completamente após 12 meses, mitigando o risco de reestenose intrastent tardia. Placas cranianas à base de PLGA portando extensômetros bioreabsorvíveis registram deslocamento até a fusão óssea, depois desaparecem, evitando reoperações pediátricas. Compósitos híbridos de magnésio-polímero oferecem compartilhamento de carga temporal, diminuindo à medida que o tecido nativo recupera a força. Ainda assim, os desafios de radiopacidade dos polímeros complicam o acompanhamento radiográfico, estimulando o desenvolvimento de filamentos dopados com iodo.
Análise Geográfica
A América do Norte gera 39,75% da receita global em 2025, auxiliada pela adoção precoce de saúde digital, estruturas maduras de pagadores e uma via da FDA que fornece orientações claras sobre cibersegurança e evidências clínicas. As principais empresas de dispositivos se agrupam próximas a escolas de engenharia e centros de capital de risco, encurtando os ciclos iterativos do laboratório à beira do leito. As isenções federais de telessaúde renovadas em 2025 normalizam o monitoramento remoto de implantes, ancorando ainda mais a demanda. Acordos de fluxo de dados transfronteiriços com o Canadá agilizam ensaios em múltiplos locais e abrem mercados secundários.
A Ásia-Pacífico apresenta o CAGR mais rápido de 20,05% até 2031. Esquemas de preferência de aquisição governamental na China, na Índia e na Coreia do Sul aceleram a escala da manufatura doméstica e reduzem os preços finais. A China aprovou seu primeiro joelho total impresso em 3D em 2024, um marco para a inovação de origem local. O código de dispositivos médicos atualizado da Índia limita os gastos com promoção, direcionando as empresas para o marketing baseado em evidências. Os planos de hospitais inteligentes da ASEAN alocam fundos para telemetria em nuvem, prometendo impulso para os fornecedores de conectividade de implantes.
A Europa enfrenta gargalos do MDR que empurram os prazos de recertificação, mas seus rigorosos registros de resultados produzem ricos conjuntos de dados longitudinais que validam as afirmações do mercado de Implantes Inteligentes. A Alemanha subsidia aplicativos de saúde digital, combinando-os com implantes de neuromodulação para dor lombar crônica. O Serviço Nacional de Saúde (NHS) do Reino Unido está testando gêmeos digitais para substituições de quadril, buscando reduzir as taxas de revisão em 15% dentro de cinco anos. As licitações escandinavas exigem a contabilidade de carbono do ciclo de vida, dando às plataformas biodegradáveis uma posição de vantagem.

Panorama regulatório
Os implantes inteligentes que combinam hardware implantável com software e conectividade devem satisfazer tanto os controles tradicionais de implantes quanto os requisitos digitais em evolução. Nos Estados Unidos, muitos sistemas implantáveis ativos permanecem sob a supervisão da FDA Class III, o que impulsiona os caminhos de PMA ou De Novo, além de expectativas de documentação de cibersegurança e software. A transição da FDA para o Quality Management System Regulation (QMSR), em 2 de fevereiro de 2026, incorpora a ISO 13485:2016 por referência e reforça o alinhamento do sistema de qualidade para submissões globais.
Na Europa, o EU MDR 2017/745 continua a elevar o patamar de evidência clínica e vigilância pós-comercialização tanto para implantes legados quanto para novos, enquanto os recursos centrados em software são moldados por requisitos digitais transversais. O EU AI Act (Regulamento 2024/1689) adiciona obrigações para IA de alto risco usada em dispositivos médicos, com requisitos-chave entrando em vigor em 2 de agosto de 2026, cruzando-se com análises de implantes inteligentes e algoritmos adaptativos. Nos principais mercados, as normas comumente citadas para implantes integrados a software e conectados incluem a IEC 62304 (ciclo de vida do software), a IEC 81001-5-1 (cibersegurança) e a ISO 14971 (gestão de risco), o que aumenta a carga de validação e documentação para plataformas de implantes habilitadas por sensores e baseadas em telemetria.
Cenário Competitivo
A estrutura do setor pende para grandes empresas diversificadas de dispositivos médicos que integram sensores por meio de aquisições ou joint ventures. A parceria da Zimmer Biomet com a Canary Medical gerou o Persona IQ, estabelecendo um parâmetro de referência para vida útil de bateria de 10 anos e análise automatizada de marcha. A Exactech firmou parceria com a start-up Statera para lançar um ombro reverso inteligente com células de carga multieixo, demonstrando a replicação entre portfólios. A aquisição dos ativos da BIOTRONIK pela Teleflex sinaliza ambições de combinar arcabouços reabsorvíveis com telemetria de pressão, expandindo o alcance cardiovascular.
Os depósitos de patentes relacionados à transferência de energia sem fio, encapsulamento hermético de polímeros e estimulação adaptativa baseada em IA cresceram 18% ano a ano em 2024. Os novos entrantes incluem empresas de software como dispositivo médico que oferecem IA em nuvem adaptada a implantes existentes, introduzindo dinâmicas de coopetição. Os hospitais selecionam cada vez mais fornecedores com base na abertura da plataforma de dados, direcionando ecossistemas de ciclo fechado em direção a padrões de interoperabilidade, como IEEE 11073 e extensões médicas Bluetooth LE. Enquanto isso, o escrutínio dos pagadores sobre preços premium exige que os fornecedores agrupem evidências de resultados e cláusulas de compartilhamento de risco, favorecendo players com robustas equipes de análise.
As barreiras de entrada no mercado também aumentam com a complexidade regulatória e a necessidade de programas de treinamento de clínicos. No entanto, há espaço em branco nos segmentos pediátrico, veterinário e em ambientes de baixos recursos, onde fatores de forma menores, energia de longa duração e restrições de custo diferenciam os vencedores. As parcerias com operadoras de telecomunicações para garantir conectividade IoT estável em zonas rurais representam outra fronteira competitiva.
Líderes do Setor de Implantes Inteligentes
Stryker
Zimmer Biomet
CONMED
Medtronic
NuVasive Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde o fluxo de trabalho clínico, a customização e a engenharia digital regulamentada se cruzam. Em julho de 2026, o Rambam Health Care Campus firmou parceria com a EOS e a PTC para estabelecer um Centro de Engenharia Digital de Implantes interno para implantes personalizados impressos em 3D. Isso aponta para uma demanda por manufatura digital baseada em hospitais e cadeias de ferramentas de controle de projeto que possam encurtar os ciclos de iteração, ao mesmo tempo em que atendem aos requisitos de qualidade de nível implantável. Também cria espaço para fornecedores que possam empacotar software de projeto validado, parâmetros de manufatura aditiva e pipelines de dados rastreáveis que se conectam à TI hospitalar e ao monitoramento pós-operatório.
Iniciativas de financiamento e programáticas também estão ampliando o funil de inovação para implantes ativos e inteligentes. A iniciativa IPCEI Health Tech4Cure, apoiada pela UE e liderada pela FineHeart, com suporte de múltiplos Estados-membros da UE, está organizando capacidades em todo o setor de dispositivos médicos implantáveis ativos, melhorando o ambiente para o desenvolvimento transfronteiriço e a escalabilidade industrial. No lado de P&D, projetos financiados pelo EIC, como o SmartFuse (implantes intervertebrais com tecnologia eletroterapêutica sem fio embutida para monitorar o crescimento ósseo), mostram interesse contínuo por implantes que produzem métricas de cicatrização acionáveis. O impulso regulatório também permanece visível, já que o NMPA da China aprovou o sistema de interface cérebro-computador NEO em março de 2026, destacando um caminho acelerado para a neurotecnologia implantável na Ásia. Nos Estados Unidos, mecanismos colaborativos como o consórcio IMPACT (Indiana Musculoskeletal Health Partnership), finalista do concurso Regional Innovation Engines da National Science Foundation, apoiam modelos que traduzem conceitos ortopédicos e de coluna sensorizados em produtos fabricáveis e clinicamente avaliáveis.
Desenvolvimentos recentes do setor
- Julho de 2026: a Medtronic concluiu a aquisição da SPR Therapeutics, Inc. A aquisição expande o portfólio de neuromodulação minimamente invasiva da Medtronic e viabiliza opções mais amplas de manejo da dor crônica. O negócio fortalece as ofertas de terapia não opioide da Medtronic e posiciona a empresa para capturar adoção em contextos pós-operatórios e de dor crônica.
- Junho de 2026: a Medtronic concluiu a aquisição da Scientia Vascular. A aquisição amplia o portfólio de dispositivos neurovasculares da Medtronic e expande o acesso a novos procedimentos neurovasculares. A integração dos produtos da Scientia Vascular fortalece o portfólio e o alcance geográfico da Medtronic.
- Abril de 2026: a Medtronic concluiu a aquisição da CathWorks. A aquisição amplia o portfólio de dispositivos cardiovasculares da Medtronic e aprofunda as capacidades em tecnologias transcateter. A movimentação amplia a liderança na transformação do cuidado a pacientes com doenças cardiovasculares.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, dimensionamos os implantes inteligentes como dispositivos médicos implantáveis que integram recursos de sensoriamento e/ou conectividade para medir, registrar ou transmitir dados de desempenho do paciente ou do dispositivo após a implantação.
Exclusões de escopo: excluímos sensores vestíveis puramente externos e acessórios de monitoramento não implantáveis, mesmo que sejam usados em conjunto com um implante.
Visão geral da segmentação
- Por Tipo de Produto
- Implantes Inteligentes Ortopédicos
- Artroplastia do Joelho
- Artroplastia do Quadril
- Artroplastia do Ombro
- Fusão da Coluna Vertebral
- Fixação de Fraturas
- Outros
- Implantes Inteligentes Cardiovasculares
- Marcapassos e CDIs
- Stents Inteligentes
- Implantes Cardíacos Estruturais
- Implantes Inteligentes Oftálmicos
- Lente Intraocular Inteligente
- Implantes para Glaucoma
- Implantes Inteligentes Dentários
- Implantes Inteligentes Cosméticos e Reconstrutivos
- Outros Implantes Inteligentes
- Implantes Inteligentes Ortopédicos
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Outros
- Por Biomaterial
- Titânio e Ligas de Titânio
- Cobalto-Cromo e Aço Inoxidável
- Polímeros Bioabsorvíveis
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma visão clara de onde os implantes inteligentes aparecem na prestação real de cuidados de saúde e de como a demanda é contabilizada em termos de valor. Consultamos estatísticas de saúde pública e sinais de atividade assistencial, como conjuntos de dados de carga de doença do CDC dos EUA, indicadores de saúde da OCDE, séries de despesas em saúde da OMS e publicações nacionais de procedimentos e atividade hospitalar, quando disponíveis.
Para manter o lado da oferta fundamentado, também revisamos sinais regulatórios e de produto, como bases de dados de dispositivos e comunicações de segurança da FDA, atualizações do MDR e EUDAMED da Comissão Europeia, e depósitos de patentes por meio de uma assinatura paga de base de dados de patentes. Registros de empresas, relatórios anuais, apresentações a investidores e imprensa confiável são usados para verificar a direção de preços e as alegações de adoção, apoiados por uma base de dados paga de notícias e finanças corporativas para manter cronologias consistentes. Esses exemplos não são exaustivos, e também revisamos outras fontes públicas durante a coleta de dados, a validação e o esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário concentra-se em converter o discurso tecnológico em demanda mensurável e lógica de precificação, por isso conversamos com fabricantes de implantes, fornecedores de componentes, equipes de compras hospitalares, cirurgiões e especialistas em pagadores ou reembolso nas principais regiões. Essas discussões ajudam a confirmar quais recursos inteligentes são rotineiramente precificados nas decisões de compra, onde a adoção ainda é liderada por projetos-piloto e como os ciclos de substituição e os serviços de acompanhamento são tratados nas estimativas de receita. As informações são então usadas para preencher lacunas de dados das estatísticas publicadas e para verificar cruzadamente os totais modelados antes da finalização.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 16% | Ásia-Pacífico: 39% |
| Nível médio: 54% | Líderes funcionais/de unidade: 28% | EMEA: 37% |
| Participantes menores: 20% | Gerentes: 56% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói o pool de receita endereçável a partir dos volumes de procedimentos e do crescimento da base implantada, que são então filtrados pela penetração de recursos inteligentes e pelas faixas de preço médio de venda por categoria de implante. O modelo utiliza um conjunto limitado de insumos rastreáveis que os entrevistados podem validar, como tendências de procedimentos de implantes ortopédicos e cardíacos, prevalência de doenças crônicas que impulsiona a demanda por implantes, direção da cobertura de reembolso para monitoramento conectado, padrões médios de substituição e revisão de dispositivos, e o ritmo de adoção de sensores e telemetria em novos lançamentos de produtos.
Uma vez formado o primeiro total, corroboramos com verificações seletivas bottom-up, como a consolidação de receitas de fornecedores amostrados quando as divulgações estão disponíveis, e testando ASP x volumes de unidades estimados para algumas aplicações de alta visibilidade. Quando falta um ponto de dado para países menores ou subaplicações, as lacunas são tratadas por meio de curvas de penetração proxy ancoradas a níveis comparáveis de gasto em saúde e capacidade hospitalar, seguidas de revisão por especialistas para evitar extrapolações excessivas.
A previsão é feita principalmente por meio de análise de cenários, pois a adoção depende fortemente da disposição de reembolso e da mudança no caminho clínico, e não apenas do crescimento histórico de embarques. Para manter a previsão explicável, cada cenário está vinculado a um pequeno conjunto de variáveis sobre as quais os especialistas podem concordar, e a projeção final é então selecionada com base no caminho de reembolso e adoção mais provável discutido nas entrevistas.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas para que um dado incomum não distorça o total. Comparamos o valor de mercado modelado com sinais independentes, como trajetórias de procedimentos de implantes, direção das vendas de dispositivos relatadas em registros públicos e indícios de adoção regional levantados por clínicos e equipes de compras.
Se surgirem grandes variações por região ou por aplicação, reverificamos o momento cambial, os pressupostos de preço e a lógica de penetração, e recontatamos especialistas selecionados quando uma mudança parece relevante. Antes da aprovação final, o resultado passa por uma revisão analítica em múltiplas etapas, que inclui verificações de consistência entre os anos, razoabilidade de tendências e lógica entre regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos regulatórios, de reembolso ou de produto relevantes têm probabilidade de alterar a previsão. Uma revisão final pré-entrega é então concluída para refletir as informações mais recentes disponíveis.
Tamanho do Mercado de Implantes Inteligentes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para implantes inteligentes geralmente variam, mesmo quando parecem se referir à mesma família de produtos. As diferenças costumam vir do que é contabilizado como recurso inteligente, se a receita de monitoramento relacionada está incluída, quais geografias são cobertas em detalhe e quão rápido se assume que a penetração aumentará após as aprovações.
Na prática, os maiores fatores de diferença são o escopo e a lógica de precificação. Algumas estimativas misturam categorias mais amplas de implantes ativos ou receita de software de cuidados conectados, enquanto outras mantêm a definição mais próxima de implantes habilitados apenas por sensores ou telemetria. A escolha do ano-base também importa, pois os volumes de procedimentos e a recuperação de cirurgias eletivas podem mudar rapidamente, e o momento cambial pode alterar os totais em USD entre regiões. Aqui, a contagem está vinculada à receita de implantes em que a funcionalidade inteligente está embutida e precificada no dispositivo, e o processo de atualização anual mantém as premissas alinhadas aos sinais mais recentes de procedimentos e adoção, o que é aplicado no total de mercado final da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,41 bilhões de USD (2025) | |
| Jornal Setorial A | 5,00 bilhões de USD (2023) | Usa um ano-base anterior e parece aplicar uma definição mais ampla de implantes inteligentes que pode se basear em alegações de adoção genéricas, com visibilidade limitada sobre a penetração vinculada a procedimentos e o momento cambial. |
| Publicação Setorial B | 6,10 bilhões de USD (2024) | Inclui um ano-base diferente e pode alterar os totais dependendo de se o valor adjacente de monitoramento conectado e serviços de acompanhamento é adicionado à receita do dispositivo implantável. |
A dispersão nos valores é explicável uma vez que o ano-base e o que é contabilizado como receita de dispositivo são explicitados. Ao ancorar o tamanho à demanda vinculada a procedimentos e testar os pressupostos de penetração e ASP por meio de entrevistas, a estimativa permanece rastreável a insumos que podem ser revisitados e atualizados de forma repetível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Implantes Inteligentes?
O tamanho do mercado de Implantes Inteligentes é de USD 7,62 bilhões em 2026 e projeta-se crescimento acelerado até 2031.
Qual categoria de produto detém a maior participação?
Os implantes inteligentes ortopédicos lideram com 48,45% de participação de mercado em 2025 devido à adoção generalizada em cirurgias de substituição articular.
Qual ambiente de usuário final está se expandindo mais rapidamente?
Os centros cirúrgicos ambulatoriais mostram o CAGR mais rápido de 19,74%, pois os protocolos ambulatoriais e o monitoramento remoto tornam os implantes complexos viáveis fora dos hospitais.
Por que os polímeros bioabsorvíveis estão ganhando espaço?
Eles eliminam cirurgias de remoção secundárias e podem abrigar sensores degradáveis, impulsionando um CAGR de segmento de 19,86%.
Qual região tem previsão de crescimento mais rápido?
A Ásia-Pacífico está projetada para registrar um CAGR de 20,05% até 2031, impulsionada por políticas favoráveis à manufatura e crescente investimento em saúde.
Como os reguladores estão abordando os riscos de cibersegurança?
A FDA exige listas detalhadas de materiais de software e evidências de testes de penetração para todos os implantes conectados, prolongando os prazos de revisão, mas aumentando a confiança.
Página atualizada pela última vez em:



