
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.81 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implantes Dentários por Mordor Intelligence
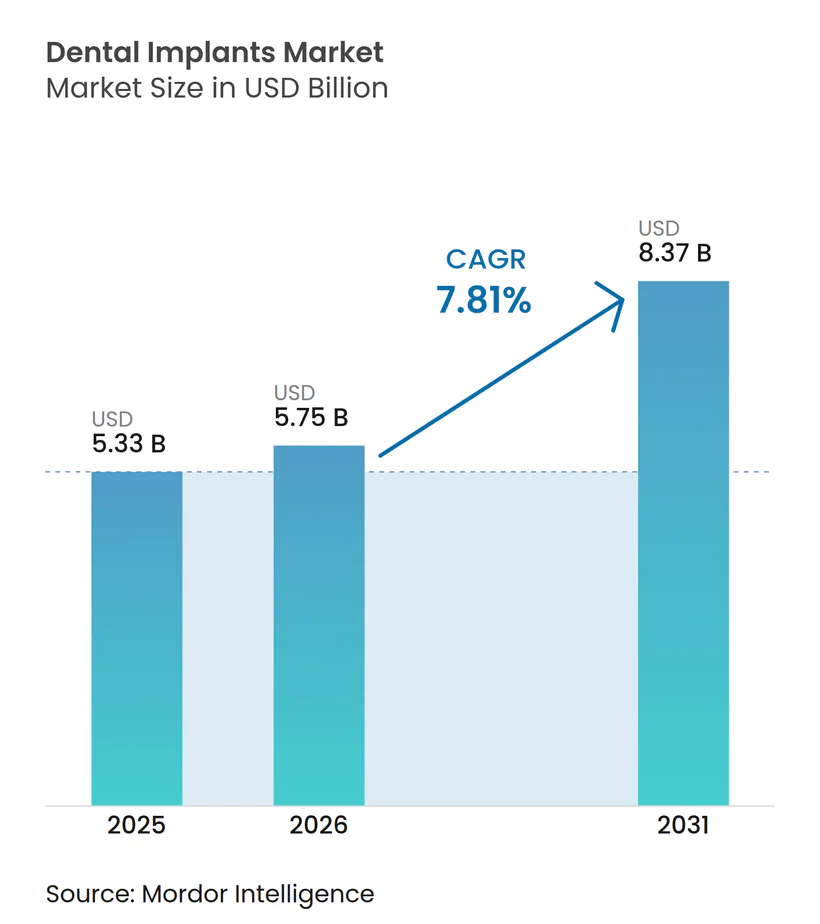
O tamanho do Mercado de Implantes Dentários deve crescer de USD 5,33 bilhões em 2025 para USD 5,75 bilhões em 2026 e está previsto para atingir USD 8,37 bilhões até 2031 a um CAGR de 7,81% no período 2026-2031.
O aumento da expectativa de vida nos Estados Unidos, na Europa Ocidental, no Japão e na Coreia do Sul está ampliando o conjunto de idosos edêntulos, enquanto o rápido crescimento da renda na China e na Índia está elevando os gastos discricionários em tratamentos restauradores fixos, posicionando o mercado de implantes dentários para uma expansão secular. A odontologia digital, especificamente CAD/CAM, escaneamento intraoral e impressão 3D, continua a reduzir o tempo de cadeira, diminuir as barreiras técnicas para dentistas clínicos gerais e reduzir o custo total do tratamento, ampliando ainda mais o acesso dos pacientes tanto em economias maduras quanto emergentes. O reembolso parcial de procedimentos de implantes por meio de regimes de seguro estatutário na Alemanha, França e Coreia do Sul começou a reformular os implantes de ofertas eletivas para um padrão de cuidado. A diferenciação competitiva agora depende de ecossistemas digitais integrados, tecnologias de superfície respaldadas por evidências e robusta resiliência da cadeia de suprimentos à medida que os preços do titânio tendem a subir.
Principais Conclusões do Relatório
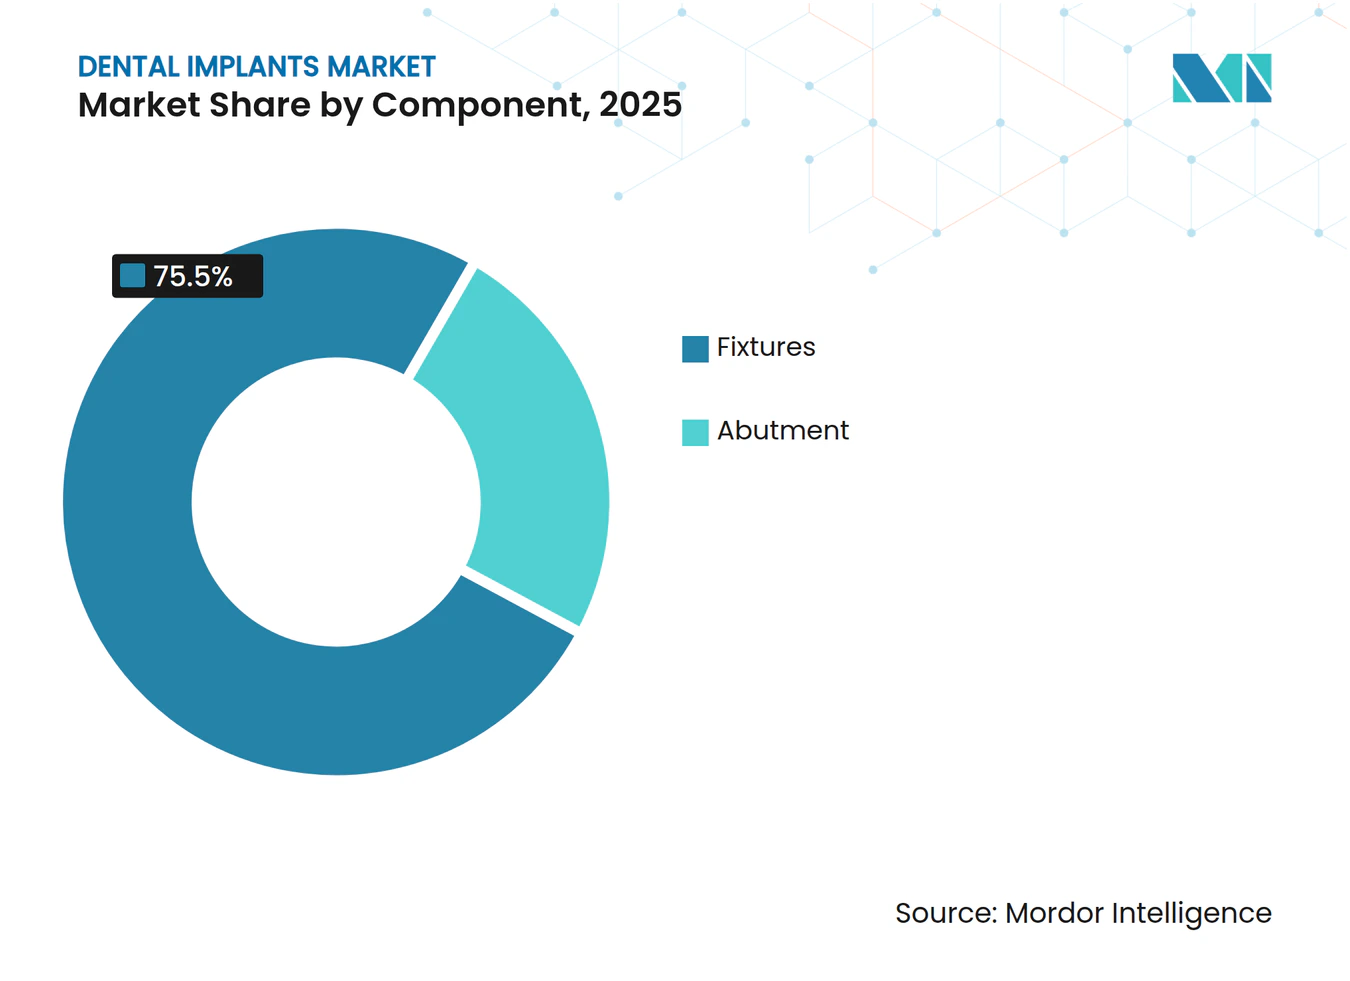
- Por componente, as fixturas detinham 75,55% da participação do mercado de implantes dentários em 2025, enquanto os pilares devem registrar o CAGR mais rápido de 9,25% até 2031.
- Por material, o titânio representou 85,53% do tamanho do mercado de implantes dentários em 2025; os implantes de zircônio têm previsão de crescimento a um CAGR de 10,85% até 2031.
- Por design, as fixturas cônicas lideraram com 69,63% de participação na receita em 2025; os implantes de paredes paralelas devem avançar a um CAGR de 8,87% até 2031.
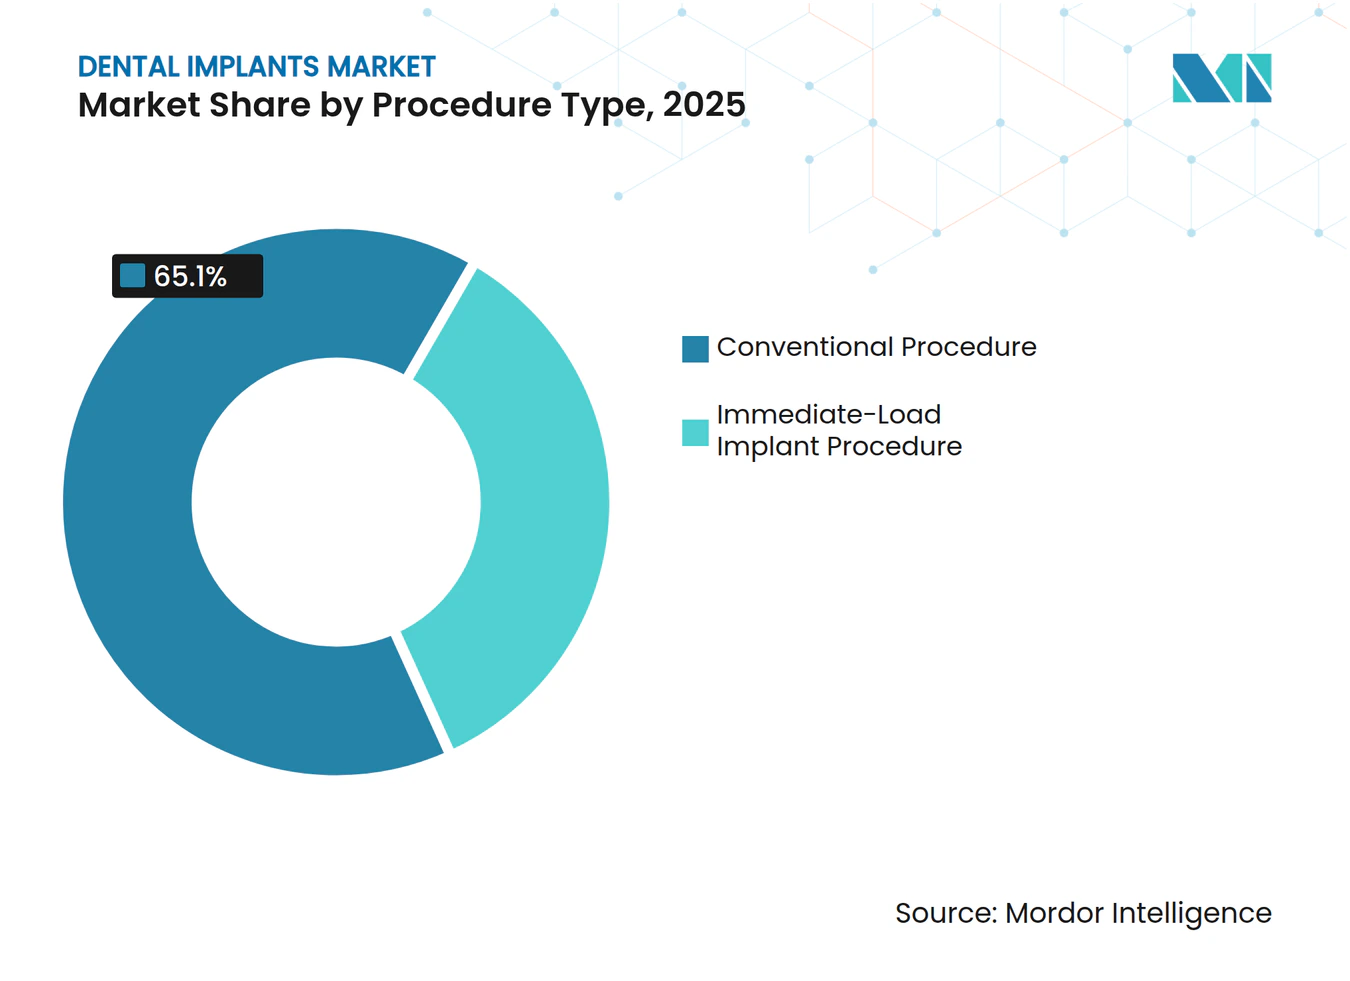
- Por tipo de procedimento, os protocolos convencionais de dois estágios retiveram 65,13% da demanda em 2025, enquanto os procedimentos de carga imediata estão se expandindo a um CAGR de 11,7% até 2031.
- Por usuário final, hospitais e clínicas odontológicas capturaram 55,13% de participação em 2025; os laboratórios odontológicos registram o maior CAGR previsto de 9,7% até 2031.
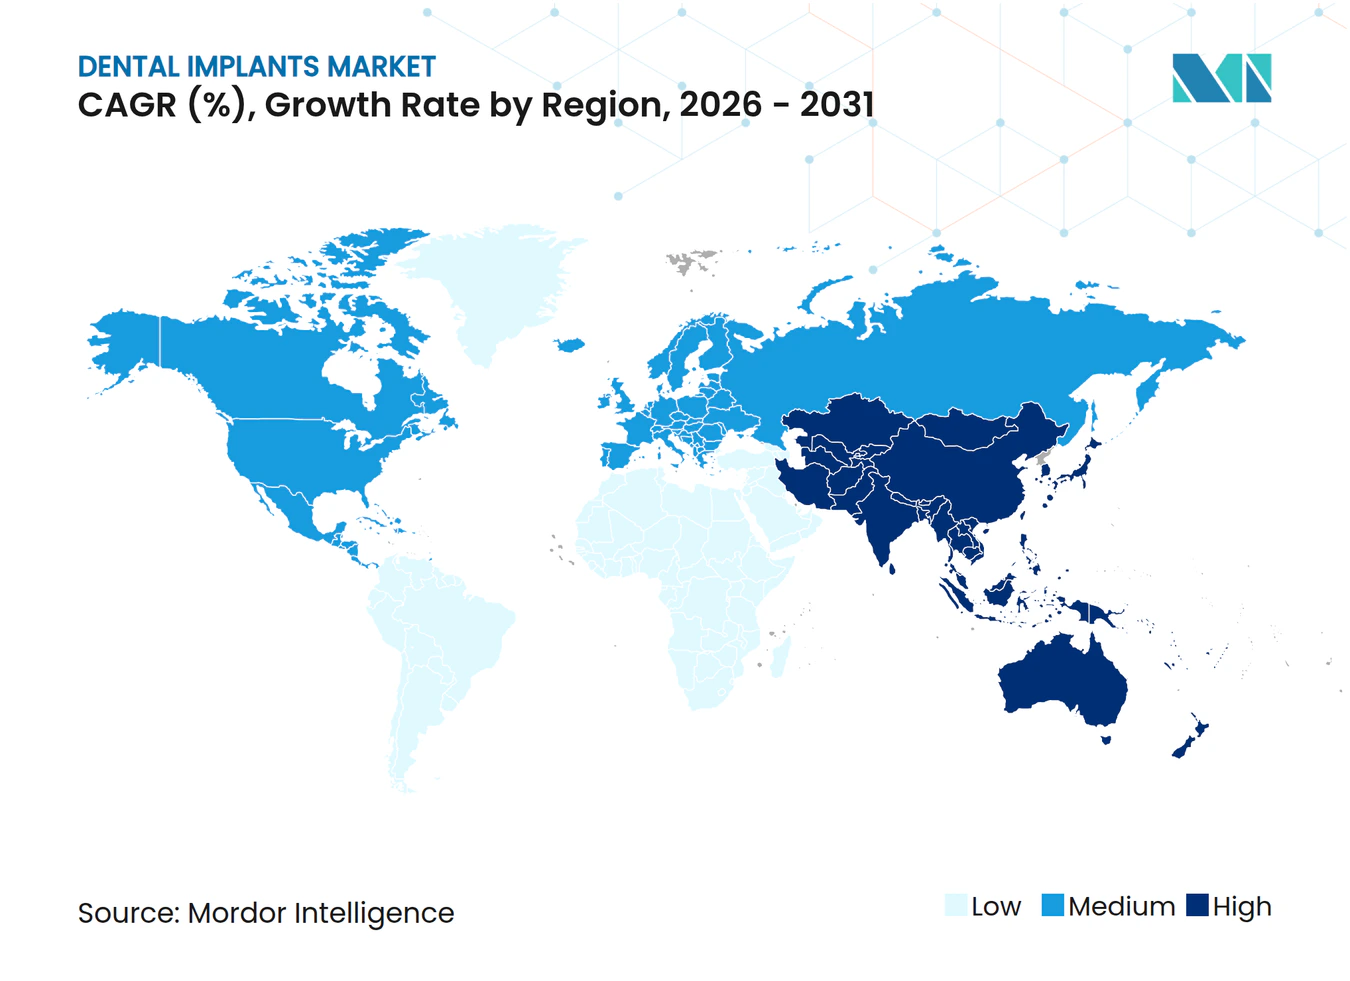
- Por geografia, a Europa representou 35,13% do mercado de implantes dentários em 2025; a Ásia-Pacífico está projetada para crescer a um CAGR de 9,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Edentulismo impulsionado pelo envelhecimento e maiores rendas disponíveis | +2.1% | Global, com concentração na OCDE e na Ásia-Pacífico de renda média-alta | Médio prazo (2-4 anos) |
| Crescente adoção de fluxos de trabalho de odontologia digital (CAD/CAM, impressão 3D) | +1.8% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Expansão dos regimes nacionais de reembolso de implantes | +1.5% | Europa (Alemanha, França), Coreia do Sul, programas-piloto na China | Médio prazo (2-4 anos) |
| Consolidação de Organizações de Serviços Odontológicos permitindo compras em volume | +1.2% | América do Norte, com adoção inicial no Reino Unido e na Austrália | Médio prazo (2-4 anos) |
| Planejamento cirúrgico guiado por IA reduzindo taxas de falha e tempo de cadeira | +1.3% | América do Norte, Europa Ocidental, Japão | Curto prazo (≤ 2 anos) |
| Mandatos de sustentabilidade acelerando a transição para embalagens recicláveis e de origem biológica | +0.6% | Europa (diretivas da UE), Califórnia, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Edentulismo Impulsionado pelo Envelhecimento e Maiores Rendas Disponíveis
A perda grave de dentes afeta 349 milhões de indivíduos com 60 anos ou mais em todo o mundo, e o número absoluto está aumentando à medida que a longevidade cresce em quase todas as regiões. Embora a odontologia preventiva tenha preservado mais dentição natural em países de alta renda, o impulso demográfico significa que a base total de idosos edêntulos ainda está se expandindo. Simultaneamente, a renda disponível real da China cresceu 6,3% em 2024, e o PIB per capita rastreado pelo FMI da Índia ultrapassou USD 2.500, ambos os desenvolvimentos que elevam a acessibilidade para restaurações de múltiplas unidades[1]. As reformas de reembolso na Alemanha e na França agora cobrem 60% dos custos de implantes para casos de arco completo, reduzindo os copagamentos dos pacientes e acelerando a adoção. A extensão dos benefícios de implantes para idosos na Coreia do Sul gerou um aumento de 34% nos procedimentos em 2024. O efeito combinado é um impulsionador de demanda sustentado que é relativamente isolado das flutuações econômicas, pois a substituição dentária restaura a mastigação básica e a fala, não apenas o apelo estético.
Crescente Adoção de Fluxos de Trabalho de Odontologia Digital (CAD/CAM, Impressão 3D)
Os fluxos de trabalho digitais comprimem o ciclo do implante desde o diagnóstico até a restauração definitiva, permitindo um planejamento virtual preciso e próteses no mesmo dia. Os scanners intraorais substituem as moldagens convencionais, reduzindo o risco de contaminação cruzada e diminuindo as reconfecções, enquanto o software CAD automatiza o design do pilar e a fabricação do guia cirúrgico em minutos. A Dentsply Sirona relatou um salto de 23% nas vendas de equipamentos digitais durante o exercício fiscal de 2024, atribuindo a maior parte do crescimento a usuários focados em implantes. A orientação atualizada da FDA publicada em outubro de 2024 esclareceu a validação de esterilidade para dispositivos dentários impressos em 3D, simplificando as aprovações[2]. Os dentistas clínicos gerais podem, portanto, adotar implantes sem terceirizar o planejamento, expandindo o mercado de implantes dentários para ambientes de atenção primária. A conformidade com a ISO 13485 e a ISO 20795-1 é agora uma linha de base, garantindo a rastreabilidade em toda a produção digital. À medida que mais Organizações de Serviços Odontológicos adotam fresagem e impressão centralizadas, as economias de escala reduzem os custos unitários, impulsionando ainda mais a penetração.
Expansão dos Regimes Nacionais de Reembolso de Implantes
A Alemanha começou a subsidiar 60% dos custos de implantes para pacientes edêntulos em janeiro de 2024, removendo efetivamente a maior barreira financeira para 1,2 milhão de cidadãos elegíveis[3]. A França limitou o copagamento do paciente a EUR 500 por implante para grupos de baixa renda, e o Serviço Nacional de Seguro de Saúde da Coreia do Sul estendeu a cobertura a adultos com 65 anos ou mais, desencadeando crescimento anual de dois dígitos. Programas-piloto em nível municipal em Pequim e Xangai estão avaliando o reembolso municipal antes de um possível lançamento nacional. Embora muitos esquemas excluam indicações estéticas anteriores, o impulso político valida os implantes como uma terapia medicamente necessária, e não como um procedimento de luxo. Os fabricantes agora competem com base em dados de sobrevivência a longo prazo e custo total de propriedade, não apenas em branding, enquanto os pagadores exigem preços baseados em evidências, catalisando a aquisição baseada em valor.
Consolidação de Organizações de Serviços Odontológicos (OSOs) Permitindo Compras em Volume
As Organizações de Serviços Odontológicos norte-americanas expandiram as clínicas afiliadas para quase 30% de todos os consultórios odontológicos dos EUA em 2025, ante 18% em 2020, e muitas agora operam laboratórios centralizados capazes de produzir mais de 50.000 restaurações anualmente. As compras em volume reduzem o custo da fixtura de implante em 15-20%, pressionando os fabricantes de médio porte que não conseguem igualar os descontos oferecidos pelos gigantes integrados. Agregação semelhante está emergindo no Reino Unido e na Austrália, onde redes apoiadas por capital privado aproveitam a escala de compras. Fornecedores com portfólios amplos, scanners de cadeira, unidades de fresagem e linhas de alinhadores são preferidos porque as Organizações de Serviços Odontológicos favorecem a aquisição em balcão único. Essa tendência acelera a padronização de produtos e fortalece os fornecedores capazes de apoiar treinamento em toda a empresa e gestão de casos baseada em nuvem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo do procedimento e seguro limitado fora da OCDE | -1.4% | América do Sul, Oriente Médio e África, Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Escassez de implantologistas treinados em cidades de segundo e terceiro nível | -0.8% | Índia, China, Sudeste Asiático, África Subsaariana | Médio prazo (2-4 anos) |
| Iminentes restrições de fornecimento de titânio decorrentes do superciclo aeroespacial | -0.9% | Global, com pressão aguda na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Exposição a riscos cibernéticos de plataformas de fluxo de trabalho de implantes baseadas em nuvem | -0.5% | América do Norte, Europa, práticas digitalmente avançadas globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Procedimento e Seguro Limitado Fora da OCDE
As restaurações de unidade única custam USD 1.500 na Índia e USD 4.500 nos Estados Unidos, com terapias de arco completo superando as rendas domiciliares anuais no Brasil, na Argentina e na Nigéria. A penetração de seguros para serviços odontológicos permanece abaixo de 15% na América Latina e na África Subsaariana, e a maioria dos planos classifica os implantes como estéticos. Os esquemas de financiamento oferecidos por redes de Organizações de Serviços Odontológicos e credores privados têm taxas de juros acima de 20%, desencorajando a adoção entre pacientes sensíveis ao preço. As tarifas de importação sobre titânio e zircônio elevam os custos de desembarque em 10-15% em mercados protecionistas como Argentina e África do Sul. A acessibilidade, portanto, limita o mercado de implantes dentários em geografias demograficamente favoráveis, mas de baixa renda.
Escassez de Implantologistas Treinados em Cidades de Segundo e Terceiro Nível
Os grandes centros urbanos têm redes densas de especialistas, mas as cidades menores carecem de infraestrutura de treinamento. Na Índia, existe apenas 1 implantologista para cada 125.000 residentes fora das principais metrópoles, forçando os pacientes a percorrer longas distâncias, o que atrasa o atendimento e eleva os custos indiretos. A China lançou uma iniciativa "China Saudável 2035" que inclui uma proporção-alvo de um dentista capacitado para implantes por 50.000 cidadãos, mas o progresso é lento devido à limitação de programas de especialização e à escassez de docentes. As plataformas emergentes de aprendizado eletrônico e as vans cirúrgicas móveis estão preenchendo lacunas, mas a competência generalizada permanece um obstáculo de médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Fabricação de Pilares se Industrializa à Medida que os Laboratórios Digitais EscalamAs fixturas dominaram 75,55% do mercado de implantes dentários em 2025, sublinhando seu papel essencial como âncoras de osseointegração, mas os pilares estão projetados para superar o crescimento geral a um CAGR de 9,25% até 2031, à medida que a fresagem centralizada impulsiona a personalização em massa. O tamanho do mercado de implantes dentários alocado aos pilares está se expandindo porque os laboratórios agora produzem componentes fresados específicos para o paciente em horas, reduzindo a dependência de peças de estoque e permitindo designs retidos por parafuso que minimizam a peri-implantite relacionada ao cimento. As fixturas endósseas permanecem a escolha padrão, enquanto as construções subperiósteas continuam sendo um nicho. A participação dos pilares de estoque continua caindo à medida que os processos CAD/CAM atingem a paridade de preços e oferecem perfis de emergência superiores.
Os laboratórios digitais utilizam fresas de cinco eixos e impressoras de fusão seletiva a laser para processar lotes de pilares, alcançando tolerâncias dentro de ±10 µm enquanto reduzem o custo por unidade em 30%. A linha Variobase da Straumann ilustra a fidelização ao ecossistema, pois as plataformas compatíveis incentivam compras repetidas de análogos, parafusos e componentes protéticos correspondentes. Os testes de fadiga ISO 14801 e a biocompatibilidade ISO 10993 permanecem padrões de aprovação, mas os laboratórios de alto volume os superam rotineiramente, sublinhando o controle de qualidade de nível industrial. À medida que as Organizações de Serviços Odontológicos ditam as aquisições, os fornecedores que agrupam implante, pilar e fluxos de trabalho digitais ganham contratos, reforçando a integração vertical.


Por Material:
O Zircônio Avança à Medida que as Demandas Estéticas Crescem nas Zonas AnterioresO titânio continuou a comandar 85,53% de participação em 2025, refletindo seu robusto perfil de osseointegração e eficiência de custo, enquanto os implantes de zircônio, embora menores, têm previsão de crescimento a um CAGR de 10,85% até 2031. O mercado de implantes dentários segmenta-se cada vez mais por biótipo gengival; tecidos finos revelam o tom cinza do titânio, mas a cor clara do zircônio evita a transparência estética. Em dados de três anos, os implantes cerâmicos Straumann PURE registraram uma taxa de sobrevivência de 96,7%, fechando as lacunas históricas de desempenho em relação às fixturas metálicas.
Os obstáculos de fabricação persistem porque o zircônio requer prensagem isostática a quente e usinagem precisa, o que eleva o custo unitário em 40-60% acima do titânio. No entanto, a sensibilidade ao preço é menos pronunciada nas indicações anteriores maxilares, onde a disposição do paciente em pagar pela estética é alta. Os padrões ASTM F2393 e ISO 13356 garantem estabilidade de fase e resistência mecânica, e os avanços nas formulações estabilizadas com ítria reduzem a fragilidade. Se o preço da matéria-prima de zircônio se moderar e as técnicas de impressão amadurecerem, a adoção se ampliará para pontes de curto alcance e casos posteriores selecionados.
Por Design:
Implantes de Paredes Paralelas Abordam a Anatomia de Cristas EstreitasOs implantes cônicos detinham 69,63% de participação em 2025 porque sua macrogeometria oferece estabilidade primária essencial para protocolos de carga imediata. No entanto, os implantes de paredes paralelas estão registrando um CAGR de 8,87% à medida que os clínicos abordam espaços inter-radiculares estreitos e sítios com placas bucais finas. O tamanho do mercado de implantes dentários para designs de paredes paralelas está crescendo mais rapidamente em incisivos inferiores e pré-molares superiores, onde a proximidade radicular exige perfis mais estreitos. A atualização de 2024 do NobelParallel, com um passo de rosca reprojetado, produziu 15% maior contato osso-implante em ensaios histomorfométricos, validando a abordagem de design.
As geometrias híbridas agora combinam conicidade apical para torque de inserção com paralelismo coronal para acomodar pilares de plataforma reduzida, permitindo que os fabricantes racionalizem as contagens de SKU enquanto cobrem anatomias diversas. Os tratamentos de superfície, desde jateamento com ácido até nanotopografias texturizadas a laser, diferenciam ainda mais os produtos. Os benchmarks de fadiga cíclica ISO 14801 permanecem o teste decisivo, exigindo resistência além de cinco milhões de ciclos de carga, um limiar que os melhores desempenhos superam confortavelmente.
Por Tipo de Procedimento:
Os Protocolos de Carga Imediata Avançam à Medida que a IA Reduz o Risco de FalhaAs cirurgias convencionais de dois estágios ainda representaram 65,13% dos procedimentos em 2025, mas os protocolos de carga imediata estão crescendo a um CAGR de 11,7% graças a valores de torque otimizados por IA e oclusão cuidadosamente gerenciada. A participação do mercado de implantes dentários detida pela carga imediata está aumentando nas restaurações de arco completo, onde a contenção transversal distribui o estresse funcional. Os implantes Straumann BLX alcançaram uma taxa de sobrevivência de 98,2% em dados de cinco anos, dissipando as preocupações dos clínicos sobre falhas induzidas por micromovimento.
As políticas de reembolso reembolsam cada vez mais as soluções no mesmo dia porque reduzem as visitas à cadeira. No entanto, a carga imediata permanece contraindicada em osso Tipo IV, bruxismo severo ou diabetes não controlado, preservando uma base considerável para a cicatrização convencional. A padronização por meio dos testes de fadiga ISO 14801 e ASTM F1854 sob carga funcional garante paridade de desempenho, enquanto as próteses provisórias digitais fresadas em uma hora melhoram o conforto do paciente e a aceitação estética.

Por Usuário Final:
Os Laboratórios Odontológicos se Centralizam à Medida que as Redes de Organizações de Serviços Odontológicos Industrializam a FabricaçãoOs hospitais e clínicas odontológicas atraíram 55,13% dos gastos em 2025, mas os laboratórios centralizados registraram um CAGR de 9,7% e se aproximarão da paridade até 2031. Organizações de Serviços Odontológicos como a Heartland Dental encaminham o design restaurador para centros regionais equipados com fresagem 24 horas e impressão 3D, permitindo que os profissionais ofereçam implantes sem fabricação na cadeira. O mercado de implantes dentários se beneficia dessa industrialização porque os laboratórios agrupam guias cirúrgicos, pilares personalizados e coroas provisórias, melhorando a consistência e reduzindo as falhas.
A certificação ISO 13485 e as obrigações de rastreabilidade do Regulamento de Dispositivos Médicos da UE empurram os laboratórios menores a se associar a centros maiores ou a sair do mercado. Os fornecedores verticalmente integrados — principalmente Dentsply Sirona e Straumann — tendem a ganhar porque seus equipamentos, software e implantes se alinham perfeitamente, prendendo as práticas em ecossistemas proprietários. Os institutos acadêmicos, embora comercialmente menores, permanecem laboratórios de inovação para revestimentos bioativos e modelos computacionais que simulam fadiga de 10 anos, fornecendo pipelines que os players comerciais podem licenciar.
Análise Geográfica
Mercado Europeu de Implantes Dentários
A Europa reteve 35,13% do mercado de implantes dentários em 2025, à medida que o reembolso na Alemanha e na França ampliou a cobertura, embora o crescimento esteja se estabilizando porque a penetração urbana se aproxima da maturidade. As reformas estatutárias de 2024 na Alemanha ampliaram a elegibilidade, mas a maioria dos casos incrementais envolve pacientes idosos com comorbidades, o que complica os procedimentos cirúrgicos. A fragmentação da propriedade de consultórios na França desacelera a penetração dos grupos odontológicos (DSOs), preservando a fidelidade às marcas premium, mas limitando os descontos por volume. A Espanha se beneficia do turismo odontológico de residentes do Reino Unido que buscam implantes a preços mais baixos, amortecendo a demanda apesar da estagnação salarial doméstica. O Reino Unido, onde o NHS não cobre implantes, permanece predominantemente de pagamento privado, restringindo a adoção principalmente a segmentos de maior renda; as flutuações cambiais pós-Brexit elevaram ainda mais os custos de importação. Os custos de conformidade com o Regulamento Europeu de Dispositivos Médicos (EU MDR) têm impulsionado fornecedores menores a fusões ou retiradas do mercado, reduzindo sutilmente a amplitude competitiva.
Mercado de Implantes Dentários na Ásia-Pacífico
A Ásia-Pacífico está crescendo a um CAGR de 9,91% e superará a Europa no final do período de previsão. O mercado chinês está migrando da dependência de importações para a produção local, com a Hangzhou Jiace e a Zhuhai Livzon praticando preços até 50% inferiores aos das importações europeias. A participação doméstica cresceu acentuadamente após a designação prioritária de Pequim no âmbito do programa "Made in China 2025" para dispositivos médicos avançados, que concedeu incentivos fiscais e agilizou as análises da NMPA. A Índia adiciona aproximadamente 550.000 novas unidades de implantes por ano, impulsionada pelo turismo médico e pela ascensão de grupos com presença em múltiplas cidades, como a Clove Dental, que padronizam protocolos e utilizam marketing digital. O Japão está amplamente saturado, mas mantém preços premium devido ao rigoroso processo de aprovação Shonin e à preferência cultural por marcas domésticas como a GC. O subsídio de seguro da Coreia do Sul para idosos desencadeou um aumento de 34% nos procedimentos em 2024, e os gigantes locais Osstem e Dentium ampliaram a capacidade, que agora supera 12 milhões de unidades anuais. A Agência Reguladora Terapêutica da Austrália (TGA) simplificou as aprovações em 2024, agilizando novos revestimentos e designs, enquanto a Tailândia e a Malásia atendem turistas médicos regionais que buscam descontos de 60 a 70% em comparação com clínicas ocidentais.
Mercado de Implantes Dentários nas Américas e no Oriente Médio e África
A América do Norte permanece a região com maior valor por unidade, com honorários médios cirúrgicos e protéticos superiores a 4.500 USD. A expansão agressiva dos grupos odontológicos (DSOs) está transformando as aquisições; a Heartland Dental, a Aspen Dental e a Pacific Dental operam laboratórios que, em conjunto, produzem mais de 120.000 restaurações com implantes por ano, pressionando as margens dos fabricantes incapazes de fornecer scanners integrados e fresadoras CAD/CAM. A ênfase renovada da FDA em evidências do mundo real e na vigilância pós-comercialização eleva os custos de documentação, mas também cria barreiras contra novos entrantes com baixo nível de serviço, defendendo as posições dos incumbentes. O Canadá mantém uma estrutura de pagamento privado, e o crescente fluxo transfronteiriço para cidades mexicanas na fronteira evidencia lacunas persistentes de acessibilidade. A América do Sul continua defasada devido à volatilidade cambial e à baixa cobertura de seguros; a depreciação do real brasileiro elevou as importações de implantes em 18% em termos locais, reduzindo a demanda. O Oriente Médio e a África permanecem em estágio emergente; os países do GCC investem em complexos de turismo odontológico, mas a penetração é baixa fora dos centros urbanos e os regimes tarifários encarecem os custos do titânio e do zircônio.
Edições regionais
Panorama regulatório
Os implantes dentários são regulamentados como dispositivos médicos implantáveis, com requisitos que abrangem sistemas de qualidade, biocompatibilidade e verificação de desempenho mecânico. Nos Estados Unidos, a FDA publicou orientação final em outubro de 2024 para implantes dentários endósseos e pilares de implantes dentários endósseos sob a Safety and Performance Based Pathway, esclarecendo critérios de desempenho e expectativas de teste que apoiam submissões mais padronizadas.
Na Europa, os requisitos de avaliação de conformidade do EU MDR continuam a moldar a documentação técnica dos fabricantes e as estratégias de evidência clínica, mas 2026 trouxe uma notável simplificação para tecnologias já consolidadas. Em junho de 2026, a Comissão Europeia publicou o Regulamento Delegado (UE) 2026/1359 e o Regulamento Delegado (UE) 2026/1451, que atualizam listas de isenção que afetam a avaliação técnica documental sistemática e os requisitos de investigação clínica para determinados dispositivos implantáveis, incluindo implantes dentários. Paralelamente às mudanças de política, a ISO publicou a ISO 10451:2026 em março de 2026 para padronizar as expectativas de conteúdo do dossiê técnico para sistemas de implantes dentários, melhorando o alinhamento da documentação entre mercados.
Análise da cadeia de valor
A cadeia de valor de implantes dentários começa com o fornecimento de titânio e zircônia de grau para implante, passa pelo design e validação do produto (incluindo testes de fadiga e biocompatibilidade alinhados a normas como ISO 14801 e ISO 10993), fabricação de precisão, esterilização e embalagem final sob sistemas de qualidade ISO 13485. A produção geralmente envolve usinagem CNC de alta precisão e tratamentos de superfície, com controle rigoroso da química e microestrutura da matéria-prima, necessário para a consistência de barras e blanks de alto valor. Isso aumenta a importância de fornecedores upstream qualificados e de uma inspeção de entrada robusta.
A jusante, os OEMs distribuem por meio de equipes de vendas diretas e redes de revendedores para hospitais e clínicas odontológicas, com papel crescente de laboratórios odontológicos e organizações de serviços odontológicos (DSOs) que agrupam implantes com ferramentas de fluxo de trabalho digital. A cadeia inclui cada vez mais camadas de software e dados (planejamento, escaneamento e CAD/CAM), o que acrescenta requisitos de cibersegurança e rastreabilidade além da conformidade tradicional dos dispositivos. A documentação do EU MDR e a dependência de organismos notificados também afetam os prazos e custos de manutenção do ciclo de vida, de modo que fornecedores com operações regulatórias mais fortes e fabricação e logística verticalmente integradas estão mais bem posicionados para manter os portfólios atualizados e com estoque confiável à medida que os preços e as condições de fornecimento de titânio flutuam.
Cenário Competitivo
Concentração do Mercado
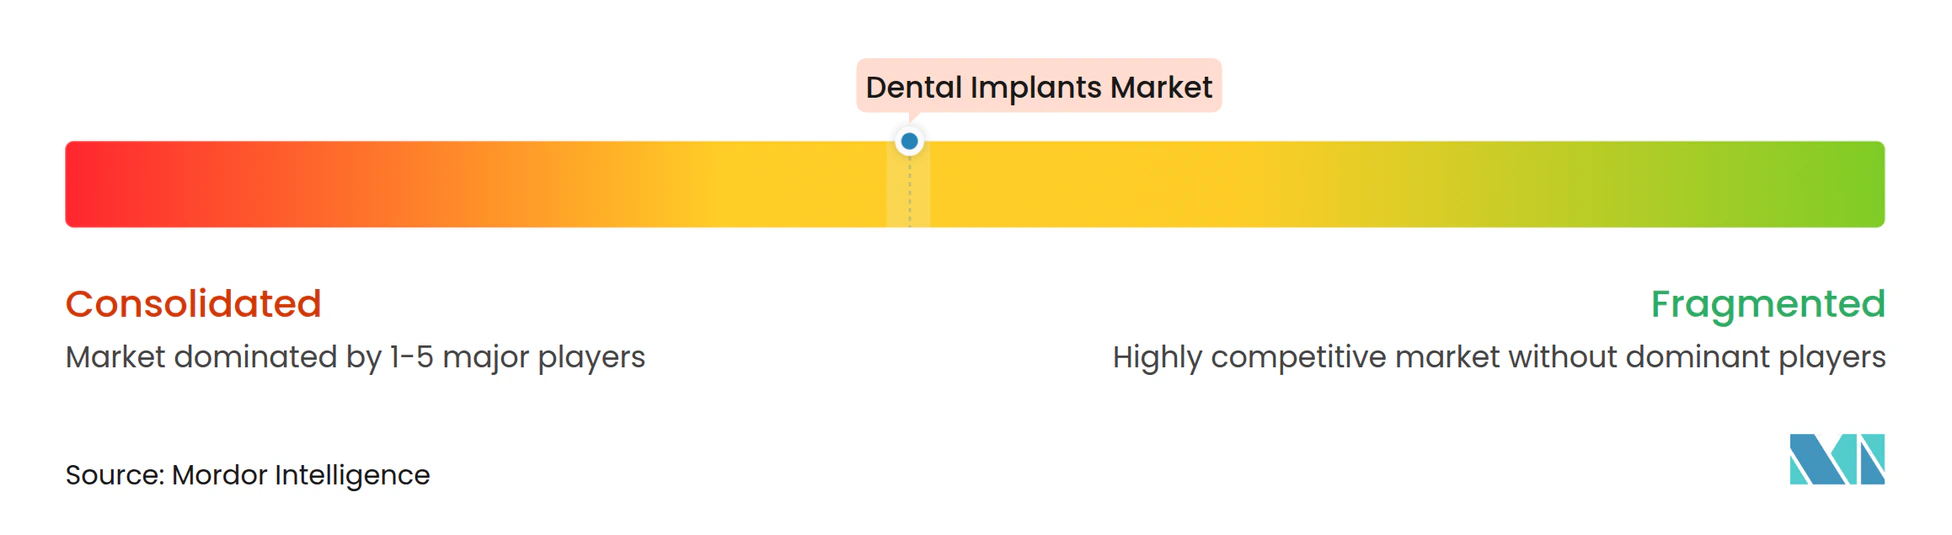
O mercado de implantes dentários apresenta concentração moderada. Straumann, Nobel Biocare (Envista) e Dentsply Sirona dominam os segmentos premium, enquanto marcas asiáticas focadas em custo, como Osstem, Dentium e MegaGen, escalam o nível intermediário. A Straumann utiliza integração vertical, combinando alinhadores ClearCorrect, scanners digitais e o sistema de navegação Falcon para fidelizar os clínicos ao seu fluxo de trabalho. A Nobel Biocare aproveita décadas de dados longitudinais de sobrevivência e componentes focados na estética. A Dentsply Sirona capitaliza a base instalada global de fresas CEREC e scanners Primescan para vender implantes de forma cruzada.
Os líderes sul-coreanos estão se expandindo rapidamente: a Osstem inaugurou uma planta de 13.935 m² em julho de 2025, aumentando a produção anual total para 12 milhões de fixturas e pilares. Parcerias estratégicas como o acordo de distribuição da ZimVie com a Osstem em 2025 visam penetrar na demanda anual estimada de 10 milhões de unidades da China. Os entrantes chineses precificam as fixturas 40-60% abaixo das marcas importadas, aproveitando o fornecimento doméstico de titânio e o menor custo de mão de obra. A atividade de fusões e aquisições tem como alvo ativos de fluxo de trabalho digital, pois os players buscam ofertas completas; a Straumann adquiriu a startup de IA cephX em 2025, enquanto a Nobel Biocare licenciou a tecnologia de provisório com estrutura em treliça da Carbon. Os depósitos de patentes se concentram em superfícies hidrofílicas que aceleram a osseointegração e em peptídeos bioativos que modulam a resposta inflamatória.
A estratégia competitiva gira em torno do custo total, integração digital e evidências clínicas. As Organizações de Serviços Odontológicos concedem contratos plurianuais em ofertas agrupadas que cobrem implantes, scanners, unidades de fresagem e software, empurrando os players comoditizados para o nível de valor. Enquanto isso, as empresas premium defendem os preços médios de venda com dados de sobrevivência de cinco anos revisados por pares e resultados estéticos. As métricas de sustentabilidade, a conformidade com a segurança cibernética e a documentação do Regulamento de Dispositivos Médicos agora figuram proeminentemente nas avaliações de licitação. A bifurcação se aprofunda: os fornecedores premium investem em pesquisa e desenvolvimento e IA, enquanto os players de valor oferecem fixturas básicas, mas confiáveis, para mercados com restrições de custo.
Líderes do Setor de Implantes Dentários
-
Institut Straumann AG
-
Envista Holdings (Nobel Biocare)
-
Dentsply Sirona Inc.
-
Osstem Implant Co., Ltd.
-
ZimVie Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Implantes Dentários Empresas cobertas neste relatório
- AlphaBio Tec.
- BEGO GmbH & Co. KG
- BioHorizons IPH Inc.
- Blue Sky Bio LLC
- Cortex Dental Implants Industries Ltd.
- Dentium Co., Ltd.
- Dentsply Sirona
- DIO
- Envista Holdings (Nobel Biocare)
- GC Corporation
- Straumann Group
- Kyocera Medical Corporation
- MegaGen Implant Co., Ltd.
- Osstem Implant Co., Ltd.
- Thommen Medical
- ZimVie
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo onde o reembolso e os requisitos de evidência padronizados reduzem o atrito na adoção, e onde os ecossistemas digitais reduzem a complexidade dos procedimentos para dentistas generalistas. Ações de reembolso estatutário citadas no relatório, como o subsídio de 60% da Alemanha para pacientes edêntulos elegíveis a partir de janeiro de 2024 e a expansão da cobertura para idosos na Coreia do Sul, associada a um aumento de 34% nos procedimentos em 2024, criam caminhos mais claros para o crescimento de volume por meio de indicações reconhecidas por pagadores e aquisições baseadas em valor. A mudança em direção a laboratórios centralizados e à aquisição por DSOs (quase 30% dos consultórios odontológicos dos EUA afiliados a DSOs em 2025) cria espaço em branco para fornecedores que podem empacotar implantes, pilares personalizados, escaneamento e fabricação chairside ou de laboratório em pacotes contratáveis.
A diferenciação de produtos e fluxos de trabalho também está avançando em direção a sistemas focados em preservação, novos materiais e planejamento e fabricação habilitados digitalmente, que reduzem o tempo de cadeira e as refações. Em março de 2026, a Nuventus anunciou o lançamento comercial oficial nos EUA de seu Sistema de Implantes NV.C, após aprovação anterior da FDA, o que aponta para inovação contínua em torno de protocolos cirúrgicos e restauradores. A harmonização regulatória e documental, incluindo a ISO 10451:2026 publicada em março de 2026 para o conteúdo do dossiê técnico, apoia uma escalabilidade mais rápida dos portfólios entre geografias para fabricantes que investem em pacotes de evidências padronizados e rastreabilidade da cadeia de suprimentos.
Desenvolvimentos industriais recentes em Mercado de Implantes Dentários
- Maio de 2026: a Dentsply Sirona lançou o Smart View - Detect, um auxílio diagnóstico habilitado por IA para exames de TCFC, que recebeu autorização 510(k) da FDA e marcação CE. O lançamento fortalece o ecossistema de odontologia digital da Dentsply Sirona ao adicionar diagnósticos apoiados por IA que podem ser integrados aos fluxos de trabalho de planejamento de implantes e às discussões de aceitação de casos.
- Julho de 2025: a Osstem Implant inaugurou uma fábrica de 150 milhões de dólares americanos em Busan, elevando a capacidade total de produção para 12 milhões de implantes por ano e acrescentando inspeção automatizada alinhada à ISO 13485. A expansão aumenta a disponibilidade de fornecimento para contas de alto volume e apoia preços mais competitivos à medida que as aquisições se consolidam por meio de DSOs e grandes redes de clínicas.
- Outubro de 2024: a FDA dos EUA emitiu orientação final para implantes dentários endósseos e pilares de implantes dentários endósseos sob a Safety and Performance Based Pathway, definindo critérios de desempenho e expectativas de segurança. Requisitos mais claros de teste e evidência reduzem a ambiguidade de submissão para os fabricantes e podem acelerar os ciclos de iteração para novos designs e tecnologias de superfície.
Mercado de Implantes Dentários Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de implantes dentários abrange as receitas de fixações de implantes recém-fabricadas e seus componentes principais, utilizados para substituir dentes ausentes, juntamente com kits cirúrgicos que apoiam a colocação. Os valores são medidos com base no preço de saída de fábrica e refletem sistemas de implantes de titânio e zircônia fornecidos globalmente.
Exclusões de escopo: o dimensionamento exclui serviços de reparo, implantes reutilizados, âncoras de aloenxerto e próteses removíveis nas quais nenhuma fixação de implante é colocada.
Visão geral da segmentação
- Por Componente
- Fixtura
- Implantes Endósseos
- Implantes Subperiósteos
- Implantes Transósseos
- Implantes Intramucosos
- Pilar
- Fixtura
- Por Material
- Implantes de Titânio
- Implantes de Zircônio
- Por Design
- Implantes Cônicos
- Implantes de Paredes Paralelas
- Por Tipo de Procedimento
- Procedimento de Carga Imediata
- Procedimento Convencional
- Por Usuário Final
- Hospitais e Clínicas Odontológicas
- Laboratórios Odontológicos
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e construir a primeira aproximação da lógica de volume e preço antes que as premissas fossem testadas. Baseamo-nos em séries de dados públicos e literatura clínica para entender os padrões de perda dentária, a atividade de procedimentos odontológicos e a direção de adoção de materiais de implante e protocolos de carga imediata.
As fontes utilizadas incluem estatísticas de saúde bucal e população da Organização Mundial da Saúde, métricas epidemiológicas do programa Global Burden of Disease, indicadores de gastos com saúde do Banco Mundial e da OCDE, e comunicações regulatórias e de segurança da FDA dos EUA. Também revisamos periódicos clínicos revisados por pares sobre sobrevivência e utilização de implantes, além de relatórios anuais de empresas e apresentações para investidores, para entender o mix de produtos, a exposição regional e comentários sobre preços. Bases de dados de patentes foram consultadas seletivamente para confirmar onde a atividade de inovação está concentrada e verificar a consistência do momento de difusão da tecnologia. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram então utilizadas para confirmar como a demanda se forma em clínicas e hospitais, e como os preços variam entre materiais, designs e tipos de procedimento. Conversamos com uma combinação de fabricantes, distribuidores e tomadores de decisão de hospitais e clínicas odontológicas, além de clínicos em atividade na APAC, EMEA e Américas, de modo que os sinais de reembolso regionais e a dinâmica de pagamento privado pudessem ser comparados de forma consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 42% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% | EMEA: 31% |
| Players menores: 16% | Gerentes: 57% | Américas: 27% |
Dimensionamento de Mercado e Previsão
Os totais de mercado são primeiro reconstruídos usando uma abordagem top-down que constrói um pool de demanda a partir da prevalência de perda dentária e da conversão de tratamento, e então traduz esse pool em colocações de implantes por geografia e ambiente de atendimento. Essas colocações são avaliadas usando faixas de preço médio de venda que refletem mudanças de mix entre titânio versus zircônia, designs cônicos versus paralelos, e procedimentos de carga imediata versus convencionais.
Para manter o modelo fundamentado, os resultados são corroborados com aproximações bottom-up seletivas, como divisões de receita de fornecedores por região, feedback de canais sobre o volume de unidades processadas, e verificações amostradas de ASP x volume de procedimentos para países de alta adoção. As principais entradas que influenciam o dimensionamento incluem prevalência de edentulismo e edentulismo parcial, taxas de visitas odontológicas e procedimentos, aceitação de implantes entre adultos mais velhos, mix de protocolos de carga imediata, e faixas de preço convertidas por moeda por região. Quando o relato de procedimentos em nível de país é limitado, indicadores proxy como densidade de dentistas e gasto com saúde per capita são usados, sendo ajustados posteriormente com base no feedback das entrevistas.
Para a previsão, é aplicada uma análise de cenários em torno dos principais motores de demanda. Os cenários são quantificados usando faixas de consenso de especialistas sobre crescimento de procedimentos, progressão de preços e mudança no mix de materiais. Isso mantém a previsão rastreável a um conjunto limitado de variáveis que podem ser revisitadas a cada ano sem depender de sistemas internos de clínicas inacessíveis.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de múltiplos pontos de verificação, de modo que saltos incomuns não sejam mantidos sem uma razão clara. Os resultados do modelo são comparados com sinais independentes, como comentários sobre a atividade de procedimentos, mix de receita regional relatado e movimentos de preços observados, e então as variações são revisadas antes da aprovação final.
Se uma premissa gerar um valor atípico, as entradas são reverificadas, o momento da conversão cambial é revisitado, e entrevistados selecionados são recontatados quando necessário. Os relatórios são atualizados anualmente, com atualizações provisórias quando ocorrem eventos materiais que possam alterar volumes ou preços, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Implantes Dentários da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para implantes dentários podem diferir mesmo quando descrevem o mesmo setor, já que os limites de escopo e o calendário de preços nem sempre estão alinhados. As diferenças geralmente decorrem do que é contado como uma venda de implante, de qual nível de preço é usado, e da rapidez com que as mudanças de procedimento e câmbio são refletidas no modelo.
Uma lacuna motivada por atualizações é comum neste mercado, já que os ASPs de implantes podem variar com o mix de materiais e os ciclos promocionais, e o momento cambial pode alterar os valores em USD mesmo quando os volumes locais estão estáveis. Quando os pontos de conversão cambial e as faixas de ASP são atualizados no mesmo ciclo e verificados novamente em relação a sinais de atividade de procedimentos e feedback de canais, o valor de 2026 usado pela Mordor Intelligence pode separar as receitas de fixações, pilares e kits cirúrgicos das próteses odontológicas adjacentes que não envolvem a colocação de implantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,75 bilhões de dólares americanos (2026) | |
| Periódico Setorial A | 5,33 bilhões de dólares americanos (2025) | Usa um ponto de referência do ano anterior e não esclarece se o preço é de saída de fábrica ou de nível clínico, o que pode alterar os totais quando os protocolos de carga imediata e a participação da zircônia aumentam. |
| Consultoria Regional B | 5,10 bilhões de dólares americanos (2026) | Aplica progressão de preços conservadora e pode excluir kits cirúrgicos e algumas receitas de componentes, o que reduz o valor capturado mesmo que os volumes de procedimentos sejam semelhantes. |
Observando os números, a diferença é explicada principalmente por detalhes de tempo e escopo, e não por um desacordo quanto à direção da demanda. Com regras de inclusão declaradas, cronogramas explícitos de ASP e câmbio, e verificações cruzadas repetíveis em relação aos sinais de procedimentos, o total do mercado permanece transparente e mais fácil de atualizar ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de implantes dentários em 2026?
O tamanho do mercado de implantes dentários é de USD 5,75 bilhões em 2026 com uma perspectiva de CAGR de 7,81% até 2031.
Qual componente cresce mais rapidamente dentro dos implantes globais?
Os pilares personalizados exibem o maior CAGR de 9,25% à medida que os laboratórios digitais centralizam a fresagem e reduzem o prazo de entrega.
Por que os implantes de zircônio estão ganhando força?
A aparência da cor do dente do zircônio elimina o brilho cinza em gengivas finas, impulsionando um CAGR de 10,85% principalmente em restaurações anteriores.
Qual região liderará o crescimento futuro?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 9,91% até 2031 com a expansão da classe média e o aumento da fabricação local.
Como as Organizações de Serviços Odontológicos estão influenciando as aquisições?
As Organizações de Serviços Odontológicos compram implantes, scanners e fresas em volume, garantindo descontos de 15-20% e favorecendo fornecedores com portfólios digitais integrados.
As restrições de fornecimento de titânio são um risco real?
Sim, a demanda aeroespacial e os controles de exportação chineses elevaram os preços à vista do titânio Grau 5 em 17% ao ano, pressionando os fabricantes menores.