
Web3市場規模とシェア
Mordor IntelligenceによるWeb3市場分析
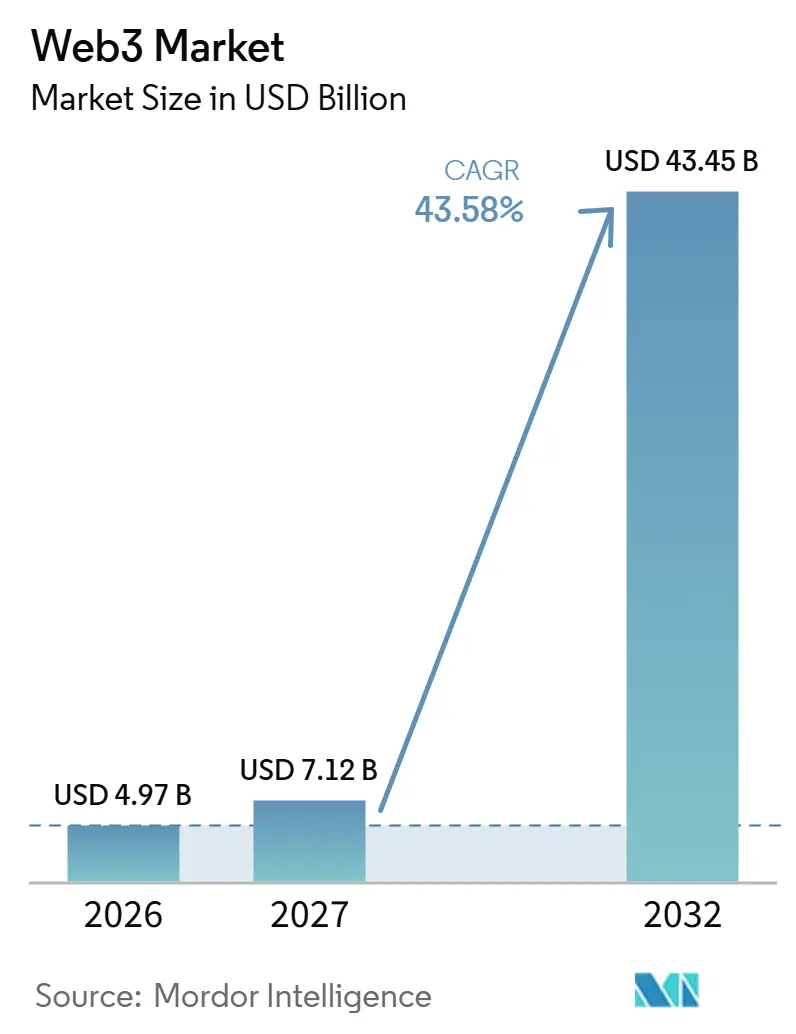
Web3市場規模は2026年に71.2億米ドルと評価され、2027年の71.2億米ドルから2032年には434.5億米ドルに達すると推定され、予測期間(2027年〜2032年)のCAGRは43.58%です。
企業によるステーブルコイン決済の活用と活発な分散型取引が、定期的な金融活動を処理するアプリケーションサービスへの需要を生み出しています。実行コストの低下は実行可能なユースケースを拡大し、頻繁な少額取引を中心に構築されたアプリケーションへの需要と結びつきます。ブラジルでは、サビスプロバイダーに関するルールの明確化により参入の見通しが立てやすくなっていますが、クロスボーダーコンプライアンス対応が拡大の経済性を制約しています。競合プラットフォームは、ユーザー基盤と専門的な金融機能および検証可能なデータを組み合わせることで対応できます。セキュリティ上の障害はアプリケーションのすべての機能を一度に停止させる可能性があるため、手数料収益を生む活動は、利用規模の拡大に伴いプロバイダーがコントラクトリスクをいかに抑制できるかにかかっています。
主要レポートのポイント
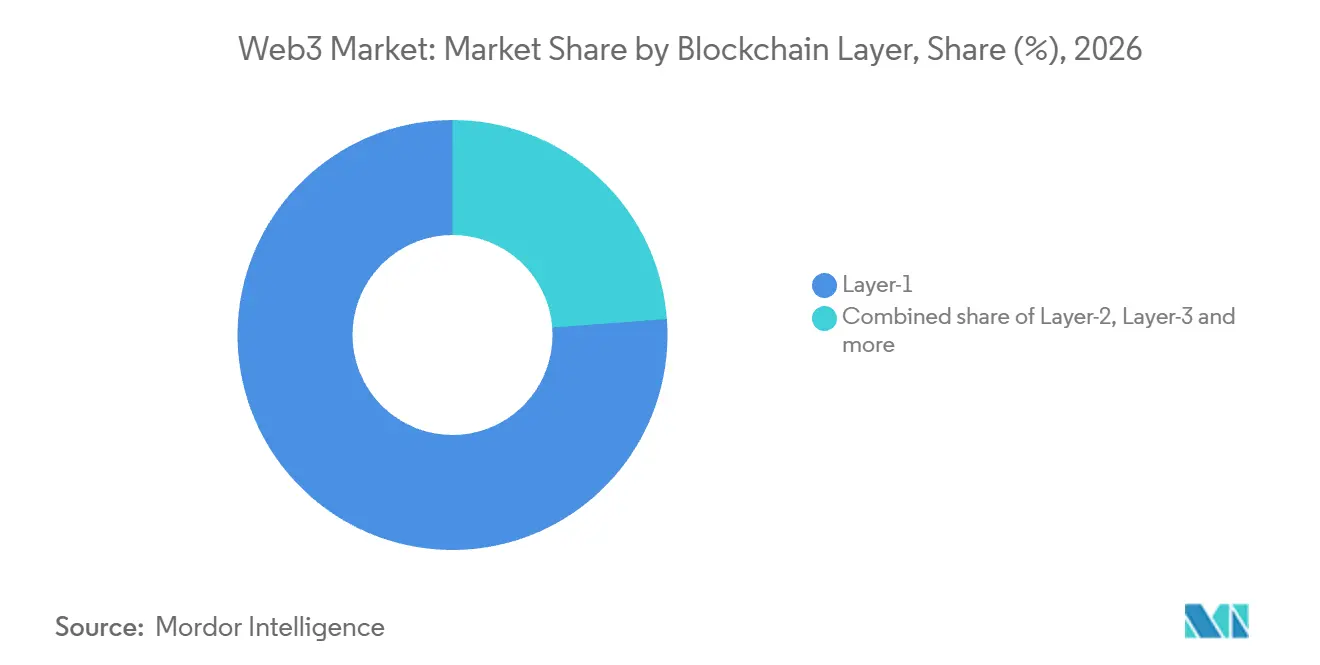
- ブロックチェーンレイヤー別では、レイヤー1が2026年のWeb3市場シェアの76.19%を占め、レイヤー3は2027年〜2032年のCAGR 46.9%で最も速く成長するセグメントと予測されています。
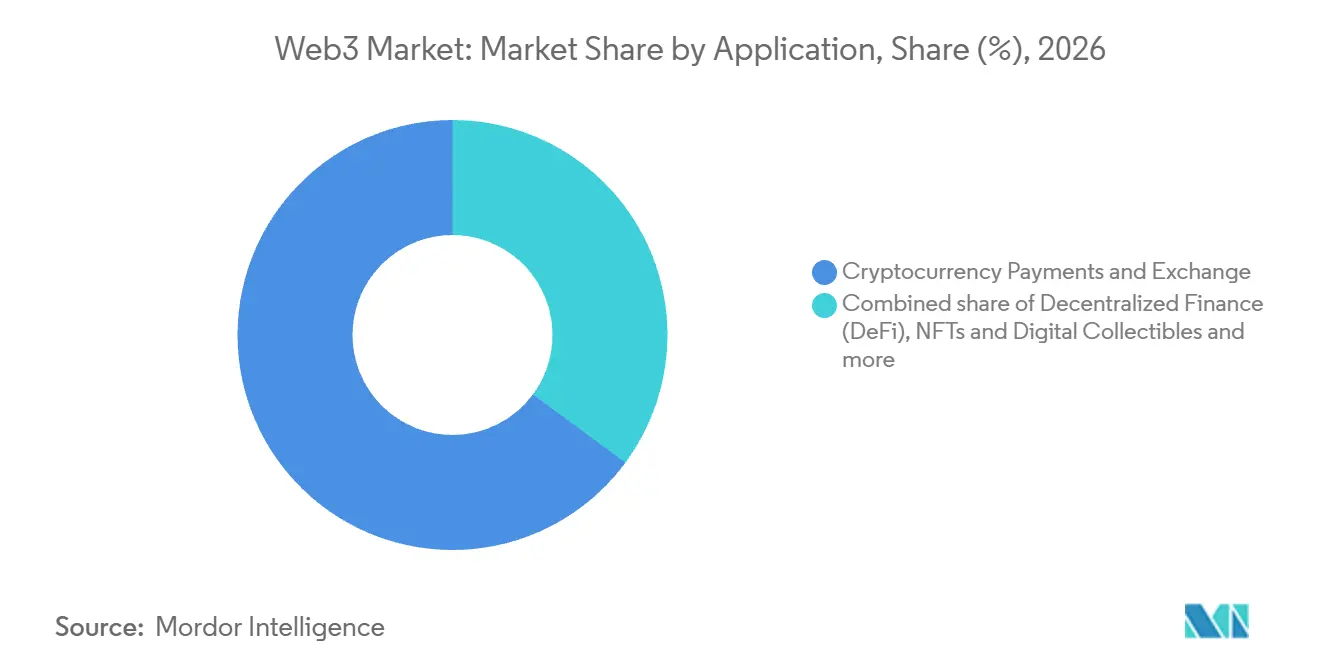
- アプリケーション別では、暗号通貨決済・取引所が2026年のWeb3市場規模の64.87%のシェアを占め、分散型金融(DeFi)が2027年〜2032年のCAGR 44.5%で最も速く成長すると予測されています。
- 最終用途産業別では、BFSIが2026年に37.56%のシェアでトップとなり、eコマース・小売が2027年〜2032年のCAGR 45.6%で最も速く成長するセグメントと予測されています。
- デプロイメントモデル別では、パブリック/パーミッションレスチェーンが2026年に83.38%のシェアを占め、コンソーシアム/ハイブリッドチェーンが2027年〜2032年のCAGR 45.7%で最も速く成長すると予測されています。
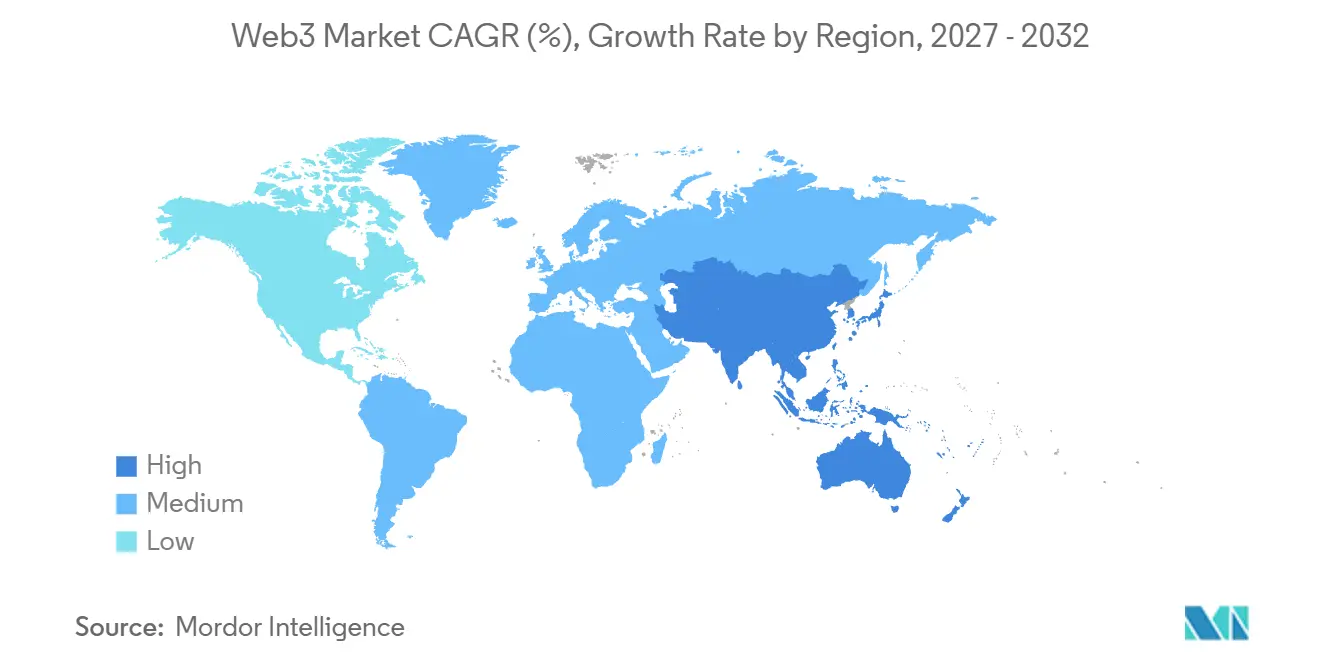
- 地域別では、北米が2026年に38.68%のシェアを占め、アジア太平洋地域が2027年〜2032年のCAGR 46.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業によるブロックチェーン導入の拡大 | +14% | アメリカ合衆国 | 中期(2〜4年) |
| DeFiおよびNFT取引の急増 | +12% | インド共和国 | 短期(2年以内) |
| G20経済圏における規制の明確化の進展 | +10% | ブラジルおよび欧州連合 | 中期(2〜4年) |
| レイヤー2スケーリングによる取引コストの削減 | +9% | メキシコ、ドイツ、フランスおよび香港 | 短期(2年以内) |
| 分散IDの政府統合 | +4% | ブータン王国 | 長期(4年以上) |
| Web3スタックにおけるコンポーザブルAIエージェント | +2% | シンガポール共和国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
企業によるブロックチェーン導入の拡大
企業導入は実装作業と継続的なサービスの両方を支援しますが、それらの機会はアプリケーションの進捗度に依存します。Coinbaseの2025年調査では、Fortune 500の経営幹部の約60%が自社でブロックチェーンイニシアチブに取り組んでいると回答しました。この活動は、すべてのイニシアチブが稼働中のデプロイメントになるわけではないものの、対応可能な実装パイプラインを生み出しています。2026年初頭のRippleの調査では、フィンテック回答者の31%が顧客の代金回収にステーブルコインを使用していると回答しました。この限定的な業務利用により、決済サービスサプライヤーは新規実装プロジェクトのみに依存するのではなく、継続的なトランザクションサポートを展開するための具体的な機能を持つことができます。より強固な商業的ポジションは、企業開発業務へのアクセスと、決済アプリケーションの稼働後に要なサービスを組み合わせることで実現されます。
DeFiおよびNFT取引の急増
取引集約型サービスは、トークン評価のみに依存するのではなく、繰り返しの活動を通じてインフラへの需要を生み出します。CoinGeckoは、上位10の現物分散型取引所における取引量が2024年の1.8 トリリオン 米ドルから2025年には3.6 トリリオン 米ドルへと倍増したと報告しました。[1] 別途、DappRadarは2025年10月に追跡されたNFT取引件数が1,010万件に達し、同年の月次最高値を記録したと集計しました。取引所の指標はより大きな価値フローを示し、NFT件数は個別に記録された取引全体にわたる実質的な実行活動を示しています。アプリケーションプロバイダーは、取引機能またはコレクタブルトランザクションサービスを通じてこれらの異なるワークロードに対応でき、インフラ需要の異なる源泉を生み出ます。繰り返しの利用が有料サービスを支える場合、サプライヤーは商業的に恩恵を受け、取引価値と活動件数がそれぞれ異なる収益機会を示します。
G20経済圏における規制の明確化の進展
サービスプロバイダーに関する明確なルールにより、コンプライアンス対応が依然として要求される場合でも、企業は参入経路を評価できます。2026年2月2日に施行されたブラジルのBCB決議第520号は、仮想資産サービス会社および中央銀行認可機関が提供するサービスを規定しています。このフレームワークにより、参入を検討するプロバイダーは事業を構築するための特定の規制カテゴリーを得ることができます。欧州連合の暗号資産市場規制(MiCA)は2024年12月30日から適用されており、資産参照型トークンおよび電子マネートークンに関するルールは2024年6月30日から適用されています。対象となる発行者およびサービスプロバイダーにとって、明確な認可・行為要件により参入に必要な作業の見通しが立てやすくなります。需要面での恩恵は規制されたサービスを提供するための明確な経路であり、その要件を満たすためのコストは別途の商業的計算として残ります。
レイヤー2スケーリングによる取引コストの削減
実行コストの低下により、アプリケーション開発者がオンチェーンで経済的に実装できる少額インタラクションの範囲が拡大します。Arbitrum、BaseおよびOptimismの日次中央値を平均した中央値手数料指標は、2024年第1四半期の0.180219米ドルから2026年第1四半期には0.001512米ドルへと低下しました。繰り返しのユーザーアクションを必要とするサービスにとって、この削減は各アクションの価値を変えることなく取引頻度の負担を軽減できます。したがって開発者は、手数料が価値の同じ割合を吸収することなく、より細かい決済機能を検討できます。手数料に敏感なプロバイダーも、すべてのアクションで個別にコストを回収するのではなく、インタラクションを定期サービスにまとめる余地が増えます。実行自体が安価になるにつれ、インフラサプライヤーは有用なアプリケーション活動とともに成長できるサービス収益を必要とします。
抑制要因の影響分析*
| 抑制要因 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数法域にわたるコンプライアンス負担の進化 | -3% | 欧州連合加盟国 | 中期(2〜4年) |
| 注目度の高いスマートコントラクトの悪用事例 | -2% | ケイマン諸島 | 短期(2年以内) |
| ESGを背景としたエネルギー消費への精査 | -1.5% | 欧州連合加盟国 | 長期(4年以上) |
| 少数のインフラゲートウェイへの依存(例:RPCハブ) | -1% | アメリカ合衆国、ドイツ、フィンランドおよびフランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数法域にわたるコンプライアンス負担の進化
クロスボーダー展開は、規制維持を一度限りの参入条件ではなく継続的なコストにする可能性があります。BitGo Holdingsは2025年の年次報告書において、グローバルな事業活動が複雑な金融サービス規制および管理上のコンプライアンス費用にさらされていると述べました。また、審査、監査、照会および潜在的な執行措置に関連するコストも特定しました。別途、BitGoは承認の維持・更新にコストのかかる業務変更が必要となる可能性や、計画中の拡大が遅延または阻止される可能性があると警告しました。デジタル資産サービスサプライヤーにとって、これらの条件付き要件は、法域追加の経済性を、初期認可後も継続する義務に部分的に依存させます。顧客需要が参入を支持する場合でも、継続的な規制対応と業務変更の可能性により、拡大を正当化するために必要な収益が増加します。
注目度の高いスマートコントラクトの悪用事例
スマートコントラクトの悪用は使用可能なサービス容量を即座に低下させる可能性があり、セキュリティは別個の技術的特性ではなく導入の条件となります。Corkは2025年5月28日のDeFiパブリックベータの悪用を受け、すべてのコントラクトと残存するマーケットを一時停止しました。オペレーターにとって、商業的なエクスポージャーは影響を受けたコントラクトを超え、他のアプリケーション機能の可用性にまで及ぶ可能性があります。この悪用によりwstETH:weETH流動性ボルトから3,761 wstETHが引き出されました。Corkにとって、流出額だけでは業務上の負担の不完全な指標であり、資産損失とサービス可用性はそれぞれ異なるコストをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ブロックチェーンレイヤー別:
レイヤー1のスケールとレイヤー3の専門化レイヤー1は2026年のWeb3市場規模の76.19%のシェアを占めました。2025年1月の高活動日の数日間、Solanaは1日あたり2億件以上のトランザクションを処理しました。しかし一部のアプリケーションは、その急増時にスリッページや不適切に設定されたプライオリティ手数料に直面しました。この区別により、処理スケールとアプリケーションの動作は、基盤となるネットワークがトランザクションの急増を処理する場合でも、高活動ワークロードを担う開発者にとって別個の運用上の問題となります。レイヤー1サプライヤーは集中した需要を吸収する能力で競争できますが、アプリケーション開発者もそのような条件下で使用可能なサービスを維持するトランザクション処理を必要とします。
レイヤー3は2027年〜2032年のCAGR 46.9%で最も速く成長するセグメントと予測されています。2025年7月10日前の30日間において、レイヤー3ネットワークであるXai上のカードバトルゲーム「The Lost Glitches」は116,140ウォレットと210万件のトランザクションを記録しました。同じ30日間のスナップショットはウォレット基盤とより大きなトランザクションワークロードを組み合わせており、ウォレット数のみでプロビジョニングすると繰り返しのアクションを見逃すことになります。このゲームにとって、専用チェーンが商業的に有用であるのは、それらの繰り返しアクションを提供することの価値が追加の運用依存性を正当化する場合に限られます。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
アプリケーション別:
取引規模と金融サービス収益暗号通貨決済・取引所は2026年に64.87%のシェアを占め、最大のセグメントでした。CoinGeckoは、2026年第3四半期の上位10の中央集権型取引所における現物取引量が1.65 トリリオン 米ドルであったと報告し、2026年第2四半期の1.93 トリリオン 米ドルと比較されました。この減少は実質的な取引活動と共存しており、確立されたアプリケーション基盤はすべての四半期が拡大しなくても相当な規模を維持できます。インフラサプライヤーにとって、大規模な集計取引活動は取引実行サービスを支援できる一方、四半期ごとのワークロード変動は商業的な考慮事項となります。このセグメントの規模は、取引価値を保証されたサービス収益として扱うのではなく、活動の変化を通じて確立された取引フローを提供できるプロバイダーに有利です。
分散型金融(DeFi)は2027年〜2032年のCAGR 44.5%で最も速く成長するセグメントと予測されています。Aave Labsが立ち上げた実物資産を担保とする貸出市場であるAave Horizonは、2025年末に5.7億米ドルを超える預金残高で終了しました。適格機関投資家はそれらの資産を担保に借入を行い、誰でもステーブルコインを供給できます。Aaveは別途、2026年第3四半期のプロトコル総収益が1,801万米ドルであったと報告しました。この組み合わせにより、適格借入人が利用できる資金調達カウンターパーティーが拡大し、機関投資家の担保とステーブルコイン流動性を結びつけるサービスへの需要が生まれます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
金融機関がードし、小売が決済アクセスを拡大銀行・金融サービス・保険(BFSI)は2026年にWeb3市場シェアの37.56%を占めました。スイスとリヒテンシュタインの銀行および専門B2Bプロバイダーを含む25の金融機関を対象とした2026年の調査では、68%が暗号通貨サービスを導入していることが判明しました。[2] この確立されたサービス活動により、金融テクノロジーサプライヤーはすでにデジタル資産を提供している機関をサポートする経路を得ます。これらの買い手にとって、拡大はブロックチェーン導入を完全に別個のビジネスイニシアチブとするのではなく、既存の金融サービスを深化させることを伴います。カストディと取引はそれぞれ調査対象機関の64%が提供しており、サプライヤーに機関インフラを構築するための2つの明確なサービス機能を提供しています。
eコマース・小売は2027年〜2032年のCAGR 45.6%で最も速く成長するセグメントと予測されています。2025年6月12日、Shopifyは既存の決済・注文履行フローを通じてBaseでのUSDCチェックアウトの早期アクセスを導入しました。利用資格にはShopify Paymentsの有効化、対応ストア地域、およびUSDC対応地域のアカウント担当者が必要であり、追加のビジネス情報が求められる場合があります。このアプローチにより、ブロックチェーン決済を別個の小売アプリケーションを必要とせず、マーチャントの既存の注文プロセスに接続できます。早期アクセス設計により、適格なShopify Paymentsマーチャントは新たな統合やゲートウェイなしにUSDCを追加でき、導入のハードルをアカウントおよび地域の適格性へとシフトさせました。
デプロイメントモデル別:
パブリック活動と共有機関ワークフローパブリック/パーミッションレスチェーンは2026年に83.38%のシェアを占め、最大のセグメントでした。Visaは、2025年8月のオンチェーンステーブルコイン貸出量の85%をEthereumとPolygonが合わせて占めたと報告しました。ステーブルコイン貸出業者を支援するインフラプロバイダーにとって、この分布は金融ワークフローが特定のパブリックネットワークへのサポート需要をいかに集中させるかを示しています。貸出業者向けサービスは、アプリケーションが使用するチェーンのカバレッジによって差別化でき、ネットワーク選択はサポートする金融ワークロードに結びついています。
コンソーシアム/ハイブリッドチェーンは2027年〜2032年のCAGR 45.7%で最も速く成長するセグメントと予測されています。2026年8月26日、UOBとHSBCはSwiftのブロックチェーンベース台帳香港ドルによるライブのクロスボーダー取引を完了しました。[3] 共有台帳インフラにより、参加銀行は各機関が銀行間サービス全体を独自に提供することなく、共通の取引環境を持つことができます。このモデルは銀行間ワークフローを中心とした統合の機会を生み出し、商業的価値は共有環境を使用する機関に結びついています。その成長メカニズムは、別個の参加者を機能する金融プロセスに接続することに依存しており、スタンドアロンチェーン容量のさらなる増加と同様に、機関間の調整が重要となります。
地域分析
北米Web3市場
北米は2026年のWeb3市場規模の38.68%のシェアを占めました。State Streetの2025年調査では、北米の機関投資家および資産オーナー70名の回答者のうち39%が、デジタルオペレーションアーキテクチャをデジタルトランスフォーメーション戦略の不可欠な要素として位置づけていました。同調査では、北米の回答者の半数以上が専任のデジタル資産チームを持っており、サプライヤーにこれらの機関内の明確な窓口を提供できます。この調査グループの相当数の少数派は、デジタル資産ツールをより大きなトランスフォーメーションプログラムに統合できる、より広範な業務再設計へのサプライヤーの参入経路を提供しています。
アジア太平洋地域のWeb3市場
アジア太平洋地域は2027年〜2032年のCAGR 46.4%で最も速く成長する地域と予測されています。2025年1月、OCBCはシンガポールの法人適格投資家向けにカスタマイズされたトークン化債券の販売を開始し、顧客が同行のブロックチェーンプラットフォームを通じて初のトークン化資産取引を完了しました。債券はミントされ、OCBCのカストディに保管された顧客ウォレットに転送されました。2025年10月のシンガポールのさらなる動向として、シンガポール金融管理局は参加金融機関がデジタルシンガポールドルの試験から得た知見を市場対応の商業的提供に転換したと述べました。OCBCの当日決済(従来の債券取引の通常5日間に対して)は、銀行が発行とカストディを組み合わせる理由を提供し、サプライヤー需要を銀行運営プラットフォームに結びつけます。
南米では、ブラジルの業界インタビュー対象者がステーブルコインを流動性とクロスボーダー送金のビジネスツールとして説明した一方、広く普及しているPixシステムにより日常的な消費者決済での存在感は低くなっています。欧州では、草の根的な普及と送金フローが2024年7月から2025年6月にかけてウクライナの暗号通貨拡大を後押ししました。中東・アフリカでは、アラブ首長国連邦の2024年〜2025年の暗号通貨活動に機関取引の成長と小売送金規模にわたる拡大するマーチャントサービス活動が含まれていました。別途、サハラ以南アフリカでは2026年6月30日までの12ヶ月間に活発なピアツーピア暗号通貨活動が記録されました。これらの違いは、これらの地域に一律に適用される単一の決済提案ではなく、企業流動性、送金ユーザーおよび機関取引向けの個別サービスを支持しています。
規制フレームワークと見通し
選択された法域は、金融暗号資産サービスのプロイダーが直面する参入経路と継続的な義務において異なります。アメリカ合衆国は2025年7月18日にGENIUS法を制定し、一般的な決済ステーブルコインの制限は条件付きの発効タイミングに従います。一般的な発効日は、制定から18ヶ月後または主要連邦規制当局が最終実施規則を発行してから120日後のいずれか早い方です。サービスプロバイダーにとって、政策の魅力は規制活動への利用可能な経路とその使用に付随する義務の両方に依存します。
規制テーブル
| 判断要因 | アメリカ合衆国 | ドイツ | 中国 | アルゼンチン |
|---|---|---|---|---|
| 主要当局 | 指定された発行者カテゴリーに対する通貨監督庁(OCC) | BaFin | 中国人民銀行および共同発行当局 | 国家証券委員会(CNV) |
| 主要な法令または方向性 | GENIUS法制定、条件付き一般発効日 | MiCA認可およびEUパスポーティングの通知ベース | 2021年仮想通貨共同通知 | RG 1172/2026、2026年10月16日発効 |
| 商業的効果 | 対象となる決済ステーブルコイン発行者の認可フレームワーク | 認可および通知後のEUサービスアクセス | 指定された取引所、発行および仲介活動の禁止 | 改訂されたプロバイダー手続き、2026年11月1日からの定期報告 |
| 現在の政策の魅力 | 中 | 高 | 低 | 中 |
| 政策の魅力の将来の方向性 | 強化 | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||
米国の評価は、実装が進むにつれてより厳しい運用条件を伴う明確な発行者参入経路のバランスを反映しており、2026年11月までにOCCの最終規則が予定されています。ドイツのBaFin認可経路は変更されておらず、欧州銀行監督機構の2026年9月24日の暗号資産貸出およびマルチ発行者ステーブルコインに関する勧告は拘束力がなく、欧州委員会のMiCAレビュー協議は2026年9月30日に終了し、改正は可能性にとどまっています。中国の指定された仮想通貨事業に対する禁止は参入を制限しており、当局の2025年11月の再確認は継続性を期待する根拠を提供しています。アルゼンチンの手続き改訂はプロバイダーフレームワークの簡素化と調和を目指しており、顧客、取引およびカストディに関する定期報告は2026年11月1日から登録プロバイダーに適用される予定です。
バリューチェーンの段階
価値の獲得は、ノードアクセス、データ配信およびトランザクション処理にわたって異なります。なぜなら、それぞれがアプリケーションの運用の異なる部分を供給するからです。Amazon Managed BlockchainはEthereumピアノード、ノードストレージおよびAPIリクエストに対して課金し、価格はAWSリージョンによって異なります。このモデルはインフラ容量をリクエスト活動から分離し、アクセスプロバイダーが最終トランザクションだけでなくより多くの課金を行えるようにします。オラクルおよびトランザクション処理サービスは、アプリケーションが外部情報を消費してオンチェーン活動を実行するにつれて、さらなる課金ポイントを追加します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ノードおよびAPIアクセス | Amazon Web Services Inc.やAlchemy Insights Inc.などのブロックチェーンインフラプロバイダー | AWSリージョンによって異なるAWSノード、ストレージおよびリクエスト料金 | アクセス可能なノードインフラへの依存 | 代替ノードアクセスと容量オプションの維持 |
| データ集約と配信 | Chainlink Labs Ltd.などのオラクルインフラプロバイダー | 企業導入とオンチェーンサービス利用からのネットワーク収益 | 入力データの集約と配信への依存 | 独立した集約を通じた複数データソースの組み合わせ |
| トランザクション処理 | EthereumベースのBaseを通じたCoinbase Global Inc.などのレイヤー2ブロックチェーンオペレーター | 処理された各Baseトランザクションに対するCoinbaseシーケンサー手数料 | トランザクションシーケンシングへの依存 | シーケンシングとトランザクションステータスに関する復旧手順の準備 |
| 情報源: Mordor Intelligence | ||||
Chainlink Data Feedsは独立したノードを使用してデータプロバイダーから情報を集約し、オラクルレポートをスマートコントラクトで利用可能にします。この分割により、ソースの多様性と集約は、ノードアクセスインフラの可用性とは別個のレジリエンス上の懸念事項となります。アプリケーションが拡大するにつれ、継続性はより多くのアクセス容量が信頼性の高いデータとトランザクションシーケンシングも供給すると仮定するのではなく、各運用上の依存関係に対処することに依存します。リクエストまたはトランザクションごとに課金するサプライヤーにとって、アプリケーション利用の増加はAWS API料金またはCoinbaseのBaseシーケンサー手数料を通じた直接的な収益機会を生み出します。
競合環境
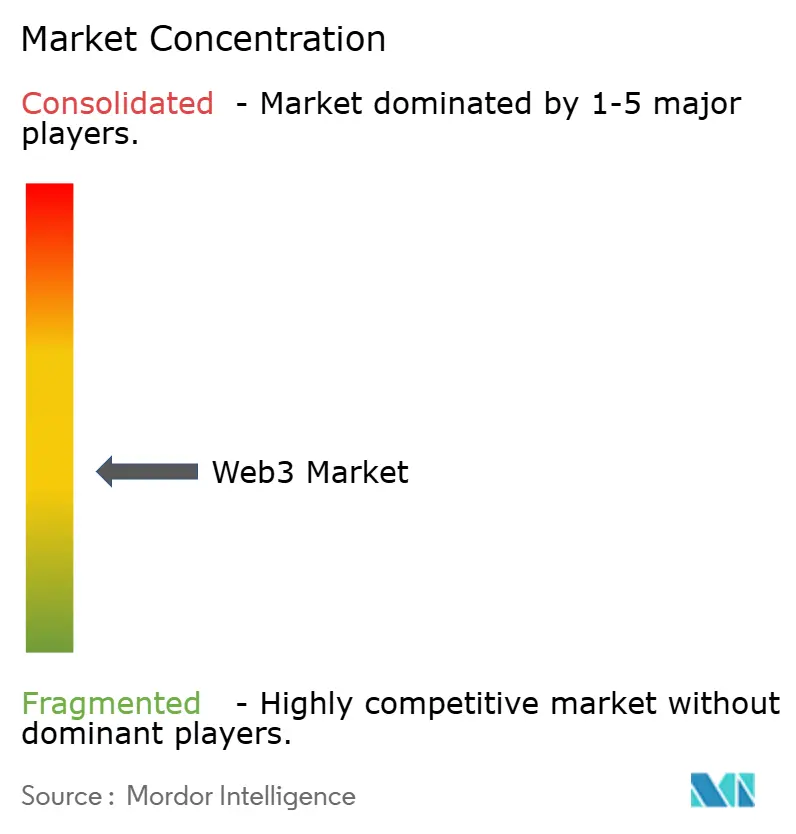
競争は取引プラットフォーム、ウォレットソフトウェア、ブロックチェーンネットワークおよびデータサービスにわたり、大規模な流通ゲートウェイを持つセグメント化された構造を生み出しています。Binance Holdings Ltd.は取引およびWeb3ディスカバリーサービスを運営し、Coinbase Global Inc.は暗号通貨プラットフォームを運営しています。ConsenSys Software Inc.はEthereumソフトウェアを開発し、Polygon Labs Ltd.はブロックチェーンインフラを開発し、Chainlink Labs Ltd.はデータおよびインターオペラビリティサービスを提供しています。Binance Alpha 2.0は2025年に1 トリリオン 米ドルを超える取引量を処理し、1,700万人以上のユーザーをオンボードしました。このような流通規模は、ユーザーへのリーチにおいて統合プラットフォームに有利に働く一方、インフラスペシャリストは取引関係全体を所有することなく特定のアプリケーション機能で競争できます。
Coinbaseの2025年8月14日に完了した暗号通貨デリバティブ取引所Deribitの買収は、別の取引会場の所有権を通じた拡大を示しています。その機能をより広いプラットフォームに取り込むことで、すべての関係を新たに獲得するのではなく、既存の商業関係を通じて追加の金融商品を提供する機会が生まれます。ConsenSysは2025年6月2日に鍵管理および組み込みウォレットインフラプロバイダーであるWeb3Authの買収を発表し、PolygonのRioメインネットアップグレードは2025年10月8日に開始され、ブロック生成設計で毎秒約5,000トランザクションを目標としています。ウォレットのオンボーディングと決済スループットにより、スペシャリストは個別のアプリケーション機能を提供できる一方、Coinbaseはより広いプラットフォーム内で取引商品を追加しています。
規制されたトークン化証券は、実行容量だけでは解決できない競争上の試練を生み出します。2025年第3四半期、EU規制取引所の21XはChainlink統合を開始し、Polygon上でリアルタイムの検証可能な市場データをオンチェーンで配信しました。このデプロイメントは価格配信を取引所ワークフロー内に位置づけ、データインフラに取引所を運営することとは別個の商業的役割与えます。また、専門プロバイダーが取引所自体にならずに規制された金融アプリケーションに参加する経路も示しています。チャレンジャーにとっての機会は、規制されたアプリケーション内で検証可能な入力を提供することであり、大規模なユーザー基盤だけではサービスを運営するために必要なすべてのコンポーネントを提供しないためです。
Web3産業リーダー
-
Binance Holdings Ltd.
-
Coinbase Global Inc.
-
ConsenSys Software Inc.
-
Polygon Labs Ltd.
-
Chainlink Labs Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
Web3市場 このレポートでカバーされる企業
- Binance Holdings Ltd.
- Coinbase Global Inc.
- ConsenSys Software Inc.
- Polygon Labs Ltd.
- Chainlink Labs Ltd.
- Amazon Web Services Inc.
- QuickNode
- Alchemy Insights Inc.
- Biconomy Labs Pte. Ltd.
- Moralis AB
- Decentralized Wireless Foundation, Inc. (Helium Foundation)
- Ripple Labs Inc.
- Kraken Digital Asset Exchange
- OKX FinTech Co. Ltd.
- Animoca Brands Corp. Ltd.
- Solana Foundation
- Circle Internet Financial LLC
- Dapper Labs Inc.
- Immutable Pty Ltd.
市場参加者にとっての主要な機会
ホールセール統合の機会は、決済接続、発行者ワークフローおよび銀行側台帳管理にわたります。ユーロシステムは2026年9月21日にPontesを開始し、市場の分散型台帳技術(DLT)プラットフォームを中央銀行マネーによるホールセールトークン化資産決済のサービスと接続しました。銀行、市場インフラ、発行者および投資家はその運用サービスを利用でき、同じ決済基盤を中心に複数の異なるアプリケーションニーズを生み出します。サプライヤーは、各買い手が別の決済ネットワークを構築することを要求するのではなく、ワークフロー統合を通じてこれらのニーズに対応できます。
市場機会テーブル
| 機会 | 今なぜか | 買い手/リードセグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ホールセール決済接続 | Pontesを通じた運用中の中央銀行マネー決済 | 銀行および市場インフラ | DLT取引指示を決済ワークフローと接続 | プラットフォームと決済プロセスの調整 | DLTプラットフォームオペレーターおよび統合プロバイダー |
| トークン化資産発行者ワークフロー | 決済サービスアクセスが発行者と投資家に拡大 | 発行者および投資家 | 発行から決済までのワークフローサービスの開発 | 資産ワークフローとホールセール決済の整合 | 発行者および金融ワークフロー開発者 |
| 銀行台帳および署名統合 | Chainlinkが2026年9月28日にSwift台帳接続作業を発表 | トークン化預金台帳を使用する銀行 | 署名インフラとスマートコントラクト管理の接続 | 銀行システムと別個の台帳の調整 | Chainlink Labs Ltd.および銀行統合プロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、稼働中の決済基盤を中心とした銀行側管理統合です。Chainlinkが発表した作業は、機関の鍵署名インフラおよび自行のトークン化預金台帳とSwiftの台帳にわたるスマートコントラクトの管理を対象としていました。このスコープは、共有台帳の可用性を、機関の既存システムを通じてそれを使用するために必要な管理から分離します。したがってプロバイダーは、別の台帳の開始が銀行導入を確保するのに十分であると扱うのではなく、取引権限とアプリケーションワークフローの接続で競争できます。
最近の産業開発事情 Web3市場
- 2026年10月:EthereumはSepoliaテストネットでGlamsterdamアップグレードを有効化し、レイヤー1スケーリングロードマップを前進させました。
- 2026年9月:Chainlinkは金融機関のシステムおよび鍵署名インフラをSwiftのブロックチェーン台帳に接続する作業を発表しました。
- 2026年9月:Circleは金融市場とリアルタイムの資金移動向けに構築されたオープンなレイヤー1ブロックチェーンであるArcのパブリックメインネットを開始しました。
Web3市場 レポートの範囲と調査方法論
市場定義と対象範囲
Web3市場は、グローバル市場における分散型デジタルサービスのためのブロックチェーンベースのインフラ、プラットフォームおよびアプリケーションへの年間支出を測定します。価値は、ブロックチェーンレイヤー、アプリケーション、最終用途産業、デプロイメントモデルおよび地域によって分類された商業的Web3製品およびサービスからのサプライヤー収益を反映しています。
スコープの除外:暗号通貨およびその他のデジタル資産の元本価値、時価総額または取引量、顧客産業のWeb3以外の製品およびサービスからの収益、ならびに汎用コンピューティング、通信またはエネルギー投入の単独販売は除外されます。
セグメンテーション概要
- ブロックチェーン層別
- レイヤー1
- レイヤー2
- レイヤー3
- アプリケーション別
- 暗号通貨決済・取引所
- 分散型金融(DeFi)
- NFTおよびデジタルコレクティブル
- Web3ゲームおよびメタバース
- ソーシャルおよびクリエイターエコノミー
- サプライチェーンおよび出所証明
- アイデンティティおよびプライバシー
- 最終用途産業別
- 銀行・金融サービス・保険
- 電子商取引・小売
- メディア・エンターテインメント・スポーツ
- ヘルスケアおよびライフサイエンス
- ITおよびテレコム
- 政府・公共部門
- 展開モデル別
- パブリック・パーミッションレスチェーン
- プライベート・パーミッションドチェーン
- コンソーシアム・ハイブリッドチェーン
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定および検証
デスクリサーチ
NISTのブロックチェーン概要、Ethereum.orgのレイヤー2資料、国際決済銀行のProject Atlasおよびブロックチェーンスケーラビリティに関するブレティンなどの公的・公式ソースは、インフラ、アプリケーションサービスおよびスケーリング機能の区別を助け、手数料、容量および地理的活動シグナルを提供します。
企業の提出書類、年次報告書、投資家向け資料、規制当局の公表物、信頼性の高い報道機関、および公開製品・価格情報は、認識された収益、業務活動、およびサービス可用性の変化を明確にできます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、ブロックチェーンインフラ、プラットフォームおよびアプリケーションプロバイダーの経営幹部および業務スペシャリスト、ならびに金融サービス、小売、メディア、ヘルスケア、テクノロジーおよび政府のユーザーが含まれます。彼らの証拠は、認識されたWeb3サービス収益、価格設定、導入、ならびにプロバイダー手数料と移転または取引された資産価値との境界に関する二次推定値を検証します。開示によってギャップが解消されない場合、アナリストは回答者の説明を提出書類、公開活動指標、サプライヤーまたはチャネルの証拠と比較し、残存する不整合を文書化して調査します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:40% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
推定は商業的Web3製品およびサービスへの年間グローバル支出のトップダウンビューから始まり、選択された合計をサプライヤー収益の積み上げおよびサンプリングされたサービス価格×利用量で確認します。アナリストはインフラ、プラットフォームおよびアプリケーション別のプロバイダー収益、手数料を伴うネットワークおよびアプリケーション活動、アプリケーションおよびデプロイメントタイプ別の顧客導入、実現価格とサービスミックス、ならびに規制と企業利用によって形成された国レベルの需要を追跡しながら、トークン元本を除外できます。これらの指標は、ブロックチェーンレイヤー、アプリケーション、最終用途産業、デプロイメントモデルおよび地域別の収益推定とセグメントシェアを支援し、公開開示とユーザーの証拠が計上されたWeb3販売を汎用技術投入から区別するのに役立ちます。多変量回帰は、観測値が一貫している場合に過去の収益を導入、手数料を伴う活動および価格設定に関連付けることができ、シナリオ分析は規制変更やパブリックからパーミッション型デプロイメントへのシフトなどの構造的断絶を処理します。専門家は変数の前提と予測範囲を確認し、アナリストは追加の公開証拠または保守的な範囲を通じて選択的な積み上げのギャップを調整します。
データ検証と更新サイクル
アナリストはサプライヤー収益、顧客導入、価格設定、ネットワークまたはアプリケーション活動、および規制シグナルを三角測量し、各指標がトークン価値や無関係な技術販売ではなくWeb3サービス支出を表していることを確認します。外れ値を調査し、前年比およびソース間の差異を調整し、サインオフ前に文書化されたアナリストチェックを通じてセグメントおよび地理的合計をレビューします。未解決の差異は対象を絞った再コンタクトまたはソースの再レビューを引き起こします。データセットは年次で更新され、主要な規制変更やサービス停止などの重要なイベント後にサイクル間でレビューされ、納品前の新たなパスが実施されます。
Mordor IntelligenceのWeb3市場推定値と他の公表推定値との比較
公表された推定値は、計上する取引・製品および需要モデリングに使用する投入値において異なる場合があります。Web3市場は、グローバル市場における分散型デジタルサービスのためのブロックチェーンベースのインフラ、プラットフォームおよびアプリケーションへの年間支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。アナリストはインフラ、プラットフォームおよびアプリケーション別のプロバダー収益、手数料を伴うネットワークおよびアプリケーション活動、アプリケーションおよびデプロイメントタイプ別の顧客導入、実現価格とサービスミックス、ならびに規制と企業利用によって形成された国レベルの需要を追跡しながら、トークン元本を除外できます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 71.2億米ドル(2027年) | |
| グローバルコンサルタンシーA | 126.1億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値71.2億米ドルを1年後に77.1%上回っています。公表された対象範囲には、Web3プラットフォームおよびサービスに加えてハードウェアおよびAI・データストレージアプリケーションが含まれており、収益プールが拡大しています。 |
| グローバルコンサルタンシーB | 526.7億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値71.2億米ドルを2年後に639.7%上回っています。Web 3.0テクノロジーの対象範囲には、ブロックチェーンサービスを超えてAI・機械学習、分散型データ・ストレージ、エッジコンピューティングが含まれています。 |
Mordor Intelligenceのアナリストはサプライヤー収益、顧客導入、価格設定、ネットワークまたはアプリケーション活動、および規制シグナルを三角測量し、各指標がトークン価値や無関係な技術販売ではなくWeb3サービス支出を表していることを確認します。
レポートで回答される主要な質問
Web3市場の規模と成長見通しは?
規模は2027年に71.2億米ドルと推定され、2027年〜2032年のCAGR 43.58%で2032年までに434.5億米ドルに達すると予測されています。
Web3サービスへの需要を牽引するものは何ですか?
企業導入が需要を支えています。2026年初頭のRippleの調査では、フィンテック回答者の31%が顧客の代金回収にステーブルコインを使用していると回答しました。
Web3産業でどのブロックチェーンレイヤーがリードしていますか?
レイヤー1が最大のセグメントであり、2026年に76.19%のシェアを占めました。
主要なWeb3プロバイダーはどの企業ですか?
Binance Holdings Ltd.、Coinbase Global Inc.、ConsenSys Software Inc.、Polygon Labs Ltd.およびChainlink Labs Ltd.が主要プロバイダーです。
Web3サービスの拡大にはどのような課題がありますか?
BitGoは2025年の年次報告書でクロスボーダーコンプライアンス費用を特定しました。Corkの2025年5月のDeFiパブリックベータの悪用によりコントラクトとマーケットの一時停止が引き起こされました。
Web3産業でどの地域がリードしていますか?
北米が2026年に38.68%のシェアを占め、アジア太平洋地域が2027年〜2032年のCAGR 46.4%で最も速く成長すると予測されています。