
ウェーブフロント収差計市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 55.2 百万米ドル |
| 市場規模 (2031) | 70.64 百万米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
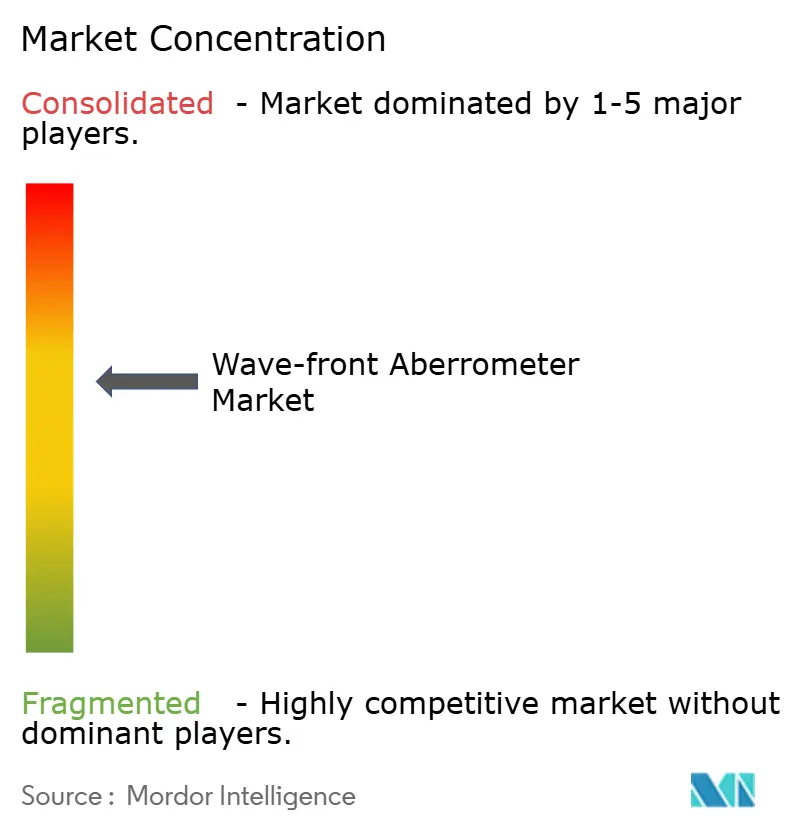
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェーブフロント収差計市場分析
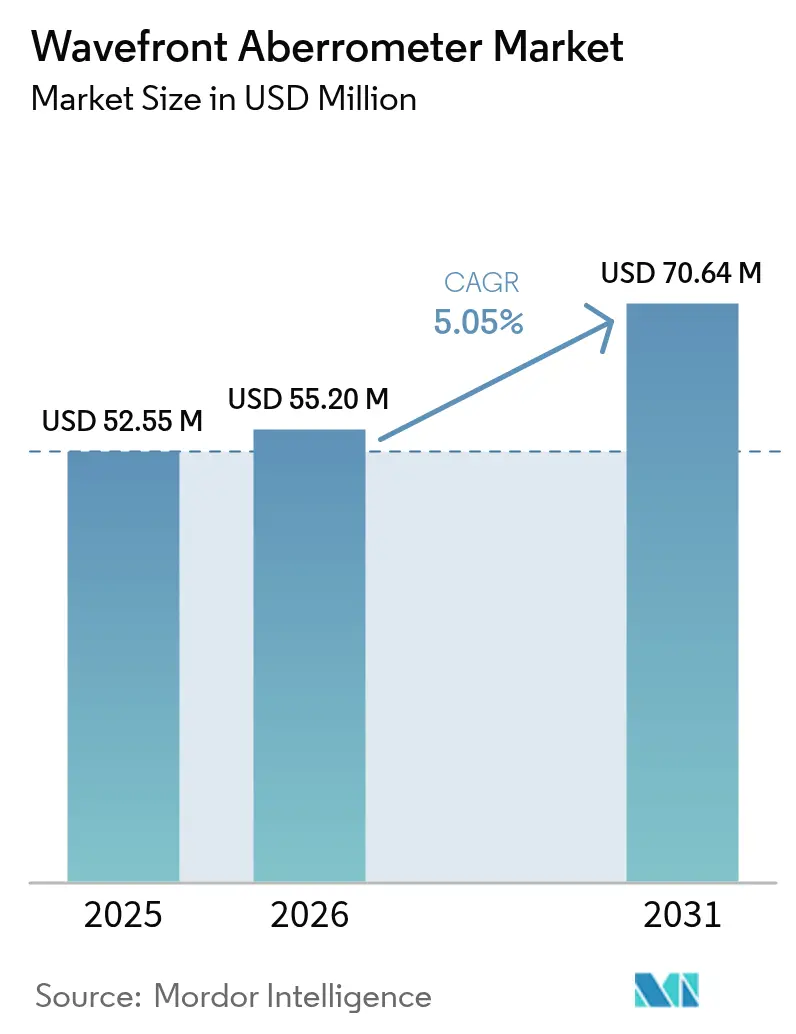
ウェーブフロント収差計市場の規模は、2025年の5,255万USDから2026年には5,520万USDに成長し、2026年〜2031年の5.05%のCAGRで2031年には7,064万USDに達すると予測されています。
普及を促進しているのは、人工知能(AI)診断、プレミアム眼内レンズ(IOL)手術における術中収差測定の広範な活用、そしてウェーブフロントガイドLASIKとトポグラフィー統合システムの融合であり、これらが単純な屈折検査を超えた診断範囲の拡大をもたらしています。アウトリーチスクリーニング向けポータブルユニットの急速な普及、外来診療環境における処置件数の増加、そして主要メーカーによる事業統合の動きも成長を下支えしています。一方、抑制要因としては、2025年メディケアによる2.93%の診療報酬引き下げと、高度診断に習熟した技術者の不足が挙げられます。
主要レポートのポイント
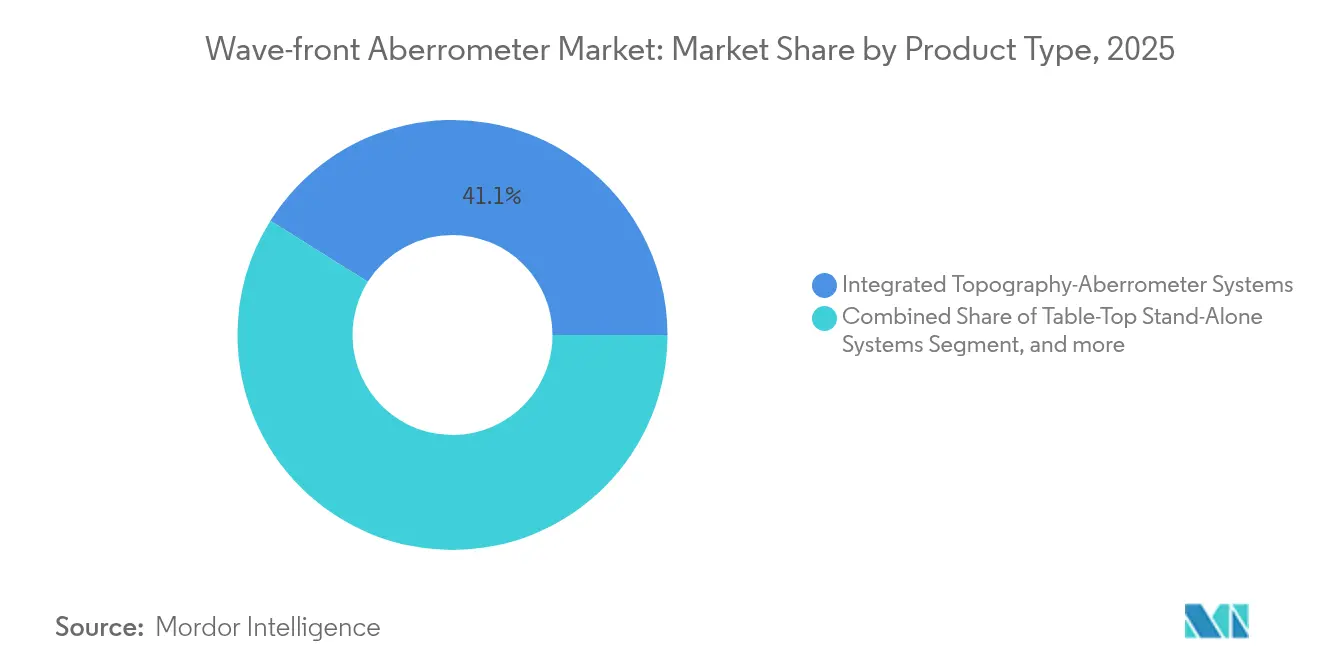
- 製品タイプ別では、統合トポグラフィー収差計システムが2025年に41.08%の売上シェアで首位を占め、術中収差計は2031年にかけて7.02%のCAGRで成長しています。
- アプリケーション別では、近視矯正が2025年にウェーブフロント収差計市場シェアの55.10%を占め、老視アプリケーションは2031年にかけて6.65%のCAGRで拡大する見通しです。
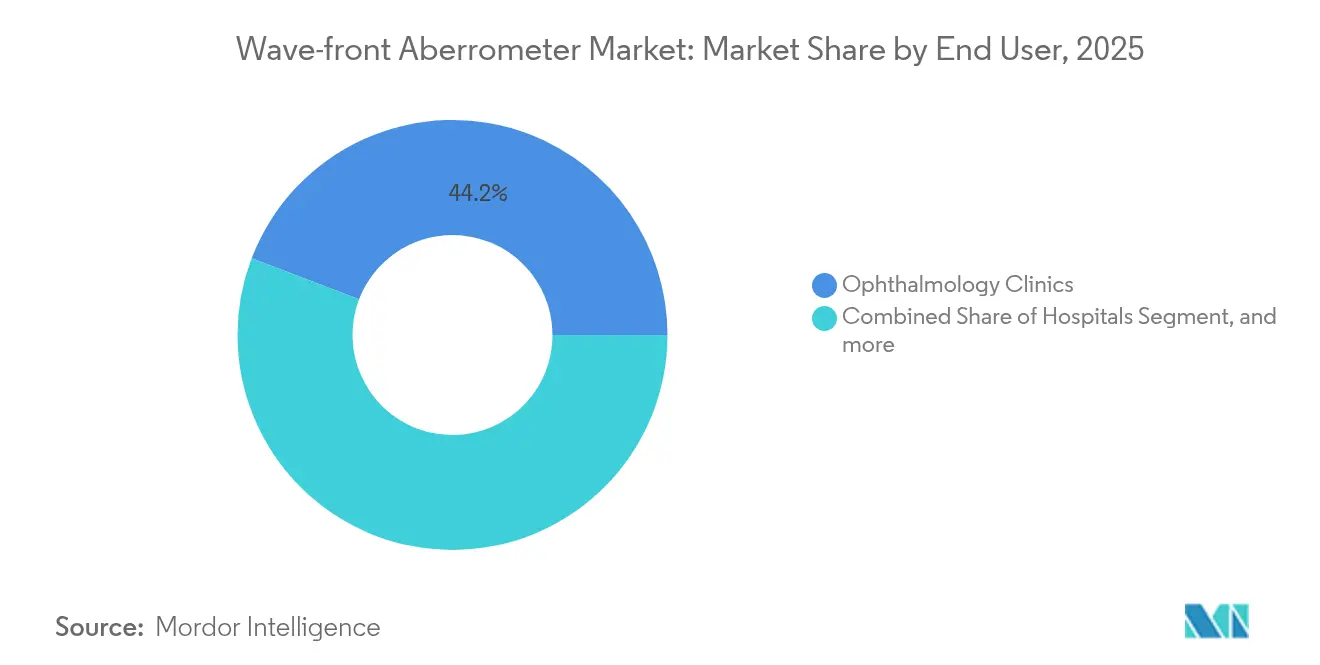
- エンドユーザー別では、眼科クリニックが2025年にウェーブフロント収差計市場の44.20%のシェアを維持し、外来手術センターが6.31%のCAGRで最速の成長を示しています。
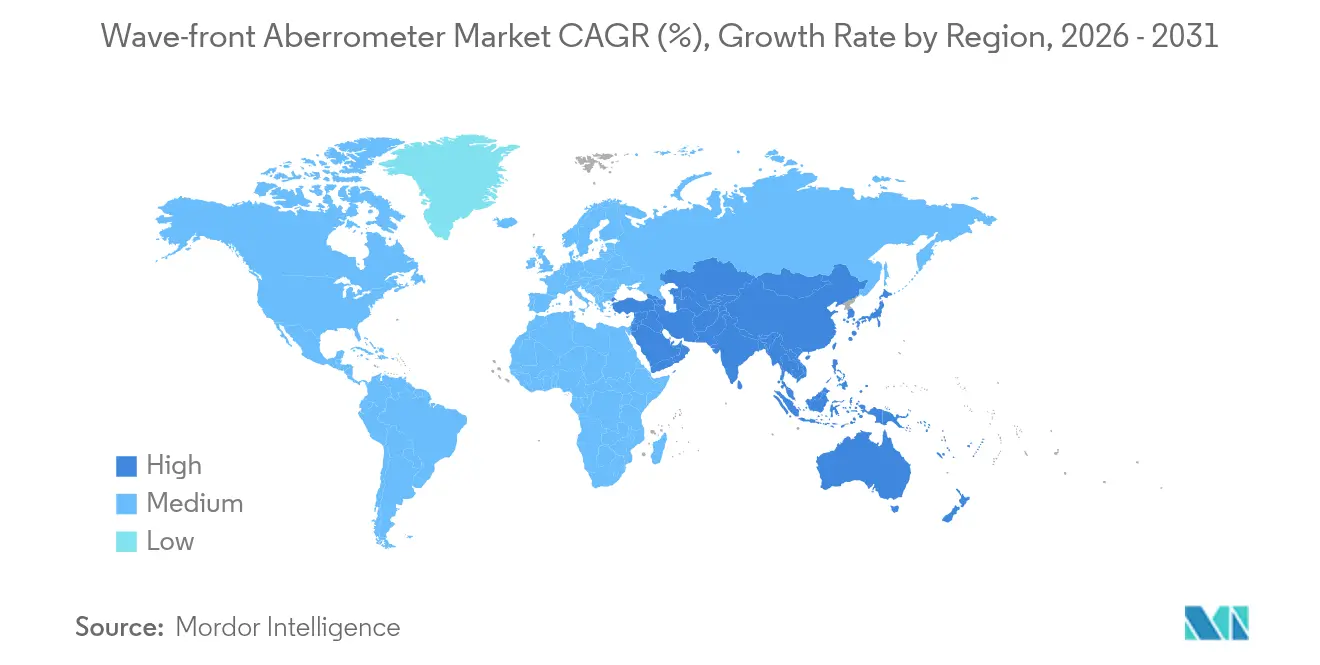
- 地域別では、北米が2025年にウェーブフロント収差計市場の35.40%を獲得し、アジア太平洋は2031年にかけて8.78%のCAGRが見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRの予測への影響 | 地理的 関連性 | 影響の 期間 |
|---|---|---|---|
| 未矯正屈折異常の 世界的な有病率の拡大 | +1.2% | 世界全体、特にアジア太平洋および ラテンアメリカへの集中的影響 | 長期(4年 以上) |
| ウェーブフロントガイドLASIKおよびプレミアム白内障手術の 採用急増 | +1.8% | 北米・欧州が中心、アジア太平洋へ 拡大 | 中期 (2〜4年) |
| AI搭載トポグラフィー統合収差計の 技術革新 | +0.9% | 世界全体、先進国市場での 早期採用 | 短期(2年 以内) |
| 眼内レンズ(IOL)最適化のための 術中収差測定利用の増加 | +1.1% | 北米・欧州、アジア太平洋での 選択的採用 | 中期 (2〜4年) |
| 遠隔診断を可能にする ポータブル収差計ソリューションの拡大 | +0.7% | 世界全体、サービス不足地域での 顕著な影響 | 中期 (2〜4年) |
| AR/VRヘッドセットにおける精密な 眼球キャリブレーション需要の増加 | +0.4% | 北米・アジア太平洋、欧州での 新興 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
未矯正屈折異常の世界的有病率の拡大
2030年までに世界人口の半数が近視になる可能性があり、アジア太平洋地域が最大の負担を担っています。[1]Maria Raposo-Mocoliら、「近視の世界有病率:2025年更新」、MDPI、mdpi.com 各国政府は、学校や地方クリニックでハンドヘルド収差計などのポータブル機器が屈折異常を特定する早期スクリーニング活動への資金提供で対応しています。AIモジュールは現在、異常なウェーブフロントプロファイルの検出において感度88%・特異度94%を達成し、診察時間を短縮し、アクセスを拡大しています。人口レベルの生産性向上が公共投資をさらに正当化し、ウェーブフロント収差計市場を拡大しています。クラウド分析と小型ハードウェアを組み合わせたベンダーが、大規模スクリーニング契約において優位性を得ています。
ウェーブフロントガイドLASIKおよびプレミアム白内障手術の採用急増
ウェーブフロントガイド屈折矯正手術は、患者の99.7%において20/40以上の視力を実現し、従来の手法を上回っています。品質向上に対して支払い意欲のある患者が増加し、高精度診断への需要を押し上げています。2023年後半におけるBausch + LombのTENEOレーザーのFDA承認は競争激化を再燃させ、収差測定・眼球追跡・トポグラフィーをシームレスに統合するシステムに注目が集まっています。ウェーブフロント収差計市場においては、リアルタイムのウェーブフロントデータがレンズ度数の確認を迅速化することで、1処置あたりのスループットが向上しています。自己負担で支払われるプレミアムIOLパッケージは、保険会社の償還が厳しくなる中でも機器アップグレードの財源となっています。
AI搭載トポグラフィー統合収差計の技術革新
機械学習モデルは現在、多施設試験において曲線下面積(AUC)スコア0.945を達成し、サブクリニカル段階での角膜拡張症を予測しています。iTrace Primeなどのソフトウェアスイートは、視覚の質を定量化する新たな指標を生成し、外科医に豊富な意思決定支援を提供しています。クラウド処理によりワークステーションのハードウェアコストが削減され、遠隔セカンドオピニオンが可能となり、地域クリニックが第三次レベルの分析にアクセスできるようになっています。短期的には、これらの機能が高価格帯製品を差別化しますが、長期的にはウェーブフロント収差計市場全体でスタンダードになるでしょう。
IOL選択を最適化するための術中収差測定利用の増加
ORAやHOLOSなどのシステムは、術後残存乱視を≦0.50Dに抑える生体内リアルタイム測定値を提供し、術前計算式のみに頼った場合の58.3%に対し、92.8%の眼で効果を発揮しています。この利点は、従来の計算が不十分なトーリック、多焦点、およびLASIK術後症例において最も顕著です。リアルタイムフィードバックは修正率の短縮にも寄与し、ウェーブフロント収差計市場における外来手術成長の中核である外来白内障手術経路を支援しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRの予測への影響 | 地理的 関連性 | 影響の 期間 |
|---|---|---|---|
| 高い初期投資および 1処置あたりのコスト | -0.8% | 世界全体、特に新興国市場での 顕著な影響 | 長期(4年 以上) |
| ウェーブフロント診断に習熟した 熟練眼科技術者の不足 | -0.6% | 北米・欧州、アジア太平洋での 新興 | 中期 (2〜4年) |
| 術中収差測定コードに関する 償還の不明確さ | -0.5% | 北米・欧州、アジア太平洋での 限定的影響 | 短期(2年 以内) |
| 標準化されたデータフォーマットの欠如による シームレスな統合の阻害 | -0.3% | 世界全体、医療システムにより 影響が異なる | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資および1処置あたりのコスト
統合トポグラフィー収差計の定価は20万USD以上であり、消耗品が1測定あたり50〜100USDの追加費用をもたらします。[2]アメリカ眼科学会(American Academy of Ophthalmology)、「診断機器購入における経済的考慮事項」、aao.org コスト意識の高い地域の小規模クリニックは、技術が急速に進歩する中でもこれらの支出を正当化することが難しく、更新サイクルが遅れています。リースおよびペイパーユーズモデルがこのハードルを緩和していますが、特に2025年のメディケア2.93%引き下げ後はマージン圧縮が依然として現実的な問題です。[3]メディケア・メディケイドサービスセンター(Centers for Medicare & Medicaid Services)、「2025年医師報酬スケジュール最終規則」、cms.gov 機器価格が下落するか償還が改善されるまで、支出抑制がウェーブフロント収差計市場の軌道を緩やかにするでしょう。
ウェーブフロント診断に習熟した熟練眼科技術者の不足
高度な収差測定は、患者のアライメント、高次収差の解釈、AIワークフローのトラブルシューティングに習熟したオペレーターを必要とします。認定資格に必要な700時間以上の臨床実習を提供する認定プログラムは少なく、人材のボトルネックが生じています。クリニックはスタッフの兼任訓練を行うことが多いですが、学習曲線がスループットを遅らせ、機器投資を妨げる可能性があります。ベンダーはガイド付きユーザーインターフェースで対応していますが、完全な診断価値を実現するには人間の専門知識が依然として不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
統合システムがイノベーションを牽引統合トポグラフィー収差計システムは2025年にウェーブフロント収差計市場の41.08%を占め、単一プラットフォームでの角膜マッピングとウェーブフロント測定に対する臨床医の好みを反映しています。これらのユニットはプラチドディスクトポグラフィーとハルトマン・シャックセンサーを組み合わせ、デバイスを切り替えることなく外科医がアブレーションプロファイルとIOL度数選択を精緻化できます。テーブルトップ独立型システムは、多機能性よりもワークフロー効率を優先する大量処理の屈折矯正施設で依然として使用されています。術中収差計は現在売上規模では小さいものの、プレミアム白内障外科医がリアルタイムフィードバックを必要とするため7.02%のCAGRを記録しています。ハンドヘルドサブセグメントはまだ初期段階ですが、特に1万5,000USD以下の参入価格を実現する予定の新製品がウェーブフロント収差計産業の顧客基盤を拡大することから、遠隔医療プログラムや軍事医療の注目を集めています。
競争面では、統合プラットフォームは光学ハードウェアよりもソフトウェアの深さで競争するようになっています。バイオメカニクス分析や予測AIを追加する企業がプレミアム価格帯を確保しています。一方、モジュラーアーキテクチャにより、クリニックは診断機能から始めて後から手術ガイダンスツールを追加でき、設備投資の予算管理が容易になっています。クラウド処理が計算をオフロードすることで、軽量コンソールが二次医療病院全体での高度な収差測定を民主化し、ウェーブフロント収差計市場の上限を引き上げる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


アプリケーション別:
老視の加速が需要を再形成近視矯正は2025年にウェーブフロント収差計市場シェアの55.10%を占めました。しかし、老視は高齢化人口が眼鏡不要の視力を求めるため、年間6.65%で最速の成長アプリケーションとなっています。焦点深度拡張型IOLは精密な球面収差管理に依存するため、老視の増加がウェーブフロント収差計市場を直接押し上げています。乱視矯正はトーリックIOLの精度から恩恵を受け、円錐角膜スクリーニングはバイオメカニクス指標と組み合わせた高次マッピングを活用しています。遠視は安定したニッチ市場に留まりますが、次世代プラットフォームに組み込まれた拡張エネルギープロファイルアルゴリズムから恩恵を受けます。
診断の幅は仮想現実(VR)ヘッドセットのキャリブレーション、スポーツビジョン、職業安全検査にも拡大しています。これらの隣接する用途はまだ主要な数字を動かすには至っていませんが、収益を多様化し、選択的手術サイクルへの依存を軽減します。アプリケーション固有のソフトウェアキットを事前設定するベンダーは固定顧客を強化し、定期的なライセンス収益を生み出します。このパターンはウェーブフロント収差計産業全体で持続する可能性が高いです。
エンドユーザー別:
外来手術センターが勢いを増す眼科クリニックは2025年のウェーブフロント収差計市場規模の44.20%を占めました。術前評価と長期フォローアップの拠点として機能し、その持続性を説明しています。一方、外来手術センター(ASC)は、外来屈折矯正・白内障手術量がコスト効率の高い施設へ移行するにつれて6.31%のCAGRを示しています。外来手術センターは、効率化された手術室ワークフローに組み込まれ、患者転送の遅延を最小化するコンパクトな術中ユニットを好んでいます。病院は複雑な修正手術や教育ラボ向けに包括的なスイートを引き続き購入していますが、成長は緩やかです。学術・研究機関は売上規模は小さいものの、後に商業モデルに波及するブレークスルー機能を牽引し、ウェーブフロント収差計市場内のイノベーションサイクルを維持しています。
遠隔眼科ネットワークは、ポータブル収差計を装備したモバイル技術者との契約を増やし、サービスベースの収益層を導入しています。サービスとしてのソフトウェア(SaaS)ダッシュボードにより、複数拠点の施設が成果をベンチマークでき、クリニックを標準化された機器エコシステムへと誘導しています。これらのトレンドは総合的に、購入基準を純粋なハードウェア仕様から、保守・分析・スタッフトレーニングを統合した総所有コスト評価へと再形成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米波面収差計市場
北米は2025年に世界収益の35.40%を占め、波面収差計市場規模において約18.6 ミリオン 米ドルを確保しました。これは、確立された償還コードおよびプレミアム眼内レンズに対する患者の高い支払い意欲によるものです。同地域の規制上の明確性は、新型エキシマレーザーにするFDAの円滑な認可経路に示されており、継続的な製品刷新を支えています。逆風としては、2025年のメディケアの診療報酬引き下げが挙げられ、小規模施設が直接購入よりもリースを選択する圧力となっています。企業系診療グループの統合は、フリート更新のための資本を集約することで、一部の負担を相殺する可能性があります。
アジア太平洋波面収差計市場
アジア太平洋地域は、8.78%のCAGRで最も急速な地域拡大を示しており、2031年までに7.05 ミリオン 米ドルの増分収益を追加します。中国の国家薬品監督管理局による合理化されたタイムラインおよび博鰲楽城ファストトラックゾーンは、承認の遅延を大幅に短縮し、海外で認可された収差計の早期市場投入を可能にしています。インドの新たな医療機器マーケティングコードは、眼科チェーンへのプライベートエクイティ投資の増加と相まって、購買力を解放しています。技術的に既に先進的な日本および韓国は、AIモジュールの採用をリードしており、波面収差計市場のプレミアム層を強化しています。
欧州・中東・アフリカおよび米波面収差計市場
欧州は、エビデンスに基づく診療基準および白内障・屈折矯正患者の機能的改善を償還する国民健康保険に支えられ、成熟しながらも安定した需要を示しています。EssilorLuxotticaによる地域クリニックおよびHeidelberg Engineeringの資産の統合は、診断と治療の連携を深め、調達がクローズドプラットフォームエコシステムへと移行する可能性があります。中東・アフリカおよび南米の新興地域は、民間病院が画像診断設備を刷新するにつれて上昇余地を提供していますが、通貨の変動性および限定的な償還が近期的な規模拡大を抑制しています。

競争環境
ウェーブフロント収差計市場は適度に統合されています。Alcon、Carl Zeiss Meditec、Johnson & Johnson Vision、EssilorLuxotticaが合わせて高い売上シェアを占めています。各社はハードウェアと独自ソフトウェアを組み合わせ、サービス契約を固定化しています。AlconのLENSARに対する4億3,000万USDの買収は、フェムト秒レーザーフランチャイズを拡大し、術中収差測定を白内障プラットフォームに深く組み込んでいます。EssilorLuxotticaのHeidelberg Engineering、Optegra clinics、Cellview Imagingを含む積極的な買収は、小売から手術室に至る垂直統合型アイケアエコシステムを構築し、独立型デバイスメーカーへの競争圧力を高めています。
第二層プレイヤーはポータビリティとAIでイノベーションを図っています。Tracey TechnologiesのiTraceラインは、小規模施設が大型サーバーなしで展開できるクラウドダッシュボードを導入しています。中国メーカーは学校スクリーニングプログラム向けに特化した低価格ハンドヘルド機器を投入し、ウェーブフロント収差計市場の地理的リーチを拡大しています。ソフトウェア専業企業は既存カメラに後付けできるアルゴリズムを開発し、光学ハードウェアのコモディティ化を脅かしています。これに対し、既存大手は差別化を維持するためにバイオメカニクス分析と機械学習駆動の手術ガイダンスを組み込んでいます。
戦略的提携が増加しており、機器ベンダーは遠隔医療プラットフォームと提携して統合スクリーニングスイートを提供し、データ分析会社はアウトカムベンチマークツールを組み合わせています。知的財産訴訟は現在稀ですが、AIモデルが中核的競争資産となるにつれて増加する可能性があります。全体として、競争は激化しつつも引き続きイノベーション主導であり、差別化製品にとって魅力的な売上総利益率を維持しています。
ウェーブフロント収差計産業リーダー
Luneau Technology
Carl Zeiss Meditec
NIDEK
EssilorLuxottica
Alcon
- 注:主要企業の掲載順は順位を示すものではありません。
波面収差計市場
- Alcon
- Carl Zeiss
- Johnson & Johnson
- EssilorLuxottica
- Nidek
- SCHWIND eye-tech-solutions
- Topcon
- Tracey Technologies
- Luneau Technology
- Marco
- Bausch + Lomb
- Optikon
- Canon Medical
- Vmax Vision
- WaveLight
- i-Optics
- AceVision Group
- Haag-Streit
- Heidelberg Engineering
- Ophtec

市場機会と将来展望
主観的屈光検査への依存を軽減し、白内障および角膜手術全体でプレミアムな屈光矯正結果を支援する、高精度でワークフローに統合された波面センサー(アベロメトリー)を中心に、新たな市場余地が生まれている。2026年に実施されたオープンフィールド式波面センサー設計(例:CSOのOFA-Osiris)を評価する臨床研究は、調節に関連する測定誤差をより適切に管理する客観的屈光測定手法への継続的な需要を示唆すると同時に、不一致が生じた場合の臨床上の裏付けとして主観的屈光検査を維持する必要性も示している。これにより、ベンダーは光学ハードウェアのみに焦点を当てるのではなく、測定プロトコル、再現性を高めるツール、意思決定支援層を通じて差別化を図る余地が生まれている。
もう一つの機会は、実臨床コホートおよび前向き研究を通じてエビデンスが蓄積されるにつれ、プレミアムかつ複雑な眼内レンズ(IOL)選択における術中波面センサー(アベロメトリー)の活用を深化させることである。2024年のFrontiers in Medicine誌の研究では、長眼軸眼における単焦点IOLのIOL度数選択において、ORA VLynkが標準的な生体計測ベースの計算式を上回る性能を示したと報告されている。また2026年の臨床研究では、直接的な無水晶体眼測定を用いたトーリックIOL挿入におけるORAの性能検証が続けられている。並行して行われている臨床評価活動、特にSMILEおよびFS-LASIK患者を対象に0.05D単位の屈光刻みを持つ双眼波面検影機を評価する進行中のNCT07146828試験(2025年開始)は、より細かな屈光ステップと測定可能な視覚品質エンドポイントへの動きを浮き立たせている。こうした活動は、外科的環境および大規模な外来診療経路における統合型角膜形状解析・波面センサーシステムのアップグレードを後押ししている。
Recent Industry Developments in 波面収差計市場
- 2026年4月:Carl Zeiss Meditecは、ワシントンD.C.で開催されたASCRS 2026において、デジタルおよび外科的屈光ワークフローソリューションを紹介した。接続された診断機器と手術計画への注力は、波面センサーおよび関連測定機器が統一された屈光ワークフローの一部として位置づけられる、プラットフォーム型購入への移行を強めている。これは診断データと手術データの流れの一層の統合を示し、画像診断、計画、術中測定モジュール間でのバンドル提供とクロスセルを可能にする。
- 2026年2月:Advance Medicalは、特殊レンズ製造における高次収差補正を支援するため、WaveDȳn波面センサーをFocalPoints enVisusプラットフォームに統合したと発表した。波面測定を自動化された製造ワークフローに導入することで、波面センサー需要は臨床診断のみからレンズ製造・カスタマイズへと拡大している。
- 2025年12月:Eaglet EyeはOVITZと提携し、強膜レンズフィッティング用のxwave波面センサーを欧州で販売開始した。この提携により、波面ガイド下での特殊コンタクトレンズワークフローへのアクセスが拡大し、非外科的視力矯正経路における波面センサーの役割が強化される。


波面収差計市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主に屈光矯正および白内障手術のワークフローにおける診断および術前計画のための眼球波面誤差測定、並びに高度なコンタクトレンズフィッティングに使用される新規波面センサー(アベロメーター)システムの収益として定義される。
対象範囲の除外事項:従来型オートレフラクトメーター、波面測定機能を持たない角膜形状解析装置、および再生品またはレンタル機器は本市場規模の算定から除外される。
セグメンテーション概要
- 製品タイプ別
- テーブルトップ独立型システム
- 統合トポグラフィー収差計システム
- 術中収差計
- ハンドヘルド/ポータブル収差計
- アプリケーション別
- 近視
- 遠視
- 乱視
- 老視
- 円錐角膜・角膜拡張症
- その他
- エンドユーザー別
- 病院
- 眼科クリニック
- 外来手術センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにおいては、まず眼科診療および機器導入に関連する基礎需要指標を収集し、これらの指標を波面測定という特定の用途に整合させる。米国FDA機器データベース、CDCおよびNIHの出版物、WHOの眼科保健関連資料、OECDの保健統計といった公的情報源を用いて、処置件数、診療環境、技術普及の枠組みを構築する。また、可能な場合には税関・貿易統計ポータルを確認し、眼科診断機器の国境を越えた流れを検証するとともに、査読済みの眼科学・視能訓練学関連誌を参照し、波面センサーが日常診療でどのように使用されているかを把握する。
供給側については、企業の開示資料、投資家向け説明資料、製品資料を確認し、導入基盤の指標、製品の位置づけ、更新サイクルを把握する。さらに、規制および償還制度に関する背景情報として、信頼できる報道機関や業界団体のウェブサイトを参照する。企業財務や news intelligenceに関する有料サブスクリプション、および特許データベースを選択的に利用し、年次収益に影響を及ぼしうる時系列、製品発売、所有権の変更を確認する。これらの情報源は例示的なものであり、データ収集、検証、明確化のためにその他の公開資料も使用されている。
一次インタビューおよび調査
一次調査は、診療所の種類や処置の組み合わせによって使用強度が異なることを踏まえ、幅広い眼科診療活動を波面センサーの現実的な購入・更新需要プールへと変換するために活用される。主要地域の病院管理者、専門クリニック経営者、外来手術センターの担当チーム、販売代理店、サービスパートナーへのヒアリングを通じ、価格設定、更新タイミング、屈光矯正・白内障ワークフローへの組み込みに関する前提を検証・調整する。
一次調査対象者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:27% | 経営幹部(CXO):17% | アジア太平洋地域:46% |
| 中位層:53% | 部門・事業リーダー:23% | 欧州・中東・アフリカ地域:30% |
| 中小プレイヤー:20% | マネージャー:60% | 南北アメリカ地域:24% |
市場規模算定と予測
市場規模の算定は、処置件数や眼科診療能力に関する指標を用いて波面測定に対する現実的な対象需要を再構築するトップダウン方式から始まり、その需要プールを普及率と更新の前提を用いて機器収益へと変換する。その後、機器クラス別の平均販売価格のサンプルに主要チャネル経由の推定出荷台数を乗じるといった選択的なボトムアップ方式による推計を用いて結果を裏付け、ギャップが確認された箇所については調整を行う。
モデルで使用される主要な入力要素には、屈光矯正手術および白内障手術の件数、波面センサーが使用される手術・フィッティングの割合、単体型と統合型の角膜形状解析・波面センサーシステムの構成比、診断用資本設備の一般的な更新サイクル、構成およびサービスバンドリング(ハードウェアがバンドルソフトウェアと共に販売される場合)による平均販売価格の変動などが含まれる。回答者の入力が診療環境によって異なる場合には、環境別の重み付けを適用し、大規模病院の調達と専門クリニックの購入を同一に扱わないようにしている。
予測にあたっては、処置件数の成長、普及率、価格帯に関するシナリオ分析を実施し、その結果を年次ごとの出力に平滑化することで、短期的な変動が傾向を歪めないようにしている。小規模な国々においてボトムアップ入力が不十分な場合には、眼科センターの数や人口一人当たりの処置強度といった代替指標を用い、施設当たりの想定収益をインタビューにより再確認した上で最終的な合計値を確定させている。
データ検証と更新サイクル
検証は、モデルの出力を処置動向、貿易動向の方向性、関連する診療施設当たりの想定機器支出といった独立した指標と比較する複数のチェックを通じて実施される。大きな差異が確認された場合はフラグが立てられ、普及率、更新、平均販売価格に関する前提が、数値が妥当な形で整合するまで見直される。
最終承認の前には、段階的な確認作業が行われ、まず入力テーブルに関する同僚チェックが行われ、その後計算および前年比の動きに関する二次確認が行われる。レポートは年次で更新され、規制変更、主要な新製品発表、価格の大きな変動といった重要な出来事が発生した場合には、随時更新が行われる。提出直前には、最新の入手可能な情報が反映されていることを確認するための最終更新確認を実施する。
Mordor Intelligenceの波面センサー市場規模と他社発表推計値との比較
波面センサー(アベロメーター)市場の発表済み市場規模は、成長の見通しが似ているように見えても、大きく異なることがある。こうした差異は通常、各調査が製品の範囲をどのように扱うか、どの基準年を使用するか、そしてモデルの中で価格設定と更新タイミングをどのように処理するかによって生じる。
Mordor Intelligenceは、バンドル型とアンバンドル型のソフトウェア収益の扱いを追跡し、統合型角膜形状解析・波面センサーシステムの包含基準を継続的に見直すことで、波面センサー市場の総額を新規機器販売に紐づけ、総額を過大に見せる隣接診断カテゴリーとの混在を回避している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 55.20 M (2026) | |
| グローバルコンサルティング会社A | USD 43.02 M (2024) | より早い基準年を採用しており、適応症レベルの需要から機器収益への変換方法が異なる可能性があり、更新サイクルおよび統合型システムの重み付けが低い場合、短期的な売上を過小評価する可能性がある。 |
| 地域コンサルティング会社B | USD 37.40 M (2023) | 2023年を基準年としており、成長経路がより緩やかであり、対象範囲は新規機器収益を隣接する光学診断機器から明確に分離せず、広範なセグメンテーションに依拠しているように見える。 |
これら3つの推計値の差異は、主に基準年の選択、製品範囲の厳密さ、そして価格設定と更新に関する前提が時間の経過とともにどのように更新されているかによって説明される。当社のアプローチは、各ステップが処置活動、診療施設における導入状況、明確な機器収益の定義に結び付けられているため、追跡可能性が保たれており、新たな指標が現れた際には再確認が可能である。


レポートで回答された主要な質問
ウェーブフロント収差計市場の現在の価値はいくらですか?
ウェーブフロント収差計市場は2026年に5,520万USDと評価されており、2031年までに7,064万USDに達する見込みです。
最も急速に成長している製品セグメントはどれですか?
術中収差計は2031年にかけて7.02%のCAGRで最高の成長を記録しており、白内障手術中のリアルタイムIOL度数確認の需要が成長を牽引しています。
アジア太平洋が最も魅力的な成長地域と見なされるのはなぜですか?
規制の合理化、民間医療投資の増加、高い近視有病率がアジア太平洋を8.78%のCAGRへと押し上げ、他のすべての地域を上回っています。
人工知能(AI)のアップグレードは購買決定にどのような影響を与えますか?
AIモジュールは角膜拡張症リスクの予測と手術計画の精度を向上させ、統合システムをより魅力的にし、クリニックが旧型機器を更新する意欲を高めています。
ウェーブフロント収差計の普及における主な障壁は何ですか?
高い初期費用、1処置あたりの消耗品費用、そして高度診断に習熟した技術者の不足が主な抑制要因として残っています。
診療報酬の変更は市場にどのような影響を与えましたか?
2025年のメディケア診療報酬2.93%引き下げが米国の施設に圧力をかけており、キャッシュフロー管理のためにリースおよびサービスベースの調達モデルへの依存が高まっています。
最終更新日:



