
眼圧計市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
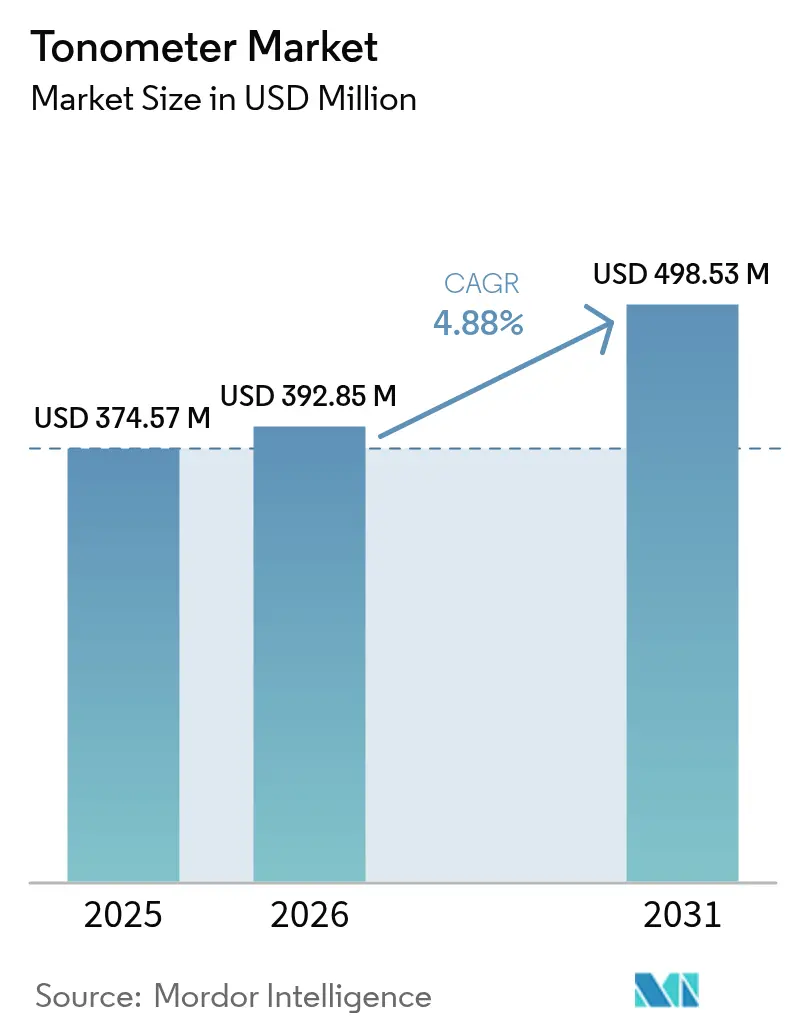
| 市場規模 (2026) | 392.85 百万米ドル |
| 市場規模 (2031) | 498.53 百万米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
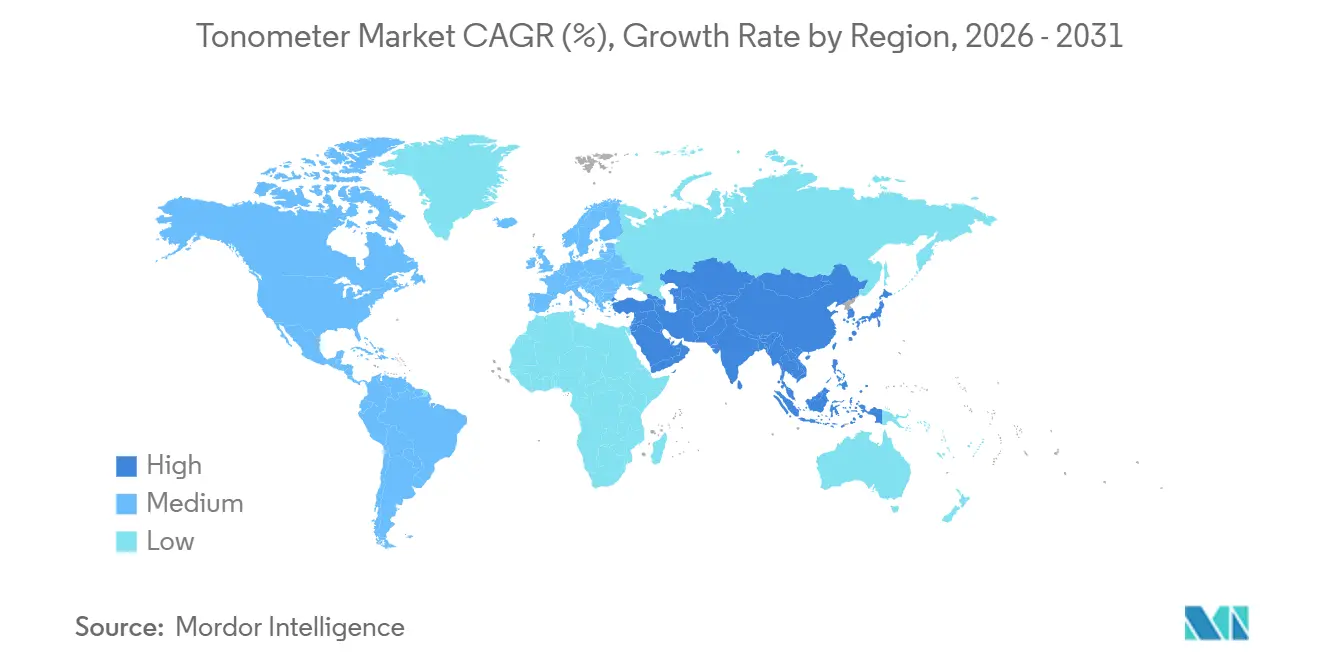
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
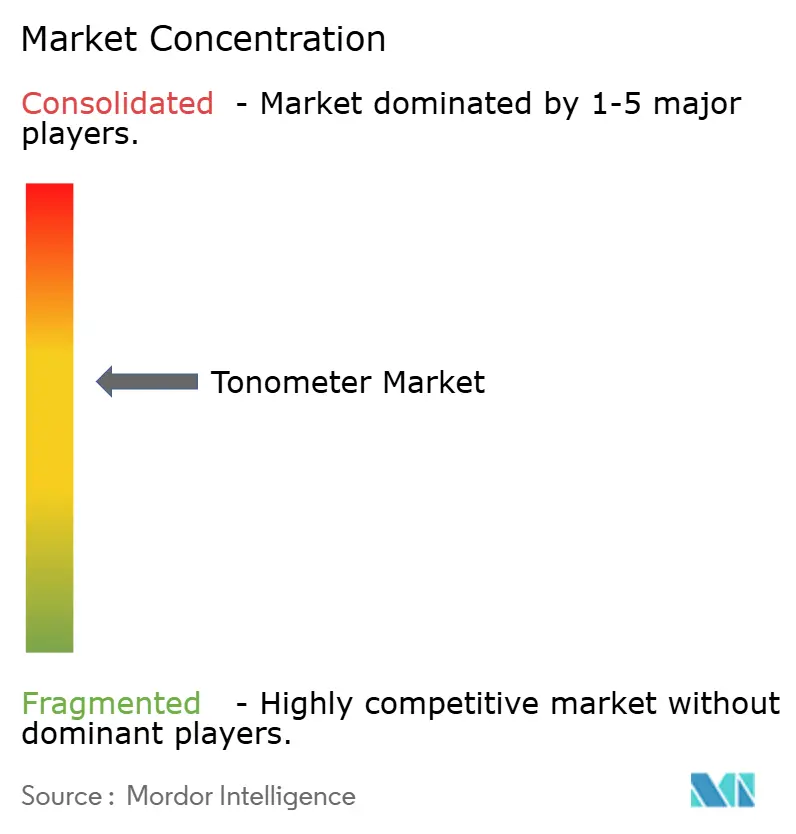
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼圧計市場分析
眼圧計市場規模は、2025年の3億7,457万米ドルから2026年には3億9,285万米ドルに増加し、2031年までに4億9,853万米ドルに達する見込みで、2026年から2031年にかけてCAGR 4.88%で成長します。
この市場の軌跡を形成する3つの主要な推進要因があります。高齢化人口が先進国における緑内障の有病率を大幅に増加させていること、携帯型リバウンド眼圧計の普及が三次医療施設を超えたスクリーニング能力を拡大していること、そして継続的な眼圧(IOP)モニタリングネットワークの導入が定期的な外来受診から在宅モニタリングへとケア提供を移行させていることです。市場需要は、世界保健機関が少なくとも10億件の視力障害が予防可能または現在未治療であると推定していることによってさらに支えられており、緑内障は中等度から重度の遠距離視力喪失の690万件に寄与しています。2025年、北米は市場収益の41.56%を占め、CPTコード92100および0198TのメディケアによるCPT償還によって牽引されました。一方、アジア太平洋地域は最も成長が速い市場であり、中国とインドにおける一次眼科医療インフラの拡大に後押しされ、CAGRは5.65%となっています。
レポートの主要なポイント
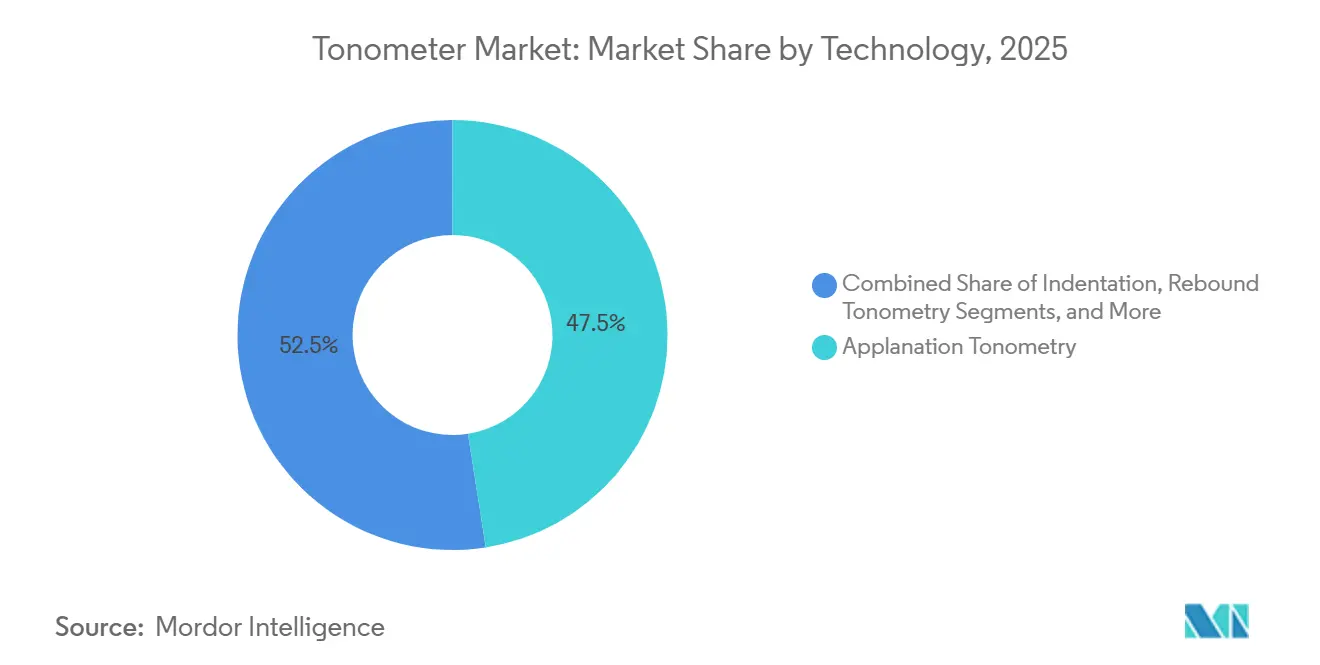
- 技術別では、圧平眼圧測定が2025年に47.52%の収益シェアをリードし、リバウンド眼圧測定は2031年にかけてCAGR 6.74%で拡大する見込みです。
- 携帯性別では、デスクトップシステムが2025年に67.54%の収益シェアを占め、ハンドヘルドデバイスは2031年にかけてCAGR 7.87%で成長すると予測されています。
- 測定タイプ別では、直接法が2025年に62.54%のシェアを維持し、間接法は2026年から2031年にかけてCAGR 6.88%で進展しています。
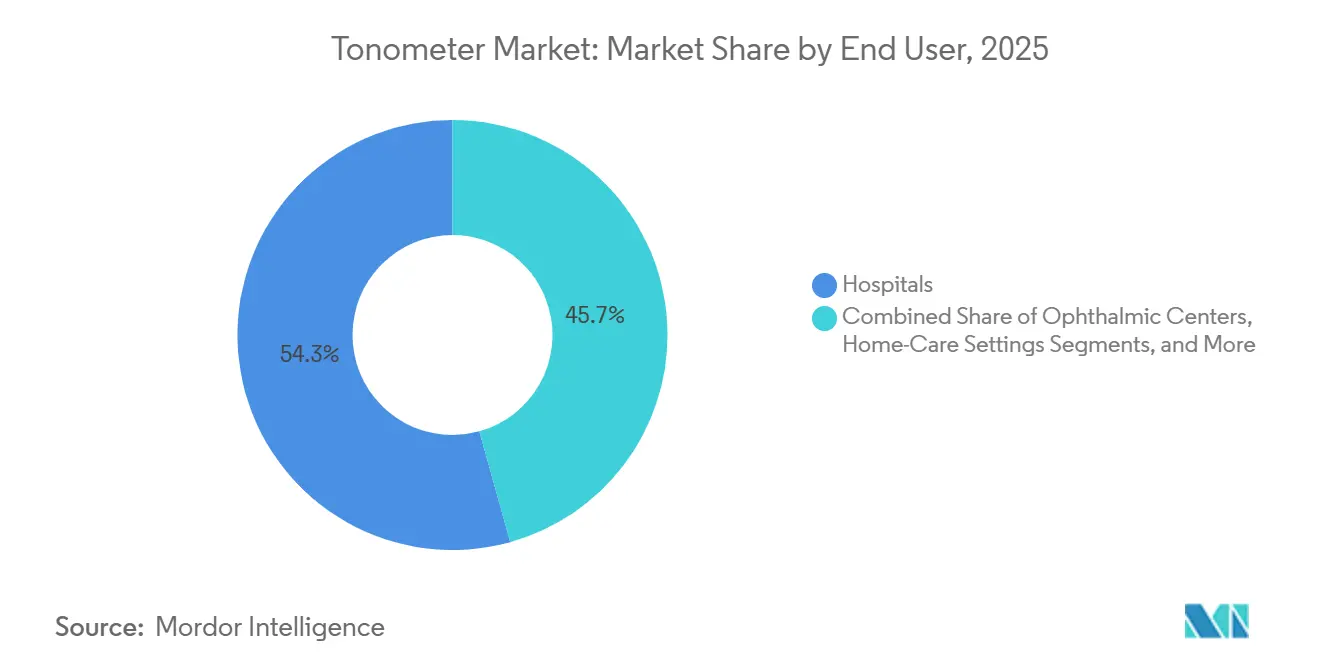
- エンドユーザー別では、病院が2025年に需要の54.32%を占めましたが、眼科センターおよびアイケアチェーンは2031年にかけてCAGR 7.65%で成長すると予想されています。
- 地域別では、北米が2025年に眼圧計市場シェアの41.56%をリードし、アジア太平洋は2026年から2031年にかけて最高の地域CAGRである5.65%を記録する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な緑内障発症率の上昇 | +1.2% | 世界全体、北米・欧州・日本・韓国・中国で最も高い | 長期(4年以上) |
| 人口高齢化と糖尿病の急増 | +1.4% | 世界全体、北米・欧州・アジア太平洋で顕著 | 長期(4年以上) |
| 大規模視力スクリーニング活動の普及 | +0.9% | インド、中国、東南アジア、アフリカおよび南米の一部 | 中期(2〜4年) |
| 非接触・携帯型技術の進歩 | +1.1% | 北米・欧州での早期採用、アジア太平洋での急速な拡大 | 短期(2年以内) |
| 遠隔眼科サービスの採用拡大 | +0.8% | 北米・欧州、アジア太平洋での拡大 | 中期(2〜4年) |
| 継続的なIOP監視エコシステムの出現 | +0.6% | 北米・欧州が先行、次いでアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な緑内障発症率の上昇
緑内障は2020年時点で世界中で361万件の失明と414万件の中等度から重度の視力障害を引き起こしており、米国疾病管理予防センターは、ベビーブーマー世代の高齢化に伴い、国内の緑内障患者数が2050年までに倍増すると予測しています。失明率は低下していますが、部分的な視力喪失の割合は上昇しており、早期発見が進む一方で治療遵守が一貫していないことを示唆しています。そのため、医療システムは視神経機能を保護するために、一次・二次・三次レベルでの定期的な眼圧測定を優先しています。2024年に開始された世界保健機関のSPECS 2030プログラムは、糖尿病患者の80%のスクリーニングカバレッジを目標としており、糖尿病が緑内障リスクを高めることから、間接的に眼圧測定のユーザーベースを拡大しています。採用はさらに、圧平および非接触デバイスの精度と相互運用性をそれぞれ規定するISO 8612およびISO 16672によって支えられており、大規模スクリーニング展開への信頼性を提供しています。
人口高齢化と糖尿病の急増
米国国勢調査局のデータによると、65歳以上の人口は2020年の5,610万人から2030年には7,310万人に増加し、75〜84歳のコホートはCAGR 4.5%、85歳以上の層はCAGR 2.8%で拡大します[1]。これらの年齢層は白内障有病率が約70%であり、緑内障リスクが7倍に跳ね上がることから、定期的なIOP評価を促進しています。並行して、国際糖尿病連合は世界の糖尿病有病率を2021年の5億3,660万人から2045年には7億8,320万人に増加すると見込んでおり、糖尿病性網膜症はすでに107万件の失明症例を占めています。糖尿病と高齢化は、微小血管変化と眼圧上昇を通じて緑内障発症率を乗算する相乗的な脅威であり、眼圧計市場に対する構造的な追い風を生み出しています。1,200店舗以上の米国光学店を運営するNational Visionは、2024年の投資家向け更新情報において、高齢者および糖尿病患者からの急増する需要に対応するために遠隔診察能力を拡大していることを明らかにしました。これらの人口動態的な圧力は長期的なものであり、短期的な経済変動から需要を保護しています。
非接触・携帯型技術の進歩
1975年から2024年にかけての216件の研究のスコーピングレビューにより、携帯型眼圧測定調査の90.3%がゴールドマン圧平眼圧測定との一致を検討しており、ハンドヘルドリバウンドユニットがコミュニティスクリーニングに対して許容可能な一致を示すことが判明しました。Revenio GroupのiCare Homeデバイスは、ゴールドマンに対して0.75〜1.00の相関係数を示し、標準的な外来受診では見逃される可能性のある日内IOP変動を捉えます。2024年7月、研究者らは角膜接触を必要としない光学式IOP センサーのプロトタイプを検証し、感染リスクのない次世代眼圧計の可能性を示唆しました[2]。これらの革新は麻酔時間を短縮し、患者の快適性を高め、技術者や地域保健従事者へのタスクシフティングを可能にし、小売眼科、薬局、移動クリニックへのカバレッジを拡大します。その結果、携帯型および非接触型デザインは段階的なアップグレードではなく、眼圧計市場全体の流通モデルを再調整する触媒となっています。
継続的なIOP監視エコシステムの出現
Implandata社のEYEMATE-IO埋め込み型センサーのARGOS-03試験では、2.88年間にわたって患者1人あたり平均7,283回の自己測定が記録され、IOP最大値とIOP変動が網膜神経線維層の菲薄化と密接に相関していたのに対し、外来でのゴールドマン測定結果は相関しなかったことが示されました。FDA承認済みのSensimed Triggerfishは、参加者の69%が睡眠中に最高IOPに達し、73%が24時間データに基づいて治療変更を必要としたことを明らかにしました。デバイスコストとトレーニングの必要性が近期的な普及を難治性緑内障症例に限定していますが、センサーの小型化とワイヤレス接続性が継続的モニタリングをルーティンケアへと推進し、より広い眼圧計市場内に明確な成長レーンを切り開いています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 接触式およびエアパフシステムにおける感染リスクと精度のギャップ | -0.7% | 世界全体、大量患者対応の病院環境で拡大 | 短期(2年以内) |
| 高い取得・維持コスト | -0.9% | 価格感応度の高いアジア太平洋、アフリカ、南米 | 中期(2〜4年) |
| 角膜バイオメカニクスによる測定変動性 | -0.5% | 世界全体、専門的意思決定に影響 | 長期(4年以上) |
| 精密センサーのサプライチェーンの不安定性 | -0.4% | 世界全体、製造はアジアに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
接触式およびエアパフシステムにおける感染リスクと精度のギャップ
角膜に接触する圧平プローブは、アデノウイルスおよびヘルペスの感染を抑制するために患者間で消毒する必要があり、米国疾病管理予防センターは各チップに対して70%イソプロピルアルコールワイプを数分間の接触時間で使用することを義務付けています[3]。コンプライアンスは患者フローを遅らせ、手順が省略された場合には法的リスクを高めます。エアパフシステムは接触を回避しますが、中央角膜厚が10マイクロメートル変化するごとに1〜2 mmHgのIOP変動を示し、厚い角膜では偽陽性、薄い角膜では偽陰性を生じます。その結果、クリニックは使い捨てチップや角膜特性に対して自動較正するリバウンドデバイスへの移行を進めており、感染および精度の欠点に対処できないベンダーは機関の購買契約から除外されるリスクがあります。
高い取得・維持コスト
デスクトップ型圧平または動的輪郭眼圧計の初期費用は3,000〜15,000米ドルの範囲であり、年間サービス契約は通常、購入価格の10〜15%に相当します。CPT 92100に対するメディケアの償還はほぼ横ばいであり、22の個別コードにおける緑内障処置費用は2000年から2020年の間に20.5%低下したため、特に個人開業医にとって新機器の回収期間が長期化しています。National Visionは2024年の財務報告において、眼科医の人件費と機器コストの上昇が粗利益率を20ベーシスポイント押し下げたと報告しており、規模の大きい小売業者においてもコスト圧力が存在することを示しています。市場の対応は二極化しており、プレミアムブランドはサブスクリプション価格の診断スイートに眼圧測定を組み込んで資本コストを分散させる一方、低コスト参入者は価格感応度の高い購買者向けに1,500〜3,000米ドルのハンドヘルドリバウンドユニットを提供しています。投資を躊躇する医療機関は眼圧測定をモバイルサービスに外注するか、患者を眼科センターに紹介しており、従来の所有モデルが分散化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
圧平が横ばいになる中でリバウンドが台頭圧平システムは2025年の眼圧計市場シェアの47.52%を占め、病院の緑内障クリニックにおける確固たる地位を反映しています。しかし、リバウンドユニットは2031年にかけてCAGR 6.74%で進展しており、これは眼圧計市場全体を2ポイント上回るもので、麻酔不要の操作、5秒の測定サイクル、小児および非協力的な患者への適合性によるものです。圧入眼圧測定は主に術中使用にとどまり、同様の携帯性とより優れた再現性を提供するリバウンドデバイスに地位を奪われています。10,000〜15,000米ドルの価格帯の動的輪郭技術は角膜病理症例で強い普及を見せていますが、ニッチな存在にとどまっています。光学的コヒーレンス弾性波法または経瞳孔光プローブを使用するプロトタイプは合計で5%未満のシェアを占めていますが、イノベーションの勢いを示しています。世界保健機関の2024年VESIHマニュアルは低資源環境向けの携帯型診断機器を推進しており、政府入札においてリバウンド設計を優遇しています。Carl Zeiss Meditecなどの確立したベンダーは、最新の屈折計・眼圧計コンボにシームレスな電子記録統合を追加することで対応しており、デジタル接続性が急速に基本要件となっていることを示しています。
リバウンド技術の眼圧計市場規模は2026年から2031年の間に3,900万米ドル増加すると予測されており、これらのデバイスを採用する医療従事者は通常、患者1人あたりの診察時間を20%短縮します。リバウンド眼圧測定を小売店のポイントオブケアキオスクに統合するクリニックは、完全な検査に転換する可能性のある追加スクリーニングを獲得します。その結果、リバウンド技術は純粋な光学工学ではなく、ソフトウェア機能、クラウド分析、患者エンゲージメントアプリを中心に商業的な競争の場を再定義しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


測定タイプ別:
間接法が差を縮める直接測定は2025年に62.54%の価値シェアを維持し、ゴールドマン、リバウンド、動的輪郭モダリティによって支えられています。間接法—エアパフおよび経眼瞼デバイス—は感染管理と快適性の観点からCAGR 6.88%で拡大しています。Diatonのような経眼瞼システムは局所麻酔なしに眼瞼を通じてIOP検査を可能にし、角膜術後および コンタクトレンズ装用患者に適していますが、±3 mmHgの変動性があるためスクリーニングにとどまります。小売チェーンは精度がやや低下するにもかかわらず、1時間に最大60人の患者を処理できるスループットのためにエアパフユニットを好みます。新興市場のクリニックは直接ヘッドと間接ヘッドの両方を含むデュアルモードパッケージを購入することが増えており、ワークフローのボトルネックを最小化しています。間接眼圧計の市場規模は2031年までに1億8,600万米ドルに達すると予測されています。角膜厚を補正する較正アルゴリズムを提供するベンダーは、査読済みの検証データが蓄積されれば市場シェアを獲得する可能性があります。
間接法は患者体験を改善し、待ち時間を短縮し、感染リスクを低減しますが、上昇したIOPを圧平法で確認する必要がある場合にフォローアップ紹介を生み出します。この2段階の経路は全体的なデバイス利用率を高め、一方の測定タイプを侵食するのではなく、両方の測定タイプにわたる需要を強化します。
携帯性タイプ別:
ハンドヘルドデバイスがデスクトップの優位性を崩すデスクトップモデルは細隙灯ワークステーションに統合されているため、2025年も収益の67.54%を占めています。しかし、ハンドヘルドデバイスはCAGR 7.87%で上昇しており、次の10年間で同等に近づく可能性があります。2,500米ドルのハンドヘルドリバウンドユニットは、デスクトップシステムと細隙灯の合計よりもはるかに安価であり、臨床医が待合室やアウトリーチバンでの検査に移行することを可能にします。216件の研究のメタ分析により、ハンドヘルドデバイスがゴールドマン法と許容可能な一致を示すことが確認されており、精度のトレードオフに関する懸念が和らいでいます。National Visionなどの小売光学チェーンは、携帯型診断機器が診察サイクル時間の短縮と追加レーンなしのネットワーク容量拡大に重要であると述べています。
ハンドヘルドユニットの眼圧計市場シェアは2031年までに約45%に上昇すると予想されています。コスト以外にも、携帯性は新しいケアモデルを可能にします。地域保健従事者が在宅訪問中にIOP検査を実施でき、慢性疾患患者が遠隔眼科の監督下で自己検査を行うことができます。デスクトップの既存企業は価値を維持するために眼圧測定ヘッドをマルチモーダルイメージングプラットフォームに組み込んで対応していますが、価格感応度の高い購買者はスタンドアロンのハンドヘルド製品に移行する可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
眼科センターが病院を上回る病院は2025年の需要の54.32%を占めましたが、成長の勢いはプライベートエクイティによるロールアップと垂直統合されたケアパスにより、CAGR 7.65%で進展している眼科センターおよび小売チェーンに傾いています。これらのセンターは、電子健康記録に結果を自動エクスポートし、光学的コヒーレンス断層撮影画像と同期して高スループットフローを実現するデバイスを優先しています。Carl Zeiss Meditecの2025年における700の欧州光学店を結ぶ遠隔眼科プラットフォームOcumedaへの10%出資のための1,000万ユーロの投資は、この接続性の必要性を強調しています。在宅ケアデバイスは量の10%未満にとどまっていますが、継続的なIOPセンサーと自己使用リバウンド眼圧計が臨床的価値を証明するにつれて最も速い相対的成長を記録しています。償還の圧縮と外来移行に直面している病院は、統合されたAI対応診断を中心に再構築しない限りシェアを失う可能性があります。
小売志向の眼科チェーンはハンドヘルド眼圧計を仮想屈折および自動レンズ選択システムと統合し、検査1件あたりの人件費を最大25%削減しています。そのため、エンドユーザーのセグメンテーションは、低コストのハンドヘルドを購入する大量処理チェーンとプレミアムなマルチモーダルデスクトップを吸収する専門センターに分裂しています。
地域分析
北米眼圧計市場
北米は2025年の眼圧計市場収益の41.56%を占め、眼圧測定に対する包括的な保険適用と成熟した緑内障スクリーニングプロトコルによって牽引されています。しかしながら、CMSのデータは2000年から2020年にかけて緑内障診断の償還額が20.5%低下したことを示しており、利益率を圧迫し価格感度を高めています。デバイスベンダーは資本販売を維持するため、眼圧測定をOCTおよび生体計測とサブスクリプションモデルのもとで束ねて提供しています。AIに対応したプラットフォームの高い採用率がサプライヤーを差別化しており、Carl Zeiss MeditecがTopconのコード抽出ツールに対して法的勝訴を収めたことでソフトウェア上の競争優位が確固たるものとなった事例がその好例です。カナダは概ね米国の需要パターンを反映していますが、州ごとの医薬品給付制度が償還の変動要因を加えています。
欧州眼圧計市場
欧州は安定しているものの緩やかな成長が続いています。ドイツ、フランス、英国、イタリアが購買を集合的に主導しており、マルチベンダーの相互運用性を支持するCEマーク規格によって支えられています。欧州医薬品庁および各国のeHealth戦略は、眼圧データを縦断的な患者記録へ統合することを促進し、クラウド接続型デスクトップへのアップグレードを刺激しています。地域的な緊縮財政政策が設備投資予算を抑制している一方で、高齢化する人口と国家的な糖尿病性網膜症プログラムが基礎需要を維持しています。
アジア太平洋、南米およびアフリカ眼圧計市場
アジア太平洋地域は5.65%のCAGRで拡大しており、2031年までに他のいかなる地域よりも多くの眼圧計ユニットを絶対数で追加する見込みです。中国の「健康中国2030」計画は郡病院における一次眼科医療機器に補助金を交付しており、インドの国家失明対策プログラムはハンドヘルドリバウンド機器を搭載した移動スクリーニング車を推奨しています。日本の超高齢社会は一人当たりの眼圧検査実施率が最も高い水準を記録していますが、韓国および台湾のプログラムは急速に収束しつつあります。同地域の眼圧計市場規模は2031年までに1億4,000万米ドルを超えると予測されています。価格感度がクリニックをハンドヘルドモデルへと誘導している一方、中国の三次病院はプレミアムなダイナミックコントアユニットを採用しており、二極化した機会スペクトラムを生み出しています。アフリカおよび南米は規模こそ小さいものの、ベンダーが販売量拡大を目的に流通ネットワークを拡張するにつれて供給の波及を受けてます。

規制環境
眼圧計は主要市場全体で医療機器として規制されており、米国では21 CFR 886.1930に基づくFDAクラスII診断機器(AC駆動眼圧計の製品コードHKX)として扱われ、通常は商業化前に510(k)クリアランスが必要となる。2026年のコンプライアンスにおける重要な基準は、2026年2月2日に施行されたFDA品質マネジメントシステム規則(QMSR)であり、これはISO 13485:2016を参照により21 CFR 820に組み込むものである。これにより、接続型眼圧測定システムにおける設計管理、サプライヤー管理、ソフトウェアライフサイクル文書化の重要性が高まっている。
欧州では、製造業者は医療機器規則(MDR)への適合を維持し、適合性の推定を支える進化する整合規格に技術文書を合わせる必要がある。2026年6月17日、EU官報は欧州委員会実施決定(EU)2026/1231を公表し、MDR適合を支える整合規格リストを更新した。これには医用電気機器に関連する規格(EN 60601-1など)が含まれる。世界的には、国際医療機器規制当局フォーラム(IMDRF)を通じた規制収斂の取り組みやMDSAPなどのプログラムが、北米、欧州、アジア太平洋地域で販売する企業の監査戦略や品質システムの整合性に影響を与えている。
バリューチェーン分析
眼圧計のバリューチェーンは、光学部品、精密機械組立品、電子部品(非接触式および反発式システムで使用されるセンサーや制御モジュールを含む)の供給業者から始まり、次に機器設計、ソフトウェア統合、検証/妥当性確認、医療機器品質システムに基づく規制対応製造を担うOEMへと移行する。規格やコンプライアンス要件は上流の調達および文書化の実務に影響を与える(例えば、ISO 13485に整合した品質システムや、ANSI Z80.10やIEC 60601-1などの一般的に参照される性能・安全性要件)。接続性の需要が高まるにつれ、OEMはファームウェア、サイバーセキュリティ、データエクスポートモジュールへの依存も強め、臨床ワークフローへの統合を支援している。
下流では、OEMは病院や眼科センターへの直接販売、独立系ディストリビューター/卸売業者、GPO主導の調達を組み合わせて販売している。サービスネットワーク(校正、修理、チップやアクセサリーなどの消耗品)はライフサイクル経済性に寄与する。購買者の行動は統合診断プラットフォームやクラウド連携型エコシステムへと移行しており、これはハードウェアとソフトウェアのバンドル、小売眼科チェーン向けの複数拠点展開、大規模検診向けの標準化された構成など、チャネル戦略に影響を与えている。サプライチェーンリスクは精密センサーや電子部品の入手可能性・適格性審査に集中しており、稼働率が重視される高スループットの臨床現場では、デュアルソーシングと地理的に分散したサービス能力の確保が重要となっている。
競合環境
眼圧計市場は中程度に分散しています。上位5社—Carl Zeiss Meditec、Topcon、Revenio/iCare、Nidek、Reichert—が合計で約60%のシェアを保有し、数百の地域企業およびスタートアップ企業が残りを分け合っています。戦略的な焦点はハードウェアの差別化からデータプラットフォームの支配へとシフトしています。Carl Zeiss MeditecのFORUMは、イメージング、外科、診断データを1つのクラウドワークスペースに統合し、購買者をそのエコシステムに囲い込んでいます。Microsoft Azure上で提供されるTopconのHarmonyプラットフォームは、眼の画像から全身疾患を検出するオキュロミックAIアルゴリズムを組み込み、緑内障を超えた価値提案を拡大しています。RevenioはILLUMEスイートにEyRISのSELENA+ AIを活用して糖尿病性網膜症のトリアージを自動化しており、小規模プレーヤーがパートナーシップを通じて競争力を維持する方法を示しています。
ホワイトスペースの機会は、継続的なIOP監視、自己検査、新興市場向けの低コスト携帯型ユニットに集中しています。ImplantataのEYEMATE-IOは難治性緑内障患者を対象としており、センサーデータサブスクリプションからの年金収入を生み出す可能性があります。非接触光学デバイスの製造を競うスタートアップは、感染管理の障壁を飛び越えることを目指しています。FDA クラスIIの先行事例が参入障壁を管理可能な水準に保っていますが、ベンダーはソフトウェアの使いやすさと電磁安全性を証明する必要があり、経験豊富な規制チームを持つ企業が有利です。眼圧測定がマルチモーダル診断ワークフローに組み込まれるにつれて、純粋な眼圧計専業企業はソフトウェア、分析、またはサブスクリプションサービスへの転換を図らない限り、コモディティ化のリスクに直面しています。
眼圧計業界のリーダー企業
-
Haag-Streit Group
-
Topcon Corporation
-
Revenio Group Plc (iCare)
-
AMETEK Inc. (Reichert)
-
Carl Zeiss Meditec AG
- 注:主要企業の掲載順は順位を示すものではありません。
眼圧計市場
- 66 Vision Tech Co., Ltd.
- AMETEK Inc. (Reichert Technologies)
- Bausch Health
- Canon
- Carl Zeiss
- CSO Srl
- Diaton (BiCOM Inc.)
- Haag-Streit Group (Metall Zug)
- Huvitz Co., Ltd.
- Kowa Co., Ltd.
- Marco Ophthalmic
- MediWorks Optical
- Nidek
- Oculus Optikgeräte GmbH
- Optomed Plc
- Revenio Group Plc (iCare)
- Rexxam
- Suzhou Kangjie Medical
- Suowei Electronic Technology
- Tomey
- Topcon
- Ziemer Group

市場機会と将来展望
機会は、接触に伴う摩擦を軽減し、多様な角膜状態にわたって測定信頼性を向上させるワークフロー、特に高スループットの検診や急性期医療現場に集中している。角膜非依存型アプローチは、角膜の厚さや生体力学が従来法の測定値を歪める可能性がある領域に空白地帯を生み出している。経眼瞼式眼圧測定はこれらの用途向けに位置付けられており、BiCOM Inc.が2026年6月のWorld Health Expo Miamiにおいて、緑内障検診および救急/急性期医療現場向けのDiaton経眼瞼式眼圧計を展示したことがそれを支えている。携帯型眼圧測定は、レポートの文脈で言及されているWHOプログラムや中国・インドにおける国家眼科医療インフラの拡大などの大規模検診イニシアチブとも整合し、三次医療機関を超えて展開可能な携帯型機器の調達を後押ししている。
2つ目の機会は、定期的な外来受診では捉えられない日内変動のピークを捉える持続的・ウェアラブル眼圧モニタリングから生まれており、市場の文脈で既に拡大している在宅医療や遠隔眼科診療モデルを支えている。2026年には、査読済み研究により、リアルタイム眼圧モニタリングと自律的薬物送達を組み合わせたスマートコンタクトレンズの概念(Science Translational Medicine、2026年4月)や高精度無線眼圧センシング(npj Flexible Electronics、2026年1月)が報告され、患者中心のモニタリングエコシステムへの製品ロードマップを補強している。既存の機器メーカーがデジタルワークフロー機能への投資を進める中、ZEISSが2026年6月にEnvision Health Technologiesと協業し緑内障医療向け次世代視機能検査を開発したことなどを含め、機器メーカーや眼科チェーンは統合データパス、遠隔レビュー、多拠点展開の障壁を下げるサブスクリプション型サービスモデルを通じて差別化を図ることができる。
Recent Industry Developments in 眼圧計市場
- 2026年6月:ZEISS Medical Technologyは、緑内障医療向けの次世代ゲーミフィケーション型バーチャルリアリティ視機能検査を推進するため、Envision Health Technologiesと戦略的協業を開始した。この取り組みは緑内障管理を取り巻くソフトウェアおよびデジタルワークフロー機能を強化し、クリニックや分散型医療現場全体の統合診断パスの一部として眼圧測定を補完するものである。
- 2025年11月:Topcon Healthcare, Inc.は米国FDAの510(k)クリアランスを取得し、客観的屈折検査、角膜曲率測定、眼圧測定、パキメトリーを単一機器に統合した完全自動4-in-1事前検査ソリューションOMNIAを商業展開した。眼圧測定を隣接する測定と組み合わせることで、OMNIAは患者処理速度の向上を支援し、病院や眼科センターにおけるプラットフォーム購入行動を強化している。
- 2024年9月:iCareは、更新設計に反発式眼圧測定を組み込んだスリットランプ式眼圧計iCare ST500の発売を発表した。この発売は従来の検査ライン構成における反発式測定の採用を拡大し、無麻酔での操作と効率化されたワークフローを重視することで、圧入式測定に注力する構成への競争圧力を高めている。


眼圧計市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、臨床眼科医療現場において眼圧を測定するために使用される眼圧計から得られる収益を、主要地域全体で対象としている。これには、医療提供者が検診、診断、継続的モニタリングのために購入・使用する一般的な機器形態が含まれる。
対象範囲の除外事項:眼圧計機器の販売に含まれない緑内障薬物療法、外科的処置、より広範な眼科用消耗品は除外する。
セグメンテーション概要
- 技術別
- 圧平眼圧測定
- 圧入眼圧測定
- リバウンド眼圧測定
- 動的輪郭眼圧測定
- その他の技術
- 測定タイプ別
- 直接
- 間接
- 携帯性タイプ別
- デスクトップ
- ハンドヘルド
- エンドユーザー別
- 病院
- 眼科センター・アイケアチェーン
- 在宅ケア・自己モニタリング
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、眼圧検査の需要背景と、クリニックや病院における眼圧計使用を促す臨床経路の構築から始まる。検診の強度や患者モニタリングの需要を把握するために、世界保健機関(WHO)、米国疾病予防管理センター(CDC)、National Eye Institute、および査読済み眼科学ジャーナルに掲載されたガイダンスやエビデンスなどの公的情報源を参照する。
供給側では、製造業者の年次報告書、投資家向け資料、製品カタログ、入手可能な場合は規制・回収に関する通知、および信頼性の高い報道を確認し、機器の特徴、価格帯、発売時期を把握する。また、企業財務・情報、特許検索、出荷レベルの輸出入確認のために選択的な有料サブスクリプションも利用し、想定した機器構成と地域別配分の整合性を検証する。上記のデスクリサーチ資料はあくまで例示であり、データの収集、検証、未解決の質問の明確化には他の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、公開情報源からの確認が難しい前提、特に一般的な買い替えサイクル、携帯型とデスクトップ型の需要の内訳、入札やディストリビューターマージンが適用された場合の価格変動を検証するために用いられる。APAC、EMEA、南北アメリカ全域の機器メーカー、ディストリビューター、眼科医療提供者から均衡の取れた層に聞き取りを行い、モデルを確定する前に地域ごとの購買行動とサービス提供範囲の違いを反映させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:38% | 経営幹部(CXO):14% | APAC:44% |
| 中堅層:43% | 機能/部門責任者:34% | EMEA:33% |
| 中小企業:19% | マネージャー:52% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウン方式で構築されており、眼科医療利用の指標から需要プールを再構築し、それを機器需要へ変換した後、現実的な採用率と更新率でスケーリングする。実務上、緑内障および高眼圧症の検診件数、眼圧測定を要する検査の割合、クリニックや病院における既設機器の買い替えサイクル、接触式と非接触式の手法間のミックスシフト、形態・チャネル別の標準的な平均販売価格といった観測可能な入力にモデルを結び付けている。
その後、公開カタログからのサンプル価格、ディストリビューターマージンに関するチャネル確認、開示されている場合のサプライヤー収益配分など、選択的なボトムアップ近似で出力を確認し、合計値の妥当性を確保する。ボトムアップ確認においてギャップが生じる場合(例えば、非公開企業の収益が欠落している場合)、その不足分は保守的なシェア想定で処理され、インタビューのフィードバックで再検証される。予測は、検査量の増加、リンバースメントおよび検診プログラム、新しい機器機能が定常使用に入るにつれて予想される平均販売価格の推移に関する専門家の見解に基づくシナリオ分析を用いて実行される。
データ検証と更新サイクル
モデルの結果は、地域別の処置・受診動向、関連機器カテゴリーの貿易フロー、製品の価格や入手可能性における観測可能な変化など、独立した指標間で三角検証される。異常値はフラグ付けされ検討対象となり、通貨換算のタイミング、単発の入札受注、または報告された機器収益の異常な増加といった、その背後にある前提を再確認する。
承認前には、地域や年をまたいでロジック、入力、計算が一貫するよう、複数段階のアナリストレビューが行われる。レポートは毎年更新され、大規模な規制措置や意味のある価格変動といった重大な事象が発生した場合には中間更新が行われる。提供直前には、最新の公開情報の更新とインタビューのフィードバックが反映されているか確認するための新たな確認作業を実施する。
Mordor Intelligenceの眼圧計市場規模算定と他の公表推計との比較
公表されている眼圧計市場の数値は、同じ製品を対象としているように見えても、しばしば一致しない。これは、規模算定の選択が小さいながらも重要な点で異なるためである。差異は通常、売上として計上する対象(機器のみか、機器とアクセサリーを含むか)、年をまたいだ価格の米ドルへの換算方法、製品構成が変化した際に古い前提がどれほど速やかに更新されるかによって生じる。
本調査では、更新頻度と通貨タイミングを第一次的な確認事項として扱い、合計値を確定する前に最近のチャネルフィードバックで平均販売価格を再検証している。これはまた、Mordor Intelligenceが古い価格曲線や固定為替レートのスナップショットに依拠する推計から異なる傾向がある点でもある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 392.85 M (2026) | |
| 業界出版社A | USD 391.80 M (2025) | 異なる基準年を使用し、より広範な製品分類の下で機器形態やチャネルを混在させる可能性があり、これが暗示される平均販売価格を変動させ、最近の価格変化の影響を遅らせている。 |
| グローバル出版社B | USD 440.80 M (2024) | より早い基準年とより高い短期的な値に規模算定を固定しており、この上振れは、現在の調達行動と必ずしも再確認されない、より速い採用率と価格推移の想定によってもたらされる可能性がある。 |
3つの数値間の差は、需要の存在に関する見解の不一致よりも、主にタイミングと価格の取り扱いによって説明される。眼圧計機器の収益に対象範囲を限定し、観測可能な検査・買い替え指標に合計値を結び付けることで、追跡可能であり、同じ入力系列を用いて時間をかけて再現可能な数値を提供することができる。


レポートで回答される主要な質問
眼圧計市場は2026年から2031年の間にどのくらいの速さで成長すると予想されますか?
市場はCAGR 4.88%で拡大し、約1億500万米ドルの新規収益を追加すると予測されています。
最も強い勢いを示す技術セグメントはどれですか?
リバウンド眼圧測定は、すべての技術カテゴリーの中で最も速いCAGR 6.74%を記録すると予測されています。
ハンドヘルド眼圧計が普及している理由は何ですか?
ハンドヘルドデバイスは資本コストを低減し、細隙灯ステーションの必要性をなくし、小売店、移動クリニック、在宅環境でのスクリーニングを可能にします。
継続的なIOP監視はどのような役割を果たしますか?
埋め込み型またはウェアラブルセンサーは、外来受診では見逃されることが多いピーク値と変動パターンを捉えるため、研究から臨床ルーティンへと移行しています。
最も高い成長機会を持つ地域はどこですか?
中国とインドにおける一次眼科医療インフラの拡大に牽引されたアジア太平洋は、2031年にかけてCAGR 5.65%で成長すると予想されています。
償還圧力は購買決定にどのような影響を与えましたか?
横ばいまたは低下する償還率は、医療機関をマルチモーダルなサブスクリプション価格の診断スイートとコスト効率の高いハンドヘルドデバイスへと向かわせています。


 お客様のデータは安全であり、販売や共有は一切行われません。

