
COVID検査キット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.01 十億米ドル |
| 市場規模 (2031) | 5.06 十億米ドル |
| Growth Rate (2026 - 2031) | -6.32 % |
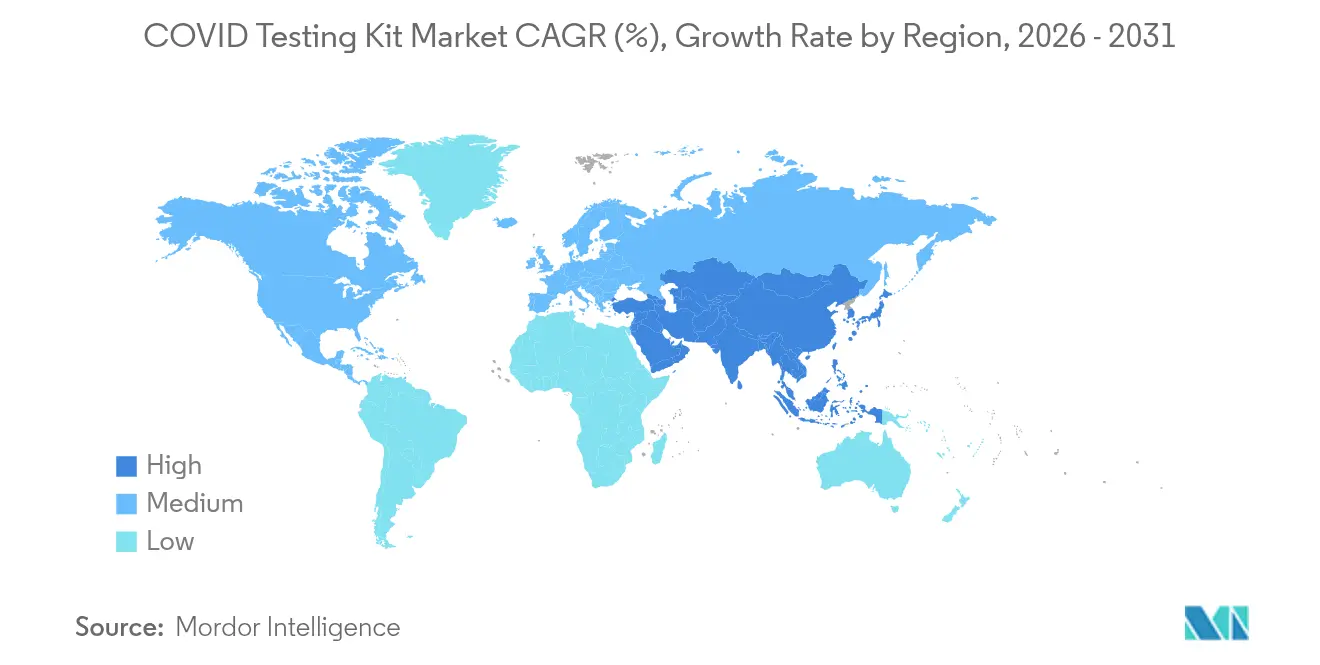
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
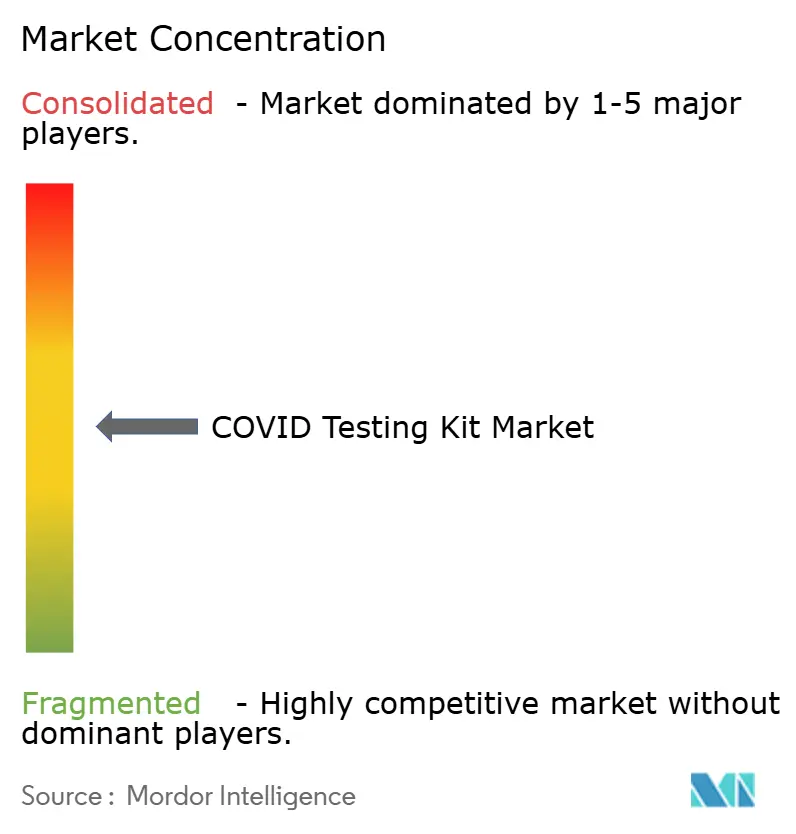
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCOVID検査キット市場分析
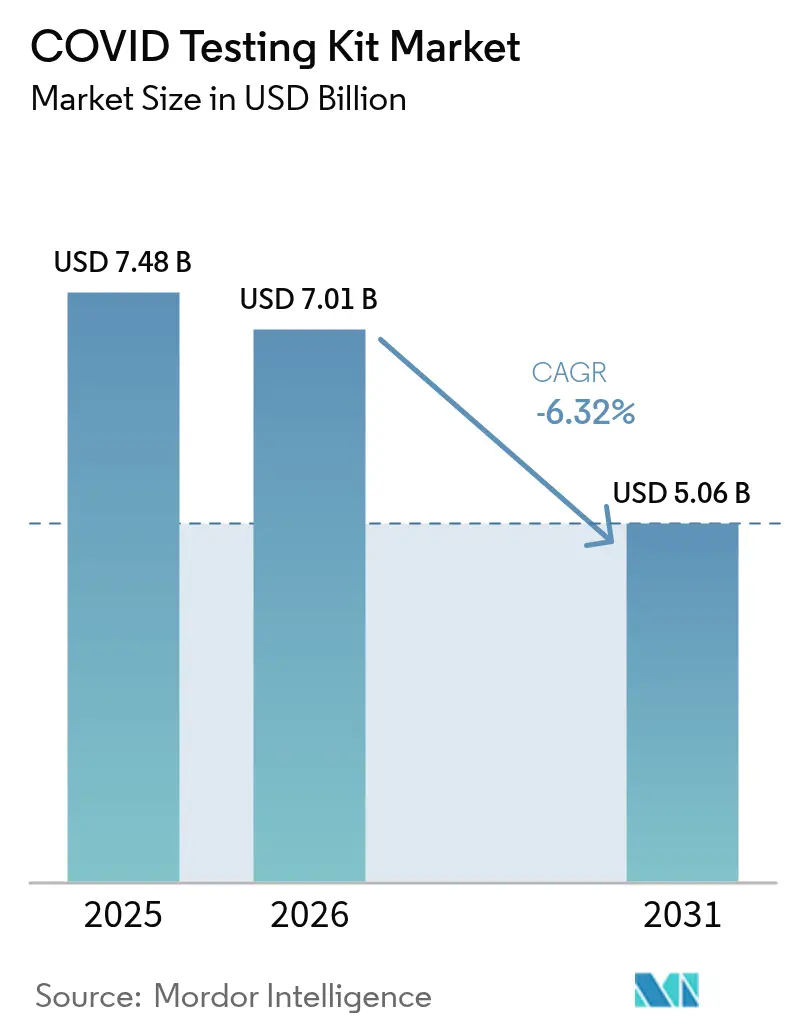
COVID検査キット市場規模は2025年に74億8,000万米ドルと評価され、2026年の70億1,000万米ドルから2031年には50億6,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは-6.32%となっています。
この下降軌道は、パンデミック後の急速なイノベーション、超高速分子プラットフォームに対する需要の高まり、および将来の感染拡大に備えた政府備蓄の拡充によって、収益減少のペースが緩和されているという実態を覆い隠しています。パンデミック期の大量需要を支配した企業は現在、マージンと製造規模を守るため、多重呼吸器パネル、デジタル結果報告、および直接消費者向けチャネルへと軸足を移しています。支払者は通常のCOVID検査に対する包括的償還を廃止しつつありますが、保健省、米国戦略的国家備蓄、その他の政府購入者による機関調達プログラムが基本需要を維持しています。したがって、市場リーダーは低ボリュームに対応した生産拠点の最適化、AI対応コネクティビティの追加、および持続的な収益確保のための検査キットとテレヘルスサービスの組み合わせを進めています。
主要レポートポイント
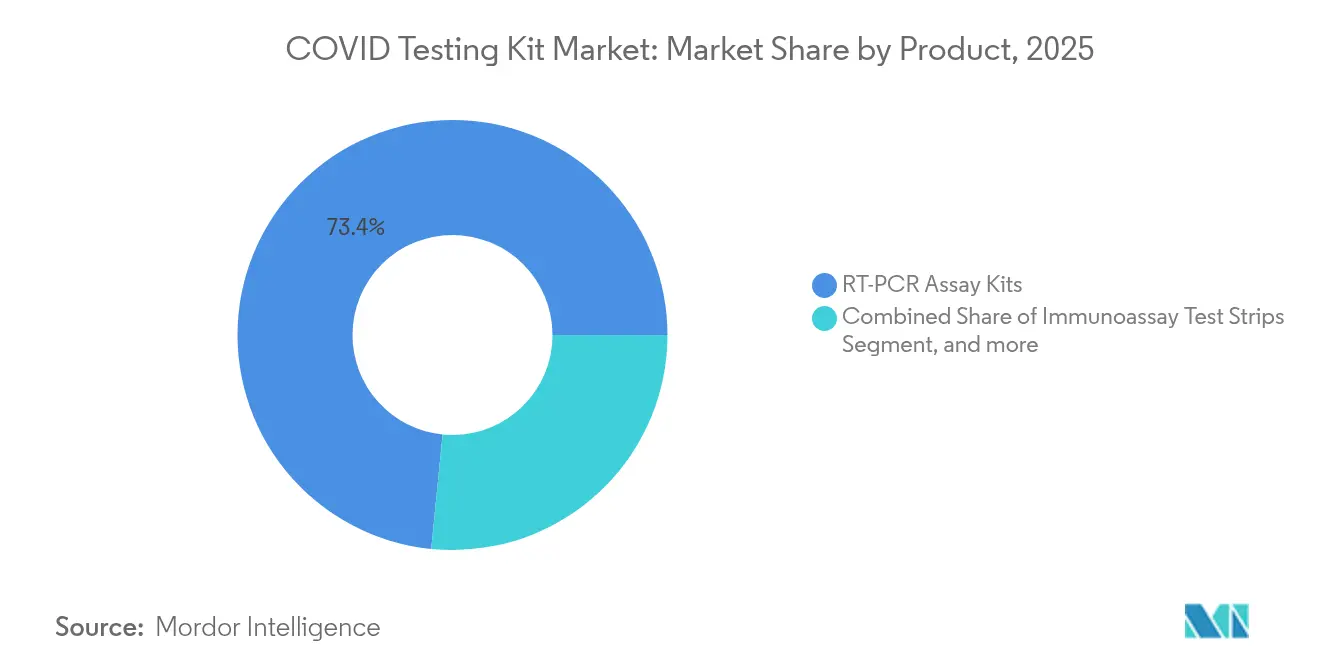
- 製品別では、RT-PCRアッセイキットが2025年のCOVID検査キット市場シェアの73.42%を占めてトップとなり、CRISPRベース分子キットは2031年まで1.90%のCAGRで拡大する見込みです。
- 検体別では、鼻咽頭スワブが2025年のCOVID検査キット市場規模の58.35%を占め、唾液検査は予測期間中に2.08%のCAGRで進展しています。
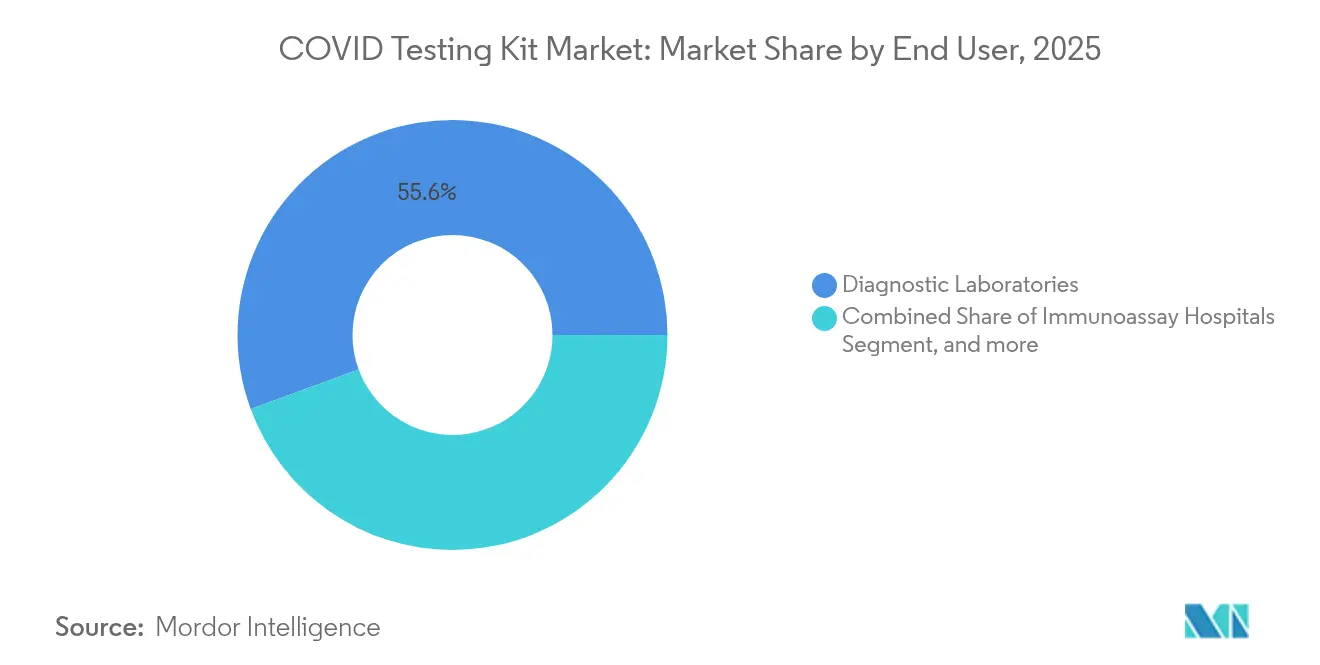
- エンドユーザー別では、診断検査室が2025年に収益シェアの55.60%を占め、在宅ケアセッティングは2031年まで2.18%のCAGRで成長する見込みです。
- 地域別では、北米が2025年のCOVID検査キット市場の39.30%を占め、アジア太平洋が1.98%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| COVID-19の高い罹患率と継続的な変異株の出現 | -2.1% | 世界的規模、特にアジア太平洋地域および新興市場への集中的影響 | 中期(2~4年) |
| 将来の感染拡大に備えた政府備蓄プログラムの拡大 | +1.8% | 北米、欧州、一部のアジア太平洋諸国 | 長期(4年以上) |
| 消費者の自己検査およびテレヘルス統合への急速なシフト | +1.2% | 世界的規模、北米と欧州が先導 | 短期(2年以内) |
| CRISPRベース超高速診断の商業化 | +0.9% | 北米、欧州、アジア太平洋の都市部センター | 中期(2~4年) |
| デジタルコネクティビティ/AI対応結果報告義務 | +0.7% | 先進国市場、世界の一部都市中心部 | 長期(4年以上) |
| 単一病原体検査に代わる多重呼吸器パネル | +1.4% | 世界の医療システム、機関購入者 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
COVID-19変異株の高い罹患率
インフルエンザに類似した季節性パターンへのウイルスの進化は、大規模検査の緊急性を低下させる一方、基本的なサーベイランス要件は維持されます。世界保健機関(WHO)の諮問グループは現在XBB系統株に焦点を当てており、全人口を広くスクリーニングするよりもワクチン接種とモニタリングへと移行していることを示しています。[1]世界保健機関(World Health Organization)、「COVID-19ワクチン組成に関する技術諮問グループ」、who.int Labcorpは2024年第1四半期にCOVID検査収益が前四半期比1.9%、2024年第2四半期に0.9%減少したと報告しており、急性期需要の減退に伴い主要検査機関全体でこのパターンが見られます。したがって、診断企業は低ボリュームと変異株検出のためのシーケンシング能力の維持という必要性のバランスを取らなければなりません。プラットフォームの柔軟性と統合データ報告は、保健機関がゲノムサーベイランスのために検査機関に依存し続ける中で、重要な差別化要因となっています。既存のアッセイに変異株特異的プライマーを組み込むメーカーは、新しいキット開発のコストを負担することなく、継続的な機関需要を取り込むことができます。
政府備蓄プログラムの拡大
政府の準備体制イニシアチブは、民間セクターの発注が減少しても需要の底を形成します。米国保健福祉省(U.S. Department of Health and Human Services)は国内の迅速検査生産を維持するために30億米ドル以上を投資し、戦略的備蓄として5億件の在宅検査を調達しました。[2]米国保健福祉省(U.S. Department of Health & Human Services)、「迅速検査調達契約」、hhs.gov 欧州連合(EU)における同様の調達枠組みにより、メーカーに対する複数年の購入コミットメントが保証され、小売チャネルにおけるマージン侵食を相殺しています。これらの契約は基本的な生産を安定させることにより、サプライヤーが熟練した労働力を確保し、ISO 13485および米国食品医薬品局(FDA)品質システム規制(Quality System Regulation)の下で要求される品質システムを維持することを支援しています。その見返りとして、政府は将来の感染拡大に対する確実なサージキャパシティを確保し、より広範な国家安全保障目標を支援します。
消費者の自己検査への急速なシフト
ユーザーが自宅で採取できる唾液ベース診断は、最適化されたビーズミルホモジナイザーで処理した場合、97.8%の検出率を達成し、検査機関で採取された鼻咽頭スワブに匹敵します。[3]Brian Labus、「自己採取唾液はSARS-CoV-2に対して高い感度を示す」、Science Daily、sciencedaily.com 在宅サンプリングは医療従事者の暴露をなくし、個人用防護具の使用を削減することでシステム全体のコストを低下させます。ライン濃度を解釈して結果を公衆衛生ダッシュボードに送信するデジタルアプリは、北米と欧州での普及をさらに強化しています。テレヘルスサービスとの統合により、医師は数分以内に抗ウイルス薬の処方と隔離指導を発行でき、一回限りの検査をバーチャルケアへの入口に変えています。直感的な使用説明書、コンパニオンアプリ、多言語サポートをパッケージ化したキットメーカーは、特に高齢者層や小児集団において、より高いリピート購入率を示しています。
CRISPRベース診断の商業化
等温増幅と組み合わせたCRISPR-Casシステムは、ほぼリアルタイムで結果を提供できるようになりました。Mammoth BiosciencesのDETECTR BOOSTキットは、従来の酵素に関連するサプライチェーンの制約を回避しながら、8時間シフトで約1,500サンプルを処理します。コロンビア大学エンジニアリング学部の研究者は、感度を犠牲にすることなくターンアラウンドタイムを23分に短縮するプラズモニックナノ粒子RT-PCRプラットフォームを実証しました。このようなイノベーションは、救急部門のトリアージや、最小限の遅延で国際航空路線の再開を目指す空港にとって不可欠です。規制経路は依然として複雑ですが、従来のRT-PCRと並行してCRISPRベースアッセイを運用する先進採用型の病院は、ワークフロー効率と試薬コストの低減を報告しています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パンデミックがエンデミック段階へ移行するにつれた検査量の減少 | -4.2% | 世界的規模、特に先進市場で顕著 | 短期(2年以内) |
| キットメーカーのマージンを圧迫する価格のコモディティ化 | -2.8% | 世界的規模、特に北米と欧州での競争が激しい | 中期(2~4年) |
| 監督なしの在宅サンプル採取に関する精度懸念 | -1.1% | 主に自己検査普及率が高い先進市場 | 短期(2年以内) |
| 生物学的有害プラスチック廃棄物と廃棄コンプライアンスコスト | -0.7% | 世界的規模、欧州および先進アジア太平洋地域でより厳格な規制執行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック沈静化に伴う検査量の減少
診断企業は、2021年のピーク時と比較してCOVID検査受注が70~90%減少したと報告しています。Abbottはメイン州の施設で199人を削減し、Cue Healthは公的資金がワクチンと治療薬に振り向けられる中で170人の人員削減を行いました。固定製造費用は現在、より少量のバッチに分散されており、コスト圧力が高まっています。検査機関は在庫を合理化し、数か月分の安全在庫ではなく、ジャストインタイムの在庫を保有しています。この環境下で、サプライヤーはサテライト工場を閉鎖し、包装ラインを自動化し、新たな基本需要にキャパシティを合わせるために原材料契約を再交渉しています。
マージンを圧迫する価格のコモディティ化
緊急時のプレミアム価格設定は消滅し、ほとんどの抗原およびRT-PCRキットにコモディティレベルの価格上限が設けられています。主要診断企業は2024年度決算報告においてCOVID検査に関連する急激な収益減少を開示しました:DiaSorin -13.7%、Quest Diagnostics -6.4%、Danaher -11.7%、Abbott -39.4%(前年同期比)。薬局やオンライン小売業者からの競争入札は低コストサプライヤーを優遇するようになり、粗利益率を圧迫しています。収益性を守るため、メーカーはデジタル結果アーカイブ、職場スクリーニングプログラム、複合呼吸器パネルのためのアッセイカスタマイズなどの付加価値サービスを拡充しています。ソフトウェア、分析機能、または多病原体対応能力をバンドルできない企業は、純粋に価格競争に陥るリスクがあり、さらなる業界再編を引き起こす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
イノベーションがボリューム減少を相殺RT-PCRアッセイキットは、規制および償還コンプライアンスのために病院や基準検査機関がその精度を信頼していることから、2025年のCOVID検査キット市場シェアの73.42%を維持してトップを堅持しました。ただし、CRISPRベース分子サブグループは、迅速なポイントオブケアワークフローに対する検査機関の需要を反映し、2031年まで最も高い1.90%のCAGRを記録すると予測されています。イムノアッセイカセットは大量スクリーニング注文を取り込む一方でマージン侵食に直面しており、次世代シーケンシングパネルは変異株サーベイランスプログラムに限定されています。SARS-CoV-2、インフルエンザA/B型、RSVを1回の実行で検出する多重呼吸器アッセイは97~100%の精度とサブ時間のターンアラウンドを達成しており、プレミアム価格設定を支持する能力となっています。
このセグメントは、コモディティ検査と高付加価値専門診断の間の分断を示しています。モジュラーカートリッジシステムを展開する企業は、季節的病原体パターンに対応するために試薬を交換でき、収益を守ることができます。コロンビア大学エンジニアリング学部による23分RT-PCRプロトタイプは、救急部門スループットの将来的なベンチマークを示唆しています。同時に、活性ウイルス複製を残存フラグメントから識別できるCRISPRアッセイは、検疫決定と抗ウイルス処方を誘導し、検査総数が減少しても臨床的ニッチを開拓できます。これらの技術的進歩を自動化された結果報告と組み合わせるサプライヤーは、縮小しながらも技術に精通した市場において持続的な需要を取り込む立場にあります。
注記: 個々のセグメントのシェアはレポート購入後に閲覧可能


検体別:
自己採取が選好を再定義鼻咽頭スワブは長年の臨床的検証により2025年収益の58.35%を保持し続けていますが、消費者が非侵襲的な選択肢を求める中で、唾液採取は2031年まで2.08%のCAGRで推移する見込みです。研究によると、ビーズミルホモジナイザーで処理した唾液では97.8%のウイルス検出率が報告されており、標準的な検査室条件下での鼻咽頭スワブの78.9%を大幅に上回っています。鼻腔スワブは快適性と精度のバランスを提供し、口咽頭サンプリングは一部の病院環境でプロトコル主導として残っています。指先採血は急性診断よりも抗体サーベイランスのために引き続き使用されています。
自己採取はロジスティクスを変え、キット配布を病院のサプライチェーンから小売・eコマースチャネルへシフトさせています。デジタルアプリが採取をガイドし、不確定な結果を減らして消費者の信頼を高めています。アプリが匿名の陽性情報を疫学ダッシュボードに送信することで、公衆衛生機関はタイムリーなデータを取得し、検体イノベーションとサーベイランス目的を整合させています。メーカーはサンプルの輸送中の安定性を延ばす安定化バッファーを改良しており、コールドチェーン要件を迂回する郵送型検査機関PCRサービスの道を開いています。
エンドユーザー別:
在宅ケアが成長エンジンとして台頭診断検査室は自動化されたサンプル処理と集中購買を活用して2025年収益の55.60%を占めました。ただし、在宅ケアセッティングは消費者が旅行前、家族の集まり、または仕事の前に定期的な自己検査を日常化するにつれて、2031年まで2.18%のCAGRで拡大する見込みです。病院は急性期検査を維持しつつも、運用コストを正当化するためにCOVIDを他の呼吸器病原体とバンドルしたインハウスパネルにますます依存しています。公衆衛生機関は現在、普遍的な検査ではなくセンチネルサーベイランスに焦点を当て、ターゲットを絞ったコミュニティプログラムのためにキットをまとめて購入しています。
在宅セグメントの拡大は、医療提供の幅広い分散化を反映しています。PLoS ONE誌の研究では、自己採取スワブが淋菌検出で99%の精度を達成しており、疾病状態をまたいだ自己採取に対する消費者の信頼を強化しています。キットメーカーは家族用大容量パックとテレメディシンコンサルトを含むサブスクリプションモデルを提供することで、単一の診断販売を超えた生涯顧客価値を高めています。Bluetooth対応リーダーとクラウドダッシュボードを組み合わせたプラットフォームにより、医師は患者の状態をモニタリングでき、キット販売と長期的なデジタルヘルス収益を連携させています。
注記: 個々のセグメントのシェアはレポート購入後に閲覧可能
地域分析
北米COVID検査キット市場
北米は2025年のCOVID検査キット市場において39.30%のトップシェアを維持し、迅速検査の調達と製造レジリエンスに向けた30億米ドルの連邦資金によって支えられた。しかし、保険会社が包括的な補償を縮小したことで商業的な販売量は急激に減少し、メーカーは工場合理化と高マージンのマルチプレックスパネルの優先化を迫られた。Abbott Laboratoriesは、COVID検査収益の低下と輸出関税により2025年の売上高が10億米ドル超減少すると開示しており、既存企業が直面するプレッシャーを示している。臨床検査室開発検査の監督に関するFDAの規則制定は新たな検証コストをもたらすが、厳格な性能基準を満たせる企業にとっては迅速承認への統一された経路を約束するものでもある。
アジア太平洋COVID検査キット市場
アジア太平洋地域はCAGR 1.98%で最も速い地域拡大を記録し、都市部の病院がインフルエンザとCOVIDの重複シーズンに対応するため複合呼吸器パネルを優先するなか、2031年までそのモメンタムを維持すると予測される。各国政府は国内試薬製造への補助金を含む分子診断能力の強化に向けて復興資金を投入している。インドおよび中国における官民パートナーシップは、検査リーダーをクラウドアナリティクスに接続する集中型データプラットフォームを構築しており、個別のキットを保健省の感染症サーベイランス資産へと転換しつつある。しかしながら保険カバレッジの不均一さと償還制度のばらつきが、第一線都市以外での普及を遅らせている。
欧州・中南米・アフリカCOVID検査キット市場
欧州は引き続き機関購買を重視しており、欧州医薬品庁によるグローバルなワクチン・診断基準に関する協力によって方向付けられている。医療システムは契約にサステナビリティ条項を追加し、リサイクル可能なプラスチックを使用するか引き取りサービスを提供するベンダーを優遇している。この環境重視の姿勢は一部のサプライヤーにとって製造原価を引き上げるが、公共入札において先行企業を差別化する要因ともなっている。中南米およびアフリカでは、ドナー資金による取り組みが検査室ネットワークの整備を進めているものの、予算上の制約により平均販売価格はグローバル水準を下回っている。これらの地域に対応するサプライヤーは、コア感度を維持しながらホットチェーン輸送と最小限の機器環境に対応した簡略化キットを提供している。

規制環境
COVID-19検査キットは、緊急時と従来型の両方の規制経路の下で運用されており、規制当局は性能、品質システム、市販後監視に関する長期的な要件を強化しています。米国では、FDAが体外診断薬に対する緊急使用許可(EUA)を継続的に維持し、SARS-CoV-2検査およびOTC家庭用診断に関する専用ポリシーとFAQを公開しています。一方、連邦官報(2025年9月23日)は、第564条に基づく緊急事態宣言下でのIVD検査の執行方針に関するFDAガイダンスを最終化しました。この明確化により、将来の緊急事態宣言時に未承認検査がいつ提供され得るかの基準が規定されています。
欧州では、体外診断医療機器規則(IVDR)の実施が、移行期間とクラス再分類の影響を通じてSARS-CoV-2検査の市場アクセスを引き続き再構築しています。2024年7月9日に発効した規則(EU)2024/1860は、既存IVDの移行期間を延長し、供給の混乱を軽減しました。SARS-CoV-2検査に関する欧州委員会およびMDCG準拠の更新された分類ガイダンスも、より高リスクの分類に対する要求を強化し、認証機関との連携、品質マネジメントシステムの適合(一般にISO 13485)、適合性評価計画のハードルを引き上げました。特に、より短期の提出期限を伴うより高いクラスへ移行する製品にその影響が及んでいます。
競合環境
市場集中度は中程度であり、多角化した大手企業がCOVID収益の縮小を幅広い診断ポートフォリオで相殺する一方、ニッチプレーヤーは合併を模索するか隣接する呼吸器検査にピボットしています。Abbottは2025年第2四半期に心血管・糖尿病フランチャイズ全体で7.5%のオーガニック成長を達成し、COVID検査キット売上の減少を相殺しており、ポートフォリオの幅の恩恵を強調しています。Rocheは、SARS-CoV-2量の低下にもかかわらず稼働率を維持するために、PCR機器のキャパシティを腫瘍学および移植ウイルス学アッセイに振り向けています。Thermo Fisher Scientificは消耗品をクラウド分析とバンドルして、顧客を複数年の試薬契約に縛り付けています。
専門メーカーは岐路に立たされています:次世代技術に投資するか、撤退するかです。Becton Dickinsonは、コア医療機器事業への集中を強化するために2026年までに34億米ドルのインビトロ診断資産を売却する計画を発表しました。Cepheidsは40,000台以上の機器に及ぶGeneXpertのインストールベースを活用し、20以上のFDA認可検査を提供することで、COVID以外の感染症全体でスケールを実現しています。CRISPRベースまたはAI対応検査を開発する企業は、将来のパンデミックに対してヘッジしようとする戦略的投資家を引き付けていますが、量産と規制認可への道のりは依然として長いです。
テレメディシンプロバイダーとのパートナーシップが市場参入モデルを再定義しています。iHealthの直接消費者向け3-in-1インフルエンザA/B型・COVID検査キットはCostcoのオンラインプラットフォーム限定で発売され、診断流通における大型小売業者の影響力を示しました。一方、アジアの新興サプライヤーは、知的財産ライセンスを現地製造アクセスと交換する技術移転協定を交渉しており、本国市場における価格競争力の高い供給を確保しています。市場が縮小する中で、オペレーショナルエクセレンス、多重対応能力、およびデジタル統合が、競争優位の確立において単純な規模を上回っています。
COVID検査キット業界リーダー
Abbott
F.Hoffmann-La Roche
Becton, Dickinson and Company
bioMérieux
BGI Genomics
- *免責事項:主要選手の並び順不同
COVID検査キット市場
- Abbott Laboratories
- Roche
- Thermo Fisher Scientific
- Danaher (Cepheid)
- Beckton Dickinson
- bioMérieux
- QIAGEN
- Randox Laboratories
- DiaSorin
- PerkinElmer
- Laboratory Corporation of America (Labcorp)
- QuidelOrtho
- SD Biosensor
- Siemens Healthineers
- Acon Laboratories
- LumiraDx
- Cue Health
- Seegene
- Ellume
- BGI

市場機会と将来展望
大規模な単一病原体スクリーニングではなく、日常的な呼吸器ウイルスサーベイランスやケアパスウェイに適した検査形式とワークフローを中心とする機会が生まれています。政府の調達および備え体制プログラムは、準拠したスケーラブルな製品を供給できるメーカーにとって需要の基盤となります。米国保健福祉省は国内の迅速検査生産を維持するために30億米ドル以上を投資し、戦略的備蓄用に5億件の自己検査キットを調達しており、商業量が正常化する中でサプライヤーが検証済みの生産ラインと品質システムを維持するのを支えています。
規制の正常化は、EUAから従来型承認へポートフォリオを移行する企業にも余地を生み出しており、差別化はマルチプレックス化と接続性に一層結びついています。2026年6月、FDAはSARS-CoV-2を直接検出するシンプルなポイントオブケア機器を、特別管理下のクラスII(21 CFR 866.3982)に分類し、ポイントオブケアCOVID検査の長期的な経路をより明確にし、緊急使用限定の製品ではなく承認済み製品ラインへの投資を支援しました。公衆衛生の側面では、下水モニタリングを含む多病原体サーベイランスやセンチネル方式の展開が続いています。2026年、オーストラリアは47のセンチネル拠点で3年間の全国下水サーベイランスプログラムを開始し、臨床検査を補完し、高スループット分子プラットフォームおよび統合報告への需要を支えるSARS-CoV-2モニタリング基盤への継続的な機関投資を示しています。
Recent Industry Developments in COVID検査キット市場
- 2026年5月:Rocheは、PathAIを前払い7.5億米ドル、追加のマイルストーン最大3億米ドルで買収する最終契約を発表しました。この取引はAI対応診断およびデータ解釈能力を強化するもので、デジタル病理学が中心であるものの、接続型呼吸器検査戦略に関連する診断ワークフローのデジタル化全般も支えます。この取引は、単独のCOVID検査量が減少する中で、ソフトウェア支援型の差別化への移行を強化するものです。
- 2025年11月:RocheはSapphirosとの戦略的契約を締結し、年間最大10億件のラテラルフロー検査の製造能力へのアクセスと、将来の分子ポイントオブケア検査への道筋をRocheに提供します。追加された製造能力とプラットフォームへのアクセスは、迅速検査のサージ対応力と供給保証を改善するもので、これは政府の備蓄およびアウトブレイク対応プログラムにとって重要な要件です。また、市場がより正常化した需要へ移行する中でも、スケーラブルな迅速検査能力への継続的な投資を示しています。
- 2025年7月:Becton, Dickinson and Companyは、ポイントオブケア用のSARS-CoV-2抗原検査向けBD Veritor SystemについてFDA 510(k)クリアランスを取得しました。このクリアランスは、EUAベースの商業化から標準的なFDA経路への業界全体の移行を支え、より長い製品ライフサイクルとより安定した機関購買を可能にします。また、迅速なターンアラウンドと簡素化されたワークフローが重要視される分散型検査環境におけるBDの地位を強化します。


COVID検査キット市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、分子検査法およびイムノアッセイ形式を含む、SARS-CoV-2感染を検出するために使用されるキットから生じる収益を対象とし、臨床検査およびポイントオブケア検査の両方の環境を含みます。当社の市場規模算定は、主要地域における日常的な診断、スクリーニング、サーベイランス需要に関連するキット単位の売上に焦点を当てています。
対象範囲外:COVID-19ワクチン、治療薬、(キット価格に含まれない場合の)一般的な検査機器、およびSARS-CoV-2結果を報告しない非COVID呼吸器パネルは除外します。
セグメンテーション概要
- 製品別
- RT-PCRアッセイキット
- イムノアッセイ試験ストリップ/カセット
- CRISPRベース分子キット
- 次世代シーケンシングパネル
- 検体別
- 鼻咽頭スワブ
- 鼻腔スワブ
- 口咽頭スワブ
- 唾液
- 血液/指先採血
- エンドユーザー別
- 病院
- 診断検査室
- 在宅ケアセッティング
- 公衆衛生機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクワークは、実施されている検査の件数とその種類をマッピングすることから始まり、その後その活動をキット需要と収益に変換します。このため、WHOの状況報告、CDCの検査ガイダンスおよびサーベイランスダッシュボード、ECDCのモニタリングノートなどの公衆衛生報告とサーベイランス発表に依拠しています。これらの資料は、サージ検査からより対象を絞った検査への変化を説明するのに役立ちます。
また、各国の保健省の調達通知、入手可能な場合の診断試薬およびスワブに関する税関・貿易統計、陽性率、検査頻度、臨床実務の時間的変化を報告する査読済み研究などの補助的な情報も収集します。企業の年次報告書、投資家向け資料、信頼できる報道は、価格動向、供給制約、チャネル構成を理解するために使用され、有料サブスクリプションデータベースは、企業財務、ニューススクリーニング、製品パイプラインを明確にする特許調査に選択的に使用されます。これらの資料は網羅的なものではなく、データ収集、前提条件の検証、不明点の明確化のために、さらに多くの公開資料が確認されました。
一次インタビューおよび調査
一次的な情報は、検査室管理者、調達チーム、流通業者、診断業界の専門家から収集され、PCRと迅速検査形式の現実的な比率、価格低下の速度、各環境での検査発注頻度を確認します。これらの議論は、政策変更、渡航検査、アウトブレイクサイクルがAPAC、EMEA、南北アメリカにおける需要にどのように影響するかを確認するのにも役立ち、デスクリサーチで弱かったり不整合であった前提条件を精緻化します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):15% | APAC:46% |
| ミドルティア:41% | 機能・部門リーダー:34% | EMEA:31% |
| 小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:23% |
市場規模算定と予測
主要モデルはトップダウン方式を採用し、報告された検査件数と検査の構成を、地域別平均販売価格(チャネルおよび製品タイプを反映)を用いてキット消費量に変換し、その上で評価します。パンデミックのピーク時から需要が急速に変化したため、疑い症例あたりの検査頻度、陽性率、政策主導のスクリーニング要件が対象検査プールをどのように動かすかに細心の注意を払っています。
モデルで使用される主要な入力には、分子検査と抗原検査の比率、検査ごとに使用される平均キット数(関連する場合は対照を含む)、公的調達の強度、集中型検査室と分散型検査拠点の間の移行、供給の正常化に伴い観測された価格低下が含まれます。総計はその後、サンプルされたサプライヤーの収益を積み上げ、想定出荷キット数と推定実施検査数を照合するなどの選択的なボトムアップ近似によって裏付けられ、報告が不完全な国がある場合には保守的な範囲を適用してギャップに対処します。
予測にあたっては、予想されるアウトブレイクの波、サーベイランス検査の持続性、病院および長期介護施設におけるガイドライン主導の検査を中心にシナリオ分析が適用されます。最終的な予測経路は、シナリオを、想定される検査頻度と一般的なキット形式の現実的な価格推移に関する専門家の見解と整合させた上で選択されます。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、まず地域間の単純な分散チェックから始め、その後、検査強度と一致しない突然の収益増加などの異常値を掘り下げます。モデルが信頼できる動きをしていることを確認するため、公表された検査件数、調達に関するニュース、サプライヤーの見解などの独立した指標と結果を比較します。
承認前には、最も価値への影響が大きい前提条件(主に価格と検査量)が別のアナリストによって見直され、不一致が未解決のまま残る場合には確認のための連絡が行われます。レポートは年次で更新され、大きな政策変更、新たな変異株、または大規模な調達イベントが需要を大幅に変化させる場合には中間更新が行われます。また、クライアントが最新の見解を確実に受け取れるよう、納品前の最終レビューが実施されます。
他の公表推計値と比較したMordor IntelligenceのCOVID-19検出キット市場規模
COVID-19検出キットの公表市場規模は、市場が緊急需要からより安定したサーベイランスへ移行したことに加え、各発表元が異なる年、範囲、価格ロジックを採用しているため、しばしば異なります。数値は、一部の調査がキットを超えた消耗品を含めたり、ポイントオブケア検査と検査室検査の境界を異なる方法で扱ったりすることでも分散する可能性があります。
検査量の指標と、RT-PCRと迅速検査形式間で観測される構成比が、Mordor Intelligenceの2025年推計をより広範な検査室支出ではなくキット需要に結びつける確認手段であり、これは総計がずれる一般的な要因です。他の推計値も、2021年以降の保守的な減少経路を用いるかどうか、工場出荷価格とエンドマーケット価格のどちらを報告するか、急速な価格低下期における通貨タイミングの扱い方によって異なります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.48 B (2025) | |
| グローバル調査発行元A | USD 8.35 B (2025) | この数値は範囲をキットに加えて消耗品および関連サービスを含むように拡大しており、工場出荷価格として提示されているため、検査量が緩やかになっている場合でも総計を押し上げる可能性があります。 |
| 業界調査発行元B | USD 5.40 B (2024) | この推計は、異なる減少曲線を伴うより早い基準年に固定されており、モデル化された期間内で迅速検査が構成の大半を占める場合、平均価格の前提はより急速に下落する可能性があります。 |
全体として、この差異は主にキットに何を含めるか、選択した基準年、需要が正常化する中で価格がどれだけ急速に低下すると想定されるかによって説明されます。収益を検査活動および相互検証可能な実用的な価格帯に結びつけることで、このアプローチは追跡可能な数値を提供し、次の需要変化が発生した際に再現・更新することができます。


レポートで回答される主要質問
2031年のCOVID検査キット市場の予測値はいくらですか?
市場は2031年までに50億6,000万米ドルと予測されており、2026年からのCAGRは-6.32%を反映しています。
最も急成長している製品タイプはどれですか?
CRISPRベース分子キットが1.90%のCAGRで最高の成長を示しており、検査機関が超高速診断を採用しています。
在宅ケアセッティングはどのくらいの速さで拡大していますか?
在宅ケアチャネルは、自己検査が日常的になるにつれ、2031年まで2.18%のCAGRを記録する見込みです。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋は診断インフラへの投資に後押しされ、1.98%のCAGRで最速の地域拡大が見込まれています。
政府備蓄がサプライヤーにとって重要な理由は何ですか?
長期調達契約は基本需要を安定させ、メーカーが将来の感染拡大に備えた生産能力を維持することを支援します。
価格圧力はメーカーにどのような影響を与えていますか?
緊急時プレミアムが消滅する中、サプライヤーはマージンを守るために多重対応能力、デジタル付加価値、およびオペレーショナルエフィシェンシーに注力しています。
最終更新日:



