
超撥水コーティング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
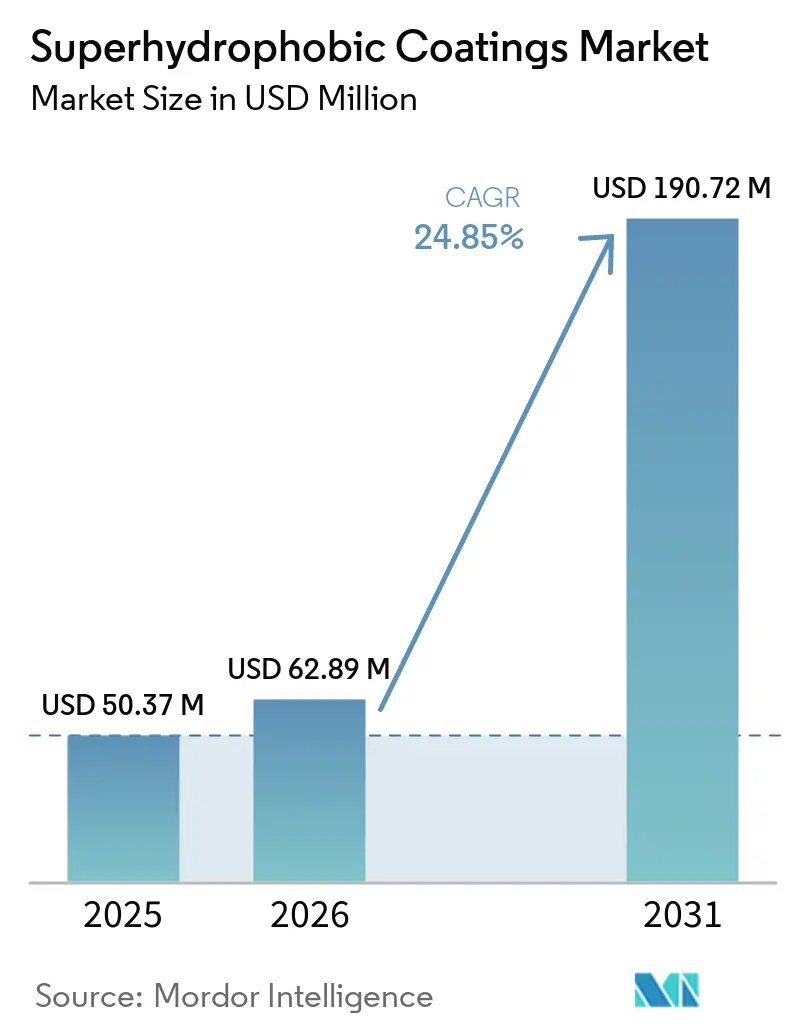
| 市場規模 (2026) | 62.89 百万米ドル |
| 市場規模 (2031) | 190.72 百万米ドル |
| 成長率 (2026 - 2031) | 24.85 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 北米 |
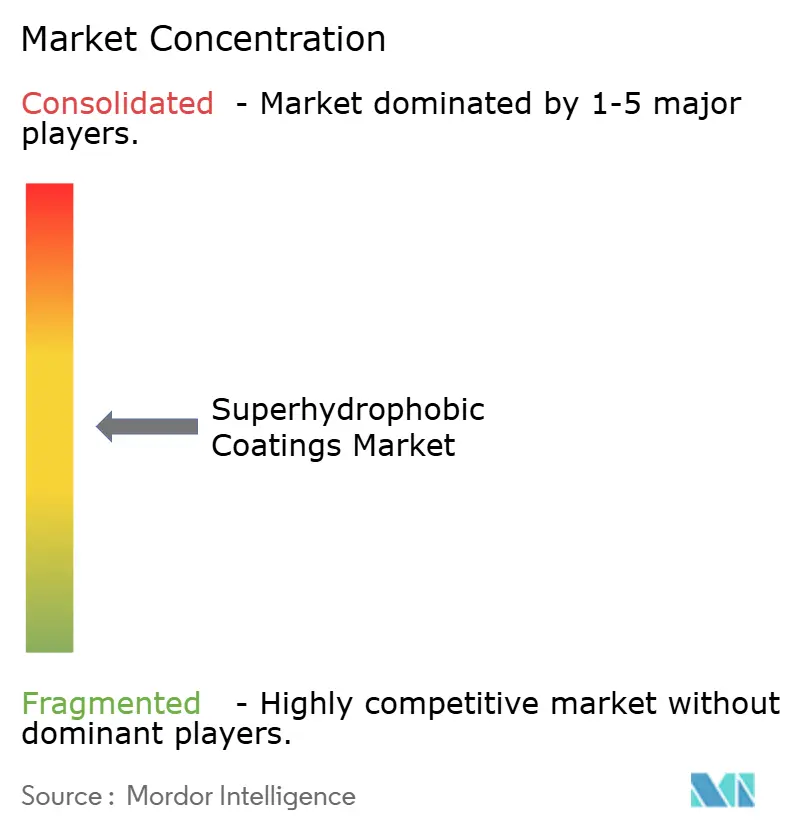
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる超撥水コーティング市場分析
超撥水コーティング市場規模は、2025年の5,037万米ドルから2026年の6,289万米ドルに成長し、2026〜2031年にかけて24.85%のCAGRで、2031年までに1億9,072万米ドルに達すると予測される。自動車分野における電気自動車(EV)バッテリーパックの近代化、フッ素化学品に対する世界的な規制の強化、および拡張現実ヘッドアップディスプレイへのプレミアム用途拡大が、需要の勢いを高め続けている。メーカーは機能統合を追求し、撥水性、耐腐食性、自己洗浄性を融合させることで、コーティング工程の簡素化と総所有コストの削減を図っている。精密スプレープラズマ成膜ラインは資本集約的ではあるものの、大規模展開に必要なコーティング均一性とナノ構造制御を実現する。投資の流れは北米に集中しており、自動車メーカーは生涯塗装保証と積極的なEV展開を組み合わせている。一方、欧州のプレーヤーはREACHの規制期限を前に、PFAS(有機フッ素化合物)フリーのシリカプラットフォームの商業化に急ぐ。競争の激化は、PFASフリーナノ粒子と低温プラズマ処理をカバーする特許ポートフォリオを中心に展開しており、知的財産(IP)を参入への戦略的障壁として高めている。
主要レポートのポイント
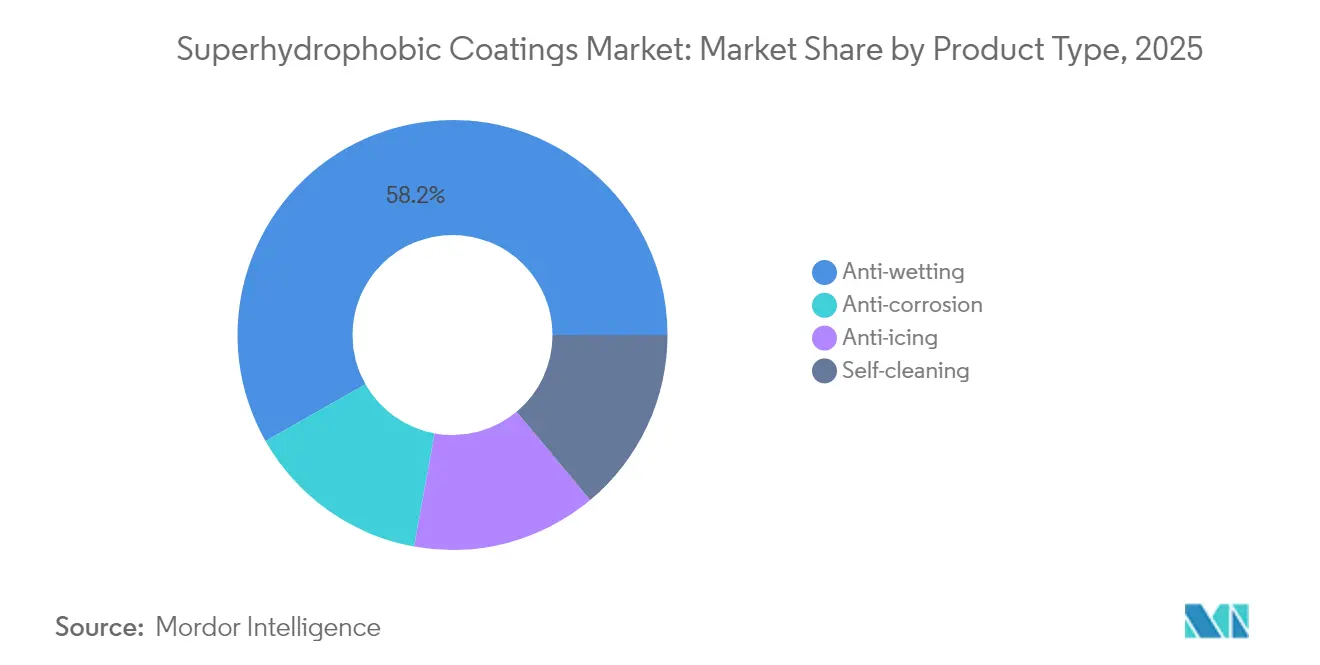
- 製品タイプ別では、撥水セグメントが2025年に超撥水コーティング市場シェアの58.21%を占め、2031年までに25.95%のCAGRで拡大する見込みである。
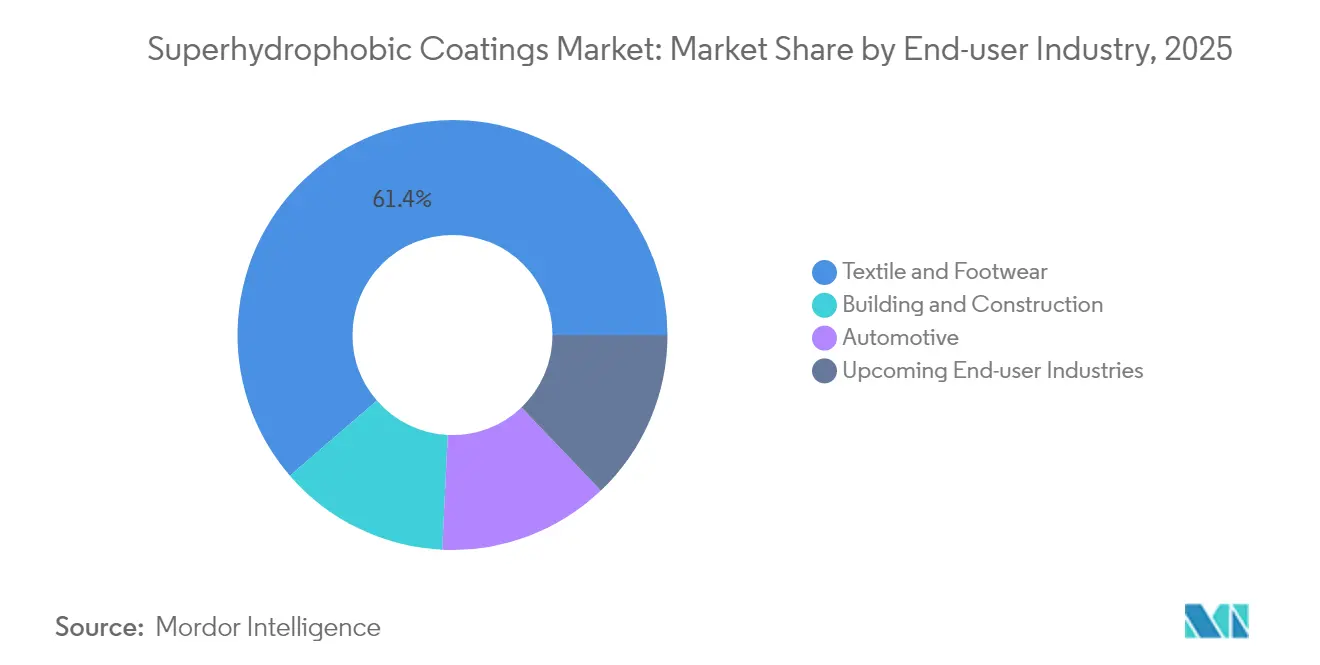
- 最終用途産業別では、繊維・履物が2025年に超撥水コーティング市場規模の61.35%のシェアを占めた。新興最終用途産業は2031年までに25.1%のCAGRで成長すると予測される。
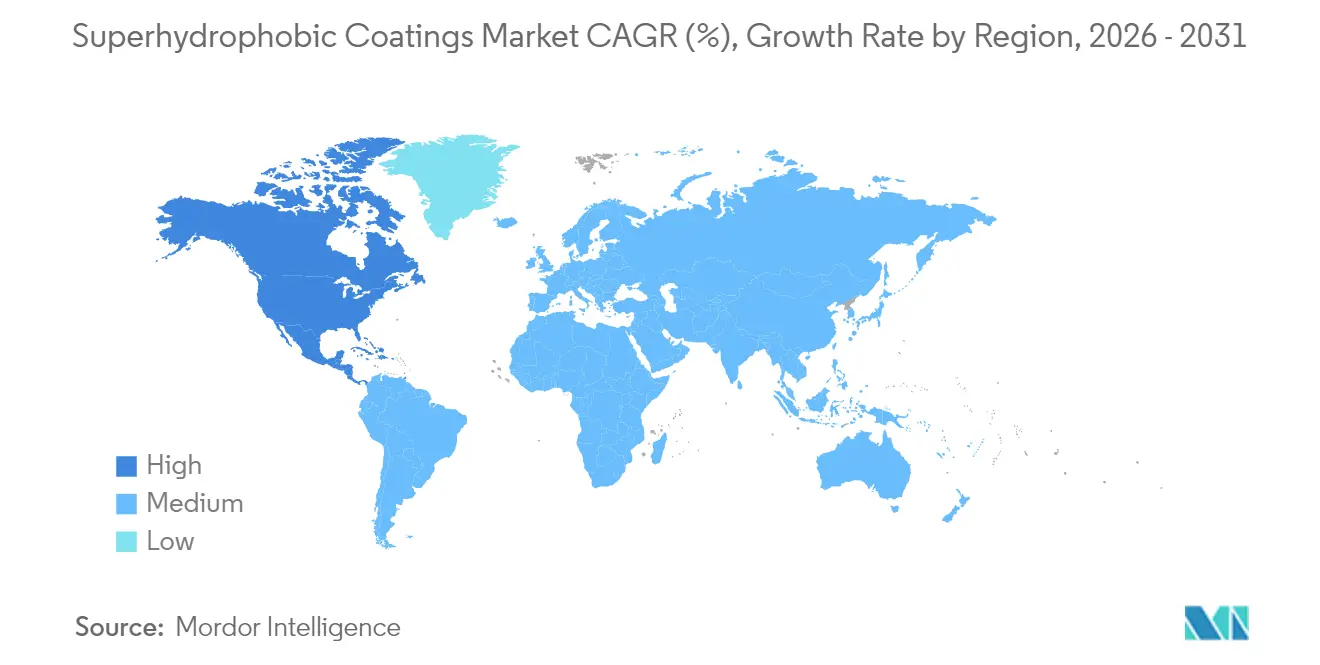
- 地域別では、北米が2025年に62.60%の収益シェアを占め、2026年から2031年にかけて37.85%のCAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EVバッテリーパックにおける耐腐食コーティングの需要急増 | +3.8% | 世界全体、アジア太平洋および北米で最も強い | 中期(2〜4年) |
| フッ素化学品のPFASフリーナノシリカシステムへの急速な置き換え | +3.1% | 欧州および北米からアジア太平洋へ拡大 | 短期(2年以内) |
| AR-HUD向け透明自己洗浄ガラスコーティングの成長 | +2.0% | 北米および欧州連合 | 長期(4年以上) |
| 自動車OEMによる生涯塗装保護保証の推進 | +2.5% | 世界全体、北米および欧州で最も高い | 中期(2〜4年) |
| 海洋分野におけるISO 21207多サイクル腐食試験の標準化 | +1.8% | 世界全体、欧州およびアジア太平洋が主要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EVバッテリーパックにおける耐腐食コーティングの需要急増
EV電池メーカーは、TeslaおよびBYDの施設におけるスプレープラズマラインを活用し、水分関連の故障を低減するナノ構造バリアを統合しています。サプライヤーは、パウチおよび円筒形セル設計に特有の過酷な熱サイクルおよび電気化学的ストレスに耐えられるよう撥水コーティングを調整しています。電池メーカーが長期供給契約を締結するにつれ、超撥水コーティング市場はこの転換から恩恵を受けており、コーティング企業は自動車グレードの専用生産能力の構築を促されています。世界のEV組立台数が年間成長を続けるにつれ成長が加速し、PFASフリー化学品のスケーリング優位性が強化されています。
フッ素化学品のPFASフリーナノシリカシステムへの急速な置き換え
C6フルオロポリマーを対象とするEU REACH規制案により、フッ素を使用せずに150°以上の水接触角を達成できるシリカベースプラットフォームへの業界移行が加速しており、石油・ガス水処理化学品と並行した用途を支援している。シリカ粒子分散のための設備再調整には短期的なコストが発生するが、量産規模の拡大により2026年までにコストプレミアムが縮小すると見込まれている。粒子官能化および低温硬化に関連する特許は、超撥水コーティング市場全体においてIPの戦略的重要性を裏付けている。
拡張現実HUD向け透明自己洗浄ガラスコーティングの成長
メルセデス・ベンツおよびBMWを含むプレミアム自動車メーカーは、光学的透明度を損なうことなくフロントガラスへの水滴付着を防ぐ透明ナノコーティングを採用している[2]。表面粗さの調整により、140°以上の接触角を維持しながら透過率を95%以上に保ち、長年のパフォーマンストレードオフを解消している。厳密な公差はクリーンルーム成膜とインライン分光光度計を必要とし、認定サプライヤーに高いマージンをもたらす。ユニット量は依然として控えめであるが、1平方メートル当たりの収益は従来の撥水コーティングの3〜4倍であり、超撥水コーティング市場規模に対するレバレッジを高めている。
自動車OEMによる生涯塗装保護保証の推進
フォードは加速劣化サイクルに耐えるコーティングを義務付けた塗装保証を延長した。超撥水層はUV放射、道路塩、マイクロアブレーションに対する犠牲的な保護膜として機能し、保証クレームを削減する。OEMの入札仕様は、引き傷後に撥水性を回復する自己修復マトリクスをますます求めており、樹脂サプライヤーが動的ポリマーネットワークを統合する動きを促している。高量需要へのシフトは、超撥水コーティング市場における北米のリーダーシップを強化している。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大量生産向け精密スプレープラズマラインの高い設備投資 | -1.5% | 世界全体、新興市場で最も強い | 短期(2年以内) |
| C6フルオロポリマーに対する欧州連合REACH規制の保留が再配合リスクを増大 | -1.0% | 欧州、二次的に世界へ影響 | 中期(2〜4年) |
| 繊維繊維における50回洗濯後のアブレーションによる性能劣化 | -1.3% | 世界全体、アジア太平洋の繊維産業拠点で最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大量生産向け精密スプレープラズマラインの高い設備投資
プラズマユニットの高コストが中小企業の生産能力拡大を制限している。大型基材の均一なコーティングはガス流量、電力密度、基材温度の精密な制御に依存し、専門エンジニアを必要とする。代替のゾルゲル法は設備投資を削減できるが、耐摩耗性を犠牲にし、重工業セグメントへの浸透を制約する。統合は高量契約にわたって設備を償却できる既存企業に有利に働き、超撥水コーティング市場における中程度の分散化を維持している。
C6フルオロポリマーに対する欧州連合REACH規制の保留が再配合リスクを増大
規制案が規制上の不確実性をもたらし、設備投資の展開を遅らせ、顧客認定を遅延させている。フルオロポリマーサプライヤーが生産を縮小し、従来の化学品に依存する配合業者に影響する価格変動を引き起こしている。多様化したプレーヤーはシリカおよびバイオベースのプラットフォームでヘッジしているが、単一化学品企業は圧縮されたスケジュールでパフォーマンス基準を再現しようと急ぐ中でマージン圧縮に直面している。この移行は競争ダイナミクスを再構築し、幅広い化学品ツールキットを持つ技術オーナーに優位性をもたらしている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
多様な用途にわたる撥水の優位性撥水セグメントは2025年に超撥水コーティング市場で58.21%の市場シェアを占め、2026〜2031年にかけて最も速い25.95%のCAGRを達成すると予測される。この優位性は、自動車、繊維、建築分野にわたる多用途なシリカおよびフッ素フリー化学品によるものである。自己洗浄タイプは、メンテナンスフリーの光学特性が建物総コストを低減する高層ビルのファサードにおける建築ガラス案件を獲得している。防腐食サブタイプは石油プラットフォームおよびケミカルタンクに対応し、固形分を高めることで極端な耐薬品性を実現している。防着氷ブレンドは航空宇宙産業で際立っており、認証コストがプレミアム価格設定を正当化している。
配合業者が水分、塩分、汚損に抵抗する多機能性を単一コートに組み込むにつれ、収束が歴史的な境界を曖昧にしている。プラズマ補助グラフティングは、バルクフッ素なしでナノスケールの粗さを実現し、将来のコンプライアンスを容易にしている。試験プロトコルが進化するにつれ、撥水サプライヤーは回転式テーバー試験において130°以上の接触角を維持する耐摩耗改質剤を統合し、サービス寿命を延長している。高度なポリマー架橋とナノ粒子分散が性能相乗効果を解き放ち、すべての製品カテゴリにわたって超撥水コーティング市場規模を拡大している。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
最終用途産業別:
繊維のリーダーシップが新興の競争に直面テキスタイルおよびフットウェア用途は、2025年の超撥水コーティング市場規模の61.35%を占めた。撥水性アウターウェアおよび防汚ファッション製品が数量面を牽引している。今後のエンドユーザー産業は合計で25.1%のCAGRを記録し、従来セグメントを上回るペースで成長している。EV電池エンクロージャーおよびプレミアム自動車外装が自動車産業の貢献度を高める一方、風力タービンは着氷防止表面を活用して冬季の設備利用率を向上させている。エレクトロニクスOEMは、エンドユーザーには見えないナノ薄膜コーティングに依存した防滴スマートフォンケーシングを要求している。
テキスタイルの耐久は依然として主要な課題であり、撥水処理は頻繁な洗濯後に劣化することが多い。研究は、表面の再処理を必要とせずに100回以上の洗濯サイクルを達成するための共有結合グラフティングおよびポリマーカプセル化に焦点を当てている。今後の医療およびエレクトロニクスのニッチ分野は、トン数こそ少ないものの、最大6倍の高い価格水準を実現し、マージンを下支えしている。生体適合性に関するISO 10993およびIPC表面清浄度基準を含む規制認証は、製品導入サイクルを長期化させるが、超撥水コーティング市場における認定ベンダーの長期的な数量安定性を確保する。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
北米超疎水性コーティング市場
北米は2025年の超疎水性コーティング市場シェアの62.60%を占め、2026年から2031年にかけて37.85%のCAGRで成長すると予測されている。米国はテスラのバッテリーパックコーティング展開およびフォードの塗装保護保証を通じて普及を牽引している。カナダは厳しい着氷条件下で運用される地域ジェット機および風力タービン向けの防着氷ソリューションによって成長を促進し、メキシコの車両組立ラインは米国OEM規格に適合したコスト効率の高いPFASフリーのナノシリカブレンドを採用している。
アジア太平洋超疎水性コーティング市場
アジア太平洋地域はベトナムおよびバングラデシュにおける繊維生産で堅調な伸びを示しており、インドおよびタイにおけるEV組立も加速している。中国のバッテリーギガファクトリーはライン統合型スプレープラズマシステムを活用し、超疎水性コーティングの市場規模を拡大する大量注文を生み出している。日本および韓国は精密プラズマ装置および特殊化学品を供給し、地域内バリューチェーンを強化している。ソウルおよび東京の電子機器ブランドは消費者向けデバイスへの防滴コーティングの統合を進めており、平均販売価格の上昇を促している。
欧州超疎水性コーティング市場
欧州はREACH規制の逆風にもかかわらず安定した成長を維持しており、ドイツのプレミアム自動車メーカーがPFASフリー技術のパイロット導入を主導している。英国の航空宇宙クラスターは次世代小型機向けの防着氷コーティングを採用し、フランスのオートクチュールメゾンは衣料品の耐久性向上を目的として高級テキスタイルに撥水理を施している。イタリアの建築設計事務所はセルフクリーニングガラスファサードの採用を進めており、スペインは再生可能エネルギー補助金をブレード保護に充当している。ISO 21207の船舶規格が北海の造船所における早期導入を促進し、過酷な塩水環境における耐久性の高い防食保護を確保している。
中東・アフリカおよび南米超疎水性コーティング市場
南米、中東、アフリカは新興需要拠点を形成している。ブラジルの洋上掘削船は防食バリアを必要とし、サウジアラビアのギガプロジェクトは砂漠気候における清掃コストを大幅に削減する撥水ガラスパネルを発注している。為替変動および関税政策が調達を左右しており、現地生産パートナーシップの必要性が浮き彫りになっている。サプライヤーがPFASフリー化学品の拡大を図りながら変動する為替レートに対してコストラインのバランスを取る中、競争環境は引き続き流動的である。
バリューチェーン分析
上流のインプットには、ナノ粒子や前駆体(特にシリカや他の金属酸化物)に加え、グラフェンやカーボンナノチューブなどの高機能カーボン系フィラーが含まれる。シランやフルオロシラン系カップリング剤などの表面官能化剤が、低表面エネルギー化学と粒子の定着を支える。中流の活動には、分散、樹脂選定(水性ポリウレタンやゾル‑ゲル系バインダーを含む)、そして防水(撥水)、防食、防氷、セルフクリーニング系への調合が含まれる。適用方法には、スプレー、浸漬、ローラーの他、大型または複雑な部品でよりきめ細かなナノ構造制御が必要な場合には、プラズマ蒸着などの高精度手法が用いられる。
下流需要は、繊維・履物の仕上げ加工、自動車外装およびEVバッテリーパック、建築用ガラス・ファサード、船舶の防食に集中しており、電子機器保護での新興用途も見られる。バリューチェーン全体で、耐久性と適合認証は依然として根強い障壁となっている。機械的摩耗や紫外線暴露はマイクロ・ナノ構造を劣化させる可能性があり、大面積での一貫したコーティングを大規模に行うには、厳格な工程管理と精密スプレー・プラズマラインへの高い資本支出が必要となる。供給・コンプライアンスリスクを低減しようとする業界の取り組みは、フッ素を使用しないR&Dパイプラインに反映されており、Gebert Ruf Stiftungが2026年10月まで実施するBFH VAAKAプロジェクト(GRS-063/25)への資金提供や、Yoshikawa Kogyo Co.が北九州のテクノセンターで開発した水性・低コストの超撥水コーティングの報告(2025年9月)が挙げられる。これらはいずれも、上流化学とダウンストリームの商業化ルートの変化を示している。
競争環境
超撥水コーティング市場は中程度に分散している。ナノメートルスケールの表面改質に関する知的財産を活用する専門企業は、コンフォーマルカバレッジが重要な電子機器および医療機器ニッチに注力している。コーティングベンダーがプラズマ装置メーカーを買収してプロセスノウハウとアフターセールス収益を確保するという垂直統合のトレンドが浮上した。化学配合業者とEV電池OEMの戦略的提携が量のコミットメントを固定し、配合サイクルを加速させている。バイオベースのキトサンおよびロジンプラットフォームを対象とするスタートアップは、サステナビリティ重視の投資家を引き付け、世界展開のために大手化学企業にその技術をライセンス供与している。装置サプライヤーはリアルタイムでプラズマパラメータを調整するアナリティクスソフトウェアをバンドルし、スクラップ率を低減するプロセス保証を提供している。PFAS規制が強化される中、既存企業はレガシーフッ素化ラインの廃止を急ぎ、PFASフリー拡大のための資本を解放し、予測期間内にシリカおよびバイオ由来ソリューションへの決定的な転換に向けて業界を位置付けている。
超撥水コーティング産業リーダー
-
UltraTech International Inc.
-
NEI Corporation
-
P2i Ltd
-
Aculon
-
Nasiol Nano Coating
- 注:主要企業の掲載順は順位を示すものではありません。
超疎水性コーティング市場 このレポートでカバーされる企業
- Aculon
- Advanced Nanotech Lab
- Beijing Neatrition Tech Co Ltd
- Cytonix
- DryWired
- HZO Inc
- Lotus Leaf Coatings Inc.
- Nanex Co.
- Nasiol Nano Coating
- NEI Corporation
- NTT Advanced Technology Corporation
- P2i Ltd
- Pearl Nano LLC
- PPG Industries, Inc.
- Rust-Oleum
- Surfactis Technologies
- The Sherwin-Williams Company
- UltraTech International Inc.
市場機会と将来展望
ホワイトスペースが最も顕著に現れるのは、エンドユーザーが超撥水性能に加え、摩耗や耐候性、繰り返し使用下での実証された耐久性を求める場合である。耐久性は繊維、インフラ、屋外産業資産にとって依然として主要な制約となっている。2026年に発表されたR&Dでは、サプライヤーが取り得る実践的な方向性の一つとして、完全水性の2段階スプレー方式(シリカナノ粒子を含む水性ポリウレタン)による耐久性の向上が挙げられ、テーバー摩耗試験600サイクルへの耐性が報告された。この方向性はOEMの適合認証要件によりよく合致し、実験室結果と現場での使用要件との間のギャップを埋める助けとなる。
第二の機会領域は、規制主導による処方の再設計とフッ素フリー・水性系への工程転換である。これは、フッ素系化学品に対するEU REACHの圧力と、PFASフリーのナノシリカ系による迅速な代替に重きを置く本レポートの範囲設定と一致する。これにより、コーティング化学と成膜装置、インライン工程管理を組み合わせた統合パッケージへの需要が生まれ、不良率の低減と顧客適合認証期間の短縮、特に自動車バッテリーパックの防湿バリアやAR‑HUDガラスなどの高級光学表面への対応が期待される。同時に、資金支援を受けた学術から産業への技術移転や、インフラ向けコーティング研究(コンクリート用ナノコンポジット由来コーティングに関する2026年の進展を含む)は、差別化されたフッ素フリープラットフォームを求める企業にとって、提携やライセンス供与の道を広げている。
最近の産業開発事情 超疎水性コーティング市場
- 2026年6月:NEI Corporationは、水系ナトリウムイオン電池向けの標準電極シートの新製品ラインを追加し、先進材料ポートフォリオを拡大した。これにより、NEIの電池関連製品群が拡大し、エネルギー貯蔵部品や筐体向けの防湿管理・保護表面工学に関連するクロスセルの道が広がる。
- 2025年10月:Jolt CapitalはP2i Ltdに対する800万英ポンドの投資を確定し、財務基盤の強化とプラズマ強化気相成長(PECVD)能力に関連する事業拡大を支援した。この資金は、電子機器その他の高付加価値用途で使われる防水・防食向けナノコーティング工程の工業化・スケールアップを支援する。
- 2025年2月:P2i Ltdは、新型18Lコーティングシステムの生産のため、PP Control and Automation(PP C&A)との製造委託パートナーシップを拡大した。この生産体制の強化により、大規模での超撥水・保護ナノコーティング工程向けに再現性のある成膜装置を必要とする産業顧客への機器供給力が向上する。
超疎水性コーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、自己洗浄、着氷防止、防湿、腐食防止などの機能のためにエンドユース産業全体にわたって表面に適用され、非常に高い撥水性を生み出す超撥水コーティング材料から得られる収益を対象としています。
対象除外:超撥水性能を満たさない一般的な撥水コーティングからの収益、および関連しない表面前処理装置および塗布機械は除外されます。
セグメンテーション概要
- 製品タイプ別
- 防腐食
- 防着氷
- 自己洗浄
- 撥水
- 最終用途産業別
- 繊維・履物
- 自動車
- 建築・建設
- 新興最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- トルコ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の境界を設定し、需要プール特定し、コーティング消費量と価格設定に関する仮定を裏付けるために使用されました。米国EPAおよびECHAの更新(PFASに関連する規制を含む)、関連化学品のUSITCおよびUN Comtrade貿易統計、採用に影響を与えるパフォーマンス閾値を理解するためのISO/ASTM規格および試験参照などの公的・公式情報源に依拠しました。
また、超撥水機能が実際にどこで販売されているか、および製品の主張が特定の用途に対してどのように位置付けられているかをマッピングするために、企業の提出書類、投資家向け資料、製品データシート、特許公報、および信頼性の高いプレスも調査しました。必要に応じて、企業財務、ニューススクリーニング、特許検索、および出荷レベルの貿易可視性をサポートする有料サブスクリプションを使用し、モデルを単一のデータストリームに過剰適合させることなく収益とサプライチェーンのシグナルをクロスチェックしました。ここに記載されているデスクソースは例示的なものに過ぎず、調査中のデータ収集、検証、および明確化のために他の多くの公的参照が使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、需要が実際のものか実験的なものかを確認し、エンドユース別の実際の価格設定および使用率を検証するために使用されました。採用、耐久性への期待、および交換サイクルに関する仮定を最終的な規模算定前にストレステストし調整できるよう、主要地域全体のコーティング調合業者、原材料参加者、塗布業者、および川下ユーザーと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | アジア太平洋:43% |
| 中位層:52% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:17% | マネージャー:47% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、エンドユースの活動水準とコーティング採用率を収益プールに再構築し、その後選択的なボトムアップチェックと照合して合計値を現実的に保つトップダウンロジックを使用して構築されました。例えば、自動車および建設の需要シグナルをコーティング表面の機会に変換し、続いて浸透率とユニットあたりの平均コーティング支出を算出し、その結果をサプライヤー側の収益パターンおよびチャネルチェックと比較しました。
主要インプット(例示的)には、自己洗浄、着氷防止、防湿、防腐食用途にわたる用途ミックス、基材別の典型的なコーティング負荷量および再塗布サイクル、化学品およびパフォーマンス主張別の価格スプレッド、価格および採用タイミングに対するPFASフリー再調合の影響、ならびに繊維・履物、自動車、建設活動における地域別エンドユース成長が含まれました。ボトムアップ近似値を使用した場合、製品レベルの分割が一貫して開示されていない場合に中間価格帯および採用範囲を使用するなど、インタビューでレビューされた保守的な仮定でギャップを処理しました。
予測は、エンドユース成長、採用率の進行、および価格変動の単純な多変量ビューに支えられたシナリオ分析を使用しました。一次調査の専門家フィードバックに基づいて反復が行われました。短期的な混乱または規制主導の代替リスクが指摘された場合、シナリオを絞り込み、単一の直線CAGRを適用する代わりに最終予測パスに組み込みました。
データ検証と更新サイクル
最終的な数値が実際の需要指標および合理的な価格・数量の計算に結びついたままになるよう、複数のチェックを通じてアウトプットを検証しました。モデル化された合計値を、貿易および特許の方向性、地域別エンドユースの勢い、サプライヤーが取り込む必要がある収益プールの示唆など、独立したシグナルと比較し、ドライバーと合計値が整合するまで外れ値を修正しました。
承認前に、地域および用途全体にわたる分散チェックを実施し、続いて最大の仮定と最も成長の速いポケットに異議を唱える第二パスのアナリストレビューを行います。レポートは年次で更新され、フッ素化化学品に影響する規制変更、大規模な生産能力追加、または原料価格の急激な変動など、重要なイベントが発生した場合には中間更新が実施されます。納品直前に最新の更新されたビューをクライアントが受け取れるよう、新たなレビューパスが完了されます。
Mordor Intelligenceの超撥水コーティング市場規模と他の公表推計との比較
超撥水コーティングの公表市場規模がしばしば異なるのは、各調査が適格製品の定義および初期段階の用途を商業需要としてカウントするタイミングについて異なる線引きをしているためです。一方の推計が実験室およびパイロット活動を重視し、もう一方が安定したエンドユースにおける繰り返し購入に主に焦点を当てている場合にも差異が生じます。
主なギャップは、一般的な撥水製品を合計に混入させることから生じます。Mordor Intelligenceは、自己洗浄や着氷防止などの定義された機能的用途にわたって超撥水として位置付けられ販売されているコーティングの収益のみをカウントし、その結果をインタビューで検証された採用および価格インプットと照合します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6,289万米ドル(2026年) | |
| 産業データ出版社A | 2,450万米ドル(2024年) | より早い基準年とより狭い成長パスを使用しており、2024年以降に採用が加速している成長の速いエンドユースを過小評価する可能性のある、より厳格な商業化フィルターを適用しているようです。 |
| グローバルアナリストデスクB | 3,280万米ドル(2025年) | 異なるタイミングおよび超撥水主張の異なる包含セットを表しており、地域価格および通貨ポイントが同一年に整合されていない場合、米ドルへの市場換算によって合計値が変動する可能性があります。 |
3つの数値にわたるスプレッドは、主に超撥水として含まれるものの定義、ベースラインに選択された年、および自動車、建設、繊維における採用の加速ペースによって説明されます。インプットを明確な用途レベルの需要ドライバーおよびインタビューで確認された価格・使用量の仮定に結びつけることで、最終推計は再現可能であり、読者が観察可能な市場シグナルと照合してテストする際に照合しやすくなっています。
レポートで回答される主要な質問
超撥水コーティング市場は2026年から2031年にかけてどのくらいの速度で成長する見込みか?
収益は2026年の6,289万米ドルから2031年の1億9,072万米ドルに増加する見込みであり、24.85%のCAGRを反映している。
超撥水コーティングの需要で最大のシェアを持つ地域はどこか?
北米は2025年に62.60%のシェアをリードし、強力なEV電池、航空宇宙、およびプレミアム自動車活動に支えられている。
フッ素化学品からの移行を促進する要因は何か?
C6フルオロポリマーに対する保留中のREACH規制および企業のサステナビリティ目標が、PFASフリーナノシリカシステムの急速な採用を推進している。
現在の販売で優位を占める製品タイプはどれか?
撥水配合が収益の58.21%を占め、2031年までに25.95%のCAGRで最も速い成長を示している。
超撥水コーティングはEVバッテリーパックにどのような恩恵をもたらすか?
水分関連の不具合を削減し、熱暴走防止を強化し、厳しい使用サイクルにおけるバッテリー寿命を延長する。