
ビデオ編集市場規模とシェア
Mordor Intelligenceによるビデオ編集市場分析
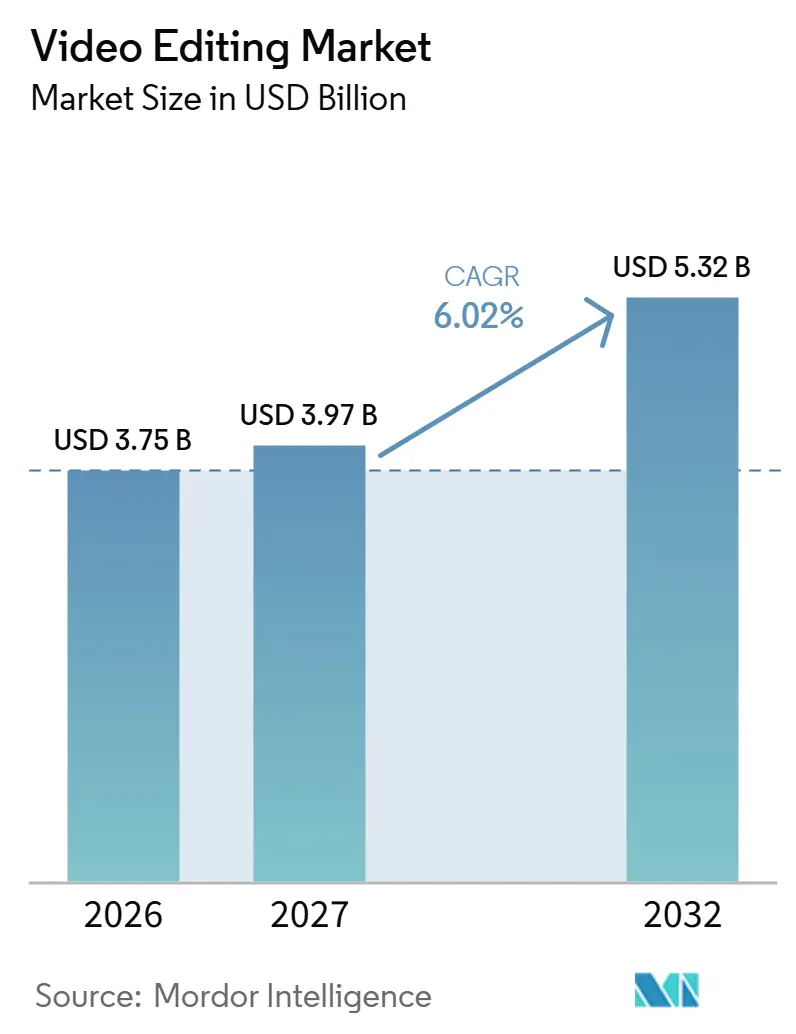
ビデオ編集市場規模は2026年に3.75 ビリオン 米ドルと評価され、2027年の3.97 ビリオン 米ドルから2032年には5.32 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)中のCAGRは6.02%です。
米国と日本におけるクリエイターの収益化ルートにより、ショートフォーム動画は識別可能な商業的編集タスクとなっています。小売業者の活動とテレビ制作が追加的な商業的場面を提供する一方、クラウド連携により編集作業が制作チーム全体の業務と結びついています。サプライヤーはAI支援を編集可能な成果物と共有ワークフローに結びつけることで対応できます。契約上のコミットメントとプロジェクト移行の摩擦により、編集者がツールを組み合わせたりプロバイダーを変更したりする容易さが制限される場合があります。サブスクリプションのコミットメントとプロジェクト移行の摩擦が既存ユーザーを拘束するため、成長はアプリケーションの切り替えよりも、ショートフォーム投稿の追加、小売クリップ、共有制作タスクから生まれる可能性が高いです。
主要レポートのポイント
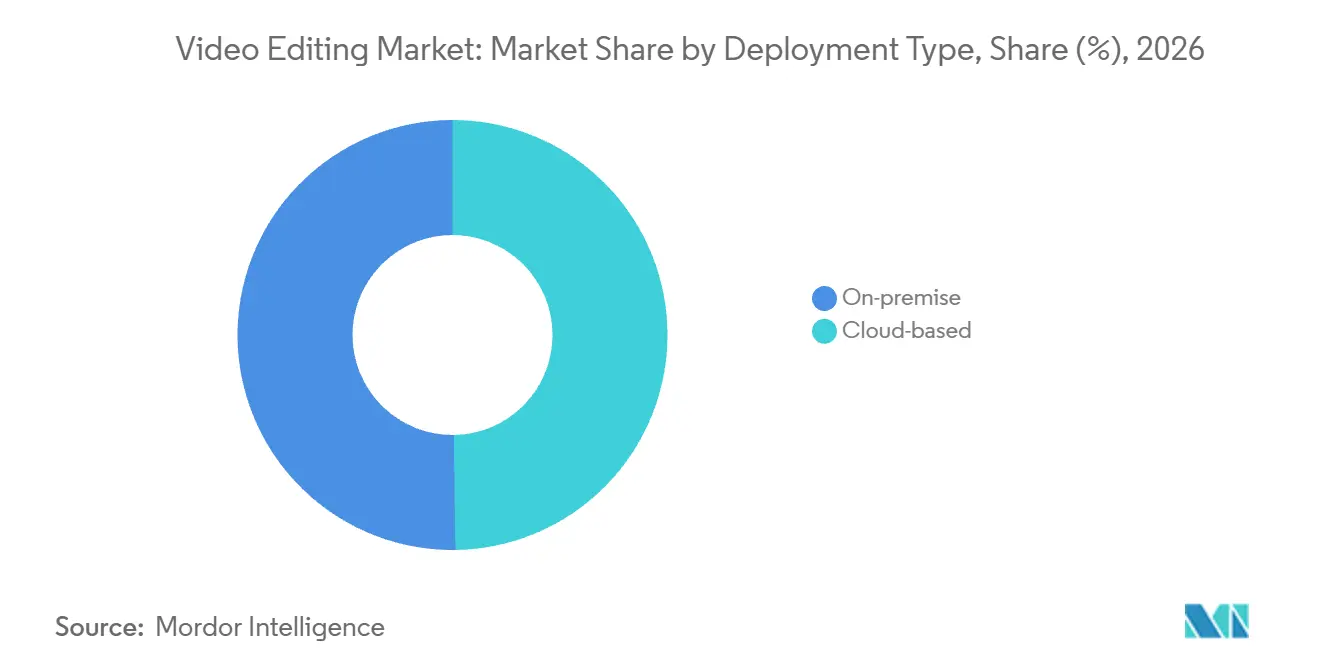
- 展開タイプ別では、オンプレミスソフトウェアが2026年のビデオ編集市場シェアの50.22%をリードし、クラウドベースのソフトウェアは2027年〜2032年にかけて8.36%のCAGRで最も速く成長すると予測されています。
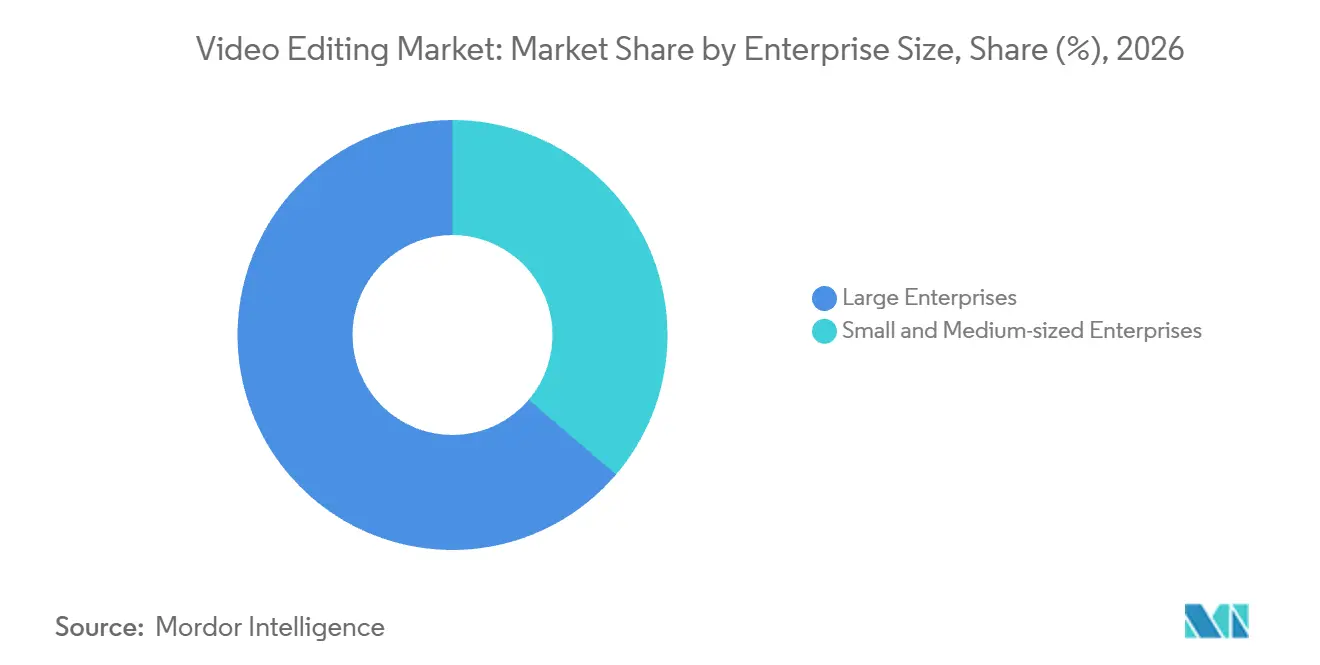
- 企業規模別では、大企業が2026年のビデオ編集市場規模の63.77%のシェアをリードし、中小企業は2027年〜2032年にかけて8%のCAGRで最も速く成長すると予測されています。
- プロフェッショナルおよび商業用途が2026年のエンドユースカテゴリーで58.75%のシェアをリードし、個人途は2027年〜2032年にかけて6.92%のCAGRで最も速く成長すると予測されています。
- プラットフォーム別では、デスクトップおよびラップトップソフトウェアが2026年に53.43%の最大シェアを保持し、スマートフォンおよびタブレットソフトウェアは2027年〜2032年にかけて8.8%のCAGRで最も速く成長すると予測されています。
- Windowsが2026年のオペレーティングシステムカテゴリーで45.27%のシェアをリードし、iOS/iPadOSは2027年〜2032年にかけて9.15%のCAGRで最も速く成長すると予測されています。
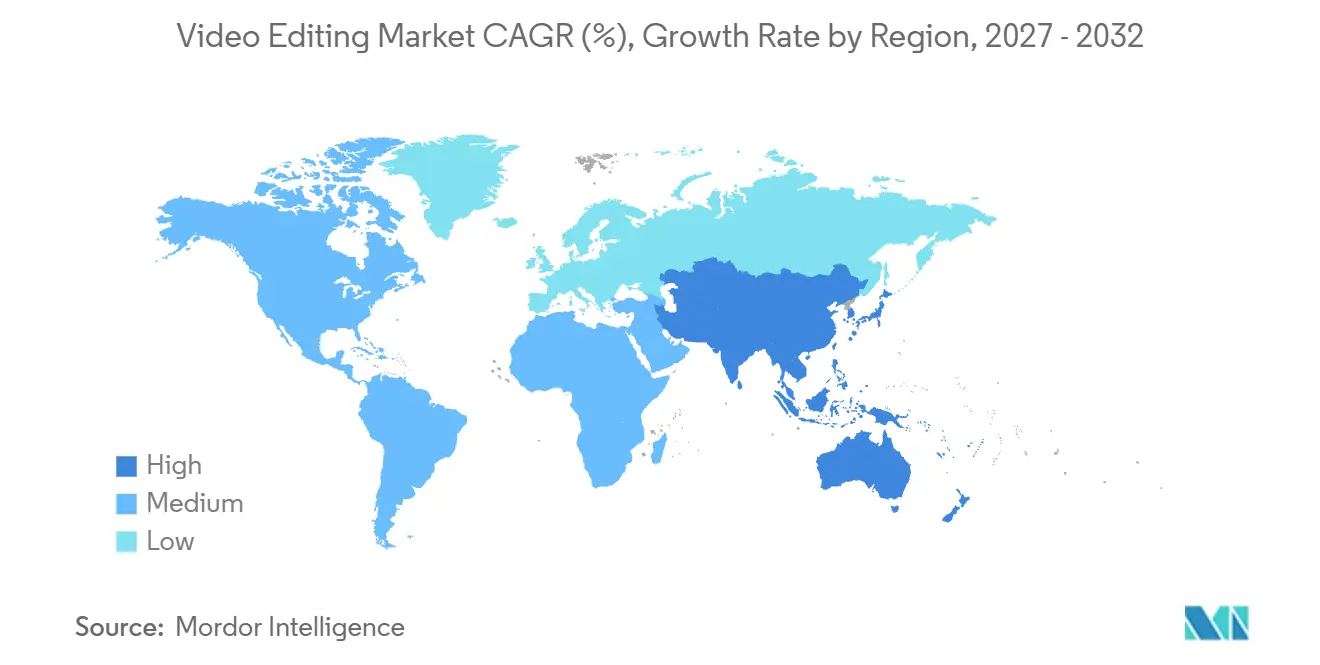
- 地理的には、北米が2026年に37.37%の最大シェアを保持し、アジア太平洋地域は2027年〜2032年にかけて7.4%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ショートフォーム動画プラットフォームにおけるクリエイターの収益化急増 – 北米およびアジア | +2.1% | 米国および日本 | 短期(2年以内) |
| OTTスタジオのクラウドネイティブなポストプロダクションパイプラインへの移行 | +1.8% | ヨーロッパ、中東およびアフリカ | 中期(2〜4年) |
| 中小企業小売業者によるソーシャルコマース動画の採用 | +1.5% | アメリカ合衆国 | 短期(2年以内) |
| アジア太平洋地域におけるDIY採用を促進するAI支援編集 | +1.3% | アジア太平洋地域内のオーストラリア | 短期(2年以内) |
| 国内クリエイティブ産業への政府補助金(例:韓国、アラブ首長国連邦) | +0.7% | アラブ首長国連邦 | 中期(2〜4年) |
| スポーツ放送権からの8KおよびHDRコンテンツ需要 | +0.5% | アメリカ合衆国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ショートフォーム動画プラットフォームにおけるクリエイターの収益化急増 – 北米およびアジア
クリエイターの収益は、ショートフォーム編集に投稿量増加を超えた商業的目的を与えています。Facebookは2025年に収益化プログラムを通じてクリエイターに約30億 ビリオン 米ドルを支払い、2024年から35%増加し、そのうち60%がショートおよびロングフォーム動画を含むReelsに充てられました。YouTubeは2026年8月に、ショート、ロングフォーム動画、ライブストリームにわたって対象となる米国クリエイター向けにAmazon商品タグ付けを追加しました。2026年2月には、ショート、ロング動画、ライブストリーム、投稿にわたって楽天商品タグ付けを伴う対象となる日本のクリエイター向けにアフィリエイトアクセスを開始しました。資格条件により、即時の購入機会は自国で利用可能な手数料ルートを持つクリエイターに絞られます。資格のある手数料ベースの出版は、編集サプライヤーに有料ツールの具体的なターゲットを与え、収益ワークフローがどの制作タスクが商業的に有用かを決定します。
OTTスタジオのクラウドネイティブなポストプロダクションパイプラインへの移行
クラウドポストプロダクションは、編集アプリケーションを制作内の他の場所で同時に行われている作業と結びつけます。2026年9月、Netflixはクラウドベースのメディア制作スイートがヨーロッパ、中東、アフリカの制作全体で広く使用されていると述べました。[1] また、編集チームと視覚効果チームが一方のチームが他方を待つことなく並行して作業できるクラウドワークフローについても説明しました。このような並行作業により、最終的な引き渡し前に進化する編集を共有する価値が高まります。商業的要件は、個々の編集者がカットを完成させるのを支援することから、そのカットを並行する制作タスク全体で使用可能な状態に保つことまで拡張されます。
中小企業小売業者によるソーシャルコマース動画の採用
ショッパブル動画を使用する小売業者は、製品デモンストレーションを繰り返し使用可能な販売資産に変える編集を必要としています。TikTok Shopは、年間売上高1,500万 ミリオン 米ドル未満の米国中小企業が2024年と比較して2025年のプラットフォーム売上を66%増加させたと述べました。[2] 2026年5月には、前年比25%増の215,000社以上の米国中小企業のアクティブセラーを報告しました。拡大する商業基盤は、専任の編集チームなしに製品固有のクリップ制作を簡素化するソフトウェアへの参入機会を生み出します。これらの購入者にとって、再利用可能な編集は次の製品デモンストレーションを各動画を最初から始めるよりも労働集約的でなくすることができます。これは、映画的な機能よりも製品とオファーを中心に整理されたテンプレートを優先し、その深さが小売業者の次の販売クリップを加速するのにほとんど役立ちません。
アジア太平洋地域におけるAI支援編集によるDIY普及の促進
AI支援は、DIYクリエイターが制作作業のより多くを自分で行うためのルートを提供します。Adobe社の2026年5月の調査では、クリエイティブAIを使用したまたは試したことのあるオーストラリアのソーシャルファーストクリエイターの80%が、それを自分の作業に統合されたまたは不可欠なものとして説明しました。[3] AdobeはクリエイティブAIを、画像、動画、音声、デザインにわたるアイデア創出、生成、編集をサポートするものと定義しました。ビデオ編集サプライヤーにとって、これはクリエイターが修正できる出力を持つワークフロー内に支援を配置する機会を生み出します。有料の差別化は、クリエイターが編集者内でAI出力を修正できるかどうかにかかっており、そこで編集製品が汎用クリエイティブAIツールに価値を付加します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フリーランス編集者間のSaaSスタック疲弊の増大 | -0.8% | ヨーロッパ内のイギリス | 短期(2年以内) |
| モバイルとデスクトップワークフロー間の相互運用性のギャップ | -0.6% | 北米、ヨーロッパおよびアジア太平洋地域 | 中期(2〜4年) |
| 新興市場における海賊版ソフトウェアによる有料普及の抑制 | -0.3% | アジア太平洋地域内のインド | 長期(4年以上) |
| 国境を越えたクラウドレンダリングを制限するデータ主権規制 | -0.2% | アジア太平洋地域内の中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリーランス編集者間のSaaSスタック疲弊の増大
フリーランス編集者は、編集スタック内のサブスクリプション数を削減する際に退出コストに直面する場合があります。特定の英国Adobe年間請求月払いプランは、PremiereなどのプロダクトをカバーしてAdobeの顧客を1年間拘束します。登録から14日以上経過してキャンセルする顧客は、残りの年間費用の50%を支払わなければならず、アクセスはその月の請求期間の終わりに終了します。対象となる編集者にとって、月払いでも年間コミットメントが伴い、契約年度中にツールを交換する能力が制限されます。代替アプリは、既存のプランを離れるコストに加えて、自身の価格を正当化しなければなりません。
モバイルとデスクトップワークフロー間の相互運用性のギャップ
デバイス間で編集可能なプロジェクトを移動すると、後の修正が別々のコピーに分割される場合があります。Adobeは2025年9月に、プロジェクトとメディアをAdobe クラウドストレージにコピーする一方向のiPhoneからデスクトップへのベータ転送を説明しました。この転送にはPremiere Proサブスクリプションとクラウドストレージを持つAdobeアカウントが必要で、どちらのデバイスでの後の編集も自動的に同期されませんでした。デバイスを交互に使用する編集者にとって、その設計自体は一つの継続的に同期された編集状態を維持しません。別々のコピーから作業すると、次の編集段階の前に調整作業が生じる可能性があり、モバイルとデスクトップツールを組み合わせる実際のコストが増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
インストール型の制御とオンラインタスクの拡大オンプレミスソフトウェアは2026年のビデオ編集市場規模の50.22%のシェアを占め、最大のセグメントとなりました。映画「F1: The Movie」の制作では、レース会場間を移動する編集トレーラーでAvid システムが使用され、シルバーストーンからデイリーを処理する英国の編集スイートと並行して使用されました。このワークフローは、インストール型編集機器を撮影現場の近くと別の制作拠点の両方に配置し、物理的な展開を編集セットアップの一部としました。レース会場をまたいで作業するクルーにとって、ローカルインストールにより編集環境が制作とともに移動でき、固定スイートが別の映像ストリームを処理します。
クラウドベースのソフトウェアは最も成長が速いセグメントで、2027年〜2032年に8.36%のCAGRが予測されています。2026年5月、VEEDは毎月300,000人以上のクリエイターがオンライン字幕ツールを使用していると報告しました。字幕付けは、制作アプリケーション全体とは独立して提供できる狭い仕上げニーズを生み出し、オンライン編集にタスク固有の参入ポイントを与えます。キャプション付けタスクを獲得することで、サプライヤーはクリエイターにメインの編集アプリケーションの交換を最初に要求することなく制作ワークフローに参入できます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
エンタープライズのスループットと小規模広告主大企業は2026年のビデオ編集市場シェアの63.77%を占め、最大のセグメントとなりました。AP通信は2025年に数百のライセンスで毎日1,500件以上のビデオプロジェクトをサポートするDaVinci Resolve Studioのグローバル展開を完了しました。そのライセンスフットプリントは編集ソフトウェアを日々の制作スループットと結びつけ、大規模組織が編集作業を整理するための共通アプリケーションを提供します。AP通信の24時間365日のニュース運営では、更新の失敗やライセンスの障害が出力を中断させる可能性があり、リリースの安定性とベンダーサポートがエンタープライズ購入の一部となります。
中小企業(SME)は最も成長が速いセグメントで、2027年〜2032年に8%のCAGRが予測されています。Intuit SMB MediaLabsの2025年調査では、調査対象の米国中小企業の30%が広告に動画を使用していることがわかりました。動画広告における編集タスクは、公開前に商業メッセージを組み立てて修正することに集中しており、アプリケーションを一般的なクリエイティブ探索よりも具体的なものにします。これらの広告を社内で編集することを選択した企業にとって、商業的なテストは映像を完成した販売メッセージに変えるのに必要な時間です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユース別:
プロフェッショナル制作と個人の制御プロフェッショナルおよび商業用途は最大のセグメントで、2026年のソフトウェア支出の58.75%を占めました。Adobeは、サンダンス映画祭協会の年次調査によると、2025年のサンダンス映画祭出品作品の60%の映画でPremiere Proが使用されたと報告しました。このコホートは、編集ソフトウェアがプロフェッショナルな映画制作に使用されていることを示しており、アプリケーションが観客向けに準備されているクリエイティブ作業に直接貢献しています。この映画コホートへの対応には、完全な制作を通じて編集ワークフローを維持することが求められ、プロフェッショナルサポートに、時折のクリエイタータスクを簡素化するとは異なる目的を与えます。
個人用途は最も成長が速いセグメントで、2027年〜2032年に6.92%のCAGRが予測されています。Adobeの2025年9月の8カ国にわたる新興および半プロフェッショナルクリエイターの調査では、72%がモバイルでコンテンツを頻繁に作成し、75%が翌年にモバイルコンテンツをより多く制作すると予想していると述べました。この購入者にとって、有料アクセスの有用性は、直接使用できるほど理解しやすい機能で特定の個人プロジェクトを完成させることにかかっています。スマートフォンでの簡単なカットと修正は、コンテンツ作業がすでにモバイルデバイスを中心としているクリエイターへの対応の入り口を提供します。
プラットフォーム別:
職場での採用とモバイルの携帯性デスクトップおよびラップトップソフトウェアは最大のセグメントで、2026年に53.43%のシェアを保持しました。2025年10月、ToriiはPremiere Proが匿名化された顧客スタックデータセット内の組織の47%で使用されていると報告しました。このような組織的なフットプリントにより、デスクトップ編集者はアプリケーションが孤立したユーザーの編集タスク以上のものを提供できる継続的な職場制作の候補となります。デスクトップ編集者がすでに展開されている場合、その交換は単に新しいアプリケーションのダウンロードではなく、組織のワークフロー上の決定となります。
スマートフォンおよびタブレットソフトウェアは最も成長が速いセグメントで、2027年〜2032年に8.8%のCAGRが予測されています。Andreessen HorowitzはSensor Towerのデータを引用し、2026年1月のCapCutの月間アクティブモバイルユーザーを7億3,600万 ミリオン人と報告しました。モバイル配信により、編集アクセスがハンドヘルドプラットフォームに置かれ、パブリッシャーは一つの固定ワークステーションに縛られる必要のない制作タスクに対応できます。CapCutのモバイルリーチにより、ハンドヘルド参入者が完了する特定の編集タスクが主な差別化ポイントとなります。
オペレーティングシステム別:
Windowsの規模とiOSの活動Windowsは最大のセグメントで、2026年の有料ビデオ編集ソフトウェア支出総額の45.27%のシェアを占めました。Microsoftは2026年4月29日に月間アクティブWindowsデバイスが16億 ビリオン台以上であると報告しました。編集者を開発する場所を選択するサプライヤーにとって、そのベースにより特化したビデオ製品がはるかに広いコンピューティング環境内の潜在的なユーザーに対応できます。Windowsのデバイスベースは大きいですが、それが保持する有料編集支出のシェアは、製品がビデオ制作ワークロードをどれだけうまく提供するかにかかっています。
iOS/iPadOSは最も成長が速いセグメントで、2027年〜2032年に9.15%のCAGRが予測されています。TechCrunchが報告したSensor Towerのデータによると、ByteDanceのビデオ編集者であるCapCutは2025年第2四半期に月間アクティブiOSユーザーが1億9,400万 ミリオン人でした。CapCutはその四半期に2,800万 ミリオン件のiOSダウンロードを記録しました。四半期ダウンロード数よりもはるかに大きいアクティブオーディエンスは、新規インストールを超えた実質的な使用を示しています。すでに実質的なアクティブiOSオーディエンスが存在する中、サブスクリプションの成長は編集使用を支払い意欲に変換することにかかっています。
地域分析
北米ビデオ編集市場
北米は2026年のビデオ編集市場シェアの37.37%を保持し、最大の地域となりました。Sensor Towerは、2025年第4四半期末のCapCut編集アプリの米国アクティブユーザーを2,590万 ミリオン人、2025年12月下旬の週間米国アプリ収益を470万 ミリオン 米ドルとしました。アクティブオーディエンスとアプリ収益の組み合わせにより、サプライヤーはリーチと構築すべき商業チャネルの両方を得ます。アクティブな米国オーディエンスと並んだ週間アプリ収益は、このチャネルがすでに支出を獲得していることを示しており、新しい北米アプリは既存の購入のシェアを競います。
アジア太平洋地域のビデオ編集市場
アジア太平洋地域は最も成長が速い地域で、2027年〜2032年に7.4%のCAGRが予測されています。Adobeの2026年5月の調査では、クリエイティブAI(画像、動画、音声、デザインをカバーするツールカテゴリー)を使用している収益を生み出す日本のソーシャルファーストクリエイターの84%が、1年前よりも頻繁に使用していると報告しました。電波タイムズは2025年11月に、福岡県のRKB毎日放送が20のDaVinci Resolve Studioライセンスを使用していると報告し、展開発表をBlackmagic Design Pty Ltdに帰属させました。ソフトウェアは情報番組やドキュメンタリーの編集に使用され、ライセンスは編集部門と制作部門の両方に割り当てられました。放送局の事例は、クリエイター主導の活動と並んだ部門別ライセンスメカニズムを示しており、編集サプライヤーに番組制作組織内の複数のチームにわたる役割を与えます。
南米では、ANCINEが2025年に3,979件のブラジル製品証明書を発行し、3年連続の制作量増加を報告し、コロンビアはCINAが支援するポストプロダクションプロジェクトを承認しました。ヨーロッパでは、Blackbird plcがその編集技術がイタリアのコルティナで開催された2026年冬季大会でOEM(相手先ブランド製造)を通じて使用されたと報告しました。CresCineの2026年の調査では、小規模なヨーロッパの映画市場のプロデューサーがAIを主に効率性とポストプロダクションツールとして見ていることがわかり、2025年のクロアチア調査ではポストプロダクション能力の懸念が確認されました。中東およびアフリカでは、サウジアラビア映画委員会のデータによると、2025年のサウジアラビアにおける11本のサウジ映画の入場者数は280万 ミリオン人で、ナイジェリアの規制当局はその年に外国語タイトルを含む映画を承認・分類しました。ANCINEの証明書数とコロンビアの承認されたポストプロダクションプロジェクトは南米のプロジェクトベースの編集作業を示し、クロアチアのポストプロダクション能力の懸念は小規模なヨーロッパの映画市場内の供給制約を特定しています。
規制の枠組みと見通し
この比較は、個人情報を国境を越えて処理する業務を持つクラウド編集プロバイダーの観点から選択された管轄区域をカバーしています。米国の列は、対象となる企業および当該州法に基づく特定の処理に対してカリフォルニア州消費者プライバシー法(CCPA)の枠組みを使用しています。関連する法的条件が適用される場合、データ処理および転送義務はサービスの運営設計の一部となります。したがって、魅力度はそのプロバイダーが直面する手続き上の負担と明確さを反映しており、各国の条件が実行可能なサービスモデルを形成します。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | カリフォルニア州プライバシー保護機関 | 管轄および公的・私的権限による連邦および州の監督機関 | 中国サイバースペース管理局および国家市場監督管理総局 | 国家データ保護機関(ANPD) | 情報規制機関 |
| 主要な法令または方向性 | CCPA 2026年規制;2027年1月1日以前の重要な決定の自動化使用は2027年1月1日のコンプライアンスに直面 | 一般データ保護規則(GDPR)処理原則;対象となる調整が提案中 | 2026年1月1日に発効した認証ルート措置 | 一般データ保護法(LGPD)国際転送規制;AI解釈作業が進行中 | 個人情報保護法(POPIA)、第21条および第72条 |
| 商業的影響 | 条件付きリスク評価、年次サイバーセキュリティ監査、および重要な決定の自動化義務 | 目的、最小化、保持、およびセキュリティ管理 | そのルートを使用した対象輸出の認証手続き | 対象となる国際転送は特定の法的メカニズムを使用 | オペレーターを使用する責任者はセキュリティ対策を書面で契約しなければならない;外国への転送には法定根拠が必要 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
カリフォルニア州の2027年1月1日の移行は自動化された重要な消費者決定に限定されており、ドイツの対象となるGDPR調整は運用中の処理原則と並んで提案中のままです。中国の認証ルートは手続きを追加しますが、重要情報インフラ事業者以外のプロセッサーについては、関連年の1月1日以降に100,000人未満の人々をカバーする非機密輸出の資格を持つものは、特定の転送メカニズムから免除される場合があります。ブラジルの運用中のLGPD転送メカニズムはANPDのAI解釈作業が進行中の間、商業的ベースラインを設定します。南アフリカの法定セキュリティおよび転送条件は継続性を支援しますが、2026/27年計画では不明確な適切性政策の立場が確認されました。
バリューチェーンの段階
バリューチェーンは、編集ソフトウェアがどのように開発、パッケージ化、販売されるかを比較し、収益は有料ソフトウェアアクセスに結びついています。Adobeはpremiere Proを開発し、Blackmagic Design Pty Ltdは有料のDaVinci Resolve Studioエディションをオンラインで開発・販売しています。直接販売は編集製品と支払いを収集するサプライヤーを結びつけ、パブリッシャーにコードを提供する以上の商業的役割を与えます。パブリッシャーが管理する購入ルートは、別の販売業者がオファーを組み立てることを必要とせずに有料アップグレードをサポートできます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 編集ソフトウェア開発 | Adobe Inc.やBlackmagic Design Pty Ltdなどのソフトウェア開発者 | 有料編集ソフトウェアの販売 | 継続的なソフトウェア開発作業 | 特定の編集タスクを中心にリリースを優先 |
| 商業的パッケージングとライセンス | Apple Inc.などのソフトウェアパブリッシャー | サブスクリプション料金と一回払いのソフトウェア販売 | 複数の支払いモデルの管理 | 各モデルに対して明確なアクセス条件を維持 |
| ストアフロント配信と有料転換 | Apple Inc.やBlackmagic Design Pty Ltdなどのパブリッシャー運営の販売者 | ストアまたはダイレクトオンラインソフトウェア購入からの収益 | 無料版の関心を有料版の需要に転換 | 有料機能と購入ルートを明確にする |
| 情報源: Mordor Intelligence | ||||
2025年11月までに、AP通信はDaVinci Resolve Studioをメディア資産管理システムと統合し、主要なニュースイベント中にクラウドノード全体でレンダリングをスケールできるようにしました。これにより、編集アプリケーションがレンダリング能力をワークロードに応じて拡大・縮小できる制作アーキテクチャに結びつきます。レンダリング統合により、ライセンスされた編集者は編集シートの恒久的な増加に役割を縛ることなく、ピークイベント配信において役割を担います。
競合環境
市場集中度
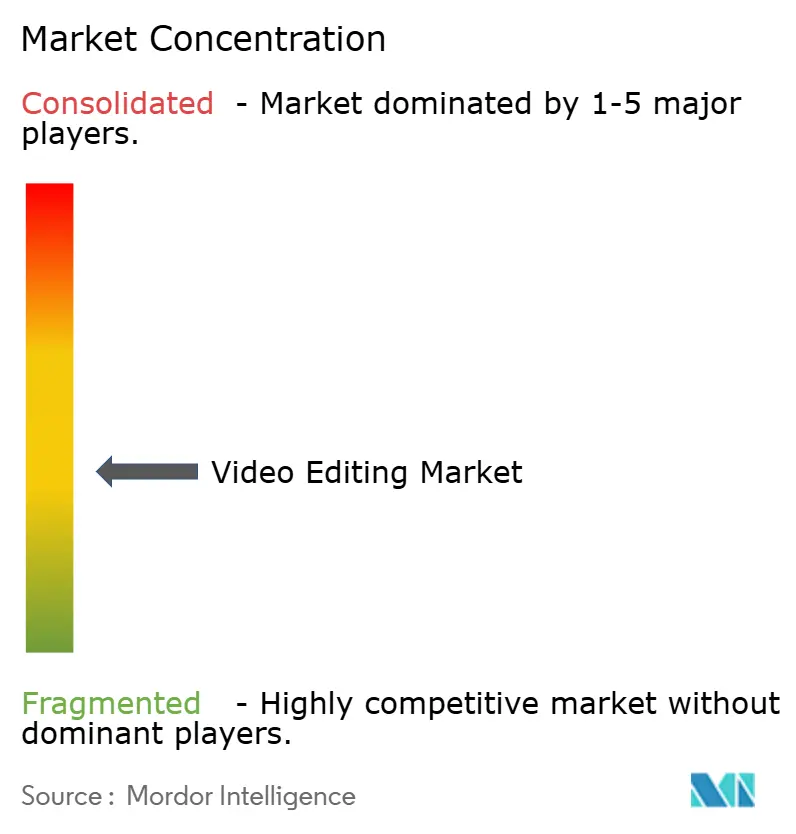
業界は適度に分散した構造を持ち、Adobe Inc.、Apple Inc.、Blackmagic Design Pty Ltd、Avid Technology Inc.、Corel Corporationなどの幅広いソフトウェアポートフォリオと専門的な編集サプライヤーが含まれます。AdobeはPremiere Proを販売し、Apple Inc.はMacおよびiPad向けFinal Cut Proを販売し、Blackmagic Design Pty LtdはDaVinci Resolve Studioを供給し、AvoidはMedia ComposerとWolftech Newsを供給しています。2026年5月、Vector Capital Management, L.P.はCorelのグローバルなクリエイティビティおよびプロダクティビティソフトウェアポートフォリオと関連ブランドの買収を完了し、Corelは独立した企業として再出発しました。CorelはポートフォリオにVideoStudioとPinnacleを提供しており、Vectorが支援する同社は戦略的買収とポートフォリオ全体のAI統合を優先事項として挙げ、CorelDRAW、MindManager、WinZipをAIの例として引用しました。
ワークフローパートナーシップは、確立されたメディアソフトウェアサプライヤーがすべてのコンポーネントを自社で供給することなく専門的な編集技術を追加するためのルートを提供します。2025年4月、Avid Technology Inc.はノルウェーを拠点とするCuttingRoomと次世代ブラウザ編集者のパートナーシップを発表し、初期統合はWolftech Newsを対象としていました。2025年7月、Wolftech Broadcast Solutionsは協調シーケンス編集と選択したプラットフォームへの公開のためのCuttingRoomを搭載したウェブ編集者を組み込んだWolftech News 15をリリースしました。このリリースにより、専門的な編集エンジンがニュースルームワークフロー内に配置され、チームがその環境から編集・公開できるようになりました。専門技術サプライヤーはそのパートナーシップモデルを使用して、ワークフローベンダーを通じて制作購入者にアプローチし、スタンドアロン編集アプリケーションを超えて競争するための可能なルートを作成できます。
契約設計も競争上のポジショニングの一部を形成します。なぜなら、編集サプライヤーの商業条件が規制当局の精査を引き付ける可能性があるからです。2026年3月19日、英国競争・市場庁は、Adobe Systems Software Ireland Limitedが提供する特定の英国製品の早期解約手数料条項についての調査を開始しました。同社はAdobeとして取引しています。この案件は未解決であり、法的判断は下されていません。サプライヤーにとって、これはメンバーシップ条件の構造と提示を編集技術自体と並んだ競争上の考慮事項とします。英国競争・市場庁は、顧客が早期解約手数料について明確でタイムリーな事前情報を受け取るかどうかを検討すると述べており、退出コストの開示をサブスクリプション編集サプライヤーに対する規制上の精査のポイントとしています。
ビデオ編集業界リーダー
-
Adobe Inc.
-
Apple Inc.
-
Blackmagic Design Pty Ltd
-
Avid Technology Inc.
-
Corel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオ編集市場 このレポートでカバーされる企業
- Adobe Inc.
- Apple Inc.
- Blackmagic Design Pty Ltd
- Avid Technology Inc.
- Corel Corporation
- Wondershare Technology Group
- CyberLink Corp.
- MAGIX Software GmbH
- Artlist
- VSDC
- Movavi Software Ltd.
- Vimeo Inc. (Livestream Studio)
- TechSmith Corporation
- WeVideo Inc.
- InVideo
- LumaTouch LLC (LumaFusion)
- KineMaster Corporation
- Animoto Inc.
- Kapwing Inc.
- CapCut
市場参加者にとっての主要な機会
この機会は、教育ユーザー向けの有料編集アクセス、キャプション付きショートビデオを制作するクリエイターチーム、マルチフォーマット動画を制作する小規模ブランドチームを比較しています。Apple Inc.は2026年1月にCreator Studioを発表し、Final Cut Proを含むマルチアプリバンドルの米国大学生および教育者向け価格を月額2.99米ドルまたは年額29.99米ドルとしました。標準的な米国バンドルオファーはキャンセルまで月額12.99米ドルまたは年額129米ドルで更新されます。商業的な機会は、これらのアクセスオプションを定義された編集タスクとそのワークフローをサポートするデバイスと組み合わせることにあります。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 教育価格の編集アクセス | 2026年1月の教育バンドル発表 | 認定された大学生および教育者 | 互換性のある既存デバイスでの個別編集アクセスをターゲット | Final Cut ProのハードウェアおよびOS要件 | Apple Inc. |
| キャプション付きショートビデオ編集 | 2026年6月のキャプション生成アップデート | 米国英語のクリエイターチーム | キャプション付き動画ワークフローを中心に編集アクセスを販売 | 米国英語のみ;互換性のあるAppleシリコンMacまたは指定されたiPadとサポートされているOSが必要 | Apple Inc. |
| マルチフォーマットブランド動画編集 | 2026年6月の複数のアスペクト比を持つCreator Themes | 小規模ブランドおよびクリエイターチーム | 再利用可能なマルチアスペクト比テーマを中心に編集アクセスをパッケージ | Final Cut Proの互換性のあるハードウェアおよびOS | Apple Inc. |
| 情報源: Mordor Intelligence | |||||
ハードウェアの互換性は、低価格アクセスの機会に実際的な境界を設定します。Creator StudioバージョンのFinal Cut Proは、MacではmacOS 15.6以降、またはM1以降のiPad、iPad(A16)、またはiPad mini(A17 Pro)でiPadOS 18.6以降が必要です。教育価格のアクセスには年次ステータス確認が必要で、ファミリー共有は含まれません。最も強い近期の機会は、デバイス購入を追加することなくソフトウェアサブスクリプションを検討できる、資格を持ち既に機器を備えたユーザーへの個別有料編集アクセスです。
最近の産業開発事情 ビデオ編集市場
- 2026年9月:Apple Inc.はiPhone 18 Proでネイティブに撮影された動画のためのMac上のFinal Cut ProとMotionにおけるシネマティックモードワークフローを発表しました。
- 2026年6月:Apple Inc.はMacおよびiPad向けFinal Cut Proにキャプション生成と編集検出を追加しました。キャプション生成は、サポートされているオペレーティングシステムを搭載した互換性のあるAppleシリコンMacまたは指定されたiPadでの米国英語に限定されています。
- 2026年5月:Vector Capital Management, L.P.はVideoStudioを含むCorelのクリエイティビティおよびプロダクティビティソフトウェアポートフォリオと関連ブランドの買収を完了し、Corel Corporationは独立した企業として再出発しました。
ビデオ編集市場 レポートの範囲と調査方法論
市場の定義と範囲
ビデオ編集市場は、オンプレミス、クラウドサービス、デスクトップおよびモバイルアプリケーション、またはウェブスタジオでの使用のためにライセンスまたはサブスクリプションとして販売される、編集ツールを通じてビデオファイルを操作および変更するように設計されたソフトウェアをカバーします。世界の年間ソフトウェア支出を、購入者の規模と用途、展開、プラットフォーム、オペレーティングシステム、地域によって分類して測定します。
スコープの除外:ビデオ制作およびポストプロダクションサービス、コンピューター、スマートフォン、カメラおよびストレージハードウェア、スタンドアロンのクラウドホスティング、レンダリングおよびストレージサービス、ビデオストリーミング、配信およびコンテンツ販売、ならびにビデオ編集機能のないスタンドアロンの視覚効果およびコンポジティングソフトウェアは除外されます。
セグメンテーションの概要
- 展開タイプ別
- オンプレミス
- クラウドベース
- 企業規模別
- 大企業
- 中小企業
- エンドユース別
- 個人
- プロフェッショナル/商業
- プラットフォーム別
- デスクトップ/ラップトップ
- スマートフォン/タブレット
- ウェブベーススタジオ
- オペレーティングシステム別
- Windows
- macOS
- Linux
- iOS/iPadOS
- Android/ChromeOS
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
公開指標は有料編集ソフトウェアの需要と配信コンテキストを組み立てるのに役立ち、国際電気通信連合の地域インターネット利用シリーズ、AdobeのクリエイターズツールキットサーベイAdobeのクリエイターズツールキット調査、Netflixのクラウド制作ワークフローの説明、および公開ソフトウェア会社の提出書類などのソースが接続性、クリエイター活動、クラウド採用、および定期的なソフトウェア販売を通知します。これらの指標を合わせると、クリエイターがオンライン編集サービスにアクセスできる場所、スタジオがクラウド制作を整理する方法、ソフトウェア会社が定期的なサブスクリプション収益を報告する方法が示されます。
会社の年次報告書、投資家向け資料、および信頼できる技術・メディア報道は、ライセンスおよびサブスクリプションモデル、製品範囲、財務認識、および編集ワークフローの変化を明確にすることができます。ここで挙げられたソースは例示的であり、網羅的ではありません。さらなるソースが収集、検証、および明確化を通知します。
一次インタビューおよび調査
構造化されたインタビューおよび調査プログラムには、ソフトウェアパブリッシャー、配信スペシャリスト、制作組織、独立したクリエイター、およびグローバル地域とレポートの購入者、使用、配信カテゴリーにわたる編集ツールを担当する購入者が含まれます。回答者は、有料アクセス、使用設定、購入タイミング、ワークフロー採用に関する二次的な調査結果を確認するのに役立ち、未解決のギャップは推定に反映される前に独立した公開および会社の証拠と文書化・比較されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部:20% | アジア太平洋地域:38% |
| 中間層:42% | 機能/ユニットリーダー:37% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:24% | マネージャー:43% | 南北アメリカ:33% |
市場規模測定と予測
モデルは有料ビデオ編集ライセンスおよびサブスクリプションの世界年間支出のトップダウン推定から始まり、選択された合計をサプライヤー収益の集計と推定ユーザーまたはシート数に対するサンプリングされた有料プラン価格と照合します。有料ライセンスおよびサブスクリプション収益、個人および商業購入者の組み合わせ、インストール型およびクラウドサービスにわたる展開、プラットフォームおよびオペレーティングシステムの使用、地域のクリエイターおよび制作活動を追跡します。接続性と会社の提出書類は市場アクセスと収益化のコンテキストを提供し、製品および顧客の開示はセグメントシェアの構築に役立ちます。多変量回帰は、比較可能な観測が存在する場合にこれらの指標に対する過去の市場動向を関連付けることができ、シナリオ分析はクラウド移行または新しいAI機能によって歴史が短いまたは中断された予測変数に使用されます。アナリストはセグメントシェアを製品および購入者の証拠と照合し、知識のある回答者に変数レベルの予測が購入およびワークフローパターンに合致するかどうかを確認するよう求め、地域またはサプライヤーの開示が直接推定をサポートしない場合のギャップを文書化します。選択的なボトムアップチェックはトップダウン合計を通知しますが、置き換えません。
データ検証と更新サイクル
アナリストは市場合計とセグメント推定を公開指標、サプライヤーの開示、価格証拠、および回答者の説明にわたって三角測量し、サブスクリプション成長、製品変更、地域接続性などの独立したシグナルに対して大きな差異と外れ値を調査します。定義、タイミング、または購入者のカバレッジが不明確な場合、ソースチェックと対象を絞った回答者への再連絡を通じて異常を解決し、その後、サインオフ前にセグメント全体の仮定、計算、および一貫性の第二のアナリストレビューを行います。証拠は毎年更新され、重要な市場イベント後にサイクル間でレビューされ、新鮮な配信前パスで再確認されます。
Mordor Intelligenceのビデオ編集市場規模と他の公開推定値との比較
公開された推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。ビデオ編集市場は、オンプレミス、クラウドサービス、デスクトップおよびモバイルアプリケーション、またはウェブスタジオでの使用のためにライセンスまたはサブスクリプションとして販売される、編集ツールを通じてビデオファイルを操作および変更するように設計されたソフトウェアをカバーします。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。モデルは有料ライセンスおよびサブスクリプション収益、個人および商業購入者の組み合わせ、インストール型およびクラウドサービスにわたる展開、プラットフォームおよびオペレーティングシステムの使用、地域のクリエイターおよび制作活動を追跡します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.97 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 2.43 ビリオン 米ドル(2023年) | 2023年のベースでは、この推定値は4年後の本レポートの2027年値3.97 ビリオン 米ドルを38.8%下回っています。古いベース年は後のソフトウェア支出成長に先行しています。 |
| グローバルコンサルタンシーB | 2.52 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値3.97 ビリオン 米ドルを36.5%下回っています。以前の測定年は後のグローバル支出推定値に先行しています。 |
Mordor Intelligenceのアナリストは市場合計とセグメント推定を公開指標、サプライヤーの開示、価格証拠、および回答者の説明にわたって三角測量し、サブスクリプション成長、製品変更、地域接続性などの独立したシグナルに対して大きな差異と外れ値を調査します。
レポートで回答される主要な質問
ビデオ編集市場の規模と成長見通しは?
市場は2026年に3.75 ビリオン 米ドルと評価され、2027年〜2032年の6.02%のCAGRで2032年までに5.32 ビリオン 米ドルに達すると予測されています。
有料ビデオ編集ツールの需要を支える力は何ですか?
米国と日本におけるYouTubeの収益化ルート、およびNetflixのクラウド制作ワークフローが主要な需要力を示しています。
どの展開モデルが編集ソフトウェア支出をリードしていますか?
オンプレミスソフトウェアが2026年に50.22%のシェアでリードし、クラウドベースのソフトウェアは2027年〜2032年に8.36%のCAGRで成長すると予測されています。
主要な編集ソフトウェアサプライヤーはどの企業ですか?
主要なサプライヤーにはAdobe Inc.、Apple Inc.、Blackmagic Design Pty Ltd、Avid Technology Inc.、Corel Corporationが含まれます。
有料編集ツールの採用を遅らせる可能性があるものは何ですか?
Premiereなどのプロダクトをカバーする特定の英国Adobe年間プランの月払いは、登録から14日以上経過してキャンセルした場合、残りの年間費用の50%を請求します。プロジェクト移行の制限も調整作業を増加させる可能性があります。
どの地域が編集ソフトウェアの需要をリードしていますか?
北米が2026年に37.37%のシェアを保持し、アジア太平洋地域は2027年〜2032年に7.4%のCAGRで最も速く成長すると予測されています。