
膣若返り市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.76 十億米ドル |
| 市場規模 (2031) | 10.91 十億米ドル |
| Growth Rate (2026 - 2031) | 13.61 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
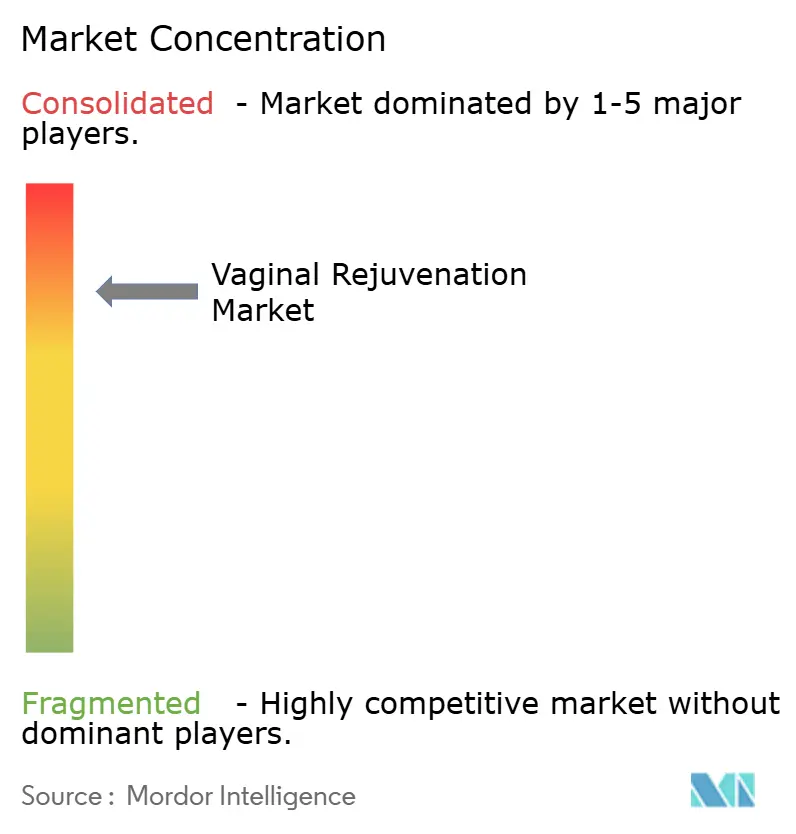
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による膣若返り市場分析
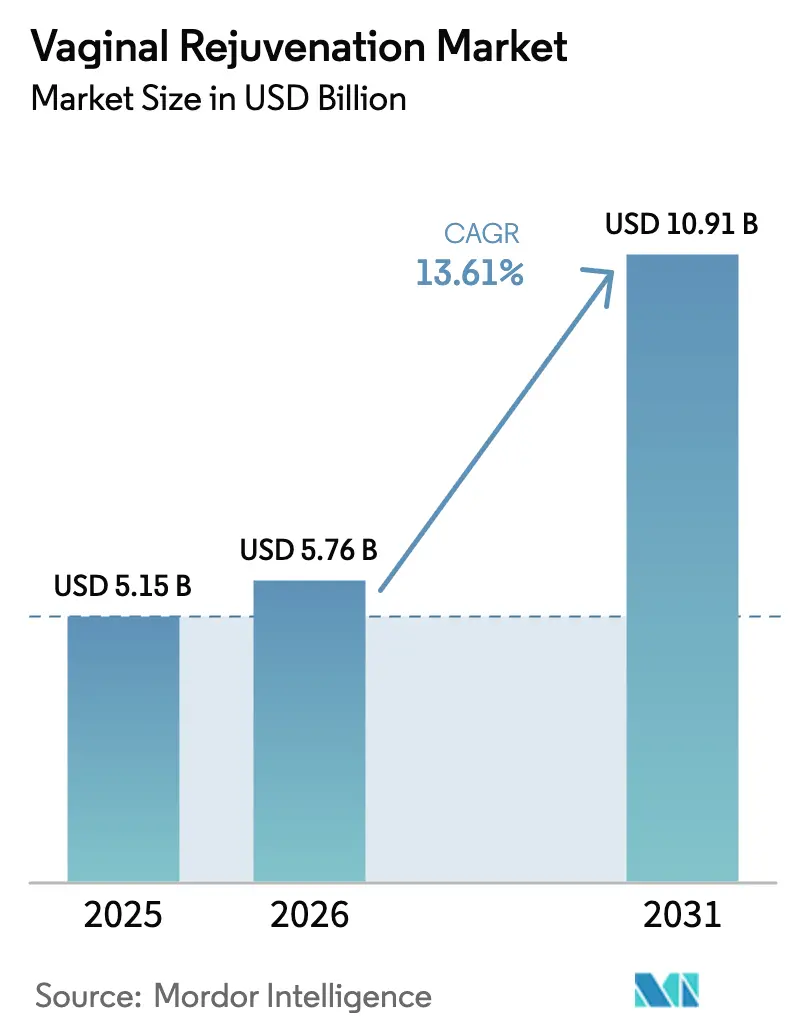
膣若返り市場規模は、2025年の51億5,000万USDから2026年には57億6,000万USDに増加し、CAGR 13.61%(2026年~2031年)で成長して2031年には109億1,000万USDに達する見込みです。
デバイスの革新、50歳以上の女性人口の増加、エネルギーベースモダリティの臨床的受容の拡大が、規制の断片化にもかかわらず普及を加速させています。ウェルネス支出の増加に伴い、美容処置が主要な収益源であり続ける一方、再建適応症は規制上の反発に対するヘッジとなっています。機能的修復に対する償還経路が入院環境を優遇しているため、現在は病院が収益を支配していますが、外来手術センター(ASC)は美容セッションを病院の間接費から切り離すことで急速に規模を拡大しています。企業が高周波対CO₂レーザープラットフォームや、骨盤底電磁気刺激とレーザーコンソールを組み合わせたハイブリッド治療バンドルで差別化を図る中、競争の激しさは高水準を維持しています。
主要レポートのポイント
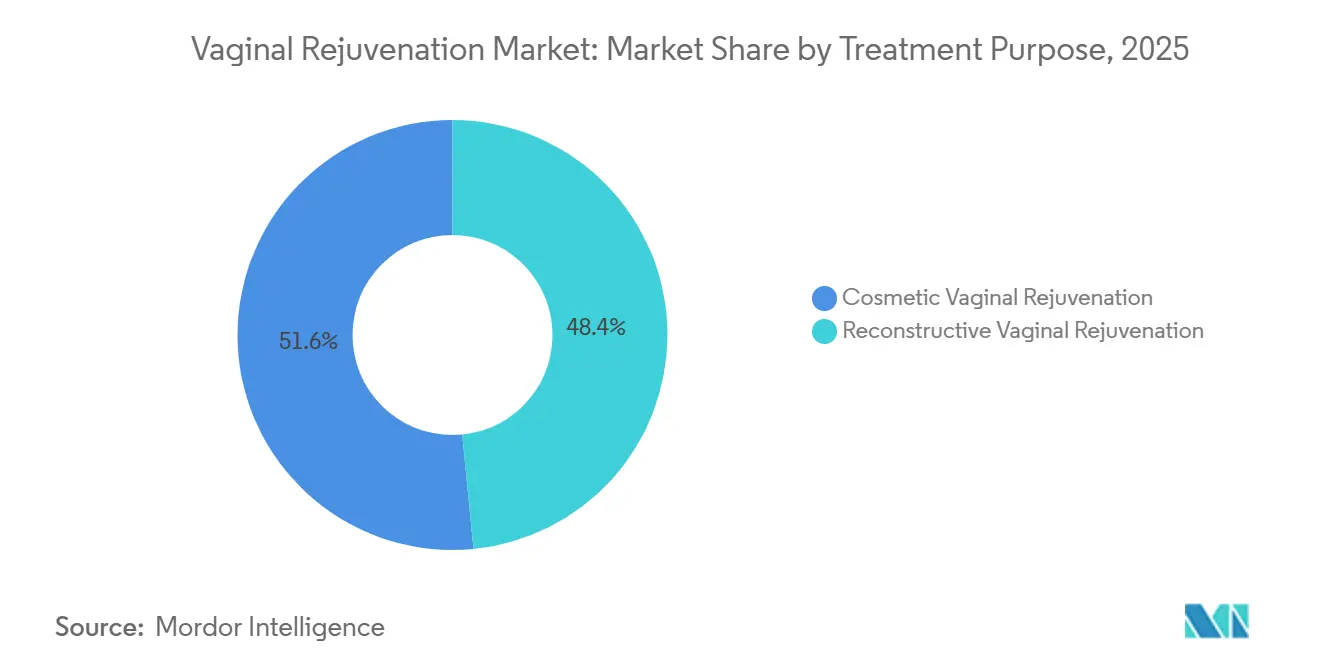
- 治療目的別では、美容処置が2025年の膣若返り市場シェアの51.56%を占め、2031年にかけてCAGR 16.02%で拡大しています。
- モダリティ別では、エネルギーベースデバイスが2025年の収益の44.74%を占め、2031年にかけてCAGR 17.25%で成長しています。
- エンドユーザー別では、病院が2025年の収益の61.23%を支配し、ASCが2031年にかけてCAGR 15.33%で最も速い成長を示しています。
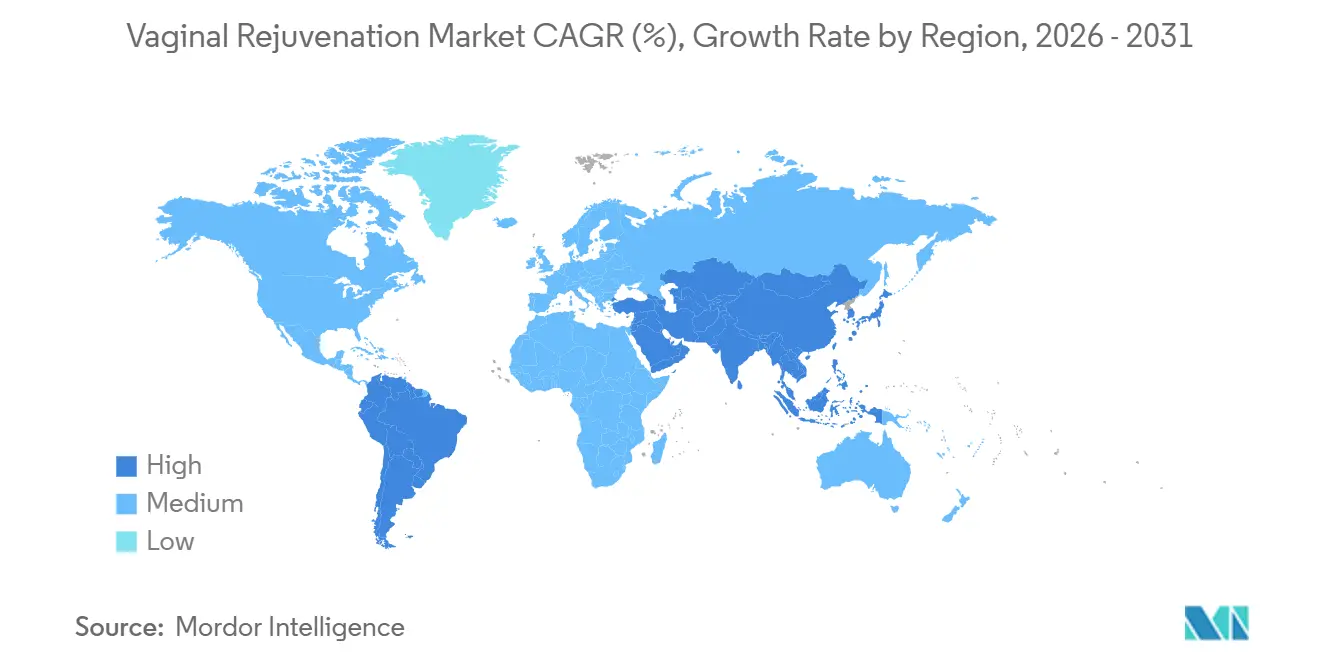
- 地域別では、北米が2025年の世界収益の41.11%を占め、アジア太平洋地域が2031年にかけてCAGR 15.21%で最も高い地域別成長率を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エネルギーベース治療に対する需要の急増 | 2.8% | 北米と欧州が普及をリードする世界規模 | 中期(2~4年) |
| 非侵襲的婦人科処置の採用増加 | 2.5% | 世界規模、特にアジア太平洋地域と中東の新興市場 | 長期(4年以上) |
| 可処分所得の増加と美容意識の向上 | 2.1% | アジア太平洋地域中核(中国、インド、韓国)、中東への波及 | 長期(4年以上) |
| 骨盤底デジタル治療薬・EMS椅子デバイスの統合 | 1.9% | 北米と欧州、アジア太平洋地域の早期採用者 | 中期(2~4年) |
| 泌尿器婦人科的クロスオーバー(腹圧性尿失禁との相乗効果) | 1.7% | 北米と欧州に償還経路を持つ世界規模 | 短期(2年以内) |
| レーザーセッションをバンドルする更年期テックプラットフォーム | 1.4% | 北米、西欧、アジア太平洋地域の都市部ハブ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギーベース治療に対する需要の急増
CO₂レーザー、エルビウム:YAGシステム、高周波デバイス、高密度焦点式超音波などのエネルギーベースプラットフォームは、回復期間の短縮、瘢痕の最小化、日帰り退院を可能にするため、外科的膣形成術に取って代わりつつあります。2025年の研究では、多血小板血漿とヒアルロン酸の組み合わせが外陰膣萎縮症に対して局所エストロゲンを上回る効果を示し、補助的生物学的製剤の価値が浮き彫りになりました。[1]Ufuk Atlihan、「閉経後膣萎縮症の治療における局所エストロゲンと多血小板血漿注射の比較」、Frontiers in Medicine、frontiersin.org InModeの女性健康ポートフォリオは2024年第3四半期に前年比19%成長し、規制上の慎重姿勢にもかかわらず商業的需要が堅調であることを裏付けました。しかし、いかなるエネルギーベースデバイスも美容的膣適応症に対する明示的なFDA認可を取得しておらず、国際閉経学会のホワイトペーパーは、レーザーがシャム治療に対する優位性を証明できなかった無作為化試験を報告しており、この格差が償還を制限しています。[2]Ann-Sophie Page、「閉経期の泌尿生殖器症候群に対するレーザー対シャム:無作為化対照試験」、BJOG、pubmed.ncbi.nlm.nih.gov
非侵襲的婦人科処置の採用増加
オフィスベースの治療が患者の期待とクリニックの経済性を再形成しています。米国形成外科学会は2024年に10,827件の小陰唇形成術を記録し、前年比2%増加しました。HologicのTempSure Vitaliaなどの高周波システムは、切開なしに制御された熱エネルギーを供給し、迅速なターンアラウンドセッションを可能にします。2024年のメタ分析では、高密度焦点式電磁気療法が腹圧性尿失禁に対する上位介入の一つとして位置付けられ、筋肉刺激椅子が膣若返りパッケージと連携することが示されました。[3]Chiara Leonardo、「尿失禁に対する高密度焦点式電磁気技術:系統的レビュー」、Frontiers in Medicine、frontiersin.orgしかし、NICE(英国国立医療技術評価機構)のガイダンスは依然として膣エストロゲンを優先し、レーザーは研究プロトコル内でのみ推奨しているため、支払者のカバレッジは限定的なままです。
可処分所得の増加と美容意識の向上
中国、インド、韓国における富の創出が、かつては西洋のクリニックに限られていた処置への需要を促進しています。中国は2024年に高周波デバイスをクラスIIIに再分類し、企業が新たな臨床承認を取得するまで市場参入を遅延させました。日本のデバイスメーカーであるヤーマンは、規制変更後に中国での売上が37%減少し、政策変動に対する収益の感応度を示しました。一方、北京製のNd:YAGレーザーが2025年3月に米国FDA 510(k)認可を取得し、中国メーカーが高マージンの輸出市場を追求することを示しています。社会的スティグマが保守的な地域での普及を依然として制限しているため、ベンダーは文化的に適応したマーケティングとトレーニングに投資しています。
骨盤底デジタル治療薬とEMS椅子デバイスの統合
BTL Emsellaなどの高密度焦点式電磁気椅子は、患者が着衣のまま骨盤筋を強化し、理学療法と美容の橋渡しをします。2025年の系統的レビューでは、高密度焦点式電磁気(HIFEM)セッション後に尿失禁エピソードが有意に減少したことが記録されました。クリニックは椅子プログラムと高周波またはレーザー治療をバンドルし、患者一人当たりの収益源を拡大しています。デジタル治療薬はリモートコーチングとサブスクリプション課金を追加しますが、償還は医療コード化された腹圧性尿失禁の使用のみをカバーするため、美容適応症は自費払いのままです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な規制上の精査と不確実な承認 | -2.3% | 北米、欧州、オーストラリアが最も影響を受ける世界規模 | 短期(2年以内) |
| 社会的スティグマと倫理的議論 | -1.6% | 中東、アジア太平洋地域の一部、北米の保守的地域 | 長期(4年以上) |
| 訴訟の増加と賠償責任保険料の上昇 | -1.2% | 北米と欧州、他の先進市場への波及 | 中期(2~4年) |
| 「膣若返り」に関する主張に対するデジタル広告規制 | -0.9% | 北米と欧州で事業を展開するプラットフォームを中心とした世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制上の精査と不確実な承認
FDAは2018年に7社のメーカーに警告書を発行し、美容的膣使用を目的としたレーザーまたは高周波システムを特定的に認可していません。オーストラリアは2024年11月に安全上の懸念を理由に、すべてのデバイスを国家登録から取り消しました。中国は2024年に高周波美容デバイスをクラスIIIに格上げし、2026年4月まで適合ボトルネックを生じさせました。欧州連合の医療機器規則は市販後監視の要求を強化し、コストを引き上げ、上市を遅延させています。
社会的スティグマと倫理的議論
米国産婦人科学会は、膣若返りが正常な解剖学的構造を医療化する可能性があると警告しています。保守的な地域では、患者が社会的判断を避けるために機能的診断を求めることが多く、インフォームドコンセントが複雑になります。英国医学雑誌の記事では、無認可の多血小板血漿注射によるHIV感染が詳述され、評判リスクが浮き彫りになりました。メーカーは患者教育キャンペーンを後援し、専門学会と協力することで対抗しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療目的別:
美容需要がリード、再建が回復力を構築美容処置は2025年の収益の51.56%を占め、美容的性器ケアへの強い関心を反映しています。社会的受容が広がり、ASCが参入コストを下げるにつれて、膣若返り市場シェアのこの部分は拡大しています。美容セッションでは多くの場合、回復を短縮するエネルギーベースデバイスが使用され、クリニックが1日当たりのより高い処置量をスケジュールできるようになります。骨盤臓器脱修復や腹圧性尿失禁管理を含む再建適応症は償還を引き付けますが、支払者がより厳格なエビデンスを義務付けるため成長は遅くなります。乳がんサバイバーと閉経後患者が再建需要を牽引し、ケアパスウェイ全体で重複を生み出しています。メーカーは現在、両コホートで使用可能な単一コンソールを設計し、支払者政策の変化に対して収益を保護しています。この勢いにもかかわらず、NICEは依然として泌尿生殖器萎縮症に対してエストロゲンを最初に推奨しており、英国における再建成長を制約しています。より広いカバレッジを解放し普及を加速するには、継続的な多施設試験が必要です。
美容セグメントはプレミアム価格設定を維持し続け、処置量が変動しても高いマージンを可能にしています。口コミとインフルエンサーの推薦が患者獲得において不均衡な役割を果たしており、クリニックは局所製品と家庭用骨盤底デバイスを含むバンドル提供を通じて差別化を図っています。再建側では、外科医が耐久性と機能的アウトカムを重視し、長期データが公表されているモダリティを優先しています。特に高周波と多血小板血漿の組み合わせプロトコルに関するエビデンスが成熟するにつれて、膣若返り市場における再建シェアが上昇する可能性がありますが、近期の成長は美容に固定されたままです。


モダリティ別:
エネルギーベースデバイスが成長軌道を支配エネルギーベースプラットフォームは2025年収益の44.74%を生み出し、最速のCAGR 17.25%を記録しており、膣若返り市場における中心的役割を強調しています。CO₂レーザーはLumenis、Cynosureなどの先行者のおかげで最大の設置ベースを保有していますが、高周波デバイスは組織を切除せずに加熱するため合併症リスクが低く、勢いを増しています。Er:YAGシステムは側副損傷が少ない精密な熱プロファイルを提供し、熱損傷リスクを懸念するリスク回避的な施術者に訴求しています。高密度焦点式超音波はニッチなままですが、進行中の熱科学研究がその臨床的根拠を広げる可能性があります。外科的膣形成術は重度の弛緩に対する標準治療として残っていますが、高コストとダウンタイムにより需要は限定的です。多血小板血漿や架橋ヒアルロン酸などの注射剤生物学的製剤は補完的な利益をもたらし、2025年の試験では局所エストロゲンより優れたアウトカムが示されました。しかし、一貫性のない規制と技術のばらつきが広範な普及を制限しています。市販品の骨盤底トレーナーとHIFEM椅子は膣若返り市場のセルフケアの領域を占め、クリニック内サービスへのファネルを広げる非侵襲的な代替手段を提供しています。
設備投資のダイナミクスがモダリティミックスに影響します:レーザーと高周波コンソールは初期コストが高いですが、複数の適応症にわたって請求でき、投資収益率を改善します。ベンダーはソフトウェアアップグレードと消耗品チップをサブスクリプションモデルでバンドルし、クリニックのキャッシュフローを平準化しています。競争がリアルタイム熱フィードバックやAI支援治療計画などの急速な機能リリースを促進しています。これらの改善が施術者の信頼を構築し、外科的ケアからエネルギーベースケアへの移行を強化しています。
エンドユーザー別:
病院が支配を維持、ASCが拡大を加速骨盤臓器脱修復などの再建処置には完全な手術室リソースが必要なため、病院は2025年の収益の61.23%を占めました。複雑な症例は機能的修復としてコード化された場合に保険適用を受け、病院の優位性を強化しています。それにもかかわらず、ASCは自費払いの美容患者に対応し、控えめで効率的な体験を提供するため、2031年にかけてCAGR 15.33%を記録しています。ASCは多機能エネルギーベースコンソールとHIFEM椅子に投資し、高い患者スループットとパッケージ価格設定を可能にしています。専門的な泌尿器婦人科・美容クリニックは中間的な位置を占め、再建能力とスパのようなアメニティを組み合わせ、ソーシャルメディアブランディングを活用してニッチな層を引き付けています。
消費者直販Eコマースは依然として小規模で、骨盤底トレーナー、局所保湿剤、サブスクリプション遠隔医療サービスに限定されています。しかし、デジタル更年期プラットフォームがバンドルレーザーセッションを提供するパートナークリニックへの患者フローを誘導し、紹介エコシステムを拡大する可能性があります。エンドユーザー設定全体での償還の多様性が価格決定力を形成しています:病院は保険コードに依存し、ASCとクリニックは透明な自費払い料金に依存しています。この乖離が技術調達に影響し、病院委員会は臨床エビデンスを重視し、ASCは患者体験を優先しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米膣若返り市場
北米は2025年の収益の41.11%を占め、これは高い可処分所得、広範な美容クリニックインフラ、および全面的な禁止には至らない比較的緩やかな規制によるものです。閉経の中央年齢は52歳であり、外科的閉経が候補者プールを拡大し、美容的および機能的ケアの両方に対する需を持続させています。InModeの女性健康部門は2024年第3四半期に7,350万米ドルを計上し、米国およびカナダのセンター全体で堅調なデバイス利用を示しています。FDAの警告書はマーケティング上の主張を抑制していますが、施術件数を停止させるには至っていません。メキシコは国境を越えた医療ツーリズムの恩恵を受け、米国居住者に対してコスト効率の高い美容パッケージを提供しています。
アジア太平洋膣若返り市場
アジア太平洋地域は地域別で最も高いCAGRを15.21%で記録しており、所得の向上と都市化が牽引しています。中国のクラスIII再分類は新たな高周波デバイスの上市を遅らせており、早期認証を取得した企業に優位性をもたらしています。インドの主要都市および韓国の専門クリニックでは急速な普及が見られる一方、オーストラリアの2024年11月のデバイス認可取り消しにより、規制が緩やかな近隣諸国への需要がシフトしています。現地ディストリビューターは文化的感受性に配慮したマーケティングを展開しており、これは主要都市以外ではスティグマが依然として普及を抑制していため、不可欠な戦略となっています。
欧州・中東・アフリカおよび南米膣若返り市場
欧州は中位のシェアを保持しており、ドイツ、英国、フランス、イタリア、スペインが主要市場です。EU医療機器規則は証拠要件と市販後サーベイランスを強化しており、一部のデバイス更新を遅延させています。英国のNICEガイダンスはレーザーを研究プロトコル内のみで推奨しており、再建適応における成長を抑制しています。ベンダーはVenus Fioreなどの高周波と電磁場を組み合わせたシステムのCE認証取得を目指し、欧州およびラテンアメリカ市場全体での収益源の多様化を図っています。中東・アフリカおよび南米は新興市場であり、医療ツーリズムと富裕層の現地人口がニッチな需要を牽引しています。しかしながら、社会的保守主義と限られた償還制度が広範な拡大を遅らせています。

規制環境
膣リジュビネーションに関する規制は依然として断片的であり、エネルギーベースの施術に関するマーケティング上の主張と臨床的エビデンスに焦点を当てた監視が強化されています。米国では、FDAは膣リジュビネーション適応におけるエネルギーベース機器の安全性と有効性は確立されていないとの立場を維持しており、未承認用途の販売促進に対する取り締まりを継続しています。これは、2023年2月にCuteraに対して未承認の膣適応に関するマーケティングについて発出された警告状に反映されています。
欧州では、EU医療機器規則(MDR 2017/745)が、附属書XVIを通じて美容用機器に対するコンプライアンス基準を引き上げ、医療機器と同等の安全性・性能エビデンスを要求しています。実施規則(EU)2022/2346に基づく共通仕様は2023年6月22日に適用が開始され、美容・審美用途に対する臨床評価および市販後調査の必要性が高まり、製造業者および流通業者にとって適合性評価の期間が長期化しています。
バリューチェーン分析
バリューチェーンは、主要部品サプライヤー(レーザー共振器およびRFサブアセンブリ)、OEMシステムの設計・組立、規制・臨床検証活動、そして病院、ASC(外来手術センター)、専門美容・泌尿婦人科クリニックへの多段階流通に及びます。エネルギーベースのコンソール製造業者は、上流の専門的な部品(光学系、ハンドピース、冷却システム、ソフトウェア制御)に依存しています。その後、消耗品、アプリケーター、サービス契約、プロトコル標準化とクリニックの処理能力を支えるトレーニングを通じて、継続的な収益を構築しています。
コンプライアンスとエビデンス生成は、このチェーン全体における主要な摩擦点です。美容目的の膣適応に対する明確なFDA承認がなく、規制当局および専門団体からの監視が強化されている中、製造業者は使用目的の厳格な管理、ラベリング、市販後調査を重視しつつ、安全性・性能に関する主張を裏付けるための臨床研究に資金を投じています。政策措置は流通経路の変化を迅速に強制する場合もあります。オーストラリアのTGAが2024年11月に、膣リジュビネーション目的のエネルギーベース機器をARTGから取り消す決定を下したことは、規制審査が既設ベースの拡大を混乱させ、より明確な承認経路と強固な臨床ガバナンスを持つ市場へベンダーの注力先を移行させる可能性を示しています。
競合状況
膣若返り市場は依然として断片化しています。InMode、Hologic(Cynosure)、BTL Industries、Alma Lasers、Fotona がコア技術とバンドル治療エコシステムで競合しています。InModeのEmpowerRFコンソールは内部・外部高周波アプリケーターと電磁骨盤底刺激を統合し、クリニックが患者一人当たり複数の処置をクロスセルできるようにしています。Hologicは広範な産婦人科関係の中でTempSure Vitaliaを活用し、BTLはEmsella椅子とExilis顔面・ボディコントゥアリングシステムをバンドルして設備投資ROIを最大化しています。Fotonaは精密な組織相互作用のためにEr:YAGプラットフォームを位置付け、熱損傷リスクを懸念する外科医を取り込んでいます。
臨床エビデンスと規制コンプライアンスが決定的な差別化要因として浮上しています。大企業は多施設試験、実世界データレジストリ、市販後安全性監視に資金を提供しており、これらは小規模な競合他社が対応に苦慮する活動です。Viveve Medicalが試験エンドポイントを達成できなかったことは、持続的なアウトカムを実証するための高いハードルと、資本不足の参入者の財務的脆弱性を示しています。北京Nubwayなどの中国メーカーはFDA認可を取得して信頼性を獲得し、プレミアム輸出市場に参入しようとしており、価格競争を激化させています。デジタル治療プラットフォームや更年期フォーカスの遠隔医療企業との戦略的パートナーシップが競争フィールドをさらに再定義し、初期コンソール販売を超えた継続的収益を生み出す垂直統合ケアパスウェイを構築しています。
膣若返り産業リーダー
Alma Lasers
ThermiGen LLC
Venus Concept
Lutronic
Viveve
- *免責事項:主要選手の並び順不同
膣若返り市場
- Alma Lasers
- Almirall
- Apyx Medical
- BTL
- Caldera Medical
- Cynosure LLC
- Fotona
- Hologic
- InMode Ltd.
- Lumenis
- Lutronic
- Onda S.p.A.
- Rohrer Aesthetics
- Sciton
- Sinclair Pharma
- ThermiGen
- Venus Concept
- Viveve Medical
- Vuvatech

市場機会と将来展望
成長余地は、機能的な泌尿婦人科的ニーズとクリニック経済性を結びつける、医学的に正当化可能な経路の構築に集中しています。病院は保険償還が存在する再建手術の症例数を確保する一方、ASCおよび専門クリニックは、エネルギーベースの施術と骨盤底電磁刺激、さらに補助的な注射剤や外用療法を組み合わせた自己負担型パッケージを拡大しています。収益化可能な需要の具体的な兆候としては、美容目的の施術件数の増加、例えば米国形成外科学会が2024年に10,827件の陰唇形成術を報告したこと、および女性の健康と美容の両分野で使用できる多用途コンソールによる差別化を図るベンダーの取り組みが挙げられます。
この機会領域は、支払者や診療指針の立場によって制約されており、ベンダーは広範な美容効果の主張ではなく、エビデンス、安全性、コンプライアンスに準拠した主張で競争することを迫られています。米国では、Blue Cross Blue Shield of Arizonaなどの保険会社が膣リジュビネーションおよびタイトニングを美容目的として分類し、医療保険の適用対象外としており、自己負担型の価格モデルとクリニックの資金調達の必要性を強めています。ACOGおよびAUGSを含む専門団体は、これらの施術を更年期症状に対するエビデンスが限られた美容目的の処置として位置付け続けており、EU MDR附属書XVIおよび類似の監視制度は、臨床評価、市販後調査、標準化されたプロトコルの重要性を高めています。これにより、多施設共同研究に資金を提供し、コンプライアンスに準拠したトレーニング体制を支援できる大規模プレイヤーにとっての余地が生まれています。
Recent Industry Developments in 膣若返り市場
- 2026年2月:Alma Lasersは、Intelligent Aestheticsプラットフォームの大規模アップグレードを発表し、臨床データパッケージとクリニック間の標準化された治療プロトコルを拡充しました。強化されたエビデンスパッケージは主張の枠組みを強化し、複数市場への展開を支援するもので、臨床ガバナンスの強化を示しています。
- 2025年12月:Venus Concept は、510(k)経路で承認されたVenus NOVAが米国の顧客に提供開始されたことを発表し、2026年にはより広範な展開が予定されていると伝えました。主要市場での新規承認プラットフォームの拡大は、非侵襲的エネルギーベースシステムの競争優位性を強化し、アップグレードやクロスセルを通じた既設ベースの成長を支えます。
- 2025年10月:Alma Lasersは、ケニア産婦人科学会およびSkinTech Africaと協力し、ナイロビ(ケニア)でのAlma FemiLiftの正式発表を支援しました。この発表は新興市場への的を絞った地理的拡大を示すものであり、女性の健康関連機器の採用を促進する上で、現地の臨床パートナーシップおよびトレーニングが重要な役割を果たすことを浮き立たせています。


膣若返り市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、膣のたるみ、乾燥、尿失禁の懸念に対応するために使用される膣リジュビネーションソリューションから生じる収益を、臨床設定および在宅設定の両方で対象としています。これには、施術関連サービス、および提供内容が膣リジュビネーションの効果に直接関連する機器または製品の販売が含まれます。
対象範囲の除外事項:膣リジュビネーション効果を訴求しない一般的な女性向けウェルネス製品、およびリジュビネーション目的で行われない、より広範な泌尿婦人科手術は除外します。
セグメンテーション概要
- 治療目的別
- 美容的膣若返り
- 再建的膣若返り
- モダリティ別
- 外科的処置
- エネルギーベースデバイス
- CO₂レーザーシステム
- Er:YAGレーザーシステム
- 高周波デバイス
- 高密度焦点式超音波(HIFU)
- 注射剤・生物学的製剤療法(多血小板血漿、幹細胞、フィラー)
- 市販品・骨盤底デバイス
- エンドユーザー別
- 病院
- 外来手術センター
- 専門美容・泌尿器婦人科クリニック
- 消費者直販・Eコマース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要マップを構築し、国ごとの医学的定義の整合性を保つために使用されました。CDC、NIH、FDAのデータベース、WHOの出版物などの公開情報源、臨床試験登録、査読付き学術誌、およびACOGなどの専門団体やその類似組織による指針を参照しました。
これを実用的な規模算定モデルに変換するため、関連する機器・治療分野の年次報告書、投資家向け資料、製品ラベリング情報も確認しました。さらに、信頼できる医療関連メディアおよび公開されている病院の資料から得られる価格・利用実績の参考情報を用いました。クロスチェックのため、企業の財務・インテリジェンス、特許動向、出荷レベルの輸出入データを支援する有料サブスクリプションを、機器の流動性の検証に役立つ範囲で選択的に利用しました。これらのデスクソースは網羅的なものではなく、分析の過程では、データ収集、検証、明確化のために他多数の公開情報源が使用されました。
一次インタビューおよび調査
一次調査は、デスクソースでは不明確な、クリニックで実際に使用されているものと支払いが行われているものを検証することに重点を置きました。泌尿婦人科・美容クリニックのリーダー、病院の調達・請求関係者、エネルギーベース機器、注射剤、在宅骨盤底機器を追跡する流通側の専門家など、多様な関係者に話を聞きました。
これは世界規模の市場であるため、モデルを最終決定する前に、利用パターン、価格帯、施術構成の前提を国ごとに調整できるよう、南北アメリカ、EMEA、APAC間で入力情報のバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):15% | APAC:47% |
| ミドルティア:49% | 機能・部門リーダー:42% | EMEA:34% |
| 小規模プレイヤー:20% | マネージャー:43% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、疾患の有病率シグナル、受診率、および提供者の対応能力パターンから施術・治療件数を再構築するトップダウン方式から始まり、その後、設定ごとの典型的な自己負担および保険償還構成要素を用いて価格付けを行います。これらの総計が形成された後、サンプリングされた機器導入件数、消耗品の実需に関する流通側フィードバック、主要施術における件数×ASPの整合性チェックなど、選択的なボトムアップ的な近似値と照合します。
モデルに使用される入力情報には、美容目的と再建目的の内訳、エネルギーベース機器と外科的アプローチの採用状況、患者1人当たりの平均施術回数、ケア提供場所(病院、ASC、専門クリニック、DTC)別の利用状況、および通貨正規化後の国別の典型的な価格推移が含まれます。地域の価格ポイントや利用状況が欠落している場合は、収入水準やケア経路が類似する比較可能国を用いた代替ロジックを適用し、その後専門家とともに前提を検証します。
予測にあたっては、採用率と価格正規化を軸にシナリオ分析を適用します。次に、需要シグナルが安定している場合に年ごとの変動を現実的に保つため、指数平滑化処理を行います。最終的な成長経路は、施術構成の変化や新型機器のアップグレード、クリニック拡大の速度について一次回答者が予想する内容と整合させています。
データ検証と更新サイクル
モデルの出力は複数のチェックを通じて検証されます。これには、推定される患者数を提供者の対応能力と比較すること、価格帯を公開情報源と比較検討すること、既知のケアアクセス傾向と一致しない極端な国別成長率を再確認することが含まれます。差異が大きい場合、関連する前提を再検討し、それが実際の変化を反映しているのか、データ上の異常値であるのかを確認するための追加調査を行います。
最終承認の前に、まず内部でのロジックのピアレビューから始まり、続いて地域・セグメント間の整合性チェックを行うことで、総計が明確に一致することを確認する段階的な検証を実施します。レポートは毎年更新され、主要な規制措置、注目すべき保険償還の変化、機器の入手可能性における段階的変化など、重要な事象が発生した場合には中間更新が行われます。提供の直前には、クライアントがモデルの支える最新の見解を受け取れるよう、最終的な更新処理が実施されます。
Mordor Intelligenceの膣リジュビネーション市場規模と他の公表推計値との比較
膣リジュビネーションの市場規模が発行元によって異なるのはよくあることです。これは、発行元が同じ収益源、対象年、ケア設定を必ずしも数えているわけではないためです。また、外科手術、エネルギーベースの施術、注射剤、在宅機器では価格設定や利用パターンが異なるため、治療構成の扱い方の違いも差異の要因となります。
施術セッションの強度と国別の価格ポイントを追跡することで、Mordor Intelligenceは、外科手術、エネルギーベース、注射用バイオロジック、市販薬または骨盤底機器の各選択肢にわたって、クリニックおよび消費者が実際に支払っている内容に基づいた推計値を維持しています。これらは一貫したエンドユーザーチャネルにマッピングされています。公表されている総計の一部は、機器販売のみ、または施術収益のみに大きく偏っている場合があり、また一部は、提供者の対応能力や現実的な再施術行動と照合せずに、積極的な採用進展を用いているケースもあります。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上の課題 |
|---|---|---|
| Mordor Intelligence | USD 5.76 B (2026) | |
| グローバル調査出版社A | USD 2.12 B (2024) | より早い基準年と、より狭い近年の値の系列を使用しており、対象範囲の記述内容から、フォローアップ、メンテナンス、サービスがバンドルされた商品を異なる方法で扱う可能性のある収益境界の違いが示されており、カテゴリーが似ているように見えても総計が変動する要因となっています。 |
| ヘルスケア分析出版社B | USD 3.60 B (2023) | モデルの基準を2023年に据え、より速い成長プロファイルを適用していますが、公開されている概要では、複数回のエネルギーベース治療および在宅骨盤底機器がケア設定全体でどのように計上されているかが明確に説明されておらず、これが示唆される実行レートを押し上げる可能性があります。 |
この表に見られる差異は、主に対象年の選択と、有償治療価値として何を計上するかによって説明されます。特に複数回セッションの治療法や複合的な流通チャネルが関与する場合にその傾向が強まります。対象範囲の境界が明確に示され、同じ利用状況・価格設定の変数が一貫して更新される場合、最終的な市場規模はより追跡しやすく、整合性を確認しやすく、時間の経過とともに更新しやすくなります。


レポートで回答される主要な質問
2026年の膣若返り市場の規模はどのくらいですか?
膣若返り市場規模は2026年に57億6,000万USDであり、2031年までに109億1,000万USDに達すると予測されています。
市場内で最も速く成長するセグメントはどれですか?
エネルギーベースデバイスが2031年にかけてCAGR 17.25%で最も速い成長を記録しています。
最も高いCAGRを記録する地域はどこですか?
アジア太平洋地域が予測期間中に最速の地域別成長率であるCAGR 15.21%で拡大しています。
美容処置が占めるシェアはどのくらいですか?
美容治療は2025年収益の51.56%を占め、引き続き成長をリードしています。
主な規制上の課題は何ですか?
主な規制上の課題は、美容的膣適応症に対する特定のFDA承認の欠如と、マーケティング上の主張を制限する2018年の警告書です。
最終更新日:



