
UV硬化型接着剤市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
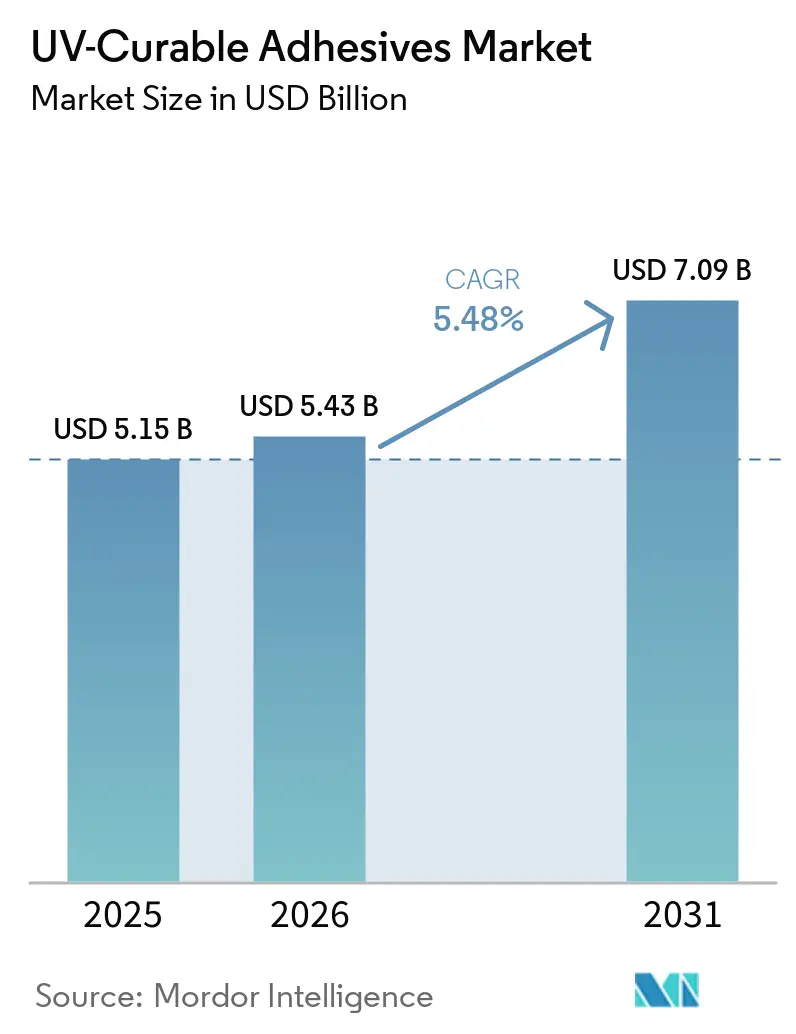
| 市場規模 (2026) | 5.43 十億米ドル |
| 市場規模 (2031) | 7.09 十億米ドル |
| 成長率 (2026 - 2031) | 5.48 % |
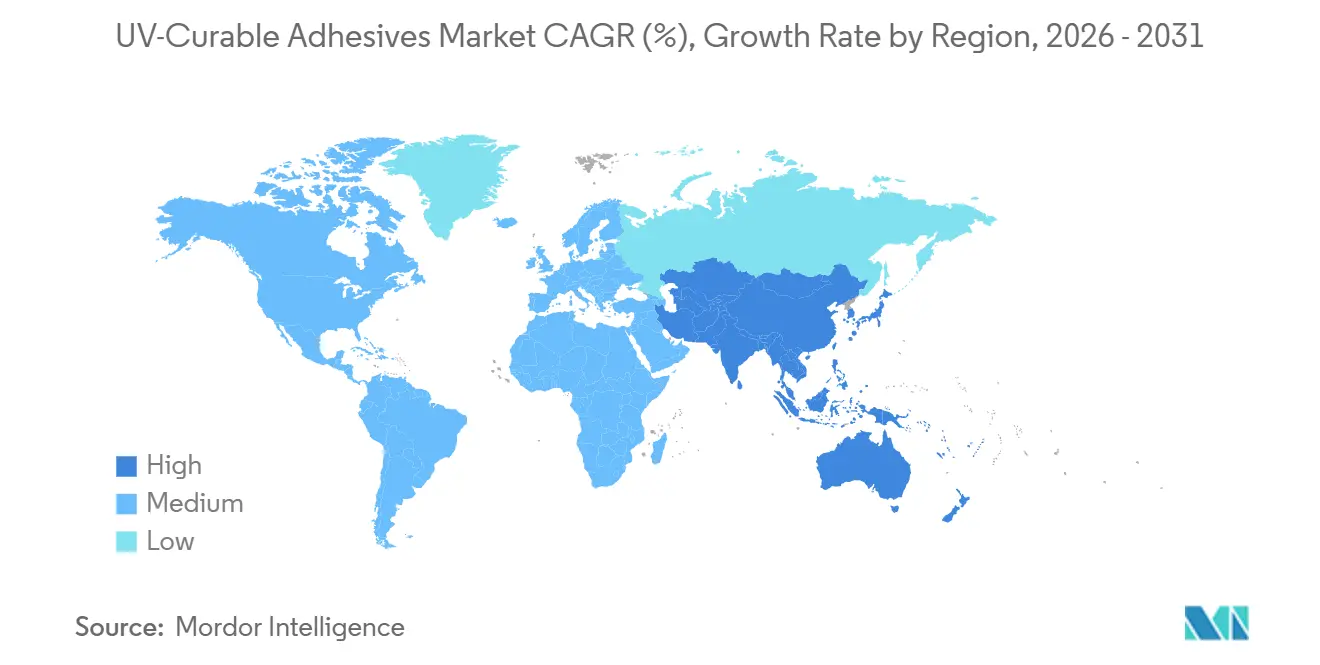
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
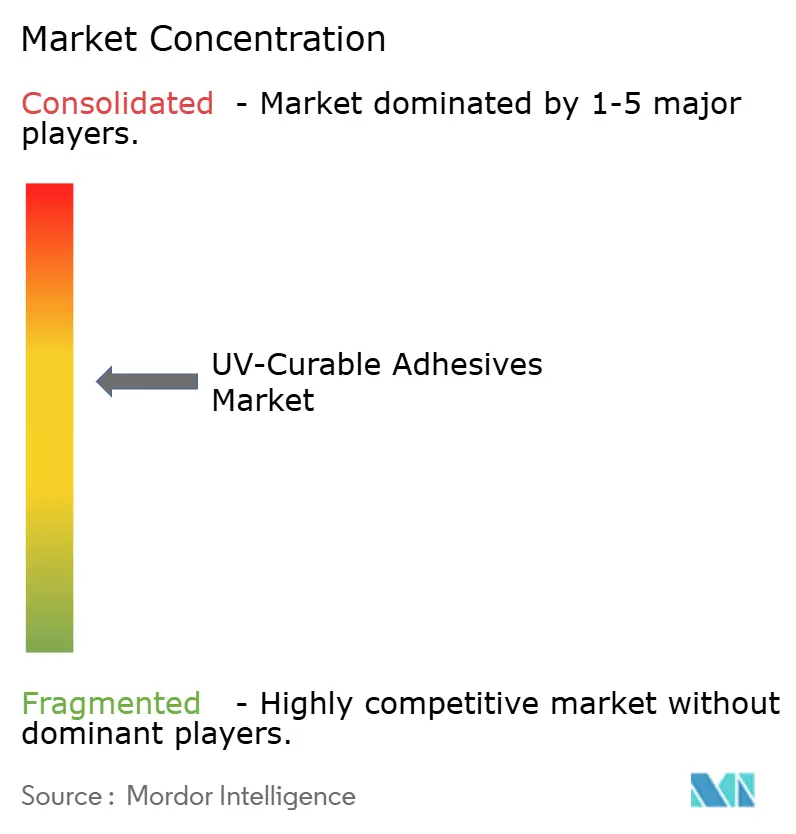
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUV硬化型接着剤市場分析
UV硬化型接着剤市場規模は、2025年の51億5,000万米ドルから2026年には54億3,000万米ドルに成長し、2026年から2031年にかけて5.48%のCAGRで2031年までに70億9,000万米ドルに達すると予測されています。溶剤フリー化学品に対する規制圧力の拡大、コンシューマーエレクトロニクスにおける急速な小型化、および医療分野における生体適合性即時硬化接合ソリューションへの転換が、需要を共同で支えています。自動車の軽量化プログラムでは、組立時間を短縮するためにUV硬化型構造接着剤が機械的締結具に取って代わりつつあり、包装コンバーターは200ミリ秒以内に接着剤を硬化させるインラインデジタル印刷機を導入し、ジャストインタイムのワークフローを支援しています。UVと湿気硬化を組み合わせたハイブリッド配合は、二次オーブンを使用せずに影部分の接合が可能なため注目を集めています。2025年の光開始剤価格急騰を受け、サプライチェーンの強靭化が引き続き重要課題となっており、主要メーカーは自社生産能力の拡大と原材料調達先の多様化を進めています。
レポートの主要ポイント
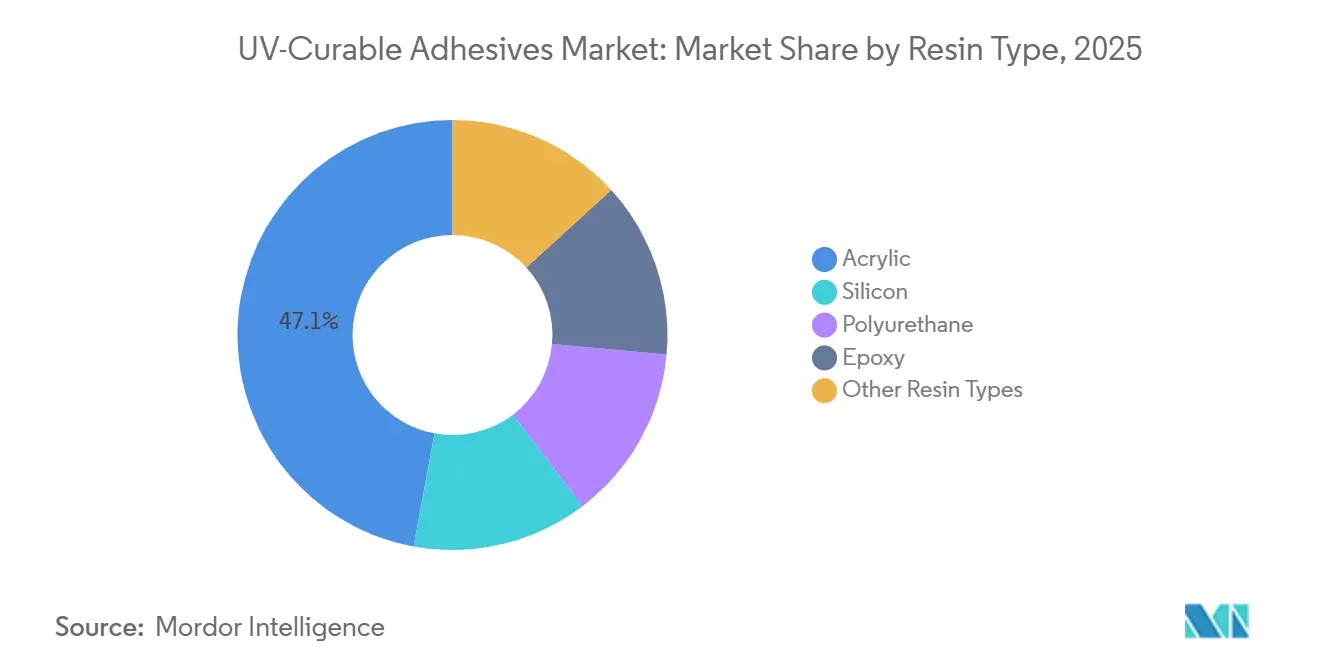
- 樹脂タイプ別では、アクリルが2025年のUV硬化型接着剤市場シェアの47.12%をリードし、エポキシは2031年にかけて5.61%のCAGRで成長すると予測されています。
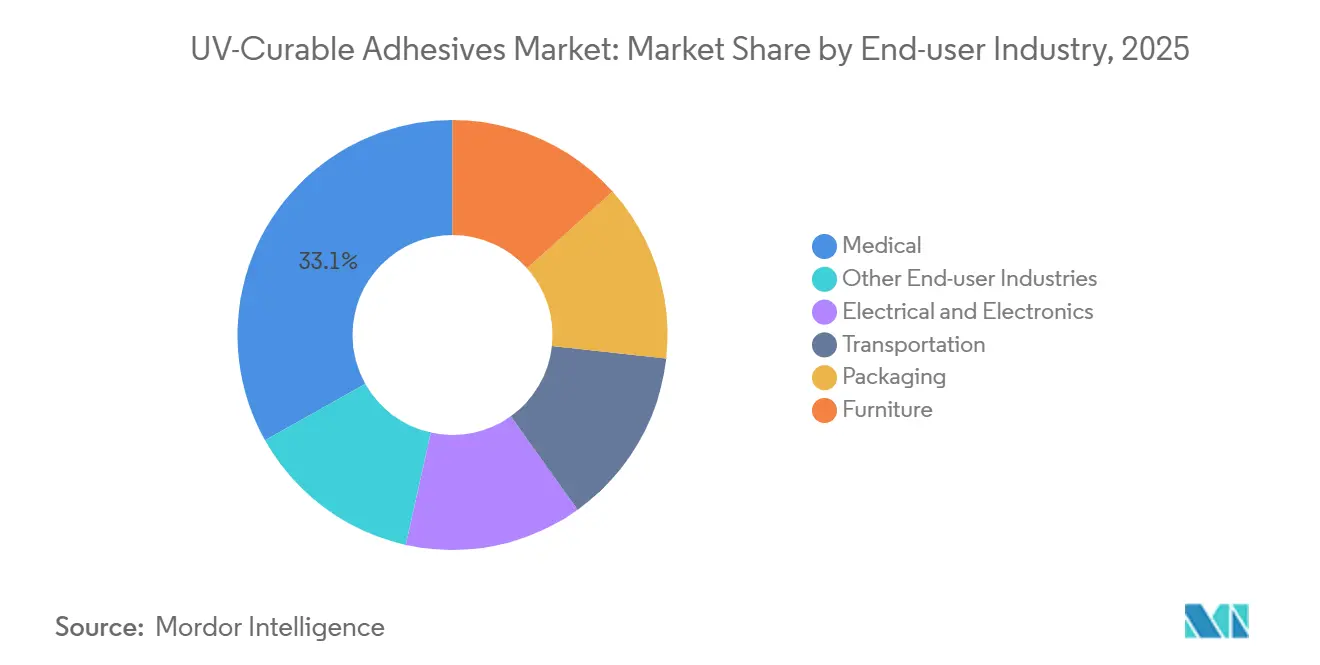
- エンドユーザー産業別では、医療が2025年のUV硬化型接着剤市場シェアの33.14%を占め、2031年にかけて6.68%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のUV硬化型接着剤市場シェアの42.88%を占め、アジア太平洋は2031年にかけて5.69%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・航空宇宙分野におけるUV硬化型接着剤の採用 | +1.2% | ドイツ、米国、日本に集中したグローバル規模 | 中期(2〜4年) |
| VOC/REACH規制の強化が溶剤フリー化学品を後押し | +1.5% | 北米および欧州、アジア太平洋輸出拠点への波及 | 短期(2年以内) |
| コンシューマーエレクトロニクスの小型化 | +0.9% | アジア太平洋中核(中国、韓国、ベトナム)、北米が二次的 | 中期(2〜4年) |
| ウェアラブル医療機器における急速な普及 | +1.3% | 北米および欧州、インド都市部および中国での早期採用 | 長期(4年以上) |
| 即時接合を求めるインラインデジタル包装印刷ライン | +0.6% | ドイツ、米国、インドで早期成果を上げたグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動車・航空宇宙分野におけるUV硬化型接着剤の採用
完成車メーカーは、ADASカメラモジュール、パノラマルーフガラス、電気自動車バッテリーパック部品の接合において、二液型エポキシをUV硬化型接着剤に切り替えており、固定時間を30分から60秒以内に短縮しています。DELOが2025年5月に発表したステーターポッティング用LED硬化型樹脂は、150℃の連続運転に耐えながらラインスループットを30%向上させました。2024年に公表されたIEC 62899-1ガイドラインは検証プロトコルを標準化し、ティア1サプライヤーの認定作業を6ヶ月短縮しました。
VOC/REACH規制の強化が溶剤フリー化学品を後押し
欧州化学品庁は2025年3月にREACH候補リストに3種のグリコールエーテルを追加し、VOCをゼロ含有するUV硬化型アクリル接着剤への移行を加速させました。カリフォルニア州南海岸大気質管理地区は、2026年1月より産業用接着剤のVOC上限を50 g/Lに引き下げ、コンバーターに生産ラインの改修を迫っています[1]「規則1168 – 接着剤およびシーラント」、南海岸大気質管理地区、aqmd.gov 。中国のGB 38507-2024は工場レベルのVOC排出量を80 mg/m³に引き下げ、広東省でのUV技術投資を促進しています。米国環境保護庁の2025年10月の有害大気汚染物質基準改定草案は、2029年までに溶剤系接着剤量の15%を代替すると予測されています。
コンシューマーエレクトロニクスの小型化
スマートフォン組立業者は現在、0.3 mmガラスカバーの接合にUV硬化型アクリル接着剤を5秒以内で硬化させ、自動化スループットを1時間あたり120台に引き上げています。AppleはSeries 9 Watchの生体認証センサー接合にUV硬化型シリコングレードを採用し、10,000回のフレックスサイクルにわたる電気的安定性を確保しています。Master Bond UV15-7HPなどのIPX7試験に合格した疎水性UV硬化型エポキシは、完全ワイヤレスイヤホドへの汗の浸入を防ぎます。半導体パッケージングメーカーは、先進パッケージにおける放熱管理のため、ボンドライン幅10 µm未満のダイアタッチUV硬化型エポキシを試験導入しています。
ウェアラブル医療機器における急速な普及
米国食品医薬品局は2025年に47件のウェアラブルデバイスを承認し、そのすべてがISO 10993-5および-10規格を満たすUV硬化型生体適合性接着剤を使用しています。AbbottのFreeStyle Libre 3グルコースモニターは、14日間の連続装着に安定したUV硬化型アクリルボンドラインを採用しています。欧州薬局方第11版は残留モノマー含有量を0.1%以下に制限し、超低抽出性UVグレードへの需要を高めています。H.B. Fullerは2024年12月にMedifillを買収し、2027年までにウェアラブルパッチセグメントの20%シェア獲得を目指す体制を整えました。ISO 20417は文書化を簡素化し、クラスII医療機器の承認期間を4ヶ月短縮します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UV-LED硬化システムの高い初期投資コスト | -0.8% | グローバル規模、価格感応度の高いアジア太平洋および南米で深刻 | 短期(2年以内) |
| 代替品である二液型エポキシおよびシアノアクリレートの入手可能性 | -0.5% | グローバル規模、特に産業用メンテナンスおよび補修分野 | 中期(2〜4年) |
| 主要光開始剤の供給不安定性 | -0.4% | グローバル規模、中国およびインドのモノマー工場でボトルネック | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
UV-LED硬化システムの高い初期投資コスト
産業用UV-LEDコンベアの価格は50,000〜300,000米ドルであり、中小コンバーターの導入を妨げています。接着剤・シーラント協議会の2024年調査では、北米の包装業者の38%が初期投資コストを最大の障壁として挙げています。インドのラベル印刷業者は輸入システムに28%の関税と18%のGSTが課され、価格が52%上昇しています[2]「輸入関税スケジュール」、商工省、commerce.gov.in 。Phoseonのサブスクリプションモデルは、欧州の早期採用者40社の初期費用を60%削減しました。ローレンス・バークレー国立研究所は、水銀アーク技術と比較して70%の電力削減を記録しており、年間15,000〜25,000米ドルの運用費用を相殺しています。
代替品である二液型エポキシおよびシアノアクリレートの入手可能性
二液型エポキシは、特に航空宇宙複合材の作業において、ギャップフィリングおよびせん断強度が25 MPaを超える構造補修で依然として主流です。シアノアクリレートは光なしで即時硬化するため、不透明基材に適しており、HenkelのLoctite 401単独で2024年に1億8,000万米ドルの売上を記録しました。医療用注射器組立業者はステンレス鋼カニューレの接合にシアノアクリレートを好んで使用しています。ハイブリッドソリューションはカテゴリーの境界を曖昧にしており、2024年9月に発売された3M Scotch-Weld EC-3524はオプションのUV加速を可能にし、メーカーにプロセスの柔軟性を提供しています。UV硬化型グレードは汎用エポキシと比較して1キログラムあたり30〜50%高価であり、家具および履物組立分野での普及を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
アクリルがリード、エポキシが加速アクリルは2025年のUV硬化型接着剤市場シェアの47.12%を占め、感圧ラベルおよび医療用アセンブリに好まれるコストパフォーマンスのバランスを供した。エポキシは2031年までに5.61%のCAGRを記録すると予測されており、25 MPaを超える引張強度および120 °Cを超えるガラス転移温度を必要とする自動車・航空宇宙分野の需要に牽引されている。エポキシ製品のUV硬化型接着剤市場規模は、電気自動車バッテリーパックの採用拡大とともに着実に拡大する見込みである。シリコーンUVグレードは、エンジンコンパートメントセンサー向けに認定されたDow Corning OE-6630に示されるように、高温エレクトロニクスおよびLEDパッケージングに使用されている。ポリウレタンUV接着剤は、伸び率が300%を超え、剥離を起こさずに基材の動きを吸収するため、フレキシブル回路およびテキスタイル用途のユーザーに支持されている。
アクリルのサプライチェーンは、コモディティモノマー価格が1 kgあたり約2.20米ドルという水準から恩恵を受けているのに対し、脂環式エポキシ樹脂は1 kgあたり6.50米ドルを超えており、アクリルのコスト優位性を支えている。SikaFlex-525 UVのようなUV+湿気硬化ハイブリッドエポキシは、10秒間の照射後に最終強度の80%に達し、湿気硬化型接着剤技術によって遮光部分での硬化を完了する。ポリウレタン配合品は、EUが2024年に消費者製品における芳香族ジイソシアネートを規制したことで原材料コストが上昇している。シリコーンUV接着剤は3倍のプレミアム価格を要するが、200 °Cの耐熱性が不可欠な用途では引き続き不可欠な存在である。


エンドユーザー産業別:
医療機器が全セグメントを上回る成長医療は2025年のUV硬化型接着剤市場シェアの33.14%を占め、持続血糖モニター、心臓パッチ、低侵襲手術器具に牽引されて2031年にかけて6.68%のCAGRで成長しています。スマートフォン、タブレット、ウェアラブル組立ラインに携わる電気・電子メーカーは、接合用途に即時硬化・低アウトガス接着剤を必要としています。輸送分野の需要は電気自動車バッテリーパックおよびヘッドアップディスプレイから拡大しており、包装コンバーターは溶剤回収設備を不要にするUV硬化型ラミネーションに移行しています。
厳格なISO 10993生体適合性試験が医療分野での高い仕様要件を促進しており、接着剤は溶出モノマーが0.1%未満であり、細胞毒性および感作性試験に合格する必要があります。電子機器メーカーは、ASTM E 595試験で総質量損失が0.5%未満を記録したDymax 9014-Fなど、カメラモジュール用の防曇性UV硬化型グレードを指定しています。家具工場はUV硬化型エッジバンディングを検討し、サイクルタイムを45秒から5秒未満に短縮しながらSCAQMD基準を満たすVOC排出量の削減を図っています。欧州規則10/2011が全体移行量を10 mg/dm²に制限する中、低移行性UVアクリルがこの閾値を容易に達成するため、包装分野での採用が加速しています。
地域分析
北米UV硬化型接着剤市場
北米は2025年のUV硬化型接着剤市場において、42.88%の収益シェアでリードしており、これはマサチューセッツ州、カリフォルニア州、ミネソタ州における医療機器クラスターの集積によるものです。これらの地域では、FDA認可ウェアラブル機器の60%が設計されていま。ゼネラルモーターズやフォードなどの自動車OEMは、ADASカメラやパノラミックルーフへのUV硬化型接合を導入し、組立時間を40%短縮しました。2026年に施行されるカリフォルニア州の50 g/L VOC規制は、溶剤系グレードからの移行をさらに加速させています。カナダ保健省による2024年3月のISO 10993承認は、インスリンポンプおよび診断用カートリッジにおける生体適合性UV硬化型接合の需要を強化しました。
アジア太平洋UV硬化型接着剤市場
アジア太平洋地域は2026年から2031年にかけて5.69%のCAGRで成長すると予測されており、中国の長江デルタにおける大規模なスマートフォンおよびディスプレイ製造、韓国の半導体ハブ、ベトナムの組立回廊がその成長を牽引しています。中国のGB 38507-2024 VOC規制は、コンバーターをUVシステムへと移行させており、インドの二輪車OEMはバーラト・ステージVI製造排出規制を満たすためにUV接着剤を採用しています。日本のオリンパスおよびテルモは、2024年にUV接合へ切り替えた後、内視鏡およびカテーテルの組立時間を30%短縮しました。韓国のパネルメーカーは、折りたたみ式OLEDの需要増大に対応するためにUV硬化型接着剤を活用しました。
EMEAおよび南米UV硬化型接着剤市場
欧州の需要はドイツ、フランス、英国が牽引しています。ドイツのEVバッテリーパックラインでは、硬化サイクルのエネルギーを35%削減するためにUV硬化型接着剤が指定されるようになっています。フランスの製薬セクターは、欧州薬局方の残留モノマー規制を満たすため、プレフィルドシリンジおよび経皮パッチにUV接合を採用しました。英国はブレグジット後もEUの移行規制を適用しており、フレキシブルパッケージのコンバーターが溶剤系ラミネート接着剤をUVグレードに置き換えることを促しています。南米および中東・アフリカはUV-LED機器コストに制約された初期段階の市場にとどまっていますが、ブラジルの自動車メーカーおよびUAEの医療機器フリーゾーンがニッチな用途の試験導入を進めています。

規制環境
VOC排出とUV硬化性接着剤配合に使用される特定のUV化学原料の両方について、規制が強化されつつある。米国では、40 CFR Part 59に基づく国家VOC規定と州プログラム(例えば、バージニア州の大気規則やロードアイランド州大気汚染防止規則第44号)が地域大気管区の執行と並行して運用されている。南カリフォルニアでは、South Coast AQMD Rule 1168が接着剤・シーラント用途におけるコンプライアンスの主要な基準として機能しており、メーカー報告(QER)や2026年更新に言及された技術見直しの周期が含まれる。
欧州では、コンプライアンス上の圧力はVOCにとどまらず、UV安定剤や特定の光開始剤化学物質に対する物質制限および認可要件にまで及んでいる。委員会規則(EU)2025/843は、UV-328を物質・混合物・成形品において制限しており(2025年8月4日発効)、ECHAは2026年2月2日にREACH認可対象物質リスト(附属書XIV)に関する第13次勧告草案を公表し、UV-326、UV-329、リン酸トリフェニル、および光開始剤379を潜在的な収載候補として挙げている。これにより、電子機器、医療、包装用途に供給するサプライヤーには再認定と文書化の要件が追加される。
バリューチェーン分析
バリューチェーンは上流の石油化学原料および特殊中間体から始まり、これらがモノマー、オリゴマー・樹脂(特にアクリレートおよび脂環式エポキシ)、光開始剤へと転換される。その後、これらは配合・調合されて用途特化型のUV硬化性接着剤となり、医療、電子機器、輸送、包装、家具の各エンドユーザーに流通する。構造上の特徴として、上流生産能力の地理的集中が挙げられ、光開始剤製造の大半と大規模なモノマー・オリゴマー生産はアジア、特に中国に所在しており、貿易・物流の混乱や地域的なコンプライアンス変化への曝露が高まっている。
中流の接着剤メーカーは、配合の選択、規制関連文書、UV-LED硬化プラットフォームによる工程バリデーションを通じて差別化を図る一方、設備サプライヤー(UV-LEDランプヘッド、コンベア、制御機器)はリードタイムと既設ベースとの互換性を通じて導入経済性に影響を与える。報告書の文脈で指摘された2025年の光開始剤の価格変動性を受け、供給の強靭性は依然として購買基準となっている。追加的な運用上の制約として、設備・部品のリードタイム(カスタムOEM部品では12~16週間とされることが多い)があり、これがコンバーターを受注生産計画とより長い認定期間へと押しやっている。重要原料に影響する規制措置も調達・継続性計画に直接影響を及ぼしており、韓国は2026年5月、光開始剤TPO-Lおよびモノマーであるヘキサンジオールジアクリレート(HDDA)について、2026年7月1日発効の輸入禁止措置を回避するため、K-REACHに基づく供給不足登録手続きを開始した。
競合状況
UV硬化型接着剤市場は集約化が進んでいます。上位5社であるHenkel、3M、H.B. Fuller、Dymax、Arkemaは2025年に合計60〜70%の売上シェアを占めました。競争上の優位性は硬化速度、硬化深度、基材汎用性を中心に展開されています。Henkelは2024年に光開始剤フリーのチオール-エンUV硬化型アクリルの特許を申請し、移行リスクを排除することで食品接触接着剤市場を変革する可能性があります。Arkemaは2026年までに南沙の光開始剤生産能力を30%増強し、Sartomer樹脂への原材料供給を確保するとともに、利益率を約200ベーシスポイント向上させる計画です。Dymax、DELO、Master BondはADASカメラモジュールや耐湿性ウェアラブルなどの高付加価値ニッチに特化し、二桁の価格プレミアムを実現しています。
技術の収束が顕著であり、3Mのハイブリッド二液型エポキシはオプションでUV加速を受け入れることができ、不透明部分と透明部分に対してシングルラインの柔軟性を提供しています。Panacol社のVitralit UC 6694は2024年8月にISO 10993-5認証を取得し、埋め込み型デバイスを対象としており、DELOは1 W/m·Kの熱伝導率と30%の高速スループットを必要とするEVステーターポッティングに注力しています。持続可能性が新たな差別化要因として台頭しており、スタートアップ企業がリグニン系光開始剤を試験導入して石油化学依存を削減しようとしていますが、商業規模の実現にはまだ数年かかる見込みです。
規制適合が価格上の参入障壁を形成しています。ISO 10993認証およびFDA医薬品マスターファイルを保有するサプライヤーは、顧客の再検証コストが高いため、汎用品より25〜40%高い価格設定が可能です。UV-LEDランプの普及が進み、VOC規制が世界的に強化される中、特にアプリケーションエンジニアリングでコスト競争を行うアジアの中堅配合業者の間で競争激化が予想されます。
UV硬化型接着剤産業のリーダー企業
3M
Dymax
H.B. Fuller Company
Henkel AG & Co. KGaA
Arkema
- 注:主要企業の掲載順は順位を示すものではありません。
UV硬化型接着剤市場
- 3M
- Arkema
- artience Co., Ltd.
- AVERY DENNISON CORPORATION
- DELO Industrie Klebstoffe GmbH & Co. KGaA
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Master Bond Inc.
- Panacol-Elosol GmbH
- Parson Adhesives, Inc.
- Permabond Engineering Adhesives Ltd
- Sika AG

市場機会と将来展望
規格およびコンプライアンス主導の再認定は、検証済みのUV-LED硬化ウィンドウ、文書化、グローバルな規制対応とともにUV硬化性接着剤の性能をパッケージ化できるサプライヤーに対して新たな余地を生み出している。IEC 62877-3:2026(2026年5月3日発行)は、電子機器・医療機器製造に使用されるUV硬化性接着剤について、365nm、385nm、405nmにおけるUV-LED適合性試験を正式に規定している。これにより、アプリケーションエンジニアリング、ランプと接着剤の共同バリデーション、硬化速度を維持しつつ高スループットラインでの工程リスクを低減する多波長配合の価値が拡大している。
特定の化学物質に対する規制上の注目は、配合ロードマップも再構築しつつあり、特に包装および医療組立用途向けの低溶出性かつ原料柔軟性の高いプラットフォームへの方向転換が進んでいる。欧州では、委員会規則(EU)2025/843が2025年8月からUV-328を制限しており、ECHAの2026年2月の附属書XIV勧告草案は、追加のUV安定剤および光開始剤を潜在的な認可対象として挙げている。その結果、顧客は安定供給と安全性データを備えた代替添加剤パッケージを求めている。サステナビリティの位置付けはUV硬化性ポートフォリオにおいて製品化が進んでおり、DELOが2026年7月に発表したバイオベース多目的接着剤(DELO PHOTOBOND SJ4192、再生可能原料50%超)は、性能・コンプライアンスとともに再生可能含有率を審査する顧客プログラムとUV硬化性接着を整合させるものである。
Recent Industry Developments in UV硬化型接着剤市場
- 2026年6月:Biesterfeld SEは、ArkemaセグメントのBostikソリューション(UV硬化型医療用接着剤製品を含む)を対象とする販売契約を通じて、医療用接着剤の取り扱いを拡大した。これにより、光硬化型組立工程に対する現地技術支援が拡大し、規制対象の医療顧客へのアクセスが強化される。
- 2026年5月:Dymaxは、複雑な形状や透明性の低い基材の接合向けに位置付けられた、低粘度の医療グレードUV硬化型ハイブリッド接着剤HLC-M-1004を発売した。この発売は、即時硬化と工程堅牢性がタクトタイムと手直しを削減する、より高仕様の医療機器組立ニーズを対象としている。
- 2024年6月:Meridian Adhesives GroupはBondloc UK Ltd.の買収を発表した。この買収により、Meridianの欧州における事業基盤が拡大し、主要市場全体でのUV硬化製品の展開が加速する。Bondloc UKは特殊接着剤における専門能力を追加し、UV硬化ソリューションを必要とする顧客向けのサービス範囲拡大を可能にする。


UV硬化型接着剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、UV硬化型接着剤市場は、紫外線照射によって硬化し、製造用途における接合のために販売される接着剤製品を対象とし、市場は販売時点における金額ベース(米ドル)で測定される。
対象外の範囲:本市場規模の算定は、UV硬化型コーティングおよびインク、ならびにUVランプおよび硬化装置の売上を除外する。
セグメンテーション概要
- 樹脂タイプ別
- アクリル
- シリコン
- ポリウレタン
- エポキシ
- その他の樹脂タイプ
- エンドユーザー産業別
- 医療
- 電気・電子
- 輸送
- 包装
- 家具
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要ドライバーと供給状況を明確に把握し、メーカーおよび規制当局が使用する用語を整合させることから始まる。UV硬化に関連する主要最終市場の生産および貿易動向を把握するため、米国国勢調査局の製造業統計、USITCの貿易データ、ユーロスタット、国連コムトレード、OECDの産業指標などの公開情報を活用している。
次に、USPTO(米国特許商標庁)およびWIPOの特許出願(UV硬化化学の活動状況を追跡するため)、光重合および接着に関する査読済み学術誌、接着剤および電子器製造に関連する業界団体資料などを用いて、技術的・市場的コンテキストを加える。企業の開示資料、製品パンフレット、および投資家向けプレゼンテーションは、用途の焦点とおおよその価格ポジショニングを確認するために使用し、特定の前提を検証する際には、企業財務データ、特許分析、および出荷レベルの貿易チェックのための有料サブスクリプションも活用する。このリストは例示であり、収集、クロスチェック、および明確化のために他の多くの公開情報も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチで得た指標を現実的な市場シェアおよび価格・数量の連関に変換するために活用される。特に、公開データセットがUV硬化型接着剤を隣接する化学品と分離していない場合に有効である。APAC、EMEA、およびアメリカ大陸の電子機器、医療機器、輸送、およびパッケージング分野の配合業者、原材料サプライヤー、コンバーター、およびエンドユーザーと対話し、モデルを確定する前に外れ値をフォローアップ質問で再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | APAC:41% |
| 中位層:46% | 機能・ユニットリーダー:29% | EMEA:34% |
| 中小プレイヤー:21% | マネージャー:58% | アメリカ大陸:25% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを組み合わせて構築されており、合計値が現実的な需要プールに紐付けられながら、供給サイドからのサニティチェックも行われる。トップダウンの構築では、最終用途の生産活動と採用状況をマッピングし、使用強度と価格帯を適用して金額を算出し、サプライヤーのロールアップ、チャネルチェック、およびサンプリングされた平均販売価格(ASP)に推定数量を乗じたボトムアップの概算で裏付けを取る。
モデルを形成する主要インプットには、電子機器および医療機器の生産動向、UV硬化が使用されるパッケージングおよびラベルのコンバーティング活動、溶剤フリープロセスへの移行、ならびに水銀ランプシステムに対するUV LED硬化の普及率(配合の選択と価格に影響する)が含まれるまた、樹脂ミックスの変化、典型的な硬化速度要件、および地域別の製造シフトも追跡しており、これらの要因は数量と平均販売価格の両方に影響する。ボトムアップの可視性が部分的な場合、隣接する最終市場のプロキシ指標を使用してギャップを補い、数値が収束するまでインタビューに基づく範囲で調整する。
予測については、最終市場の成長率と採用率に基づいた中心シナリオを軸にシナリオ分析を実施し、ASPの動向、設備増強、および代替硬化技術による代替リスクに関する専門家の見解を用いて前提を調整する。電子機器の輸出や医療生産が鈍化している地域で成長が過大評価されないよう、予測は地域別にレビューされる。
データ検証と更新サイクル
結果は複数のチェックを通じて三角測量され、最終市場の生産シグナルに対する暗示的な消費量の比較や、地域別の価格・数量ミックスの妥当性確認が含まれる。差異が大きいと判断された場合は、前提を再検討し、ソースの経緯を確認した上で、変化が実態を反映しているかデータの人工的な産物であるかを把握するために関係に再連絡する。
承認前に、モデルは外れ値、前年比の急変、および通貨換算のタイミングに焦点を当てた段階的なアナリストレビューを経て、ストーリーと数値が一致していることを確認する。レポートは年次で更新され、規制の変更、原材料価格の急激な変動、または重要な設備変更などの重大なイベントが発生した場合には中間更新も実施する。納品直前には最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor IntelligenceのUV硬化型接着剤市場規模と他の公表推計との比較
UV硬化型接着剤の公表数値が常に一致するわけではないのは、含まれる製品範囲や最終用途の集計方法が出版社によって異なる場合があるためである。また、高付加価値の電子機器グレードと汎用接合用途にわたる価格の平均化方法や、換算に使用される年度および通貨の前提によっても差異が生じる。
主なギャップは、隣接するUV硬化材料が合計に含まれているかどうか、および少量・高ASPのニッチが市場全体の代表として扱われているかどうかに起因する。Mordor Intelligenceは、定義されたエンドユーザー消費に紐付いたUV硬化型接着剤の売上のみを計上し、地域をまたいだインタビューを通じて暗示されるASP範囲を検証している。タイミングの差異も重要であり、一部の推計は年初に価格を固定する一方、他は複数月の変動を混合するため、数量が類似していてもUSD合計が変動する場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.43 ビリオン 米ドル(2026年) | |
| グローバルリサーチファームA | 5.12 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広いCAGR期間を適用しているようであり、UV LED採用と価格変動が推計年に近い時点で再確認されていない場合、現在の値が圧縮または拡大される可能性がある。 |
| 業界出版社B | 390 ミリオン 米ドル(2025年) | 記載された合計は狭い定義のサブセットに近く、特定の高視認性用途または限定的な製品解釈のみを計上している可能性が高く、より広い市場範囲で捕捉される大量の産業用接合用途が除外されている。 |
表中の差異は主に、定義に含まれる内容と最終用途にわたる価格の平均方法によって説明される。範囲を一貫して保ち、前提を採用状況、最終市場の生産量、および現実的なASP帯に紐付けることで、最終的な数値は年度をまたいで追跡・再現しやすくなる。


レポートで回答される主要な質問
UV硬化型接着剤市場の規模はどのくらいですか?
UV硬化型接着剤市場は2026年に54億3,000万米ドルに達し、2026年から2031年にかけて5.48%のCAGRを記録して2031年までに70億9,000万米ドルに達すると予測されています。
2025年の世界需要において支配的な樹脂タイプはどれですか?
アクリルは光学的透明性と汎用接着性を兼ね備えているため、2025年に47.12%の需要でリードしました。
医療が2031年にかけて最も成長の速いエンドユーザー産業である理由は何ですか?
ウェアラブルセンサーに対するFDA承認の増加と残留モノマーに関するISO 10993の厳格化が、2031年にかけて6.68%のCAGRで医療分野の採用を促進しています。
2031年にかけて最も強い成長を示す地域はどこですか?
アジア太平洋は、中国、韓国、インドにおける電子機器・自動車製造に牽引されて、2031年にかけて5.69%のCAGRで拡大すると予測されています。
最終更新日:



