
米国小骨・関節デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 2.74 十億米ドル |
| 市場規模 (2031) | 3.54 十億米ドル |
| 成長率 (2026 - 2031) | 5.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国小骨・関節デバイス市場分析
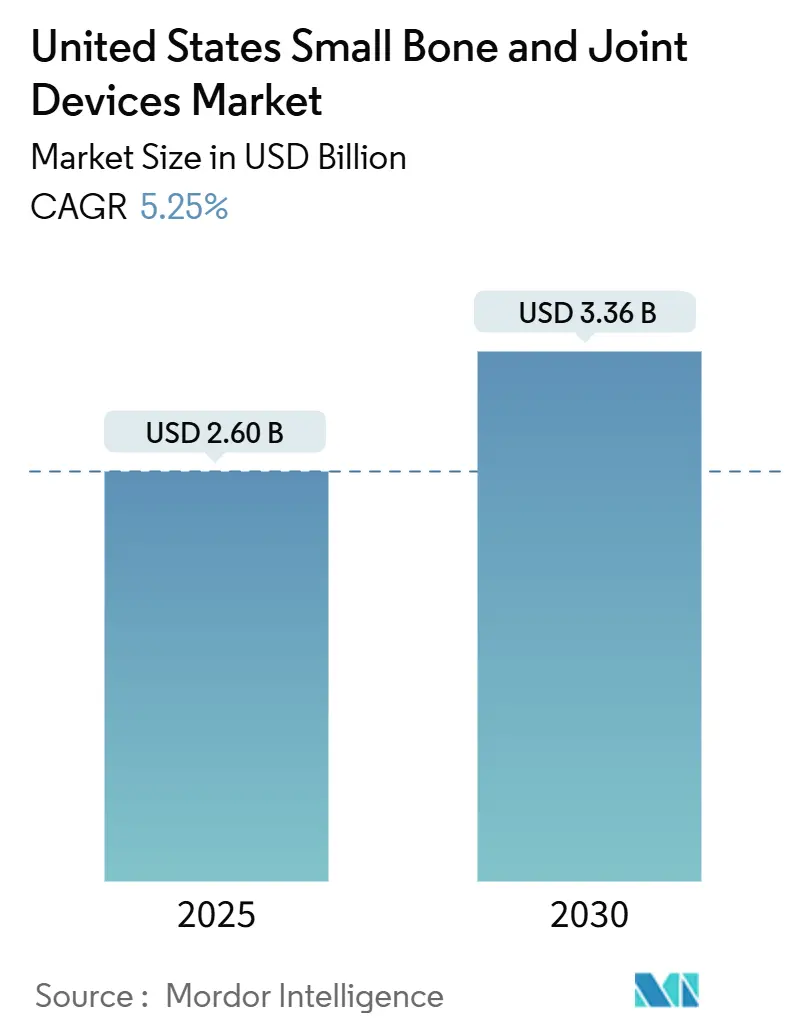
米国小骨・関節デバイス市場規模は、2025年の2.60 ビリオン 米ドルから2026年には2.74 ビリオン 米ドルへと成長し、2026年~2031年にかけてCAGR 5.25%で2031年までに3.54 ビリオン 米ドルに達すると予測されています。
米国の小骨・関節デバイス業界は、人口動態の変化と医療ニーズの進化によって大きな変革を遂げている。国連人口基金の2022年統計によると、米国人口の65%が15〜64歳の生産年齢層に属し、17%が65歳以上であり、整形外科的介入を必要とする大規模な患者層の存在が示されている。スポーツやレクリエーション活動への参加増加は関連傷害の増加をもたらしており、全米安全評議会は2022年に、スポーツおよびレクリエーション傷害率が前年比20%上昇したと報告している。こうした人口動態とライフスタイルのパターンが、革新的な整形外科四肢ソリューションおよび特化した治療アプローチへの堅調な需要を生み出している。
市場環境は、技術革新と先進的な外科技術、特に低侵襲手術によって再編されつつある。2023年2月、特別外科病院(HSS)の研究者による画期的な研究により、外反母趾手術が扁平足の状態を悪化させず、むしろ改善する可能性があることが実証され、外科技術の進歩が示された。業界では、特に足・足首デバイスにおいて、外科的転帰を改善しながら回復時間を短縮するよう設計された特殊器具およびインプラントの開発が急増しており、こうした先進的ソリューションの医療施設全体における採用拡大につながっている。
競争環境は、2023年を通じた戦略的統合と製品革新によって特徴付けられている。注目すべき動向としては、Arthrexが2022年12月に外反母趾切除システムを発売し、従来の外反母趾手術に対して回復時間の短縮という改善された代替手術を患者に提供したことが挙げられる。また、2023年2月にはPremier Orthopedic AssociatesとAmerican Orthopedic Partnersが提携し、整形外科ケアの提供モデルの変革と先進的な治療選択肢へのアクセス拡大を目指すなど、重要なパートナーシップも見られた。
市場は外来手術センターおよび専門整形外科施設へのシフトを経験している。この傾向は、2022年11月にNCHヘルスケアシステムが特別外科病院と提携し、フロリダ州南西部においてUSD 7,000万規模の外来手術センターを設立したことに例示される。医療提供者は整形外科ケアのための専用卓越センターの創設に注力しており、特化した治療選択肢を提供しながら運営効率を向上させている。この構造的変革には、価値に基づくケアモデルの採用と患者転帰へのより重点的な取り組みが伴っており、特に整形外科四肢の領域において、より効率的でコスト効果の高い治療ソリューションの開発を推進している。
米国小骨・関節デバイス市場トレンドおよびインサイト
変性関節疾患の有病率増加と高齢者人口の拡大
変形性関節症、関節リウマチ、骨粗鬆症、手根管症候群などの変性関節疾患の有病率の上昇が、米国における整形外科四肢手術および関連デバイスへの相当な需要を生み出しています。手、手首、足、足首に影響を与える最も一般的な関節炎の種類である変形性関節症は、保存的治療が効果を示さない場合に外科的介入を必要とすることが多く、特に重要です。小骨・関節整形外科デバイス市場において、手・手首デバイスには手首固定スプリントおよび橈骨遠位端スプリントが含まれており、これらは親指、手首、肘、肩、およびその周辺部位の骨・関節の問題を治療するために使用されます。2021年10月に米国疾病予防管理センターが発表したデータによると、2040年までに18歳以上の米国成人の推定7,800万人(26%)が医師に診断された関節炎を有するようになり、治療を必要とする患者数が増加していることが示されています。骨・関節疾患に対してより脆弱な高齢者人口は引き続き拡大しており、効果的な治療選択肢への需要をさらに押し上げています。
関節疾患の負担は特定の解剖学的部位において特に顕著であり、手・手首の疾患は注目すべき有病率を示しています。例えば、2021年3月にテキサス州手外科専門医が発表したデータによると、米国では年間12万4,000件以上の手の外傷が発生しており、人口の相当な割合が変性手疾患を発症しています。その影響は急性外傷にとどまらず慢性疾患も及んでおり、米国では7人に1人が手首関節炎を有しており、これは人口の約13.6%に相当します。さらに、手首に影響を与える関節リウマチの有病率は米国において約250万人に影響を与えており、治療のための専門的な小関節置換デバイスを必要とする相当な患者数を形成しています。
技術的進歩と関節手術需要の拡大
小骨・関節デバイス市場は、固定インプラント、プレーティングシステム、および外科技術における技術革新に牽引されて大きな成長を経験している。製造業者は、患者転帰の向上と外科的効率の強化をもたらす新しい先進的ソリューションを開発している。例えば、2023年2月にはCurvaFix, Inc.が7.5mm CurvaFix IMインプラントを発表し、小骨患者における手術の簡略化と強固で安定した固定の提供を目的として特別に設計されている。同様に、2022年4月にはMedline Unite Foot and Ankleが、IMフィビュラインプラントを組み合わせた踵骨骨折プレーティングシステムを発売し、各種インプラントオプションと新しい大型完全ねじ付きヘッドキャニュレーテッドスクリューを採用することで、外科技術の進歩に対する業界のコミットメントを示した。
関節手術への需要は、スポーツ関連傷害および職場事故の高い発生率によってさらに増幅されている。全米安全評議会の2022年統計によると、スポーツおよびレクリエーション傷害率は2021年に前年比20%上昇し、スポーツおよびレクリエーション用品による傷害で救急部門での治療を必要とした人が320万人に上った。最も多く見られたスポーツ関連傷害はバスケットボール(259,779件)、次いでスケートボード・スクーター・ホバーボード(245,177件)、ATV・モペット・ミニバイク(238,404件)の順であった。これらの傷害は、特に靭帯断裂、軟骨損傷、骨折の治療において整形外科トラウマデバイスを用いた外科的介入を必要とすることが多い。外科技術および技術の進歩により転帰も改善され、患者および医療提供者にとってより魅力的な処置となっている。さらに、小関節関節鏡手術技術の発展により、こうした手術の精度と回復時間が向上し、その普及拡大に貢献している。
セグメント分析
米国の小骨・関節デバイス市場における手・手首デバイスセグメント
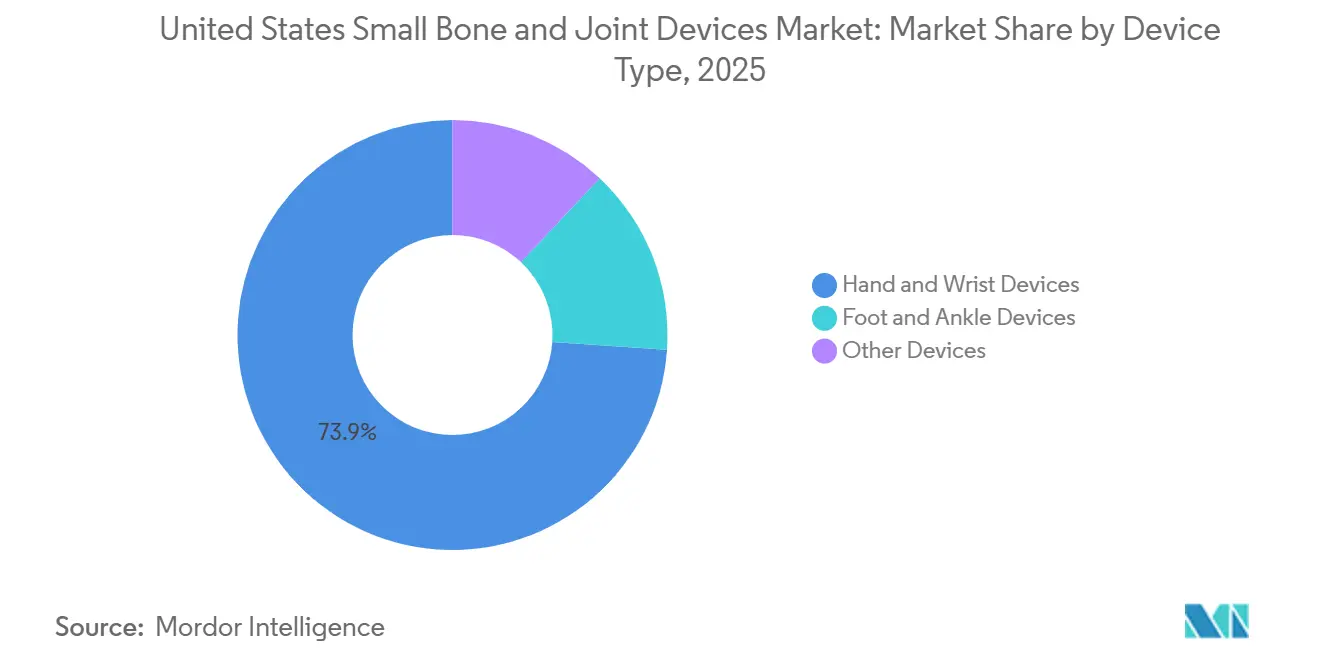
手・手首デバイスセグメントは、米国小骨・関節デバイス市場において引き続き優位性を維持しており、2025年の総市場シェアの約74%を占めています。この大きな市場プレゼンスは、米国における手・手首の負傷の高い発生率によって牽引されており、年間12万4,000件以上の手の負傷が発生しています。同セグメントの優位性は、固定インプラント、プレーティングシステム、および固定デバイスにける継続的な技術革新によってさらに強化されています。改良されたエルゴノミクスデザインや、患者アウトカムの向上と処置時間の短縮を実現する先進的なプレーティングシステムなど、革新的な製品の導入が、このセグメントの市場における主導的地位の維持に大きく貢献しています。さらに、低侵襲外科技術の採用拡大と、手・手首の変性疾患に対する効果的な治療選択肢への需要の高まりが、このセグメントの市場リーダーシップをさらに強固なものとしています。



米国の小骨・関節デバイス市場における手・手首デバイスセグメントの成長
手・手首デバイスセグメントは、2026年~2031年の予測期間中に約6%のCAGRで成長勢いを維持すると予測されています。この成長軌道は、主に技術的に高度なインプラントの採用拡大と、革新的なデザインおよび改良された機能性を備えた製品発売件数の増加によって牽引されています。同セグメントの成長は、手・手首に影響を与える変性関節疾患にかかりやすい高齢者人口の拡大によってさらに支えられています。患者固有のソリューションの開発と、デバイス製造における先進材料の統合が、このセグメントにおけるイノベーションを促進すると期待されています。さらに、より迅速な回復と患者アウトカムの向上を促進するデバイスの開発への注力の高まりと、低侵襲外科処置への需要の増加が相まって、予測期間を通じてこのセグメントの堅調な成長率を持続させると見込まれています。
デバイスタイプ別の米国の小骨・関節デバイス市場における残余セグメント
足・足首デバイスセグメントは市場の重要な部分を占め、外傷、関節炎、変性疾患などさまざまな足・足首疾患に対する包括的なソリューションを提供している。このセグメントは、複雑な足・足首処置に特化して設計された新しいプレーティングシステムと革新的な固定技術の導入により、引き続き進化している。その他のデバイスセグメントは市場シェアが小さいながらも、特に肘関節やその他の特化したアプリケーションなどの分野において、小骨・関節処置の特定ニーズへの対応において重要な役割を果たしている。両セグメントとも、継続的な技術的進歩と特定の解剖学的要件に対応した特化ソリューションの開発への注力の高まりから恩恵を受けており、小骨・関節デバイス市場の全体的な成長と多様化に貢献している。
セグメント分析:処置タイプ別
米国の小骨・関節デバイス市場における上肢セグメント
上肢セグメントは米国小骨・関節デバイス市場において優位性を維持しており、2025年の総市場シェアの約77%を占めています。この重要な市場ポジションは、手・手首の負傷の高い発生率と、上肢処置における高度な外科技術の採用拡大に起因していす。同セグメントは、指関節固定術、手首関節形成術、手根中手骨処置、およびその他の上肢外科手術を含む様々な処置を包含しています。成長は、特に手首置換システムや指関節固定技術などの分野における外科デバイスおよびインプラントの継続的な技術革新によってさらに支えられています。さらに、上肢に影響を与える変性関節疾患の発生率の上昇と、このような処置を必要とする高齢者人口の増加が相まって、市場におけるセグメントの優位性を引き続き牽引しています。
米国の小骨・関節デバイス市場における下肢セグメント
下肢セグメントは、米国小骨・関節デバイス市場において最も急成長しているセグメントとして台頭しており、2026年から2031年にかけて約6%のCAGRで成長すると予測されています。この加速した成長は、足・足首疾患の症例増加と、低侵襲外科処置への需要の高まりによって牽引されています。同セグメントの成長は、特に外反母趾切除術や槌趾処置などの分野における外科技術およびデバイス技術の継続的なイノベーションによってさらに推進されています。先進的なインプラント材料とデザインの導入と、改善された外科ウトカムが相まって、下肢処置の採用を大幅に促進しています。さらに、スポーツ関連傷害への注目の高まりと、一般市民の間での足・足首の健康に関する意識の向上が、市場におけるセグメントの急速な拡大に貢献しています。
セグメント分析:エンドユーザー別
米国の小骨・関節デバイス市場における病院セグメント
病院セグメントは、米国小骨・関節デバイス市場において最も優位かつ最も急成長しているセグメントとして台頭しており、2025年には約61%の市場シェアを保有しています。この圧倒的なポジションは、病院が小骨・関節処置などの整形外科的介入を効果的に管理・実施するために必要な高度な設備、インフラ、および資格を持つ医療スタッフを十分に備えていることに起因しています。同セグメントの成長は、米国全土の一般内科・外科病院に2,470名以上の整形外科医が勤務しているという、病院環境における整形外科医の顕著なプレゼンスによってさらに強化されています。整形外科ケアにおける病院の拡張やパートナーシップなどの戦略的展開が、このセグメントのポジションを引き続き強化しています。新たな専門整形外科病院の設立と医療提供者間の戦略的パートナシップの形成が、小骨・関節処置を含む整形外科治療へのアクセシビリティを向上させ、市場におけるセグメントの堅調なパフォーマンスに貢献しています。
米国の小骨・関節デバイス市場におけるクリニックセグメント
クリニックセグメントは米国の小骨・関節デバイス市場の重要な部分を占め、戦略的な動向と拡大する整形外科ケアサービスを通じて着実な成長を示している。クリニックは、確立された整形外科機関とのパートナーシップおよびさまざまな地域でのプレゼンス拡大を通じて、サービス内容を積極的に強化している。これらの施設は、外来環境において小骨・関節デバイスを使用した処置を含む専門整形外科ケアの提供に注力している。同セグメントの成長は、あまり複雑でない整形外科処置をクリニック現場で実施する傾向の高まりにより支えられており、患者にとってより利便性が高くコスト効果の良い治療選択肢を提供している。クリニックはまた、先進設備への投資と専門整形外科の専門家の採用を通じてサービス能力の向上に努めている。低侵襲処置の採用拡大と外来手術への志向の高まりが、市場におけるクリニックのポジションをさらに強固なものとしている。
エンドユーザー市場における残余セグメント
医師診療所、専門センター、外来手術センター、医療機関を含むその他のエンドユーザーセグメントは、米国の小骨・関節デバイス市場において重要な役割を果たしている。これらの施設は、先進的な整形外科技術を採用し、戦略的パートナーシップおよびコラボレーションを通じてサービス内容を拡大している。同セグメントは、病院を拠点とする処置に対するコスト効果の高い代替手段を提供する外来手術センターなど、特化した環境での整形外科処置実施の増加傾向から恩恵を受けている。医療機関および専門センターも、確立された整形外科ケア提供者とのパートナーシップと先進設備および熟練専門家への投資を通じてポジションを強化している。同セグメントは変化する医療環境とともに進化を続け、特化したケア環境に対する患者の志向に対応し、小骨・関節デバイス市場の全体的な成長に貢献している。
競合環境
市場集中度
米国の小骨・関節デバイス市場のトップ企業
市場は、Stryker、Smith+Nephew、Zimmer Biomet、Johnson & Johnson(DePuy Synthes)、およびArthrexやExactechなどの専門製造業者を含む主要プレイヤー間の激しい革新と戦略的動向によって特徴付けられている。企業は、特に低侵襲外科ソリューションおよび3Dプリントインプラントにおける先進技術の導入に向け、研究開発に多額の投資を行っている。業界では外科的転帰と患者回復時間の改善を重点とした製品発売が頻繁に行われている。市場プレゼンスの拡大と製品ポートフォリオの強化を目的として、戦略的パートナーシップと販売代理店契約が一般的となっている。製造能力は新技術の組み込みと高まる品質基準への対応のために継続的にアップグレードされており、企業は市場浸透率の向上のために直接販売部隊と販売ネットワークの強化にも注力している。
グローバルプレイヤーが主導する統合市場
米国の小骨・関節デバイス市場は高度な統合を示しており、多様な整形外科ポートフォリオを持つ大規模多国籍医療機器製造業者が支配している。これらの確立されたプレイヤーは、広範な研究能力、強固な販売ネットワーク、強固な財務基盤を活用して市場リーダーシップを維持している。市場構造は、研究・製造・販売にわたる統合的オペレーションを持つ企業に有利であり、新規参入企業にとって大きな参入障壁を生み出している。合併・買収は市場拡大の主要戦略であり続け、大手企業は革新的なスタートアップと専門製造業者を積極的に買収して技術的能力を高め、製品ラインナップを拡充している。
競争ダイナミクスは、グローバルコングロマリットと専門整形外科デバイス製造業者の組み合わせによって形成されており、それぞれが市場に独自の強みをもたらしている。グローバルプレイヤーが規模の経済と広範なリソースから恩恵を受ける一方、専門製造業者は集中的な革新と専門知識を通じてニッチなセグメントでリードすることが多い。市場では、スマートインプラントや外科ナビゲーションシステムの開発において、確立されたプレイヤーとテクノロジー企業間のコラボレーションが増加している。地域プレイヤーは、強固な地域関係と特定の市場ニーズに合わせた特化した製品ラインナップを通じて存在感を維持している。
革新と適応力が将来の成功を牽引する
市場での成功はますます、コスト効率と規制遵守を維持しながら革新する企業の能力に依存するようになっている。確立されたプレイヤーは、競争力のある価格設定を維持するために製造プロセスを最適化しながら、研究開発への継続的な投資が必要である。医療提供者との強固な関係の構築と高い製品品質基準の維持は、市場での成功にとって引き続き重要である。企業は、医療専門家向けのトレーニングおよび教育プログラムへの投資を行いながら、さまざまな外科ニーズに対応する包括的な製品ポートフォリオの開発に注力する必要がある。変化する医療提供モデルと償還政策への適応力が、市場ポジションの維持に不可欠となる。
新興プレイヤーおよびコンテンダーにとって、成功の鍵はニッチな市場セグメントを特定・活用しながら強固な販売パートナーシップを構築することにある。企業は、コスト効果を確保しながら未充足の臨床ニーズに対応する革新的ソリューションの開発に注力しなければならない。外来処置および外来手術センターへの重点の高まりは、これらの環境向けに特化した製品を開発する機会を企業に提供している。規制遵守と品質管理システムは、特にFDAが整形外科デバイスに対する厳格な監督を維持する中で、引き続き重要な要素である。企業はまた、医療購買組織の影響力の高まりと製品採用を支持する強固な臨床的エビデンスの必要性も考慮しなければならない。整形外科四肢および小関節置換ソリューションの開発は、整形外科トラウマデバイスや四肢再建革新と並び、医療セクターの進化するニーズへの対応において極めて重要となる。
米国小骨・関節デバイス業界リーダー
-
Stryker Corporation
-
Zimmer Biomet
-
Johnson & Johnson(DePuy Synthes)
-
Smith & Nephew LLC
-
Acumed LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年2月:CurvaFix, Inc.は、小骨患者における手術の簡略化と強固で安定した固定の提供を目的として設計された7.5mm CurvaFix IMインプラントの発売を発表した。同社はまた、2021年末に発売された9.5mm CurvaFixインプラントも紹介するほか、最近の米国症例からの最新情報を提供する予定である。
- 2022年4月:Paragon 28 Inc.はR3ACT安定化システムを発売した。このシステムは、足首の急性または慢性の脛腓靭帯結合傷害後の複数段階の軟部組織治癒を可能にするシンプルなソリューションとして設計されている。
米国小骨・関節デバイス市場レポートスコープ
本レポートの範囲において、関節軟骨が磨耗または損傷した場合、骨の滑走運動が妨げられ、小骨・関節デバイスが使用される。これらのデバイスは関節の可動域を拡大し、外観を改善するとともに、不快感なく動くことを可能にする。米国の小骨・関節デバイス市場はデバイスタイプ別(手・手首デバイス、足・足首デバイス、その他のデバイス)およびエンドユーザー別(病院、クリニック、その他のエンドユーザー)に区分されている。本レポートは、上記セグメントの金額(USDベース)を提供する。
| 手・手首デバイス |
| 足・足首デバイス |
| その他のデバイス |
| 病院 |
| クリニック |
| その他のエンドユーザー |
| デバイスタイプ別 | 手・手首デバイス |
| 足・足首デバイス | |
| その他のデバイス | |
| エンドユーザー別 | 病院 |
| クリニック | |
| その他のエンドユーザー |
レポートで回答されている主要な質問
米国の小骨・関節デバイス市場の規模はどのくらいか?
米国小骨・関節デバイス市場規模は2025年に2.60 ビリオン 米ドルに達し、CAGRは5.25%で成長して2031年までに3.54 ビリオン 米ドルに達する見込みです。
2026年における米国小骨・関節デバイス市場規模はいくらですか?
2026年における米国小骨・関節デバイス市場規模は2.74 ビリオン 米ドルに達する見込みです。
米国の小骨・関節デバイス市場の主要プレイヤーは誰か?
Stryker Corporation、Zimmer Biomet、Johnson & Johnson(DePuy Synthes)、Smith & Nephew LLCおよびAcumed LLCが、米国の小骨・関節デバイス市場で事業を展開している主要企業である。
本米国小骨・関節デバイス市場レポートが対象とする期間と、2025年の市場規模はいくらですか?
2025年における米国小骨・関節デバイス市場規模は2.60 ビリオン 米ドルと推定されています。本レポートは、2020年、2021年、2022年、2023年、2024年、および2025年の米国小骨・関節デバイス市場の過去の市場規模を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年、および2031年の米国小骨・関節デバイス市場規模の予測も提供しています。